❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
LNG 운반선 시장 개요 (2026년 – 2031년 성장 동향 및 전망)
본 보고서는 LNG 운반선 시장의 규모, 점유율, 성장 동향 및 2031년까지의 전망을 상세히 분석합니다. 시장은 봉쇄 방식(Moss, Membrane, Prismatic Type A, Prismatic Type B), 추진 방식(Steam Turbine, DFDE/TFDE, X-DF Two-Stroke 등), 선박 용량(140k M³ 미만, 140k~180k M³, 180k~220k M³, 220k M³ 초과), 용선 유형(Time Charter, Spot/Voyage, Bareboat), 최종 사용자(LNG 생산자 등), 그리고 지역(북미, 유럽, 아시아 태평양 등)으로 분류됩니다.
시장 개요 및 주요 수치:
* 조사 기간: 2021년 – 2031년
* 2026년 시장 규모: 166.2억 달러
* 2031년 시장 규모: 231.9억 달러
* 성장률 (2026년 – 2031년): 연평균 6.89% (CAGR)
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 중간
시장 분석:
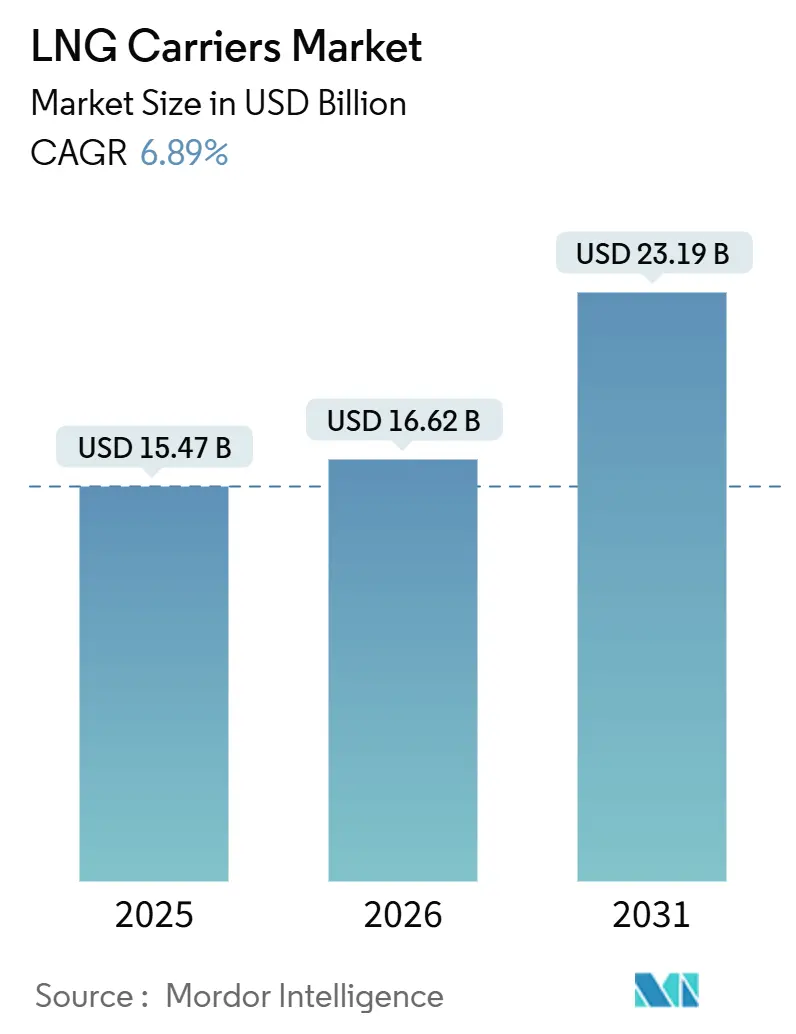
LNG 운반선 시장은 2025년 154.7억 달러에서 2026년 166.2억 달러로 성장한 후, 2031년에는 231.9억 달러에 도달하며 2026년부터 2031년까지 연평균 6.89%의 성장률을 기록할 것으로 전망됩니다. 이러한 성장은 카타르의 North Field 확장 프로젝트, IMO(국제해사기구) 효율성 규제 강화, 그리고 아시아 지역의 LNG 수요 증가에 힘입은 것입니다. 현재 운항 중인 선대의 절반에 달하는 수주잔고에도 불구하고, LNG 운반선 활용률은 90% 이상을 유지하고 있습니다.
봉쇄 방식에서는 부피 효율성이 높은 멤브레인 시스템이 지배적이며, 추진 방식에서는 규제 준수를 위해 이중 연료 엔진이 증기 터빈을 대체하고 있습니다. 선박 용량 측면에서는 180,000~220,000m³급 선박이 규모와 항만 접근성 사이의 균형을 이루며 선호됩니다. 용선 전략은 20년 장기 계약을 선호하는 생산자와 2024년 말 일일 20만 달러를 초과했던 스팟(Spot) 요금 변동성을 추구하는 트레이더로 나뉩니다. 조선 능력은 한국과 중국에 집중되어 있으며, 이는 신조선 가격을 2억 5천만 달러까지 끌어올리고 건조 기간을 48개월로 연장시키고 있습니다.
주요 보고서 요약:
* 봉쇄 방식: 2025년 멤브레인 시스템이 70.8%의 매출 점유율을 차지했으며, 2031년까지 연평균 7.7%로 가장 빠르게 성장할 것으로 예상됩니다.
* 추진 방식: 2025년 증기 터빈이 LNG 운반선 시장 점유율의 40.2%를 유지했지만, X-DF 2행정 엔진은 2031년까지 연평균 8.6%로 성장할 것으로 전망됩니다.
* 선박 용량: 180,000~220,000m³급 선박이 2025년 LNG 운반선 시장 점유율의 45%를 차지했으며, 2031년까지 연평균 7.4%로 성장할 것으로 예상됩니다.
* 용선 유형: 2025년 타임 차터(Time Charter)가 LNG 운반선 시장의 65.4%를 지배했지만, 스팟(Spot) 및 항해(Voyage) 용선은 2031년까지 연평균 8.0%로 가장 빠르게 성장했습니다.
* 최종 사용자: 2025년 LNG 생산자가 30.5%의 점유율을 차지했으며, LNG 벙커링 서비스 제공업체는 2031년까지 연평균 8.9%로 성장할 것으로 예상됩니다.
* 지역: 아시아 태평양 지역은 2025년 48.7%의 매출 점유율로 시장을 선도했으며, 2031년까지 연평균 7.3%로 가장 높은 지역 성장률을 기록할 것으로 전망됩니다.
글로벌 LNG 운반선 시장 동향 및 통찰력:
성장 동인:
* 카타르/카타르가스의 장기 용선 계약 급증: 카타르에너지는 2024년 7,700만 톤에서 2030년까지 1억 4,200만 톤으로 수출 능력을 확대할 계획이며, 이를 위해 25년 장기 용선 계약으로 122척의 전용 운반선이 필요합니다. 이러한 대규모 발주는 2029년까지 한국과 중국 조선소의 슬롯 대부분을 차지하여 독립 선주들의 접근을 제한하고 있습니다.
* IMO EEXI 및 CII 규제 준수를 위한 신조선 발주 선호: 2023년부터 시행된 효율성 규제는 10,000 DWT 이상의 운반선에 대해 2019년 기준 탄소 집약도를 30% 감축하도록 요구합니다. 3년 연속 D 등급을 받은 증기 터빈 선박은 운항 속도 제한으로 수익성이 저하되며, 노후 선박의 개조는 경제성이 낮아 폐선이 선호됩니다. X-DF 또는 ME-GI 엔진을 장착한 신조선은 탄소 집약도를 최대 25% 줄이고 메탄 슬립을 2g/kWh 미만으로 낮출 수 있어, 2024-2025년 발주량의 68%가 이중 연료 추진 방식으로 전환되었습니다.
* 석탄에서 가스로의 전환에 따른 아시아 LNG 수요 증가: 일본과 한국은 2024년 1억 2,200만 톤을 수입하여 전력 공급을 확보했습니다. 태국, 베트남, 필리핀 등 동남아시아는 석탄 발전소를 폐쇄하면서 2030년까지 3,500만 톤의 LNG 수입을 예상합니다. 중국의 2024년 수입 감소는 일시적인 것으로 보이며, 2026년 이후 두 자릿수 가스 성장 목표가 LNG 수요를 다시 견인할 것입니다.
* 노후 증기 터빈 선박의 선대 교체: 2024년 기준 약 120척의 증기 터빈 운반선이 20년 이상 운항하여 보험료가 60% 상승하고 드라이 도크 주기가 단축되었습니다. 이들 선박은 이중 연료 선박보다 연료 소모량이 30% 높아 연간 400만 달러의 추가 비용이 발생합니다. 일본 선사들은 2025년에서 2027년 사이에 18척의 노후 선박을 퇴역시키고 Mark III Flex+ 대체 선박을 발주할 계획입니다.
* 수소 준비 봉쇄 시스템 개조: 유럽과 일본을 중심으로 수소 준비 봉쇄 시스템 개조에 대한 관심이 증가하고 있으며, 이는 장기적으로 LNG 운반선의 가치를 높일 수 있습니다.
* AI 기반 항해 최적화를 통한 증발 가스 손실 감소: AI 기반 항해 최적화 기술은 증발 가스 손실을 줄여 단기적으로 운항 효율성을 높이고 있습니다.
성장 제약 요인:
* 조선소 슬롯 부족 및 비용 인플레이션: 한국과 중국 조선소에 집중된 수주잔고는 신조선 건조 슬롯 부족과 건조 비용 상승을 야기하여 시장 성장을 제약합니다.
* 선대 50% 수주잔고로 인한 공급 과잉 위험:이는 향후 용선료 하락 압력으로 작용하여 시장의 불확실성을 증대시키고 수익성을 저해할 수 있습니다.
* 환경 규제 강화 및 대체 연료 전환의 불확실성: IMO의 온실가스 감축 목표 강화는 LNG 운반선 시장에 새로운 도전을 제시하며, 암모니아, 메탄올 등 대체 연료로의 전환에 대한 불확실성은 선사들의 투자 결정을 어렵게 합니다.
시장 기회:
* 글로벌 LNG 수요 증가: 유럽의 러시아산 가스 의존도 감소 노력과 아시아 신흥국의 에너지 수요 증가는 장기적으로 LNG 운반선 수요를 견인할 것입니다.
* 노후 선박 교체 수요: 엄격해지는 환경 규제와 노후 선박의 운항 효율성 저하로 인해 신조선으로의 교체 수요가 지속적으로 발생할 것입니다.
* 기술 발전 및 혁신: AI 기반 최적화, 수소 준비 시스템 등 신기술 도입은 운항 효율성을 높이고 환경 규제에 대응하는 데 기여하며 새로운 시장 기회를 창출합니다.
시장 과제:
* 지정학적 위험 및 에너지 안보: 러시아-우크라이나 전쟁과 같은 지정학적 갈등은 에너지 시장의 변동성을 키우고 LNG 운반선 시장에 예측 불가능한 영향을 미 미칠 수 있습니다.
* 탄소 중립 목표 달성 압력: 해운 산업 전반에 걸쳐 탄소 중립 목표 달성에 대한 압력이 커지면서, LNG 운반선 역시 장기적으로는 더 친환경적인 솔루션을 모색해야 하는 과제에 직면해 있습니다.
본 보고서는 액화천연가스(LNG) 운반선 시장에 대한 심층 분석 및 전망을 제공합니다. LNG 운반선은 냉각 탱크에 액화천연가스를 운송하도록 설계된 선박으로, 기존 선박 대비 온실가스 배출량이 적다는 특징이 있습니다. 본 보고서는 격납 방식, 추진 방식, 선박 용량, 용선 유형, 최종 사용자 및 지역별로 시장을 세분화하여 분석하며, 각 부문의 시장 규모와 예측치를 USD 억 달러 기준으로 제시합니다.
1. 시장 개요 및 성장 전망
글로벌 LNG 운반선 시장은 2026년 166.2억 달러에서 2031년 231.9억 달러 규모로 성장할 것으로 예측되며, 연평균 성장률(CAGR)은 6.89%에 달할 것으로 전망됩니다.
2. 시장 동인
주요 시장 성장 동인은 다음과 같습니다:
* 카타르 및 카타르가스(Qatargas)의 장기 용선 계약 급증
* IMO EEXI 및 CII 규제 준수를 위한 신조선 발주 증가
* 석탄에서 가스로의 전환에 따른 아시아 LNG 수요 상승
* 노후 증기터빈 선박의 교체 수요
* 수소 운송 준비가 가능한 격납 시스템 개조
* AI 기반 항해 최적화를 통한 증발 가스 손실 감소
3. 시장 제약 요인
반면, 시장 성장을 저해하는 요인으로는 다음이 있습니다:
* 조선소 슬롯 부족 및 건조 비용 인플레이션
* 전체 선대의 50%가 발주된 상태로 인한 공급 과잉 위험
* 2027년 이후 강화될 메탄 슬립(Methane-slip) 규제
* 호르무즈 해협의 지정학적 위험
4. 시장 세분화별 주요 특징
* 격납 방식: 멤브레인(Membrane) 시스템은 높은 용적 효율성과 낮은 증발 가스율 덕분에 2025년 기준 70.8%의 점유율로 가장 널리 사용됩니다.
* 추진 방식: X-DF 이중 연료 엔진은 증기터빈 대비 연료 소비를 25% 절감하고 IMO EEXI 및 CII 배출 규제를 충족하여 신조 LNG 운반선에서 인기가 높아지고 있습니다.
* 선박 용량: 18만~22만 m³급 선박은 규모의 경제와 대부분의 수입 터미널 접근성을 균형 있게 제공하여 2025년 선대 점유율의 45%를 차지했습니다.
* 최종 사용자: LNG 벙커링 서비스 제공업체 부문은 IMO 황산화물 배출 규제 및 가스 연료 선박 증가에 힘입어 연평균 8.9%의 높은 성장률을 보입니다.
* 지역별: 아시아 태평양 지역은 일본, 한국 및 동남아시아 신흥국의 수입 증가에 힘입어 연평균 7.3%의 가장 높은 성장률을 기록하며 2031년까지 LNG 운반선 수요를 주도할 것으로 예상됩니다.
5. 경쟁 환경
보고서는 시장 집중도, M&A, 파트너십 등 전략적 움직임, 주요 기업의 시장 점유율 분석을 포함합니다. 삼성중공업, 현대삼호중공업, 대우조선해양, 현대중공업, 가와사키중공업, 미쓰비시중공업, 후동중화조선그룹 등 주요 조선사와 Royal Dutch Shell, Nippon Yusen Kabushiki Kaisha (NYK Line), Mitsui O.S.K. Lines Ltd (MOL), Qatar Gas Transport Co. (Nakilat) 등 주요 운송 및 운영 기업들의 프로필이 상세히 다루어집니다.
6. 기타 분석
본 보고서는 연구 방법론, 공급망 분석, 규제 환경, 기술 전망, 포터의 5가지 경쟁 요인 분석, 시장 기회 및 미래 전망 등 포괄적인 내용을 포함하고 있습니다.
1. 서론
- 1.1 연구 가정 & 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 카타르/카타르가스 장기 용선 계약 급증
- 4.2.2 IMO EEXI & CII 준수로 신조 발주 선호
- 4.2.3 석탄에서 가스로의 전환 속 아시아 LNG 수요 증가
- 4.2.4 노후 증기터빈 선박으로 인한 선대 교체
- 4.2.5 수소 준비형 격납 개조
- 4.2.6 AI 기반 항해 최적화로 증발 손실 감소
- 4.3 시장 제약
- 4.3.1 조선소 슬롯 부족 & 비용 인플레이션
- 4.3.2 선대 50% 발주로 인한 공급 과잉 위험
- 4.3.3 2027년 이후 메탄 슬립 규제 강화
- 4.3.4 호르무즈 해협 지정학적 병목 위험
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급자의 교섭력
- 4.7.2 소비자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체 제품 & 서비스의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 & 성장 예측
- 5.1 격납 유형별
- 5.1.1 모스
- 5.1.2 멤브레인
- 5.1.3 각형 A형
- 5.1.4 각형 B형
- 5.2 추진 유형별
- 5.2.1 증기 터빈
- 5.2.2 DFDE/TFDE
- 5.2.3 저속 디젤 + 렐리크
- 5.2.4 ME-GI
- 5.2.5 X-DF 2행정
- 5.2.6 하이브리드 STaGE
- 5.3 선박 용량별
- 5.3.1 140k m3 이하
- 5.3.2 140k ~ 180k m3
- 5.3.3 180k ~ 220k m3
- 5.3.4 220k m3 초과
- 5.4 용선 유형별
- 5.4.1 정기 용선
- 5.4.2 스팟/항해 용선
- 5.4.3 나용선
- 5.5 최종 사용자별
- 5.5.1 LNG 생산자
- 5.5.2 포트폴리오 플레이어 및 트레이더
- 5.5.3 유틸리티 및 IPP
- 5.5.4 FSRU/FLNG 운영자
- 5.5.5 LNG 벙커링 서비스 제공업체
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 프랑스
- 5.6.2.3 스페인
- 5.6.2.4 영국
- 5.6.2.5 러시아
- 5.6.2.6 노르웨이
- 5.6.2.7 기타 유럽
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 인도
- 5.6.3.3 일본
- 5.6.3.4 대한민국
- 5.6.3.5 아세안 국가
- 5.6.3.6 호주 및 뉴질랜드
- 5.6.3.7 기타 아시아 태평양
- 5.6.4 남미
- 5.6.4.1 브라질
- 5.6.4.2 아르헨티나
- 5.6.4.3 페루
- 5.6.4.4 기타 남미
- 5.6.5 중동 및 아프리카
- 5.6.5.1 사우디아라비아
- 5.6.5.2 아랍에미리트
- 5.6.5.3 카타르
- 5.6.5.4 남아프리카 공화국
- 5.6.5.5 나이지리아
- 5.6.5.6 이집트
- 5.6.5.7 앙골라
- 5.6.5.8 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 현황(가능한 경우), 전략 정보, 제품 및 서비스, 최근 동향 포함)
- 6.4.1 Samsung Heavy Industries Co. Ltd
- 6.4.2 Hyundai Samho Heavy Industries Co. Ltd
- 6.4.3 Daewoo Shipbuilding & Marine Engineering Co. Ltd
- 6.4.4 Hyundai Heavy Industries Co. Ltd
- 6.4.5 Kawasaki Heavy Industries Ltd
- 6.4.6 Mitsubishi Heavy Industries Ltd
- 6.4.7 Hudong-Zhonghua Shipbuilding Group
- 6.4.8 China Merchants Heavy Industry
- 6.4.9 Japan Marine United Corporation
- 6.4.10 HJ Shipbuilding & Construction Co. Ltd
- 6.4.11 STX Offshore & Shipbuilding Co. Ltd
- 6.4.12 Royal Dutch Shell plc
- 6.4.13 Nippon Yusen Kabushiki Kaisha (NYK Line)
- 6.4.14 Mitsui O.S.K. Lines Ltd (MOL)
- 6.4.15 Maran Gas Maritime Inc.
- 6.4.16 Seapeak LLC
- 6.4.17 Golar LNG Ltd
- 6.4.18 GasLog Ltd
- 6.4.19 Qatar Gas Transport Co. (Nakilat)
- 6.4.20 BW LPG Ltd
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
LNG 운반선은 액화천연가스(LNG)를 해상으로 운송하는 특수 목적 선박입니다. 천연가스를 영하 162도(°C)의 극저온으로 냉각하여 액화시키면 부피가 약 1/600로 줄어들어 대량 운송이 가능해집니다. 이는 전 세계 에너지 공급망의 핵심적인 역할을 수행하며, 고도의 기술력과 안전성이 요구되는 고부가가치 선박으로 분류됩니다.
LNG 운반선의 종류는 주로 화물창의 형태에 따라 구분됩니다. 대표적으로는 구형 독립 탱크를 사용하는 모스(Moss)형과 선체 내부에 얇은 금속막과 단열재를 설치하는 멤브레인(Membrane)형이 있습니다. 모스형은 구조가 단순하고 유지보수가 용이하나, 갑판 위로 돌출되어 공간 효율성이 다소 떨어지는 단점이 있습니다. 반면, 멤브레인형은 화물창이 선체 구조의 일부를 형성하여 공간 효율성이 뛰어나고 시야 확보에 유리하여 현재 대부분의 신조선에 적용되고 있습니다. 멤브레인형은 다시 프랑스 GTT사의 기술인 Mark III와 NO96 방식으로 나뉩니다. 추진 방식에 따라서는 전통적인 증기터빈 방식 외에 LNG와 벙커C유를 함께 사용하는 이중연료 추진 엔진(DFDE, ME-GI, X-DF 등)이 주류를 이루고 있으며, 이는 연료 효율성 증대와 환경 규제 대응에 필수적인 요소입니다. 선박의 크기는 일반적으로 125,000 CBM(입방미터)에서 266,000 CBM 이상의 대형 선박까지 다양합니다.
LNG 운반선의 주된 용도는 천연가스 생산지에서 소비지로의 안정적인 해상 운송입니다. 이는 각국의 에너지 안보를 확보하고, 전 세계적인 천연가스 수요에 대응하는 데 필수적인 역할을 합니다. 또한, 최근에는 선박 연료로 LNG를 사용하는 LNG 벙커링 시장이 확대됨에 따라, LNG 운반선은 이러한 벙커링 인프라 구축에도 기여하고 있습니다.
관련 기술로는 극저온 환경을 유지하는 화물창 설계 및 건조 기술이 가장 중요합니다. 이는 영하 162도의 온도를 안정적으로 유지하고, 운항 중 발생하는 슬로싱(Sloshing) 현상으로 인한 충격을 견딜 수 있도록 설계되어야 합니다. 고성능 단열재 기술과 화물창 내부의 온도, 압력, 레벨을 정밀하게 모니터링하고 제어하는 화물 관리 시스템 또한 핵심 기술입니다. 특히, 운항 중 자연적으로 발생하는 증발가스(Boil-Off Gas, BOG)를 재액화하여 화물창으로 돌려보내거나 추진 연료로 사용하는 증발가스 재액화 시스템은 연료 효율성을 극대화하고 환경 규제에 대응하는 데 필수적입니다. 이중연료 추진 엔진 기술은 LNG를 주 연료로 사용하여 온실가스 배출을 줄이는 친환경 운항을 가능하게 합니다. 이 외에도 가스 누출 감지, 비상 차단, 화재 진압 등 고도의 안전 기술이 집약되어 있습니다.
시장 배경을 살펴보면, 전 세계적인 탄소 중립 정책과 환경 규제 강화로 인해 석탄 및 석유를 대체하는 친환경 에너지원으로서 천연가스의 수요가 지속적으로 증가하고 있습니다. 특히, 러시아-우크라이나 전쟁 이후 유럽을 중심으로 에너지 안보의 중요성이 부각되면서, 러시아산 파이프라인 가스 의존도를 줄이고 미국 등으로부터의 LNG 수입을 늘리려는 움직임이 활발해졌습니다. 이는 LNG 운반선 발주량 증가의 주요 동인이 되고 있습니다. 한국 조선사들은 이러한 LNG 운반선 시장에서 압도적인 기술력과 건조 경험을 바탕으로 전 세계 발주량의 상당 부분을 수주하며 시장을 선도하고 있습니다. 국제해사기구(IMO)의 온실가스 배출 규제 강화 또한 LNG 추진선 및 BOG 재액화 시스템 탑재 선박의 수요를 견인하고 있습니다.
미래 전망은 매우 긍정적입니다. 에너지 전환 가속화와 신흥국의 에너지 수요 증가로 인해 LNG 운반선 발주는 지속될 것으로 예상됩니다. 기술적으로는 암모니아, 수소 등 차세대 친환경 연료 추진선 개발과 함께 LNG 운반선 자체도 더욱 효율적이고 친환경적인 방향으로 발전할 것입니다. 디지털화 및 자율 운항 기술의 도입은 운항 효율성과 안전성을 더욱 향상시킬 것입니다. 또한, FLNG(부유식 LNG 생산·저장·하역 설비), FSRU(부유식 LNG 저장·재기화 설비)와 같은 해상 LNG 인프라와 연계된 특수 목적선 수요도 증가할 것으로 보입니다. 중국 등 후발 주자들의 추격이 예상되지만, 한국 조선사들은 극저온 화물창 기술, 친환경 추진 기술 등 고부가가치 선박 건조 역량을 바탕으로 기술 초격차를 유지하며 시장을 선도해 나갈 것으로 전망됩니다. LNG 운반선은 앞으로도 글로벌 에너지 안보와 친환경 에너지 전환의 핵심적인 역할을 수행할 것입니다.