❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
마그네슘 합금 시장 규모, 성장 및 동향 연구 보고서 – 2031년
# 시장 개요 및 주요 통계
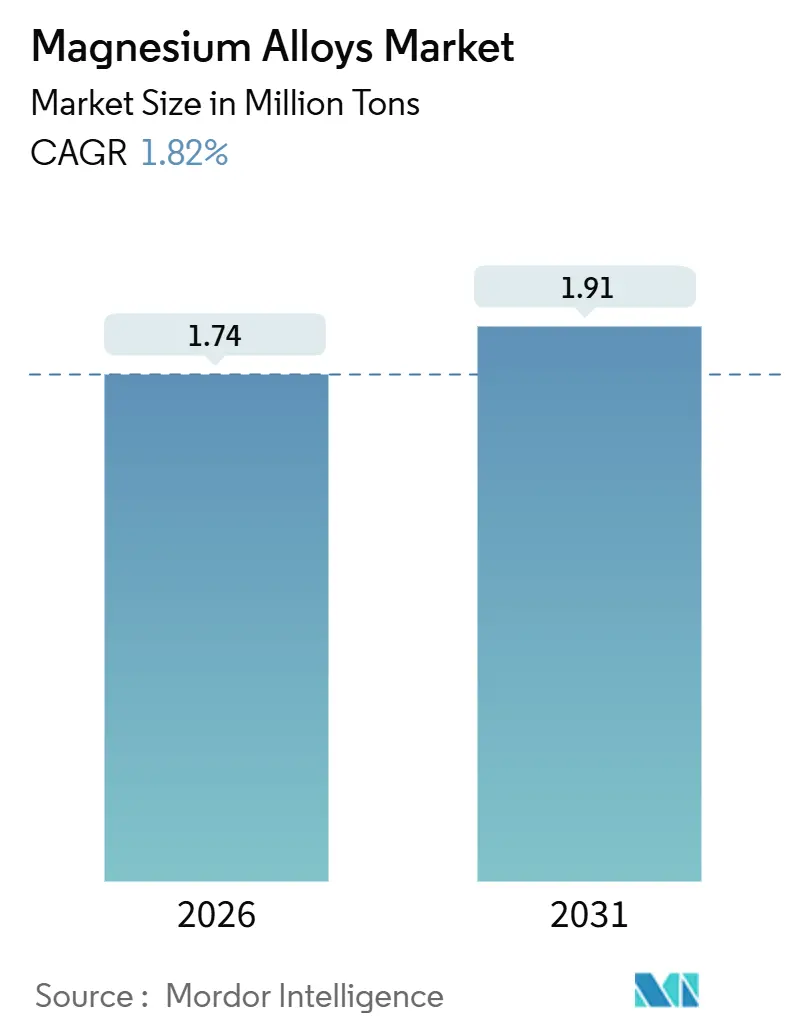
마그네슘 합금 시장은 2026년 174만 톤에서 2031년 191만 톤으로 성장할 것으로 예상되며, 예측 기간(2026-2031년) 동안 연평균 1.82%의 성장률을 기록할 것으로 전망됩니다. 이 시장은 기존의 다이캐스팅 파워트레인 사용이 정체되는 반면, 전기차 차체 구조 및 생체 흡수성 고정 장치에 사용되는 가공 압출재에 대한 수요가 급증하면서 성장이 재편되고 있습니다.
주요 시장 통계:
* 연구 기간: 2021년 – 2031년
* 2026년 시장 규모: 174만 톤
* 2031년 시장 규모: 191만 톤
* 연평균 성장률 (2026-2031): 1.82%
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 중간
# 시장 분석 및 주요 동인
마그네슘 합금 시장은 규제에 따른 경량화 의무, EU의 엄격한 차량 평균 CO₂ 배출량 상한선, 그리고 2025년 미국 FDA의 다수 혁신 의료기기 지정 등으로 인해 자본이 마그네슘 가공 라인, 적층 제조 분말, 폐쇄 루프 스크랩 재활용 인프라로 유입되고 있습니다. 자동차 제조업체들은 6xxx 시리즈 알루미늄을 AZ 시리즈 마그네슘 프로파일로 신속하게 대체하여 상당한 질량 감소를 달성하고 있습니다. 동시에 정형외과 의사들은 WE43 나사 및 스텐트를 채택하여 고가의 재수술 필요성을 크게 줄이고 있습니다. 아시아 태평양 지역의 주요 공급 시장 지배력과 노르웨이의 선구적인 스크랩 회수 이니셔티브가 결합되어 마그네슘 합금 시장에 이중적이지만 수익성 있는 환경을 조성하고 있습니다.
주요 성장 동인:
1. 전기차(EV) 경량화 의무 증가 (CAGR에 0.6% 영향):
전기차는 내연기관차보다 무거워 주행거리 확보를 위해 구조적 경량화가 필수적입니다. 중국의 2027년 신에너지차 의무 규정은 CLTC 기준 최소 500km의 주행거리를 요구하며, 이는 차체(body-in-white) 중량 감소를 사실상 의무화합니다. 마그네슘 압출재와 메가캐스트 서브프레임을 활용하면 알루미늄보다 가벼워 배터리 용량을 늘리지 않고도 목표를 달성할 수 있습니다. AZ31B 프런트 엔드 캐리어의 ISO 16220 부식 테스트 표준 인증은 자격 부여 기간을 단축시켰습니다. 재활용 기술의 발전은 마그네슘 합금의 광범위한 채택을 촉진하여 중급 모델까지 침투할 잠재력을 가지고 있습니다.
2. EU CO₂ 차량 평균 규제 강화 (CAGR에 0.4% 영향):
EU는 2025년까지 배출량 제한을 설정하고 2030년까지 점진적으로 강화할 예정이며, 이를 초과할 경우 벌금이 부과됩니다. 이는 경량화를 선택이 아닌 필수로 만들었습니다. 직접 냉각 주조 및 열 압출 ZK60 프로파일을 사용하면 200MPa 이상의 항복 강도를 유지하면서 부품 질량을 줄일 수 있습니다. Magna는 오스트리아에 새로운 라인을 구축하여 Audi PPE 섀시에 마그네슘을 공급하고 있습니다. 6가 크롬이 없는 코팅과 ISO 10074 인증은 REACH 규제 압력을 완화하고 공급업체 온보딩을 가속화하여 마그네슘 합금 시장의 성장 전망을 강화합니다.
3. 미국 FDA 승인으로 생체 흡수성 마그네슘 정형외과 고정 장치 수요 촉진 (CAGR에 0.3% 영향):
마그네슘 임플란트는 FDA의 혁신 의료기기 지정을 받았으며, 임상 시험에서 높은 유합률이 보고되어 임상적 신뢰를 높였습니다. 특정 기간 내에 산화되는 WE43 나사는 재수술 비용을 절감하는 데 도움이 됩니다. 원위 요골 골절 치료부터 척추 케이지 사용에 이르기까지 적용 범위가 확대되면서 의료 기기 분야의 마그네슘 합금 시장은 꾸준히 성장할 것으로 예상됩니다.
4. 5G 핸드셋 제조업체의 EMI 차폐를 위한 Mg-Li 주조 전환 (CAGR에 0.2% 영향):
밀리미터파 5G는 높은 차폐를 요구합니다. 삼성 갤럭시 S25 울트라는 LA141 미드프레임을 사용하여 두께를 줄이고 열 방출을 향상시켰습니다. 리튬 함량이 높은 합금의 항공 운송 제한으로 인해 OEM들은 더 안전한 LA43 등급을 테스트하고 있습니다. 이러한 등급은 효과적인 보호 기능을 제공하여 아시아 태평양 지역 핸드셋 공급망에서 마그네슘 합금의 광범위한 채택으로 이어지고 있습니다.
5. 폐쇄 루프 스크랩 재활용으로 마그네슘 합금의 실질 비용 절감 (CAGR에 0.3% 영향):
폐쇄 루프 스크랩 재활용은 마그네슘 합금의 실질적인 비용을 낮추는 데 기여합니다. 이는 전 세계적으로, 특히 노르웨이, 독일, 일본에서 초기 이점을 창출하고 있습니다.
# 주요 제약 요인
1. 습한 환경에서의 갈바닉 및 공식 부식 문제 (CAGR에 -0.4% 영향):
마그네슘의 낮은 전위(-2.37V)는 습한 환경에서 이종 금속 접합 시 갈바닉 및 공식 부식에 매우 취약하게 만듭니다. 플라즈마 전해 산화(PEO)가 염수 분무 수명을 연장할 수 있지만, 상당한 자본 지출이 필요합니다. 희토류 합금이 일부 이점을 제공하지만, 가격 변동성에 대한 취약성은 과제를 제기합니다. 결과적으로 부식은 주류 차량에 마그네슘 합금이 광범위하게 채택되는 것을 막는 주요 장애물로 남아 있습니다.
2. 알루미늄 및 티타늄 합금 대비 용접 취약성 (CAGR에 -0.2% 영향):
HCP 결정 구조의 제한된 슬립 시스템으로 인해 융접 시 취성 Mg17Al12가 생성되어 인장 연신율이 감소합니다. 마찰 교반 용접(Friction-stir welding)이 접합 효율을 높이지만, 고가의 cBN 공구 마모 비용이 발생합니다. 결과적으로 자동차 제조업체들은 접착 결합을 선호하거나 알루미늄으로 회귀하는 경향을 보여, 완전 용접 구조에서 마그네슘 합금의 즉각적인 추진력을 약화시키고 있습니다.
3. 고강도 6xxx 알루미늄 압출재가 충돌 관련 부품에서 마그네슘 대체 (CAGR에 -0.3% 영향):
IIHS 및 Euro NCAP 표준이 지배적인 북미 및 유럽 지역에서 고강도 6xxx 알루미늄 압출재는 충돌 관련 부품에서 마그네슘을 대체하며 시장 성장을 제약하고 있습니다.
# 세그먼트 분석
1. 합금 유형별: 주조 합금의 지배력 속 가공 합금의 성장
2025년 주조 합금이 68.17%의 점유율로 시장을 선도했지만, 복잡한 하우징에 대한 다이캐스팅 효율성을 반영합니다. 그럼에도 불구하고 가공 합금은 6.36%의 연평균 성장률로 빠르게 성장하고 있습니다. BMW의 Neue Klasse 플랫폼은 차량당 22kg의 압출 AZ31B 및 ZK60을 적용하여 리튬 이온 배터리 주행거리 최적화에 필수적인 경량화 이점을 강화할 것입니다. 자동차 외에도 헬리콥터 기어박스 하우징 및 UAV 프레임은 진동 감쇠를 위해 ZK60A 압출재를 지정하고 있어 마그네슘 합금 시장의 광범위한 다각화를 보여줍니다. 2025년에는 희토류가 없는 가공 합금 조성이 특허를 받아 공급 우려를 해소하고 재료 비용을 절감했습니다.
2. 가공 기술별: 다이캐스팅 선두, 적층 제조 급증
다이캐스팅은 45-90초의 사이클 시간과 수백만 회의 툴링 수명 덕분에 여전히 55.18%의 처리량을 차지합니다. 중국 OEM들은 2027년부터 대형 프레스 주문을 통해 단일 마그네슘 후방 언더바디를 시험할 예정입니다. 한편, Audi의 PPE에 공급하는 Magna의 오스트리아 신규 라인은 압출재의 시장 점유율을 높이고 있습니다. 적층 제조는 6.82%의 연평균 성장률로 가장 빠르게 성장하고 있습니다. EOS M290은 WE43을 사용하여 분말 베드에서 직접 고밀도 및 항복 강도를 달성하여 하중 지지 발목 플레이트에 적합합니다. 단조 및 분말 야금은 틈새 시장으로 남아 있지만, 헬리콥터 로터 허브 및 경량 자전거 크랭크 수요로 인해 마그네슘 합금 시장이 다양한 공정 전반에 걸쳐 다각화되고 있습니다.
3. 적용 분야별: 의료 임플란트가 자동차 구조물 추월
2025년 자동차 섀시 및 구조 부품이 적용량의 38.76%를 차지하며, 자동차 제조업체들이 프런트 엔드 모듈, 시트 프레임, 계기판 빔에 중점을 두었음을 보여줍니다. 여기서 마그네슘 다이캐스팅 및 압출재는 알루미늄 및 강철에 비해 상당한 경량화를 제공합니다. General Motors의 Ultium 전기 플랫폼(Cadillac Lyriq 및 GMC Hummer EV 지원)은 배터리 트레이 구조에 마그네슘 다이캐스팅을 통합하여 전체 알루미늄 설계보다 현저한 질량 감소를 달성했습니다. 파워트레인 및 구동계 부품(변속기 케이스, 오일 팬, 클러치 하우징 포함)도 상당한 비중을 차지했지만, 전기차의 부상으로 다단 변속기가 단계적으로 폐지되면서 이 부문은 압력을 받고 있습니다.
정형외과 및 심혈관 임플란트는 2031년까지 6.61% 성장할 것으로 예상되며, 가장 빠르게 성장하는 적용 분야로 주목받고 있습니다. 외과 의사들은 재수술 필요성을 없애고 환자 회복 시간을 단축하는 생체 흡수성 마그네슘 나사, 플레이트 및 스텐트를 점점 더 많이 사용하고 있습니다. Syntellix의 MAGNEZIX 압축 나사는 2024년 10월 FDA 승인을 받은 후 첫 해에 상당한 매출을 달성하며 미국 원위 요골 골절 시장에서 인기를 얻었습니다. 전자 기기 하우징(스마트폰, 노트북, 웨어러블 포함)도 상당한 비중을 차지했습니다. 이는 5G 핸드셋 제조업체들이 EMI 차폐 및 열 관리를 위해 마그네슘-리튬 다이캐스팅으로 전환한 데 크게 기인합니다. Apple의 2025년 10월에 새로 출시된 MacBook Pro 16인치는 알루미늄 유니바디를 유지하면서도 다이캐스팅 마그네슘 AZ91D 내부 섀시를 도입하여 기기 무게를 줄였습니다.
4. 최종 사용 산업별: 의료 기기가 성장 궤도 주도
2025년 자동차 및 운송 부문이 55.82%의 비중으로 시장을 선도했습니다. 이는 주로 경량화 의무와 전기차의 부상으로 인해 비구조 및 반구조 부품에 전통적인 강철 및 알루미늄에서 새로운 재료로 전환된 데 기인합니다. 그러나 의료 기기 부문은 2031년까지 7.22%의 연평균 성장률로 다른 모든 부문을 능가하고 있습니다. 이러한 급증은 마그네슘의 탄성 계수가 티타늄보다 피질골과 더 밀접하게 일치한다는 임상 결과에 의해 촉진됩니다. 이러한 일치는 스트레스 차폐를 줄이고 골 통합을 가속화합니다. Biotronik의 Magmaris 관상동맥 스캐폴드는 2025년 2월 FDA의 혁신 의료기기 지정을 받았으며, 12개월의 흡수 기간과 영구 약물 방출 스텐트보다 낮은 표적 병변 실패율을 자랑합니다. 2025년 미국 정형외과 임플란트 시장은 주로 외상 고정 나사, 플레이트 및 골수 내 못에 마그네슘 합금을 활용했습니다.
전자 제품은 2025년 최종 사용량에서 상당한 비중을 차지했습니다. 이는 전자기 차폐 및 열 전도성을 필요로 하는 스마트폰 및 노트북 하우징에 대한 수요에 의해 주도되었습니다. 2025년 12월에 공개된 Xiaomi의 Mi 15 Pro는 다이캐스팅 LA43 마그네슘-리튬 미드프레임을 특징으로 했습니다. 이 혁신은 5G 신호 강도를 높였을 뿐만 아니라 알루미늄 제품에 비해 기기의 작동 온도를 낮췄습니다. 항공우주 부문은 헬리콥터 변속기 하우징 및 UAV 기체에 중점을 두어 더 작은 비중을 차지했습니다. 여기서 마그네슘의 비강성은 알루미늄을 능가했습니다. 이러한 이점은 배터리 구동 드론의 비행거리 연장으로 이어집니다. 전동 공구, 스포츠 용품 및 산업 기계를 포함한 기타 산업은 통합된 점유율을 차지했습니다. Makita 및 DeWalt와 같은 무선 전동 공구 대기업들은 마그네슘 다이캐스팅 하우징을 채택했습니다. 이러한 변화는 공구 질량 감소로 이어져 인체 공학을 크게 향상시키고 장시간 사용 시 작업자 피로를 줄였습니다.
# 지역 분석
1. 아시아 태평양:
아시아 태평양 지역은 2025년 46.19%의 점유율로 시장을 주도하며, 2031년까지 6.87%의 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다. 2025년 중국의 Baowu는 새로운 생산 능력을 가동하고 주요 시장 점유율을 확고히 하면서 지배력을 강화했습니다. 한편, BYD의 Seal 세단은 이미 마그네슘 부품을 통합하고 있습니다. 일본의 Toyota와 Panasonic은 마그네슘-리튬 배터리 인클로저를 공동 개발하여 미래의 산업 간 시너지를 예고하고 있습니다. 한국의 주요 핸드셋 제조업체들은 2025년에 LA 합금을 확보하여 마그네슘 합금 시장의 공급-수요 격차를 효과적으로 해소했습니다.
2. 북미:
북미 시장 점유율은 Ford 및 GM과 같은 산업 거물과 WE43 나사의 의료 분야 채택 증가에 의해 크게 주도됩니다. US Magnesium의 Great Salt Lake 시설은 지정학적 불확실성에 대한 OEM의 완충 역할을 합니다. 의료 부문의 모멘텀을 강조하듯, Syntellix는 FDA 승인 1년 만에 원위 요골 고정 시장에서 점유율을 확보했습니다. 캐나다에서는 Bombardier와 CAE가 시뮬레이션 장비에 압출 ZK60을 활용하고 있으며, 멕시코 Guanajuato의 다이캐스터들은 Q5 e-tron 캐리어에 마그네슘을 적용하고 있습니다.
3. 유럽:
유럽은 엄격한 CO₂ 규제에 대응하고 있습니다. 2025년 독일은 Magna와 Hydro의 재활용 이니셔티브를 통해 탄소 발자국을 줄이며 상당한 양의 마그네슘을 소비했습니다. EU의 재활용 함량 의무는 OEM들이 2차 원료 계약으로 전환하도록 유도하여 마그네슘 합금 시장의 순환 경제에 대한 지역의 약속을 강화하고 있습니다.
4. 남미 및 중동/아프리카:
남미와 중동 및 아프리카는 아직 작은 시장이지만, 중요한 진전을 보이고 있습니다. 브라질의 INMETRO는 현지 표준을 ISO 16220과 조화시켜 국내 공급업체가 OEM에 공급할 수 있는 길을 열었습니다. 사우디아라비아는 2028년까지 Jubail 제련소를 공개하여 시장에 새로운 1차 생산 능력을 추가할 예정입니다.
# 경쟁 환경
마그네슘 합금 시장은 중간 정도의 파편화된 구조를 보입니다. 중국 국영 기업(SOE)은 서구 기업보다 낮은 가격을 제시하지만, 프리미엄 품질 제품 제공에 어려움을 겪고 있습니다. 한편, 특수 분말 공급업체들은 수익성 높은 적층 제조 시장을 목표로 분무기 생산을 늘리고 있습니다. 공정 제어 혁신은 경쟁 우위를 강화하고 있습니다. MAGONTEC의 인라인 X-ray CT 기술은 스크랩 비율을 줄였고, Dynacast의 플라즈마 전해 산화 라인은 코팅 부품의 리드 타임을 성공적으로 절반으로 단축했습니다. 특허 출원이 급증했으며, 주요 기업들이 상당한 비중을 차지하여 혁신이 가속화되는 추세를 보여줍니다. 그러나 고강도 알루미늄 및 탄소 복합재와의 경량화 예산 경쟁은 시장의 가격 결정력을 제약하고 있습니다.
주요 시장 참여자:
* Meridian Lightweight Technologies
* Dynacast
* Norsk Hydro ASA
* Baowu Magnesium Technology Co., Ltd.
* Luxfer MEL Technologies
# 최근 산업 동향
* 2025년 3월: Great Wall Motor와 Baowu Magnesium은 신에너지 차량용 경량 마그네슘 부품에 초점을 맞춘 공동 연구소를 설립했습니다.
* 2024년 12월: Baowu Magnesium과 Estun은 지능형 제조 분야에 특화된 최첨단 마그네슘 합금 로봇 플랫폼을 공개했습니다.
본 보고서는 마그네슘 합금 시장에 대한 포괄적인 분석을 제공합니다. 시장은 중량 기준 마그네슘 85% 이상을 함유하며, 구조적 또는 기능적 용도로 상업적으로 생산되는 주조 및 가공 등급을 포함합니다. 주요 최종 시장은 자동차, 항공우주, 전자, 의료 및 일반 엔지니어링 분야이며, 재합금되지 않은 재활용 스크랩 및 특수 마그네슘 화합물은 분석 범위에서 제외됩니다.
시장 성장의 주요 동인으로는 전기차(EV) 경량화 의무화로 인한 마그네슘 합금 수요 증가, EU의 CO₂ 차량 평균 규제 강화에 따른 가공 마그네슘 압출재 채택 가속화, 미국 FDA 승인으로 인한 생체 흡수성 마그네슘 정형외과용 고정재 수요 촉진, 5G 핸드셋 제조업체의 EMI 차폐용 마그네슘-리튬 주조 전환, 그리고 폐쇄 루프 스크랩 재활용을 통한 마그네슘 합금의 실질적인 비용 절감 등이 있습니다.
반면, 습한 환경에서의 갈바닉 및 공식(pitting) 부식 문제, 알루미늄 및 티타늄 합금 대비 용접 취약성, 그리고 충돌 관련 부품에서 고강도 6xxx 알루미늄 압출재로의 대체 현상이 시장 성장을 제약하는 요인으로 작용합니다.
보고서는 합금 유형(주조, 가공), 가공 기술(다이캐스팅, 압출, 단조, 분말 야금, 적층 제조 원료), 응용 분야(차체 및 구조 부품, 파워트레인 및 구동계 부품, 자동차 내외장 부품, 전자 기기 하우징, 정형외과 및 심혈관 임플란트 등), 최종 사용 산업(자동차, 항공우주, 전자, 의료 등), 그리고 지역별(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)로 시장을 세분화하여 분석합니다.
주요 예측에 따르면, 2031년까지 전 세계 마그네슘 합금 수요는 191만 톤에 달할 것으로 예측되며, 2026년부터 2031년까지 연평균 성장률(CAGR) 1.82%를 기록할 전망입니다. 특히, 전기차 구조에 통합되면서 가공 압출재가 6.36%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 의료 분야에서는 FDA 승인된 WE43 나사가 18개월 이내에 생체 흡수되어 재수술 필요성을 없애고 94%의 유합률을 보여 마그네슘 임플란트의 인기가 높아지고 있습니다. 아시아 태평양 지역은 2025년 중국의 신규 시설 가동으로 공급 지배력을 더욱 강화했습니다. 자동차 구조용으로 마그네슘 합금 채택을 제한하는 가장 큰 요인은 습한 해안 지역에서의 갈바닉 부식으로, 이는 고비용의 코팅을 필요로 합니다.
본 보고서는 1차 및 2차 조사를 포함하는 엄격한 연구 방법론을 채택하고 있으며, 시장 규모 산정 및 예측은 상향식 및 하향식 접근 방식, 주요 변수 분석, 다변량 회귀 및 시나리오 분석을 통해 이루어졌습니다. Mordor Intelligence의 분석은 자체 소비량 및 가공 제품을 포함하고 연간 업데이트를 통해 다른 보고서 대비 투명성과 신뢰성을 확보하고 있습니다.
경쟁 환경 분석은 시장 집중도, 주요 기업의 전략적 움직임 및 시장 점유율을 다루며, AE Group, Norsk Hydro ASA, US Magnesium LLC 등 주요 기업들의 프로필을 포함합니다. 미래 전망에서는 미개척 시장(White-Space) 및 미충족 수요(Unmet-Need) 평가와 3D 프린팅 및 적층 제조의 증가가 주요 기회 요인으로 제시됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 의무적인 EV 경량화 의무가 마그네슘 합금 수요를 촉진
- 4.2.2 EU CO₂ 차량 평균 규제가 단조 마그네슘 압출재 채택을 가속화
- 4.2.3 미국 FDA 승인이 생체 흡수성 마그네슘 정형외과 고정 장치 수요를 촉진
- 4.2.4 5G 휴대폰 제조업체, EMI 차폐를 위해 Mg-Li 주조로 전환
- 4.2.5 폐쇄 루프 스크랩 재활용이 마그네슘 합금의 실질 비용을 절감
- 4.3 시장 제약
- 4.3.1 습한 환경에서의 갈바닉 및 공식 부식 문제
- 4.3.2 알루미늄 및 티타늄 합금 대비 용접 취성
- 4.3.3 고강도 6xxx 알루미늄 압출재가 충돌 관련 부품에서 마그네슘을 대체
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 협상력
- 4.5.2 소비자의 협상력
- 4.5.3 신규 진입자의 위협
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (물량)
- 5.1 합금 유형별
- 5.1.1 주조 합금
- 5.1.2 단조 합금
- 5.2 가공 기술별
- 5.2.1 다이캐스팅
- 5.2.2 압출
- 5.2.3 단조
- 5.2.4 분말 야금
- 5.2.5 적층 제조 원료
- 5.3 용도별
- 5.3.1 섀시 및 구조 부품
- 5.3.2 파워트레인 및 구동계 부품
- 5.3.3 자동차 내외장 부품
- 5.3.4 전자 기기 하우징
- 5.3.5 정형외과 및 심혈관 임플란트
- 5.3.6 기타
- 5.4 최종 사용 산업별
- 5.4.1 자동차
- 5.4.2 항공우주
- 5.4.3 전자
- 5.4.4 의료
- 5.4.5 기타 최종 사용자 산업
- 5.5 지역별
- 5.5.1 아시아 태평양
- 5.5.1.1 중국
- 5.5.1.2 인도
- 5.5.1.3 일본
- 5.5.1.4 대한민국
- 5.5.1.5 기타 아시아
- 5.5.2 북미
- 5.5.2.1 미국
- 5.5.2.2 캐나다
- 5.5.2.3 멕시코
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 기타 유럽
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 사우디아라비아
- 5.5.5.2 남아프리카
- 5.5.5.3 기타 중동 및 아프리카
- 5.5.1 아시아 태평양
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율(%)/순위 분석
- 6.4 기업 프로필 {(글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 포함)}
- 6.4.1 AE Group
- 6.4.2 AMACOR
- 6.4.3 Baowu Magnesium Technology Co., Ltd.
- 6.4.4 Dead Sea Magnesium Ltd.
- 6.4.5 Dynacast
- 6.4.6 Fugu County Industrial Magnesium Ltd.
- 6.4.7 ICL
- 6.4.8 Ka Shui International Holdings Ltd
- 6.4.9 Luxfer MEL Technologies
- 6.4.10 MAGONTEC Group
- 6.4.11 Meridian Lightweight Technologies
- 6.4.12 m-tec powder GmbH
- 6.4.13 NIPPON KINZOKU co.,ltd.
- 6.4.14 Norsk Hydro ASA
- 6.4.15 Rima Group
- 6.4.16 Shanghai Regal Metal Materials Co., Ltd.
- 6.4.17 Shanxi Yinguang Huasheng Magnesium Industry Co., LTD
- 6.4.18 Smiths Advanced Metals
- 6.4.19 US Magnesium LLC
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
마그네슘 합금은 마그네슘(Mg)을 주성분으로 하여 알루미늄, 아연, 망간, 희토류 원소 등 다양한 금속 원소를 첨가하여 제조되는 합금입니다. 이는 순수 마그네슘의 낮은 강도, 내식성, 가공성 등의 단점을 보완하고, 경량성이라는 고유의 장점을 극대화하여 기계적, 물리적, 화학적 특성을 개선한 소재입니다. 마그네슘은 실용 금속 중 가장 가벼운 금속으로, 마그네슘 합금은 높은 비강도(밀도 대비 강도), 우수한 진동 흡수성, 전자기 차폐성, 그리고 높은 재활용성을 특징으로 합니다. 이러한 특성 덕분에 다양한 산업 분야에서 경량화 및 성능 향상을 위한 핵심 소재로 주목받고 있습니다.
마그네슘 합금의 종류는 첨가되는 합금 원소의 종류와 비율에 따라 다양하게 분류됩니다. 대표적으로는 알루미늄(Al)과 아연(Zn)이 첨가된 Mg-Al-Zn 계열(AZ 시리즈, 예: AZ91, AZ31)이 가장 널리 사용되며, 우수한 주조성과 적절한 강도를 가집니다. 망간(Mn)이 첨가된 Mg-Mn 계열(M 시리즈)은 내식성이 우수하고 용접성이 양호합니다. 아연(Zn)과 지르코늄(Zr)이 첨가된 Mg-Zn-Zr 계열(ZK 시리즈)은 고강도 특성을 보입니다. 또한, 희토류 원소(RE)가 첨가된 Mg-RE 계열(WE, EV 시리즈)은 고온 강도와 크리프 저항성이 뛰어나 항공우주 및 고온 환경 부품에 적합합니다. 리튬(Li)이 첨가된 Mg-Li 계열은 초경량 합금으로, 밀도가 매우 낮아 극한의 경량화가 요구되는 분야에 활용됩니다. 가공 방법에 따라서는 다이캐스팅, 샌드캐스팅 등으로 제조되는 주조 합금과 압출, 단조, 압연 등으로 제조되는 가공 합금으로 구분됩니다.
마그네슘 합금은 그 우수한 특성으로 인해 다양한 산업 분야에서 폭넓게 활용되고 있습니다. 자동차 산업에서는 차체 부품(엔진 블록, 변속기 케이스, 스티어링 휠, 시트 프레임, 도어 내부 패널 등)의 경량화를 통해 연비 향상 및 배기가스 감소에 기여합니다. 항공우주 산업에서는 항공기 구조 부품, 헬리콥터 부품, 위성 부품 등에 적용되어 기체의 무게를 줄이고 성능을 향상시킵니다. 전자제품 분야에서는 노트북, 휴대폰, 태블릿 PC 케이스, 카메라 바디, 드론 프레임 등에 사용되어 제품의 경량화, 슬림화, 방열 성능 및 전자기 차폐 기능을 제공합니다. 스포츠 및 레저 용품으로는 자전거 프레임, 골프채 헤드, 등산 장비 등에 적용되어 사용자의 편의성을 높입니다. 최근에는 생체 적합성과 생분해성을 활용하여 골절 치료용 스크류, 스텐트 등 의료용 생체 흡수성 임플란트 분야에서도 연구 및 적용이 활발히 이루어지고 있습니다.
마그네슘 합금의 활용을 확대하기 위한 관련 기술 개발 또한 활발히 진행되고 있습니다. 합금 개발 측면에서는 고강도, 고연성, 내식성, 고온 특성을 개선하기 위한 신합금 개발이 지속되고 있으며, 특히 희토류 원소 외에 칼슘, 스트론튬 등 다양한 원소를 활용한 합금 연구가 주목받고 있습니다. 제조 공정 기술로는 고압 다이캐스팅, 저압 다이캐스팅, 틱소몰딩, 반용융 주조 등 정밀 주조 기술과 압출, 단조, 압연 등 소성 가공 기술이 고도화되고 있습니다. 마그네슘 합금의 가장 큰 단점 중 하나인 낮은 내식성과 내마모성을 개선하기 위한 표면 처리 기술도 중요합니다. 아노다이징, 플라즈마 전해 산화(PEO), 코팅(PVD, CVD), 도금 등 다양한 표면 처리 기술이 개발 및 적용되고 있습니다. 또한, 레이저 용접, 마찰 교반 용접(FSW) 등 고품질 용접 기술과 스크랩 재활용 및 합금 성분 조절 기술을 통한 자원 효율성 증대 노력도 이어지고 있습니다.
마그네슘 합금 시장은 글로벌 환경 규제 강화와 경량화 요구 증대에 힘입어 지속적인 성장을 보이고 있습니다. 특히 자동차 산업의 연비 규제 강화와 전기차 및 자율주행차 시장의 성장은 마그네슘 합금 수요를 견인하는 주요 동력입니다. 전기차의 경우 배터리 무게를 상쇄하고 주행거리를 확보하기 위한 경량 소재의 필요성이 더욱 커지고 있습니다. IT 기기 및 웨어러블 기기의 경량화, 슬림화 추세 또한 시장 성장에 기여하고 있습니다. 그러나 마그네슘 합금은 상대적으로 높은 재료비, 낮은 내식성 및 내마모성, 낮은 상온 성형성, 그리고 분말 및 칩 형태에서의 화재 위험성 등 해결해야 할 과제들을 안고 있습니다. 현재 중국이 마그네슘 생산 및 소비에서 큰 비중을 차지하고 있으며, 북미, 유럽, 일본 등에서는 고부가가치 합금 및 가공 기술 개발에 집중하고 있습니다.
미래 마그네슘 합금 시장은 더욱 고도화된 기술과 함께 성장할 것으로 전망됩니다. 고강도, 고연성, 고내식성, 고온 특성을 갖는 차세대 마그네슘 합금 개발이 지속될 것이며, 특히 희토류 원소를 활용한 합금과 비희토류 기반 합금 연구가 활발히 진행될 것입니다. 제조 공정 측면에서는 3D 프린팅(적층 제조) 기술을 활용한 복잡 형상 부품 제조가 확대되고, 스마트 팩토리 도입을 통해 생산 효율성이 증대될 것입니다. 환경 친화적이고 고성능의 표면 처리 기술 개발 또한 중요한 과제로 남아 있습니다. 적용 분야는 전기차 배터리 케이스, 충돌 에너지 흡수 부품, 의료용 생체 재료, 수소 저장 재료 등 신규 시장으로 더욱 확장될 것입니다. 궁극적으로 마그네슘 합금은 경량화 및 재활용성을 통해 탄소 중립 목표 달성에 기여하는 핵심 소재로 자리매김하며, 지속 가능한 미래 사회를 위한 중요한 역할을 수행할 것으로 기대됩니다.