❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
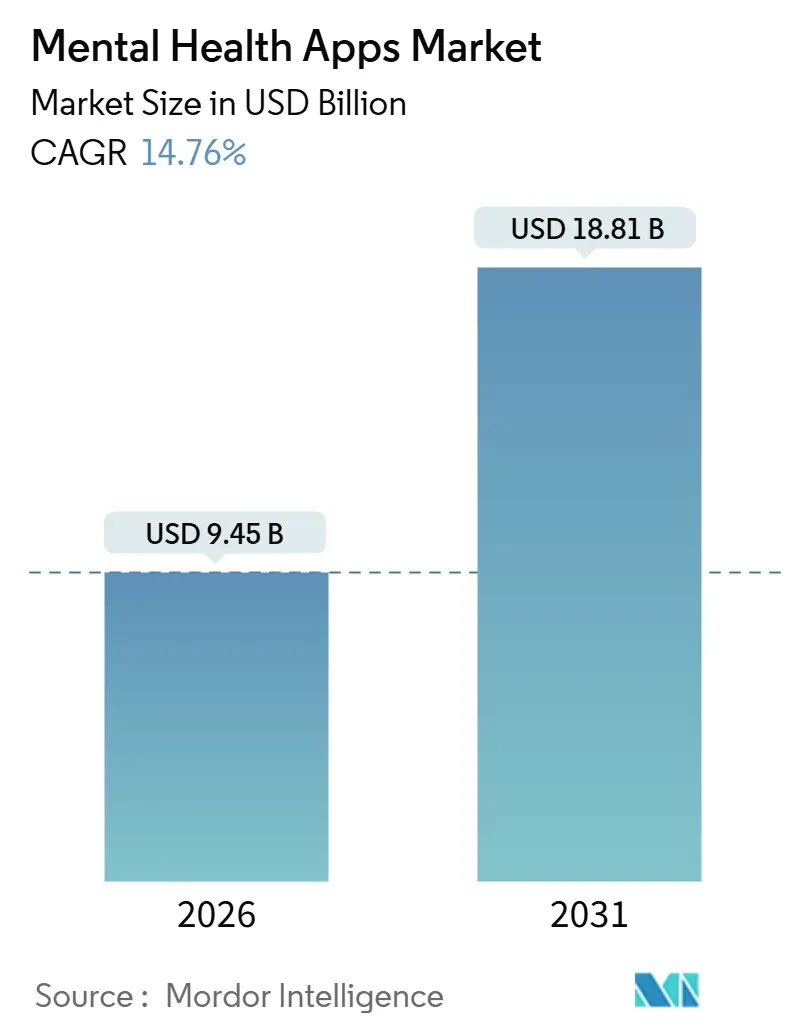
정신 건강 앱 시장은 2026년 94억 5천만 달러에서 2031년 188억 1천만 달러로 성장할 것으로 예상되며, 예측 기간(2026-2031) 동안 연평균 성장률(CAGR) 14.76%를 기록할 전망입니다. 북미가 가장 큰 시장을 형성하고 있으며, 아시아 태평양 지역이 가장 빠르게 성장할 것으로 예측됩니다. 현재 시장 집중도는 낮은 편입니다.
시장 분석 및 주요 동인
정신 건강 앱 시장의 성장은 여러 핵심 요인에 의해 주도되고 있습니다. 첫째, 앱 기반 인지 행동 치료(CBT)에 대한 강력한 임상적 증거가 시장 확장의 기반이 됩니다. 둘째, 미국에서 새로 활성화된 보험 상환 코드와 Apple의 기기 내 ‘State of Mind’ 기록 기능은 시장의 접근성을 넓히고 있습니다. 셋째, 소비자 직접 결제(D2C) 방식에서 고용주 및 보험사 자금 지원으로의 전환은 수익 구성을 재편하고 사용자 참여를 높이며 고객 확보 비용을 절감합니다. 넷째, 인도와 인도네시아 등 신흥 경제국에서의 스마트폰 채택률 증가는 성숙 시장을 넘어 정신 건강 앱 시장을 확장시키고 있습니다. 다섯째, AI 챗봇은 콘텐츠를 개인화하고 사용자 순응도를 향상시키는 데 기여합니다. 마지막으로, 구매자들이 FDA 승인 자산을 선호하면서 시장 통합이 가속화되고 있으며, 개인 정보 보호 중심의 운영 체제 기능은 데이터 우려를 완화하고 대규모 고용주 배포를 가능하게 합니다.
주요 보고서 요약 (세그먼트별)
* 플랫폼: 2025년 iOS가 정신 건강 앱 시장 점유율의 52.63%를 차지하며 선두를 달렸고, 안드로이드는 2031년까지 17.45%의 CAGR로 성장할 것으로 예상됩니다.
* 애플리케이션: 2025년 우울증 및 불안 관리 도구가 시장 점유율의 30.13%를 차지했으며, 스트레스 관리 앱은 2031년까지 16.34%의 CAGR로 성장할 것으로 전망됩니다.
* 최종 사용자: 2025년 재택/개인 사용자가 시장 점유율의 62.44%를 차지했으나, 고용주 프로그램은 예측 기간 동안 17.02%의 CAGR로 성장할 것으로 예상됩니다.
* 연령대: 2025년 성인이 시장 점유율의 68.78%를 차지했으며, 아동 및 청소년 부문은 2031년까지 16.07%의 CAGR로 성장할 준비가 되어 있습니다.
* 구독 모델: 2025년 프리미엄(Freemium) 요금제가 시장 점유율의 31.34%를 차지했으나, 유료 요금제는 2031년까지 15.77%의 CAGR로 증가할 것으로 예상됩니다.
* 지역: 2025년 북미가 37.56%의 매출을 기록했으며, 아시아 태평양 지역은 2031년까지 17.55%의 CAGR을 기록할 것으로 추정됩니다.
시장 동인 상세 분석
* 전 세계적인 불안 및 우울증 부담 증가: 10억 명 이상의 사람들이 정신 질환을 앓고 있으며, 치료 격차는 여전히 큽니다. 미국에서는 2024년 성인의 19%가 우울증과 불안을 보고했으며, 고등학생의 42%가 지속적인 슬픔을 느꼈다고 합니다. 앱 기반 CBT가 경증 사례에서 대면 치료와 동등한 효과를 보인다는 증거는 앱이 보험사의 처방 목록에 포함되도록 하여 미충족 수요를 시장 확장으로 전환하고 있습니다.
* 스마트폰 보급 및 앱 스토어 유통 규모: 2024년 인도와 인도네시아의 스마트폰 소유율은 각각 52%와 68%에 달했습니다. 앱 스토어는 개발자들이 최소한의 추가 비용으로 새로운 사용자에게 도달하고 주간 업데이트를 통해 기능 개선을 가속화할 수 있게 합니다. Wysa는 500만 명의 사용자를 확보하고 인도 주요 병원 시스템에 챗봇을 통합했습니다.
* 고용주 및 보험사의 디지털 정신 건강 혜택 채택: 2024년 미국 고용주의 74%가 명상 또는 마음 챙김 앱을 제공했으며, 이는 2020년 52%에서 증가한 수치입니다. Spring Health는 직원당 계약을 통해 1천만 명 이상의 삶을 지원하고 있으며, Lyra Health는 2022년 55억 8천만 달러의 가치를 달성했습니다. 2025년부터 Medicare Advantage는 앱 세션당 15~45달러를 상환하기 시작했습니다. 보험사들은 회원들을 저비용 디지털 채널로 먼저 안내하여 청구액을 최대 30%까지 절감하고 있습니다.
* AI 챗봇 및 CBT 개인화를 통한 접근성 및 결과 개선: Woebot의 2024년 임상 시험에서는 4주 이내에 PHQ-9 점수가 22% 감소하고 83%의 순응도를 보였습니다. Wysa는 인도와 영국 전역에서 GAD-7 점수를 30% 감소시켰습니다. Youper는 2025년 대규모 언어 모델을 배포하여 공감적인 대화를 생성함으로써 세션 시간을 늘렸습니다. 개인화된 시퀀싱은 참여도를 높이고 시장의 발자취를 넓힙니다.
* OS 수준의 정신 건강 기능 및 기기 내 AI를 통한 개인 정보 보호 우선 채택: Apple의 기기 내 AI는 데이터를 암호화하고 고용주의 위험 관리 팀을 만족시켜 기업 프로그램에서의 채택을 촉진합니다. Google의 Health Connect도 안드로이드에서 유사한 개인 정보 보호 입장을 반영합니다.
시장 제약 요인
* 규제 분류 모호성 및 증거 임계값: FDA는 정신 건강을 위한 두 가지 처방 디지털 치료제만 승인했지만, Pear Therapeutics의 파산 이후 둘 다 시장에서 철수했습니다. 독일의 DiGA 디렉토리에는 2024년 말까지 53개의 상환 가능한 앱이 포함되었으며, 각 앱은 1년 이내에 무작위 임상 시험 증명을 요구합니다. 파편화된 규정은 최대 100만 달러에 달하는 다국적 등록을 강제하여 소규모 개발자들에게 어려움을 주고 새로운 증거 기반 출시를 늦춥니다.
* 데이터 개인 정보 보호 및 사이버 보안 위험: 미국 민권국(U.S. Office for Civil Rights)은 2024년 무단 데이터 공유에 대해 14건의 벌금을 부과했으며, 건당 최대 510만 달러에 달했습니다. 아일랜드 규제 당국은 GDPR 위반으로 한 개발자에게 230만 유로의 벌금을 부과했습니다. Mozilla의 2024년 감사에서는 iOS 정신 건강 앱의 37%가 Facebook에 식별자를 전송하는 것으로 나타났습니다. HIPAA 수준의 인프라 구축은 연간 최대 30만 달러의 추가 비용을 발생시켜 업계 전반의 마진을 압박합니다.
* 구독 피로도 및 높은 이탈률: 이는 유료 앱의 평생 가치(LTV)를 저하시키며, 성숙한 D2C 시장(북미, 서유럽)에서 가장 두드러지게 나타납니다.
* 앱 스토어 개인 정보 보호 변경 및 유료 고객 확보 비용: 고객 확보 비용(CAC)을 증가시키며, 특히 iOS 생태계에 집중되어 있습니다.
세그먼트 분석 상세
* 플랫폼별: iOS는 높은 사용자당 평균 수익(ARPU)과 강력한 개인 정보 보호 기능 덕분에 2025년 정신 건강 앱 시장 점유율의 52.63%를 차지했습니다. 안드로이드는 인도, 인도네시아, 중국이 새로운 스마트폰 사용자의 대부분을 공급함에 따라 17.45%의 CAGR로 성장할 예정입니다.
* 애플리케이션별: 우울증 및 불안 관리 도구는 Sleepio 및 Daylight에 대한 FDA 510(k) 승인에 힘입어 2025년 정신 건강 앱 시장 점유율의 30.13%를 차지했습니다. 스트레스 관리 앱은 고용주들이 결근율을 줄이기 위해 마음 챙김 프로그램을 통합함에 따라 16.34%의 CAGR로 성장할 것으로 예상됩니다.
* 최종 사용자별: 재택 사용자는 2025년 정신 건강 앱 시장 점유율의 62.44%를 차지했지만, 높은 이탈률과 낮은 평생 가치(LTV)가 수익 잠재력을 제한합니다. 고용주 프로그램은 직원당 비용이 장벽을 제거함에 따라 17.02%의 CAGR로 성장할 것으로 예상됩니다.
* 연령대별: 성인은 스마트폰 활용 능력과 진단율을 반영하여 2025년 사용자 중 68.78%를 차지했습니다. 미국 소아과 단체들이 청소년 정신 건강 비상사태를 선포한 후, 아동 및 청소년 부문은 16.07%의 CAGR로 성장할 것으로 예상됩니다.
* 구독 모델별: 프리미엄(Freemium) 모델은 2025년 정신 건강 앱 시장 점유율의 31.34%를 차지했지만, 유료 요금제로의 전환율이 낮습니다. 유료 구독은 고용주와 보험사가 비용을 부담함에 따라 15.77%의 CAGR로 증가할 것으로 예상됩니다.
지역 분석
* 북미: 2025년 전 세계 매출의 37.56%를 차지했으며, 광범위한 고용주 채택과 2025년 CMS 코드(디지털 치료 세션 상환)에 힘입어 성장했습니다. 미국 단독으로 이 지역 가치의 85%를 차지했습니다.
* 아시아 태평양: 2031년까지 17.55%의 CAGR로 가장 빠른 지역 확장을 기록할 것으로 예상됩니다. 스마트폰 소유율 증가와 낙인 제거 캠페인이 인도, 인도네시아, 중국에서의 채택을 촉진합니다. Wysa는 Apollo 및 Manipal 병원과의 파트너십을 통해 챗봇을 임상 치료에 통합했으며, 일본 정부 이니셔티브는 Awarefy 및 Emol 사용을 늘렸습니다. 한국은 국민건강보험공단을 통해 상환을 시범 운영했습니다.
* 유럽: 독일의 DiGA 경로(53개 상환 가능 앱)가 선두를 달리고 있습니다. 프랑스의 Forfait Innovation은 도구를 승인하지만 고정 가격이 없어 출시가 지연됩니다. 영국 NHS 앱 라이브러리는 안전 및 개인 정보 보호 표준을 설정하지만, 브렉시트 이후의 차이로 인해 시장 진입에 어려움을 겪고 있습니다.
본 보고서는 정신 건강 앱 시장에 대한 심층 분석을 제공합니다. 정신 건강 앱은 불안, 우울증, 스트레스, 물질 사용 장애, 불면증 등 임상적으로 인정된 정신 건강 상태를 선별, 모니터링 또는 완화하는 데 중점을 둔 iOS, Android 및 프로그레시브 웹 앱을 포함하며, 일회성 요금, 인앱 구매 또는 구독을 통한 수익을 추적합니다. 단순 걸음 수 측정, 일반 피트니스/다이어트 트래커, 실시간 임상 감독이 필요한 원격 정신과 플랫폼은 분석 범위에서 제외됩니다.
2026년 정신 건강 앱 시장 규모는 94억 5천만 달러에 달할 것으로 예상되며, 2031년까지 연평균 14.76%의 높은 성장률을 보일 것으로 전망됩니다. 이러한 성장은 여러 주요 요인에 의해 주도됩니다. 첫째, 전 세계적으로 불안, 우울증 및 스트레스 장애의 유병률이 증가하고 있습니다. 둘째, 스마트폰 보급률 및 5G 연결성 확대로 온디맨드(on-demand) 정신 건강 관리가 가능해졌습니다. 셋째, 원격 정신 건강 솔루션에 대한 임상 및 지불자의 수용도가 높아지고 있습니다. 넷째, 정신 건강의 중요성에 대한 인식이 확산되고 있으며, 기업 웰니스 및 보험 상환 프로그램이 확대되고 있습니다. 마지막으로, 기술 발전과 AI 통합이 시장 성장을 가속화하고 있습니다.
그러나 시장은 몇 가지 제약 요인에 직면해 있습니다. 지역별 모호한 규제 분류 및 증거 요구 사항, 데이터 프라이버시 및 사이버 보안 우려로 인한 사용자 신뢰 저하, 저품질 앱의 시장 포화로 인한 임상적 신뢰도 희석, 낮은 참여율 및 높은 이탈률 등이 주요 도전 과제로 작용합니다.
시장 분석은 플랫폼 유형(iOS, Android, 웹/PWA 등), 애플리케이션(우울증 및 불안 관리, 스트레스 관리, 명상 및 마음 챙김, 수면 및 웰니스 개선, 물질 사용 장애 지원 등), 최종 사용자(가정 간호, 고용주 및 기업 웰니스 프로그램, 정신 병원 및 클리닉, 학교 및 대학 등), 연령대(아동 및 청소년, 성인, 노년층), 그리고 지역(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미)별로 세분화되어 이루어집니다. 특히 iOS가 52.63%의 시장 점유율로 플랫폼 채택을 주도하고 있으며, 안드로이드는 17.45%의 CAGR로 더 빠르게 성장하고 있습니다. 스트레스 관리 애플리케이션은 고용주들이 예방적 관리를 우선시함에 따라 16.34%의 CAGR로 가장 빠르게 확장될 것으로 예상됩니다. 지역별로는 아시아 태평양 지역이 스마트폰 사용 증가와 정신 건강 낙인 제거 프로그램에 힘입어 17.55%의 가장 빠른 성장률을 보일 것으로 전망됩니다.
경쟁 환경 분석에서는 Calm.com, Headspace Health, BetterHelp, Talkspace 등 주요 기업들의 프로필을 포함하여 시장 집중도 및 시장 점유율이 상세히 다루어집니다. 높은 고객 확보 비용과 검증된 임상 결과에 대한 요구는 앱 제공업체 간의 합병 및 전략적 인수를 촉진하는 요인으로 작용합니다.
본 보고서의 분석은 디지털 헬스 기업가, 정신과 의사 등과의 심층 인터뷰를 통한 1차 연구와 WHO, NIMH, OECD 등 공공 자료 및 유료 데이터베이스를 활용한 2차 연구를 결합한 견고한 방법론에 기반합니다. 시장 규모 산정 및 예측은 상향식 및 하향식 접근 방식을 모두 사용하여 스마트폰 보급률, 진단 유병률, 유료 전환율 등 다양한 변수를 고려하며, 연간 업데이트 및 주요 정책 변경 시 중간 수정이 이루어져 데이터의 신뢰성과 최신성을 확보합니다. Mordor Intelligence의 정신 건강 앱 시장 기준선은 엄격한 범위 선정, 투명한 변수 적용, 그리고 이중 검증된 모델을 통해 투자자, 개발자 및 정책 입안자들에게 신뢰할 수 있는 정보를 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 불안, 우울증 및 스트레스 장애의 전 세계적 유병률 증가
- 4.2.2 스마트폰 보급률 및 5G 연결성 증가로 온디맨드 케어 가능
- 4.2.3 원격 정신 건강 솔루션에 대한 임상 및 지불자의 수용 증가
- 4.2.4 정신 건강의 중요성에 대한 인식 증가
- 4.2.5 기업 웰니스 및 보험 상환 프로그램 확대
- 4.2.6 기술 발전 및 AI 통합
- 4.3 시장 제약
- 4.3.1 지역별 모호한 규제 분류 및 증거 요구 사항
- 4.3.2 사용자 신뢰를 저해하는 데이터 프라이버시 및 사이버 보안 문제
- 4.3.3 저품질 앱으로 인한 시장 포화로 임상적 신뢰도 저하
- 4.3.4 낮은 참여도 및 높은 이탈률
- 4.4 기술 전망
- 4.5 포터의 5가지 경쟁 요인 분석
- 4.5.1 신규 진입자의 위협
- 4.5.2 구매자/소비자의 교섭력
- 4.5.3 공급업체의 교섭력
- 4.5.4 대체 제품의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 플랫폼 유형별
- 5.1.1 iOS
- 5.1.2 Android
- 5.1.3 웹/프로그레시브 웹 앱
- 5.1.4 기타 (웨어러블 우선, 음성 전용)
- 5.2 애플리케이션별
- 5.2.1 우울증 및 불안 관리
- 5.2.2 스트레스 관리
- 5.2.3 명상 및 마음챙김
- 5.2.4 수면 및 웰니스 개선
- 5.2.5 물질 사용 장애 지원
- 5.2.6 기타 애플리케이션
- 5.3 최종 사용자별
- 5.3.1 재택 간호 환경
- 5.3.2 고용주 및 기업 웰니스 프로그램
- 5.3.3 정신 병원 및 클리닉
- 5.3.4 학교 및 대학교
- 5.3.5 기타 최종 사용자
- 5.4 연령대별
- 5.4.1 아동 및 청소년 (17세 이하)
- 5.4.2 성인 (18-64세)
- 5.4.3 노년층 (65세 이상)
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 호주
- 5.5.3.5 대한민국
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 중동 및 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카
- 5.5.4.3 기타 중동 및 아프리카
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1 Calm.com Inc.
- 6.3.2 Headspace Health
- 6.3.3 BetterHelp (Teladoc Health)
- 6.3.4 Talkspace Inc.
- 6.3.5 Sanvello Health Inc.
- 6.3.6 Wysa Ltd.
- 6.3.7 Happify Health
- 6.3.8 MoodMission
- 6.3.9 Youper Inc.
- 6.3.10 K Health Inc.
- 6.3.11 CVS Health (Aetna Inc.)
- 6.3.12 Lyra Health Inc.
- 6.3.13 Spring Health
- 6.3.14 Big Health (Sleepio)
- 6.3.15 Unmind Ltd.
- 6.3.16 Inner Explorer Inc.
- 6.3.17 Insight Timer
- 6.3.18 MoodTools
- 6.3.19 TimelyCare
- 6.3.20 MindDoc Health GmbH
- 6.3.21 Kintsugi
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
정신 건강 앱은 스마트폰, 태블릿 등 모바일 기기를 활용하여 사용자의 정신 건강 증진, 관리, 치료 보조를 목적으로 개발된 소프트웨어 애플리케이션을 의미합니다. 이는 심리적 안정, 스트레스 관리, 우울감 및 불안 감소, 수면 개선, 명상, 인지 행동 치료(CBT) 기반 프로그램 등 광범위한 서비스를 제공합니다. 사용자가 전문가의 직접적인 개입 없이도 스스로 정신 건강을 관리하거나, 필요한 경우 전문가와의 연결을 지원하는 형태로 발전하며, 현대 사회에서 정신 건강 문제에 대한 인식이 높아지고 접근성 높은 해결책의 필요성이 대두되면서 그 중요성이 더욱 부각되고 있습니다.
정신 건강 앱은 제공하는 기능과 목적에 따라 다양한 유형으로 분류될 수 있습니다. 첫째, 명상 및 마음챙김 앱은 guided meditation, 호흡 운동, 수면 유도 콘텐츠 등을 제공하여 스트레스 감소와 집중력 향상에 기여합니다. 둘째, 기분 추적 및 일기 앱은 사용자가 자신의 감정 상태를 기록하고 패턴을 분석함으로써 자기 인식을 높이는 데 도움을 줍니다. 셋째, 인지 행동 치료(CBT) 기반 앱은 전문가의 개입 없이 CBT 원리를 적용하여 부정적인 사고 패턴을 식별하고 변화시키는 데 중점을 둡니다. 넷째, 원격 상담 및 치료 앱은 정신 건강 전문가(심리 상담사, 정신과 의사)와 화상 통화나 채팅을 통해 비대면 상담 및 치료를 받을 수 있도록 연결해 주는 플랫폼 역할을 합니다. 마지막으로, 수면 관리 앱은 수면 패턴 분석 및 개선을 위한 소리, 명상, 코칭 등을 제공하며, 특정 중독 관리를 위한 앱 또한 존재합니다.
이러한 정신 건강 앱의 활용은 여러 면에서 긍정적인 영향을 미칩니다. 가장 큰 장점은 시간과 장소의 제약 없이 정신 건강 서비스에 대한 접근성을 크게 향상시킨다는 점입니다. 이는 특히 정신 건강 전문가가 부족한 지역이나 대면 상담에 심리적 부담을 느끼는 사람들에게 매우 유용합니다. 또한, 대면 치료에 비해 상대적으로 저렴한 비용으로 서비스를 이용할 수 있어 비용 효율성을 제공합니다. 사용자가 스스로 자신의 정신 건강 상태를 모니터링하고, 초기 단계에서 문제를 인식하며, 예방적 조치를 취할 수 있도록 돕는 자가 관리 및 예방의 역할도 중요합니다. 기존의 대면 치료나 약물 치료와 병행하여 치료 효과를 높이는 보조 도구로 활용되기도 하며, 개인 정보 노출에 대한 부담 없이 서비스를 이용할 수 있어 익명성 보장 측면에서도 큰 이점을 가집니다.
정신 건강 앱의 발전은 다양한 첨단 기술과의 융합을 통해 이루어지고 있습니다. 인공지능(AI) 및 머신러닝 기술은 사용자의 감정 패턴을 분석하고 맞춤형 콘텐츠를 추천하며, 챗봇을 통한 상담 및 지원에 활용됩니다. 자연어 처리(NLP) 기술은 사용자의 텍스트 입력(일기, 감정 기록 등)을 분석하여 감정 상태를 파악하고 적절한 피드백을 제공하는 데 필수적입니다. 스마트워치 등 웨어러블 기기와 연동되는 생체 인식 기술은 심박수, 수면 패턴, 활동량 등을 측정하여 정신 건강과의 상관관계를 분석합니다. 또한, 가상 현실(VR) 및 증강 현실(AR) 기술은 특정 공포증 치료, 스트레스 완화 환경 제공, 명상 몰입도 향상 등 몰입형 치료 경험을 제공하는 데 잠재력이 큽니다. 클라우드 컴퓨팅은 사용자 데이터의 안정적인 저장과 처리를 보장하며, 민감한 정신 건강 데이터를 보호하기 위한 데이터 보안 및 프라이버시 기술 또한 핵심적인 요소입니다.
정신 건강 앱 시장은 전 세계적으로 빠르게 성장하고 있으며, 이는 여러 요인에 기인합니다. 팬데믹 이후 우울감, 불안, 스트레스 등 정신 건강 문제에 대한 인식이 높아지고 관련 수요가 급증한 것이 주요 성장 동력 중 하나입니다. 스마트폰 보급률 증가와 AI, 웨어러블 기술의 발전 또한 앱 개발 및 확산을 가속화했습니다. 정신 건강에 대한 사회적 낙인이 점차 줄어들고 적극적으로 관리하려는 경향이 강해진 것도 시장 성장에 긍정적인 영향을 미치고 있습니다. 더불어, 정신 건강 전문가 부족과 높은 치료 비용 등 기존 의료 시스템의 한계를 보완하는 대안으로서의 역할도 주목받고 있습니다. 하지만 모든 앱의 임상적 효과가 충분히 검증되지 않았다는 비판, 민감한 개인 정보 유출 위험에 대한 우려, 그리고 의료 기기로서의 규제 및 표준 부재는 시장이 해결해야 할 주요 과제로 남아 있습니다.
정신 건강 앱의 미래는 더욱 개인화되고 의료 시스템과 긴밀하게 통합되는 방향으로 발전할 것으로 전망됩니다. AI와 빅데이터를 활용하여 사용자의 개별적인 필요와 상태에 더욱 정교하게 맞춤화된 콘텐츠와 프로그램을 제공할 것입니다. 단순한 보조 도구를 넘어, 의료 전문가의 진료 및 치료 과정에 더욱 긴밀하게 통합되는 디지털 치료제(DTx)로서의 역할이 확대될 것입니다. 스마트워치 등 웨어러블 기기와의 연동을 통해 실시간 생체 데이터를 분석하고, 이를 기반으로 더욱 정확하고 시의적절한 개입을 제공하는 기술적 진보도 기대됩니다. 가상 현실(VR) 및 증강 현실(AR) 기술 접목을 통해 몰입형 치료 경험을 제공하며, 특정 공포증 치료나 트라우마 극복 등 다양한 치료 영역에서 혁신적인 솔루션을 제시할 잠재력도 큽니다. 또한, 앱의 효과와 안전성에 대한 임상적 검증 요구가 높아지고 정부 및 의료 기관의 규제와 표준화 노력이 활발해지면서 시장의 신뢰도가 더욱 향상될 것입니다. 궁극적으로 정신 건강 문제의 심화 이전에 앱을 통한 예방적 관리와 조기 개입의 중요성이 더욱 강조될 것입니다.