❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
모놀리식 DrMOS 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
1. 시장 개요 및 전망
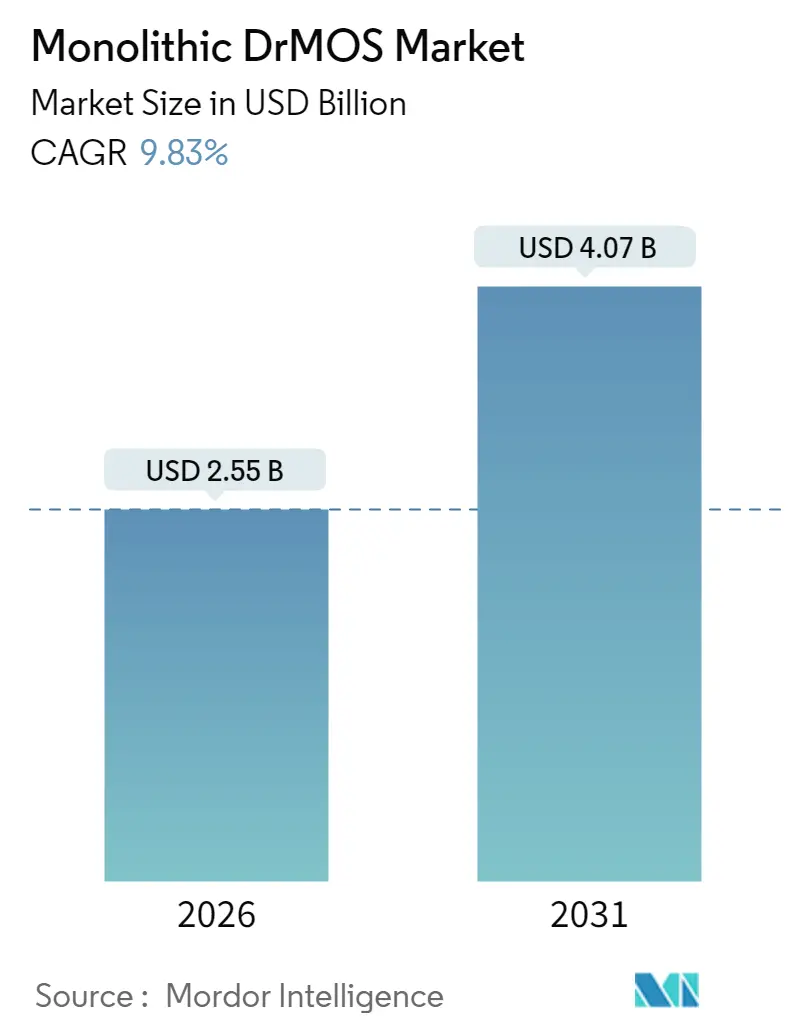
모놀리식 DrMOS(Driver-MOSFET) 시장은 2026년 25억 5천만 달러 규모로 추정되며, 2025년 23억 2천만 달러에서 성장하여 2031년에는 40억 7천만 달러에 이를 것으로 전망됩니다. 이는 2026년부터 2031년까지 연평균 9.83%의 견고한 성장률(CAGR)을 나타낼 것으로 예상됩니다. 이러한 성장은 주로 AI 중심 서버 수요 증가, 하이퍼스케일 데이터센터의 48V 버스 아키텍처로의 전환, 전기차 및 산업 자동화 분야에서 통합 전력 스테이지의 채택 확대에 기인합니다. 칩 제조업체들은 전력 밀도 향상, 기생 효과 감소, 서버, 울트라북, 자동차 파워트레인용 보드 레이아웃 단순화를 위해 드라이버와 MOSFET 요소를 단일 패키지로 통합하고 있습니다. 또한, 갈륨 나이트라이드(GaN) 및 실리콘 카바이드(SiC) 옵션이 성숙함에 따라 모놀리식 통합은 기존 실리콘을 넘어 확장되고 있으며, 이는 효율성을 저해하지 않으면서 더 높은 전압 작동을 가능하게 합니다. 지리적으로는 아시아 태평양 지역이 반도체 제조 역량과 정책적 인센티브에 힘입어 시장을 선도하고 있으며, 중동 및 광범위한 태평양 지역은 국가 산업화 프로그램과 재생 에너지 투자 덕분에 고성장 허브로 부상하고 있습니다.
2. 주요 시장 동인
* AI 중심 서버 배포의 급증: AI 서버는 개당 최대 1,200W를 소비하는 GPU 가속기를 탑재하며, 이는 엄격한 전압 조절과 안정적인 열 성능을 유지하는 다상, 고전류 전력 스테이지에 대한 구조적 필요성을 창출합니다. 이러한 아키텍처는 클라우드 시설에서 빠른 설계 승인을 이끌고 있으며, 시스템 설계자들은 밀집된 서버 마더보드에서 핫스팟 형성을 줄이는 세분화된 전류 공유, 낮은 RDS(on), 패키지 수준의 열 최적화를 중요하게 여깁니다. (CAGR 영향: +3.2%, 단기)
* 하이퍼스케일 데이터센터의 48V 버스 아키텍처 채택 가속화: 서버 페이로드가 30kW를 초과함에 따라 12V에서 48V 분배로의 전환은 랙 수준의 효율성을 향상시킵니다. 효율적인 스텝다운 변환과 엄격한 동적 조절이 필수적이며, 이는 OEM들이 더 높은 입력 전압 허용 오차, 낮은 스위칭 손실, 루프 인덕턴스를 최소화하는 고급 패키징을 갖춘 DrMOS 장치를 지정하도록 유도합니다. (CAGR 영향: +2.8%, 중기)
* 전기차(EV) 온보드 충전기의 통합 DrMOS 채택: 자동차 OEM들은 전력 밀도를 높이고, 라우팅을 단축하며, EMI를 줄이기 위해 개별 토폴로지 대신 통합 스테이지를 채택하고 있습니다. SiC 기반 DrMOS 변형은 더 높은 스위칭 주파수를 가능하게 하여 더 작은 자기 부품과 가벼운 시스템을 구현하며, 이는 차량 주행 거리 연장에 핵심적입니다. (CAGR 영향: +1.5%, 중기)
* 울트라북 및 게이밍 노트북의 열 관리 제약: 얇은 섀시는 공기 흐름을 제한하여 전력 조절기가 더 높은 온도 구배에서 효율적으로 작동하도록 강제합니다. 구리 리드프레임, 최적화된 게이트 드라이버, 내장된 열 모니터링 기능을 갖춘 DrMOS 제품은 자체 발열을 제한하여 프로세서가 터보 주파수를 더 오래 유지할 수 있도록 합니다. (CAGR 영향: +0.9%, 단기)
* 전력 효율적인 산업 자동화에 대한 정부 인센티브: 아시아 태평양 및 중동 지역에서 전력 효율적인 산업 자동화에 대한 정부 인센티브 프로그램이 DrMOS 시장 성장을 촉진하고 있습니다. (CAGR 영향: +0.7%, 중기)
* 5G 매크로-무선 장치의 에너지 효율 KPI: 5G 통신 인프라의 에너지 효율성 요구 사항이 DrMOS 수요를 증가시킵니다. (CAGR 영향: +0.6%, 장기)
3. 주요 시장 제약
* 웨이퍼 레벨 패키징의 수율 손실 민감성: 60A 이상의 고전류 장치에 대한 웨이퍼 레벨 패키징은 솔더볼 및 재분배층 인터페이스에서 결함 위험을 높입니다. 이로 인한 비용 프리미엄은 가격에 민감한 소비자 부문의 채택을 저해할 수 있습니다. (CAGR 영향: -0.8%, 중기)
* 40V 이상 범위에서 제한적인 자동차 AEC-Q101 인증: 고전압 통합 스테이지는 자동차 신뢰성 요구 사항을 충족하기 위해 여전히 긴 검증 주기를 거쳐야 합니다. 40V 이상에서 완전히 인증된 옵션의 부족은 트랙션 인버터 및 48V 마일드 하이브리드 서브시스템 배포를 늦춥니다. (CAGR 영향: -0.5%, 단기)
* 드라이버 토폴로지 관련 IP 소송 위험: 드라이버 토폴로지 주변의 지적 재산권(IP) 소송 위험은 시장 참여자들에게 불확실성을 야기할 수 있습니다. (CAGR 영향: -0.3%, 중기)
* Tier-1 서버 OEM들 사이의 공급업체 종속 우려: 주요 서버 OEM들은 특정 공급업체에 대한 종속을 피하기 위해 다중 소싱 전략을 추구하며, 이는 시장 경쟁 환경에 영향을 미칩니다. (CAGR 영향: -0.2%, 장기)
4. 세그먼트 분석
* 유형별:
* 다채널 DrMOS: 2025년 매출의 67.62%를 차지하며, 데이터센터 및 그래픽 워크로드의 고전류 VRM(Voltage Regulator Module)을 위한 기본 구성 요소로 자리매김했습니다. GPU 클러스터가 동기화된 제어 및 전류 균형을 요구하는 48상 토폴로지로 이동함에 따라 견고한 성장세를 보일 것으로 예상됩니다.
* 단일 채널 DrMOS: 나머지 시장 점유율을 차지하며 9.66%의 CAGR로 성장할 것으로 전망됩니다. 저렴한 비용, 컴팩트한 크기, 단순한 레이아웃으로 휴대용 장치, Wi-Fi 라우터, IoT 게이트웨이에 매력적입니다.
* 패키지 유형별:
* QFN 패키지: 2025년 매출의 44.55%를 차지하며, 균형 잡힌 비용-성능 프로파일을 제공합니다. 노출된 패드가 열을 다층 PCB로 전달하여 외부 방열판 없이 최대 60A의 연속 전류를 지원합니다.
* BGA 및 LGA 패키지: 10.82%의 CAGR로 성장하며, 더 높은 전류 밀도와 주파수 요구 사항을 충족합니다. 배열된 솔더 조인트는 루프 인덕턴스를 줄이고 열을 보드에 더 고르게 분산시켜 AI 가속기에서 상당한 전류를 처리할 수 있도록 합니다.
* 전압 범위별:
* 중간 전압 (20-40V) 장치: 2025년 매출의 56.60%를 차지하며, 산업 제어, 통신 보드, 클라이언트 PC의 VRM에 적합합니다. 24V 공장 자동화 시스템의 확산으로 꾸준한 성장이 예상됩니다.
* 40V 초과 장치: 2031년까지 11.95%로 가장 높은 CAGR을 기록할 것으로 예상됩니다. 48V 백플레인으로 업그레이드하는 데이터센터 운영자와 800V 플랫폼을 추가하는 EV 충전 네트워크에서 높은 과도 전류를 견디면서 전도 손실을 최소화하는 통합 스테이지가 필요합니다.
* 전류 정격별:
* 25-60A 범주: 2025년 출하량의 49.40%를 차지하며, CPU, DIMM, 스토리지 컨트롤러에 대한 효율성과 비용의 균형을 제공합니다.
* 60A 초과 스테이지: 12.34%의 빠른 CAGR을 보입니다. AI 카드 및 최고급 GPU는 종종 여러 상에서 600A 이상을 소비하며, 90A급 모듈을 병렬로 연결하는 설계가 증가하고 있습니다.
* 최종 사용자 산업별:
* 데이터센터 및 고성능 컴퓨팅: 2025년 매출의 31.55%를 차지하며, 보드 공간 절약, 분배 손실 감소, 랙 수준 전력 밀도 향상을 위해 통합 옵션으로 적극적으로 전환하고 있습니다.
* 자동차: 13.05%의 CAGR을 기록하며, 전동화 파워트레인의 전압 및 전류 요구 사항 증가를 반영합니다. 통합 스테이지는 충전기, DC-DC, 보조 도메인 설계를 단순화하면서 ISO 26262 및 AEC-Q101 기준을 충족합니다.
* 소비자 가전: 스마트폰 및 태블릿에서 단일 채널 스테이지가 배터리 수명과 화면 공간을 절약하는 데 기여하며 대량으로 사용됩니다.
* 산업 자동화: 아시아 지역의 에너지 효율 기계에 대한 인센티브 프로그램으로 20-40V 제품의 소비가 증가하고 있습니다.
5. 지리적 분석
* 아시아 태평양: 2025년 출하량의 54.55%를 차지하며 시장을 선도합니다. 깊이 있는 파운드리 역량, 확립된 OSAT(Outsourced Semiconductor Assembly and Test) 파트너, 스마트 공장 업그레이드에 대한 국가 지원 인센티브를 활용합니다. 중국, 대만, 한국은 고전류 장치의 비용 경쟁력 있는 공급을 가능하게 하는 광범위한 후공정 시설을 보유하고 있습니다.
* 북미: GPU 클러스터 및 48V 전력 쉘프를 확장하는 클라우드 거대 기업에 힘입어 두 번째로 큰 시장입니다. 첨단 칩 제조를 국내로 유치하려는 연방 인센티브는 장기적인 DrMOS 시장 공급 탄력성을 향상시킬 웨이퍼, 에피택시, 기판 생산에 대한 투자를 촉진하고 있습니다.
* 유럽: 견고한 EV 생태계와 강력한 산업 자동화 유산을 결합하여 자동차 인증 및 24V 공장 제어 모듈에 대한 수요를 유지합니다.
* 중동 및 태평양: 10.72%의 CAGR로 가장 빠르게 성장하는 지역입니다. 사우디아라비아의 Alat 프로그램 및 관련 반도체 허브는 전력 장치 조립을 현지화하고 재생 에너지 기반 시설을 활용하기 위해 수십억 달러의 예산을 책정하여 전력 전자 클러스터 내에서 통합 전력 스테이지에 대한 새로운 고객 기반을 창출하고 있습니다.
* 남미 및 아프리카: 통신 업그레이드 및 태양광 미니 그리드가 중간 전압 DrMOS 장치 소비를 점진적으로 증가시키는 신흥 시장으로 남아 있습니다.
6. 경쟁 환경
모놀리식 DrMOS 시장은 중간 정도의 집중도를 보입니다. Infineon, Onsemi, Monolithic Power Systems는 엔드투엔드 실리콘, 패키징, 모듈 조립 역량을 활용하여 전 세계 매출의 약 40%를 확보하고 있습니다. 이들의 수직 통합은 웨이퍼 부족에 대한 공급을 보호하면서 구리 클립, BGA, 하이브리드 GaN 공정으로의 빠른 전환을 가능하게 합니다. Alpha & Omega Semiconductor 및 ROHM은 고전압 SiC 및 자동차 등급 포트폴리오에 집중하여 시장 점유율을 확대하고 있습니다. 패키징 전문 기업들은 현재 컨트롤러 공급업체와 협력하여 PCB 레이어 예산을 초과하지 않으면서 전류 밀도를 극대화하는 핀아웃을 공동 설계하고 있습니다.
재료 혁신은 새로운 경쟁 분야입니다. Infineon의 CoolGaN 토폴로지와 Intel의 DrGaN 개념 증명은 GaN-on-Si 스택이 더 낮은 충전 전류로 더 높은 스위칭 주파수를 제공하여 VRM의 자기 부품 크기를 줄일 수 있음을 보여줍니다. 드라이버 회로, 슈트스루 방지, 통합 텔레메트리 관련 특허 출원은 IP 경쟁이 심화되고 있음을 나타냅니다. 동시에 하이퍼스케일 고객들은 공급업체 종속을 피하기 위해 다중 소싱 전략을 추진하고 있으며, 이는 공급업체들이 데이터시트를 공개하고 핀 호환 가능한 풋프린트에 맞춰 두 번째 소스 인증을 용이하게 하도록 강제하고 있습니다.
7. 최근 산업 동향
* 2025년 5월: Alpha & Omega Semiconductor는 AMD AM5 데스크톱 및 Navi44/48 그래픽 카드용 AOZ98252QI 듀얼 출력 8상 컨트롤러를 출시하며 과도 변조 및 낮은 대기 전력을 추가했습니다.
* 2025년 4월: Alpha & Omega Semiconductor는 SiC 역량 확대를 위해 1억 달러를 확보하고 SiCure Technologies를 인수하여 EV 및 에너지 시스템용 ≥650V 포트폴리오를 확장했습니다.
* 2025년 3월: Monolithic Power Systems의 투자자의 날 행사에서 2018-2024년 평균 연간 매출 성장률 24.9%와 다각화된 R&D를 통해 DrMOS 시장을 연간 10-15% 능가하겠다는 목표를 발표했습니다.
* 2025년 1월: Alpha & Omega Semiconductor는 NVIDIA OpenVReg16 요구 사항에 따라 테스트된 AOZ73016QI 16상 컨트롤러를 출시하여 외부 추가 장치 없이 48상 VRM을 가능하게 했습니다.
* 2024년 12월: ROHM의 전력 관리 IC(자동차 등급 DrMOS 포함)가 Telechips Dolphin3 및 Dolphin5 콕핏 SoC에 채택되었으며, 2025년 양산이 예정되어 있습니다.
모놀리식 DrMOS 시장 보고서 요약
본 보고서는 저측 및 고측 MOSFET과 게이트 드라이버가 단일 패키지에 통합되어 서버, 노트북, 전기차(EV) 온보드 충전기, 산업용 컨트롤러 등에서 고밀도 및 저손실 전력 공급을 제공하는 모놀리식 DrMOS(Driver-MOSFET) 시장을 분석합니다. 개별 MOSFET 기반 솔루션은 분석 범위에서 제외됩니다.
시장 성장을 견인하는 주요 동인으로는 AI 서버 배포 증가에 따른 고전류 DrMOS 채택, 하이퍼스케일 데이터 센터의 48V 버스 아키텍처 확산, EV 온보드 충전기의 DrMOS 전환, 울트라북 및 게이밍 노트북의 열 관리 제약, 아시아 지역의 전력 효율 산업 자동화 인센티브, 5G 통신 장비의 에너지 효율 요구사항 강화 등이 있습니다.
반면, 고전류 DrMOS 웨이퍼 레벨 패키징의 수율 손실 민감성, 40V 이상 범위에서의 제한적인 자동차 AEC-Q101 인증, 통합 드라이버 토폴로지 관련 IP 소송 위험, Tier-1 서버 OEM의 벤더 종속 우려 등은 시장 성장을 제약하는 요인으로 작용합니다.
기술적 측면에서는 BGA, QFN, DFN, LGA 등 주요 패키지 유형, 웨이퍼 레벨 팬아웃의 열 저항 영향, 다양한 전압 범위(20V 미만, 20-40V, 40V 초과)별 사용 사례, AI 워크로드 기반의 다상 DrMOS 설계 동향이 중요하게 다루어집니다. 시장은 제품 유형, 패키지 유형, 전압 범위, 전류 정격, 최종 사용자 산업(소비자 가전, 데이터 센터, 자동차, 산업 자동화, 통신 등), 그리고 지역별로 세분화하여 분석됩니다.
연구 방법론은 신뢰성 확보를 위해 1차 및 2차 연구를 병행합니다. 1차 연구는 전력 스테이지 설계자 및 주요 고객사 조달 책임자와의 인터뷰를 통해 ASP 추이, 48V 플랫폼 보급률, 웨이퍼 수율 변화 등 핵심 정보를 검증했습니다. 2차 연구는 JEDEC, IPC, IEA 등 공신력 있는 기관의 데이터셋, SEC 10-K 보고서, 특허 분석, 산업 저널 등을 폭넓게 활용했습니다.
시장 규모 산정 및 예측은 마더보드, 서버, EV 충전기 생산량을 DrMOS 장착 소켓으로 변환하고 보급률과 ASP를 적용하는 하향식 방식을 채택하며, 공급업체 데이터 및 채널 점검을 통한 상향식 검증으로 정확도를 높였습니다. 서버 출하량, 48V 버스 채택률, 노트북 로드맵, 웨이퍼 수율 손실, ASP 변동, 지역별 EV 충전기 설치 등 주요 변수를 기반으로 2030년까지의 시장을 다변량 회귀 및 시나리오 분석으로 예측합니다. 데이터는 매년 갱신되며, 중대한 시장 변화 발생 시 즉시 업데이트됩니다.
경쟁 환경 분석은 시장 집중도, 주요 기업의 전략, 시장 점유율을 포함하며, Infineon, Onsemi, Monolithic Power Systems 등 주요 벤더들의 프로필을 제공합니다. 보고서는 또한 시장의 미개척 영역과 충족되지 않은 요구 사항을 평가하여 미래 성장 기회를 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 주요 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 AI 중심 서버 배포 급증이 고전류 DrMOS 채택을 주도
- 4.2.2 하이퍼스케일 데이터 센터에서 48V 버스 아키텍처의 빠른 채택
- 4.2.3 EV 온보드 충전기가 개별 MOSFET에서 통합 DrMOS로 전환
- 4.2.4 울트라북 및 게이밍 노트북의 열 공간 제약
- 4.2.5 아시아의 전력 효율적인 산업 자동화에 대한 정부 인센티브
- 4.2.6 5G 매크로 무선 장치에 대한 통신사의 엄격한 에너지 효율 KPI
-
4.3 시장 제약
- 4.3.1 고전류 DrMOS 웨이퍼 레벨 패키징의 수율 손실 민감도
- 4.3.2 40V 이상 범위에서 제한적인 자동차 AEC-Q101 인증
- 4.3.3 통합 드라이버 토폴로지 관련 IP 소송 위험
- 4.3.4 1등급 서버 OEM 사이의 벤더 종속 우려
- 4.4 산업 생태계 분석
-
4.5 기술 전망
- 4.5.1 기술 동향 스냅샷
- 4.5.1.1 주요 패키지 유형: BGA, QFN, DFN, LGA
- 4.5.1.2 웨이퍼 레벨 팬아웃이 열 저항에 미치는 영향
- 4.5.1.3 전압 범위 및 사용 사례 (20V 미만, 20-40V, 40V 초과)
- 4.5.1.4 AI 워크로드 기반 다상 DrMOS 설계
-
4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 공급업체의 협상력
- 4.6.2 구매자의 협상력
- 4.6.3 신규 진입자의 위협
- 4.6.4 대체재의 위협
- 4.6.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
-
5.1 유형별
- 5.1.1 단일 채널 DrMOS
- 5.1.2 다중 채널 DrMOS
-
5.2 패키지 유형별
- 5.2.1 BGA
- 5.2.2 QFN
- 5.2.3 DFN
- 5.2.4 LGA
-
5.3 전압 범위별
- 5.3.1 20V 미만 (저전압)
- 5.3.2 20-40V (중간)
- 5.3.3 40V 초과 (고전압)
-
5.4 전류 정격별
- 5.4.1 최대 25A
- 5.4.2 25-60A
- 5.4.3 60A 초과
-
5.5 최종 사용자 산업별
- 5.5.1 가전제품
- 5.5.2 데이터 센터 및 HPC
- 5.5.3 자동차
- 5.5.4 산업 자동화
- 5.5.5 통신 (5G 및 네트워킹)
- 5.5.6 기타
-
5.6 지역별
- 5.6.1 북미
- 5.6.2 유럽
- 5.6.3 아시아-태평양
- 5.6.4 남미
- 5.6.5 중동
- 5.6.6 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
-
6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Infineon Technologies AG
- 6.4.2 Onsemi Corporation
- 6.4.3 Monolithic Power Systems Inc.
- 6.4.4 Vishay Intertechnology Inc.
- 6.4.5 Renesas Electronics Corp.
- 6.4.6 Texas Instruments Inc.
- 6.4.7 Analog Devices Inc.
- 6.4.8 Alpha and Omega Semiconductor Ltd.
- 6.4.9 ROHM Semiconductor
- 6.4.10 STMicroelectronics N.V.
- 6.4.11 Dialog Semiconductor
- 6.4.12 Silicon Laboratories Inc.
- 6.4.13 NXP Semiconductors N.V.
- 6.4.14 Microchip Technology Inc.
- 6.4.15 MaxLinear Inc.
- 6.4.16 Chicony Power Technology Co.
- 6.4.17 Delta Electronics Inc.
- 6.4.18 Lite-On Technology Corp.
- 6.4.19 Toshiba Electronic Devices and Storage Corp.
- 6.4.20 Power Integrations Inc.
- 6.4.21 MediaTek Inc.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
모놀리식 DrMOS에 대한 종합 개요
정의
모놀리식 DrMOS(Driver-MOSFET)는 고성능 전력 변환 솔루션의 핵심 부품으로서, 고측(High-side) MOSFET, 저측(Low-side) MOSFET, 그리고 게이트 드라이버 IC를 단일 실리콘 다이(die) 위에 통합한 전력 스테이지(Power Stage)를 의미합니다. 기존의 DrMOS는 여러 개의 개별 칩을 하나의 패키지에 담는 멀티칩 모듈(MCM) 방식이 주를 이루었으나, 모놀리식 DrMOS는 이 모든 기능을 하나의 반도체 칩으로 구현함으로써 혁신적인 발전을 이루었습니다. 이러한 단일 칩 통합은 기생 인덕턴스(parasitic inductance)를 최소화하고, 전력 손실을 줄여 효율을 극대화하며, 열 관리 성능을 향상시키는 데 크게 기여합니다. 또한, 부품 수를 줄여 PCB(Printed Circuit Board) 설계의 복잡성을 낮추고, 전체 시스템의 소형화 및 고밀도화를 가능하게 합니다. 주로 CPU, GPU 등 고성능 프로세서의 전압 레귤레이터 모듈(VRM)에 사용되어 안정적이고 효율적인 전력 공급을 담당합니다.
유형
모놀리식 DrMOS는 기본적으로 단일 칩 통합이라는 특성을 공유하지만, 다양한 애플리케이션 요구사항에 맞춰 여러 유형으로 분류될 수 있습니다. 주요 분류 기준은 다음과 같습니다. 첫째, 전류 정격(Current Rating)에 따라 40A, 60A, 70A, 90A, 100A 이상 등 다양한 전류 처리 용량을 가진 제품들이 존재합니다. 이는 주로 대상 프로세서의 전력 소모량에 맞춰 선택됩니다. 둘째, 전압 정격(Voltage Rating)은 입력 및 출력 전압 범위에 따라 달라지며, 시스템의 전압 요구사항에 부합하도록 설계됩니다. 셋째, 기능 통합 수준에 따라 단순한 전력 변환 기능 외에 전류 감지(current sensing), 온도 감지(temperature sensing), 또는 PMBus(Power Management Bus)와 같은 디지털 제어 인터페이스를 내장하여 시스템 모니터링 및 제어 기능을 강화한 스마트 DrMOS 형태도 있습니다. 넷째, 패키징 기술에 따라 QFN(Quad Flat No-lead), LGA(Land Grid Array) 등 다양한 패키지 형태로 제공되며, 이는 열 방출 성능과 PCB 실장 면적에 영향을 미칩니다.
용도
모놀리식 DrMOS는 고효율, 고밀도 전력 변환이 필수적인 다양한 분야에서 광범위하게 활용됩니다. 가장 대표적인 용도는 다음과 같습니다. 고성능 컴퓨팅(HPC) 분야에서는 데스크톱 PC, 노트북, 서버, 워크스테이션 등에서 CPU 및 GPU의 전압 레귤레이터 모듈(VRM)에 필수적으로 사용됩니다. 특히 게이밍 PC나 전문가용 워크스테이션과 같이 높은 전력 소모와 안정적인 전력 공급이 요구되는 환경에서 그 가치가 더욱 부각됩니다. 데이터 센터 및 서버 환경에서는 에너지 효율이 매우 중요하므로, 서버 프로세서 및 메모리에 안정적이고 효율적인 전력을 공급하여 운영 비용 절감에 기여합니다. 인공지능(AI) 가속기 및 GPU는 AI 학습 및 추론에 사용되는 고성능 AI 칩과 GPU가 막대한 전력을 소모하므로, 이를 효율적으로 공급하기 위한 모놀리식 DrMOS의 역할이 중요합니다. 산업용 애플리케이션에서는 소형화 및 고효율 전력 변환이 요구되는 산업 자동화 장비, 통신 장비 등에도 적용될 수 있습니다. 또한, 자동차 전장 분야에서는 ADAS(첨단 운전자 보조 시스템) 및 인포테인먼트 시스템 등 고성능 프로세서가 탑재되는 곳에서 점차 활용이 확대될 가능성이 있습니다.
관련 기술
모놀리식 DrMOS의 성능과 기능은 다양한 관련 기술의 발전과 밀접하게 연관되어 있습니다. DrMOS는 외부 PWM(Pulse Width Modulation) 컨트롤러로부터 제어 신호를 받아 동작하며, 이 컨트롤러는 전압 레귤레이션의 정확성과 응답 속도를 결정하는 핵심 부품입니다. 전력 MOSFET, 게이트 드라이버, 그리고 경우에 따라 아날로그 및 디지털 회로를 단일 칩에 통합하기 위해서는 BCD(Bipolar-CMOS-DMOS)와 같은 첨단 반도체 공정 기술이 필수적입니다. 이는 각기 다른 특성의 소자들을 최적화하여 통합하는 데 기여합니다. 플립칩(Flip-chip), 구리 클립(Copper clip) 등과 같은 고급 패키징 기술은 DrMOS의 열 저항을 낮추고, 기생 인덕턴스를 더욱 줄여 효율을 높이며, 소형화를 가능하게 합니다. PMBus와 같은 디지털 인터페이스는 DrMOS의 동작 상태(전압, 전류, 온도 등)를 실시간으로 모니터링하고 제어할 수 있게 하여, 시스템의 안정성과 신뢰성을 향상시킵니다. SiC(실리콘 카바이드)나 GaN(질화갈륨)과 같은 와이드 밴드갭(WBG) 반도체는 실리콘 기반 소자보다 더 높은 스위칭 주파수와 효율을 제공할 수 있으며, 미래에는 GaN/SiC 기반의 전력 소자와 드라이버를 통합하는 기술 개발이 활발히 이루어질 것으로 예상됩니다.
시장 배경
모놀리식 DrMOS 시장은 고성능 컴퓨팅 및 데이터 센터 시장의 성장과 함께 빠르게 확대되고 있습니다. 시장 성장 동력으로는 AI, 머신러닝, 고성능 게이밍 등 컴퓨팅 집약적인 애플리케이션의 확산으로 인한 CPU/GPU의 전력 소모 증가가 있습니다. 이는 고효율 전력 솔루션에 대한 수요를 촉진합니다. 또한, 데이터 센터의 운영 비용 절감 및 환경 규제 강화로 인해 전력 변환 효율 향상에 대한 요구가 커지고 있으며, 시스템의 공간 제약이 심화되면서 더 작은 면적에서 더 많은 전력을 처리할 수 있는 고밀도 전력 솔루션의 필요성이 증대되고 있습니다. 단일 칩 통합은 부품 수를 줄여 PCB 설계의 복잡성을 낮추고, 개발 시간을 단축하는 이점을 제공합니다. 주요 시장 참여자로는 Texas Instruments(TI), Infineon, ON Semiconductor, Renesas, Vishay, Alpha & Omega Semiconductor(AOS), Nexperia 등 글로벌 반도체 기업들이 시장을 주도하고 있으며, 이들은 지속적으로 고성능, 고효율 제품을 출시하며 경쟁하고 있습니다. 시장은 더 높은 전류 정격, 더 우수한 효율, 더 작은 폼팩터, 그리고 더 많은 지능형 기능(예: 디지털 제어, 보호 기능)을 통합하는 방향으로 발전하고 있습니다.
미래 전망
모놀리식 DrMOS 기술은 앞으로도 지속적인 혁신을 통해 전력 변환 시장의 핵심 동력으로 자리매김할 것입니다. 전력 MOSFET과 드라이버 외에, 고급 보호 회로, 진단 기능, 그리고 더욱 정교한 디지털 인터페이스(예: 적응형 제어 알고리즘)가 단일 칩에 통합되어 '스마트 전력 스테이지'로 진화할 것입니다. 이는 시스템의 신뢰성을 높이고, 예측 유지보수(predictive maintenance)와 같은 새로운 기능을 가능하게 할 것입니다. 반도체 공정 기술의 발전과 새로운 재료(예: GaN, SiC)의 적용을 통해 더 높은 전류를 처리하면서도 크기는 더욱 작아지고, 전력 변환 효율은 더욱 향상될 것입니다. 특히 GaN 기반의 모놀리식 DrMOS는 고주파 스위칭과 초고효율을 구현하여 새로운 시장을 창출할 잠재력을 가지고 있습니다. 현재 주로 컴퓨팅 분야에 집중되어 있지만, 전기차(EV)의 온보드 충전기, 산업용 로봇, 재생 에너지 시스템 등 고효율 및 고밀도 전력 변환이 요구되는 다양한 신규 애플리케이션으로 그 적용 범위가 확대될 것입니다. 전력 밀도가 높아질수록 열 관리는 더욱 중요한 과제가 되므로, 혁신적인 패키징 기술과 방열 솔루션의 개발은 미래 모놀리식 DrMOS의 성능 향상에 필수적인 요소가 될 것입니다. 고성능 모놀리식 DrMOS의 개발은 높은 기술 난이도와 제조 비용이라는 도전 과제를 안고 있으며, 다양한 기능의 통합은 설계 복잡성을 증가시키므로, 이를 효과적으로 관리하는 것이 중요합니다.