❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
뉴럴 프로세서 시장 개요 및 성장 동향 분석 (2025-2030)
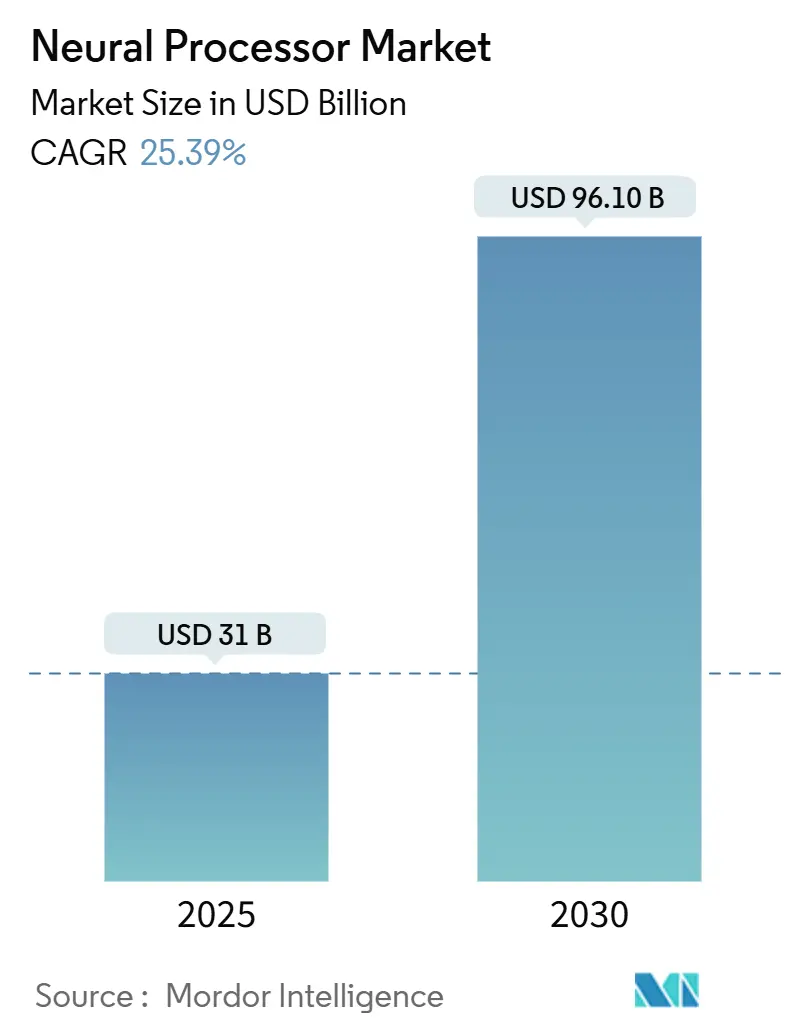
글로벌 뉴럴 프로세서(Neural Processor, NP) 시장은 인공지능(AI) 하드웨어의 중요성 증대에 힘입어 2025년 310억 달러에서 2030년 961억 달러로 크게 성장할 것으로 전망됩니다. 이는 연평균 복합 성장률(CAGR) 25.39%에 해당하는 수치입니다. 이러한 성장의 주요 동력은 대규모 데이터셋과 실시간 애플리케이션을 효율적으로 처리하기 위한 고성능 뉴럴 프로세서를 활용하는 하이퍼스케일 데이터 센터의 수요 증가와, 해외 반도체 공급망 의존도를 줄이고 국내 혁신을 촉진하려는 각국 정부 및 지역 연합의 ‘자주적 칩 이니셔티브’입니다. 특히 AI 및 디지털 인프라 분야에서 전략적 자율성을 확보하려는 지역에서 뉴럴 프로세서 설계 및 제조에 대한 투자가 활발히 이루어지고 있습니다.
주요 시장 동향 및 통찰력
1. 시장 성장 동력 (Drivers)
* 데이터 센터 AI 워크로드 가속화: 데이터 센터 운영자들은 대규모 언어 모델(LLM) 추론을 위해 범용 GPU 대신 특정 작업에 최적화된 NPU를 도입하여 총 소유 비용(TCO)을 40~60% 절감하고 있습니다. 아마존 인퍼런시아(Amazon Inferentia) 및 구글 TPU(Google TPU) 배포가 대표적인 예시입니다. ASIC 기반 뉴럴 프로세서는 결정론적 지연 시간과 낮은 와트시(watt-hour) 비용으로 대량 출하되고 있으며, 특히 대화형 AI 및 이미지 생성 서비스에 활용됩니다. 팬데믹 시대의 디지털 전환은 클라우드 병목 현상을 드러냈고, 이는 하이퍼스케일러들이 자체 실리콘 전략을 추진하는 정당성을 강화했습니다.
* 소비자 기기 내 엣지 AI 확산: 스마트폰, PC, IoT 기기 제조업체들은 실험적인 온디바이스 AI에서 벗어나 실시간 경험을 향상하고 사용자 프라이버시를 보호하는 유비쿼터스 뉴럴 엔진으로 전환하고 있습니다. 애플 뉴럴 엔진(Apple Neural Engine), 퀄컴 AI 엔진(Qualcomm AI Engine), 구글 텐서(Google Tensor) 실리콘은 중급 휴대폰에서도 15 TOPS 이상의 성능을 2W 미만으로 제공하는 NPU가 탑재되고 있음을 보여줍니다. GDPR과 같은 데이터 현지화 규정은 생체 인증이나 상황별 음성 명령과 같은 민감한 추론 워크로드를 엔드포인트에서 처리하도록 요구하며, 배터리 친화적인 5nm 및 3nm 노드 설계는 뉴럴 프로세서 시장이 소비자 가전 로드맵의 핵심이 되도록 합니다.
* 자동차 ADAS 및 자율 주행 채택 증가: 레벨 2 운전자 보조 시스템부터 레벨 3 조건부 자율 주행에 이르기까지, 차량 전장 시스템은 센서 퓨전 컴퓨팅에서 기하급수적인 성능 향상을 요구합니다. 테슬라의 FSD 컴퓨터는 144 TOPS의 뉴럴 프로세싱을 통합하며, 엔비디아 드라이브 오린(NVIDIA Drive Orin)은 254 TOPS까지 확장 가능하며, 모두 자동차 온도 등급을 충족합니다. 50ms 미만의 지연 시간을 가진 엣지 추론은 안전에 필수적이므로, OEM은 ISO 26262를 준수하는 특수 칩을 채택해야 합니다.
* 에너지 효율적인 AI 가속화 수요 증가: 전기 요금 및 탄소 보고 규정은 와트당 성능을 주요 조달 지표로 부각시키고 있습니다. 유럽 연합의 에너지 효율 지침은 데이터 센터 PUE(Power Usage Effectiveness) 목표에 세금 인센티브를 연계하여, 운영자들이 줄당 더 많은 추론을 제공하는 칩을 설치하도록 압박합니다. 뉴로모픽(Neuromorphic) 설계 및 SRAM 중심 메모리 계층 구조는 희소 워크로드 시나리오에서 기존 아키텍처 대비 10배 이상의 성능 향상을 가능하게 합니다.
* 국가별 반도체 자급자족 노력: 아시아 태평양, 북미, 유럽 등 주요 지역에서 반도체 공급망의 안정성과 자율성을 확보하기 위한 국가적 차원의 투자가 뉴럴 프로세서 시장 성장을 견인합니다.
2. 시장 성장 저해 요인 (Restraints)
* 첨단 노드에 대한 지정학적 수출 통제: 2024년 확장된 BIS(미국 상무부 산업안보국) 규정은 특정 목적지로의 EUV 스캐너 및 14nm 미만 노드 설계 IP(지적재산권) 선적을 제한하여, 고성능 NPU 제조 역량을 저해하고 있습니다. 이는 중국 기업들이 28nm에서 재설계하거나 멀티-칩렛(multi-chiplet) 구성을 서둘러 구현하게 하여 BOM(Bill of Materials) 비용을 증가시키고, 글로벌 볼륨 레버리지를 감소시켜 가격 하락 속도를 늦춥니다.
* 높은 초기 설계 및 테이프아웃(Tape-out) 비용: TSMC의 가격표에 따르면 3nm 뉴럴 프로세서 테이프아웃 비용은 EDA 라이선스 및 마스크 세트를 포함하여 1억 달러를 초과할 수 있습니다. 벤처 캐피탈은 이러한 막대한 금액을 지원하기 전에 검증된 설계-수주 파이프라인을 요구하므로, 스타트업들은 구형 노드나 아키텍처 라이선싱 계약으로 눈을 돌리게 됩니다. 결과적으로 자본이 풍부한 기업이나 하이퍼스케일러만이 18개월마다 새로운 실리콘을 출시할 수 있어 공급업체 다양성이 줄어들고 시장 성장을 다소 억제합니다.
* 뉴로모픽 설계 분야의 인재 부족: 미국, 대만, 이스라엘 등 주요 기술 허브에서 뉴로모픽 설계 및 관련 분야의 전문 인력 부족은 장기적인 시장 혁신과 성장에 제약을 가할 수 있습니다.
* 소프트웨어 툴체인 파편화: 다양한 하드웨어 아키텍처에 대한 소프트웨어 개발 환경의 파편화는 개발 효율성을 저해하고 시장 확산을 늦출 수 있습니다.
3. 세그먼트 분석
* 제품 유형별: 엣지 NPU는 2024년 가장 높은 증분 가치를 창출했으며, 스마트폰, AR 웨어러블, 스마트 차량 내 저지연 AI 수요에 힘입어 2030년까지 29.4%의 CAGR로 성장할 것으로 예상됩니다. 데이터 센터 NPU는 하이퍼스케일러의 대규모 클러스터 배포로 인해 2024년 뉴럴 프로세서 시장 점유율의 51.6%를 차지했습니다. 향후 커넥티드 카메라, 음성 비서, 산업용 로봇과 같은 엣지 기기들은 2W 미만의 전력으로 두 자릿수 TOPS를 제공하는 소형 NPU를 내장하여 출하량 증가를 견인할 것입니다.
* 아키텍처별: GPU는 2024년 매출의 41.7%를 차지하며 시장을 지배했습니다. 이는 CUDA 및 ROCm과 같은 성숙한 에코시스템이 소프트웨어 이식성을 가속화하기 때문입니다. 그러나 ASIC 기반 NPU는 음성 및 비전 추론에서 와트당 2배 이상의 성능을 제공하며 2030년까지 26.7%의 CAGR로 GPU를 능가할 것으로 예상됩니다. 아마존, 구글, 메타의 주문은 5nm 이하에서도 고정 기능 효율성에 대한 신뢰를 보여줍니다.
* 최종 사용자 산업별: 2024년 엔터프라이즈 IT 및 클라우드 워크로드가 매출의 43.8%를 차지했으며, CRM, HR, 사이버 보안 분야의 SaaS AI 출시를 기반으로 28.1%의 CAGR로 성장할 것으로 전망됩니다. 소비자 가전은 13억 대 이상의 스마트폰 출하량에 힘입어 두 번째로 큰 비중을 차지했으며, 자동차 ADAS 출하량은 안전 규제와 함께 증가하여 대규모 다년 계약을 창출하고 있습니다. 헬스케어 분야에서는 방사선과에서 CT 및 MRI 재구성 속도를 향상시키기 위해 NPU를 배포하여 환자 처리 시간을 단축하고 있습니다.
* 배포 모드별: 클라우드 배포는 중앙 집중식 하이퍼스케일 데이터 센터에서 훈련 클러스터가 수직적으로 확장됨에 따라 58.7%의 매출 점유율을 유지했습니다. 그러나 온프레미스 및 엣지 설치는 기업들이 지연 시간 및 데이터 주권 위험을 완화함에 따라 27.8%의 CAGR로 가속화되고 있습니다. 은행 및 통신 회사는 데이터 상주 규정을 준수하기 위해 로컬에서 추론을 실행하며, 비디오 분석 운영자는 백홀 대역폭을 줄이기 위해 스마트 카메라에 컴퓨팅 기능을 푸시하고 있습니다.
4. 지역 분석
* 북미: 2024년 매출의 36.7%를 차지하며 시장을 선도했습니다. 이는 하이퍼스케일러 클러스터 확장과 AI 하드웨어 스타트업에 대한 강력한 벤처 자금 지원에 힘입은 결과입니다. 연방 CHIPS Act 인센티브는 국내 제조 시설에 대한 자본 지출 장벽을 낮추고 있으며, 실리콘 밸리는 풍부한 인재 풀을 유지하고 있습니다.
* 아시아 태평양: 30.07%의 CAGR로 가장 빠르게 성장하는 지역으로 예측됩니다. 정부 지원 반도체 이니셔티브, 5G 출시, 막대한 소비자 가전 조립 역량이 성장을 견인합니다. 중국의 공공 자금 지원 반도체 펀드는 현지 NPU 스타트업을 지원하며, 한국의 파운드리는 3nm 고용량 제조를 가속화하고 있습니다.
* 유럽: 엄격한 데이터 프라이버시 규정과 전략적 자율성 목표 사이에서 균형을 이루고 있습니다. 독일의 자동차 클러스터는 레벨 3 자율 주행을 시범 운영하며 기능 안전 인증 NPU에 대한 수요를 견인합니다. EU의 에너지 효율 지침은 지역 코로케이션 센터에서 전력 최적화 AI 가속기 도입을 장려합니다.
* 기타 지역: 남미, 중동, 아프리카 등 신흥 시장은 통신 및 광업 자동화를 위해 성숙 노드 NPU를 채택하며, 뉴럴 프로세서 시장 기반을 확대하는 단계적 확산을 보여줍니다.
5. 경쟁 환경
엔비디아(NVIDIA), 인텔(Intel), AMD와 같은 1티어 플레이어들은 CUDA, OpenVINO, ROCm을 통해 광범위한 개발자 인지도를 유지하고 있습니다. 엔비디아의 2024년 H200 GPU는 이전 모델 대비 추론 처리량을 40% 증가시키며 대규모 모델 호스팅 분야에서 리더십을 재확인했습니다. 인텔은 차세대 가우디(Gaudi) 가속기 제조를 위해 미국 내 신규 공장에 150억 달러를 투자할 계획을 발표하며 수직 통합 의지를 밝혔습니다. AMD는 24개의 칩렛을 3D 패브릭으로 결합하여 기록적인 온패키지 메모리를 제공하는 MI300X로 대응하고 있습니다.
구글(Google), 아마존(Amazon), 메타(Meta)와 같은 하이퍼스케일러들은 자체 실리콘 개발을 통해 경쟁을 심화하고 있습니다. 구글의 TPUv5는 트랜스포머 추론을 확장하고, 아마존 인퍼런시아2는 경제적인 AI 서비스 계층을 지원하며, 메타는 랭킹 및 추천 엔진을 위한 맞춤형 추론 가속기를 공개했습니다. 이러한 하이퍼스케일러의 성공은 상용 실리콘 공급업체에 가격 및 로드맵 민첩성 측면에서 압력을 가하고 있습니다.
세레브라스 시스템즈(Cerebras Systems), 그래프코어(Graphcore), 삼바노바(SambaNova)와 같은 스타트업들은 웨이퍼 크기 칩, 희소성 엔진, 재구성 가능한 데이터 흐름 코어 등 혁신적인 아키텍처를 통해 시장의 프론티어를 확장하고 있습니다. 뉴로모픽 및 인메모리 컴퓨팅 관련 특허 출원이 2024년에 정점을 찍었으며, 이는 10년 말까지 더욱 이질적인 뉴럴 프로세서 시장을 예고합니다.
최근 산업 동향
* 2024년 10월: 인텔은 애리조나와 오하이오에 첨단 뉴럴 프로세서 제조 공장을 위해 150억 달러를 배정하고 2026년 생산 개시를 목표로 했습니다.
* 2024년 9월: 엔비디아는 HBM3e를 탑재한 H200 텐서 코어 GPU를 출시하여 대규모 언어 모델 추론 성능을 40% 향상시켰습니다.
* 2024년 8월: 퀄컴은 자동차 및 엣지 AI 로드맵 강화를 위해 누비아(Nuvia)를 14억 달러에 인수했습니다.
* 2024년 5월: 삼성과 구글은 삼성의 3nm 파운드리 노드를 활용하는 맞춤형 클라우드 NPU 개발을 위해 협력했습니다.
이처럼 뉴럴 프로세서 시장은 기술 혁신, 산업별 수요 증가, 그리고 지정학적 요인들이 복합적으로 작용하며 역동적인 성장세를 보이고 있습니다.
본 보고서는 신경망 처리 장치(Neural Processor) 시장에 대한 포괄적인 분석을 제공합니다. 시장 정의, 연구 방법론, 주요 동인 및 제약 요인, 시장 규모 및 성장 예측, 경쟁 환경, 미래 전망을 다룹니다.
보고서에 따르면, 신경망 처리 장치 시장은 2025년 310억 달러에서 2030년까지 961억 달러 규모로 성장할 것으로 예상되며, 이는 2030년까지 연평균 성장률(CAGR) 25.39%에 달하는 견고한 성장세입니다. 클라우드 및 엣지 부문에서의 AI 워크로드 증가가 주요 동력입니다.
주요 시장 동인으로는 데이터 센터 내 AI 워크로드 가속화, 소비자 기기에서의 엣지 AI 확산, 자동차 ADAS(첨단 운전자 보조 시스템) 및 자율 주행 기술 채택 증가, 에너지 효율적인 AI 가속화 수요 상승, NPU를 위한 오픈소스 AI 프레임워크 최적화, 국가별 반도체 자급자족 프로그램 등이 있습니다.
반면, 시장 성장을 저해하는 요인으로는 첨단 노드에 대한 지정학적 수출 통제, 높은 초기 설계 및 테이프아웃 비용, 신경 형태 아키텍처 설계 분야의 인재 부족, 소프트웨어 툴체인의 파편화 등이 지적됩니다. 특히, 수출 통제와 높은 테이프아웃 비용은 각각 잠재 CAGR을 3.8%, 2.9% 감소시키는 요인입니다.
제품 유형은 엣지 NPU, 데이터 센터 NPU, 코프로세서 및 가속기, 비전 프로세서, AI 시스템 온 칩(SoC) 등으로 세분화됩니다. 아키텍처 측면에서는 GPU 기반 NPU가 41.7%의 매출 점유율로 선두를 유지하나, ASIC 기반 NPU가 26.7%의 CAGR로 빠르게 성장하며 효율성 기반의 격차를 좁히고 있습니다. FPGA 기반 및 하이브리드/칩렛 아키텍처도 중요합니다.
최종 사용자 산업 중 엔터프라이즈 IT 및 클라우드 애플리케이션이 2024년 매출의 43.8%를 차지하며 시장을 주도하고, 28.1%의 가장 높은 CAGR을 보일 것으로 예상됩니다. 가전제품, 자동차 및 운송, 헬스케어, 산업 및 제조 분야도 주요 시장입니다. 배포 모드는 온프레미스/엣지 및 클라우드로 구분됩니다.
지역별로는 아시아 태평양 지역이 국가별 칩 산업 육성 정책과 강력한 전자 제품 제조 기반에 힘입어 30.07%의 CAGR로 가장 빠른 성장을 기록할 것으로 전망됩니다. 북미, 유럽, 남미, 중동 및 아프리카 시장도 상세히 분석됩니다.
경쟁 환경 분석은 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율을 다룹니다. 주요 글로벌 기업 및 신흥 기업들을 포함한 25개 이상의 핵심 기업 프로필이 상세히 제시되어 있으며, 각 기업의 개요, 핵심 부문, 재무 정보, 전략, 시장 순위/점유율, 제품 및 서비스, 최근 개발 동향 등이 포함됩니다.
보고서는 또한 시장 기회와 미래 전망, 특히 미개척 시장 및 충족되지 않은 요구 사항에 대한 평가를 제공하여 향후 시장의 잠재력을 조명합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 데이터 센터의 가속화된 AI 워크로드
- 4.2.2 소비자 기기 내 엣지 AI 확산
- 4.2.3 자동차 ADAS 및 자율 주행 채택
- 4.2.4 에너지 효율적인 AI 가속에 대한 수요 증가
- 4.2.5 NPU를 위한 오픈소스 AI 프레임워크 최적화
- 4.2.6 국가 반도체 자급자족 프로그램
- 4.3 시장 제약
- 4.3.1 첨단 노드에 대한 지정학적 수출 통제
- 4.3.2 높은 초기 설계 및 테이프아웃 비용
- 4.3.3 뉴로모픽 아키텍처 설계 인력 부족
- 4.3.4 소프트웨어 툴체인 파편화
- 4.4 산업 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 거시 경제 요인의 영향
- 4.8 포터의 5가지 경쟁 요인 분석
- 4.8.1 신규 진입자의 위협
- 4.8.2 구매자의 교섭력
- 4.8.3 공급업체의 교섭력
- 4.8.4 대체재의 위협
- 4.8.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 제품 유형별
- 5.1.1 엣지 신경망 처리 장치 (NPU)
- 5.1.2 데이터 센터 NPU
- 5.1.3 보조 프로세서 및 가속기
- 5.1.4 비전 프로세서
- 5.1.5 AI 시스템 온 칩 (SoC)
- 5.2 아키텍처별
- 5.2.1 ASIC 기반 NPU
- 5.2.2 GPU 기반 NPU
- 5.2.3 FPGA 기반 NPU
- 5.2.4 하이브리드 / 칩렛 아키텍처
- 5.3 최종 사용 산업별
- 5.3.1 가전제품
- 5.3.2 자동차 및 운송
- 5.3.3 헬스케어 및 생명 과학
- 5.3.4 산업 및 제조
- 5.3.5 기업 IT 및 클라우드
- 5.4 배포 모드별
- 5.4.1 온프레미스 / 엣지
- 5.4.2 클라우드
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 러시아
- 5.5.3.7 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 일본
- 5.5.4.3 인도
- 5.5.4.4 대한민국
- 5.5.4.5 동남아시아
- 5.5.4.6 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 사우디아라비아
- 5.5.5.1.2 아랍에미리트
- 5.5.5.1.3 중동 기타 지역
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카 공화국
- 5.5.5.2.2 이집트
- 5.5.5.2.3 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 행보
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Nvidia Corporation
- 6.4.2 Intel Corporation
- 6.4.3 Cerebras Systems Inc.
- 6.4.4 Graphcore Ltd.
- 6.4.5 Advanced Micro Devices, Inc.
- 6.4.6 Tenstorrent Inc.
- 6.4.7 Mythic AI, Inc.
- 6.4.8 SambaNova Systems, Inc.
- 6.4.9 Qualcomm Technologies, Inc.
- 6.4.10 Arm Ltd.
- 6.4.11 Blaize, Inc.
- 6.4.12 Hailo Technologies Ltd.
- 6.4.13 Eta Compute, Inc.
- 6.4.14 GreenWaves Technologies
- 6.4.15 Syntiant Corp.
- 6.4.16 Esperanto Technologies, Inc.
- 6.4.17 Flex Logix Technologies, Inc.
- 6.4.18 BrainChip Holdings Ltd.
- 6.4.19 FuriosaAI
- 6.4.20 Lightmatter, Inc.
- 6.4.21 Untether AI Corp.
- 6.4.22 Gyrfalcon Technology Inc.
- 6.4.23 Neuchips Corp.
- 6.4.24 TetraMem Inc.
- 6.4.25 Edge Impulse, Inc.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
뉴럴 프로세서(Neural Processor, NPU)는 인공지능(AI) 및 머신러닝(ML) 워크로드, 특히 심층 신경망(Deep Neural Networks)의 연산을 효율적으로 가속화하기 위해 설계된 특수 목적 하드웨어입니다. 이는 대규모 행렬 곱셈, 합성곱(convolution) 연산 등 신경망의 핵심 계산을 병렬로 처리하도록 최적화되어 있어, 범용 중앙처리장치(CPU)나 그래픽처리장치(GPU) 대비 월등한 에너지 효율성과 성능을 제공합니다. 뉴럴 프로세서는 주로 추론(inference) 작업에 강점을 보이지만, 최근에는 일부 학습(training) 작업까지 지원하는 형태로 발전하고 있습니다.
이러한 뉴럴 프로세서는 다양한 형태로 분류됩니다. 크게는 독립적인 칩 형태로 제공되는 전용 NPU(예: 구글 TPU, 화웨이 어센드)와 스마트폰, 태블릿 등 모바일 기기의 시스템 온 칩(SoC) 내부에 통합되어 있는 통합 NPU(예: 애플 A 시리즈, 퀄컴 스냅드래곤, 삼성 엑시노스)로 나눌 수 있습니다. 또한, 저전력 및 소형 폼팩터로 사물 인터넷(IoT) 기기나 임베디드 시스템에 탑재되는 엣지 NPU와, 대규모 데이터 센터에서 고성능 AI 모델 학습 및 추론을 위해 사용되는 클라우드 NPU로도 구분됩니다. 각 유형은 특정 환경과 요구사항에 맞춰 최적화된 아키텍처와 전력 효율성을 제공합니다.
뉴럴 프로세서의 활용 분야는 매우 광범위합니다. 스마트폰과 같은 소비자 가전에서는 온디바이스 AI를 통해 얼굴 인식, 음성 비서, 실시간 번역, 증강 현실(AR) 기능 등을 구현하며 사용자 경험을 혁신하고 있습니다. 자율주행 자동차 분야에서는 실시간 객체 감지, 경로 계획, 센서 융합 등 복잡한 AI 연산을 처리하여 안전하고 효율적인 주행을 가능하게 합니다. 데이터 센터 및 클라우드 환경에서는 대규모 AI 모델 학습, 추천 시스템, 자연어 처리 등 방대한 AI 서비스의 기반이 됩니다. 이 외에도 스마트 카메라, 산업 자동화, 예측 유지보수 등 IoT 및 엣지 디바이스, 의료 영상 분석, 신약 개발 등 헬스케어 분야, 그리고 로봇 공학 등 다양한 산업에서 핵심적인 역할을 수행하고 있습니다.
뉴럴 프로세서의 발전은 여러 관련 기술들과 밀접하게 연관되어 있습니다. 딥러닝 알고리즘 및 신경망 모델의 발전은 NPU의 설계 방향을 제시하며, 텐서플로우(TensorFlow), 파이토치(PyTorch)와 같은 소프트웨어 프레임워크는 NPU 위에서 AI 모델을 효율적으로 구동할 수 있도록 지원합니다. 고대역폭 메모리(HBM)와 같은 고급 메모리 기술은 NPU의 데이터 처리 속도를 향상시키며, 칩렛(chiplet) 및 3D 스태킹과 같은 첨단 패키징 기술은 NPU의 집적도와 성능을 극대화합니다. 또한, 저전력 설계 기술은 엣지 디바이스에서의 NPU 활용을 가능하게 하며, 컴파일러 최적화 기술은 AI 모델과 하드웨어 간의 효율적인 연동을 보장합니다.
현재 뉴럴 프로세서 시장은 AI 애플리케이션의 확산과 함께 폭발적인 성장을 거듭하고 있습니다. 엔비디아(NVIDIA)는 GPU 기반의 AI 가속기로 시장을 선도하고 있으며, 구글(Google)은 TPU를 통해 클라우드 AI 시장에서 독자적인 입지를 구축하고 있습니다. 인텔(Intel)은 하바나 랩스(Habana Labs) 인수를 통해 데이터 센터용 AI 가속기 시장에 진출하였고, 애플, 퀄컴, 삼성 등은 모바일 SoC에 NPU를 통합하여 온디바이스 AI 경쟁을 심화하고 있습니다. 시장의 주요 트렌드는 특정 AI 워크로드에 최적화된 NPU의 전문화, 에너지 효율성 극대화, 그리고 소프트웨어와 하드웨어의 긴밀한 공동 설계입니다. 이러한 경쟁 속에서 NPU는 AI 기술의 대중화를 이끄는 핵심 동력으로 자리매김하고 있습니다.
미래에는 뉴럴 프로세서가 더욱 다양한 형태로 진화할 것으로 전망됩니다. 특정 도메인에 특화된 NPU의 등장이 가속화될 것이며, SoC 내에서의 통합을 넘어 메모리 모듈 내부에 연산 기능을 포함하는 프로세싱 인 메모리(PIM)와 같은 새로운 아키텍처로의 발전도 기대됩니다. 에너지 효율성은 지속적으로 중요한 설계 목표가 될 것이며, 폰 노이만(Von Neumann) 구조를 넘어선 뉴로모픽 컴퓨팅(Neuromorphic Computing)이나 아날로그 AI와 같은 차세대 컴퓨팅 패러다임과의 융합도 모색될 것입니다. 이러한 기술 발전은 AI의 성능을 한 단계 더 끌어올리고, 자율주행, 스마트 팩토리, 개인 맞춤형 헬스케어 등 모든 산업 분야에 걸쳐 혁신적인 변화를 가져올 것으로 예상됩니다.