❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
나일론 6 필라멘트 얀 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
# 시장 개요 및 주요 수치
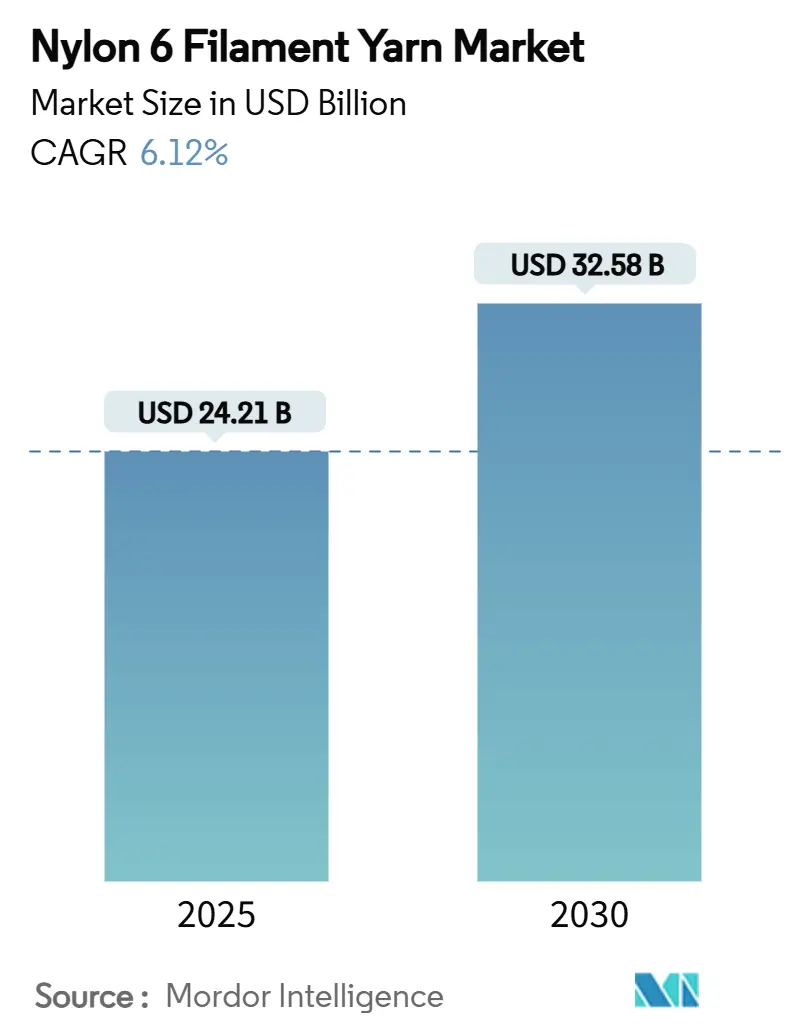
나일론 6 필라멘트 얀 시장은 2025년 242.1억 달러(USD 24.21 Billion) 규모로 추정되며, 2030년에는 325.8억 달러(USD 32.58 Billion)에 달할 것으로 예상됩니다. 예측 기간(2025-2030) 동안 연평균 성장률(CAGR)은 6.12%를 기록할 것으로 전망됩니다. 아시아 태평양 지역은 가장 빠르게 성장하는 시장이자 가장 큰 시장으로 나타났으며, 시장 집중도는 중간 수준입니다.
이 보고서는 얀 유형(부분 연신사, 완전 연신사 등), 적용 분야(직물, 스포츠 의류 등), 유통 채널(섬유 무역업자/유통업체, 직접 판매, 전자상거래 플랫폼), 최종 사용자 산업(의류 및 패션, 자동차 부품 등) 및 지역(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)별로 시장을 세분화하여 분석합니다.
# 시장 분석 및 주요 동향
나일론 6 필라멘트 얀 시장의 견고한 성장은 나일론의 뛰어난 인장 강도, 탄성 및 가공성(tensile strength, elasticity, processability)에 대한 선호도 증가에 기인합니다. 특히 수분 흡수 기능(moisture-wicking capability)을 활용하는 기능성 의류(performance apparel)와 엄격한 성능 기반 사양을 충족해야 하는 산업용 섬유(technical textiles) 분야에서 이러한 경향이 두드러집니다. 아시아 태평양 지역의 급격한 생산 능력 증가는 비용 경쟁력(cost leadership)을 확보하는 데 기여하며, 통합된 공급망은 지역 제조업체를 원료 가격 변동성(feedstock volatility)으로부터 보호합니다. 동시에, 지속가능성 의무(sustainability mandates)는 생산자들이 재활용 및 바이오 기반(recycled and bio-based) 나일론 제품으로 전환하도록 유도하며, 이는 새로운 수익원을 창출하는 동시에 자본 집약도를 높이고 있습니다. 따라서 경쟁 우위는 규모의 경제(scale economics), 수직 통합(upstream integration), 그리고 저탄소 등급(low-carbon grades)을 상업화하는 민첩성(agility)의 조합에 달려 있습니다.
# 주요 보고서 요약
* 얀 유형별: 부분 연신사(Partially Oriented Yarn)는 2024년 나일론 6 필라멘트 얀 시장 점유율의 30.26%를 차지했으며, 2030년까지 6.23%의 연평균 성장률로 지속적인 성장이 예상됩니다.
* 적용 분야별: 직물(Fabric)이 2024년 매출 점유율의 38.66%로 가장 큰 비중을 차지했으며, 스포츠 및 아웃도어 장비(Sports and Adventure Equipment)는 2030년까지 6.77%의 연평균 성장률로 가장 빠르게 성장할 것으로 전망됩니다.
* 유통 채널별: 섬유 무역업자/유통업체(Textile Traders/Distributors)가 2024년 현재 물량의 59.66%를 통제했으며, 전자상거래 플랫폼(E-commerce Platforms)은 2030년까지 7.05%의 연평균 성장률로 가장 빠르게 성장할 것으로 예상됩니다.
* 최종 사용자 산업별: 의류 및 패션(Apparel and Fashion)이 2024년 나일론 6 필라멘트 얀 시장 규모의 39.77%를 차지했으며, 소비재(Consumer Goods)는 2030년까지 6.96%의 연평균 성장률로 성장할 것으로 예상됩니다.
* 지역별: 아시아 태평양(Asia-Pacific)은 2024년 전 세계 매출의 52.66%를 차지했으며, 2025년에서 2030년 사이에 6.45%의 가장 높은 지역 연평균 성장률을 기록할 것으로 예상됩니다.
# 시장 동인 및 제약
시장 동인:
1. 스포츠 및 애슬레저 의류 수요 증가: 소비자들이 일상복에서 수분 관리 및 신축성과 같은 기능성을 점점 더 중요하게 여기면서 애슬레저 카테고리가 확장되고 있습니다. 룰루레몬과 자이모켐의 바이오 기반 아디프산 개발 협력 사례처럼, 지속가능성 목표와 고성능 요구가 공존하며 나일론 수요를 견인하고 있습니다.
2. 산업용 섬유 확장: 자동차 안전, 여과, 산업 보강재 분야의 규제 강화는 나일론과 같은 검증된 솔루션으로의 재료 선택을 유도합니다. 나일론은 에어백, 내유성 필터, 컨베이어 벨트 등 엄격한 사양에 부합하는 일관된 섬유 형태, 높은 융점, 내화학성을 제공합니다. 차량 전동화는 경량 고내열성 부품에 대한 수요를 더욱 자극합니다.
3. 어업 및 양식 산업 성장: 상업 어업은 높은 강도-중량비, 유연성, 해수 내구성을 가진 나일론 그물을 선호합니다. 아시아 태평양 연안 국가들의 양식 시설 확장은 내구성 있는 양식망 수요를 증가시키고 있습니다. 재활용 또는 해양 생분해성 나일론에 대한 관심도 높아지고 있습니다.
4. 아시아 지역의 천연 섬유 대비 비용 경쟁력: 아시아 태평양 지역은 카프로락탐 공장과 방적 공장이 인접해 있어 물류 및 원료 비용을 절감할 수 있습니다. 인도 정부의 생산 연계 인센티브(PLI) 제도와 PM MITRA 파크와 같은 정부 인센티브도 비용 경쟁력에 기여합니다.
5. 아웃도어 장비에 저데니어 마이크로 섬유 나일론 채택: 북미 및 유럽의 프리미엄 아웃도어 시장에서 경량성, 내구성, 편안함을 제공하는 저데니어 마이크로 섬유 나일론의 채택이 증가하고 있습니다.
시장 제약:
1. 카프로락탐 및 아디프산 원료 가격 변동성: 유가 변동, 공장 가동 중단 등으로 나일론 생산 비용에 직접적인 영향을 미치는 원료 가격이 급변합니다. 비통합 방적업체는 이러한 변동성에 가장 취약하며, 장기 공급 계약, 파생상품 헤징, 바이오 기반 원료 탐색을 통해 위험을 완화하려 노력하고 있습니다.
2. 폴리에스터 및 폴리프로필렌과의 치열한 경쟁: 폴리에스터와 폴리프로필렌은 나일론과의 성능 격차를 좁히면서도 낮은 단가를 유지하고 있어, 특히 대량 의류 및 홈 텍스타일 시장에서 치열한 경쟁을 야기합니다. 나일론 공급업체는 기계적 우수성과 지속가능성 스토리를 통해 차별화를 꾀하고 있습니다.
3. 높은 에너지 집약도 및 탈탄소화 비용: 나일론 생산은 에너지 집약적이며, 유럽 및 북미의 엄격한 환경 규제로 인해 탈탄소화 비용이 증가하고 있습니다. 이는 생산자들에게 추가적인 부담으로 작용합니다.
# 세그먼트 분석
얀 유형별: 부분 연신사(POY)는 2024년 전 세계 생산량의 30.26%를 차지하며, 6.23%의 연평균 성장률로 지속적인 지배력을 보일 것으로 예상됩니다. 이는 하류 텍스처링 및 연신 공정으로 직접 공급되어 수요 변동에 유연하게 대응할 수 있기 때문입니다. 완전 연신사(FDY)는 추가 가공 단계를 최소화하려는 제조업체에 여전히 중요하며, 고강력 산업용 얀은 자동차 에어백, 안전벨트 등 장기 계약을 통해 안정적인 수요를 확보하지만 성장률은 상대적으로 느립니다. 텍스처드 얀은 애슬레저 및 속옷 시장에서 부드러움과 편안함을 제공하여 인기를 얻고 있습니다. 생산자들은 데니어 범위, 광택, 방사 마무리 화학물질을 맞춤화하여 차별화를 꾀하고 있습니다.
적용 분야별: 직물(Fabric)은 2024년 수요의 38.66%를 차지하며, 의류 및 홈 텍스타일 생산자들이 신축성, 내마모성, 색상 선명도를 위해 나일론을 선호하고 있습니다. 반면, 스포츠 및 아웃도어 장비(Sports and Adventure Equipment)는 하이킹, 등산, 수상 스포츠 참여 증가에 힘입어 6.77%의 연평균 성장률로 가장 빠르게 성장할 것으로 예상됩니다. 이 분야는 경량 하네스, 로프, 팽창식 카약 등 고성능을 요구하는 특수 얀을 필요로 합니다. 지속가능성 요구는 재활용 또는 화학적으로 해중합된 나일론 채택을 촉진하고 있으며, 나일론 생산자들은 속건성, 초경량, 쿨터치 등 기능성 스토리를 강조하여 가치를 높이고 있습니다.
유통 채널별: 전통적인 섬유 무역업자/유통업체는 2024년 매출의 59.66%를 처리하며, 확고한 네트워크, 신용 제공, 재고 완충 역할을 수행하고 있습니다. 그러나 전자상거래 플랫폼은 7.05%의 연평균 성장률로 가장 빠르게 성장할 것으로 예상됩니다. 이는 제조업체들이 글로벌 바이어에게 직접 접근하고, 소규모 컨버터들이 온라인으로 즉시 물량을 구매하려는 경향이 강해지고 있기 때문입니다. 직접 판매 채널은 원료 출처 및 색상 일치에 대한 통제력을 강화하려는 수직 통합 브랜드 사이에서 인기를 얻고 있습니다.
최종 사용자 산업별: 의류 및 패션(Apparel and Fashion)은 2024년 출하량의 39.77%를 차지하며, 스타킹, 란제리, 아우터웨어 등에서 나일론의 역사적 지배력을 반영합니다. 소비재(Consumer Goods) 부문은 장난감, 가정용품, 웨어러블 기기 등을 포함하며 6.96%의 연평균 성장률로 가장 빠르게 성장하고 있습니다. 산업 및 기술 섬유는 항공우주 필터 또는 지오텍스타일과 같은 규제 승인과 연계된 다년 계약을 통해 안정적인 물량을 제공합니다. 자동차 부품은 전기차 제조업체들이 금속 브래킷 및 냉각 채널을 유리섬유 강화 나일론으로 대체하여 중량을 줄이면서도 강도를 유지하는 데 활용되면서 새로운 기회를 제공합니다.
# 지역 분석
아시아 태평양 지역은 독보적인 공급망 통합으로 시장을 선도하고 있습니다. 카프로락탐 공장과 방적 공장이 인접해 있고, 염색 및 가공 공장도 밀집해 있어 리드 타임을 단축하고 운송 비용을 절감합니다. 중산층 인구 증가로 인한 기능성 스포츠웨어 및 여행 액세서리 수요 증가도 지역 시장을 강화합니다. 인도 정부의 PM MITRA 파크와 같은 정부 인센티브는 생산 능력 확대를 가속화하고 있습니다.
북미는 군사, 항공우주, 프리미엄 아웃도어 장비 등 특정 틈새시장에서 확고한 입지를 유지하고 있습니다. 미국과 캐나다의 컨버터들은 Berry Amendment 또는 OEKO-TEX 표준 인증을 받은 나일론을 요구하며, 이는 국내 생산을 지원합니다.
유럽은 입법적 지침을 통해 지속가능성 리더십을 주도하고 있습니다. 생산자 책임 확대 및 화학 발자국 공개는 재활용 또는 바이오 기반 나일론 채택을 촉진합니다. 높은 에너지 가격은 도전 과제이지만, 재생 에너지 전환 및 폐열 회수를 통해 일부 부담을 상쇄하고 있습니다.
남미는 브라질과 콜롬비아의 란제리 및 수영복 제조 허브에서 나일론 6 필라멘트에 대한 꾸준한 수요를 기록하고 있습니다. 중동 및 아프리카는 국가 지원 석유화학 투자를 통해 나일론 수지 자산을 포함한 생산 능력을 빠르게 확장하고 있습니다.
# 경쟁 환경
나일론 6 필라멘트 얀 시장은 중간 정도의 파편화(moderate fragmentation)를 보입니다. 상위 5개 생산자가 전 세계 생산 능력의 약 40%를 차지하며, 나머지 시장은 지역 전문 기업들이 나누어 가집니다. 높은 자본 집약도와 환경 허가는 진입 장벽으로 작용합니다. 2022년에서 2024년 사이 중국의 과잉 생산은 마진 압박을 초래하여 2025년 Ascend Performance Materials의 파산으로 이어지기도 했습니다. 주요 기업들은 비핵심 자산 매각(예: 듀폰의 나일론 사업부 매각) 및 전기차 배터리 팩용 엔지니어링 폴리머와 같은 응용 분야 인접 역량에 투자하며 전략적 전환을 꾀하고 있습니다.
지속가능성은 경쟁 전략의 핵심으로 부상하고 있습니다. LG화학과 CJ제일제당은 사탕수수 기반 모노머를 통해 바이오 나일론을 대규모로 생산하는 방안을 추진하고 있습니다. UNIFI는 CiCLO 첨가제를 사용하여 재활용 나일론을 해양 환경에서 생분해되도록 만들어 미세 플라스틱 문제에 직면한 브랜드에 어필하고 있습니다. Toray는 다지역 입지를 활용하여 ECM 인증을 받은 질량 균형 인증 얀을 공급합니다.
운영 측면에서는 대형 방사구, 자동 도핑, AI 기반 결함 감지 등을 통해 공정 강도를 높여 생산량과 수율을 향상시키고 있습니다. 정밀한 데니어 제어, 맞춤형 방사 마무리 화학, 빠른 색상 매칭 능력은 기술 및 패션 시장 모두에서 중요한 차별화 요소로 남아 있습니다. 얀 생산자와 의류 브랜드 간의 공동 개발과 같은 협력도 증가하여 다년간의 구매 약정을 확보하고 있습니다. 이러한 전문성, 지속가능성 리더십, 고객 친밀도의 조합이 향후 10년간 시장 점유율 확보에 결정적인 역할을 할 것으로 보입니다.
주요 시장 참여 기업: Toray Industries Inc., JCT Ltd., Yiwu Huading Nylon, Zhejiang Century ChenXing Fiber Technology, Salud Industry (Dongguan) Co., Ltd. 등이 있습니다.
# 최근 산업 동향
* 2025년 5월: Indorama Ventures PCL은 자동차 및 타이어 산업에 중점을 두고 나일론 6 필라멘트 얀 생산 능력을 확장했습니다. 이 회사는 에어백 및 안전벨트와 같은 기술 응용 분야를 위한 고강력 얀과 의류 및 홈 텍스타일 등 라이프스타일 제품을 위한 재활용 소재 개발에 중점을 둡니다.
* 2023년 9월: Toray Industries는 Honda R&D와 나일론 6 화학 재활용 기술 개발을 위해 협력했습니다. 이 공정은 아임계수(subcritical water)를 사용하여 나일론 6를 해중합하여 카프로락탐을 생산하고, 이를 다시 새로운 나일론 6 필라멘트 얀으로 재중합하는 방식입니다. 초기에는 자동차 응용 분야를 목표로 하지만, 의류 및 기타 부문으로 기술을 확장할 계획입니다.
본 보고서는 글로벌 나일론 6 필라멘트 얀(Nylon 6 Filament Yarn) 시장에 대한 심층적인 분석을 제공합니다. 연구는 시장 정의, 가정 및 범위 설정에서 시작하여, 철저한 연구 방법론을 기반으로 시장의 전반적인 현황을 조명합니다.
시장 개요 및 성장 전망:
나일론 6 필라멘트 얀 시장은 2025년 242.1억 달러에서 2030년 325.8억 달러로 성장할 것으로 예측되며, 이 기간 동안 연평균 성장률(CAGR)은 6.12%에 달할 것으로 전망됩니다. 이러한 성장은 스포츠 및 애슬레저 의류에 대한 수요 증가, 기술 섬유의 확장, 낚시 및 양식 산업의 성장, 그리고 아시아 지역에서 천연 섬유 대비 나일론의 비용 경쟁력 강화에 힘입은 바가 큽니다. 특히, 아웃도어 장비에 저데니어 마이크로 섬유 나일론의 채택이 증가하는 것도 주요 성장 동력으로 작용하고 있습니다.
주요 시장 제약 요인:
시장 성장을 저해하는 주요 요인으로는 카프로락탐(Caprolactam) 및 아디프산(Adipic-Acid)과 같은 원료 가격의 변동성이 지목됩니다. 이는 특히 비통합 기업의 생산 마진에 직접적인 영향을 미쳐 단기 수익성에 가장 큰 압력을 가합니다. 또한, 폴리에스터(Polyester) 및 폴리프로필렌(Polypropylene)과의 치열한 경쟁, 그리고 높은 에너지 집약도 및 탈탄소화 비용 또한 시장의 도전 과제로 언급됩니다. 보고서는 가치 사슬 분석 및 포터의 5가지 경쟁 요인 분석을 통해 공급업체 및 구매자의 협상력, 대체 위협, 신규 진입자의 위협, 그리고 경쟁 강도를 심층적으로 다룹니다.
시장 세분화 분석:
보고서는 나일론 6 필라멘트 얀 시장을 다양한 기준으로 세분화하여 분석합니다.
* 얀 유형별: 부분 연신사(POY), 완전 연신사(FDY), 고강력 산업용 얀, 텍스처드 얀 등으로 구분되며, 이 중 부분 연신사(POY)는 2024년 기준 30.26%의 가장 큰 시장 점유율을 차지하며 글로벌 수요를 주도하고 있습니다. 이는 POY가 후속 가공을 위한 중간 원료로서 다재다능한 역할을 하기 때문입니다.
* 적용 분야별: 직물, 스포츠 의류, 스포츠 및 모험 장비, 여행 액세서리, 어망 등으로 분류되어 나일론 6 필라멘트 얀의 광범위한 활용도를 보여줍니다.
* 유통 채널별: 섬유 무역업자/유통업체, 직접 판매(방적사), 전자상거래 플랫폼으로 나뉘며, 전자상거래 플랫폼은 속도와 투명성으로 인해 방적사 및 컨버터들이 온라인 거래를 선호하면서 연간 7.05%로 가장 빠르게 성장하는 채널로 예측됩니다.
* 최종 사용자 산업별: 의류 및 패션, 산업 및 기술 섬유, 자동차 부품, 소비재 산업에서의 활용을 분석합니다.
* 지역별: 아시아-태평양(중국, 인도, 일본, 한국 등), 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스 등), 남미, 중동 및 아프리카 등 주요 지역별 시장 규모와 성장 예측을 상세히 제시합니다. 특히 아시아-태평양 지역은 주요 생산 및 소비 시장으로서 중요한 비중을 차지합니다.
경쟁 환경 및 주요 기업:
보고서는 시장 집중도, 주요 전략적 움직임, 시장 점유율 및 순위 분석을 통해 경쟁 환경을 평가합니다. Anand Rayons Ltd., Indorama Ventures PCL, Toray Industries Inc. 등 13개 주요 기업에 대한 상세 프로필을 제공하며, 각 기업의 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략적 정보, 제품 및 서비스, 최근 개발 사항 등을 포함합니다.
시장 기회 및 미래 전망:
마지막으로, 보고서는 시장 내 잠재적인 기회 영역(White-space)과 충족되지 않은 요구(Unmet-Need)에 대한 평가를 통해 나일론 6 필라멘트 얀 시장의 미래 전망을 제시합니다.
이 보고서는 나일론 6 필라멘트 얀 시장의 현재와 미래를 이해하는 데 필수적인 포괄적인 정보를 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 스포츠 및 애슬레저 의류 수요 증가
- 4.2.2 산업용 섬유의 확장
- 4.2.3 어업 및 양식 산업의 성장
- 4.2.4 아시아 천연 섬유 대비 비용 경쟁력
- 4.2.5 아웃도어 장비에 저데니어 마이크로섬유 나일론 채택
- 4.3 시장 제약
- 4.3.1 카프로락탐 및 아디프산 원료 가격 변동성
- 4.3.2 폴리에스터 및 폴리프로필렌과의 치열한 경쟁
- 4.3.3 높은 에너지 집약도 및 탈탄소화 비용
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 협상력
- 4.5.2 구매자의 협상력
- 4.5.3 대체 위협
- 4.5.4 신규 진입자의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 실 유형별
- 5.1.1 부분 연신사 (POY)
- 5.1.2 완전 연신사 (FDY)
- 5.1.3 고강력 산업용사
- 5.1.4 가공사
- 5.2 용도별
- 5.2.1 직물
- 5.2.2 스포츠 의류
- 5.2.3 스포츠 및 아웃도어 장비
- 5.2.4 여행용 액세서리
- 5.2.5 어망
- 5.3 유통 채널별
- 5.3.1 직물 무역업자 / 유통업자
- 5.3.2 직접 판매 (방적업체)
- 5.3.3 전자상거래 플랫폼
- 5.4 최종 사용자 산업별
- 5.4.1 의류 및 패션
- 5.4.2 산업용 및 기술용 직물
- 5.4.3 자동차 부품
- 5.4.4 소비재
- 5.5 지역별
- 5.5.1 아시아 태평양
- 5.5.1.1 중국
- 5.5.1.2 인도
- 5.5.1.3 일본
- 5.5.1.4 대한민국
- 5.5.1.5 베트남
- 5.5.1.6 말레이시아
- 5.5.1.7 기타 아시아 태평양
- 5.5.2 북미
- 5.5.2.1 미국
- 5.5.2.2 캐나다
- 5.5.2.3 멕시코
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 북유럽 국가
- 5.5.3.7 러시아
- 5.5.3.8 기타 유럽
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 콜롬비아
- 5.5.4.4 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 사우디아라비아
- 5.5.5.2 아랍에미리트
- 5.5.5.3 남아프리카
- 5.5.5.4 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율(%)/순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 그리고 최근 개발 포함)
- 6.4.1 Anand Rayons Ltd.
- 6.4.2 Changzhou Yida Chemical Fiber
- 6.4.3 East Asia Textile Technology
- 6.4.4 Indorama Ventures PCL
- 6.4.5 JCT Ltd.
- 6.4.6 NanYa Plastics Corp.
- 6.4.7 Prutex Nylon Co., Ltd.
- 6.4.8 Salud Industry (Dongguan) Co., Ltd.
- 6.4.9 Singhal Industries Pvt.
- 6.4.10 Toray Industries Inc.
- 6.4.11 Universal Fibers, Inc.
- 6.4.12 Yiwu Huading Nylon
- 6.4.13 Zhejiang Century ChenXing Fiber Technology
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
나일론 6 필라멘트사는 카프로락탐(caprolactam)의 개환 중합(ring-opening polymerization)을 통해 생산되는 폴리아미드(polyamide) 계열의 합성 섬유입니다. 이는 연속적인 긴 섬유 형태로 제조되어, 단섬유(staple fiber)와는 차별화되는 특성을 가집니다. 나일론 6 필라멘트사는 우수한 강도, 내마모성, 탄성, 그리고 염색성을 특징으로 하며, 이러한 물성 덕분에 다양한 산업 분야에서 핵심 소재로 활용되고 있습니다. 특히 경량성과 부드러운 촉감을 겸비하여 의류용은 물론, 고강도가 요구되는 산업용 소재로도 각광받고 있습니다.
나일론 6 필라멘트사의 종류는 방사 방식, 단면 형상, 섬도, 그리고 기능성 부여 여부에 따라 다양하게 분류됩니다. 방사 방식에 따라서는 부분 연신사(POY, Partially Oriented Yarn), 완전 연신사(FDY, Fully Drawn Yarn), 가연 가공사(DTY, Draw Textured Yarn) 등으로 나눌 수 있습니다. POY는 후가공을 통해 다양한 형태로 변형될 수 있는 중간재이며, FDY는 직물 제조에 바로 사용 가능한 형태로 생산됩니다. DTY는 부피감과 신축성을 부여하여 의류용으로 널리 사용됩니다. 단면 형상에 따라서는 원형 외에 삼각, 사각, 중공(hollow) 등 이형 단면사가 개발되어 광택, 촉감, 보온성 등 특정 기능성을 강화합니다. 또한, 섬도에 따라서는 극세사(microfiber), 일반사, 태번사 등으로 구분되며, 흡한속건, 항균, UV 차단, 난연, 고강도 등 특정 기능이 부여된 기능성 필라멘트사도 활발히 개발 및 생산되고 있습니다.
나일론 6 필라멘트사의 용도는 그 우수한 물성 덕분에 매우 광범위합니다. 의류 분야에서는 스포츠웨어, 아웃도어 의류, 수영복, 스타킹, 속옷, 작업복 등 신축성과 내구성이 요구되는 제품에 주로 사용됩니다. 산업용으로는 타이어 코드, 에어백, 안전벨트, 로프, 어망, 텐트, 산업용 필터 등 고강도와 내구성이 필수적인 분야에서 핵심 소재로 활용됩니다. 인테리어 분야에서는 카펫, 러그, 커튼, 실내 장식재 등으로 사용되어 내마모성과 심미성을 제공합니다. 이 외에도 칫솔모, 낚싯줄, 악기 현 등 다양한 생활용품 및 특수 용도에도 적용되고 있습니다.
나일론 6 필라멘트사의 생산 및 가공에는 고도화된 관련 기술이 요구됩니다. 핵심 기술로는 고품질 카프로락탐을 중합하여 점도를 정밀하게 제어하는 중합 기술, 그리고 용융된 폴리머를 고속으로 방사하는 방사 기술이 있습니다. 특히 복합 방사 기술은 이종 폴리머를 결합하거나 단면 형상을 조절하여 새로운 기능성을 부여합니다. 방사된 섬유는 고속 연신 및 가연 가공(텍스처링)을 통해 최종 제품의 물성을 결정하며, 이 과정에서 권취 기술의 정밀도가 중요합니다. 또한, 원료 단계에서 기능성 첨가제를 혼합하거나 후가공을 통해 흡한속건, 항균, 난연 등 다양한 기능성을 부여하는 기술도 발전하고 있습니다. 최근에는 폐어망, 폐직물 등에서 나일론 6를 회수하여 재활용하는 기술과 바이오 기반 나일론 6를 개발하는 친환경 기술 연구가 활발히 진행되고 있습니다.
나일론 6 필라멘트사 시장은 아시아 태평양 지역이 주요 생산 및 소비 시장을 형성하고 있으며, 특히 중국, 대만, 한국이 핵심적인 역할을 합니다. 글로벌 시장에서는 범용 제품의 가격 경쟁이 심화됨에 따라, 고부가가치 기능성 제품으로의 차별화가 중요한 경쟁 요소로 부상하고 있습니다. 국내 주요 기업으로는 효성티앤씨, 코오롱인더스트리, 태광산업 등이 있으며, 이들은 기술 혁신과 제품 다변화를 통해 시장 경쟁력을 강화하고 있습니다. 최근 시장 트렌드는 지속 가능성(Sustainability)에 대한 요구 증대로 재활용 나일론 6 및 바이오 기반 나일론 6의 중요성이 커지고 있으며, 경량화, 내구성, 쾌적성 등 고기능성 소재에 대한 수요가 증가하고 있습니다. 또한, 스마트 섬유 및 웨어러블 기기와의 융합을 통한 새로운 시장 창출 가능성도 주목받고 있습니다.
미래 전망에 있어 나일론 6 필라멘트사는 지속 가능한 성장을 위한 친환경 기술 개발에 집중할 것으로 예상됩니다. 환경 규제 강화와 소비자 의식 변화에 따라 재활용 나일론 6 및 바이오 나일론 6 시장은 더욱 확대될 것이며, 이는 기업의 연구 개발 투자 확대로 이어질 것입니다. 또한, 스포츠/아웃도어, 산업용 특수 소재 등 고성능, 고기능성 분야에서의 수요는 꾸준히 증가할 것으로 보이며, 이는 나일론 6 필라멘트사의 고부가가치화를 촉진할 것입니다. 스마트 섬유, 웨어러블 기기, IoT 기술과의 융합을 통해 기존에 없던 새로운 시장과 애플리케이션이 창출될 잠재력도 큽니다. 생산 효율성 증대를 위한 자동화 및 인공지능(AI) 기반 공정 최적화 기술 도입도 활발해질 것입니다. 그러나 원료 가격 변동성, 글로벌 경쟁 심화, 그리고 친환경 기술 개발 및 설비 투자에 대한 부담은 미래 성장을 위한 도전 과제로 남아 있습니다. 이러한 과제들을 극복하기 위한 지속적인 기술 혁신과 시장 전략 수립이 중요합니다.