❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
해양 파이프라인 시장 개요
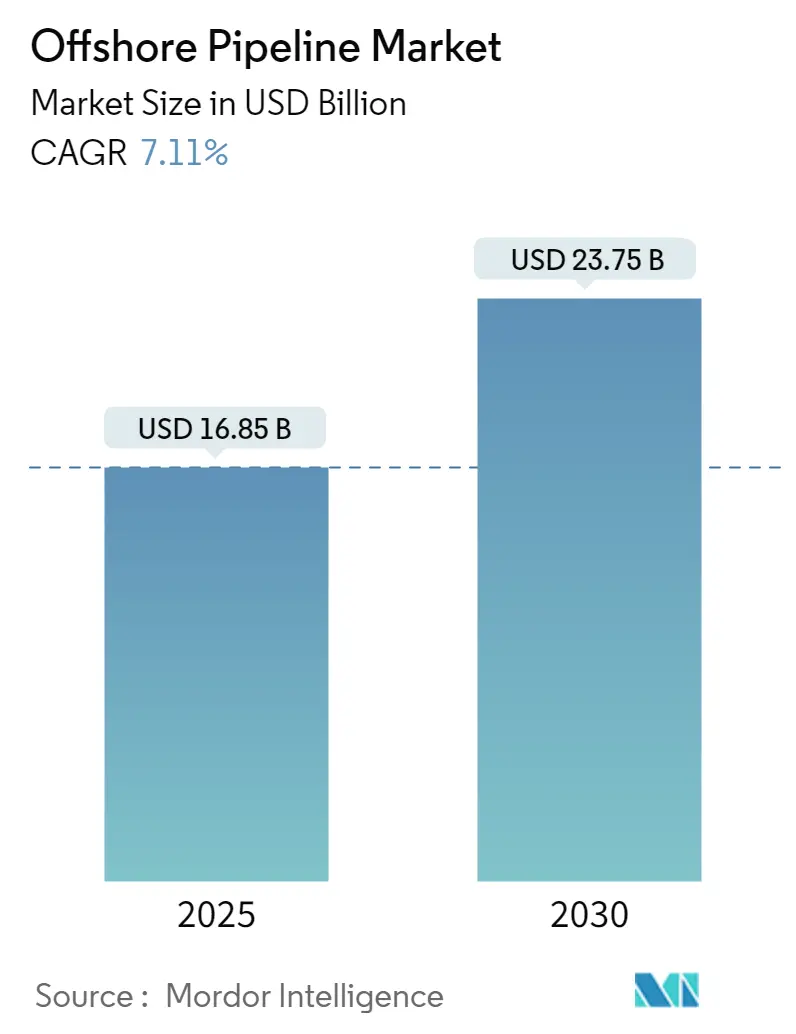
해양 파이프라인 시장은 2025년 168억 5천만 달러 규모에서 2030년까지 237억 5천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 7.11%를 기록할 것으로 전망됩니다. 본 보고서는 2019년부터 2030년까지의 시장을 분석하며, 제품 유형(석유 및 가스) 및 지역(북미, 남미, 유럽, 중동 및 아프리카, 아시아 태평양)별로 시장 규모와 예측치를 제공합니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 북미가 가장 큰 시장을 형성하고 있으며, 시장 집중도는 중간 수준입니다.
시장 성장 동인 및 제약 요인
장기적으로는 아시아 태평양 지역을 중심으로 한 원유 및 천연가스 수요 증가와 석유 및 가스 탐사를 위한 안전하고 경제적이며 신뢰할 수 있는 연결성에 대한 강조가 시장 성장을 견인할 주요 요인으로 작용할 것입니다. 반면, 건설 및 심해 작업과 관련된 기술적 난제와 높은 건설 비용은 시장 성장을 저해하는 요인으로 작용할 것으로 예상됩니다. 그럼에도 불구하고, 유럽 및 아시아 태평양 지역에서 해저(해양) 파이프라인을 통한 석유 및 가스 수입이 증가하고 있어, 예측 기간 동안 해양 파이프라인 시장에 막대한 기회를 창출할 것으로 기대됩니다.
주요 시장 동향 및 통찰
1. 가스 부문의 상당한 성장 예상:
천연가스 수요 증가, 신규 가스전 발견, 그리고 해저(해양) 파이프라인을 통한 천연가스 수출의 간단하고 저렴한 운송 방식 채택은 해양 파이프라인 시장을 견인할 것으로 예상됩니다. 2022년 전 세계 천연가스 생산량은 4조 438억 입방미터로 기록되었으며, 북미가 약 1조 2039억 입방미터로 선두를 달리고 있으며, 중동 및 아프리카가 9703억 입방미터로 그 뒤를 잇고 있습니다. 이러한 추세는 예측 기간 동안 해양 파이프라인 시장을 활성화할 것입니다.
구체적인 사례로, 2022년 9월 독일의 EUROPIPE는 북미 TC Energy(TCE)로부터 멕시코만 남동부 게이트웨이 파이프라인 프로젝트에 필요한 파이프 공급 계약을 수주했습니다. TCE는 멕시코 국영 전력 회사 CFE와 협력하여 멕시코 남동부의 전력 공급을 확보하기 위해 45억 달러 규모의 해양 가스 파이프라인을 건설 중입니다. 이 프로젝트는 365km 길이의 파이프 26만 5천 톤에 대한 부식 방지 코팅 공급을 포함합니다. 또한, 2023년 1월 Eni는 동부 지중해 이집트 연안의 나르기스 해양 지역 조업권 내 나르기스-1 탐사정에서 상당한 규모의 새로운 가스전을 발견했다고 보고했습니다. 이 발견은 Eni의 기존 시설을 활용하여 개발될 수 있습니다. 더 나아가, 최근의 비용 절감 노력과 핵심 기술 혁신은 많은 석유 및 가스 탐사 및 생산 회사들이 지속 가능한 심해 및 초심해 개발로 다각화할 수 있도록 했습니다. 이러한 요인들로 인해 가스 부문은 예측 기간 동안 빠르게 성장할 것으로 예상됩니다.
2. 북미 시장의 지배력:
예측 기간 동안 북미는 전 세계 해양 파이프라인 시장을 지배할 것으로 예상됩니다. 이 지역의 여러 국가들은 해양 석유 및 가스 탐사에 투자하려는 노력을 기울이고 있습니다. 미국과 캐나다와 같은 국가들의 석유 및 가스 파이프라인 인프라는 예측 기간 동안 완전히 가동될 것으로 전망됩니다. 멕시코만에서의 활동 증가와 함께 미국 해양 파이프라인 시장은 크게 확장될 것으로 예상됩니다. 향후 새로운 가스 생산 프로젝트들은 이 지역의 해저 파이프라인 네트워크를 크게 확장할 것으로 기대됩니다.
예를 들어, 2023년 1월 휴스턴에 본사를 둔 Talos Energy는 미국 멕시코만 심해에서 두 곳의 상업적 규모의 석유 및 천연가스 매장량을 발견했으며, 이를 자사의 Ram Powell TLP(Tension-Leg Platform)에 대한 해저 연계(subsea tie-backs) 방식으로 개발할 계획입니다. 2021년 12월 기준으로 TC Energy Corp.와 멕시코 국영 전력 회사 CFE는 국내 생산 정체로 만성적인 가스 부족을 겪고 있는 유카탄 반도에 가스를 공급하기 위한 새로운 해양 가스 파이프라인 건설에 대해 논의 중이었습니다. 또한, Sempra의 325만 톤/년(mmty) 규모의 Energia Costa Azul(ECA) 액화천연가스(LNG) 1단계 터미널은 2021년에 최종 투자 결정을 내렸으며, 2024년까지 가동을 시작할 것으로 예상됩니다. 더불어, 기술 발전은 향후 몇 년 동안 캐나다 파이프라인 사업의 안정적이고 견고한 성장을 견인할 것으로 예상됩니다. 파이프라인은 캐나다 석유 및 가스 부문에서 고부가가치 최종 사용자 시장의 에너지 수요를 충족시키는 가장 안전하고 신뢰할 수 있으며 비용 효율적인 방법으로 간주됩니다. 결론적으로, 석유 및 가스 프로젝트에 대한 투자 증가로 인해 북미는 예측 기간 동안 해양 파이프라인 시장에서 주요 지역이 될 것으로 전망됩니다.
경쟁 환경
해양 파이프라인 시장은 중간 정도의 파편화된 경쟁 구도를 보입니다. 주요 시장 참여자로는 Saipem SpA, L&T Hydrocarbon Engineering Limited, McDermott International Ltd., Allseas Group SA, China Petroleum Pipeline Engineering Co. Ltd. 등이 있습니다.
최근 산업 동향
* 2023년 1월 (루마니아): 루마니아 가스 파이프라인 운영사는 흑해 해양 가스를 국가 전력망에 연결하기 위한 5억 2,930만 달러 규모의 새로운 파이프라인 건설 계획을 발표했습니다. 오스트리아 OMV가 대주주인 루마니아 석유 및 가스 그룹 OMV Petrom과 국영 Romgaz는 오랫동안 기다려온 해양 프로젝트에 대해 2023년 중반까지 최종 투자 결정을 내릴 것으로 예상됩니다. 이 프로젝트는 38억 달러가 소요될 것으로 예상되며, 연간 최소 60억 입방미터의 가스를 생산할 것입니다.
* 2022년 4월 (Worley): Worley는 나이지리아-모로코 가스 파이프라인(NMGP) 프로젝트의 주요 기본 설계(FEED) 서비스 계약을 수주했다고 발표했습니다. 완공 시 4,349마일(약 7,000km)이 넘는 이 가스 파이프라인은 나이지리아와 모로코를 연결하고, 서아프리카 11개국을 통과하여 유럽까지 확장될 예정입니다. Worley는 이 파이프라인이 세계에서 가장 긴 해양 파이프라인이자 전체적으로는 두 번째로 긴 파이프라인이 될 것이라고 덧붙였습니다.
본 보고서는 해저 파이프라인 시장에 대한 포괄적인 분석을 제공합니다. 해저 파이프라인은 해저면에 설치되어 석유 및 가스 생산 지역과 연결되거나 수역을 가로질러 탄화수소를 운송하는 데 사용되며, 주로 수심이 깊은 지역에 설치됩니다.
시장 규모 및 전망에 따르면, 해저 파이프라인 시장은 2024년 156.5억 달러 규모로 추정되었으며, 2025년에는 168.5억 달러에 도달할 것으로 예상됩니다. 이후 2030년까지 연평균 성장률(CAGR) 7.11%를 기록하며 237.5억 달러 규모로 성장할 것으로 전망됩니다. 보고서는 2019년부터 2024년까지의 과거 시장 규모와 2025년부터 2030년까지의 예측을 다룹니다.
시장의 주요 성장 동력으로는 원유 및 천연가스 수요 증가와 석유 및 가스 탐사를 위한 안전하고 경제적이며 신뢰할 수 있는 연결성에 대한 강조가 있습니다. 반면, 건설 및 심해 작업과 관련된 기술적 난제, 높은 건설 비용은 시장 성장을 저해하는 요인으로 작용합니다.
시장은 제품 유형별로 석유(Oil)와 가스(Gas)로 세분화됩니다. 지리적으로는 북미, 유럽, 아시아-태평양, 남미, 중동 및 아프리카 지역으로 나뉘어 분석되며, 각 세그먼트별 시장 규모 및 수요 예측은 2029년까지 제공됩니다. 지역별 분석에서는 2025년 기준 북미 지역이 해저 파이프라인 시장에서 가장 큰 점유율을 차지할 것으로 예상되며, 예측 기간(2025-2030년) 동안 가장 빠르게 성장할 지역은 아시아-태평양으로 전망됩니다.
주요 시장 참여 기업으로는 Saipem SpA, L&T Hydrocarbon Engineering Limited, China Petroleum Pipeline Engineering Co., Ltd., McDermott International, Ltd., Allseas Group SA 등이 있습니다. 보고서는 이들 기업의 합병 및 인수, 합작 투자, 협력 및 전략, 그리고 시장 점유율 분석을 포함한 경쟁 환경을 상세히 다룹니다.
향후 시장 기회 및 트렌드로는 유럽 및 아시아-태평양 지역에서 해저 파이프라인을 통한 석유 및 가스 수입 증가가 두드러집니다.
또한, 본 보고서는 원유 및 천연가스의 과거 생산 추이와 2029년까지의 생산 예측, 브렌트유 및 헨리 허브 현물 가격(2023년까지), 최신 동향 및 개발, 정부 정책 및 규제, 공급망 분석, 그리고 포터의 5가지 경쟁 요인 분석 등을 포함하여 시장에 대한 심층적인 이해를 돕습니다.
1. 서론
- 1.1 연구 범위
- 1.2 시장 정의
- 1.3 연구 가정
2. 요약
3. 연구 방법론
4. 시장 개요
- 4.1 서론
- 4.2 시장 규모 및 수요 예측(USD), 2029년까지
- 4.3 원유 과거 추세 및 생산 예측(일일 백만 배럴), 글로벌, 2029년까지
- 4.4 브렌트유 및 헨리 허브 현물 가격, 2023년까지
- 4.5 천연가스 과거 추세 및 생산 예측(일일 10억 입방피트, bcf/d), 글로벌, 2029년까지
- 4.6 최근 동향 및 발전
- 4.7 정부 정책 및 규제
- 4.8 시장 역학
- 4.8.1 동인
- 4.8.1.1 원유 및 천연가스 수요 증가
- 4.8.1.2 석유 및 가스 탐사를 위한 안전하고 경제적이며 신뢰할 수 있는 연결성에 대한 강조 증가
- 4.8.2 제약
- 4.8.2.1 건설, 심해 문제 및 높은 건설 비용과 같은 기술적 과제
- 4.9 공급망 분석
- 4.10 포터의 5가지 경쟁요인 분석
- 4.10.1 공급업체의 교섭력
- 4.10.2 소비자의 교섭력
- 4.10.3 신규 진입자의 위협
- 4.10.4 대체 제품 및 서비스의 위협
- 4.10.5 경쟁 강도
5. 시장 세분화
- 5.1 제품 유형
- 5.1.1 석유
- 5.1.2 가스
- 5.2 지리 (지역 시장 분석 {2029년까지 시장 규모 및 수요 예측 (지역에 한함)})
- 5.2.1 북미
- 5.2.1.1 미국
- 5.2.1.2 캐나다
- 5.2.1.3 북미 기타 지역
- 5.2.2 유럽
- 5.2.2.1 영국
- 5.2.2.2 독일
- 5.2.2.3 프랑스
- 5.2.2.4 이탈리아
- 5.2.2.5 노르웨이
- 5.2.2.6 유럽 기타 지역
- 5.2.3 아시아-태평양
- 5.2.3.1 중국
- 5.2.3.2 인도
- 5.2.3.3 대한민국
- 5.2.3.4 아시아-태평양 기타 지역
- 5.2.4 남미
- 5.2.4.1 브라질
- 5.2.4.2 아르헨티나
- 5.2.4.3 남미 기타 지역
- 5.2.5 중동 및 아프리카
- 5.2.5.1 이란
- 5.2.5.2 카타르
- 5.2.5.3 사우디아라비아
- 5.2.5.4 아랍에미리트
- 5.2.5.5 중동 및 아프리카 기타 지역
6. 경쟁 환경
- 6.1 합병 및 인수, 합작 투자, 협력 및 계약
- 6.2 선두 기업들이 채택한 전략
- 6.3 기업 프로필
- 6.3.1 Saipem SpA
- 6.3.2 L&T Hydrocarbon Engineering Limited
- 6.3.3 McDermott International Ltd.
- 6.3.4 Allseas Group SA
- 6.3.5 Bourbon Corporation SA
- 6.3.6 Enbridge Inc.
- 6.3.7 Subsea 7 SA
- 6.3.8 Genesis Energy LP
- 6.3.9 China Petroleum Pipeline Engineering Co. Ltd.
- 6.3.10 Atteris LLC
- *목록은 ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис ис
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖ ***** 참고 정보 *****
해상 파이프라인은 해저에 설치되어 석유, 천연가스, 물, 기타 유체를 운송하는 핵심 인프라 시스템을 의미합니다. 이는 육상 파이프라인과 달리 해양 환경의 특수성, 즉 높은 수압, 강한 해류, 염분으로 인한 부식, 해저 지형의 복잡성, 지진 및 해양 생물학적 영향 등을 고려한 고도의 설계, 설치, 유지보수 기술을 요구합니다. 주로 해양 유전 및 가스전에서 생산된 탄화수소를 육상 터미널이나 다른 해양 시설로 안전하고 효율적으로 이송하는 데 사용되며, 전 세계 에너지 공급망에서 필수적인 역할을 수행하고 있습니다.
해상 파이프라인은 운송 유체, 설치 깊이, 재료, 구조 및 기능에 따라 다양하게 분류될 수 있습니다. 운송 유체별로는 원유 파이프라인, 천연가스 파이프라인이 가장 일반적이며, 생산수 파이프라인, 화학물질 주입 파이프라인, 그리고 최근에는 이산화탄소(CO2) 및 수소 운송 파이프라인의 중요성도 부각되고 있습니다. 설치 깊이별로는 얕은 수심(Shallow Water), 깊은 수심(Deep Water), 초심해(Ultra-Deep Water) 파이프라인으로 나뉘며, 깊이가 깊어질수록 설치 및 운영 기술의 난이도가 기하급수적으로 증가합니다. 재료는 주로 고강도 강철이 사용되지만, 특정 용도나 환경에서는 플라스틱(HDPE)이나 복합재료 파이프라인도 활용됩니다. 구조적으로는 단일 파이프라인 외에 단열 및 보호를 위한 파이프인파이프(Pipe-in-Pipe) 시스템, 여러 파이프를 묶어 설치하는 번들 파이프라인 등이 있습니다. 기능적으로는 주 운송을 담당하는 트렁크라인(Trunkline)과 해저 생산 시설 내에서 유체를 연결하는 플로우라인(Flowline) 및 라이저(Riser) 등으로 구분됩니다.
해상 파이프라인의 주요 용도는 해양 유전 및 가스전에서 생산된 원유와 천연가스를 육상 정유시설, LNG 터미널 또는 다른 해양 플랫폼으로 이송하는 것입니다. 이는 전 세계 에너지 수요를 충족시키는 데 결정적인 역할을 합니다. 또한, 유전 생산 효율 증대를 위한 물 주입(Water Injection)이나 화학물질 주입에 사용되며, 해수 담수화 플랜트에서 생산된 담수를 육상으로 운송하거나 섬 지역에 담수를 공급하는 데도 활용됩니다. 최근에는 기후 변화 대응을 위한 이산화탄소 포집 및 저장(CCS) 프로젝트에서 포집된 이산화탄소를 해저 지층으로 운송하는 핵심 인프라로 그 중요성이 커지고 있으며, 미래 에너지원인 수소를 해상에서 운송하는 인프라로서의 잠재력도 주목받고 있습니다.
해상 파이프라인의 건설 및 운영에는 고도의 관련 기술들이 집약되어 있습니다. 설치 기술로는 해상 바지선에서 파이프를 용접하여 S자 형태로 해저에 내려놓는 S-Lay 방식, 깊은 수심에 적합하며 파이프를 수직에 가깝게 용접하여 J자 형태로 내려놓는 J-Lay 방식, 그리고 육상에서 미리 용접된 파이프를 대형 스풀에 감아 해상으로 운반 후 풀어 설치하는 Reel-Lay 방식 등이 있습니다. 파이프라인 보호를 위해 해저면에 트렌치를 파고 매설하는 토공 및 매설 기술도 중요합니다. 재료 및 부식 방지 기술로는 고강도 강철, 내부식성 합금의 사용과 함께 콘크리트 중량 코팅을 통한 부력 조절 및 외부 보호, 희생 양극법 또는 외부 전원 방식의 음극 방식(Cathodic Protection)을 통한 외부 부식 방지, 그리고 내부 부식 방지를 위한 특수 코팅 기술 등이 적용됩니다. 검사 및 유지보수 기술로는 파이프라인 내부를 이동하며 결함, 부식, 변형 등을 검사하는 PIG(Pipeline Inspection Gauge) 시스템, 외부 육안 검사 및 소규모 수리에 활용되는 ROV(Remotely Operated Vehicle)가 대표적입니다. 또한, 파손 시 클램프 설치, 스풀 피스 교체, 핫 태핑(Hot Tapping) 등의 수리 기술이 사용됩니다. 해저 밸브, 매니폴드, PLEM(Pipeline End Manifold), PLET(Pipeline End Termination) 등 파이프라인과 해저 생산 시스템을 연결하는 다양한 해저 시스템 기술도 필수적입니다.
해상 파이프라인 시장은 전 세계적인 에너지 수요 증가와 신규 해양 유가스전 개발에 힘입어 꾸준히 성장하고 있습니다. 기존 인프라의 노후화에 따른 교체 및 유지보수 수요 또한 시장 성장의 중요한 동력입니다. 특히, 탄소 중립 목표 달성을 위한 CCS 및 수소 운송과 같은 신재생에너지 관련 인프라 투자 확대는 시장의 새로운 성장 기회를 제공하고 있습니다. TechnipFMC, Saipem, Subsea 7, McDermott International 등 글로벌 EPCI(Engineering, Procurement, Construction, Installation) 기업들이 시장을 주도하고 있습니다. 그러나 해상 파이프라인 산업은 환경 규제 강화, 막대한 초기 투자 비용, 심해 및 극지방 등 극한 환경에서의 기술적 난이도, 그리고 지정학적 리스크와 같은 도전 과제에 직면해 있습니다. 해양 환경 보호에 대한 인식이 높아지면서 환경 영향 평가 및 규제가 강화되고 있으며, 이는 프로젝트의 복잡성과 비용을 증가시키는 요인이 됩니다.
미래 해상 파이프라인 산업은 심해 및 극지방 개발 확대와 탈탄소화 및 신에너지 전환이라는 두 가지 큰 흐름 속에서 진화할 것으로 전망됩니다. 에너지 자원 고갈에 따라 심해 및 극지방 유가스전 개발이 활발해지면서, 초고압, 초저온, 내빙성 등 극한 환경에 특화된 파이프라인 기술 개발이 가속화될 것입니다. 동시에, 탄소 중립 목표 달성을 위해 이산화탄소 해상 파이프라인의 수요가 크게 증가할 것이며, 그린 수소 생산 및 운송을 위한 해상 파이프라인 기술 개발 및 상용화가 중요한 과제가 될 것입니다. 해상풍력 발전단지에서 생산된 전력을 육상으로 전송하는 해저 케이블과 유사하게, 해상에서 생산된 수소나 암모니아를 운송하는 파이프라인의 역할도 커질 수 있습니다. 또한, AI, 빅데이터, IoT 기술을 활용한 파이프라인 모니터링, 예측 유지보수, 자율 검사 시스템 도입이 확대되어 운영 효율성과 안전성이 향상될 것입니다. 더욱 가볍고 강하며 부식에 강한 신소재 개발을 통해 파이프라인의 수명 연장 및 설치 비용 절감이 가능해질 것이며, 해양 생태계에 미치는 영향을 최소화하는 환경 친화적 설치 및 운영 기술, 그리고 해체 기술 개발이 중요해질 것입니다. 이러한 기술적 진보와 시장 변화에 대한 선제적 대응은 해상 파이프라인 산업의 지속 가능한 성장을 위한 필수적인 요소입니다.