❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
장기 보존 시장 개요 및 전망 (2026-2031)
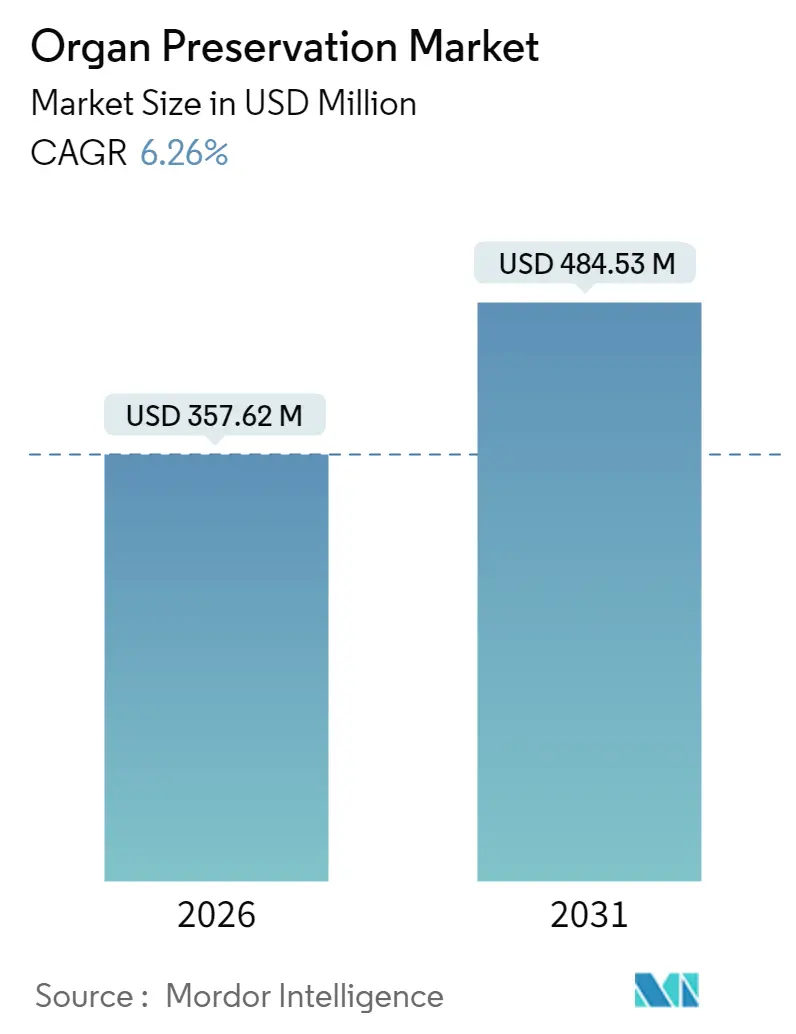
Mordor Intelligence의 분석에 따르면, 장기 보존 시장은 2025년 3억 3,655만 달러에서 2026년 3억 5,762만 달러로 성장한 후, 2031년에는 4억 8,453만 달러에 이를 것으로 전망됩니다. 예측 기간(2026-2031) 동안 연평균 6.26%의 견조한 성장률(CAGR)을 기록할 것으로 예상됩니다. 이러한 성장은 장기 이식 수요와 기증 장기 공급 간의 격차가 확대되고, 보존 기술의 발전 및 관련 정책 지원이 강화되는 데 기인합니다.
현재 미국에서 10만 3천 명이 장기 이식을 기다리는 반면, 2024년에는 4만 8천 건의 이식만이 이루어져 수요와 공급의 불균형이 심화되고 있습니다. 정상체온 기계 관류(Normothermic Machine Perfusion, NMP)와 같은 혁신 기술은 외과의사에게 장기 평가 시간을 추가로 제공하고, 과거에는 사용 불가능하다고 여겨졌던 장기까지 활용 가능하게 하여 임상적 기대를 재정의하고 있습니다. 일례로, Organ Care System Heart에 대한 FDA 승인은 이러한 기술의 중요성을 반영합니다.
메디케어의 ‘장기 이식 접근성 증대 모델(Increasing Organ Transplant Access Model)’에 따른 체외 관류에 대한 보험 수가 코드 도입은 병원의 기술 채택을 촉진하는 재정적 동인이 되고 있습니다. 한편, FDA가 의무화한 공급망 안전 조치 강화는 장치 가용성을 개선하지만, 일회용품 및 자본 설비 조달에 대한 병원의 비용 부담을 가중시키기도 합니다. 고령층에서 당뇨병, 심혈관 질환, 만성 신장 질환의 발병률 증가는 이식 프로그램이 기증된 모든 장기를 최대한 활용하도록 압박하며 구조적 수요를 증가시키고 있습니다.
주요 시장 세분화 분석:
* 기술별: 2025년 정적 냉장 보관(Static Cold Storage, SCS)이 61.80%의 시장 점유율을 차지하며 여전히 지배적이지만, 정상체온 기계 관류(NMP)는 2031년까지 10.31%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. SCS는 단순성, 저비용, 오랜 검증 기간으로 인해 널리 사용되지만, NMP는 확장된 기준 기증자의 장기 기능 부전율을 낮추고 생존율을 향상시키는 이점을 제공합니다.
* 보존액별: 위스콘신 대학(UW) 용액이 2025년 45.10%의 점유율로 선두를 유지했습니다. 이는 세포 부종 및 활성산소 손상을 최소화하는 고삼투압, 항산화 성분 덕분입니다. Custodiol HTK는 낮은 점도와 다중 장기 조달 시 비용 효율성을 바탕으로 9.18%의 CAGR로 성장할 전망입니다.
* 제품 유형별: 보존액이 2025년 49.30%의 시장 점유율을 기록하며 가장 큰 비중을 차지했습니다. 이는 모든 이식 절차에 필수적으로 사용되기 때문입니다. 그러나 운송 시스템 및 장치는 실시간 GPS 추적, 내부 온도 및 압력 로깅 기능을 갖춘 Paragonix SherpaPak, LIVERguard, BAROguard 플랫폼에 힘입어 9.12%의 CAGR로 가장 빠르게 발전하고 있습니다.
* 장기 유형별: 신장이 2025년 58.25%의 점유율로 가장 큰 비중을 차지했습니다. 이는 가장 많은 이식 건수와 견고한 보험 수가 체계 덕분입니다. 폐는 HOPE 기술과 같은 혁신과 지속적인 분배 할당 정책에 힘입어 10.48%의 CAGR로 가장 빠르게 성장하는 장기 유형입니다.
* 최종 사용자별: 이식 센터가 2025년 42.35%의 매출 점유율을 기록했습니다. 이들은 보존액과 자본 설비를 모두 구매하고, 프로토콜 표준을 결정하며, 직접적인 보험 상환을 받습니다. 장기 조달 기관(Organ Procurement Organizations, OPO)은 정상체온 국소 관류(NMP)를 통해 순환 정지 후 기증(DCD) 기증자당 회수 가능한 장기 수를 늘리면서 11.10%의 CAGR로 가장 빠르게 성장하는 최종 사용자 그룹입니다.
* 지역별: 북미는 2025년 36.55%의 매출 점유율로 최대 시장을 유지했습니다. 이는 선진 인프라, OPTN의 2026년까지 연간 6만 건 이식 목표, 관류에 대한 지원적인 보험 수가에 힘입은 결과입니다. 아시아 태평양 지역은 중국, 인도, 일본 등에서 이식 프로그램 역량이 가속화되면서 10.49%의 CAGR로 가장 빠르게 성장하는 지역입니다.
시장 동인:
* 고령화 인구의 다발성 장기 부전 증가: 65세 이상 고령층의 수명 연장과 이식 적합성 증가는 만성 신장 질환, 당뇨병, 심혈관 질환 등 연령 관련 질환의 증가로 이어져 장기 보존 수요를 높이고 있습니다. 특히, 기계 관류는 고령 기증자의 한계 장기를 소생시키는 데 중요한 역할을 합니다.
* 보존 기술 및 장치의 기술 발전: 정상체온 기계 관류(NMP)는 장기를 생리적 온도에서 유지하여 심장 이식 연구에서 초기 이식편 기능 부전율을 28%에서 11%로 감소시켰습니다. 순환 정지 후 기증(DCD) 심장도 NMP를 통해 대규모로 활용 가능해졌습니다. GPS 추적, 압력 조절, 온도 원격 측정 기능을 통합한 운송 장치와 X-Therma의 단백질 모방 얼음 차단제와 같은 극저온 보존 연구는 보존 시간을 연장하고 장기 폐기율을 낮추는 데 기여합니다.
* 정부 및 NGO의 장기 기증 활성화 노력: 세계보건총회(WHA77.4)는 2035년까지 모든 회원국이 이식 수요를 충족할 것을 촉구했으며, 미국 HRSA의 OPTN 현대화 이니셔티브와 메디케어의 ‘장기 이식 접근성 증대 모델’은 이식 프로그램의 효율성을 높이고 있습니다. 중국의 중앙 집중식 장기 할당 플랫폼(COTRS)과 대중 캠페인 또한 기증률을 높이는 데 기여하고 있습니다.
* 체외 관류에 대한 보험 수가 코드 도입: 2024년 CMS(Centers for Medicare & Medicaid Services)가 발표한 규정은 2025년 7월부터 체외 관류 일회용품 및 전문 서비스에 대한 고유한 지불 번들을 확립했습니다. 이는 병원의 Organ Care System 장치 도입 승인을 가속화하고, 유럽에서도 유사한 코드가 시범 운영되어 기계 관류 채택을 촉진하고 있습니다. 보험사들은 3만 달러 상당의 관류 키트가 40만 달러에 달하는 재이식 비용을 절감할 수 있음을 인식하고 있습니다.
시장 제약:
* 장기 이식 및 보존 장치의 높은 비용: Milliman 추산에 따르면, 이식 관련 총 비용은 매년 5.2%에서 9.1% 증가하고 있습니다. Organ Care System Heart와 같은 장치는 25만 달러 이상의 초기 자본 지출과 건당 약 4만 달러의 일회용품 비용을 요구합니다. 위스콘신 대학 용액이 리터당 120달러인 반면 Marshall 용액은 10달러에 불과하여 비용에 민감한 병원들에게 부담으로 작용합니다. 이는 개발도상국의 NMP 채택을 지연시키고 정적 냉장 보관에 대한 의존도를 높이는 요인입니다.
* 신규 정상체온 관류 기술에 대한 규제 불확실성: 정상체온 장치는 전 세계적으로 복잡한 규제 프레임워크를 거쳐야 합니다. FDA의 Organ Care System Heart 심사에는 5,518일이 소요되었으며, 유럽의 첨단 치료 의약품(ATMP) 규정은 생물학적 제제가 주입된 용액에 대한 추가 검증을 요구합니다. 아시아 태평양 지역의 규제 지침 부족은 장치 제조업체가 순차적으로 허가를 신청하게 하여 R&D 예산을 제한할 수 있습니다.
경쟁 환경:
장기 보존 시장은 전략적 인수를 통해 중등도의 파편화를 보입니다. Getinge의 Paragonix 4억 7,700만 달러 인수는 장기별 운송 장치 및 글로벌 판매망을 제공하며, TransMedics는 정상체온 관류 플랫폼 시장을 선도하며 2024년 3분기에 64%의 매출 성장을 기록했습니다.
투자 동향은 장기별 최적화 및 데이터 기반 생태계에 집중되어 있습니다. OrganOx는 Metra 간 장치 상용화를 위해 1억 4,200만 달러를 확보했으며, Vivalyx는 AI 기반 평가 플랫폼과 연동되는 장기 활력 솔루션을 위해 540만 유로를 유치했습니다. 경쟁은 이제 임상 증거에 달려 있으며, Paragonix의 LIVERguard는 이식 후 합병증을 27% 감소시켰습니다. 대기업들은 서비스 계약, 교육 모듈, 클라우드 대시보드를 활용하여 일회용품 및 소프트웨어 구독 고객을 확보하고, 이식 센터의 전환 비용을 높이고 있습니다.
주요 기업:
* XVIVO Perfusion AB
* Organ Recovery Systems Inc.
* TransMedics Inc.
* Getinge AB
* OrganOx Limited
최근 산업 동향:
* 2025년 4월: Paragonix Technologies는 SherpaPak을 사용한 심장 이식 환자에서 4년 사망률이 54% 감소했다고 발표했습니다.
* 2025년 1월: LIVERguard가 이식 후 합병증을 27% 감소시켰으며, 미국 간 이식 프로그램의 20% 이상이 이 시스템을 사용하고 있습니다.
* 2024년 6월: Paragonix는 FDA 승인을 받은 최초의 췌장 운송 장치인 PancreasPak을 출시하여 최대 21시간 동안 온도 안정적인 보관을 보장합니다.
본 보고서는 장기 보존 시장에 대한 포괄적인 분석을 제공합니다. 장기 보존 시장은 기증된 신장, 간, 심장, 폐, 췌장 등 고형 장기의 조달부터 이식까지 생존력을 유지하는 데 사용되는 특수 보존액, 운송 시스템 및 관류 장치의 전 세계 판매를 의미하며, 보조 이식 약물 및 장기 바이오뱅킹 장비는 범위에서 제외됩니다.
시장 개요 및 동인:
2026년 기준 장기 보존 시장 규모는 3억 5,762만 달러로 평가됩니다. 주요 성장 동인으로는 고령화 인구의 다발성 장기 부전 증가, 보존 기술 및 장치(예: 기계 관류)의 지속적인 발전, 장기 기증 관련 정부 및 비정부 기구(NGO) 이니셔티브 확대, 전 세계 이식 프로그램 역량 확장, 체외 관류에 대한 보험 수가 코드의 등장, 그리고 AI 기반 장기 생존력 분석 기술의 발전 등이 있습니다.
시장 제약 요인:
반면, 장기 이식 및 보존 장치의 높은 비용, 장기 보존에 대한 제한적인 보험 보상, 독점 솔루션의 공급망 제약, 그리고 새로운 정상체온 관류 기술에 대한 규제 불확실성이 시장 성장을 저해하는 요인으로 작용합니다.
시장 세분화 및 전망:
시장은 다양한 기준에 따라 세분화되어 분석됩니다.
* 기술별: 정적 냉장 보관(SCS), 저체온 기계 관류(HMP), 정상체온 기계 관류(NMP)로 나뉘며, 특히 정상체온 기계 관류(NMP)는 2031년까지 연평균 10.31%의 가장 빠른 성장률을 보일 것으로 예상됩니다.
* 보존액별: University of Wisconsin (UW) Solution, Custodiol HTK Solution, Celsior, Perfadex Plus 등이 주요 제품입니다.
* 제품 유형별: 보존액, 운송 시스템 및 장치, 액세서리 및 모니터링 소프트웨어로 구성됩니다.
* 장기 유형별: 신장, 간, 폐, 심장, 췌장 등 다양한 장기 보존 시장을 다룹니다.
* 최종 사용자별: 이식 센터, 병원, 장기 조달 기관(OPO), 전문 클리닉 및 연구 기관이 포함됩니다.
* 지역별: 북미, 유럽, 아시아-태평양, 중동 및 아프리카, 남미로 구분되며, 아시아-태평양 지역은 이식 프로그램의 급속한 확장, 규제 현대화, 기증자 등록 증가에 힘입어 연평균 10.49%로 가장 매력적인 성장 지역으로 부상하고 있습니다.
경쟁 환경:
시장은 XVIVO Perfusion AB, Organ Recovery Systems Inc., Getinge AB, Bridge to Life Ltd., TransMedics Inc., OrganOx Limited 등 다수의 주요 기업들이 경쟁하는 양상을 보입니다. 운송 장치 분야에서는 Paragonix Technologies(현재 Getinge 소속)가 SherpaPak, LIVERguard, BAROguard 시스템으로 선두를 달리고 있습니다.
조사 방법론:
본 보고서는 이식 외과 의사, 장기 조달 직원, 솔루션 개발자 등과의 1차 인터뷰와 WHO, UNOS, Eurotransplant 등의 공개 데이터, 학술지, 기업 보고서, 관세 데이터 및 특허 정보 등을 활용한 2차 조사를 포함하는 엄격한 연구 방법론을 통해 시장 규모를 산정하고 예측합니다. 시장 규모는 2024년 이식량에 장기별 보존율 및 필요한 솔루션/하드웨어 단위를 곱하는 하향식(top-down) 방식으로 구축되며, 상향식(bottom-up) 검증을 통해 신뢰성을 확보합니다. 보고서는 매년 업데이트되며, 주요 장치 승인 또는 정책 변경 시 임시 업데이트가 진행됩니다.
주요 시사점:
새로운 CMS 지불 번들은 체외 관류 소모품을 포함하여 병원의 기계 관류 장치 채택을 장려하고 있으며, 이는 기술 채택에 긍정적인 영향을 미치고 있습니다. 본 보고서는 투명하고 신뢰할 수 있는 시장 분석을 제공하여 의사 결정자들이 장기 보존 시장의 현재 가치, 성장 동인, 제약 요인 및 미래 전망을 명확하게 이해할 수 있도록 돕습니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 고령 인구의 다발성 장기 부전 발생률 증가
- 4.2.2 보존 기술 및 장치의 기술 발전
- 4.2.3 장기 기증을 위한 정부 및 NGO 이니셔티브 증가
- 4.2.4 전 세계 이식 프로그램 역량 확장
- 4.2.5 체외 관류에 대한 보험 수가 코드 등장
- 4.2.6 한계 기증자를 위한 AI 기반 장기 생존력 분석
- 4.3 시장 제약
- 4.3.1 장기 이식 및 보존 장치의 높은 비용
- 4.3.2 장기 보존에 대한 제한적인 보험 보상
- 4.3.3 독점 솔루션에 대한 공급망 제약
- 4.3.4 새로운 정상체온 관류에 대한 규제 불확실성
- 4.4 포터의 5가지 경쟁 요인
- 4.4.1 공급업체의 교섭력
- 4.4.2 구매자의 교섭력
- 4.4.3 신규 진입자의 위협
- 4.4.4 대체 제품의 위협
- 4.4.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치 / USD)
- 5.1 기술별
- 5.1.1 정적 저온 보관 (SCS)
- 5.1.2 저체온 기계 관류 (HMP)
- 5.1.3 정상체온 기계 관류 (NMP)
- 5.2 보존액별
- 5.2.1 위스콘신 대학교 (UW) 용액
- 5.2.2 Custodiol HTK 용액
- 5.2.3 Celsior
- 5.2.4 Perfadex Plus
- 5.2.5 기타
- 5.3 제품 유형별
- 5.3.1 보존액
- 5.3.2 운송 시스템 & 장치
- 5.3.3 액세서리 & 모니터링 소프트웨어
- 5.4 장기 유형별
- 5.4.1 신장
- 5.4.2 간
- 5.4.3 폐
- 5.4.4 심장
- 5.4.5 췌장
- 5.4.6 기타
- 5.5 최종 사용자별
- 5.5.1 이식 센터
- 5.5.2 병원
- 5.5.3 장기 조달 기관 (OPO)
- 5.5.4 전문 클리닉 & 연구 기관
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 이탈리아
- 5.6.2.5 스페인
- 5.6.2.6 유럽 기타
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 일본
- 5.6.3.3 인도
- 5.6.3.4 대한민국
- 5.6.3.5 호주
- 5.6.3.6 아시아 태평양 기타
- 5.6.4 중동 및 아프리카
- 5.6.4.1 GCC
- 5.6.4.2 남아프리카
- 5.6.4.3 중동 및 아프리카 기타
- 5.6.5 남미
- 5.6.5.1 브라질
- 5.6.5.2 아르헨티나
- 5.6.5.3 남미 기타
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 사업 부문, 재무, 인력, 주요 정보, 시장 순위, 시장 점유율, 제품 및 서비스, 최신 개발 분석 포함)
- 6.3.1 XVIVO Perfusion AB
- 6.3.2 Organ Recovery Systems Inc.
- 6.3.3 Getinge AB
- 6.3.4 Bridge to Life Ltd.
- 6.3.5 TransMedics Inc.
- 6.3.6 21st Century Medicine Inc.
- 6.3.7 Dr. Franz Kohler Chemie GmbH
- 6.3.8 Essential Pharmaceuticals LLC
- 6.3.9 Waters Medical Systems LLC
- 6.3.10 OrganOx Limited
- 6.3.11 CryoLife Inc.
- 6.3.12 BioLife Solutions Inc.
- 6.3.13 Preservation Solutions Inc.
- 6.3.14 Lifeline Scientific Inc.
- 6.3.15 Vascular Perfusion Solutions Inc.
- 6.3.16 KARA Perfusion
- 6.3.17 EBERS Medical Technology SL
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
장기 보존은 특정 대상의 물리적, 화학적, 생물학적, 정보적 특성을 오랜 기간 동안 안정적으로 유지하여 미래에도 그 가치와 활용 가능성을 보장하는 일련의 활동과 기술을 총칭합니다. 이는 단순히 현재 상태를 유지하는 것을 넘어, 시간의 흐름에 따른 자연적인 열화나 손상을 최소화하고, 필요 시 원형에 가깝게 복원하거나 접근할 수 있도록 하는 포괄적인 개념으로, 문화유산, 생체 시료, 데이터, 식품 등 다양한 분야에서 그 중요성이 강조되고 있습니다. 장기 보존의 유형은 크게 물리적 보존, 화학적 보존, 생물학적 보존, 그리고 정보 보존으로 나눌 수 있습니다. 물리적 보존은 온도, 습도, 빛, 진동 등 환경 요인을 정밀하게 제어하여 대상의 물리적 구조를 유지하는 방식으로 박물관 유물이나 건축물 보존에 주로 적용됩니다. 화학적 보존은 화학 반응을 억제하거나 안정화제를 사용하여 대상의 화학적 변성을 방지하며, 식품 방부 처리나 의약품 안정화에 활용됩니다. 생물학적 보존은 미생물 성장 억제, 세포 동결 보존 등을 통해 생체 시료나 생명체의 활성을 유지하는 것으로, 세포주 보관, 종자 은행, 장기 이식용 장기 보존 등이 대표적인 예입니다. 마지막으로 정보 보존은 디지털 데이터의 무결성을 유지하고 접근성을 보장하며, 포맷 변화에 대응하여 장기적인 가독성을 확보하는 것으로, 아카이빙, 클라우드 스토리지, 마이크로필름 등이 이에 해당합니다.
장기 보존 기술은 광범위한 분야에서 활용되고 있습니다. 문화유산 분야에서는 고문서, 미술품, 유물, 건축물 등의 원형 보존 및 복원에 필수적이며, 생명과학 및 의학 분야에서는 세포, 조직, 장기, 혈액, DNA 등 생체 시료의 보관 및 연구, 재생의학, 장기 이식 등에 핵심적인 역할을 수행합니다. 식품 산업에서는 신선도 유지, 유통 기한 연장, 식품 안전성 확보를 위해 장기 보존 기술이 적극적으로 적용되고 있으며, 정보 기술 분야에서는 중요 데이터, 기록물, 디지털 콘텐츠의 영구 보존 및 접근성 유지를 위해 필수불가결합니다. 또한, 환경 및 농업 분야에서는 멸종 위기종 보존, 종자 은행 운영, 유전자원 보관에 기여하며, 국방 및 우주 분야에서도 중요 장비 및 물품의 장기 보관, 우주 탐사 시료 보존 등에 활용됩니다.
장기 보존을 가능하게 하는 관련 기술들은 지속적으로 발전하고 있습니다. 저온 보존 기술은 극저온 동결 보존(액체 질소 이용)과 냉장/냉동 보관을 통해 생체 시료나 식품의 변질을 막습니다. 건조 및 탈수 기술은 동결 건조, 진공 건조, 제습 기술 등을 활용하여 수분 활성도를 낮춰 미생물 성장을 억제합니다. 무균 및 멸균 기술은 방사선 조사, 고압 처리, 필터링, 화학적 멸균 등을 통해 미생물 오염을 방지합니다. 포장 및 밀봉 기술은 진공 포장, 불활성 가스 충전, 특수 코팅 재료 등을 사용하여 외부 환경으로부터 대상을 보호합니다. 화학적 안정화 기술은 항산화제, 방부제, pH 조절제 등을 사용하여 대상의 화학적 변성을 늦춥니다. 디지털 아카이빙 기술은 데이터 중복 저장, 오류 정정 코드, 마이그레이션, 블록체인 기반 분산 저장 등을 통해 디지털 정보의 영구적인 보존을 가능하게 합니다. 이 외에도 항온항습 시스템, 공기 정화 시스템, 자외선 차단 등 환경 제어 기술이 중요한 역할을 합니다.
장기 보존 시장은 전 세계적으로 지속적인 성장을 보이고 있습니다. 이는 인구 고령화에 따른 의료 및 바이오 산업의 발전, 디지털 데이터 폭증, 식품 안전 및 품질에 대한 소비자 인식 증대, 그리고 문화유산 보존의 중요성 부각 등 다양한 요인에 기인합니다. 특히 생체 시료 보존 시장은 재생의학, 맞춤형 의료, 신약 개발 등의 수요 증가로 인해 높은 성장세를 보이며, 디지털 아카이빙 시장 또한 클라우드 컴퓨팅 및 빅데이터 기술의 발전과 함께 급격히 확장되고 있습니다. 정부 및 국제기구의 규제 강화와 표준화 노력 또한 시장 성장을 촉진하는 중요한 요소로 작용하고 있습니다. 이러한 시장의 성장은 장기 보존 기술의 연구 개발 및 상용화를 더욱 가속화하는 동력이 되고 있습니다.
미래 전망에 있어 장기 보존 기술은 인공지능(AI)과 빅데이터, 사물 인터넷(IoT) 등 4차 산업혁명 기술과의 융합을 통해 더욱 고도화될 것으로 예측됩니다. AI 기반의 예측 유지보수 시스템은 보존 대상의 상태 변화를 실시간으로 모니터링하고 최적의 보존 환경을 자동으로 제어하여 효율성과 안정성을 극대화할 것입니다. 블록체인 기술은 디지털 데이터의 무결성과 보안성을 강화하며, 분산형 장기 보존 시스템 구축에 기여하여 데이터 손실 및 위변조의 위험을 현저히 낮출 수 있습니다. 또한, 나노 기술을 활용한 새로운 보존 재료 및 코팅 기술 개발, 유전자 편집 기술을 통한 생체 시료의 안정성 향상 등 혁신적인 발전이 기대됩니다. 기후 변화와 팬데믹과 같은 전 지구적 위협에 대응하기 위한 식량 및 생물 다양성 보존의 중요성이 더욱 커지면서, 장기 보존 기술의 역할은 미래 사회의 지속 가능성을 담보하는 핵심 요소로 자리매김할 것입니다. 이러한 기술적 진보는 인류의 지식과 유산을 보존하고, 미래 세대에 더 나은 삶의 기반을 제공하는 데 결정적인 기여를 할 것입니다.