❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
전력 증폭기 시장 개요 및 전망 (2026-2031)
시장 규모 및 성장률 분석
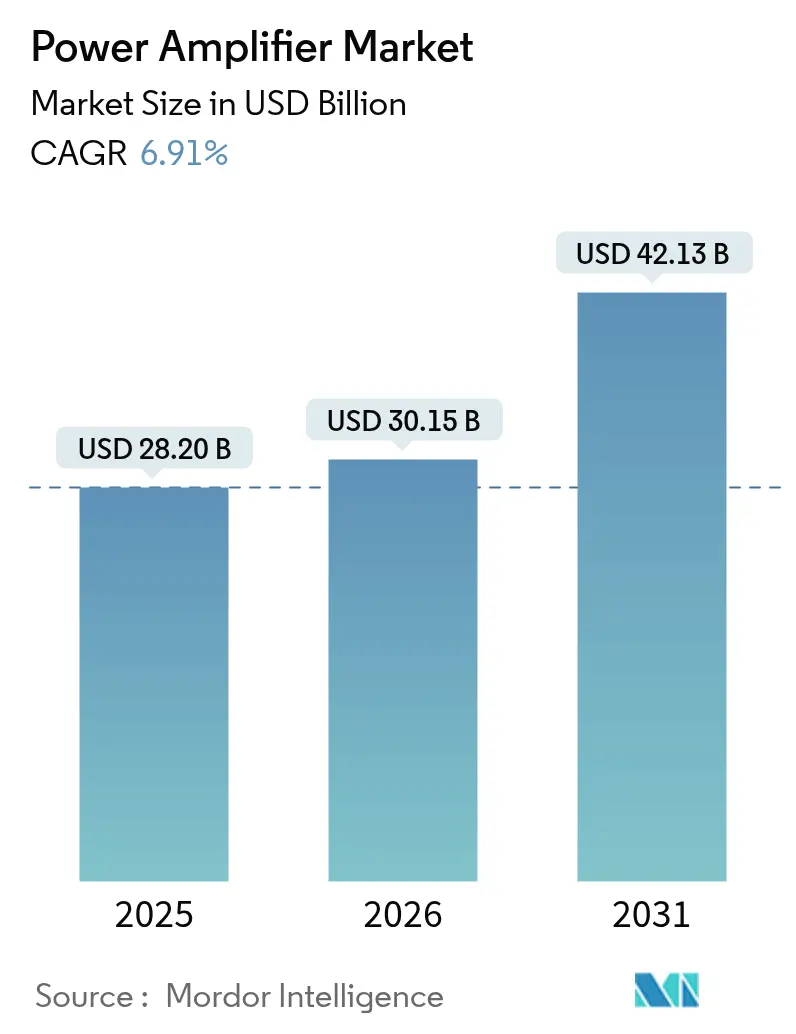
전력 증폭기 시장은 2025년 282억 달러에서 2026년 301억 5천만 달러로 성장했으며, 2031년에는 421억 3천만 달러에 달할 것으로 예상됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 6.91%를 기록할 것으로 전망됩니다. 이러한 성장은 5G 네트워크의 빠른 확산, Wi-Fi 6/7 기술의 보급, 고효율 Class-D 오디오 플랫폼에 대한 자동차 산업의 수요 증가에 힘입은 바가 큽니다. 특히, GaN(질화갈륨) 기반 장치는 매크로셀 무선 장치에서 기존 GaAs(갈륨비소)를 대체하며 더 높은 전력 밀도와 낮은 에너지 소비를 제공하고 있습니다. 아시아 태평양 지역은 핸드셋 전력 증폭기 후방 조립 분야에서 비용 경쟁 우위를 유지하며, 다중 대역 RF 프론트 엔드의 시장 출시를 가속화하고 있습니다. 1~6GHz의 중대역 스펙트럼은 인프라 및 가전제품 모두에서 성능과 가격의 최적점을 유지하고 있으며, 2024년과 2025년 초 위성 광대역 및 고정 무선 액세스가 확장됨에 따라 20GHz 이상의 밀리미터파(mmWave) 증폭기가 가장 빠른 단위 성장을 기록했습니다.
주요 시장 동향 요약
* 지역별: 2025년 아시아 태평양 지역이 48.12%의 매출 점유율로 시장을 선도했으며, 중동 및 아프리카 지역은 2031년까지 11.18%의 가장 높은 CAGR로 성장할 것으로 예상됩니다.
* 산업 수직별: 2025년 가전제품 부문이 전력 증폭기 시장 점유율의 37.98%를 차지했으며, 자동차 부문은 2031년까지 11.86%의 CAGR로 빠르게 성장하고 있습니다.
* 기술별: 2025년 GaAs가 40.62%의 점유율을 기록했으나, GaN은 2026-2031년 동안 16.92%의 CAGR로 성장할 것으로 전망됩니다.
* 주파수 대역별: 2025년 1~6GHz 대역이 전력 증폭기 시장 점유율의 45.53%를 차지했으며, 20GHz 초과 대역은 2031년까지 18.54%의 CAGR을 기록할 것으로 예상됩니다.
* 클래스별: 2025년 Class AB가 전력 증폭기 시장 규모의 34.21%를 차지했으며, Class D는 13.49%의 CAGR로 빠르게 성장하고 있습니다.
* 제품별: 2025년 RF/마이크로웨이브 증폭기가 56.85%의 매출을 기록했으며, 오디오 증폭기는 9.72%의 CAGR로 성장할 것으로 전망됩니다.
시장 성장 동력
* 5G Massive-MIMO용 GaN PA: 2024년 1.35GHz~7.6GHz 대역에서 작동하는 매크로셀 무선 장치는 최대 38%의 드레인 효율을 보고하며 통신사의 운영 비용을 절감했습니다. GaN 다이의 소형화는 더 밀집된 안테나 패널과 간소화된 열 설계를 가능하게 하여 64T/64R 어레이의 대량 출하를 촉진했습니다. GaN의 와트당 비용이 지속적으로 하락함에 따라, 2028년 이전에 매크로셀 시장에서 GaN의 침투율이 GaAs와 거의 동등해질 것으로 예상됩니다. (CAGR에 +1.8% 영향, 동아시아 및 북미, 중기적 영향)
* Wi-Fi 6/7 라우터 교체 주기: 2024년 가정 및 기업용 액세스 포인트 공급업체들은 5GHz 및 6GHz 대역에서 멀티링크 작동을 지원하는 중전력 선형 PA를 필요로 하는 2세대 Wi-Fi 6 및 초기 Wi-Fi 7 제품 출시를 가속화했습니다. 이는 RF 프론트 엔드의 평균 판매 가격(ASP)을 상승시키고 있으며, 2027년까지 전력 증폭기 시장의 견고한 출하량을 유지할 것으로 보입니다. (CAGR에 +1.2% 영향, 북미 및 유럽, 단기적 영향)
* EV 인포테인먼트 및 ADAS의 Class-D 오디오 PA 채택: 유럽의 배터리 전기차(BEV) 플랫폼은 채널당 50W에서 93%의 효율을 제공하는 STMicroelectronics의 FDA801과 같은 쿼드 브리지 Class-D 증폭기를 채택했습니다. Class AB에서 Class D로의 전환은 100km 주행당 0.5kWh를 절약하여 주행 거리 불안감을 해소하는 데 기여하고 있습니다. BEV 보급률이 증가함에 따라 자동차 설계에서 Class-D의 매출 점유율이 2030년까지 크게 상승할 것으로 예상됩니다. (CAGR에 +0.9% 영향, 유럽, 북미, 중국, 중기적 영향)
* LEO 위성군에 의한 Ku/Ka-band SSPA 수요 증가: 중동 및 아프리카 지역 통신사들은 100,000시간 이상의 평균 고장 간격(MTBF)을 제공하는 고체 전력 증폭기(SSPA)와 결합된 수백 개의 Ku-band 게이트웨이에 지속적으로 투자하고 있습니다. 2024-2025년 동안 약 5,000개의 LEO 위성이 발사되면서 Ku/Ka 대역 출하량은 전력 증폭기 시장의 고주파수 부문에서 두 자릿수 매출 성장을 견인할 것으로 예상됩니다. (CAGR에 +1.3% 영향, 전 세계, 중동 및 아프리카 강세, 장기적 영향)
시장 성장 저해 요인
* GaAs 웨이퍼 공급 제약으로 인한 BOM 비용 상승: 2024년 말 중국의 갈륨 수출 통제 조치로 인해 갈륨 가용성이 감소하면서 GaAs 에피 웨이퍼 가격이 최대 18% 상승했습니다. 이는 핸드셋 OEM의 마진을 압박하고 GaN-on-실리콘 공정으로의 전환을 가속화하고 있습니다. 단기적인 공급 문제는 전력 증폭기 시장의 CAGR을 거의 1% 포인트 감소시킬 것으로 예상됩니다. (CAGR에 -0.8% 영향, 전 세계, 아시아 태평양 집중, 중기적 영향)
* EU 에코디자인 유휴 전력 제한 규제: 2024년부터 시행된 개정된 에코디자인 지침은 유럽 경제 지역에서 판매되는 소비자 및 상업용 오디오 장비의 유휴 전력 소비를 1W 미만으로 의무화했습니다. 이는 규정 준수 엔지니어링 비용과 재인증 테스트를 증가시켜 제품 개발 주기를 연장하고, 기존 Class AB 채널의 단위 수요를 억제하고 있습니다. (CAGR에 -0.6% 영향, 유럽 연합, 장기적 영향)
세그먼트별 분석
* 기술별: GaN의 GaAs 지배력 잠식
* GaAs 장치는 2025년 40.62%의 매출 점유율을 유지하며 1~6GHz 핸드셋 소켓에서 강세를 보였으나, GaN 출하량은 매크로셀 구축 및 Ku-band 게이트웨이 덕분에 급증했습니다. GaN은 2031년까지 16.92%의 CAGR을 기록하며 무선 액세스 인프라 시장에서 거의 절반을 차지할 것으로 예상됩니다. GaN은 동일한 출력 전력에서 접합 온도를 15°C 낮추는 등 운영 비용 절감 효과를 입증했습니다. 실리콘-게르마늄(Si-Ge)은 위상 배열 빔포밍 코어에 필수적이며, 벌크 CMOS는 저전력 블루투스 및 Wi-Fi IoT 노드에서 여전히 중요합니다. IMEC의 GaN MISHEMT 바이어스 안정성 연구는 30GHz 이상에서 드레인 효율을 제한했던 게이트 지연 장벽을 제거하여 핸드셋 mmWave 모듈에서 GaN 확산의 길을 열었습니다.
* 제품별: RF/마이크로웨이브 증폭기 시장 점유율 선도
* RF 및 마이크로웨이브 부문은 5G 매크로셀, 스몰셀, 위성 통신 지구국에 힘입어 2025년 매출의 56.85%를 차지했습니다. Filtronic은 80W 정격의 Ku-band GaN MMIC를 출하하여 이전 GaAs 라인업보다 40% 높은 PAE(전력 부가 효율)를 달성했습니다. 오디오 전력 증폭기는 스마트 스피커 및 차량 내 엔터테인먼트 시스템의 확산으로 출하량이 증가하며 작지만 빠르게 성장하는 부문입니다. 산업 및 과학용 RF 발생기도 SiC 및 GaN 트랜지스터 수요를 증가시키고 있습니다.
* 주파수 대역별: 중대역 지배, mmWave 급증
* 서브-6GHz 대역은 LTE 및 초기 5G 중대역 할당으로 인해 2025년 매출의 45.53%를 차지했습니다. 그러나 20GHz 초과 대역은 18.54%의 CAGR을 기록하며 위성 백홀 및 고정 무선 액세스 시장에서 불균형적인 가치를 더할 것으로 예상됩니다. GaN-on-다이아몬드 평가는 SiC의 두 배에 달하는 1,700W/m·K에 가까운 열전도율을 기록하며 6G 의제 하에 40GHz 이상의 노드를 위한 길을 열고 있습니다. 1GHz 미만 대역은 NB-IoT 자산 추적 및 유틸리티 계량에 중요하지만, ASP 압박으로 인해 매출 상승 여력은 제한적입니다.
* 클래스별: Class AB, 성능과 효율의 균형
* Class AB는 2025년 매출의 34.21%를 차지하며 선형성 지표가 셀룰러 핸드셋의 인접 채널 누설 마스크를 충족시켰습니다. 반면, Class D는 13.49%의 CAGR로 자동차 및 스마트 스피커 시장에서 빠르게 전환되고 있습니다. Class D는 Dante 지원 랙 유닛에서 77%의 효율을 입증하며 친환경적인 특성을 강조했습니다. Class E/F와 같은 고효율 스위치 모드 토폴로지는 무선 전력 송신기 및 에너지 하베스터 블록에서 계속 등장하고 있지만, 전체 매출은 아직 미미합니다.
* 산업 수직별: 가전제품 선두, 자동차 가속화
* 핸드셋, 태블릿, 웨어러블 기기는 2025년 매출의 37.98%를 차지하며 가전제품 부문의 전력 증폭기 시장 지배력을 유지했습니다. 기기 OEM은 5G와 Wi-Fi 7 듀얼 연결 프론트 엔드 모듈을 통합하여 단위당 RF 콘텐츠를 전년 대비 12% 증가시켰습니다. 자동차 부문은 EV 인포테인먼트 및 레이더 도메인 컨트롤러에 필요한 저위상 잡음의 멀티 다이 캐스케이드 증폭기 수요에 힘입어 11.86%의 가장 빠른 CAGR을 기록했습니다. 산업 부문은 마그네트론을 고체 RF 히터로 교체하는 인더스트리 4.0 개조와 함께 채택이 증가했으며, 통신 사업자들은 인프라 볼륨을 계속해서 견인하고 있습니다.
지역별 분석
* 아시아 태평양: 2025년 전 세계 매출의 48.12%를 차지했으며, 중국의 핸드셋 조립 라인이 이 지역 저대역 GaAs 다이의 절반 이상을 소비했습니다. 한국의 팹은 수직 통합을 통해 5G RF 프론트 엔드를 확대했으며, 일본의 재료 공급업체는 GaN 기판 격차를 완화하기 위해 SiC 웨이퍼 생산량을 늘렸습니다. 스마트폰 EMS 기업에 대한 인도의 생산 연계 인센티브는 국내 수요를 확대하여 RF 테스트 및 패키징 기업의 새로운 클러스터를 형성했습니다. 단기적으로 아시아의 자체 화합물 반도체 공급망 강조 정책은 전력 증폭기 시장에 대한 지역 통제력을 강화할 것으로 예상됩니다.
* 북미: 가치 기준으로 두 번째로 큰 시장입니다. Qorvo, Broadcom, Wolfspeed와 같은 주요 기업들은 GaN 전력 밀도 및 열 패키징 분야의 특허 포트폴리오를 활용하여 새로운 국방 및 5G O-RAN 계약을 확보했습니다. 국방부의 레이더 현대화 프로그램은 X-band GaN 타일을 채택하여 상업용 등급보다 훨씬 높은 장치 ASP를 기록했습니다.
* 유럽: 독일과 프랑스를 중심으로 자동차 및 항공우주 제조업체들이 차량 내 오디오, ADAS 및 다중 대역 위성 통신용 고선형성 PA를 흡수했습니다. EU 에코디자인 유휴 전력 규제는 Class-D로의 빠른 전환을 촉진했습니다.
* 중동 및 아프리카: Ka-band 텔레포트 확장 및 국가 주도의 LEO 연결 프로그램에 힘입어 11.18%의 가장 빠른 CAGR을 보였습니다. 사우디아라비아와 나이지리아의 통신사들은 40W Ku-band SSPA를 통합하는 게이트웨이에 자본 지출을 할당하여 전력 증폭기 시장의 가용 시장을 확대했습니다.
* 남미: 브라질의 5G 중대역 경매 및 국가 지원 농촌 광대역 사업에 힘입어 완만한 성장세를 보였습니다.
경쟁 환경
Broadcom, Qorvo, Skyworks Solutions, Murata Manufacturing, Infineon Technologies 등 5개 선도 기업이 2024년 전 세계 매출의 대부분을 차지했습니다. 이들은 자체 에피 성장, 웨이퍼 처리 및 멀티칩 모듈 통합을 통해 비용 곡선을 압축하는 규모의 이점을 누렸습니다. Falcomm의 Dual-Drive™ 아키텍처와 Finwave의 GaN-on-Si 로드맵과 같은 신흥 기업들은 아키텍처 변화를 활용하여 시장을 혁신하고 있습니다. O-RAN(개방형 무선 접속망) 매크로셀은 전문 PA 공급업체에 조달 기회를 제공하여 기존 기업의 점유율을 잠식하고 선형성 및 효율성 벤치마크에서 경쟁을 심화시키고 있습니다. 열 관리 혁신은 주요 경쟁 분야로 남아 있으며, GaN-on-다이아몬드 접합 저항 연구는 스마트폰 크기 내에서 10W mmWave 다이를 가능하게 합니다. 저전력 블루투스 부문에서는 중국 팹리스 기업들이 단일 대역 CMOS PA를 0.05달러 미만으로 공급하며 가격 경쟁이 지속되고 있습니다.
최근 산업 동향
* 2025년 4월: MACOM Technology Solutions는 SATELLITE 2025에서 위성 링크용 10-50W 고전력 Opto-Amp™ 라인과 선형화된 Q-band GaN MMIC PA를 선보였습니다.
* 2025년 4월: IMEC은 5G+/6G RF PA의 양극 바이어스 불안정성을 완화하는 GaN MISHEMT의 안정적인 작동 범위를 확인했습니다.
* 2025년 4월: HPE Aruba Networking은 무선 용량을 30% 향상시키는 트라이밴드 Wi-Fi 7 액세스 포인트를 출시했으며, 이는 업그레이드된 중전력 RF 증폭기에 의존합니다.
* 2025년 3월: AsiaRF는 고전력 프론트 엔드 모듈이 통합된 Wi-Fi 7 AP7988-002 플랫폼을 공개했습니다.
본 보고서는 전력 증폭기 시장에 대한 포괄적인 분석을 제공하며, 시장 정의, 연구 방법론, 시장 동향, 성장 예측 및 경쟁 환경을 다룹니다.
1. 연구 범위 및 시장 정의
본 연구는 스피커, 안테나 또는 전력 변환기에 필요한 수준으로 전기, 오디오 또는 무선 주파수 신호의 전력을 높이는 새로 제조된 집적 회로, 모듈 및 개별 장치를 포함하는 글로벌 전력 증폭기 시장을 정의합니다. 이는 소비자, 산업, 통신, 자동차 및 방위 산업 전반에 걸쳐 적용됩니다. 저전력 사전 증폭 전용의 독립형 드라이버 IC는 연구 범위에서 제외되며, 출력 1W 이상의 전력 장치에 초점을 맞춥니다.
2. 연구 방법론
보고서의 신뢰성은 엄격한 연구 방법론에 기반합니다.
* 1차 연구: RF 설계 엔지니어, 핸드셋 ODM 조달 관리자, 기지국 OEM 전략가 및 지역 유통업체와의 심층 인터뷰를 통해 초기 추정치를 검증하고 GaN 채택 시기 및 유통 채널 마크업을 파악합니다.
* 2차 연구: ITU, GSMA Intelligence, JEITA, UN Comtrade, IEEE Xplore와 같은 1차 공개 출처와 D&B Hoovers, Dow Jones Factiva 같은 유료 데이터베이스를 활용하여 출하량, 수익 지표, 기업 재무 및 거래 흐름을 분석합니다.
* 시장 규모 산정 및 예측: 5G 매크로셀, 스마트폰, 자동차 및 전문 오디오 장비 생산량에 검증된 전력 증폭기 소켓 수와 평균 판매 가격(ASP)을 곱하는 하향식 재구성을 사용합니다. 공급업체 통합 및 샘플링된 딜러십 채널 확인을 통해 상향식 검증을 수행합니다. 5G 기지국 배치, 스마트폰 출하량 구성, GaN 침투율, 차량 인포테인먼트 장착률, 스마트 스피커당 평균 오디오 와트와 같은 주요 변수가 다변량 회귀 예측을 주도합니다.
* 데이터 검증: 3단계의 편차 검사를 거치며, 선임 분석가의 승인을 받습니다. 보고서는 매년 업데이트되며, 합병, 공급망 충격 또는 정책 변화가 주요 동인에 2표준편차 이상 영향을 미칠 경우 중간 재계산이 이루어집니다.
* 신뢰성 확보: 시장 가치 산정의 불일치를 해소하기 위해, Mordor의 모델은 1W 이상의 출력 장치로 범위를 고정하고, 환율을 분기별로 업데이트하며, 실제 유통업체 견적을 통해 ASP를 검증하여 균형 잡힌 기준점을 제공합니다.
3. 시장 동향 및 동인
전력 증폭기 시장은 여러 주요 동인에 의해 성장하고 있습니다.
* 5G Massive-MIMO에 GaN PA 통합: 5G 네트워크 확장에 따라 GaN(질화갈륨) 전력 증폭기의 채택이 증가하고 있습니다. GaN은 높은 전력 밀도, 우수한 열 성능 및 효율성을 제공하여 운영 비용 절감과 무선 장비 소형화에 기여합니다.
* Wi-Fi 6/7 라우터 교체: Wi-Fi 6/7 라우터의 교체 주기가 도래하면서 중전력 PA 수요가 증가하고 있습니다.
* EV 인포테인먼트 및 ADAS의 Class-D 오디오 PA 채택: 전기차(EV)의 인포테인먼트 및 첨단 운전자 보조 시스템(ADAS)에 고효율 Class-D 오디오 PA가 도입되면서 자동차 부문이 2031년까지 연평균 11.86%로 가장 빠르게 성장할 것으로 예상됩니다.
* LEO 위성군: 저궤도(LEO) 위성군 구축이 Ku/Ka-밴드 고체 전력 증폭기(SSPA) 수요를 견인하고 있습니다.
* 스마트 팩토리 RF-가열 수요: Industry 4.0으로 인한 스마트 팩토리의 RF-가열 수요가 증가하고 있습니다.
* O-RAN 분리: O-RAN(Open Radio Access Network)의 분리(disaggregation)는 다중 공급업체 PA 기회를 창출하고 있습니다.
4. 시장 제약 요인
성장 동인과 함께 시장은 몇 가지 제약 요인에 직면해 있습니다.
* GaAs 웨이퍼 공급 제약: GaAs(갈륨비소) 웨이퍼 공급 제약으로 인해 BOM(자재 명세서) 비용이 상승하고 있습니다.
* EU 에코디자인 유휴 전력 제한: EU의 에코디자인 규제에 따른 오디오 PA의 유휴 전력(1W 미만) 제한은 효율적인 대기 모드를 위한 재설계를 요구하며, Class-D 아키텍처에 유리하게 작용합니다.
* 저가형 CMOS PA 가격 하락: 중국 팹리스 기업들의 진입으로 저가형 CMOS PA의 가격 경쟁이 심화되고 있습니다.
* 핸드셋 내 28GHz 이상 실리콘 PA의 열 관리 한계: 핸드셋에서 28GHz 이상 실리콘 PA의 열 관리 한계가 기술적 도전 과제로 남아 있습니다.
5. 시장 규모 및 성장 예측
전력 증폭기 시장은 2026년 301억 5천만 달러에서 2031년 421억 3천만 달러로 성장할 것으로 전망됩니다.
* 지역별: 아시아 태평양 지역은 2025년 전 세계 매출의 48.12%를 차지하며 가장 큰 시장 점유율을 보였습니다. 이는 강력한 전자 제품 제조 및 공격적인 5G 배포에 기인합니다.
* 주파수 대역별: LEO 위성군 및 고정 무선 액세스 수요 증가로 인해 밀리미터파(mmWave, >20 GHz) 부문은 연평균 18.54%로 가장 빠르게 성장할 것으로 예측됩니다.
* 산업 수직별: 자동차 부문은 고효율 Class-D 오디오 및 전기차 레이더 시스템 수요 증가로 인해 2031년까지 연평균 11.86%로 가장 빠르게 성장할 것으로 예상됩니다.
* 기술별: 실리콘(Si), 갈륨비소(GaAs), 질화갈륨(GaN), 실리콘 게르마늄(SiGe), CMOS 및 기타 기술이 시장을 구성합니다.
* 제품별: 오디오 전력 증폭기와 RF/마이크로파 전력 증폭기로 나뉩니다.
* 클래스별: Class A, B, AB, D, E/F 및 기타 클래스가 있습니다.
* 산업 수직별: 가전제품, 산업, 통신, 자동차 및 기타 산업 수직으로 분류됩니다.
6. 경쟁 환경
보고서는 Broadcom, Qorvo, Skyworks Solutions, Qualcomm Technologies, Infineon Technologies, Texas Instruments, Analog Devices, NXP Semiconductors, STMicroelectronics, Renesas Electronics, Wolfspeed, MACOM Technology Solutions 등 주요 기업들의 시장 집중도, 전략적 움직임, 시장 점유율 및 프로필을 분석합니다.
7. 시장 기회 및 미래 전망
보고서는 시장의 미개척 영역과 충족되지 않은 요구 사항을 평가하여 미래 성장 기회를 제시합니다.
결론:
전력 증폭기 시장은 5G, Wi-Fi 6/7, 전기차, LEO 위성 등 다양한 기술 발전과 산업 수요에 힘입어 견고한 성장을 지속할 것으로 예상됩니다. GaN 기술의 부상과 Class-D 오디오 PA의 확산은 주요 트렌드이며, 공급망 제약 및 규제 변화는 시장 참여자들이 극복해야 할 과제입니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 주요 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 5G Massive-MIMO에 GaN PA 통합
- 4.2.2 Wi-Fi 6/7 라우터 교체로 중전력 PA 증대
- 4.2.3 EV 인포테인먼트 및 ADAS의 Class-D 오디오 PA 채택
- 4.2.4 LEO 위성군이 Ku/Ka-대역 SSPA를 주도
- 4.2.5 인더스트리 4.0을 통한 스마트 팩토리 RF 가열 수요
- 4.2.6 O-RAN 분해로 다중 공급업체 PA 기회 창출
-
4.3 시장 제약
- 4.3.1 GaAs 웨이퍼 공급 제약으로 BOM 비용 상승
- 4.3.2 오디오 PA에 대한 EU 에코디자인 유휴 전력 제한
- 4.3.3 중국 팹리스 신규 진입업체로 인한 저가형 CMOS PA 가격 하락
- 4.3.4 핸드셋에서 28GHz 초과 실리콘 PA의 열 관리 한계
- 4.4 산업 가치 사슬 분석
- 4.5 규제 전망
- 4.6 기술 전망
-
4.7 포터의 5가지 경쟁 요인
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급업체의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
- 4.8 투자 분석
- 4.9 주요 성과 지표
- 4.10 거시 경제 요인의 영향
5. 시장 규모 및 성장 예측 (가치)
-
5.1 기술별
- 5.1.1 실리콘 (Si)
- 5.1.2 갈륨 비소 (GaAs)
- 5.1.3 갈륨 나이트라이드 (GaN)
- 5.1.4 실리콘 게르마늄 (SiGe)
- 5.1.5 상보형 MOS (CMOS)
- 5.1.6 기타 기술
-
5.2 제품별
- 5.2.1 오디오 전력 증폭기
- 5.2.2 RF / 마이크로파 전력 증폭기
-
5.3 주파수 대역별
- 5.3.1 < 1 GHz
- 5.3.2 1 – 6 GHz
- 5.3.3 6 – 20 GHz
- 5.3.4 > 20 GHz
-
5.4 클래스별
- 5.4.1 클래스 A
- 5.4.2 클래스 B
- 5.4.3 클래스 AB
- 5.4.4 클래스 D
- 5.4.5 클래스 E/F 및 기타 클래스
-
5.5 산업 수직별
- 5.5.1 가전제품
- 5.5.2 산업
- 5.5.3 통신
- 5.5.4 자동차
- 5.5.5 기타 산업 수직
-
5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.2 남미
- 5.6.2.1 브라질
- 5.6.2.2 아르헨티나
- 5.6.2.3 남미 기타 지역
- 5.6.3 유럽
- 5.6.3.1 독일
- 5.6.3.2 영국
- 5.6.3.3 프랑스
- 5.6.3.4 이탈리아
- 5.6.3.5 스웨덴
- 5.6.3.6 덴마크
- 5.6.3.7 유럽 기타 지역
- 5.6.4 아시아 태평양
- 5.6.4.1 중국
- 5.6.4.2 일본
- 5.6.4.3 대한민국
- 5.6.4.4 인도
- 5.6.4.5 아시아 태평양 기타 지역
- 5.6.5 중동 및 아프리카
- 5.6.5.1 중동
- 5.6.5.1.1 사우디아라비아
- 5.6.5.1.2 UAE
- 5.6.5.1.3 터키
- 5.6.5.1.4 중동 기타 지역
- 5.6.5.2 아프리카
- 5.6.5.2.1 남아프리카
- 5.6.5.2.2 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
-
6.4 기업 프로필 (글로벌 및 시장 수준 개요, 핵심 부문, 재무, 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 브로드컴 Inc.
- 6.4.2 코보 Inc.
- 6.4.3 스카이웍스 솔루션즈 Inc.
- 6.4.4 퀄컴 테크놀로지스 Inc.
- 6.4.5 인피니언 테크놀로지스 AG
- 6.4.6 텍사스 인스트루먼츠 Inc.
- 6.4.7 아날로그 디바이스 Inc.
- 6.4.8 NXP 반도체 N.V.
- 6.4.9 ST마이크로일렉트로닉스 N.V.
- 6.4.10 르네사스 일렉트로닉스 Corp.
- 6.4.11 울프스피드 Inc.
- 6.4.12 MACOM 테크놀로지 솔루션즈 Inc.
- 6.4.13 ON 세미컨덕터 Corp.
- 6.4.14 마이크로칩 테크놀로지 Inc.
- 6.4.15 롬 반도체
- 6.4.16 파나소닉 Corp.
- 6.4.17 무라타 제조 Co. Ltd.
- 6.4.18 미니-서킷츠
- 6.4.19 CAES (코밤 어드밴스드 일렉트로닉스)
- 6.4.20 스미토모 전기 디바이스 이노베이션즈
- 6.4.21 엠파워 RF 시스템즈
- 6.4.22 팔콤 Inc.
- 6.4.23 핀웨이브 반도체 Inc.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
전력 증폭기는 낮은 전력의 입력 신호를 받아 이를 증폭하여 높은 전력의 출력 신호로 변환하는 전자 회로를 의미합니다. 주로 안테나, 스피커, 모터 등과 같은 부하를 구동하기 위해 사용되며, 신호의 전압이나 전류 증폭을 넘어 실제 부하에 전달되는 전력을 증가시키는 것이 핵심 목적입니다. 이는 통신 시스템, 오디오 장비, 산업용 제어 시스템 등 다양한 분야에서 필수적인 역할을 수행합니다.
전력 증폭기는 동작 방식과 효율성에 따라 여러 클래스로 분류됩니다. 대표적으로는 Class A, Class B, Class AB, Class C, Class D 등이 있습니다. Class A 증폭기는 높은 선형성을 제공하지만 효율이 낮습니다. Class B는 Class A보다 효율이 높으나 교차 왜곡이 발생할 수 있습니다. Class AB는 Class A와 Class B의 장점을 결합하여 선형성과 효율성 사이의 균형을 맞춘 형태로 가장 널리 사용됩니다. Class C는 높은 효율을 가지지만 비선형적 특성으로 인해 주로 RF(무선 주파수) 대역의 특정 주파수 증폭에 활용됩니다. Class D는 스위칭 동작을 통해 매우 높은 효율을 달성하며 주로 오디오 증폭기나 모터 제어에 사용됩니다. 이 외에도 특정 응용 분야에 최적화된 Class E, F, G, H 등의 고급 증폭기 클래스들도 개발되고 있습니다.
전력 증폭기의 응용 분야는 매우 광범위합니다. 무선 통신 분야에서는 휴대폰, 기지국, Wi-Fi 라우터, 블루투스 장치, 위성 통신 시스템, 레이더 등에 필수적으로 사용되어 신호를 송신 안테나로 전달합니다. 오디오 분야에서는 가정용 하이파이 시스템, 전문가용 PA(Public Address) 시스템, 차량용 오디오 등에서 스피커를 구동하여 소리를 증폭하는 데 활용됩니다. 산업 분야에서는 유도 가열, 초음파 발생기, MRI 장비, 모터 드라이버 등 고전력 제어가 필요한 곳에 적용됩니다. 또한 의료 기기, 시험 및 측정 장비 등 다양한 첨단 기술 분야에서도 핵심 부품으로 자리매김하고 있습니다.
전력 증폭기 기술의 발전은 다양한 관련 기술들과 밀접하게 연관되어 있습니다. 질화갈륨(GaN), 갈륨비소(GaAs), 탄화규소(SiC) 등 화합물 반도체 소재 기술은 고주파, 고출력, 고효율 특성을 제공하며 5G/6G 통신 및 레이더 시스템의 전력 증폭기 성능을 혁신적으로 향상시키고 있습니다. 복잡한 변조 방식이 사용되는 최신 통신 시스템에서는 신호의 왜곡을 최소화하기 위해 디지털 전치 왜곡(DPD: Digital Pre-Distortion)과 같은 고급 선형화 기법이 필수적으로 적용됩니다. 도허티(Doherty) 증폭기, 엔벨로프 트래킹(Envelope Tracking) 등 효율 향상 기술은 전력 증폭기의 전력 소모를 줄이고 배터리 수명을 연장하는 데 기여합니다. 고출력 동작 시 발생하는 열을 효과적으로 방출하고 소형화를 달성하기 위한 첨단 패키징 및 열 관리 기술 또한 중요하게 부각됩니다. 디지털 신호 처리(DSP) 기술 또한 전력 증폭기의 제어, 모니터링, 성능 최적화에 활용됩니다.
전력 증폭기 시장은 5G/6G 통신 인프라 구축, 사물 인터넷(IoT) 기기 확산, 자율주행차량용 레이더 시스템 발전, 위성 통신 시장 성장, 고해상도 오디오 수요 증가 등 다양한 요인에 힘입어 지속적인 성장을 보이고 있습니다. Qorvo, Skyworks, Broadcom, Analog Devices 등 주요 기업들이 GaN, GaAs, LDMOS 기반 솔루션으로 시장을 선도하고 있습니다. 시장의 주요 트렌드는 소형화 및 고집적화, 다중 대역 및 다중 모드 지원, 고효율화, 밀리미터파(mmWave) 대역으로의 확장, 그리고 비용 절감입니다. 특히 5G 및 6G 통신에서는 고주파, 넓은 대역폭, 복잡한 변조 방식에 대응하는 고선형성 및 고효율 전력 증폭기의 중요성이 강조됩니다.
미래 전력 증폭기 기술은 6G 시대를 넘어 더욱 진화할 것으로 전망됩니다. 6G 통신은 테라헤르츠(THz) 대역까지 확장될 가능성이 있어, 초고주파 전력 증폭기 개발을 요구합니다. 또한, 대규모 MIMO(Massive MIMO) 및 빔포밍(Beamforming) 기술의 고도화는 다수의 고효율, 고선형 전력 증폭기 모듈의 통합을 필요로 합니다. 인공지능(AI) 및 머신러닝(ML) 기술은 전력 증폭기 성능을 실시간으로 최적화하고, 고장 예측 및 자가 진단 기능을 구현하는 데 활용될 것입니다. GaN, SiC 등 차세대 반도체 소재는 극한 환경에서도 안정적으로 동작하는 고성능 전력 증폭기 개발을 가속화할 것입니다. 전력 증폭기는 단순 부품을 넘어 시스템 온 칩(SoC) 형태로 RF 프론트엔드 구성 요소들과 통합되어 시스템 효율성과 성능을 극대화할 것입니다. 에너지 효율성 증대는 환경 보호 및 운영 비용 절감의 핵심 과제이며, 양자 컴퓨팅 인터페이스, 첨단 의료 기기, 우주 탐사 등 새로운 응용 분야에서의 역할 또한 확대될 것으로 기대됩니다.