❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
전임상 CRO 시장 개요: 2026-2031년 성장 동향 및 전망
본 보고서는 전임상 계약 연구 기관(CRO) 시장의 규모, 점유율, 성장 동향 및 2026년부터 2031년까지의 예측을 상세히 분석합니다. 전임상 CRO 시장은 서비스(독성학 테스트, 생체 분석 및 DMPK 연구, 안전성 약리학, 기타 서비스), 모델 유형(환자 유래 오가노이드(PDO) 모델, 환자 유래 이종이식(PDX) 모델, In-Silico/AI 기반 모델), 최종 사용자(바이오 제약 및 제약 회사 등), 그리고 지역(북미 등)별로 세분화되어 있으며, 시장 예측은 가치(USD) 기준으로 제공됩니다.
1. 시장 개요 및 주요 수치
* 연구 기간: 2020년 – 2031년
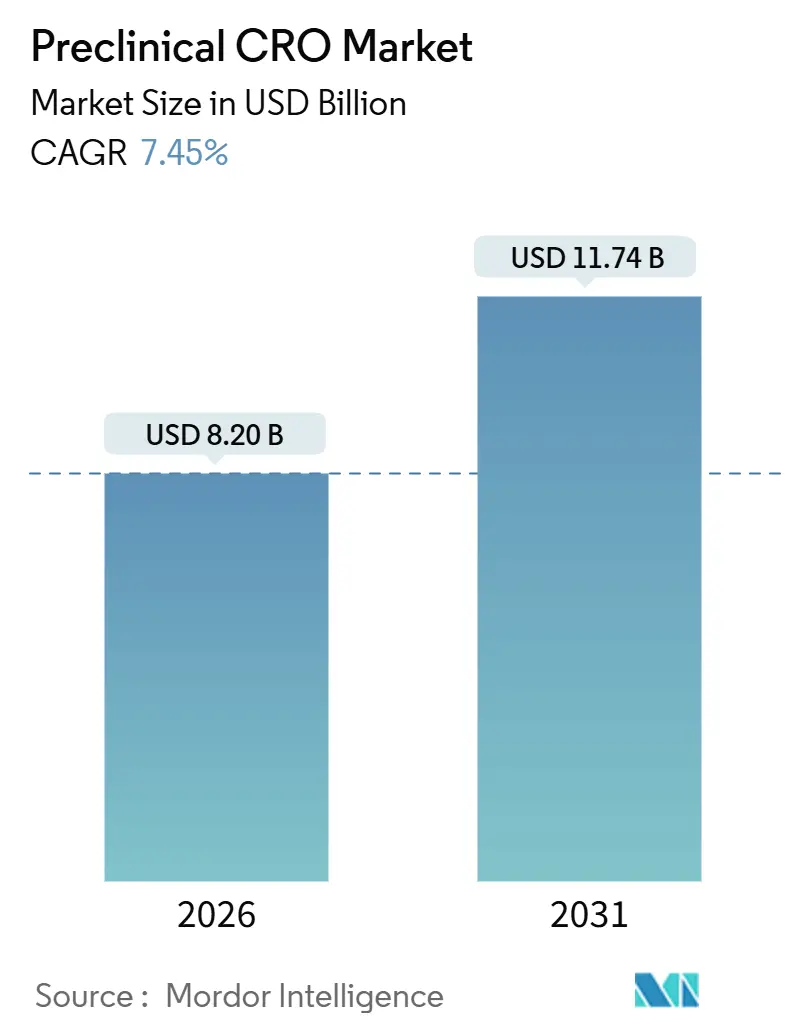
* 2026년 시장 규모 추정치: 82억 달러
* 2031년 시장 규모 예측치: 117억 4천만 달러
* 연평균 성장률(CAGR, 2026-2031): 7.45%
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
* 주요 플레이어: Charles River Laboratories, Labcorp Drug Development, WuXi AppTec, Eurofins, SGS SA 등
Mordor Intelligence의 분석에 따르면, 전임상 CRO 시장은 2026년 82억 달러에서 2031년 117억 4천만 달러로 성장할 것으로 예상되며, 예측 기간 동안 7.45%의 연평균 성장률을 기록할 것입니다. 자산 경량화 R&D 모델의 부상, 미국 FDA 현대화법 2.0, 그리고 AI 기반 In-Silico 플랫폼의 채택 가속화는 스폰서의 전략을 재편하고 CRO 파트너가 개발 일정을 단축하고 위험을 줄일 수 있도록 지원하고 있습니다. ICH M3(R2) 업데이트와 신규 치료법에 대한 심혈관 부작용 우려는 안전성 약리학의 중요성을 높이고 있으며, 환자 유래 오가노이드(PDO)는 더 빠르고 예측 가능한 종양학 데이터를 제공하며 환자 유래 이종이식(PDX) 모델의 지배력에 도전하고 있습니다. 아시아 태평양 지역은 중국과 인도의 비용 우위에 힘입어 두 자릿수 성장을 보이고 있으며, 북미는 규제 근접성, 확립된 GLP 인프라, 신속한 연구 시작 능력으로 인해 핵심적인 위치를 유지하고 있습니다. 중견 CRO들이 AI 기반 연구 설계를 활용하고 상위 플레이어 간의 통합이 GLP 역량을 강화하고 지리적 입지를 넓히면서 경쟁 강도는 더욱 심화되고 있습니다.
2. 주요 보고서 요약
* 서비스별: 2025년 독성학 테스트가 전임상 CRO 시장 점유율의 40.55%를 차지했으며, 안전성 약리학은 2031년까지 12.25%의 연평균 성장률로 확장될 것으로 예상됩니다.
* 모델 유형별: 2025년 환자 유래 이종이식(PDX) 모델이 53.53%의 매출 점유율로 선두를 달렸으나, 환자 유래 오가노이드(PDO)는 2031년까지 13.85%의 연평균 성장률로 발전할 것으로 전망됩니다.
* 최종 사용자별: 2025년 바이오 제약 회사가 지출의 63.63%를 차지했으며, 학술 및 연구 기관은 2031년까지 11.87%의 연평균 성장률로 성장하고 있습니다.
* 지역별: 2025년 북미가 매출의 45.13%를 차지했으며, 아시아 태평양은 2031년까지 10.81%의 연평균 성장률로 성장할 것으로 예상됩니다.
3. 시장 동인 (Drivers)
* 신약 개발 R&D 지출 증가: 2025년 제약 R&D 예산이 급증했으며, 특히 화이자는 내부 독성학 연구소를 폐쇄하고 디지털 병리학 역량에 지출을 재분배하는 등 CRO의 역할이 확대되고 있습니다. NIH의 외부 자금 지원 중 18%가 GLP 준수 연구에 할당되었으며, 2024년 미국 IND(임상시험계획) 제출의 62%를 소규모 바이오텍이 차지하면서 전임상 CRO 시장은 대형 제약사의 파이프라인 침체에도 불구하고 견고한 수요를 유지하고 있습니다.
* 전임상 파이프라인 확장: 2025년 8,200개 이상의 활성 전임상 프로그램이 진행 중이었으며, 이 중 1,450개가 세포 및 유전자 치료제 후보 물질로 2023년 대비 22% 증가했습니다. EMA의 개정된 ATMP 가이드라인은 두 종(two-species) 벡터 배출 연구를 의무화하여 유전자 치료 CRO 그룹의 업무량을 두 배로 늘렸습니다. GLP-1 수용체 작용제 및 APOE4 표적 약물은 340개의 새로운 파이프라인 항목을 추가했으며, 중국 스폰서들은 서구 CRO와 협력하여 이중 시장 데이터 패키지를 확보하고 있습니다. 이러한 파이프라인 확장은 GLP 역량을 압축하고 CRO의 시설 확장을 촉진하고 있습니다.
* 아웃소싱을 통한 비용 및 시간 효율성: 13주 GLP 독성학 연구를 아웃소싱하는 데 45만~65만 달러가 소요되는 반면, 완전 인증된 동물 사육 시설을 유지하는 데는 연간 300만~500만 달러 이상이 들 수 있어, 연간 최소 8~10개 연구를 수행하는 스폰서에게만 경제성이 있습니다. 최근 IND 제출의 48%를 차지하는 가상 바이오텍은 CRO 네트워크에 전적으로 의존하며, DMPK, 독성학, 생체 분석을 단일 계약으로 통합하는 “IND-Ready” 번들을 선호합니다. CRO는 IND 승인 시까지 연구 비용의 20~30%를 연기하는 마일스톤 연동 가격 책정을 도입하여 스폰서의 유동성을 보존하고 있습니다. 다중 시설에서 병렬로 진행되는 설치류 및 비인간 영장류 연구는 IND 일정을 11~12개월로 단축하여 기존 사내 주기보다 훨씬 빠릅니다.
* AI 기반 In-Silico 모델 채택: Insilico Medicine의 렌토서팁(rentosertib)은 2025년 계산 독성학 및 오르간 온 칩(organ-on-chip) 플랫폼을 사용하여 리드 최적화를 거쳐 2a상에 진입했으며, 이는 AI가 전임상 결정을 안내하는 패러다임을 보여줍니다. FDA의 2024년 대체 방법 로드맵은 검증된 QSAR 및 PBPK 모델을 지지하며, Crown Bioscience의 HuPrime AI는 필요한 PDX 코호트를 60% 줄여 직접 비용을 40% 절감합니다. EMA 생체 분석 가이드라인은 특정 브리징 연구 대신 PBPK 시뮬레이션을 허용하여 동물 DMPK 예산을 계산 생물학으로 전환하고 있습니다. 스폰서들은 GLP 연구에 착수하기 전에 In-Silico 스크리닝을 일상적으로 수행하여, 더 높은 성공 가능성이 있는 자산에 자본을 집중하고 있습니다.
4. 시장 제약 요인 (Restraints)
* 표준화 및 데이터 상호 운용성 부족: 2024년 IND 제출의 38%가 SEND 유효성 검사 오류로 인해 재제출을 강요당했으며, FDA 검토 시간이 30~60일 추가되었습니다. 독점적인 LIMS 플랫폼은 CRO 파트너 간의 데이터 병합을 방해하여, 스폰서가 조직 병리학 및 임상 병리학 데이터 세트를 수동으로 조정해야 하므로 예산 초과가 15~20% 발생합니다. 2026년 중반까지 상위 20개 CRO 중 12개만이 Pistoia Alliance의 FAIR 전임상 데이터 이니셔티브에 참여하여 메타데이터 파편화를 장기화하고 있습니다.
* 엄격한 규제 및 동물 복지 준수: EU 지침 2010/63/EU는 동물 연구 승인에 8~12주를 추가하고, 유사한 미국 프로젝트에 비해 연구당 행정 비용을 12~15% 증가시킵니다. AAALAC 인증은 예고 없는 검사를 포함하여 서구 CRO의 연간 규제 준수 비용을 120만~180만 달러로 높입니다. 숙련된 독성 병리학자 인력 부족은 지연을 악화시키며, 매년 전 세계적으로 50명 미만의 새로운 공인 독성 병리학자가 배출되어 은퇴자 수에 비해 3:2 비율로 부족합니다.
5. 세그먼트 분석
* 서비스별: 독성학의 핵심 역할과 안전성 약리학의 가속화
* 독성학 테스트: 2025년 전임상 CRO 시장 점유율의 40.55%를 차지했으며, ICH M3(R2)에 따른 IND 승인 패키지의 필수적인 부분입니다. 두 종(two species)에 대한 반복 투여 연구는 여전히 표준이지만, 오르간 온 칩 도구가 일부 탐색적 작업을 대체하고 있습니다.
* 안전성 약리학: 심혈관 부작용 우려 증가와 hERG 채널 및 QT 간격 조사 급증에 힘입어 12.25%의 연평균 성장률로 빠르게 성장하고 있습니다. 키나아제 억제제 프로그램에 대한 의식 있는 원격 측정견 연구가 증가함에 따라 2031년까지 시장 규모가 두 배로 증가할 것으로 예상됩니다.
* 생체 분석 및 DMPK: 항체-약물 접합체(ADC)와 같은 복잡한 치료법에 필수적이며, 온전한 항체 및 페이로드 정량을 위한 전문 LC-MS/MS 전문 지식이 필요합니다.
* 통합 “IND-Ready” 번들: 제형 및 DMPK 서비스를 고정 가격 독성학 패키지에 통합하여 바이오 제약 스폰서의 조달을 간소화하며 인기를 얻고 있습니다.
* 하이브리드 워크플로우: 오르간 온 칩 플랫폼은 스폰서가 미세 생리 시스템에서 여러 리드를 스크리닝하고, 가장 유망한 리드를 GLP 연구로 진행하여 후기 탈락을 줄이는 하이브리드 워크플로우를 도입하고 있습니다. FDA 승인 Liver-Chip은 일부 탐색적 간독성 연구를 대체하지만, 전 세계 승인을 위해서는 완전한 동물 패키지가 여전히 필수적입니다.
* 모델 유형별: PDX의 지배력과 PDO의 혁신
* PDX 모델: 2025년 모델 유형 매출의 53.53%를 차지했으며, 표적 종양학 치료법에 대한 높은 예측 가치에 기반합니다. 면역 종양학 파이프라인이 발전함에 따라 PDX 연구 시장 규모는 꾸준히 증가할 것으로 예상됩니다.
* PDO 플랫폼: 13.85%의 연평균 성장률로 확장되고 있으며, PDX의 6개월에 비해 8주 만에 효능 데이터를 생성하여 스폰서가 과거에 하나의 화합물에 필요했던 시간 동안 3~4개의 화합물을 평가할 수 있도록 합니다. 비용 격차도 좁아지고 있으며, PDO 분석은 샘플당 15,000~25,000달러, PDX 이식은 30,000~50,000달러입니다. 스폰서들은 임상 진행 결정에 대한 확신을 높이기 위해 두 모델을 병렬로 실행하는 경우가 늘고 있습니다.
* AI 기반 예측: HuPrime AI와 같은 플랫폼은 종양 유전체학을 기반으로 PDX 반응을 예측하여 필요한 동물 수를 줄이고 간접비를 절감합니다. Simcyp PBPK의 소아 투여량에 대한 규제 검증은 계산 모델을 더욱 강화하지만, 면역 매개 독성은 여전히 비인간 영장류 연구를 필요로 하여 전통적인 생체 내 연구에 대한 기본 수요를 유지합니다.
* 최종 사용자별: 바이오 제약의 선두와 학술 기관의 성장 가속화
* 바이오 제약 스폰서: 2025년 지출의 63.63%를 차지했으며, 발견 프로그램에 자본을 보존하고 고정 인프라를 제한하기 위해 아웃소싱을 활용합니다.
* 학술 및 연구 기관: NIH의 IND 승인 보조금을 위한 GLP 독성학 데이터 요구 사항에 힘입어 11.87%의 연평균 성장률로 성장하고 있습니다. 연구 설계와 규제 컨설팅을 결합한 턴키 패키지가 도움이 됩니다.
* 공공-민간 컨소시엄: BARDA의 4억 5천만 달러 팬데믹 대응 기금과 같은 컨소시엄은 자원의 70%를 CRO에 할당하여 단축된 일정 내에 가속화된 독성학에 대한 수요를 촉진하고 있습니다.
* 가상 바이오텍: 바이오 제약 범주의 하위 집합으로, 현재 미국 IND 제출의 거의 절반을 차지합니다. 내부 동물 사육 시설이 없는 이들 기업은 프로토콜 개발, 용량 증량, 안전성 약리학 및 SEND 제출을 포함하는 포괄적인 CRO 계약을 의뢰합니다. 이들의 성장은 대형 제약사 파이프라인이 침체될 때에도 전임상 CRO 시장에 구조적 탄력성을 더합니다.
6. 지역 분석
* 북미: 2025년 매출의 45.13%를 차지했으며, FDA 근접성, AAALAC 인증 인프라, 계약 체결 후 4~6주 이내에 연구를 시작할 수 있는 능력에 힘입어 성장했습니다. 유럽에 비해 빠른 윤리 검토 절차가 이 지역의 지배력을 강화합니다.
* 아시아 태평양: 2031년까지 10.81%의 연평균 성장률로 성장할 것으로 예상되며, 중국의 무관세 수입 정책과 인도의 ICH 가이드라인 준수를 반영합니다. WuXi AppTec은 2025년 쑤저우 캠퍼스를 12,000제곱미터 확장하여 전 세계 고객을 위해 연간 600개 이상의 IND-Ready 연구를 수행할 수 있게 되었습니다.
* 유럽: 대형 동물 심혈관 약리학에 필수적인 지역입니다. Labcorp의 영국 시설 인수는 키나아제 억제제 프로그램에 종종 제한 요인이 되는 의식 있는 원격 측정견 연구 역량을 추가했습니다.
* 남미 및 중동 & 아프리카: 초기 채택 단계에 있습니다. 그러나 2025년 개장한 브라질의 AAALAC 인증 상파울루 시설은 지역적 모멘텀의 시작을 알립니다.
* 국경 간 수요: 많은 서구 스폰서들은 비용 절감을 위해 아시아 태평양에서 탐색적 작업을 수행하지만, 감사 용이성을 위해 북미 또는 유럽에서 핵심 GLP 연구를 수행합니다. 이러한 이중 소싱 모델은 CRO가 지역 전반에 걸쳐 일관된 데이터 표준을 유지하도록 압력을 가합니다.
7. 경쟁 환경
Charles River Laboratories, Labcorp Drug Development, WuXi AppTec, Eurofins 등 상위 플레이어들이 2025년 전 세계 매출의 상당 부분을 차지하여 전임상 CRO 시장은 중간 정도의 집중도를 보입니다. Charles River가 2024년 Explora BioLabs를 19억 달러에 인수한 것은 유럽 대형 동물 수술 역량을 추가하여 Labcorp의 심혈관 틈새시장에 직접적으로 도전하는 것입니다. 중견 기업들은 AI 인프라를 통해 차별화를 꾀하고 있습니다. Syngene의 BioInformatics Hub는 용량 증량을 최적화하고 동물 사용을 25% 줄여 위험 회피 스폰서에게 명확한 3R(Replacement, Reduction, Refinement) 이점을 제공합니다.
오르간 온 칩 공급업체는 기술과 서비스 간의 경계를 모호하게 합니다. Emulate Bio의 FDA 승인 Liver-Chip은 탐색적 간독성 예산에 대해 경쟁하며, 전통적인 CRO가 대처해야 할 파괴적인 측면을 만듭니다. 아시아 태평양 플레이어는 30~40%의 비용 절감을 계속 제공하지만, 중국의 80개 이상의 CRO 중 22개만이 AAALAC 인증을 보유하고 있어 서구 규제 승인에 대한 접근이 제한됩니다. 선호 공급업체 패널과 엄격한 데이터 품질 감사는 글로벌 GLP 입지를 가진 기존 기업에 유리하며, 틈새 전문가는 AAV 생체 분포 및 종양 형성 테스트와 같은 첨단 치료법 분석에 대해 가격 프리미엄을 확보합니다.
8. 최근 산업 동향
* 2025년 10월: Avance Clinical은 바이오텍이 IND 승인 패키지를 간소화하고 비용 효율적인 초기 단계 연구를 제공할 수 있도록 초기 단계 우수 센터(Early Phase Center of Excellence)를 출범했습니다.
* 2025년 3월: ERBC는 6개의 전임상 법인을 단일 브랜드 ERBC로 통합하여 원스톱 전임상 서비스 제공업체로 자리매김했습니다.
결론적으로, 전임상 CRO 시장은 신약 개발 R&D 지출 증가, 파이프라인 확장, 아웃소싱의 효율성, 그리고 AI 기반 모델의 도입에 힘입어 견고한 성장을 지속할 것으로 전망됩니다. 북미가 여전히 가장 큰 시장을 유지하는 가운데, 아시아 태평양 지역은 비용 경쟁력과 규제 준수 개선을 통해 가장 빠른 성장을 보일 것입니다. 데이터 표준화 및 규제 준수와 같은 제약 요인에도 불구하고, CRO들은 기술 혁신과 전략적 통합을 통해 시장의 복잡한 요구에 대응하며 지속적인 발전을 이룰 것으로 예상됩니다.
이 보고서는 전임상 계약 연구 기관(CRO) 시장에 대한 포괄적인 분석을 제공합니다. 전임상 CRO는 신규 의료 제품이 임상 시험에 진입하거나 인체에 사용되기 전, 제품의 안전성과 효능을 인체 해부학에 가장 근접한 생체 모델에서 입증하도록 지원하는 전문 서비스를 제공합니다.
시장 규모 및 성장 전망에 따르면, 전 세계 전임상 CRO 시장은 2031년까지 117.4억 달러에 도달할 것으로 예상되며, 연평균 성장률(CAGR)은 7.45%에 달합니다.
시장의 주요 성장 동력으로는 신약 개발 R&D 지출 증가, 전임상 파이프라인 확장, 아웃소싱을 통한 비용 및 시간 효율성 증대, AI 기반 인실리코(in-silico) 모델 채택, 그리고 첨단 치료제 분야에서의 CRO 역량 수요 증가 등이 있습니다. 특히, AI는 후보 물질 스크리닝 개선, 용량 최적화, 동물 사용 감소, 규제 기관이 점차 수용하는 PBPK(Physiologically Based Pharmacokinetic) 시뮬레이션 지원 등 현대 전임상 CRO 서비스에서 중요한 역할을 수행하고 있습니다.
반면, 시장의 제약 요인으로는 표준화 및 데이터 상호 운용성 부족, 엄격한 규제 및 동물 복지 준수 요구사항, 그리고 숙련된 생체 내 약리학(in-vivo pharmacology) 인력 부족 등이 지적됩니다.
서비스별 시장은 독성 테스트, 생체 분석 및 DMPK(약물 동태학) 연구, 안전성 약리, 기타 서비스로 분류됩니다. 이 중 안전성 약리 분야는 심혈관 관련 책임에 대한 면밀한 조사가 강화됨에 따라 12.25%의 가장 빠른 연평균 성장률을 보이며 성장을 주도하고 있습니다.
모델 유형별로는 환자 유래 오가노이드(PDO) 모델, 환자 유래 이종이식(PDX) 모델, 그리고 인실리코/AI 기반 모델로 구분됩니다. PDO 모델은 78%의 높은 예측 정확도, 8주 이내 결과 도출, PDX 연구 대비 낮은 비용 등의 이점으로 인해 신속한 의사결정을 가능하게 하여 점차 선호되고 있습니다.
최종 사용자 측면에서는 바이오 제약 및 제약 회사, 학술 및 연구 기관, 기타 최종 사용자로 나뉩니다. 지리적으로는 북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미로 세분화되며, 특히 아시아 태평양 지역은 중국의 동물 수입 무관세 정책과 인도의 ICH(국제의약품규제조화위원회) 지침 준수 등으로 비용 절감 및 승인 기간 단축이 이루어져 10.81%의 높은 지역 연평균 성장률을 기록하고 있습니다.
경쟁 환경 분석에서는 Altasciences, Charles River Laboratories, Eurofins Scientific, Labcorp Drug Development, WuXi AppTec 등 19개 주요 기업의 프로파일과 시장 집중도, 시장 점유율 분석이 포함되어 있습니다.
이 보고서는 또한 시장 기회 및 미래 전망, 미개척 영역 및 미충족 수요 평가를 통해 시장의 잠재력을 심층적으로 다루고 있습니다.
1. 서론
- 1.1 연구 가정 & 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 신약 개발 R&D 지출 증가
- 4.2.2 전임상 파이프라인 확장
- 4.2.3 아웃소싱을 통한 비용 & 시간 효율성
- 4.2.4 AI 기반 인실리코 모델 채택
- 4.2.5 첨단 치료법에서 CRO 역량에 대한 수요
- 4.3 시장 제약
- 4.3.1 표준화 & 데이터 상호 운용성 부족
- 4.3.2 엄격한 규제 & 동물 복지 준수
- 4.3.3 숙련된 생체 내 약리학 인재 부족
- 4.4 규제 환경
- 4.5 기술 전망
- 4.6 포터의 5가지 경쟁 요인
- 4.6.1 신규 진입자의 위협
- 4.6.2 구매자의 교섭력
- 4.6.3 공급자의 교섭력
- 4.6.4 대체재의 위협
- 4.6.5 산업 내 경쟁
5. 시장 규모 및 성장 예측 (가치, USD)
- 5.1 서비스별
- 5.1.1 독성학 테스트
- 5.1.2 생체 분석 & DMPK 연구
- 5.1.3 안전성 약리학
- 5.1.4 기타 서비스
- 5.2 모델 유형별
- 5.2.1 환자 유래 오가노이드(PDO) 모델
- 5.2.2 환자 유래 이종이식(PDX) 모델
- 5.2.3 인실리코 / AI 기반 모델
- 5.3 최종 사용자별
- 5.3.1 바이오제약 & 제약 회사
- 5.3.2 학술 & 연구 기관
- 5.3.3 기타 최종 사용자
- 5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 독일
- 5.4.2.2 영국
- 5.4.2.3 프랑스
- 5.4.2.4 이탈리아
- 5.4.2.5 스페인
- 5.4.2.6 유럽 기타 지역
- 5.4.3 아시아-태평양
- 5.4.3.1 중국
- 5.4.3.2 일본
- 5.4.3.3 인도
- 5.4.3.4 대한민국
- 5.4.3.5 호주
- 5.4.3.6 아시아-태평양 기타 지역
- 5.4.4 중동 & 아프리카
- 5.4.4.1 GCC
- 5.4.4.2 남아프리카
- 5.4.4.3 중동 & 아프리카 기타 지역
- 5.4.5 남미
- 5.4.5.1 브라질
- 5.4.5.2 아르헨티나
- 5.4.5.3 남미 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 회사 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 & 서비스, 최근 개발 포함)
- 6.3.1 Altasciences Company Inc.
- 6.3.2 BioDuro-Sundia
- 6.3.3 Charles River Laboratories
- 6.3.4 Crown Bioscience Inc.
- 6.3.5 Envigo (part of Inotiv)
- 6.3.6 Eurofins Scientific
- 6.3.7 ICON plc
- 6.3.8 Inotiv Inc.
- 6.3.9 ITR Laboratories Canada Inc.
- 6.3.10 Labcorp Drug Development (Covance)
- 6.3.11 Medpace Holdings Inc.
- 6.3.12 NorthEast BioAnalytical Laboratories LLC
- 6.3.13 Parexel International Corporation
- 6.3.14 PharmaLegacy Laboratories
- 6.3.15 Pharmaron
- 6.3.16 SGS SA
- 6.3.17 Syngene International
- 6.3.18 Thermo Fisher Scientific Inc. (PPD)
- 6.3.19 WuXi AppTec
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
전임상 CRO(Contract Research Organization)는 신약 개발 과정에서 임상 시험 단계에 진입하기 전, 후보 물질의 안전성과 유효성을 비임상적으로 평가하는 연구를 위탁 수행하는 전문 기관을 의미합니다. 주로 동물 실험 및 시험관 내(in vitro) 실험을 통해 약물의 독성, 약동학(ADME), 약력학(PD) 등을 평가하여 임상 시험 진입 여부를 결정하는 데 필요한 데이터를 제공합니다. 제약사, 바이오 벤처, 연구기관 등이 자체적으로 수행하기 어려운 전문적인 연구 역량과 시설을 제공함으로써 신약 개발의 효율성을 높이는 핵심적인 역할을 수행합니다.
전임상 CRO는 서비스 범위, 대상 물질, 규제 준수 수준에 따라 다양하게 분류됩니다. 서비스 범위에 따라서는 전임상 연구의 전반적인 과정을 통합적으로 제공하는 종합 CRO와 특정 독성 시험, 특정 질환 모델, 특정 기술 등에 특화된 서비스를 제공하는 전문 CRO로 나눌 수 있습니다. 대상 물질에 따라서는 저분자 화합물 전문 CRO와 항체, 백신, 유전자 치료제, 세포 치료제 등 바이오 의약품 전문 CRO가 있으며, 각 물질의 특성에 맞는 전문적인 평가를 수행합니다. 또한, 비임상 시험 관리 기준인 GLP(Good Laboratory Practice)를 준수하여 신뢰성 있는 데이터를 생성하고 규제 기관 제출용 보고서 작성을 지원하는 GLP 인증 CRO가 대부분이며, 초기 탐색 단계 연구를 위한 비GLP 연구 CRO도 존재합니다.
전임상 CRO의 활용은 신약 개발의 효율성과 성공률을 높이는 데 필수적입니다. 제약사나 바이오 벤처는 고가의 연구 시설 및 전문 인력을 직접 구축하는 대신 CRO에 위탁함으로써 초기 투자 비용을 절감하고 연구 기간을 단축할 수 있습니다. CRO는 특정 분야에 대한 깊이 있는 전문 지식과 숙련된 인력을 보유하고 있어 연구의 질을 높이고 효율적인 데이터 생성을 가능하게 합니다. 또한, GLP 등 국제적인 비임상 시험 관리 기준을 준수하여 신뢰성 있는 데이터를 확보하고, 규제 기관(식약처, FDA, EMA 등) 제출용 보고서 작성 및 인허가 절차를 지원함으로써 규제 준수 및 인허가 과정을 용이하게 합니다. 신약 개발의 높은 실패율을 고려할 때, CRO 활용은 연구 개발의 위험을 분산하고 유연성을 확보하는 전략적 이점을 제공합니다.
전임상 CRO는 다양한 첨단 기술을 활용하여 연구의 정확성과 효율성을 극대화합니다. 특정 질병을 모사하는 유전자 변형 동물 모델, 인간화 동물 모델, 영장류 모델 등 다양한 동물 모델 기술을 활용하여 약물의 효능 및 안전성을 평가합니다. MRI, CT, PET, SPECT, 광학 이미징 등 이미징 기술을 통해 생체 내 약물 분포, 질병 진행 양상 등을 비침습적으로 모니터링합니다. LC-MS/MS, ELISA, qPCR 등 다양한 생화학 및 분자생물학적 분석 기술을 통해 약물의 약동학적 특성(ADME), 바이오마커 변화, 독성 지표 등을 정량적으로 분석합니다. 세포 배양 기술, 3D 오가노이드 모델, 장기 칩(organ-on-a-chip) 기술 등 생체 외(in vitro) 시험 기술은 동물 실험을 보완하거나 대체하는 초기 단계 평가에 활용됩니다. 또한, 방대한 전임상 데이터를 효율적으로 수집, 분석, 관리하는 LIMS(Laboratory Information Management System), ELN(Electronic Lab Notebook) 등의 데이터 관리 시스템과 인공지능(AI) 및 머신러닝 기술을 도입하여 약물 독성 예측, 바이오마커 발굴, 실험 결과 분석 등에 활용하며 연구 효율성을 높이고 있습니다.
전임상 CRO 시장은 전 세계적인 신약 개발 수요 증가, 바이오 의약품 및 세포/유전자 치료제 등 첨단 바이오 기술의 발전, 제약사들의 R&D 비용 절감 및 효율성 추구 전략, 규제 강화로 인한 전문성 요구 증대 등을 바탕으로 빠르게 성장하고 있습니다. 글로벌 대형 CRO와 더불어 특정 분야에 특화된 중소형 CRO들이 경쟁하며 시장이 세분화되고 있으며, 제약사들이 핵심 역량에 집중하고 비핵심 연구는 CRO에 아웃소싱하는 경향이 심화되고 있습니다. 특히 바이오 벤처의 경우 자체 연구 역량이 부족하여 CRO 의존도가 높습니다. 시장 경쟁 심화와 서비스 범위 확장을 위해 CRO 기업 간의 인수합병(M&A)이 활발하게 이루어지고 있으며, 북미와 유럽이 전통적인 주요 시장이지만 아시아 태평양 지역(특히 한국, 중국, 인도)은 저렴한 비용과 우수한 인력, 정부 지원 등을 바탕으로 빠르게 성장하고 있습니다.
미래 전임상 CRO 시장은 신약 개발 파이프라인의 증가와 바이오 의약품 시장의 확대에 힘입어 지속적으로 성장할 것으로 예상됩니다. AI/머신러닝, 오가노이드, 장기 칩, 정밀 이미징 등 최신 기술을 전임상 연구에 적극적으로 도입하여 예측 정확도를 높이고 동물 실험 의존도를 줄이는 방향으로 발전할 것입니다. 환자 유래 오가노이드, 인간화 동물 모델 등을 활용하여 개인 맞춤형 치료제 개발을 위한 전임상 평가 역량이 더욱 중요해질 것이며, 맞춤형 정밀 의학과의 연계가 강화될 것입니다. 또한, 전 세계적인 신약 개발 경쟁 속에서 CRO들은 글로벌 네트워크를 강화하고 각국의 규제 기관과의 협력을 통해 규제 조화 및 신속한 인허가 지원 역량을 확대할 것입니다. 종합 CRO는 서비스 범위를 확장하여 임상 단계까지 아우르는 통합 솔루션을 제공하고, 특정 분야 전문 CRO는 더욱 심화된 기술과 노하우로 틈새시장을 공략하며 서비스 통합 및 전문화가 동시에 이루어질 것입니다. 마지막으로, 동물 복지 및 3R 원칙(Replacement, Reduction, Refinement) 준수에 대한 사회적 요구가 높아짐에 따라, 동물 실험을 대체하거나 최소화하는 비임상 시험법 개발 및 적용이 더욱 중요해질 것으로 전망됩니다.