❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
인쇄 경질 포장재 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
시장 개요
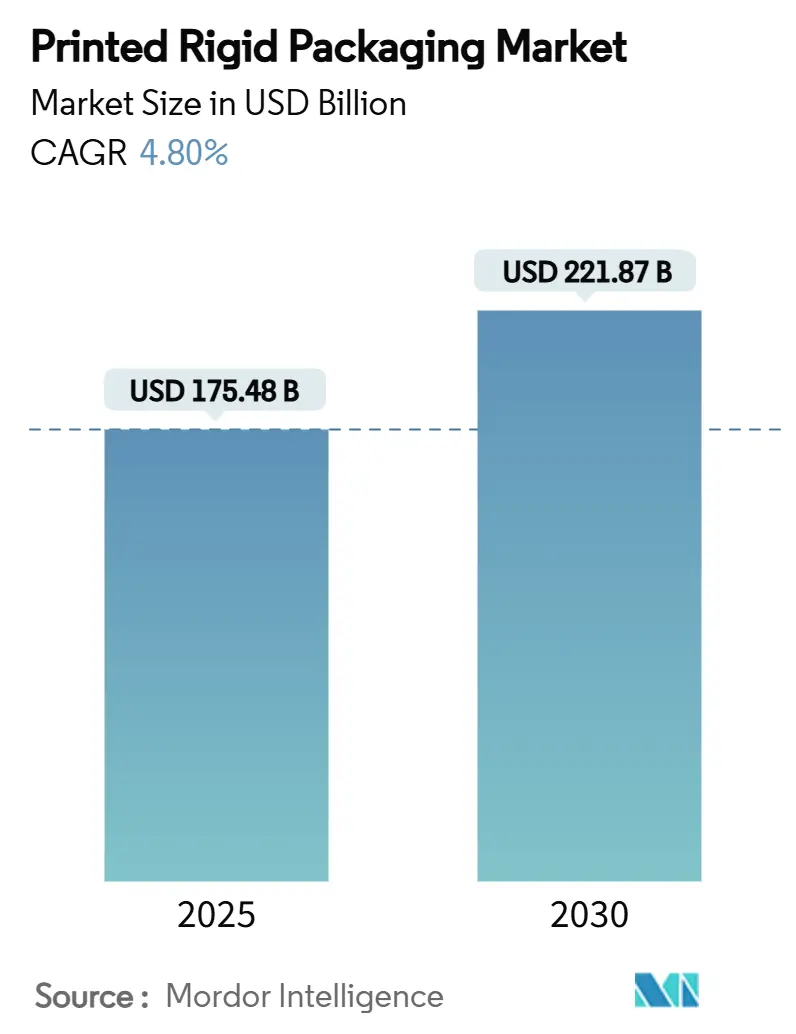
인쇄 경질 포장재 시장은 2025년 1,754억 8천만 달러 규모에서 2030년 2,218억 7천만 달러에 이를 것으로 예측되며, 2025년부터 2030년까지 연평균 4.80%의 성장률을 보일 전망입니다. 이러한 성장은 주로 전자상거래 물류 압력 증가, 폐기물 감소를 위한 디지털 인쇄 기술 업그레이드, 그리고 재활용 가능한 포장재를 의무화하는 규제 강화에 의해 주도되고 있습니다. 견고하고 그래픽이 뛰어난 상자는 자동화된 유통 허브를 통해 손상 없이 운송되며, 유럽의 새로운 순환 경제 규정은 섬유 기반 솔루션으로의 전환을 강제하고 있습니다. 아시아 태평양 지역이 여전히 가장 큰 소비 시장이지만, 중동 및 아프리카 지역은 가장 빠른 성장세를 보이고 있습니다. 글로벌 주요 기업들이 합병, 지속 가능한 재료 사용, AI 기반 색상 제어를 통해 운영 마진을 확대하고 새로운 프리미엄 애플리케이션을 개척하면서 경쟁 강도는 더욱 심화되고 있습니다.
주요 보고서 요약
* 재료별: 바이오플라스틱 및 식물 기반 섬유 부문은 2025년부터 2030년까지 연평균 6.05%로 가장 빠르게 성장할 것으로 예상됩니다.
* 인쇄 기술별: 플렉소그래피 부문은 2024년 인쇄 경질 포장재 시장 점유율의 35.85%를 차지했습니다.
* 포장 형식별: 경질 상자(Rigid Boxes) 부문은 2025년부터 2030년까지 연평균 5.96%의 성장률을 보일 것으로 전망됩니다.
* 최종 사용 산업별: 식음료 부문은 2024년 인쇄 경질 포장재 시장 점유율의 54.69%를 차지했습니다.
* 지역별: 중동 및 아프리카 지역은 2025년부터 2030년까지 연평균 6.26%로 가장 높은 성장률을 기록할 것으로 예상됩니다.
글로벌 인쇄 경질 포장재 시장 동향 및 통찰
성장 동력:
1. 전자상거래 급증으로 인한 견고하고 그래픽이 뛰어난 상자 수요 증가: 전자상거래 유통은 여러 번의 취급 과정을 거치므로, 컨버터들은 압축 강도가 높으면서도 브랜드 홍보 역할을 하는 그래픽을 유지하는 상자를 개발해야 합니다. 스마트 라벨과 IoT 추적 기술이 경질 포장재에 내장되어 물류 데이터를 브랜드 소유자에게 제공함으로써 아시아 태평양 지역의 소포 물량 급증 속에서도 배송 무결성을 보장합니다.
2. 사진과 같은 사실적인 경질 포장재에 대한 브랜드 차별화 요구: 가변 데이터 인쇄를 통해 소비재 기업은 재고 위험 없이 지역 행사 및 인플루언서 협업을 위한 맞춤형 포장재를 제작할 수 있습니다. 고해상도 디지털 이미지는 진열대에서의 시각적 효과를 높이고 설정 폐기물을 최대 40%까지 줄입니다. 제약 분야에서는 FDA의 위변조 방지 의무를 충족하고 콜드체인 환경에서도 가독성 있고 내구성 있는 코드를 보장하기 위해 유사한 기술을 채택하고 있습니다.
3. 재활용 가능한 섬유 기반 경질 포장재로의 규제 강화: EU 포장 및 포장 폐기물 규정은 2030년까지 모든 포장재의 재활용을 의무화하며, 재활용 재료 함량은 2040년까지 65%로 증가할 것입니다. 이는 섬유 기반 솔루션으로의 전략적 전환을 촉진하고 있습니다.
4. 직접 성형 디지털 인쇄를 통한 소량 생산 및 인플루언서 캠페인 활성화: 병 회전 장치에 장착된 잉크젯 헤드는 한 번의 통과로 360도 이미지를 구현하여 한정판 제품의 출시 시간을 단축합니다. ISO/TC 130 품질 표준은 전 세계 공장에서 반복성을 보장하여 글로벌 브랜드가 디자인 의도를 전 세계적으로 재현할 수 있도록 합니다.
5. 제약 콜드체인 섬유 운송의 급속한 확장: 생물학적 치료법의 확대로 콜드체인 무결성이 요구되는 제약 포장재 수요가 증가하고 있습니다.
6. AI 기반 실시간 색상 제어를 통한 준비 폐기물 절감: AI 기술은 인쇄 준비 과정에서 발생하는 폐기물을 줄여 효율성을 높입니다.
제약 요인:
1. 변동성 높은 지류 및 수지 원자재 가격: 섬유 및 수지 시장은 에너지 비용과 지정학적 마찰로 인한 변동성에 직면해 있습니다. 재활용 재료 함량 의무화는 적격 섬유에 대한 프리미엄 비용을 추가합니다.
2. EU/북미 지역 용제 잉크에 대한 VOC(휘발성 유기 화합물) 제한 강화: 강화된 EPA 에어로졸 코팅 표준은 컨버터들이 수성 또는 UV 경화성 화학 물질로 전환하도록 강제하며, 새로운 건조기 및 환기 시설에 대한 자본 지출이 필요합니다. EU 규정은 2026년까지 식품 포장재의 PFAS 사용을 금지하여 제형 개발의 폭을 좁히고 바이오 기반 바인더에 대한 R&D를 가속화하고 있습니다.
3. 네트워크화된 디지털 인쇄 라인의 사이버 보안 위험: 인쇄기가 클라우드 대시보드에 연결되면서 사이버 보안 위험이 증가하고 있습니다.
4. 리필/재사용 모델 확산으로 인한 일회용 경질 포장재 물량 감소: 리필 및 재사용 모델의 증가는 일회용 경질 포장재의 수요를 감소시킬 수 있습니다.
세그먼트 분석
* 재료별: 지속 가능한 대안 부상
* 종이 및 판지는 2024년 인쇄 경질 포장재 시장의 39.13%를 차지하며, 확립된 재활용 시스템과 섬유 기반 재료에 대한 규제 선호도를 바탕으로 시장을 주도하고 있습니다. 플라스틱은 여전히 장벽 기능이 중요한 제품에 사용되며, 유리는 프리미엄 브랜딩을 지원하고, 금속 캔은 탁월한 폐쇄 루프 재활용성을 제공합니다.
* 바이오플라스틱 및 식물 기반 섬유 시장은 2030년까지 연평균 6.05% 성장할 것으로 예상됩니다. USDA가 지원하는 전분 코팅은 수분 저항성과 퇴비화 가능성을 결합하며, 기업들은 BioPreferred 라벨링을 통해 석유화학 성분을 줄인 섬유-바이오필름 하이브리드를 홍보하고 있습니다.
* 인쇄 기술별: 디지털 혁명 가속화
* 플렉소그래피는 2024년 35.85%의 점유율을 기록하며 식음료 상자의 대량 생산에 적합한 고속 인쇄 기술로 자리매김했습니다. 그러나 디지털 인쇄는 6.17%의 연평균 성장률을 보이며 구조적 변화를 예고하고 있습니다. AI 검사 기술이 오프셋 인쇄와의 품질 격차를 줄이면서 잉크젯 및 전자사진 장비의 채택이 증가하고 있습니다.
* 인쇄 서비스 제공업체들은 플렉소 흰색 레이어 위에 디지털 CMYK를 인쇄하는 하이브리드 라인을 결합하여 불투명도를 극대화하면서도 민첩성을 유지합니다. ISO/TC 130 색상 표준은 브랜드 관리자에게 전 세계적인 일관성을 보장합니다.
* 포장 형식별: 고급 부문 혁신 주도
* 접이식 상자는 2024년 인쇄 경질 포장재 시장의 36.48%를 차지하며 자동 조립 및 높은 잉크 흡수율로 평가받고 있습니다. E-플루트 마이크로 프로파일을 가진 골판지 변형은 운송용 포장재와 진열대용 포장재의 경계를 허물며 옴니채널 요구를 충족합니다.
* 경질 상자(Rigid Boxes)는 2030년까지 연평균 5.96% 성장할 것으로 예상되며, 화장품, 주류, 전자제품 브랜드가 ‘언박싱 경험’을 통해 소비자들과 감성적인 연결을 구축하는 데 활용됩니다. 상자 벽에 내장된 스마트 NFC 태그는 인터랙티브 관리 가이드 및 로열티 보상 기능을 제공합니다.
* 최종 사용 산업별: 헬스케어 부문 특수 수요 견인
* 식음료 부문은 2024년 전체 매출의 54.69%를 차지하며 인구 증가와 간편식 소비 습관에 힘입어 성장했습니다.
* 제약 포장재는 콜드체인 무결성이 요구되는 생물학적 치료법의 확대로 점유율을 높이고 있으며, 인쇄된 온도 지시계가 있는 포일 라미네이트 보드 사용이 증가하고 있습니다.
* 개인 관리 및 화장품 부문은 고급 스킨케어 라인이 재생 가능한 경질 용기 및 사진 데코를 요구함에 따라 연평균 5.89% 성장할 것으로 예상됩니다.
* 전자제품 브랜드는 장치를 보호하면서 지속 가능성 약속을 알리는 성형 펄프 클램쉘로 전환하고 있습니다.
지역 분석
* 아시아 태평양: 2024년 글로벌 시장 가치의 48.36%를 차지하며, 중국의 방대한 펄프 생산량과 인도의 두 자릿수 포장재 시장 확장에 힘입어 성장하고 있습니다. 지역 정부는 고속 골판지 제조기와 디지털 인쇄기를 지원하여 제조 생산성을 높이고 재활용 가능한 섬유를 선호하는 생산자 책임 제도를 시행하고 있습니다.
* 중동 및 아프리카: 2025-2030년 동안 6.26%로 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다. GCC 슈퍼마켓 체인은 눈에 띄는 그래픽과 아랍어-영어 이중 언어 인쇄가 필요한 자체 브랜드 제품군을 확장하고 있습니다. 사우디아라비아의 비전 2030에 따른 700억 달러 규모의 식품 가공 파이프라인은 경질 섬유 및 금속 포장재 수요를 증폭시키고 있습니다.
* 유럽 및 북미: 성숙했지만 혁신 주도적인 시장입니다. EU 시장은 순환 경제 규정이 단일 재료 보드 랩으로의 재설계를 촉진함에 따라 2024년 1,530억 유로(1,650억 달러)에서 2029년 1,860억 유로(2,010억 달러)로 성장할 것입니다. 미국에서는 OEM이 탄소 포집 장치를 개조하여 주 VOC 상한선을 충족하고 있으며, 캐나다 브랜드는 리필 스테이션을 시범 운영하여 일회용 경질 포장재를 회전식 상자로 대체하려는 의지를 시험하고 있습니다.
경쟁 환경
산업 구조는 중간 정도의 통합을 보입니다. WestRock, Amcor, Crown Holdings, International Paper와 같은 주요 기업들은 글로벌 규모, 다중 재료 포트폴리오, 통합 재활용 시스템을 활용하여 마진을 유지하고 있습니다. 2024년 7월 Smurfit Kappa와 WestRock의 합병 승인은 42개국에 걸쳐 컨테이너보드 공장과 고그래픽 컨버팅 공장을 아우르는 210억 달러 규모의 선두 기업을 탄생시켰습니다. Amcor와 Berry Global의 합병 발표는 수지 구매력 및 공유 R&D 연구소를 통해 6억 5천만 달러의 시너지를 추구합니다.
기술 차별화는 심화되고 있습니다. Crown Holdings는 Scope 3 배출량을 줄이고 재활용 알루미늄 사용을 늘리는 ‘Twenty by 30’ 프로그램을 통해 기후 목표와의 브랜드 연계를 강화하고 있습니다. International Paper는 DS Smith의 진열 준비 전문 지식을 북미 시장에 활용하여 프리미엄 진열대 점유율을 목표로 합니다. 소규모 전문 기업들은 디지털 전용 공장을 활용하여 72시간 내에 소량 생산을 처리하며, 대기업이 비경제적이라고 판단하는 인플루언서 캠페인을 수주하고 있습니다. 벤처 자금 지원을 받는 스타트업들은 균사체 기반 경질 삽입재에 집중하여 폼 및 펄프 기반 기존 기업에 도전하고 있습니다.
공급망은 인쇄기가 클라우드 대시보드에 연결되면서 사이버 위험에 적응하고 있습니다. 컨버터들은 사이버 보안 기업과 협력하여 미공개 제품 아트워크에 대한 지적 재산을 보호하고 있습니다. 투자자들은 ESG 지표를 면밀히 모니터링하며 VOC 및 탄소 공개에 뒤처지는 기업에 불이익을 주고 있습니다. 전반적으로 지속 가능성, 디지털 대응력, 경쟁력 있는 비용 포지션을 조화시킬 수 있는 공급업체가 가격 결정력을 유지할 것입니다.
최근 산업 동향
* 2025년 4월: International Paper는 DS Smith 인수를 통해 1분기 순매출 59억 달러를 기록했으며, 2027년까지 11억 달러의 상업적 개선을 목표로 합니다.
* 2025년 4월: Crown Holdings는 브라질과 유럽의 강력한 음료 캔 판매에 힘입어 희석 주당순이익(EPS) 1.65달러를 기록하고 연간 가이던스를 상향 조정했습니다.
* 2025년 2월: EU 포장 및 포장 폐기물 규정이 발효되어 2030년까지 재활용 가능성을 의무화하고, 2030년까지 30%, 2040년까지 65%의 재활용 재료 함량 기준을 설정했습니다.
* 2025년 2월: Stora Enso는 1분기 매출이 9% 증가한 23억 6,200만 유로를 기록했으며, 핀란드 오울루에 소비자 보드 라인을 가동했습니다.
본 보고서는 인쇄 경질 포장재 시장에 대한 심층 분석을 제공합니다. 시장의 정의, 연구 범위, 방법론을 포함하며, 시장 현황, 동인, 제약 요인, 공급망, 규제 환경, 기술 전망 및 포터의 5가지 경쟁 요인 분석을 다룹니다.
2025년 기준 인쇄 경질 포장재 시장 규모는 1,754.8억 달러에 달할 것으로 예상되며, 2024년에는 아시아 태평양 지역이 전 세계 시장 가치의 48.36%를 차지하며 가장 큰 점유율을 보였습니다.
시장 성장을 견인하는 주요 동인으로는 전자상거래의 급증에 따른 견고하고 고품질 그래픽의 카톤 수요 증가, 포토리얼리스틱한 경질 포장재를 통한 브랜드 차별화 요구 증대, 재활용 가능한 섬유 기반 경질 포장재로의 전환을 촉진하는 규제 강화가 있습니다. 또한, 소량 생산 및 인플루언서 캠페인을 가능하게 하는 직접 성형 디지털 인쇄 기술의 발전, 의약품 콜드체인용 섬유 기반 운송 용기의 급속한 확장, 그리고 AI 기반 실시간 색상 제어를 통한 준비 시간 단축 및 폐기물 감소 등이 중요한 역할을 합니다.
반면, 시장 성장을 저해하는 요인으로는 지류 및 수지 원자재 가격의 변동성, 유럽 및 북미 지역에서 용제 잉크에 대한 휘발성 유기 화합물(VOC) 규제 강화, 네트워크화된 디지털 인쇄 라인에서의 사이버 보안 위험, 그리고 일회용 경질 포장재 사용량을 줄이는 리필/재사용 모델의 확산 등이 있습니다.
시장은 재료별(종이 및 판지, 플라스틱, 유리, 금속, 기타), 인쇄 기술별(오프셋 리소그래피, 플렉소그래피, 그라비어, 디지털, 스크린 인쇄), 포장 형식별(접이식 카톤, 경질 상자, 경질 플라스틱 병 및 용기, 금속 캔, 골판지 경질 용기, 경질 IBC/드럼), 최종 사용 산업별(식품 및 음료, 의약품 및 헬스케어, 퍼스널 케어 및 화장품, 가정용 및 산업용 화학제품, 전자제품 및 가전제품), 그리고 지역별(북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카)로 세분화되어 분석됩니다.
특히 인쇄 기술 중에서는 디지털 인쇄가 2025년부터 2030년까지 연평균 6.17%의 가장 높은 성장률을 기록할 것으로 전망됩니다. 최종 사용 산업 중에서는 퍼스널 케어 및 화장품 부문이 2030년까지 연평균 5.89%로 가장 빠르게 성장할 것으로 예상됩니다.
유럽연합(EU)의 포장 및 포장 폐기물 규제는 2030년까지 모든 포장재의 재활용 의무화와 재활용 함량 할당량 증가를 요구하며, 이는 섬유 기반 경질 포장재로의 전환을 가속화하는 중요한 요인으로 작용하고 있습니다.
경쟁 환경 분석에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석이 포함됩니다. Smurfit Westrock plc, Amcor plc, DS Smith plc, Mondi Group, Sonoco Products Company, International Paper Company 등 주요 글로벌 기업들의 프로필과 최근 동향을 상세히 제공합니다.
보고서는 또한 시장의 기회와 미래 전망, 특히 미개척 시장 및 충족되지 않은 요구 사항에 대한 평가를 통해 향후 시장 발전 방향을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 전자상거래 급증으로 견고하고 고품질 그래픽 카톤 수요 증가
- 4.2.2 사진처럼 사실적인 견고한 포장을 위한 브랜드 차별화 요구
- 4.2.3 재활용 가능한 섬유 기반 견고한 포맷으로의 규제 강화
- 4.2.4 소량 생산 및 인플루언서 캠페인을 가능하게 하는 직접 성형 디지털 인쇄
- 4.2.5 제약 콜드체인 섬유 운송 용기 급속 확장
- 4.2.6 AI 기반 실시간 색상 제어로 준비 작업 폐기물 절감
- 4.3 시장 제약
- 4.3.1 불안정한 판지 및 수지 원자재 가격
- 4.3.2 EU/북미 지역 용제 잉크에 대한 VOC 제한 강화
- 4.3.3 네트워크 디지털 인쇄 라인의 사이버 보안 위험
- 4.3.4 일회용 견고한 포장재 사용량을 줄이는 리필/재사용 모델
- 4.4 산업 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 산업 내 경쟁
5. 시장 규모 및 성장 예측 (가치)
- 5.1 재료별
- 5.1.1 종이 및 판지
- 5.1.2 플라스틱 (PET, PP, PS, 기타)
- 5.1.3 유리
- 5.1.4 금속
- 5.1.5 기타 (바이오플라스틱 / 식물성 섬유)
- 5.2 인쇄 기술별
- 5.2.1 오프셋 인쇄
- 5.2.2 플렉소그래피
- 5.2.3 그라비아
- 5.2.4 디지털 (잉크젯, 전자사진)
- 5.2.5 스크린 인쇄
- 5.3 포장 형식별
- 5.3.1 접이식 상자
- 5.3.2 견고한 상자 (조립식, 고급)
- 5.3.3 견고한 플라스틱 병 및 용기
- 5.3.4 금속 캔
- 5.3.5 골판지 견고한 용기
- 5.3.6 견고한 IBC / 드럼
- 5.4 최종 사용 산업별
- 5.4.1 식음료
- 5.4.2 제약 및 헬스케어
- 5.4.3 퍼스널 케어 및 화장품
- 5.4.4 가정용 및 산업용 화학제품
- 5.4.5 전자제품 및 가전제품
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 러시아
- 5.5.3.7 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 일본
- 5.5.4.3 인도
- 5.5.4.4 대한민국
- 5.5.4.5 호주
- 5.5.4.6 태국
- 5.5.4.7 인도네시아
- 5.5.4.8 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 사우디아라비아
- 5.5.5.1.2 아랍에미리트
- 5.5.5.1.3 튀르키예
- 5.5.5.1.4 중동 기타 지역
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카 공화국
- 5.5.5.2.2 나이지리아
- 5.5.5.2.3 이집트
- 5.5.5.2.4 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 {(글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)}
- 6.4.1 Smurfit Westrock plc
- 6.4.2 Amcor plc
- 6.4.3 DS Smith plc
- 6.4.4 Mondi Group
- 6.4.5 Sonoco Products Company
- 6.4.6 International Paper Company
- 6.4.7 Huhtamaki Oyj
- 6.4.8 Graphic Packaging Holding Co.
- 6.4.9 Crown Holdings Inc.
- 6.4.10 Silgan Holdings Inc.
- 6.4.11 Reynolds (Pactiv Evergreen)
- 6.4.12 AR Packaging (Graphic Packaging)
- 6.4.13 Stora Enso Oyj
- 6.4.14 Pratt Industries
- 6.4.15 Tetra Pak International SA
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
인쇄 경질 포장은 제품의 보호, 보존, 운송 및 마케팅을 목적으로 하는 견고한 형태의 포장재에 인쇄 기술을 적용한 것을 의미합니다. 여기서 '경질'은 형태가 쉽게 변형되지 않는 단단한 구조를 가지는 것을 뜻하며, 주로 종이, 판지, 플라스틱, 금속, 유리 등의 소재로 제작됩니다. '인쇄'는 제품 정보, 브랜드 로고, 디자인, 바코드 등 시각적 요소를 포장재 표면에 구현하여 제품의 가치를 높이고 소비자의 구매를 유도하는 핵심적인 역할을 합니다. 인쇄 경질 포장은 제품의 물리적 보호 기능뿐만 아니라, 브랜드 아이덴티티를 전달하고 소비자에게 시각적인 매력을 제공하는 중요한 마케팅 도구로서 기능합니다.
인쇄 경질 포장은 사용되는 소재와 구조에 따라 다양하게 분류됩니다. 소재별로는 종이 및 판지 포장, 플라스틱 포장, 금속 포장, 유리 포장으로 나눌 수 있습니다. 종이 및 판지 포장은 접이식 상자, 경질 상자, 골판지 상자 등이 대표적이며, 고급스러운 질감과 다양한 인쇄 표현이 가능하여 식품, 화장품, 의약품, 전자제품 등 광범위한 분야에 활용됩니다. 플라스틱 포장은 PET, PP, HDPE, PS 등 다양한 수지를 활용하여 사출 성형, 블로우 성형, 열성형 등으로 제작되는 용기 및 트레이가 있으며, 내용물의 보호 기능이 우수하고 투명성, 내구성, 경량성 등의 장점을 가집니다. 금속 포장은 알루미늄이나 주석 도금 강판으로 제작되는 캔이나 틴이 있으며, 내용물의 장기 보존에 유리하고 고급스러운 외관과 재활용성이 특징입니다. 유리 포장은 병이나 용기 형태로 주로 사용되며, 내용물의 변질을 막는 우수한 차단성과 고급스러운 이미지를 제공합니다. 구조별로는 평면으로 운송되어 사용 시 조립하는 접이식 상자, 미리 조립된 형태로 제공되어 견고하고 고급스러운 느낌을 주는 경질 상자, 강도가 높아 운송 및 보관에 용이한 골판지 상자 등이 있습니다.
인쇄 경질 포장은 거의 모든 산업 분야에서 필수적으로 사용됩니다. 식품 및 음료 산업에서는 시리얼, 과자, 음료수, 유제품 등 다양한 식품의 신선도 유지 및 위생적인 보관을 위해 사용됩니다. 화장품 및 생활용품 산업에서는 향수, 크림, 메이크업 제품, 세제 등 제품의 고급스러운 이미지를 강조하고 브랜드 가치를 높이는 데 기여합니다. 의약품 산업에서는 약품의 안전한 보관, 위조 방지, 정확한 정보 전달을 위해 필수적입니다. 전자제품 산업에서는 스마트폰, 가전제품 등 고가 제품의 충격 보호 및 브랜드 이미지를 전달하는 데 중요한 역할을 합니다. 명품 및 주얼리 산업에서는 제품의 가치를 극대화하고 특별한 경험을 제공하는 프리미엄 포장재로 활용됩니다. 이 외에도 인쇄 경질 포장은 제품의 진열 효과를 높이고, 소비자에게 제품 정보를 효과적으로 전달하며, 개봉 편의성을 제공하는 등 다기능적인 역할을 수행합니다.
인쇄 경질 포장의 품질과 기능성을 결정하는 다양한 기술들이 존재합니다. 인쇄 기술로는 고품질의 이미지를 대량으로 인쇄하는 옵셋 인쇄, 다양한 소재에 적용 가능한 플렉소 인쇄, 매우 정교하고 선명한 인쇄 품질을 제공하는 그라비아 인쇄, 소량 다품종 생산 및 맞춤형 인쇄에 적합한 디지털 인쇄, 독특한 질감이나 특수 효과를 표현하는 스크린 인쇄 등이 있습니다. 후가공 기술로는 UV 코팅, 수성 코팅 등으로 표면을 보호하고 광택 효과를 부여하는 코팅, 필름을 접착하여 내구성을 높이는 라미네이팅, 금박, 은박 등으로 고급스러운 시각 효과를 연출하는 박 가공, 표면을 돌출시키거나 함몰시켜 입체감을 부여하는 엠보싱/디보싱, 원하는 형태로 포장재를 재단하는 다이커팅 등이 있습니다. 또한, 고차단성 소재, 경량화 소재, 재활용 및 생분해성 소재 개발 등 친환경 및 기능성 소재 기술이 발전하고 있으며, 포장재의 생산, 조립, 충진, 봉합 등 전 과정에 걸쳐 로봇 및 자동화 시스템이 도입되어 생산 효율성을 극대화하고 있습니다.
인쇄 경질 포장 시장은 전 세계적으로 꾸준한 성장세를 보이고 있습니다. 이러한 성장은 글로벌 인구 증가와 소비 수준 향상에 따른 소비재 시장의 확대, 온라인 쇼핑 확산에 따른 전자상거래의 성장, 경쟁 심화 시장에서의 브랜드 차별화 요구, 그리고 식품 안전 및 의약품 관리 등 제품 보호 및 정보 전달에 대한 규제 강화에 의해 주도됩니다. 주요 트렌드로는 환경 문제에 대한 인식이 높아지면서 재활용 가능 소재, 재활용 원료 사용, 생분해성 소재, 경량화 포장 등 친환경 포장에 대한 요구가 증대되고 있습니다. 또한, 고급스러운 디자인과 특수 인쇄 및 후가공을 통해 제품의 가치를 높이는 프리미엄 포장 시장이 성장하고 있으며, 디지털 인쇄 기술의 발전으로 소량 생산 및 소비자 맞춤형 포장이 가능해지면서 개인화된 경험을 제공하는 포장이 주목받고 있습니다. QR 코드, NFC, RFID 등 정보 기술을 접목하여 제품의 이력 추적, 위조 방지, 소비자 참여 유도 등 스마트 기능을 제공하는 포장도 확산되고 있습니다.
인쇄 경질 포장 시장은 앞으로도 혁신적인 변화와 함께 지속적인 성장을 이어나갈 것으로 전망됩니다. 플라스틱 사용 규제 강화와 소비자들의 환경 의식 증대로 인해 종이 기반 포장재, 바이오 플라스틱, 재활용 플라스틱 등 친환경 소재의 개발 및 적용이 더욱 활발해질 것입니다. 포장재의 재활용률을 높이고 폐기물 발생을 최소화하는 순환 경제 모델이 포장 산업의 핵심 가치로 자리매김할 것입니다. 인공지능(AI)을 활용한 디자인 최적화, 증강현실(AR)을 통한 소비자 경험 확대, 사물 인터넷(IoT) 기반의 스마트 포장 기술이 더욱 발전하여 포장재의 기능성과 상호작용성이 극대화될 것입니다. 디지털 인쇄 기술의 발전과 함께 소비자의 개성을 반영한 맞춤형 포장, 소량 다품종 생산 시스템이 더욱 보편화될 것이며, 이는 브랜드가 소비자에게 더욱 밀접하게 다가가고 새로운 마케팅 기회를 창출하는 데 기여할 것입니다. 또한, 온라인 유통 환경에 최적화된 경량화, 내구성 강화, 개봉 편의성 증대, 반품 용이성 등을 고려한 전자상거래 특화 포장 솔루션 개발이 가속화될 것입니다. 인쇄 경질 포장은 단순한 제품 보호를 넘어, 브랜드의 가치를 전달하고 소비자와 소통하는 핵심적인 매개체로서 그 역할과 중요성이 더욱 커질 것입니다.