❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
목적 기반 백업 어플라이언스(PBBA) 시장 개요 및 성장 동향 보고서 (2025-2030)
1. 시장 개요 및 성장 전망
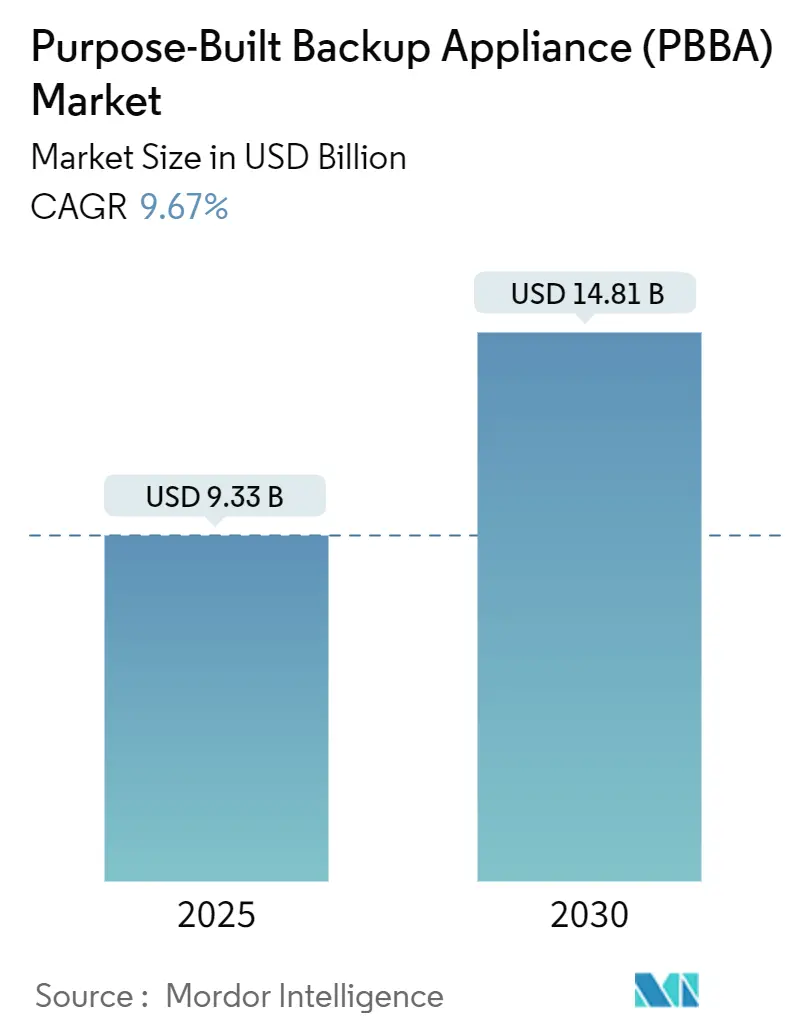
목적 기반 백업 어플라이언스(Purpose-Built Backup Appliance, PBBA) 시장은 2025년 93억 3천만 달러 규모에서 2030년까지 148억 1천만 달러에 도달하며, 예측 기간(2025-2030) 동안 연평균 성장률(CAGR) 9.67%를 기록할 것으로 전망됩니다. 이러한 성장은 랜섬웨어 공격의 증가, 데이터 주권 및 사이버 복원력 관련 규제 강화, 그리고 하이브리드 IT 환경으로의 전환 가속화에 의해 주도되고 있습니다. 시장은 중간 정도의 집중도를 보이며, 북미 지역이 가장 큰 시장 점유율을 차지하고 있으나, 아시아 태평양 지역이 가장 빠른 성장세를 보일 것으로 예상됩니다.
PBBA는 하드웨어 수준의 불변성(immutability), 세분화된 중복 제거(granular deduplication), 즉각적인 복구(instant recovery) 기능을 제공하여 현대 기업의 데이터 보호 요구사항을 충족시키고 있습니다. 특히, 통합형 PBBA 시스템은 간소화된 배포와 낮은 총 소유 비용(TCO)으로 시장을 주도하고 있으며, 타겟형 어플라이언스는 벤더에 구애받지 않는 유연성을 추구하는 기업들 사이에서 빠르게 성장하고 있습니다. 하드 디스크 및 LTO 테이프 가격 상승은 고급 데이터 축소 알고리즘을 갖춘 어플라이언스의 경제적 가치를 더욱 부각시키고 있으며, 사이버 보험사들은 검증 가능한 객체 잠금(object-lock) 기능을 갖춘 솔루션에 대해 보험료 할인 혜택을 제공하며 시장 채택을 장려하고 있습니다.
2. 주요 시장 동인 및 트렌드
PBBA 시장의 성장을 견인하는 주요 동인들은 다음과 같습니다.
* 랜섬웨어 공격 증가 및 불변 백업 수요 (CAGR 영향 +2.8%): 랜섬웨어 공격의 96%가 백업 저장소를 손상시키는 것으로 나타나면서, 불변 스토리지(immutable storage)는 최전선의 방어 수단으로 부상했습니다. ExaGrid의 비네트워크 연결 저장소 계층과 같은 계층형 아키텍처는 프로덕션 네트워크로부터 데이터를 격리하며, AI 기반 이상 탐지 기능은 의심스러운 삭제를 감지하고 자동화된 보호 조치를 트리거합니다. Object First의 Ootbi 어플라이언스와 같이 검증된 불변 타겟을 배포하는 기업은 사이버 보험료를 10-15% 절감할 수 있어, 규제 산업 전반에 걸쳐 PBBA 채택이 가속화되고 있습니다.
* 데이터 주권 및 사이버 복원력 규제 강화 (CAGR 영향 +2.1%): 인도의 디지털 개인 데이터 보호법(DPDP Act)과 같은 국내 저장 의무화 규정, 유럽의 GDPR 집행 강화(총 13억 2천만 유로의 벌금 부과), 브라질의 AI 전략에서 부각된 디지털 주권 논의 등은 현지 어플라이언스 배포를 촉진하고 있습니다. 객체 잠금 및 지오펜싱(geo-fencing) 기능을 갖춘 어플라이언스는 기업이 운영 유연성을 유지하면서도 데이터 상주 규칙을 준수할 수 있도록 지원합니다. NIST의 개정된 프레임워크는 백업 무결성을 필수 복원력 제어로 명시하고 있습니다.
* 하이브리드 IT 아키텍처 내 클라우드 연결 PBBA 통합 (CAGR 영향 +1.9%): 하이브리드 배포는 낮은 지연 시간의 로컬 복구와 클라우드 확장성을 결합하여 총 소유 비용을 30-40% 절감합니다. Azure Stack Edge와 같은 어플라이언스는 지점 컴퓨팅 및 스토리지를 제공하면서 재해 복구를 위해 Azure로 데이터를 복제합니다. AI 워크로드는 모델 체크포인트 보호에 대한 수요를 촉진하며, Cohesity와 Lenovo의 공동 솔루션은 코어, 클라우드, 엣지 전반에 걸쳐 백업을 중앙 집중화합니다. HPE GreenLake와 같은 소비 기반 구독 모델은 지출을 사용량에 맞춰 조정하여 하이브리드 PBBA 시장 수요를 더욱 증대시킵니다.
* 하드웨어 수준의 객체 잠금(Object-Lock) 및 WORM 지원 (CAGR 영향 +1.4%): Quantum의 DXi 올플래시 시스템은 컨트롤러 계층에서 WORM(Write Once Read Many)을 강제하여 모든 쓰기에 대한 암호화 인증을 제공합니다. Dell의 PowerProtect 포트폴리오는 하드웨어 기반의 불변성을 통합하여 연방 보안 기준을 충족하면서도 멀티 클라우드 이동성을 유지합니다. 일부 보험사는 고위험 산업에서 정책 갱신을 위해 이러한 기능을 요구하며, 검증 시 10-20%의 보험료 할인을 제공합니다. 블록체인 감사 추적은 규정 준수 검토를 위한 위변조 방지 증거를 제공하여 PBBA 시장을 강화합니다.
* 엣지 컴퓨팅 및 AI/비정형 데이터 백업 (CAGR 영향 +0.9%, +0.6%): OT/IIoT 환경을 위한 엣지 레디 마이크로 PBBA와 AI 모델 체크포인트 및 비정형 데이터 레이크를 위한 목적 기반 백업 솔루션에 대한 수요도 장기적인 성장 동인으로 작용하고 있습니다.
3. 시장 성장 제약 요인
PBBA 시장의 성장을 저해하는 요인들도 존재합니다.
* 클라우드 백업 서비스 채택 증가 (CAGR 영향 -1.8%): 에이전트 없는 클라우드 네이티브 백업 서비스는 어플라이언스 소유에 비해 40-60% 낮은 총 소유 비용을 제공하며, SaaS 우선 구매자들을 유인하고 있습니다. 그러나 데이터 현지화 규정 및 복구 시간 보장(RTO)은 하이브리드 모델의 관련성을 유지시키고 있으며, Commvault의 Clumio 인수는 클라우드 커버리지를 확대하려는 노력의 일환입니다. 이는 PBBA 시장의 소멸보다는 자본 지출의 전환을 의미합니다.
* IT 투자 예산 압박 (CAGR 영향 -1.2%): AI 인프라에 연간 예산의 35%가 할당되는 등 IT 자본 지출 우선순위 재조정으로 인해 스토리지 교체에 대한 예산이 제한되고 있습니다. 기업들은 어플라이언스 수명 주기를 연장하고 사용량 기반(pay-per-use) 모델을 선호합니다. Arcserve의 OneXafe Solo는 선행 자본 지출을 피하기 위해 백업 서비스(BaaS)를 번들로 제공합니다.
* 공급망 불안정 및 벤더 종속성 (CAGR 영향 -0.9%, -0.7%): 고밀도 HDD 및 LTO 미디어의 공급망 불안정성과 독점 파일 시스템으로 인한 벤더 종속성 인식 또한 시장 성장에 제약으로 작용할 수 있습니다.
4. 세그먼트별 분석
* 어플라이언스 유형별:
* 통합형(Integrated PBBA): 2024년 PBBA 시장 점유율의 61.32%를 차지하며 시장 리더십을 유지하고 있습니다. 소프트웨어, 스토리지, 중복 제거 기능을 하나의 장치에 통합한 턴키 솔루션으로, 배포 용이성과 낮은 TCO가 강점입니다. Alfing Kessler 사례에서 통합형 DXi로 백업 시간이 10배 단축된 것처럼, 운영 가치를 제공합니다. 중견 기업 고객들이 사용 편의성을 우선시함에 따라 통합형 모델의 시장 규모는 더욱 확대될 것으로 예상됩니다.
* 타겟형(Target PBBA): 2030년까지 11.34%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 대기업들이 이기종 소프트웨어 환경을 통합하기 위해 벤더에 구애받지 않는 유연성을 요구하면서 성장이 가속화되고 있습니다. 기존 백업 애플리케이션과의 공존에 뛰어나 단계적 마이그레이션 경로를 제공합니다. Synology의 ActiveProtect 라인은 단일 콘솔에서 최대 15만 개의 엔드포인트를 관리할 수 있는 통합된 편의성을 제공합니다.
* 배포 모드별:
* 온프레미스(On-Premises): 2024년 PBBA 시장 점유율의 49.82%를 차지하며, 규제, 지연 시간, 데이터 주권 요구사항을 반영합니다.
* 하이브리드(Hybrid): 2030년까지 10.46%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 기업들이 로컬 성능과 클라우드 탄력성을 결합하면서 성장이 촉진됩니다. Toyota Motor Vietnam은 Synology의 하이브리드 구성을 채택하여 온사이트 스냅샷을 클라우드 아카이브로 복제함으로써 백업 비용을 75% 절감했습니다. 하이브리드 모델은 핫 티어와 콜드 티어를 분리하고, SSD 기반 로컬 스토리지와 클라우드 객체 스토리지를 결합하여 재해 복구 오케스트레이션을 간소화하고 규정 준수 보존을 위한 버스트 용량을 가능하게 합니다. 엣지 배포 압력은 하이브리드 채택을 가속화하며, 소비 기반 과금 방식은 PBBA 시장의 핵심 성장 동력으로 작용합니다.
* 폼 팩터별:
* 랙 마운트(Rack-Mounted): 2024년 매출의 65.63%를 차지하며, 익숙한 배포 워크플로우와 랙 유닛당 고밀도 스토리지의 이점을 누리고 있습니다.
* 모듈형 스케일아웃 노드(Modular Scale-Out Nodes): 2030년까지 10.69%의 가장 빠른 CAGR로 성장할 것으로 예상됩니다. 기업의 비중단 용량 확장 요구에 부응합니다. ExaGrid의 스케일아웃 그리드는 고객이 컴퓨팅 및 스토리지 쌍을 점진적으로 추가할 수 있도록 하여 포크리프트 업그레이드를 없애고 클러스터 전반에 걸쳐 수집 처리량을 균형 있게 유지합니다. 모듈형 아키텍처는 선형 확장 경제성을 도입하여 조직이 성장 곡선에 맞춰 용량을 조정하고 최적의 중복 제거 성능을 유지할 수 있도록 합니다.
* 타워형(Tower): 공간 및 전력 제약이 있는 지점 사무실에 여전히 적합합니다.
* 최종 사용자 산업별:
* 은행 및 금융 서비스: 2024년 PBBA 시장 점유율의 27.89%를 차지하며, 엄격한 감사 추적, 낮은 다운타임 허용치, 다중 관할권 규정 준수 체제에 의해 주도됩니다.
* 통신 및 미디어: 2030년까지 9.78%의 CAGR을 기록하며 가장 빠르게 성장할 것으로 예상됩니다. 5G 출시와 스트리밍 서비스가 비정형 데이터 볼륨을 증가시키면서 수요가 늘고 있습니다.
* 헬스케어: AES-256 암호화 및 HIPAA 준수 감사 로깅 기능을 갖춘 어플라이언스를 배포하여 전자 건강 기록(EHR)을 랜섬웨어로부터 보호합니다.
* 제조: Apollo Tyres의 중복 제거 후 75% 스토리지 감소 사례에서 볼 수 있듯이, 엔드포인트 통합을 추구합니다.
* 정부 및 국방: FIPS 검증 플랫폼에 대한 수요가 높으며, Veeam에 대한 미 해군의 2,100만 달러 계약이 이를 입증합니다.
* 소매: 계절별 피크 기간 동안 결제 데이터를 보호하고 PCI-DSS를 충족하기 위해 어플라이언스를 채택합니다.
5. 지역별 분석
* 북미: 2024년 매출의 37.78%를 차지하며, 성숙한 사이버 보험 시장과 하드웨어 불변 어플라이언스의 조기 채택 덕분에 시장을 선도하고 있습니다. 엄격한 침해 보고 법규는 조직이 AI 지원 이상 탐지 및 에어갭 볼트(air-gapped vaults)에 투자하도록 동기를 부여합니다.
* 유럽: GDPR 준수 및 데이터 상주 의무에 따라 성장이 좌우되며, EU 국경을 넘는 정책 기반 복제 기능을 갖춘 온프레미스 제어 어플라이언스로 구매자들을 유도합니다. 지속 가능성 의제는 에너지 효율적인 시스템과 테이프 기반 콜드 티어를 선호하게 합니다.
* 아시아 태평양: 2030년까지 9.96%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 도쿄 주변의 하이퍼스케일 캠퍼스 확장과 인도의 엄격한 현지화 정책에 힘입어 성장이 가속화됩니다. 지역 통신사들은 5G 코어 데이터 보호에 막대한 투자를 하고 있으며, 국내 클라우드 제공업체들은 국가 방화벽 정책을 충족하기 위해 어플라이언스를 통합하고 있습니다.
* 라틴 아메리카 및 중동: 디지털 주권 논의가 심화되면서 관심이 증가하고 있지만, 예산 제약으로 인해 단기적인 채택은 제한적입니다.
6. 경쟁 환경
Cohesity가 Veritas 인수를 완료하면서 시장 통합이 심화되어, 12,000개 고객과 포춘 100대 기업 중 96개사를 서비스하는 17억 달러 규모의 기업이 탄생했습니다. Dell Technologies는 PowerProtect 어플라이언스를 PowerScale 및 ECS 객체 스토리지와 통합하는 엔드투엔드 포트폴리오를 통해 리더십을 유지하고 있습니다. ExaGrid 및 Object First와 같은 전문 기업들은 랜섬웨어 방지 설계와 비용 최적화된 스케일아웃 그리드를 통해 경쟁하고 있습니다.
전략적 차별화는 AI 기반 메타데이터 분석, 블록체인 감사 추적, 구독 가격 모델에 중점을 둡니다. 분산 보호 시스템 및 스파스 체크포인트(sparse checkpointing) 관련 특허 활동은 R&D 모멘텀을 강조합니다. 벤더들은 클라우드 네이티브 제공업체에 대응하기 위해 소비 기반 과금 방식을 번들로 제공하며, 서버 제조업체와의 파트너십을 통해 채널 도달 범위를 확장하고 있습니다. 시장 집중도는 중간 수준을 유지하고 있지만, 틈새 시장 혁신가들은 엣지 및 산업별 부문에서 번성하며 PBBA 시장 전반에 걸쳐 경쟁 강도를 보장합니다.
주요 기업: Dell Technologies Inc., International Business Machines Corporation, Veritas Technologies LLC, Hewlett Packard Enterprise Company, Quantum Corporation 등
7. 최근 산업 동향
* 2025년 5월: Quantum은 Scalar 라이브러리에 LTO-10을 추가하여 카트리지당 30TB(네이티브) 및 랙당 60PB를 지원하게 되었습니다.
* 2025년 4월: Veeam은 Anthropic의 프로토콜을 통합하여 거버넌스를 유지하면서 백업 데이터를 AI 컨텍스트로 전환하는 기능을 추가했습니다.
* 2025년 2월: Veeam은 AI 기반 사이버 복원력을 목표로 하는 지분 거래를 통해 Microsoft와의 제휴를 강화했습니다.
* 2025년 1월: Synology는 단일 콘솔로 최대 15만 대의 장치를 관리할 수 있는 불변 스토리지 솔루션인 ActiveProtect를 출시했습니다.
이러한 시장 동향과 기술 발전은 목적 기반 백업 어플라이언스 시장이 앞으로도 지속적인 성장을 이룰 것임을 시사합니다.
본 보고서는 목적 지향 백업 어플라이언스(Purpose-Built Backup Appliance, PBBA) 시장에 대한 심층 분석을 제공합니다. 연구는 시장 정의, 연구 방법론, 시장 환경, 규모 및 성장 예측, 경쟁 환경, 그리고 시장 기회 및 미래 전망을 포괄합니다.
주요 분석 결과에 따르면, PBBA 시장 규모는 2025년 93.3억 달러에 달할 것으로 예상되며, 2025년부터 2030년까지 연평균 9.67%의 성장률을 기록할 전망입니다. 현재 통합형 PBBA가 2024년 기준 61.32%의 시장 점유율로 가장 큰 비중을 차지하고 있습니다. 배포 모드에서는 하이브리드 구성이 로컬 성능과 클라우드 확장성을 결합하여 연평균 10.46%로 빠르게 성장하고 있습니다. 지역별로는 아시아-태평양 지역이 규제 변화와 데이터센터 확장에 힘입어 연평균 9.96%로 가장 빠른 성장을 보일 것으로 예측됩니다. 특히, 하드웨어 수준의 불변성(immutability)을 제공하는 어플라이언스에 대해 보험사들이 10-20%의 보험료 할인을 제공하면서 PBBA 도입이 가속화되고 있습니다.
시장 동인으로는 랜섬웨어 공격의 급증으로 인한 불변 백업 대상 수요 증가, OECD 및 BRICS 국가들의 의무적인 데이터 주권 및 사이버 복원력 규제 강화, 하이브리드 IT 아키텍처에 통합되는 클라우드 연결형 PBBA의 확산, 하드웨어 수준의 객체 잠금(object-lock) 및 WORM(Write Once Read Many) 지원을 통한 사이버 보험료 할인 혜택, OT/IIoT 환경을 위한 엣지 지원 마이크로 PBBA의 등장, 그리고 AI 모델 체크포인트 및 비정형 데이터 레이크를 위한 전용 백업 솔루션의 필요성이 부각되고 있습니다.
반면, 시장 제약 요인으로는 에이전트 없는 클라우드 백업 서비스(BaaS) 채택 증가로 인한 온프레미스 PBBA 지출 감소, 거시적 IT 자본 지출 재조정으로 인한 예산 압박, 고밀도 HDD 및 LTO 미디어의 공급망 불안정성, 그리고 독점 파일 시스템으로 인한 벤더 종속성 우려 등이 있습니다.
본 보고서는 어플라이언스 유형(통합형 PBBA, 타겟 PBBA), 배포 모드(온프레미스, 클라우드 연결형, 하이브리드), 폼 팩터(랙 마운트, 타워, 모듈형/스케일아웃 노드), 최종 사용자 산업(은행 및 금융 서비스, 헬스케어 및 생명 과학, 정부 및 국방, 통신 및 미디어, 제조, 소매 및 전자상거래), 그리고 지역별(북미, 유럽, 아시아-태평양, 중동 및 아프리카, 남미)로 시장을 세분화하여 분석합니다.
경쟁 환경 분석에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석이 포함되며, Dell Technologies, IBM, Veritas Technologies, Hewlett Packard Enterprise, Quantum, Cohesity, Rubrik 등 주요 벤더들의 상세 프로필을 제공합니다. 또한, 시장의 기회와 미래 전망, 미개척 영역 및 충족되지 않은 요구 사항에 대한 평가도 다룹니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 급증하는 랜섬웨어 사고로 인한 불변 백업 대상 수요 증가
- 4.2.2 OECD 및 BRICS 국가의 의무적인 데이터 주권 및 사이버 복원력 규제
- 4.2.3 하이브리드 IT 아키텍처에 통합된 클라우드 연결 PBBA
- 4.2.4 객체 잠금 및 WORM에 대한 하드웨어 수준 지원으로 사이버 보험 할인 가능
- 4.2.5 OT / IIoT 환경을 위한 엣지 지원 마이크로 PBBA
- 4.2.6 AI 모델 체크포인트 및 비정형 데이터 레이크를 위한 특수 목적 백업
- 4.3 시장 제약
- 4.3.1 에이전트 없는 클라우드 백업 서비스 채택 증가로 온프레미스 PBBA 지출 감소
- 4.3.2 거시적 IT 자본 지출 재우선순위화로 인한 예산 압박
- 4.3.3 고밀도 HDD 및 LTO 미디어의 공급망 변동성
- 4.3.4 독점 파일 시스템으로 인한 공급업체 종속성 인식
- 4.4 산업 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급업체의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 어플라이언스 유형별
- 5.1.1 통합 PBBA
- 5.1.2 타겟 PBBA
- 5.2 배포 모드별
- 5.2.1 온프레미스
- 5.2.2 클라우드 연결
- 5.2.3 하이브리드
- 5.3 폼 팩터별
- 5.3.1 랙 장착형
- 5.3.2 타워형
- 5.3.3 모듈형 / 스케일아웃 노드
- 5.4 최종 사용자 산업별
- 5.4.1 은행 및 금융 서비스
- 5.4.2 의료 및 생명 과학
- 5.4.3 정부 및 국방
- 5.4.4 통신 및 미디어
- 5.4.5 제조
- 5.4.6 소매 및 전자상거래
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 러시아
- 5.5.2.5 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 대한민국
- 5.5.3.5 호주
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 중동 및 아프리카
- 5.5.4.1 중동
- 5.5.4.1.1 사우디아라비아
- 5.5.4.1.2 아랍에미리트
- 5.5.4.1.3 기타 중동
- 5.5.4.2 아프리카
- 5.5.4.2.1 남아프리카 공화국
- 5.5.4.2.2 이집트
- 5.5.4.2.3 기타 아프리카
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Dell Technologies Inc.
- 6.4.2 International Business Machines Corporation
- 6.4.3 Veritas Technologies LLC
- 6.4.4 Hewlett Packard Enterprise Company
- 6.4.5 Quantum Corporation
- 6.4.6 Cohesity Inc.
- 6.4.7 ExaGrid Systems Inc.
- 6.4.8 Barracuda Networks Inc.
- 6.4.9 Rubrik Inc.
- 6.4.10 Object First LLC
- 6.4.11 Infrascale Inc.
- 6.4.12 FalconStor Software Inc.
- 6.4.13 StorageCraft Technology LLC (Arcserve)
- 6.4.14 Sepaton Inc.
- 6.4.15 Fujitsu Limited
- 6.4.16 Hitachi Vantara LLC
- 6.4.17 OpenDrives Inc.
- 6.4.18 Synology Inc.
- 6.4.19 NetJapan Inc.
- 6.4.20 N-able Solutions U.K. Ltd.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
PBBA는 Purpose-Built Backup Appliance의 약자로, 전용 백업 어플라이언스를 의미합니다. 이는 데이터 백업 및 복구 작업을 위해 특별히 설계되고 최적화된 통합 하드웨어 및 소프트웨어 솔루션을 지칭합니다. PBBA는 일반적인 서버에 백업 소프트웨어를 설치하여 사용하는 방식과 달리, 백업 성능, 스토리지 효율성, 관리 용이성 및 데이터 복구 신뢰성을 극대화하기 위해 고안되었습니다. 주로 디스크 기반의 스토리지와 데이터 중복 제거(Deduplication), 압축(Compression) 등의 고급 기능을 내장하여 백업 데이터의 저장 공간을 획기적으로 절감하고, 백업 및 복구 시간을 단축하는 데 기여합니다.
PBBA는 그 기능과 배치 방식에 따라 여러 유형으로 분류될 수 있습니다. 첫째, 타겟 기반(Target-based) PBBA는 기존 백업 소프트웨어와 연동하여 백업 데이터의 저장 대상으로만 기능하는 방식입니다. 백업 서버가 데이터를 처리한 후 PBBA로 전송하면, PBBA는 중복 제거 및 압축을 수행하여 데이터를 저장합니다. 둘째, 소스 기반(Source-based) PBBA는 백업 소프트웨어와 하드웨어가 통합되어 백업 작업을 직접 수행하는 방식입니다. 이는 미디어 서버의 역할까지 겸하여 백업 인프라를 단순화할 수 있습니다. 셋째, 가상 PBBA(Virtual PBBA)는 물리적 어플라이언스 대신 가상 머신 형태로 제공되어 기존 가상화 인프라 내에서 백업 기능을 구현합니다. 넷째, 클라우드 통합(Cloud-integrated) PBBA는 온프레미스 백업 데이터를 클라우드 스토리지로 계층화하거나 복제하여 장기 보관 및 재해 복구에 활용하는 하이브리드 형태입니다. 또한, 용량 및 성능 확장 방식에 따라 스케일업(Scale-up) 방식과 스케일아웃(Scale-out) 방식으로 구분되기도 합니다.
PBBA의 주요 용도는 다음과 같습니다. 첫째, 주 백업 대상(Primary Backup Target)으로서 기업의 모든 백업 데이터를 저장하고 관리하는 핵심 인프라로 활용됩니다. 둘째, 재해 복구(Disaster Recovery, DR)를 위해 원격지에 PBBA를 구축하고 데이터를 복제하여 비상 상황 발생 시 신속한 복구를 가능하게 합니다. 셋째, 장기 보관(Long-term Retention) 및 규제 준수(Compliance)를 위한 데이터 아카이빙에 사용되며, 클라우드 스토리지와의 연동을 통해 비용 효율적인 장기 보관 솔루션을 제공합니다. 넷째, 가상화 환경(Virtualized Environments)의 데이터 보호에 특화되어 가상 머신(VM) 백업 및 복구의 효율성을 높입니다. 다섯째, 원격 사무실/지점(Remote Office/Branch Office, ROBO)의 백업 데이터를 중앙 집중화하여 관리 부담을 줄이고 데이터 일관성을 확보하는 데 기여합니다.
PBBA와 관련된 주요 기술로는 데이터 중복 제거(Data Deduplication)가 가장 핵심적입니다. 이는 백업 데이터에서 중복되는 블록을 식별하여 한 번만 저장하고, 나머지 중복 데이터는 포인터로 대체함으로써 스토리지 공간을 획기적으로 절감합니다. 데이터 압축(Data Compression)은 중복 제거 후 남은 데이터를 추가로 압축하여 저장 효율을 더욱 높입니다. 복제(Replication) 기술은 백업 데이터를 다른 PBBA나 클라우드로 전송하여 재해 복구 및 데이터 보호를 강화합니다. 스냅샷(Snapshot) 기술은 특정 시점의 데이터 상태를 기록하여 빠른 복구 지점을 제공하며, 이는 PBBA와 연동되거나 PBBA 자체 기능으로 제공될 수 있습니다. 클라우드 스토리지(Cloud Storage)와의 통합은 PBBA의 활용 범위를 확장하여 하이브리드 클라우드 환경에서의 데이터 보호를 가능하게 합니다. 또한, 랜섬웨어(Ransomware) 공격에 대비하기 위한 불변 백업(Immutable Backup), 에어갭(Air-gapped) 백업, 이상 징후 탐지(Anomaly Detection) 등의 사이버 복원력(Cyber Resilience) 기술이 PBBA에 점차 중요하게 통합되고 있습니다.
PBBA 시장 배경은 기업 데이터의 폭발적인 증가, 규제 준수 요구사항 강화, 랜섬웨어와 같은 사이버 위협의 증대, 그리고 가상화 및 클라우드 환경으로의 전환 가속화 등 여러 요인에 의해 형성되었습니다. 전통적인 테이프 기반 백업 시스템의 한계와 일반 서버 기반 백업의 복잡성 및 비효율성이 부각되면서, PBBA는 백업 인프라의 현대화를 위한 필수적인 솔루션으로 자리매김하였습니다. Dell EMC의 Data Domain, HPE의 StoreOnce, Veritas의 NetBackup Appliance 등 주요 IT 벤더들이 시장을 선도하고 있으며, Rubrik, Cohesity와 같은 차세대 데이터 보호 플랫폼 제공업체들도 PBBA의 개념을 확장하여 하이퍼컨버지드(Hyperconverged) 데이터 보호 솔루션을 선보이며 시장 경쟁을 심화시키고 있습니다. 기업들은 더 빠른 복구 시간, 더 낮은 스토리지 비용, 더 간편한 관리, 그리고 강력한 데이터 보안을 요구하며 PBBA 도입을 적극적으로 고려하고 있습니다.
미래 전망에 있어 PBBA는 지속적인 진화를 거듭할 것으로 예상됩니다. 첫째, 클라우드 통합은 더욱 심화되어 멀티 클라우드 및 클라우드 네이티브 환경에서의 데이터 보호가 PBBA의 핵심 기능으로 자리 잡을 것입니다. 클라우드 스토리지로의 계층화 및 클라우드 기반 재해 복구 서비스와의 연동이 더욱 유연해질 것입니다. 둘째, 인공지능(AI) 및 머신러닝(ML) 기술이 PBBA에 적용되어 백업 작업 최적화, 용량 예측, 이상 징후 탐지 및 자동화된 복구 프로세스 구현에 기여할 것입니다. 셋째, 사이버 복원력은 PBBA의 가장 중요한 기능 중 하나로 부각될 것입니다. 불변 백업, 에어갭 솔루션, 그리고 랜섬웨어 공격으로부터 신속하게 복구할 수 있는 기능이 더욱 강화될 것입니다. 넷째, 하이퍼컨버지드 데이터 보호 플랫폼으로의 전환이 가속화되어, 백업 어플라이언스가 컴퓨팅, 스토리지, 네트워크 기능을 통합하여 데이터 보호 인프라를 더욱 단순화하고 효율화할 것입니다. 다섯째, 서비스형 소프트웨어(SaaS) 기반의 데이터 보호 솔루션과의 연동 및 SaaS 백업 기능이 강화되어, 온프레미스 PBBA와 클라우드 기반 서비스가 상호 보완적으로 활용될 것입니다. 마지막으로, 엣지 컴퓨팅 환경의 확산에 따라 엣지 디바이스 및 IoT 데이터 보호를 위한 PBBA 솔루션의 필요성도 증대될 것으로 보입니다. 이러한 변화를 통해 PBBA는 미래의 복잡하고 분산된 데이터 환경에서 핵심적인 데이터 보호 솔루션으로서의 역할을 지속적으로 수행할 것입니다.