| 전 세계 재조합 단백질 시장은 2023년에 약 19억 9천만 달러 규모에 도달하였으며, IMARC 그룹의 예측에 따르면 2024년부터 2032년까지 연평균 성장률(CAGR) 10.1%를 기록하며 2032년에는 45억 8천만 달러에 이를 것으로 예상됩니다. 재조합 단백질은 재조합 DNA에 의해 생성된 변형 단백질로, 주로 만성 및 희귀 질환 치료를 위한 새로운 의약품 개발에 활용됩니다. 이 시장은 바이오 제약 회사, 학술 및 연구 기관, 위탁 연구 기관 등 다양한 분야에서 널리 채택되고 있습니다. 재조합 단백질 시장의 주요 동향으로는 만성 질환의 증가로 인한 새로운 치료 옵션에 대한 수요 증가가 있습니다. 또한 단백질 공학에 대한 투자 확대와 단백질 기반 의약품 개발에 대한 관심이 시장 성장을 촉진하고 있습니다. 정부 기관의 연구 개발(R&D) 지원과 함께 재조합 단백질 발현 기술의 발전도 시장에 긍정적인 영향을 미치고 있습니다. 이와 더불어, 바이오마커의 정확한 측정을 위한 재조합 단백질의 수요 증가 역시 시장 전망을 밝게 하고 있습니다. 이 보고서는 제품, 애플리케이션, 최종 사용자 및 지역별로 재조합 단백질 시장을 세분화하여 분석하였습니다. 제품별로는 항체, 호르몬, 성장 인자, 사이토카인 등이 있으며, 애플리케이션으로는 신약 발견 및 개발, 학술 연구, 생명공학 연구, 바이오 의약품 생산 등이 포함됩니다. 최종 사용자로는 제약 및 바이오 제약 회사, 생명공학 기업, 학술 및 연구 기관, 계약 연구 기관 등이 있습니다. 지역적으로는 북미, 아시아 태평양, 유럽, 라틴 아메리카, 중동 및 아프리카로 나누어 분석하였으며, 각각의 지역에서의 시장 동향과 예측을 제시하고 있습니다. 경쟁 환경 분석에서는 주요 업체로 Abcam plc, Amgen Inc., Bio-RAD Laboratories Inc., Bio-Techne Corporation, Merck KGaA, Novo Nordisk A/S, Thermo Fisher Scientific 등이 포함되어 있습니다. 결론적으로, 재조합 단백질 시장은 다양한 요인들에 의해 성장하고 있으며, 향후에도 지속적인 발전이 기대됩니다. |
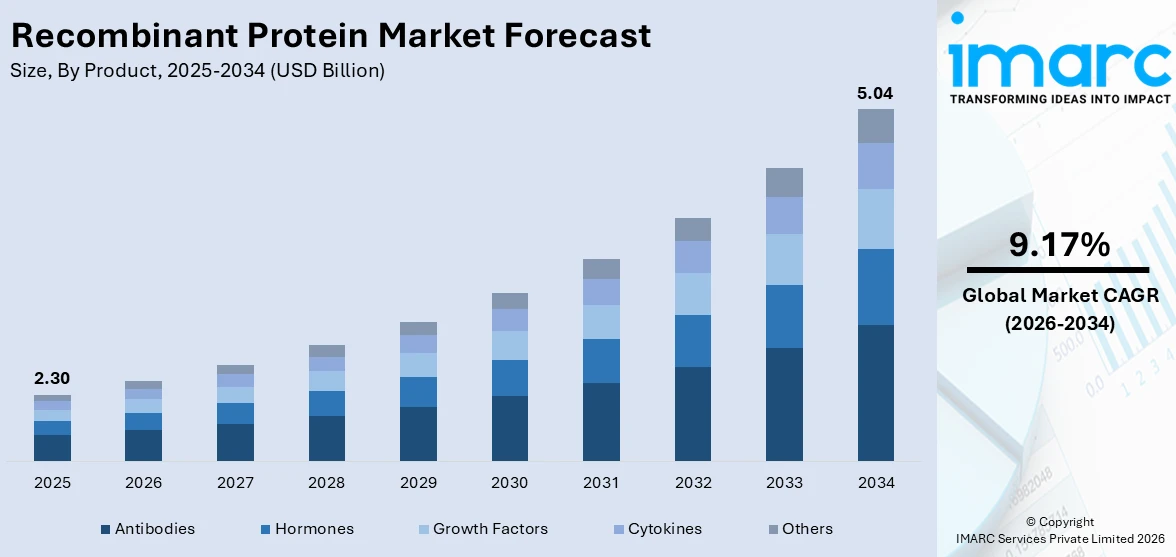
전 세계 재조합 단백질 시장은 2025년 23억 달러에서 2026년 25억 달러로 성장했으며, IMARC 그룹은 2026년부터 2034년까지 연평균 9.17% 성장하여 2034년에는 50억 4천만 달러에 이를 것으로 전망합니다. 2025년 시장의 40%를 차지하는 북미는 강력한 바이오 제약 인프라, 선도적인 학술 연구 센터 집중, 생명 과학 분야에 대한 정부 자금 지원, 생물학적 제제의 임상 및 치료 환경에서의 높은 채택률 덕분에 시장을 선도하고 있습니다.
만성 및 희귀 질환의 전 세계적 발생률 증가로 인한 첨단 치료 솔루션 수요 증가는 시장 성장의 주요 동력입니다. 제약 및 바이오 제약 회사들이 소분자 치료제에서 재조합 단백질과 같은 생물학적 제제로 초점을 전환하면서 다양한 치료 분야에서 엄청난 성장 기회가 열렸습니다. 전 세계 정부 기관의 단백질체학 및 유전체학 연구에 대한 투자 증가는 진단 및 치료를 위한 혁신적인 재조합 단백질 기반 솔루션 개발을 돕고 있습니다. 또한, 첨단 재조합 단백질 발현 플랫폼 개발은 면역 치료 절차에 주로 사용되는 고품질 자가항원 개발을 가속화했습니다. 분자 생물학, 단백질체학, 세포 생물학 분야에서 연구 시약으로 재조합 단백질의 사용이 증가하는 것도 그 응용 분야를 확대하고 있습니다. 특허가 만료된 생물학적 치료제에 대한 바이오시밀러 개발에 대한 관심 증가는 전 세계 생명 과학 산업에서 재조합 단백질의 혁신과 대규모 제조에 유리한 시장 전망을 조성하고 있습니다.
미국은 세계에서 가장 발전된 바이오 제약 생태계, 연구 대학 네트워크, 전문 생명 공학 클러스터, 국립 보건원(NIH)과 같은 기관의 강력한 연방 자금 지원 덕분에 재조합 단백질 시장의 주요 지역으로 부상했습니다. 성숙한 벤처 캐피탈 환경은 초기 단계 재조합 단백질 치료제에 대한 지속적인 자금 조달을 가능하게 하여 실험실 연구에서 상업 생산까지의 파이프라인을 가속화합니다. 미국의 규제 환경은 생물학적 제제 및 바이오시밀러 승인을 위한 체계적인 경로를 제공하여 혁신적인 재조합 단백질 제품의 신속한 시장 진입을 지원하고 있습니다. 2024년 미국 식품의약국(FDA)은 50개의 새로운 치료제를 승인했으며, 이 중 16개(32%)가 단백질 기반 치료제였습니다.
항체 기반 치료제 개발은 전 세계 재조합 단백질 시장을 형성하는 가장 혁신적인 트렌드 중 하나입니다. 정교한 포유류 및 미생물 세포 시스템을 통해 발현되는 재조합 항체는 탁월한 표적 특이성, 효능 및 잘 특성화된 안전성 프로파일 덕분에 현대 종양학, 면역학 및 희귀 질환 치료의 초석이 되었습니다. 단일클론 항체, 이중특이성 항체 및 항체-약물 접합체의 파이프라인 확장은 연구 및 상업 제조 환경 모두에서 고품질 재조합 항체 단백질에 대한 지속적인 수요를 창출했습니다. 제약 및 바이오 제약 조직은 결합 친화도를 높이고, 면역원성을 줄이며, 치료 반감기를 연장하기 위해 단백질 공학 기술을 활용하여 차세대 항체 형식에 상당한 투자를 하고 있습니다. 재조합 항체 생산은 또한 초기 단계 약물 표적 검증에 점점 더 통합되어 질병 관련 바이오마커의 정확한 식별을 가능하게 합니다. 2025년 스페인의 혈장 유래 의약품 제조업체인 그리폴스(Grifols)는 네덜란드의 바이오테크 스타트업인 FcR 테라퓨틱스(FcR Therapeutics)와 자가면역 질환 치료를 위한 재조합 나노바디 개발을 위한 파트너십을 발표했습니다.
인공지능(AI)과 단백질 공학의 융합은 바이오 제약 및 연구 부문 전반에 걸쳐 재조합 단백질 생산 워크플로우를 근본적으로 재편하고 있습니다. 머신러닝 알고리즘 및 딥러닝 기반 단백질 구조 예측 모델을 포함한 고급 계산 도구는 연구자들이 훨씬 짧은 개발 기간 내에 향상된 안정성, 생체 활성 및 제조 가능성을 가진 새로운 단백질 변이체를 설계할 수 있도록 합니다. 이러한 혁신은 재조합 치료제의 임상 진입 시간을 직접적으로 단축하고, 미생물 및 포유류 발현 시스템의 생산 수율을 개선하며, 이전에 구조적으로 복잡했던 단백질 표적의 개발을 가능하게 합니다. 동시에, 단백질 생산 플랫폼에 자동화 및 고처리량 스크리닝을 통합함으로써 최적의 발현 조건을 보다 효율적으로 식별할 수 있게 되어 확장 가능하고 비용 효율적인 제조에 기여합니다. 규제 기관 및 정부 기관은 이러한 기술의 중요성을 인식하고 있으며, 미국 국방부는 분산형 바이오산업 제조 프로그램(DBIMP)을 통해 바이오산업 기업에 12개의 추가 보조금을 발표했습니다. 이 발표로 DBIMP는 현재까지 25개의 상을 수여했으며, 총 4,200만 달러에 달하여 재조합 단백질 시장 전망 전반에 걸쳐 AI 기반 플랫폼의 추가 채택을 가속화할 것으로 예상됩니다.
바이오 제약 R&D에 대한 정부 투자의 증가는 전 세계 시장에서 재조합 단백질 시장 확장의 결정적인 동인으로 부상하고 있습니다. 각국 정부와 공공 자금 지원 기관은 재조합 단백질을 공중 보건, 경제 경쟁력 및 생물 보안을 위한 전략적으로 중요한 자산으로 점점 더 인식하고 있으며, 이는 개발 및 생산을 발전시키기 위한 전용 프로그램 설립으로 이어지고 있습니다. 여러 지역에 걸친 자금 지원 이니셔티브는 단백질 과학의 초기 단계 학술 연구에서 상업 규모의 바이오 제약 제조 인프라 개발에 이르기까지 다양한 활동을 지원하고 있습니다. 이러한 투자는 정부 기관, 학술 기관 및 민간 부문 생명 공학 기업 간의 협력을 촉진하여 치료 단백질 발견 속도를 가속화하는 혁신 생태계를 조성하고 있습니다. 국내 생물학적 제제 생산 능력을 확대하기 위한 프로그램은 최근 전 세계적인 건강 위기 동안 확인된 공급망 취약성을 줄이는 데도 기여하고 있습니다. 예를 들어, 인도는 생물학적 제제 및 바이오시밀러 개발을 촉진하기 위해 11억 달러의 투자 이니셔티브를 발표했으며, 재조합 단백질 의약품을 우선 순위 양식에 명시적으로 포함하여 전 세계적으로 재조합 단백질 시장 동향을 주도하는 공공 자금의 중요한 역할을 강화했습니다.
재조합 단백질 시장은 2026년부터 2034년까지 제품, 응용 분야, 최종 사용자 및 지역별로 분석될 예정입니다.
제품별 분석에서 항체가 시장 점유율 26%로 가장 큰 비중을 차지합니다. 재조합 항체는 치료제 개발, 진단 분석 설계 및 생의학 연구에서 핵심적인 역할을 하며, 높은 특이성, 재현성, 배치 일관성을 위해 재조합 DNA 기술로 생산됩니다. 암, 자가면역 질환, 염증성 질환 치료에 광범위하게 사용되며, 이중특이성 항체 및 항체-약물 접합체와 같은 새로운 항체 형식 개발을 가능하게 하는 항체 공학 플랫폼의 발전과 정부의 신규 치료제 승인 증가로 성장이 가속화되고 있습니다.
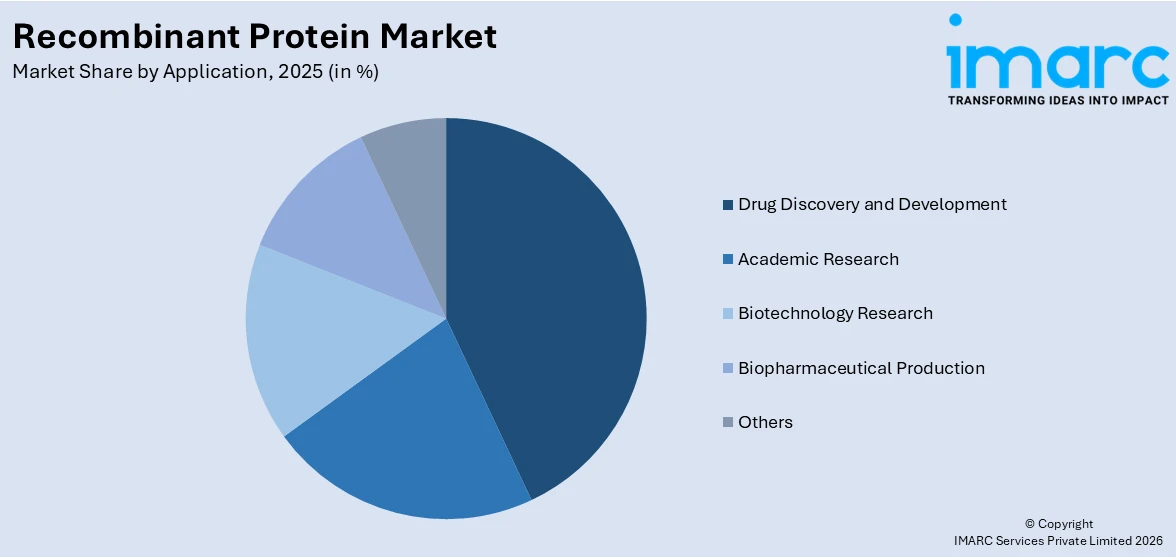
응용 분야별 분석에서는 신약 발견 및 개발이 시장의 50%를 차지하며 선두를 달리고 있습니다. 재조합 단백질은 새로운 치료 표적 식별, 약물 후보 검증, 전임상 모델에서 임상 평가로의 전환 지원 등 신약 개발 과정의 여러 단계에서 필수적인 시약 및 생물학적 도구로 활용됩니다. 암, 당뇨병, 자가면역 질환 및 희귀 질환의 유병률 증가로 생물학적 의약품 파이프라인이 확장되면서 고도로 전문화된 재조합 단백질에 대한 수요가 증가하고 있으며, 연구 기관과 바이오 제약 회사는 단백질 기반 스크리닝 플랫폼에 막대한 투자를 하고 있습니다.
최종 사용자별 분석에서는 제약 및 바이오 제약 회사가 시장의 61%를 점유하며 지배적인 위치를 차지합니다. 이들은 재조합 단백질을 바이오마커 식별, 표적 검증, 선도 물질 최적화를 위한 핵심 연구 도구로 활용하며, 단일클론 항체, 치료용 효소, 호르몬 등 생물학적 제제 생산의 주요 투입물로 사용합니다. 전통적인 저분자 약물에서 생물학적 치료제로의 전환이 가속화되면서 재조합 단백질 제품에 대한 수요가 증가하고 있으며, 이는 내부 연구 역량 확장 및 계약 연구 및 제조 조직과의 파트너십 구축으로 이어지고 있습니다.
지역별 분석에서는 북미가 시장 점유율 40%로 선두를 달리고 있습니다. 북미는 고도로 발달된 바이오 제약 산업 생태계, 선도적인 연구 대학, 기술 이전 사무소, 전문 생명공학 기업의 밀집, 정부의 생명 과학 연구에 대한 상당한 자금 지원, 성숙한 벤처 캐피탈 생태계, 잘 구축된 규제 프레임워크 덕분에 시장을 주도하고 있습니다.
특히 미국은 첨단 생명공학 인프라, 강력한 연구 개발 투자, 매우 유리한 규제 환경이 결합되어 글로벌 재조합 단백질 시장의 주요 성장 동력으로 자리매김했습니다. 국립보건원(NIH)과 국방부(DoD)를 포함한 연방 기관들은 생의학 연구 및 바이오 제조 역량에 대한 상당한 자금 지원을 유지하여 혁신 생태계를 지원하고 있습니다. 개인 맞춤형 의학 원칙의 채택과 여러 생물학적 제제 특허 만료에 따른 바이오시밀러 시장의 급속한 확장은 재조합 단백질 제품에 대한 추가 수요를 견인하고 있습니다. 또한, 미국의 크고 고령화된 인구와 암, 당뇨병, 자가면역 질환과 같은 만성 질환의 발생률 증가는 장기적인 수요 환경을 더욱 강화하고 있습니다. 2025년 노바백스는 65세 이상 또는 12~64세 중 중증 COVID-19 위험을 높이는 기저 질환이 있는 개인의 COVID-19 예방을 위한 Nuvaxovid™ 2025-2026 제형에 대해 미국 식품의약국(FDA)의 승인을 받았다고 발표했습니다.
유럽은 강력한 바이오 제약 생태계, 학계-산업 협력, 꾸준히 확장되는 바이오시밀러 개발 활동을 기반으로 재조합 단백질 시장에서 두 번째로 큰 지역 시장을 형성하고 있습니다. 독일, 프랑스, 영국과 같은 국가들은 세계적 수준의 연구 기관과 제약 제조업체를 보유하고 있으며, 치료 연구 및 상업 생산 단계 전반에 걸쳐 고순도 재조합 단백질에 대한 꾸준한 수요를 창출하고 있습니다. 유럽의약품청(EMA)은 생물학적 제제의 승인을 용이하게 하는 잘 구축된 규제 프레임워크를 제공하여 재조합 단백질 기반 제품에 대한 투명하고 효율적인 시장 진입 경로를 구축하고 있습니다. 주요 유럽 국가들의 고령화 인구는 종양학, 대사 질환 및 면역학적 질환을 다루는 단백질 기반 치료제에 대한 수요를 증가시키고 있습니다.
2025년 12월 16일, 유럽연합 집행위원회는 재조합 단백질을 포함한 생물학적 제제의 개발 및 상업화를 가속화하고 바이오기술 및 바이오제조 부문을 강화하기 위한 유럽 바이오기술법(European Biotech Act)을 제안했습니다.
아시아 태평양 지역은 바이오의약품 제조 역량 확대, 만성 질환 증가, 국내 바이오기술 역량 강화를 위한 정부 지원에 힘입어 세계 재조합 단백질 시장에서 가장 빠르게 성장하는 지역 중 하나입니다. 중국, 일본, 인도, 한국 등은 정부 자금 지원과 바이오기술 인프라에 대한 외국인 직접 투자 증가로 재조합 단백질 연구, 생산 및 상업화에서 상당한 진전을 보이고 있습니다. 특히 인도는 재조합 단백질 의약품을 우선순위 제품으로 명시하며 생물학적 제제 및 바이오시밀러 개발을 촉진하기 위한 투자 프로그램을 발표하는 등 강력한 정책 의지를 보여주고 있습니다.
라틴 아메리카는 의료비 지출 증가, 바이오의약품 생산 역량 확대, 암, 당뇨병, 심혈관 질환 등 만성 질환 부담 증가로 재조합 단백질 시장으로서의 잠재력이 커지고 있습니다. 브라질과 멕시코가 이 지역의 주요 시장이며, 정부는 바이오시밀러 및 재조합 단백질 기반 치료제 도입을 지원하여 치료 접근성을 개선하고 의료 비용을 절감하고 있습니다.
중동 및 아프리카 지역은 의료 인프라에 대한 정부 투자 증가, 의약품 제조 역량 성장, 당뇨병, 암 등 만성 질환 유병률 증가로 재조합 단백질의 신흥 시장으로 부상하고 있습니다. 특히 사우디아라비아와 아랍에미리트 등 걸프협력회의(GCC) 국가들은 의료 현대화 이니셔티브를 주도하며 재조합 단백질을 포함한 바이오의약품에 대한 기회를 확대하고 있습니다. 사우디아라비아의 비전 2030은 의료 및 바이오기술 인프라에 상당한 투자를 촉진하고 있습니다.
세계 재조합 단백질 시장은 다국적 기업과 전문 틈새 공급업체가 연구용, 임상용, 상업용 재조합 단백질 부문에서 경쟁하는, 적당히 분산된 경쟁 환경을 특징으로 합니다. 시장 선두 기업들은 제품 포트폴리오 확장, 전략적 라이선스 계약, 산학 협력, 첨단 발현 시스템 기술 투자 등 다양한 성장 전략을 통해 경쟁 우위를 유지하고 강화하고 있습니다. 인공지능을 단백질 설계 및 바이오 공정 최적화에 통합하는 것은 선도 기업들이 제품을 차별화하고 혁신 주기를 단축하는 데 점점 더 활용되고 있습니다. 위탁 개발 및 제조 조직(CDMO)은 소규모 바이오의약품 기업이 상당한 자본 투자 없이 재조합 단백질 생산 역량에 접근할 수 있도록 지원하며 중요한 역할을 하고 있습니다. 시약 공급업체, 위탁 제조업체 및 바이오의약품 개발업체 간의 인수합병 및 전략적 파트너십은 산업 경계를 재편하고 있으며, 규제 준수 및 품질 보증은 임상 단계 약물 개발업체 및 상업 제조업체의 수요가 증가함에 따라 중요한 차별화 요소로 남아 있습니다.
주요 기업으로는 Abcam Limited, ACROBiosystems, Bio-RAD Laboratories Inc., Bio-Techne, Bps Bioscience Inc., Enzo Biochem Inc., Genscript, Prospec-Tany Technogene Ltd, R&D Systems, Inc., RayBiotech, Inc., Sino Biological, Inc, Thermo Fisher Scientific Inc 등이 있습니다.
최근 동향으로, 2025년 3월 중국 기반의 CDMO인 WuXi Biologics는 재조합 단백질 및 플라스미드 DNA 생산의 수율과 안정성을 극대화하기 위한 E. coli 발현 시스템인 EffiX 플랫폼을 공개했습니다.
이 보고서는 2020년부터 2034년까지 재조합 단백질 시장의 다양한 부문, 과거 및 현재 시장 동향, 시장 예측 및 역학에 대한 포괄적인 정량적 분석을 제공합니다. 시장 동인, 과제 및 기회에 대한 최신 정보를 제공하며, 선도적이고 가장 빠르게 성장하는 지역 시장을 매핑하고 각 지역 내 주요 국가별 시장을 식별할 수 있도록 합니다. 포터의 5가지 힘 분석은 이해관계자들이 신규 진입자, 경쟁 강도, 공급업체 및 구매자 협상력, 대체 위협의 영향을 평가하는 데 도움을 줍니다. 경쟁 환경은 이해관계자들이 경쟁 환경을 이해하고 시장 내 주요 기업의 현재 위치에 대한 통찰력을 제공합니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 서론
4.1 개요
4.2 주요 산업 동향
5 글로벌 재조합 단백질 시장
5.1 시장 개요
5.2 시장 성과
5.3 COVID-19의 영향
5.4 시장 예측
6 제품별 시장 분류
6.1 항체
6.1.1 시장 동향
6.1.2 시장 예측
6.2 호르몬
6.2.1 시장 동향
6.2.2 시장 예측
6.3 성장 인자
6.3.1 시장 동향
6.3.2 시장 예측
6.4 사이토카인
6.4.1 시장 동향
6.4.2 시장 예측
6.5 기타
6.5.1 시장 동향
6.5.2 시장 예측
7 적용 분야별 시장 분류
7.1 신약 발굴 및 개발
7.1.1 시장 동향
7.1.2 시장 예측
7.2 학술 연구
7.2.1 시장 동향
7.2.2 시장 예측
7.3 생명공학 연구
7.3.1 시장 동향
7.3.2 시장 예측
7.4 바이오의약품 생산
7.4.1 시장 동향
7.4.2 시장 예측
7.5 기타
7.5.1 시장 동향
7.5.2 시장 예측
8 최종 사용자별 시장 분류
8.1 제약 및 바이오제약 회사
8.1.1 시장 동향
8.1.2 시장 예측
8.2 생명공학 회사
8.2.1 시장 동향
8.2.2 시장 예측
8.3 학술 및 연구 기관
8.3.1 시장 동향
8.3.2 시장 예측
8.4 계약 연구 기관
8.4.1 시장 동향
8.4.2 시장 예측
8.5 기타
8.5.1 시장 동향
8.5.2 시장 예측
9 지역별 시장 분류
9.1 북미
9.1.1 미국
9.1.1.1 시장 동향
9.1.1.2 시장 예측
9.1.2 캐나다
9.1.2.1 시장 동향
9.1.2.2 시장 예측
9.2 아시아 태평양
9.2.1 중국
9.2.1.1 시장 동향
9.2.1.2 시장 예측
9.2.2 일본
9.2.2.1 시장 동향
9.2.2.2 시장 예측
9.2.3 인도
9.2.3.1 시장 동향
9.2.3.2 시장 예측
9.2.4 대한민국
9.2.4.1 시장 동향
9.2.4.2 시장 예측
9.2.5 호주
9.2.5.1 시장 동향
9.2.5.2 시장 예측
9.2.6 인도네시아
9.2.6.1 시장 동향
9.2.6.2 시장 예측
9.2.7 기타
9.2.7.1 시장 동향
9.2.7.2 시장 예측
9.3 유럽
9.3.1 독일
9.3.1.1 시장 동향
9.3.1.2 시장 예측
9.3.2 프랑스
9.3.2.1 시장 동향
9.3.2.2 시장 예측
9.3.3 영국
9.3.3.1 시장 동향
9.3.3.2 시장 예측
9.3.4 이탈리아
9.3.4.1 시장 동향
9.3.4.2 시장 예측
9.3.5 스페인
9.3.5.1 시장 동향
9.3.5.2 시장 예측
9.3.6 러시아
9.3.6.1 시장 동향
9.3.6.2 시장 예측
9.3.7 기타
9.3.7.1 시장 동향
9.3.7.2 시장 예측
9.4 라틴 아메리카
9.4.1 브라질
9.4.1.1 시장 동향
9.4.1.2 시장 예측
9.4.2 멕시코
9.4.2.1 시장 동향
9.4.2.2 시장 예측
9.4.3 기타
9.4.3.1 시장 동향
9.4.3.2 시장 예측
9.5 중동 및 아프리카
9.5.1 시장 동향
9.5.2 국가별 시장 세분화
9.5.3 시장 예측
10 SWOT 분석
10.1 개요
10.2 강점
10.3 약점
10.4 기회
10.5 위협
11 가치 사슬 분석
12 포터의 5가지 경쟁 요인 분석
12.1 개요
12.2 구매자의 교섭력
12.3 공급업체의 교섭력
12.4 경쟁 정도
12.5 신규 진입자의 위협
12.6 대체재의 위협
13 가격 분석
14 경쟁 환경
14.1 시장 구조
14.2 주요 업체
14.3 주요 업체 프로필
14.3.1 Abcam Limited
14.3.1.1 회사 개요
14.3.1.2 제품 포트폴리오
14.3.1.3 재무
14.3.1.4 SWOT 분석
14.3.2 ACROBiosystems
14.3.2.1 회사 개요
14.3.2.2 제품 포트폴리오
14.3.2.3 재무
14.3.2.4 SWOT 분석
14.3.3 Bio-RAD Laboratories Inc.
14.3.3.1 회사 개요
14.3.3.2 제품 포트폴리오
14.3.3.3 재무
14.3.3.4 SWOT 분석
14.3.4 Bio-Techne
14.3.4.1 회사 개요
14.3.4.2 제품 포트폴리오
14.3.4.3 재무
14.3.5 Bps Bioscience Inc.
14.3.5.1 회사 개요
14.3.5.2 제품 포트폴리오
14.3.6 Enzo Biochem Inc.
14.3.6.1 회사 개요
14.3.6.2 제품 포트폴리오
14.3.6.3 재무
14.3.6.4 SWOT 분석
14.3.7 Genscript
14.3.7.1 회사 개요
14.3.7.2 제품 포트폴리오
14.3.8 Prospec-Tany Technogene Ltd
14.3.8.1 회사 개요
14.3.8.2 제품 포트폴리오
14.3.9 R&D Systems, Inc.
14.3.9.1 회사 개요
14.3.9.2 제품 포트폴리오
14.3.9.3 재무
14.3.9.4 SWOT 분석
14.3.10 RayBiotech, Inc.
14.3.10.1 회사 개요
14.3.10.2 제품 포트폴리오
14.3.10.3 재무
14.3.10.4 SWOT 분석
14.3.11 Sino Biological, Inc
14.3.11.1 회사 개요
14.3.11.2 제품 포트폴리오
14.3.11.3 재무
14.3.11.4 SWOT 분석
14.3.12 Thermo Fisher Scientific Inc
14.3.12.1 회사 개요
14.3.12.2 제품 포트폴리오
14.3.12.3 재무
14.3.12.4 SWOT 분석
그림 목록
그림 1: 글로벌: 재조합 단백질 시장: 주요 동인 및 과제
그림 2: 글로벌: 재조합 단백질 시장: 판매 가치 (십억 USD), 2020-2025
그림 3: 글로벌: 재조합 단백질 시장 예측: 판매 가치 (십억 USD), 2026-2034
그림 4: 글로벌: 재조합 단백질 시장: 제품별 세분화 (%), 2025
그림 5: 글로벌: 재조합 단백질 시장: 응용 분야별 세분화 (%), 2025
그림 6: 글로벌: 재조합 단백질 시장: 최종 사용자별 세분화 (%), 2025
그림 7: 글로벌: 재조합 단백질 시장: 지역별 세분화 (%), 2025
그림 8: 글로벌: 재조합 단백질 (항체) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 9: 글로벌: 재조합 단백질 (항체) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 10: 글로벌: 재조합 단백질 (호르몬) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 11: 글로벌: 재조합 단백질 (호르몬) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 12: 글로벌: 재조합 단백질 (성장 인자) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 13: 글로벌: 재조합 단백질 (성장 인자) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 14: 글로벌: 재조합 단백질 (사이토카인) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 15: 글로벌: 재조합 단백질 (사이토카인) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 16: 글로벌: 재조합 단백질 (기타 제품) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 17: 글로벌: 재조합 단백질 (기타 제품) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 18: 글로벌: 재조합 단백질 (신약 발굴 및 개발) 시장: 매출액 (백만 달러), 2020 & 2025
그림 19: 글로벌: 재조합 단백질 (신약 발굴 및 개발) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 20: 글로벌: 재조합 단백질 (학술 연구) 시장: 매출액 (백만 달러), 2020 & 2025
그림 21: 글로벌: 재조합 단백질 (학술 연구) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 22: 글로벌: 재조합 단백질 (생명공학 연구) 시장: 매출액 (백만 달러), 2020 & 2025
그림 23: 글로벌: 재조합 단백질 (생명공학 연구) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 24: 글로벌: 재조합 단백질 (바이오의약품 생산) 시장: 매출액 (백만 달러), 2020 & 2025
그림 25: 글로벌: 재조합 단백질 (바이오의약품 생산) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 26: 글로벌: 재조합 단백질 (기타 응용 분야) 시장: 매출액 (백만 달러), 2020 & 2025
그림 27: 글로벌: 재조합 단백질 (기타 응용 분야) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 28: 글로벌: 재조합 단백질 (제약 및 바이오제약 회사) 시장: 매출액 (백만 달러), 2020 & 2025
그림 29: 글로벌: 재조합 단백질 (제약 및 바이오제약 회사) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 30: 글로벌: 재조합 단백질 (생명공학 회사) 시장: 매출액 (백만 달러), 2020 & 2025
그림 31: 글로벌: 재조합 단백질 (생명공학 회사) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 32: 글로벌: 재조합 단백질 (학술 및 연구 기관) 시장: 매출액 (백만 달러), 2020 & 2025
그림 33: 글로벌: 재조합 단백질 (학술 및 연구 기관) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 34: 글로벌: 재조합 단백질 (계약 연구 기관) 시장: 매출액 (백만 달러), 2020 & 2025
그림 35: 글로벌: 재조합 단백질 (계약 연구 기관) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 36: 글로벌: 재조합 단백질 (기타 최종 사용자) 시장: 매출액 (백만 달러), 2020 & 2025
그림 37: 글로벌: 재조합 단백질 (기타 최종 사용자) 시장 예측: 매출액 (백만 달러), 2026-2034
그림 38: 북미: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 39: 북미: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 40: 미국: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 41: 미국: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 42: 캐나다: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 43: 캐나다: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 44: 아시아 태평양: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 45: 아시아 태평양: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 46: 중국: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 47: 중국: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 48: 일본: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 49: 일본: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 50: 인도: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 51: 인도: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 52: 대한민국: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 53: 대한민국: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 54: 호주: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 55: 호주: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 56: 인도네시아: 재조합 단백질 시장: 매출액 (백만 달러), 2020 & 2025
그림 57: 인도네시아: 재조합 단백질 시장 예측: 매출액 (백만 달러), 2026-2034
그림 58: 기타: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 59: 기타: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 60: 유럽: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 61: 유럽: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 62: 독일: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 63: 독일: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 64: 프랑스: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 65: 프랑스: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 66: 영국: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 67: 영국: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 68: 이탈리아: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 69: 이탈리아: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 70: 스페인: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 71: 스페인: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 72: 러시아: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 73: 러시아: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 74: 기타: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 75: 기타: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 76: 라틴 아메리카: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 77: 라틴 아메리카: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 78: 브라질: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 79: 브라질: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 80: 멕시코: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 81: 멕시코: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 82: 기타: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 83: 기타: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 84: 중동 및 아프리카: 재조합 단백질 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 85: 중동 및 아프리카: 재조합 단백질 시장: 국가별 분류 (%), 2025년
그림 86: 중동 및 아프리카: 재조합 단백질 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 87: 글로벌: 재조합 단백질 산업: SWOT 분석
그림 88: 글로벌: 재조합 단백질 산업: 가치 사슬 분석
그림 89: 글로벌: 재조합 단백질 산업: 포터의 5가지 힘 분석
재조합 단백질은 유전공학 기술을 이용하여 특정 유전자를 숙주 세포(세균, 효모, 곤충 세포, 포유류 세포 등)에 삽입하고, 이 숙주 세포가 해당 유전자의 정보를 바탕으로 생산해내는 단백질을 의미합니다. 자연 상태에서는 소량만 존재하거나 추출이 어려운 단백질을 대량으로 생산할 수 있게 해주는 혁신적인 기술입니다.
재조합 단백질의 종류는 매우 다양합니다. 예를 들어, 인슐린과 같은 치료용 단백질, 백신 항원 단백질, 진단용 항체 단백질, 산업용 효소 단백질 등이 있습니다. 인슐린은 당뇨병 환자에게 필수적인 호르몬으로, 과거에는 동물에서 추출했지만 현재는 재조합 기술로 대량 생산됩니다. 백신 항원 단백질은 특정 병원체의 일부 단백질을 생산하여 면역 반응을 유도함으로써 질병 예방에 기여합니다. 진단용 항체 단백질은 특정 질병 마커를 검출하는 데 사용되며, 산업용 효소 단백질은 세제, 식품 가공, 바이오 연료 생산 등 다양한 산업 분야에서 활용됩니다.
재조합 단백질의 용도 및 응용 분야는 무궁무진합니다. 의약품 분야에서는 앞서 언급한 인슐린 외에도 성장 호르몬, 인터페론, 혈액 응고 인자 등 다양한 치료용 단백질 의약품이 개발되어 환자들의 삶의 질을 향상시키고 있습니다. 진단 분야에서는 질병의 조기 진단 및 모니터링을 위한 진단 키트의 핵심 구성 요소로 사용됩니다. 농업 분야에서는 해충 저항성 작물 개발이나 가축 질병 예방을 위한 백신 개발에 활용됩니다. 연구 분야에서는 단백질의 구조와 기능 연구, 신약 개발을 위한 타겟 단백질 발굴 등에 필수적으로 사용됩니다.
관련 기술로는 유전자 클로닝, 발현 벡터 시스템, 숙주 세포 공학, 단백질 정제 기술 등이 있습니다. 유전자 클로닝은 원하는 단백질의 유전자를 분리하여 증폭하는 기술이며, 발현 벡터 시스템은 이 유전자를 숙주 세포 내에서 효율적으로 발현시키기 위한 운반체 역할을 합니다. 숙주 세포 공학은 단백질 생산 효율을 높이고 원하는 형태로 단백질이 접히도록 숙주 세포를 개량하는 기술입니다. 생산된 단백질은 불순물로부터 분리하고 순도를 높이는 단백질 정제 과정을 거쳐 최종 제품으로 만들어집니다. 또한, 단백질의 안정성을 높이거나 특정 기능을 강화하기 위한 단백질 공학 기술도 중요하게 활용됩니다.