❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
육종암 치료제 시장 개요 및 전망 (2026-2031)
Mordor Intelligence의 보고서에 따르면, 육종암 치료제 시장은 2020년부터 2031년까지의 연구 기간 동안 상당한 성장을 보일 것으로 전망됩니다. 이 시장은 치료 유형(화학요법, 표적 치료, 면역 치료 등), 적응증(연조직 육종, 골육종 등), 치료 라인(1차, 2차), 투여 경로(경구, 주사제), 그리고 지역(북미, 유럽, 아시아-태평양, 중동 및 아프리카, 남미)별로 세분화되어 분석됩니다.
# 1. 시장 규모 및 성장 전망
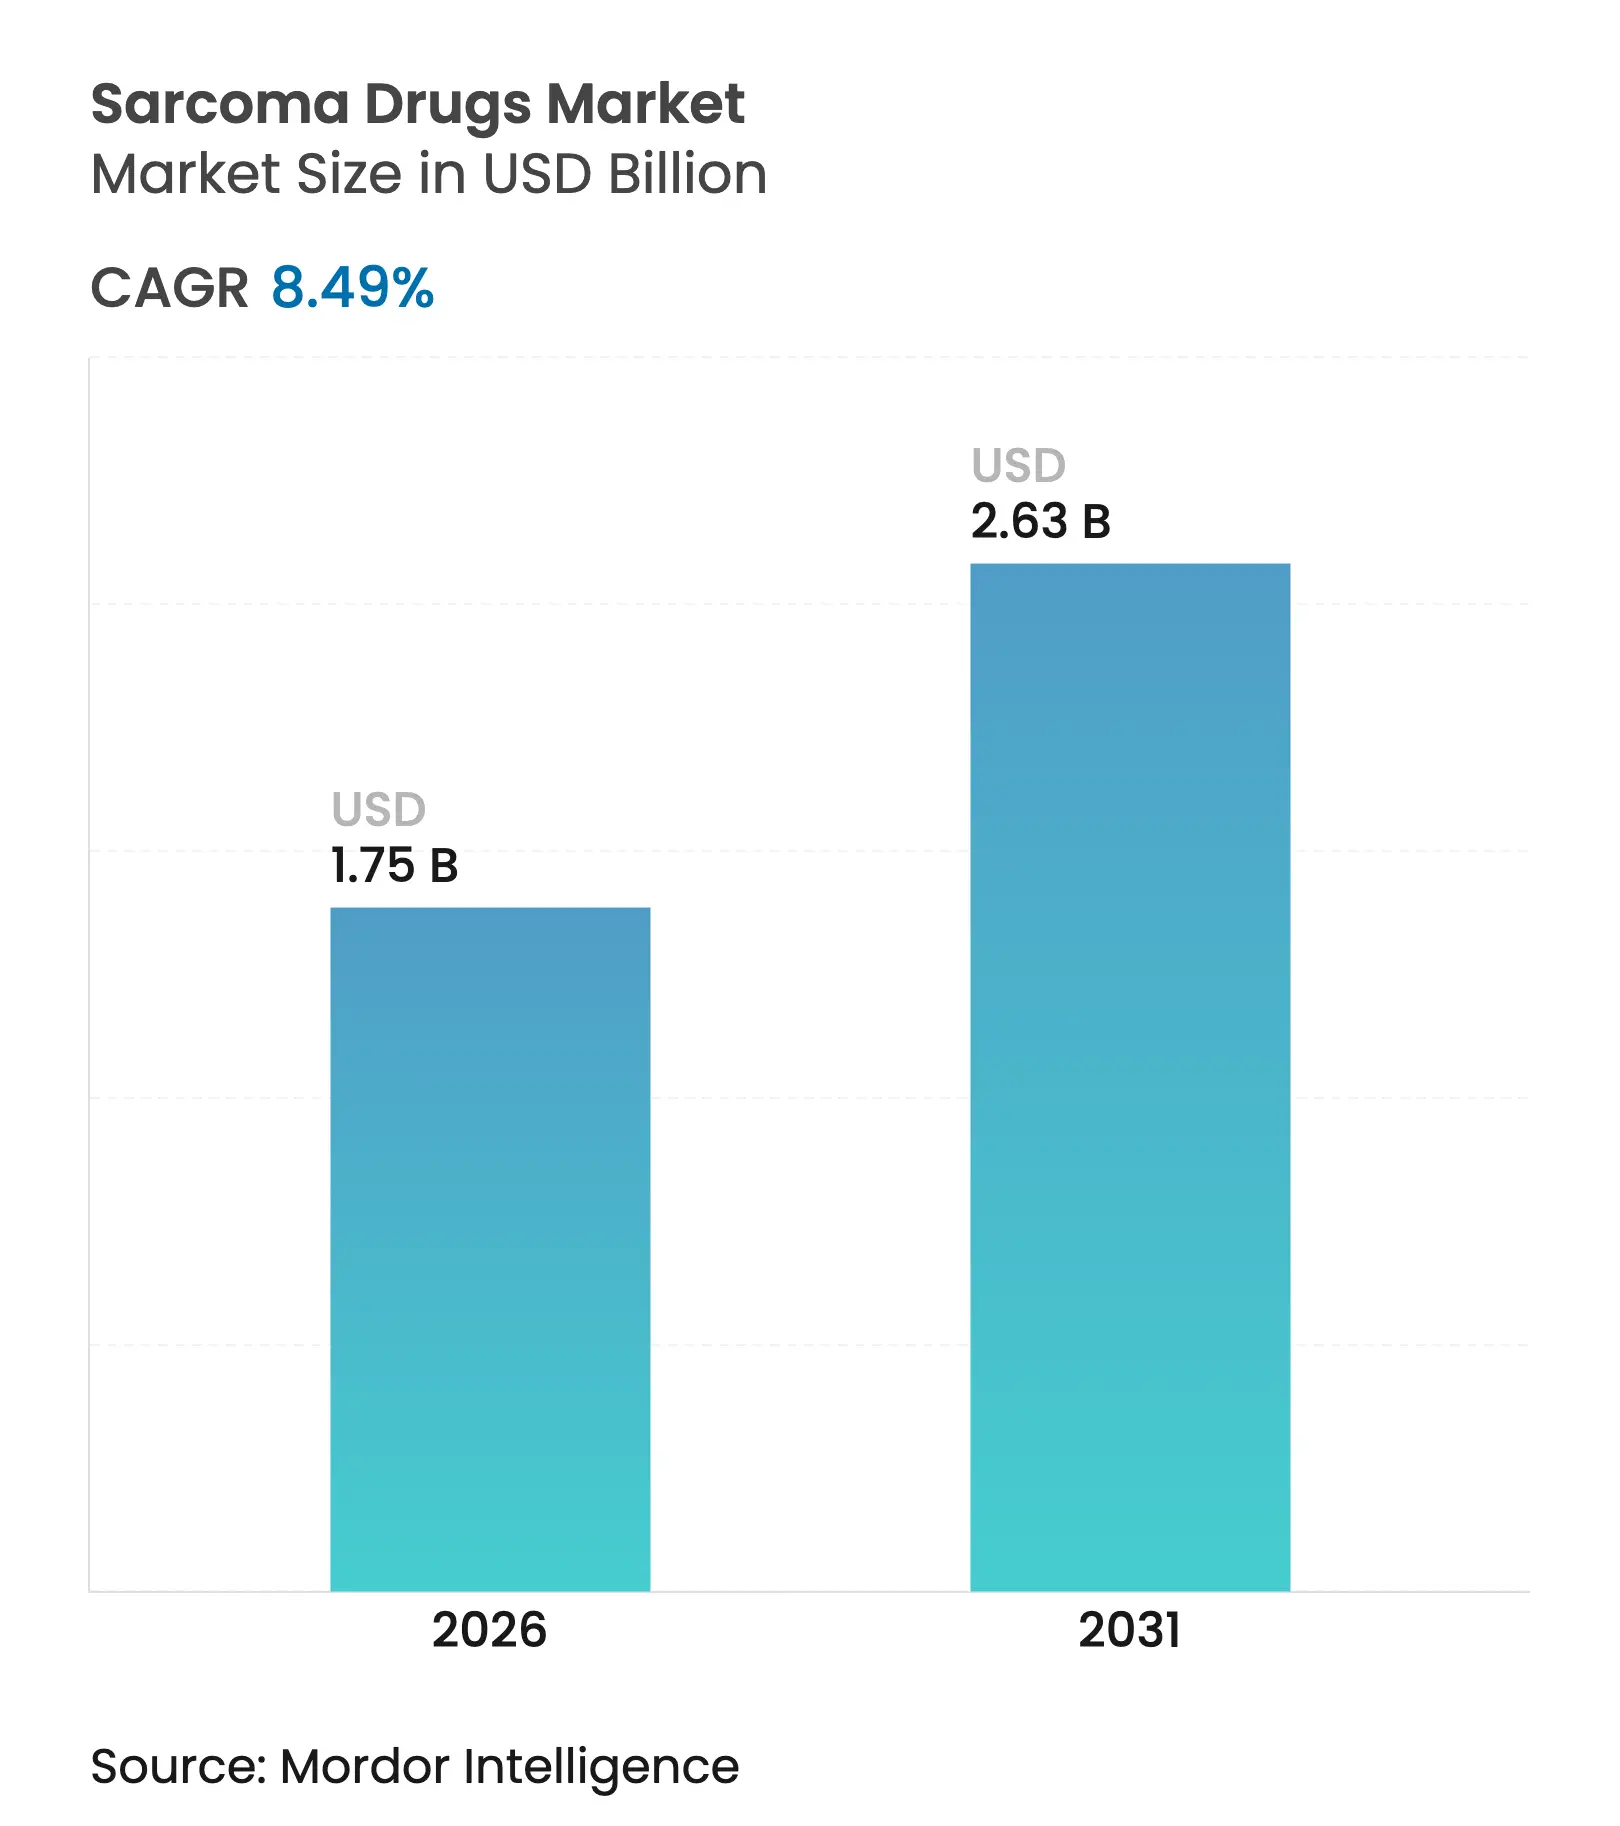
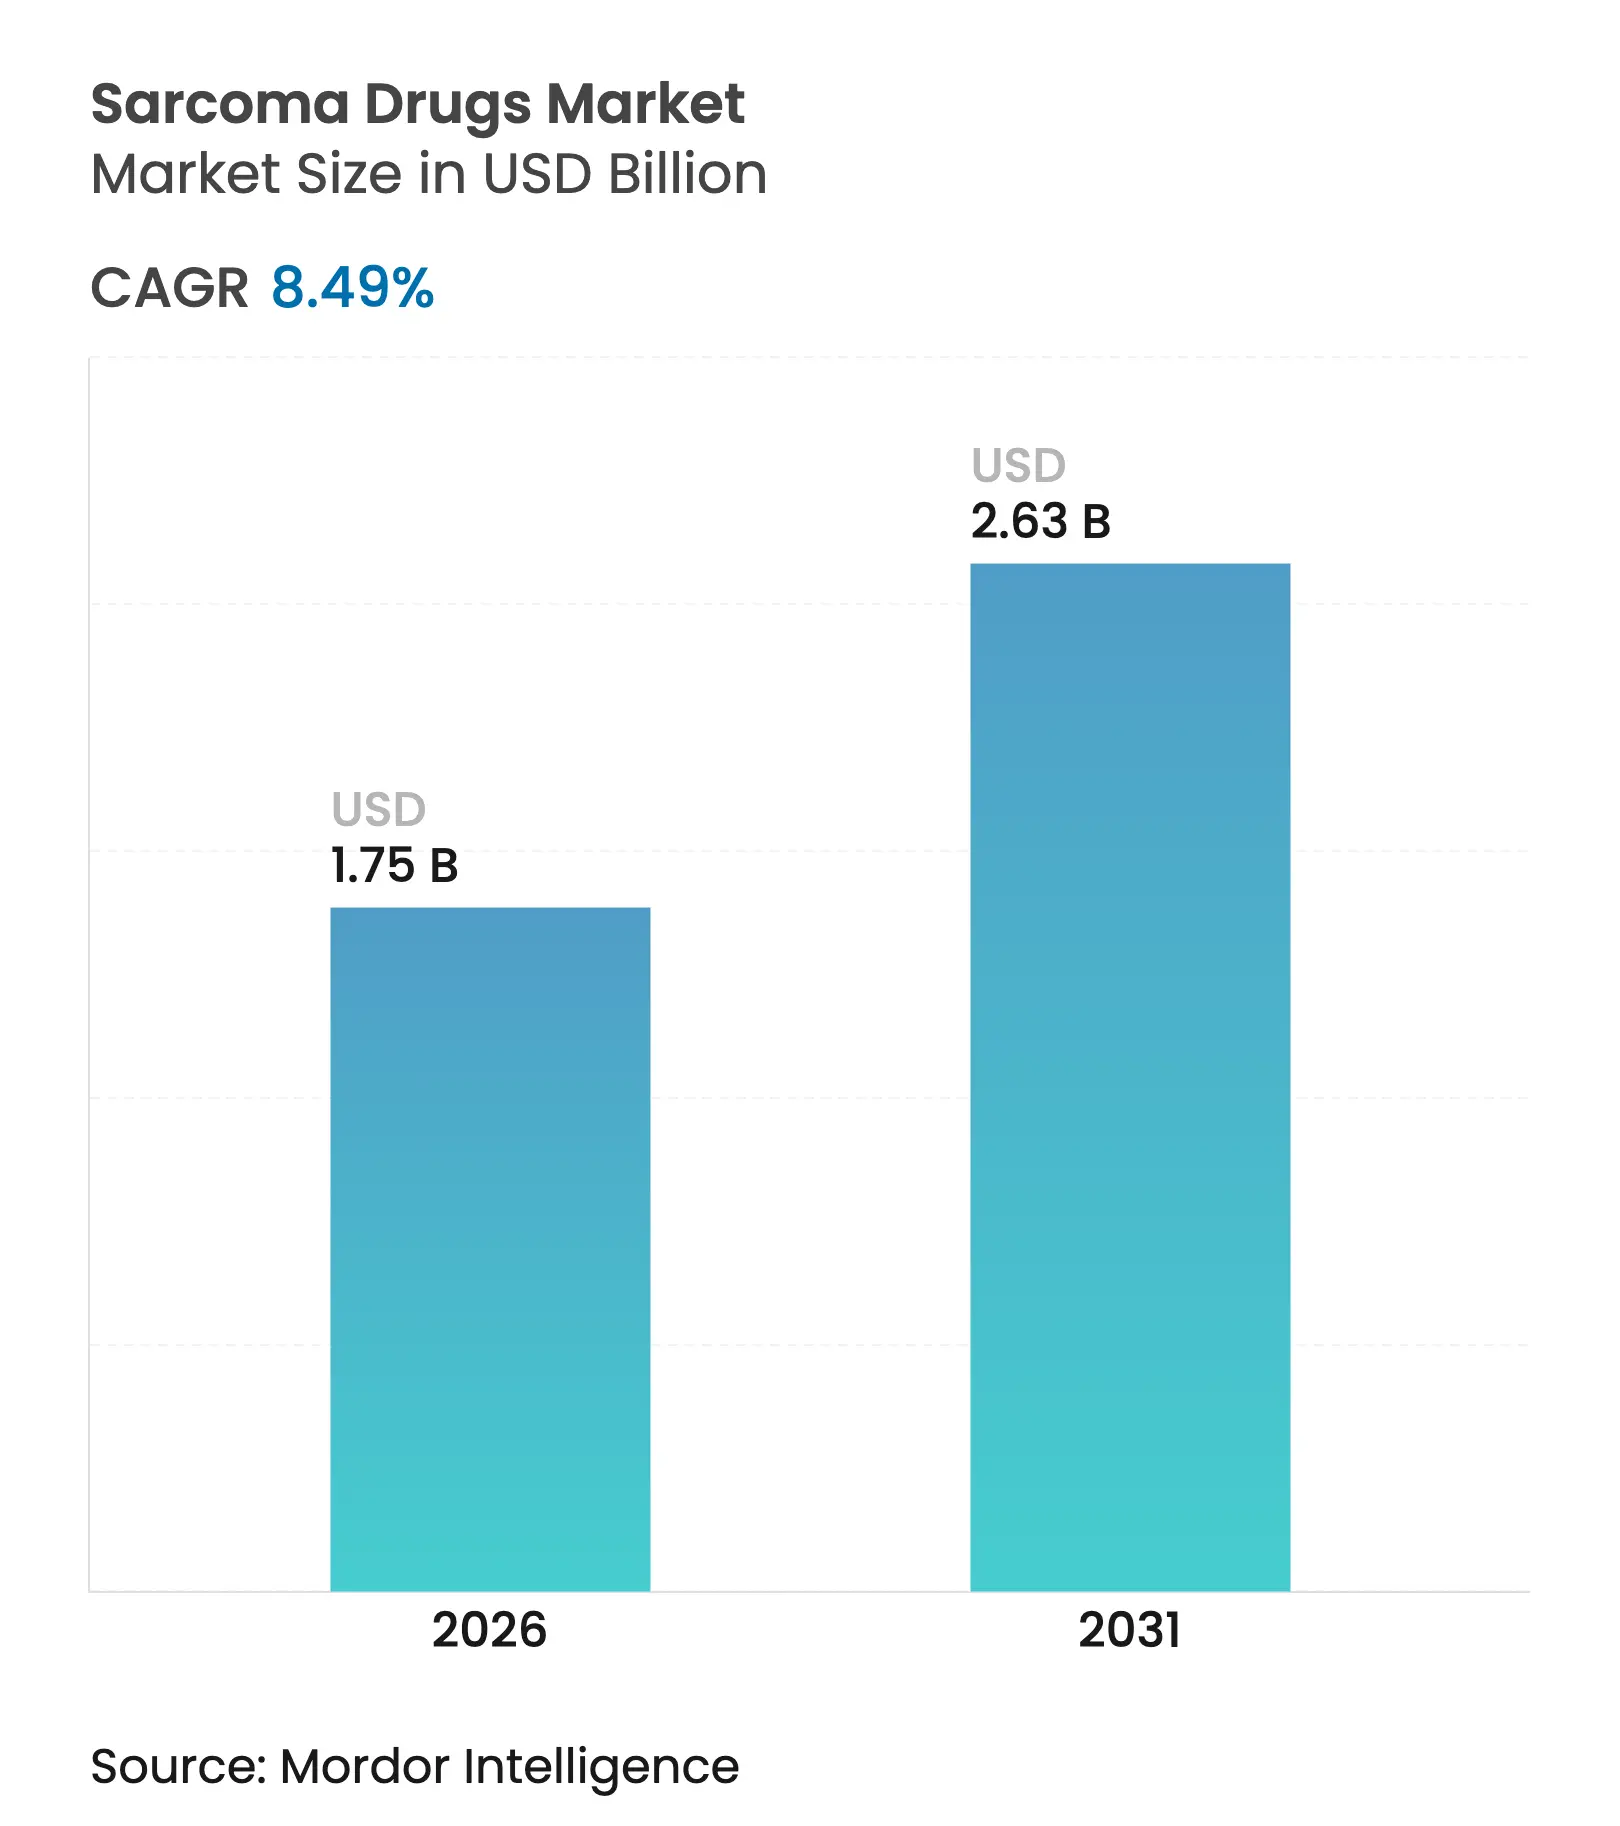
육종암 치료제 시장은 2025년 16.1억 달러에서 2026년 17.5억 달러로 성장했으며, 2031년에는 26.3억 달러에 이를 것으로 예측됩니다. 2026년부터 2031년까지 연평균 성장률(CAGR)은 8.49%로 전망됩니다. 지역별로는 아시아-태평양 지역이 가장 빠르게 성장하는 시장으로, 북미 지역은 가장 큰 시장 점유율을 유지할 것으로 예상됩니다. 시장 집중도는 높은 수준을 보이며, Eisai Co., Ltd., Bayer AG, Pfizer Inc., Novartis AG, Johnson and Johnson Inc. 등이 주요 기업으로 활동하고 있습니다.
# 2. 주요 시장 동인
육종암 치료제 시장의 성장을 견인하는 주요 요인들은 다음과 같습니다.
* 육종암 발병률 증가: 전 세계적으로 육종암 진단이 연간 2.3% 증가하고 있으며, 2024년 미국에서만 15,000명의 새로운 연조직 육종 환자가 발생하여 2019년 대비 12% 증가했습니다. 첨단 영상 및 유전자 검사를 통한 진단율 향상과 아시아-태평양 지역의 소아 골육종 증가, 환경 및 직업적 노출 증가 등이 장기적인 시장 수요를 뒷받침합니다.
* 신속 승인 및 희귀의약품 인센티브: 미국 FDA의 실시간 종양 검토(Real-Time Oncology Review)는 검토 기간을 약 6개월로 단축했으며, 유럽의약품청(EMA)의 PRIME 프레임워크는 조기 과학적 자문 및 동시 평가를 제공합니다. 2024년 이후 23건의 육종암 관련 희귀의약품 승인이 이루어져 7~10년간의 독점권을 부여함으로써 높은 R&D 비용을 상쇄하고 있습니다. 이는 벤처 및 사모펀드 투자자들이 소규모 종양 자산에 더 많은 자본을 투자하게 하여 후기 파이프라인을 강화하고 있습니다.
* 정밀 및 면역항암제 도입 확대: 전문 센터에서 동반 진단이 치료 결정의 67%를 안내하며, 이는 기존 유전체 검사율의 두 배에 달하고 반응률을 15%에서 34%로 높였습니다. 차세대 염기서열 분석(NGS) 비용이 2024년까지 18% 감소하여 육종암 치료에서 포괄적인 유전체 프로파일링이 일상화되고 있습니다. 또한, 조합 체크포인트 억제제는 미세위성 불안정성(MSI-high) 종양에서 42%의 객관적 반응률을 보여 면역항암제의 시장 성장에 기여하고 있습니다.
* 다중 키나아제 경구용 TKI의 보험 적용 확대: 북미 및 유럽에서 다중 키나아제 경구용 티로신 키나아제 억제제(TKI)에 대한 보험사의 수용도가 증가하고 있으며, 아시아-태평양 지역에서도 점진적으로 채택되고 있어 단기적인 시장 성장에 긍정적인 영향을 미칩니다.
* 방사성 리간드 치료제의 상업화 가속: 3상 임상 중인 루테튬-177 접합체는 희귀 신경내분비 육종을 표적으로 하며, 최근 FDA의 혁신 치료제 지정은 예측 기간 내 첫 상업적 출시를 예고합니다. 제한적인 동위원소 생산으로 인한 공급망 문제가 해결되면 선두 기업들은 장기적인 가격 결정력을 확보할 수 있을 것으로 보입니다.
# 3. 주요 시장 억제 요인
시장 성장을 저해하는 주요 요인들은 다음과 같습니다.
* 높은 치료 비용 및 보험 적용 격차: 연간 치료 비용이 18만 달러에서 32만 달러에 달하며, 모든 보험사가 새로운 육종암 치료제를 비용 효율적이라고 분류하지 않습니다. 영국 국립보건임상연구원(NICE)은 2024년에 가치 평가를 이유로 세 건의 신청을 거부했습니다. 중소득 시장에서는 육종암 치료비의 78%가 자비로 충당되는 등 가격 민감도가 높습니다. 제조사의 지원 프로그램이 있지만, 자격 있는 환자의 23%만이 지원을 받아 수요를 제한하고 시장 성장을 억제합니다.
* 후기 임상 시험을 위한 제한된 환자 풀: 육종암은 희귀암 그룹으로, 전체 종양 임상 시험 참가자의 1% 미만을 모집하여 3상 임상 시험 기간을 최대 2년까지 연장하고 규제 승인을 복잡하게 만듭니다. 적응형 설계 지침이 유연성을 제공하지만, 다국가 실행은 여전히 복잡합니다. 스폰서들은 레지스트리 및 실제 데이터(RWE)를 데이터 세트에 통합하고 있지만, 관할권별 수용도가 달라 승인 시간을 지연시키고 산업 확장 속도를 제한합니다.
* 약물 내성 및 TKI 반응의 짧은 지속 기간: 특히 표적 치료제 부문에서 약물 내성 발생과 TKI 반응의 짧은 지속 기간은 시장 성장에 부정적인 영향을 미칩니다.
* 방사성 동위원소 공급 병목 현상: 방사성 리간드 치료제의 핵심인 방사성 동위원소의 제한적인 생산은 공급망 병목 현상을 야기하며, 이는 단기적으로 시장 성장을 저해하는 요인입니다.
# 4. 세그먼트별 분석
* 치료제 유형별:
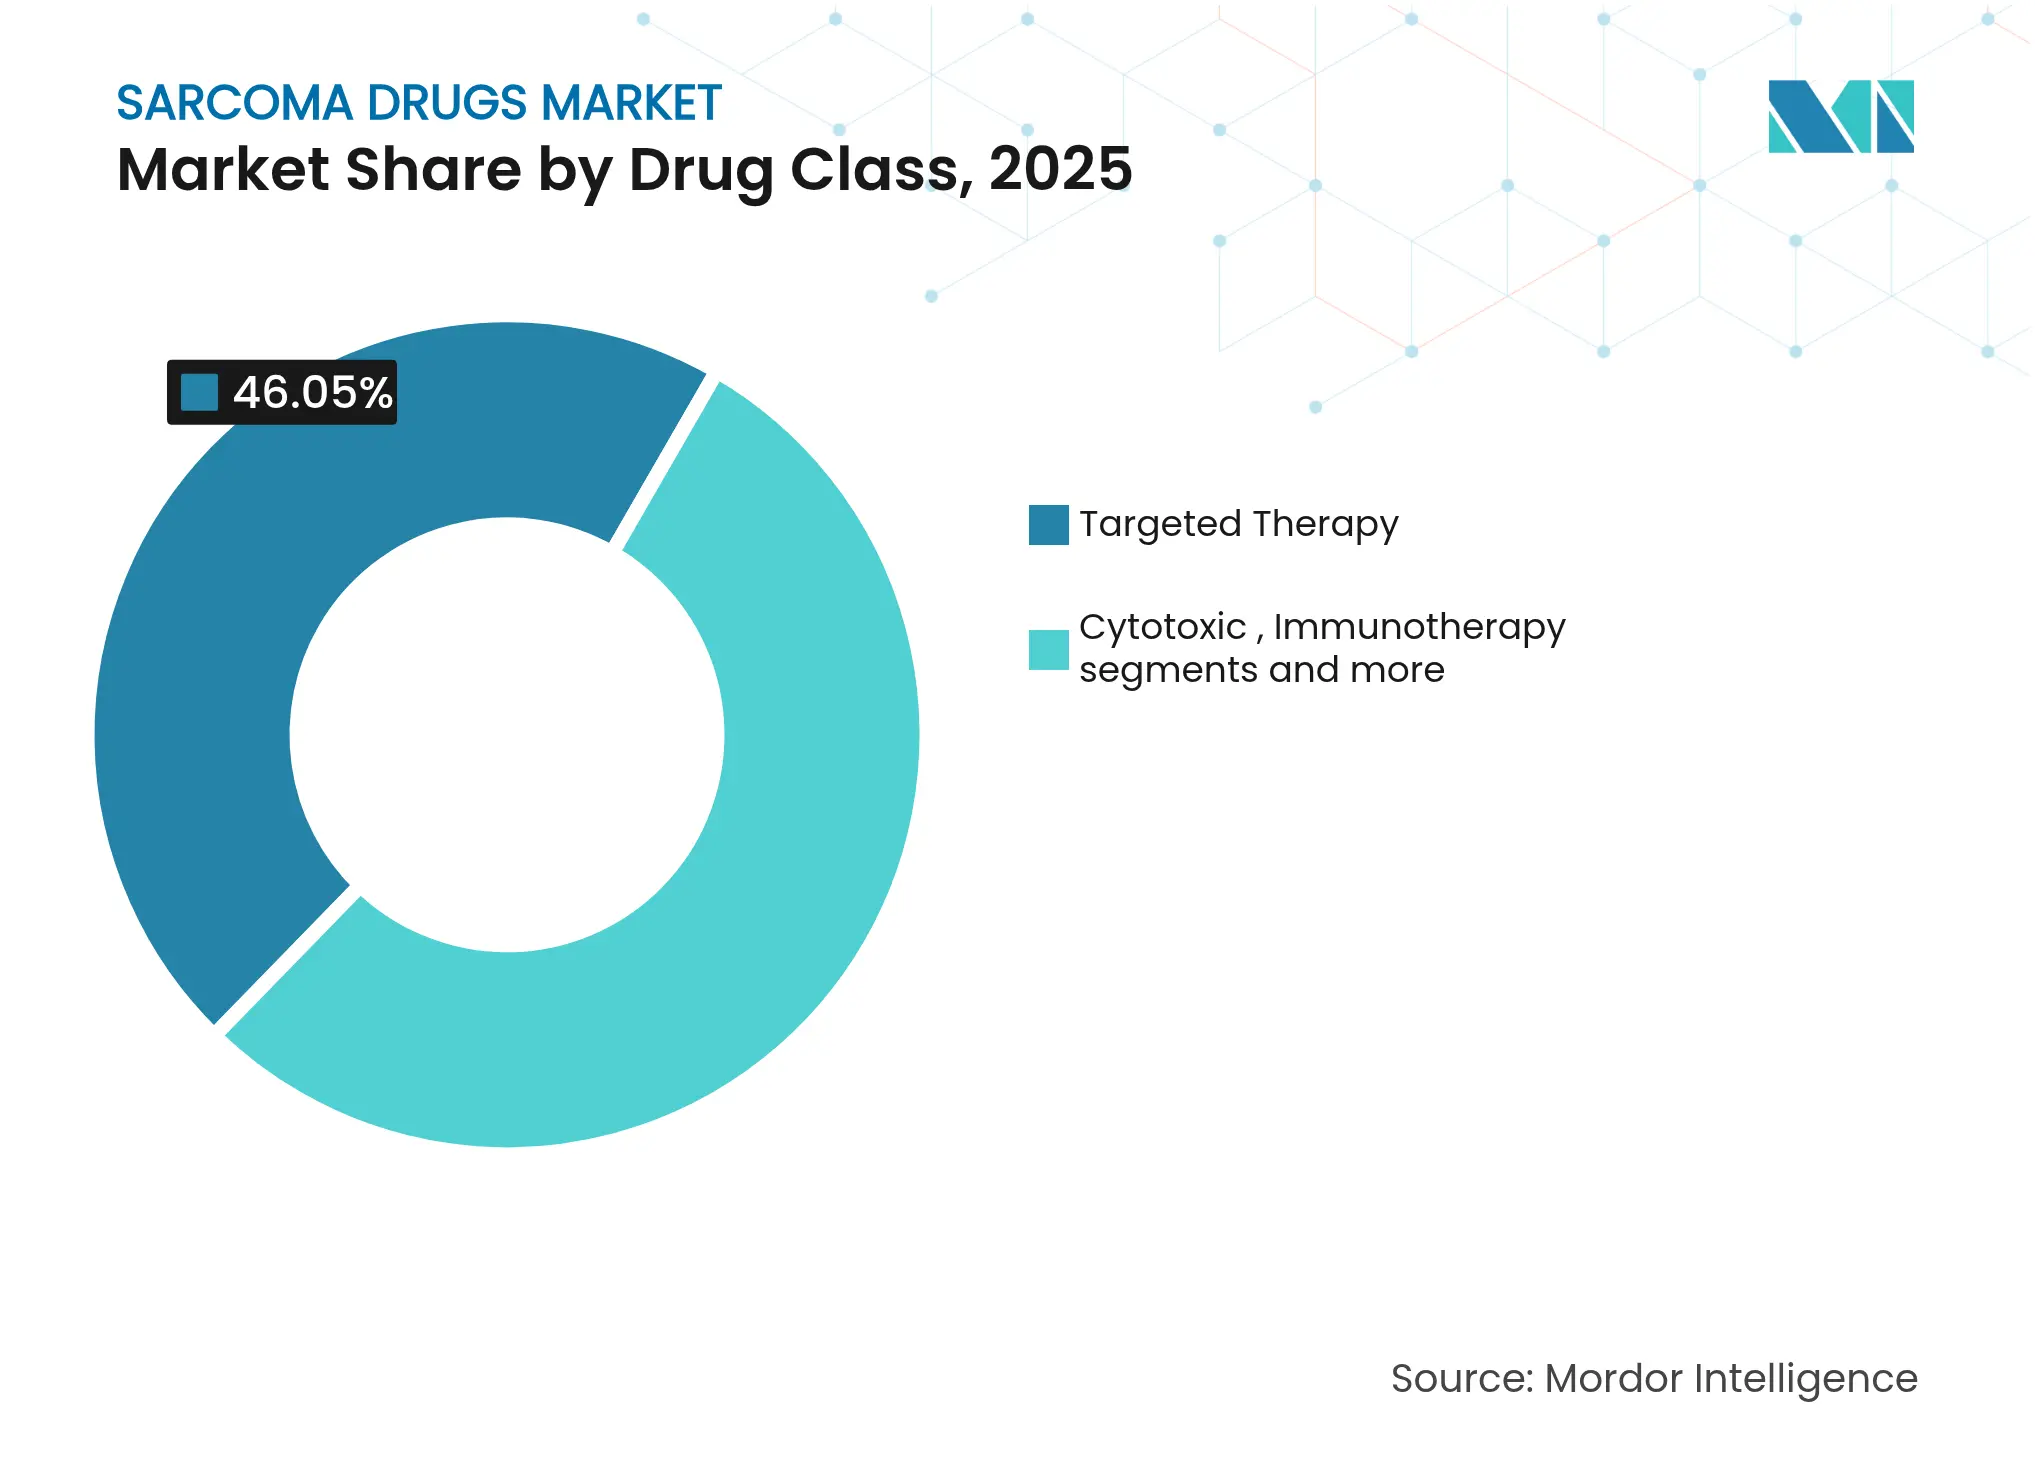
* 표적 치료제는 2025년 7.4억 달러의 매출을 기록하며 육종암 치료제 시장의 46.05%를 차지했습니다. 다중 키나아제 억제제는 광범위한 돌연변이 스펙트럼을 커버하며 여러 아형에서 지속적인 질병 조절 효과를 입증하여 표준치료법으로 자리매김했습니다. 이러한 표적 치료제는 특정 유전자 변이나 신호 전달 경로를 표적으로 삼아 암세포의 성장을 억제하며, 기존 화학요법에 비해 부작용이 적고 치료 효과가 우수하다는 장점이 있습니다. 특히, 육종암은 다양한 아형과 복잡한 유전적 특성을 가지므로, 개인 맞춤형 치료의 중요성이 커지고 있으며, 표적 치료제는 이러한 요구에 부응하는 핵심적인 역할을 수행하고 있습니다. 향후에도 유전체 분석 기술의 발전과 새로운 바이오마커 발굴을 통해 표적 치료제의 적용 범위는 더욱 확대될 것으로 예상됩니다.
* 질병 유형별:
* 위장관 기질 종양(GIST)은 2025년 3.8억 달러의 매출을 기록하며 육종암 치료제 시장의 23.6%를 차지했습니다. GIST는 육종암 중 가장 흔한 유형 중 하나로, KIT 또는 PDGFRA 유전자 변이가 주요 발병 원인입니다. 이로 인해 표적 치료제, 특히 티로신 키나아제 억제제(TKI)가 GIST 치료의 표준으로 확립되어 높은 시장 점유율을 유지하고 있습니다. 이마티닙과 같은 1세대 TKI는 GIST 치료에 혁명적인 변화를 가져왔으며, 이후 개발된 2세대 및 3세대 TKI는 내성 환자들에게 새로운 치료 옵션을 제공하며 시장 성장을 견인하고 있습니다.
* 유통 채널별:
* 병원 약국은 2025년 10.2억 달러의 매출을 기록하며 육종암 치료제 시장의 63.4%를 차지했습니다. 육종암 치료는 복잡하고 전문적인 관리가 필요하며, 대부분의 치료는 입원 또는 외래 환자 기반으로 병원에서 이루어집니다. 특히, 항암 화학요법, 표적 치료제 주사제, 방사성 리간드 치료제 등은 병원 내 전문 의료진의 감독 하에 투여되어야 하므로 병원 약국이 주요 유통 채널로 기능합니다. 또한, 고가의 신약 및 희귀 의약품의 경우 병원 내에서 직접 조달 및 관리되는 경우가 많아 병원 약국의 비중이 높습니다.
* 지역별:
* 북미는 2025년 6.5억 달러의 매출을 기록하며 육종암 치료제 시장의 40.4%를 차지했습니다. 북미 지역은 육종암 치료제 시장에서 가장 큰 비중을 차지하고 있으며, 이는 높은 의료비 지출, 선진 의료 인프라, 신약 개발 및 도입에 대한 적극적인 투자, 그리고 육종암 환자들의 높은 진단율과 치료 접근성 덕분입니다. 특히 미국은 FDA의 신속한 신약 승인 절차와 강력한 연구 개발 활동을 통해 혁신적인 치료제들이 가장 먼저 출시되고 광범위하게 사용되는 시장입니다. 또한, 주요 제약사들의 본사가 위치하여 활발한 임상 연구와 시장 확장이 이루어지고 있습니다.
# 5. 경쟁 환경
육종암 치료제 시장은 여러 글로벌 제약사들이 경쟁하는 역동적인 환경입니다. 주요 시장 참여자들은 신약 개발, 임상 시험, 전략적 제휴 및 인수 합병을 통해 시장 점유율을 확대하고 있습니다.
* 주요 시장 참여자:
* 노바티스 (Novartis AG)
* 화이자 (Pfizer Inc.)
* 릴리 (Eli Lilly and Company)
* 존슨앤드존슨 (Johnson & Johnson)
* 아스트라제네카 (AstraZeneca PLC)
* 머크 (Merck & Co., Inc.)
* 로슈 (F. Hoffmann-La Roche Ltd.)
* 베링거 인겔하임 (Boehringer Ingelheim International GmbH)
* 사노피 (Sanofi S.A.)
* 테바 파마슈티컬 인더스트리즈 (Teva Pharmaceutical Industries Ltd.)
* 입센 (Ipsen S.A.)
* 다케다 제약 (Takeda Pharmaceutical Company Limited)
* 에자이 (Eisai Co., Ltd.)
* 바이어 (Bayer AG)
* 셀진 (Celgene Corporation) (브리스톨 마이어스 스큅에 인수)
* 경쟁 전략:
* 연구 개발 (R&D): 기업들은 새로운 표적 치료제, 면역 항암제, 방사성 리간드 치료제 등 혁신적인 치료법 개발에 막대한 투자를 하고 있습니다. 특히, 육종암의 복잡한 유전적 특성을 이해하고 이에 맞는 맞춤형 치료제를 개발하는 데 집중하고 있습니다.
* 임상 시험: 다양한 육종암 아형에 대한 치료 효과와 안전성을 입증하기 위해 광범위한 임상 시험을 진행하고 있습니다. 이는 규제 당국의 승인을 얻고 시장에 진입하는 데 필수적인 과정입니다.
* 전략적 제휴 및 협력: 다른 제약사, 바이오텍 기업, 학술 기관과의 협력을 통해 신약 파이프라인을 강화하고, 연구 개발 역량을 확장하며, 시장 접근성을 높이고 있습니다. 예를 들어, 특정 기술 플랫폼이나 희귀 질환 전문성을 가진 기업과의 파트너십이 활발합니다.
* 인수 합병 (M&A): 경쟁 우위를 확보하고 시장 점유율을 확대하기 위해 유망한 신약 후보 물질이나 기술을 보유한 기업을 인수하는 전략을 사용합니다. 이는 파이프라인을 빠르게 확장하고 시장 진입 장벽을 낮추는 효과적인 방법입니다.
* 시장 침투 및 확장: 기존 제품의 적응증을 확대하거나, 새로운 지역 시장으로 진출하여 매출을 증대시키고 있습니다. 특히, 미충족 의료 수요가 높은 희귀 육종암 분야에서 시장 선점 효과를 노리고 있습니다.
육종암 치료제 시장은 미충족 의료 수요가 여전히 높은 분야이므로, 혁신적인 치료제 개발을 위한 경쟁은 더욱 심화될 것으로 예상됩니다. 유전체 분석 기술의 발전과 정밀 의학의 확산은 이러한 경쟁을 더욱 가속화할 것입니다.
Please provide the HTML content you would like me to translate. I will translate only the text into Korean, keeping all HTML tags exactly as they are, and will not use markdown code blocks.
육종 약물 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026 – 2031)
육종 약물 시장 보고서는 치료 유형(화학 요법, 표적 치료, 면역 요법 등), 적응증(연조직 육종, 골육종 등), 치료법(1차 및 2차), 투여 경로(경구 및 주사제) 및 지역(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미)별로 분류됩니다. 시장 예측은 가치(USD) 기준으로 제공됩니다.
육종 약물 시장 규모 및 점유율
시장 개요
| 연구 기간 | 2020 – 2031 |
|---|---|
| 시장 규모 (2026) | USD 1.75 Billion |
| 시장 규모 (2031) | USD 2.63 Billion |
| 성장률 (2026 – 2031) | 8.49 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북미 |
| 시장 집중도 | 높음 |
주요 기업 *면책 조항: 주요 기업은 특정 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따른 출처 표기가 필요합니다. |

Mordor Intelligence의 사르코마 약물 시장 분석
2026년 사르코마 약물 시장 규모는 17억 5천만 달러로 추정되며, 2025년 16억 1천만 달러에서 성장하여 2031년에는 26억 3천만 달러에 이를 것으로 예상되며, 2026-2031년 동안 연평균 8.49%의 성장률을 보일 것입니다. 현재 사르코마 약물 시장의 성장은 더 빠른 규제 검토, 희귀의약품 인센티브, 정밀 종양학에 대한 제약 투자의 증가에 기인합니다. 활막 육종에 대한 Tecelra 및 건초 거대 세포 종양에 대한 Romvimza와 같은 획기적인 승인은 희귀 종양 자산의 상업적 잠재력을 입증하며, 대규모 동위원소 제조에 힘입은 방사성 리간드 프로그램은 이 치료법을 주류 사용으로 이끌고 있습니다. Merck KGaA와 ONO Pharmaceutical의 통합 거래는 다국적 기업이 표적 인수를 통해 사르코마 약물 시장에서 규모를 구축하는 방법을 보여줍니다. 지역별 역학 관계는 추가적인 추진력을 더합니다. 북미는 희귀의약품에 대한 강력한 상환 혜택을 받는 반면, 아시아 태평양 지역은 중국의 공격적인 가격 협상과 확장되는 진단 인프라로부터 이점을 얻습니다.
주요 보고서 요점
- 약물 분류별로는 표적 치료제가 2025년 육종 치료제 시장 점유율의 46.05%를 차지했으며, 면역 치료제는 2031년까지 연평균 8.95% 성장할 것으로 예상됩니다.
- 적응증별로는 연조직 육종이 2025년 육종 치료제 시장 규모의 50.85%를 차지했으며, 골육종은 2031년까지 연평균 9.27% 성장할 것으로 예상됩니다.
- 치료 라인별로는 1차 치료 요법이 2025년 육종 치료제 시장 규모의 61.55%를 차지했으며, 2차 치료 및 불응성 치료는 연평균 9.95% 성장할 것으로 예상됩니다.
- 투여 경로별로는 주사제가 2025년 육종 치료제 시장 규모의 80.35%를 차지했지만, 경구용 제제는 연평균 9.54% 성장하고 있습니다.
- 지역별로는 북미가 2025년 육종 치료제 시장 점유율의 39.85%를 유지했으며, 아시아 태평양 지역은 2031년까지 연평균 10.35% 성장할 것으로 전망됩니다.
글로벌 육종 치료제 시장 동향 및 통찰력
동인 영향 분석
| 동인 | (~) % CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 기간 | |||
|---|---|---|---|---|---|---|
|
육종 사례 발생률 증가
육종 사례 발생률 증가 |
+1.8% | 북미 및 유럽에서 높은 비율을 보이는 전 세계적 현상 | 장기 (4년 이상) |
(~) % CAGR 예측에 미치는 영향:+1.8%
|
지리적 관련성:북미 및 유럽에서 높은 비율을 보이는 전 세계적 현상
|
영향 기간:장기 (4년 이상)
|
|
신속 승인 및 희귀의약품 인센티브
신속 승인 및 희귀의약품 인센티브 |
+2.1% | 북미 및 EU 핵심, APAC으로 확장 | 중기 (2-4년) | |||
|
정밀 및 면역 종양학 제제 채택
정밀 및 면역 종양학 제제 채택 |
+1.9% | 선진 시장 주도의 전 세계적 현상 | 중기 (2-4년) | |||
|
다중 키나아제 경구 TKI에 대한 지불자의 수용도 증가
다중 키나아제 경구 TKI에 대한 지불자의 수용도 증가 |
+1.4% | 북미 및 EU, 점진적인 APAC 채택 | 단기 (2년 이하) | |||
|
방사성 리간드 치료제의 상업화 모멘텀
방사성 리간드 치료제의 상업화 모멘텀 |
+1.2% | 초기 북미 및 EU, 일부 APAC 시장 | 장기 (4년 이상) | |||
|
주요 경제국의 크라우드펀딩 조기 접근 프로그램
주요 경제국의 크라우드펀딩 조기 접근 프로그램 |
+0.7% | 북미 및 EU, 호주에서 부상 | 단기 (2년 이하) | |||
| 출처: Mordor Intelligence | ||||||
육종 사례 발생률 증가
전 세계 역학 조사에 따르면 육종 진단이 연간 2.3% 증가했으며, 미국에서는 2024년에 15,000명의 새로운 연조직 육종 환자가 등록되어 2019년 기준치보다 12% 증가했습니다[1]국제 암 연구 기관, “암 발생 통계 2024,” iarc.who.int. 첨단 영상 및 유전자 검사를 통한 높은 진단율은 육종 치료제 시장을 주기적인 변동으로부터 보호하는 꾸준한 수요를 뒷받침합니다. 산업화되는 아시아 태평양 경제권에서 소아 골육종이 빠르게 증가하고 있으며, 이는 더 넓은 지리적 치료 범위의 필요성을 강조합니다. 환경 및 직업적 노출은 환자 수를 증가시켜 장기적인 시장 규모 확장을 뒷받침합니다.
신속 승인 및 희귀의약품 인센티브
미국 FDA의 실시간 종양학 검토(Real-Time Oncology Review)는 검토 기간을 약 6개월로 단축했으며, 유럽 의약품청(EMA)의 PRIME 프레임워크는 조기 과학적 의견 수렴 및 동시 평가를 제공합니다. 2024년 이후 희귀의약품 규정에 따라 23건의 육종 관련 승인이 이루어졌으며, 이는 높은 R&D 비용을 상쇄하는 7~10년간의 독점권을 제공합니다. 벤처 및 사모펀드 투자자들은 소수 인구 종양 자산에 더 많은 자본을 투입하여 육종 치료제 시장을 공급하는 후기 단계 파이프라인을 강화했습니다.
정밀 및 면역 종양학 제제의 채택
동반 진단은 이제 전문 센터에서 치료 결정의 67%를 안내하며, 과거 유전체 검사율을 두 배로 늘리고 반응 결과를 이전 15%에서 34%로 끌어올렸습니다. 2024년까지 18%의 비용 감소로 인해 차세대 염기서열 분석(NGS)의 광범위한 채택이 이루어졌으며, 이는 육종 치료에서 포괄적인 유전체 프로파일링을 일상화하고 있습니다[2]네이처 바이오테크놀로지, “종양학 분야의 유전체 염기서열 분석 비용 동향,” nature.com. 병용 면역관문 억제제는 고도 미세위성 불안정성(MSI-H) 종양에서 42%의 객관적 반응률을 보였으며, 이는 임상적 신뢰를 높이고 육종 치료제 시장 성장에 대한 면역 요법의 기여도를 높이고 있습니다.
미세 전이성 질환을 위한 방사성 리간드 치료법
3상 루테튬-177 접합체는 희귀 신경내분비 육종을 표적으로 하며, 최근 FDA 혁신 치료제 지정은 예측 기간 내 첫 상업적 출시를 시사합니다. 그러나 공급망은 제한된 동위원소 생산에 묶여 있어 방사성 동위원소 공급의 보안이 후원자들에게 전략적 우선순위가 됩니다. 초기 공급업체 계약은 제조 규모 문제가 해결되면 선발 주자들이 장기적인 가격 결정력을 확보할 수 있음을 시사합니다.
구속 충격 분석
| 제약 | (~) % CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 기간 | |||
|---|---|---|---|---|---|---|
|
높은 치료 비용 및 상환 격차
높은 치료 비용 및 상환 격차 |
-1.6% | 전 세계적, 신흥 시장에서 가장 두드러짐 | 중기 (2-4년) |
(~) % CAGR 예측에 미치는 영향:-1.6%
|
지리적 관련성:전 세계적, 신흥 시장에서 가장 두드러짐
|
영향 기간:중기 (2-4년)
|
|
후기 임상 시험을 위한 제한된 환자 풀
후기 임상 시험을 위한 제한된 환자 풀 |
-1.1% | 전 세계적, 모든 제약 회사에 영향 | 장기 (≥ 4년) | |||
|
약물 내성 및 TKI 반응의 짧은 지속 기간
약물 내성 및 TKI 반응의 짧은 지속 기간 |
-0.9% | 전 세계적, 특히 표적 치료 부문에 영향 | 중기 (2-4년) | |||
|
방사성 동위원소 공급 병목 현상
방사성 동위원소 공급 병목 현상 |
-0.8% | 주로 북미 및 EU, 전 세계적으로 확대 | 단기 (≤ 2년) | |||
| 출처: Mordor Intelligence | ||||||
높은 치료 비용 및 상환 격차
연간 치료 비용은 미화 180,000달러에서 320,000달러에 이르며, 모든 지불자가 새로운 육종 치료제를 비용 효율적이라고 분류하는 것은 아닙니다. 영국의 국립 보건 및 치료 우수성 연구소(NICE)는 2024년에 가치 평가를 이유로 세 건의 신청을 거부했습니다[3]국립 보건 및 치료 우수성 연구소, “기술 평가 결정 2024”, nice.org.uk. 중소득 시장은 여전히 가격에 민감하며, 육종 치료의 78%가 자비로 충당됩니다. 제조업체의 지원이 도움이 되지만, 적격 환자의 23%만이 지원을 받아 가용 수요를 감소시키고 육종 치료제 시장 성장을 억제합니다.
후기 임상 시험을 위한 제한된 환자 풀
희귀암 그룹인 육종은 전체 종양학 임상 시험 참가자의 1% 미만을 모집하여 3상 임상 시험 기간을 최대 2년까지 늘리고 규제 제출을 복잡하게 만듭니다. 적응형 설계 지침은 유연성을 제공하지만, 다국가 실행은 여전히 복잡합니다. 스폰서는 점점 더 등록 데이터와 실제 증거를 데이터 세트에 통합하고 있지만, 관할 구역별 승인 수용도가 달라 승인까지의 시간을 연장하고 육종 치료제 산업의 확장 속도를 제한합니다.
세그먼트 분석
약물 분류별: 면역 요법 급증 속 표적 치료의 지배력
표적 치료는 2025년에 0.74억 달러의 매출을 기록하여 육종 치료제 시장의 46.05%를 차지했습니다. 다중 키나아제 억제제는 광범위한 돌연변이 스펙트럼을 커버하며 여러 하위 유형에서 지속적인 조절을 입증한 후에도 표준으로 남아 있습니다. 세포독성 화학요법은 여전히 소아 골육종에 중요한 역할을 하지만, 정밀 옵션에 대한 선호도가 높아지면서 그 비중은 점차 감소하고 있습니다. 면역 요법은 PD-1/PD-L1 차단제가 적응증 확대를 얻으면서 8.95%의 연평균 성장률(CAGR)로 가장 빠르게 성장하고 있습니다. 면역 요법을 위한 육종 치료제 시장 규모는 2031년까지 0.43억 달러를 넘어설 것으로 예상되며, 진행 중인 3상 방사성 리간드 프로그램은 2027년 이후 새로운 가치를 창출할 수 있습니다.
타제메토스타트와 같은 2세대 표적 치료제는 후성유전학적 동인을 조절하여 해당 계열의 적용 범위를 넓힙니다. 파이프라인 동향에는 종양 관련 항원과 면역 활성제를 결합하는 이중 특이성 항체도 포함되어 있어, 표적 치료와 면역 종양학 양식의 미래 융합을 시사합니다. 경쟁 강도는 중간 수준이며, 선도 기업들은 완전히 새로운 메커니즘보다는 점진적인 적응증 추가를 통해 입지를 방어하고 있습니다. 소규모 바이오텍 신규 진입자들은 대기업이 간과하는 미세 틈새 적응증을 탐색하여 육종 치료제 시장에서 치료 선택의 폭을 넓히고 있습니다.
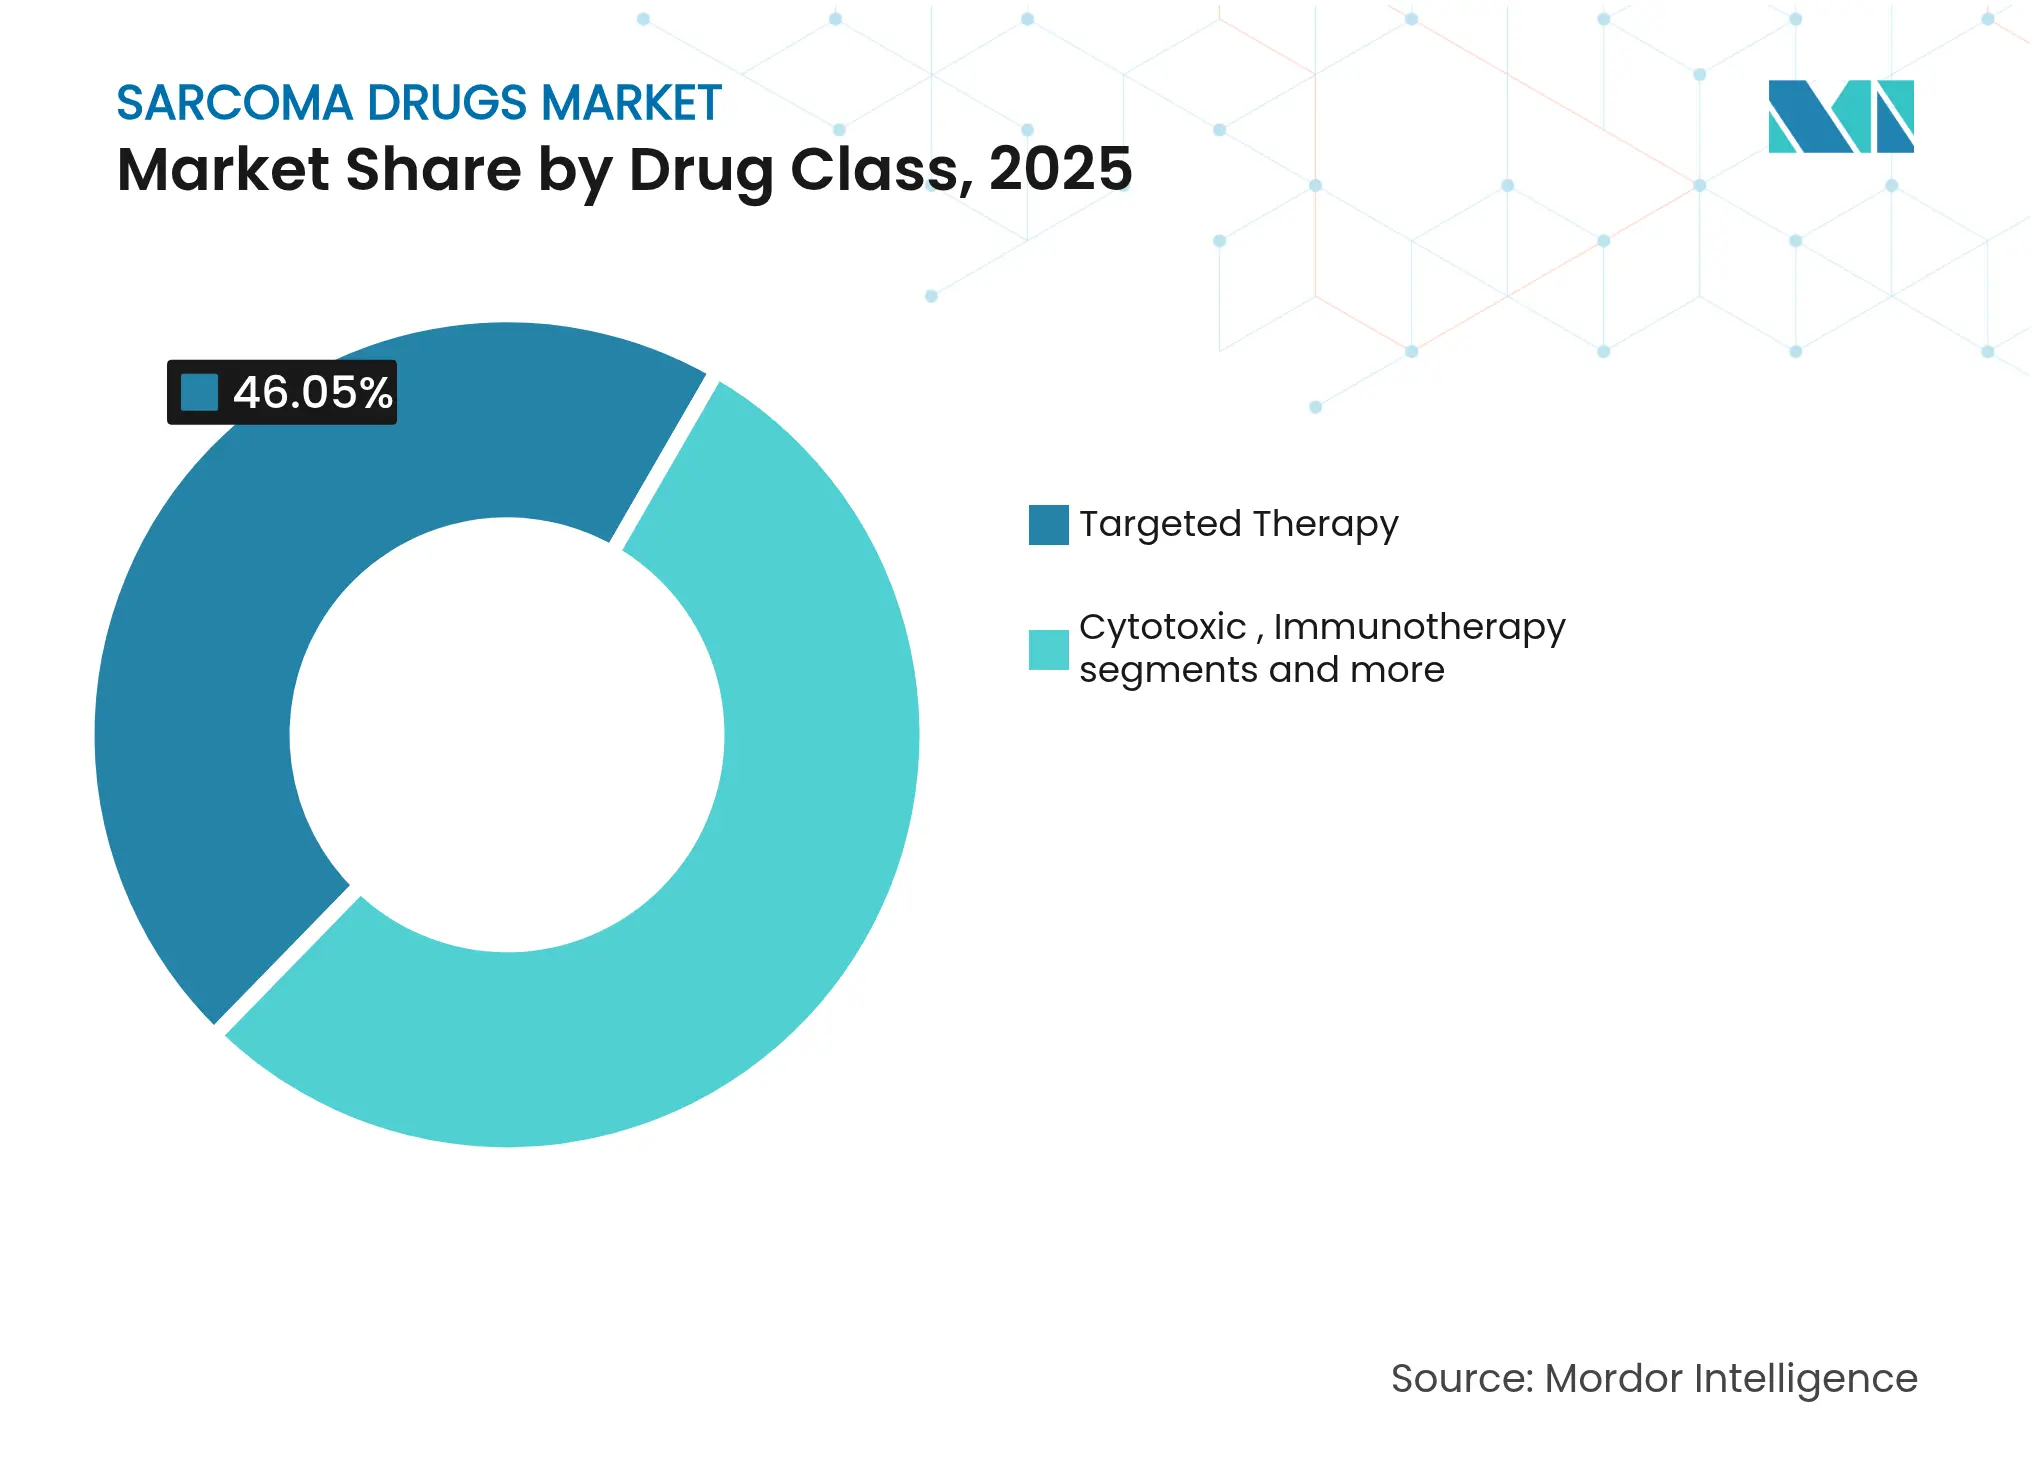
참고: 개별 세그먼트의 점유율은 보고서 구매 시 확인 가능
적응증별: 골육종 모멘텀과 함께하는 연조직 육종 리더십
연조직 육종은 2025년 육종 약물 시장 규모의 50.85%를 차지하며, 높은 발생률과 광범위한 치료 도구를 반영합니다. 다중 키나아제 억제제 및 면역요법 병용으로 객관적 반응률이 증가하여 점진적인 수익을 뒷받침합니다. 골육종은 소아 및 청소년 코호트의 결과를 개선하는 면역요법과 방사성 리간드 개발에 힘입어 9.27%의 가장 빠른 CAGR로 성장합니다. 유잉 육종은 초기 단계 CAR-T 연구에서 추진력을 얻고 있으며, 위장관 기질 종양은 순차적인 KIT 및 PDGFRA 억제제 사용으로 안정화되고 있습니다.
규제 기관은 하위 유형에 맞춘 프로그램을 장려하여 더 작은 중추적 임상 시험과 더 빠른 승인을 가능하게 합니다. 바스켓 임상 시험 프레임워크는 중복을 줄이고 조직학 전반에 걸쳐 바이오마커로 정의된 환자를 통합합니다. 이러한 요인들은 종합적으로 제품 범위를 넓혀 예측 기간 동안 전체 육종 치료제 시장 규모를 증가시킵니다. 그럼에도 불구하고, 초희귀 하위 유형은 협력적인 자금 지원 모델을 요구하거나 상업적 투자 부족의 위험을 안고 있습니다.
치료 라인별: 불응성 혁신과 함께하는 1차 치료의 안정성
2025년 육종 치료제 시장 규모의 61.55%는 표준 독소루비신 기반 화학요법과 새로운 표적 추가 요법에 힘입어 1차 치료 프로토콜이 차지했습니다. 초기 요법에 대한 진행은 증가하는 2차 치료 풀을 생성하며, 바이오마커 계층화가 구제 치료 후보를 식별함에 따라 연평균 9.95%의 성장률로 확장됩니다. 내성 지향 치료법은 무진행 생존 기간을 의미 있게 연장하고 평생 시퀀싱의 선례를 만들어, 불응성 치료를 제약 회사의 지속적인 수익 사다리로 전환시킵니다.
임상 프로그램은 조직학 기반의 평가 지표에서 벗어나 설계 시 분자 실패 패턴을 점점 더 고려합니다. NCI-MATCH 이니셔티브와 같은 실제 데이터 세트는 라벨 확장 신청에 활용되어 개발 주기를 단축합니다. 시퀀싱 알고리즘이 성숙해짐에 따라, 의사들은 후속 치료 선택을 개인화하여 내성 질환을 목표로 하는 신규 약물의 효능과 육종 치료제 시장 점유율을 모두 높일 수 있습니다.
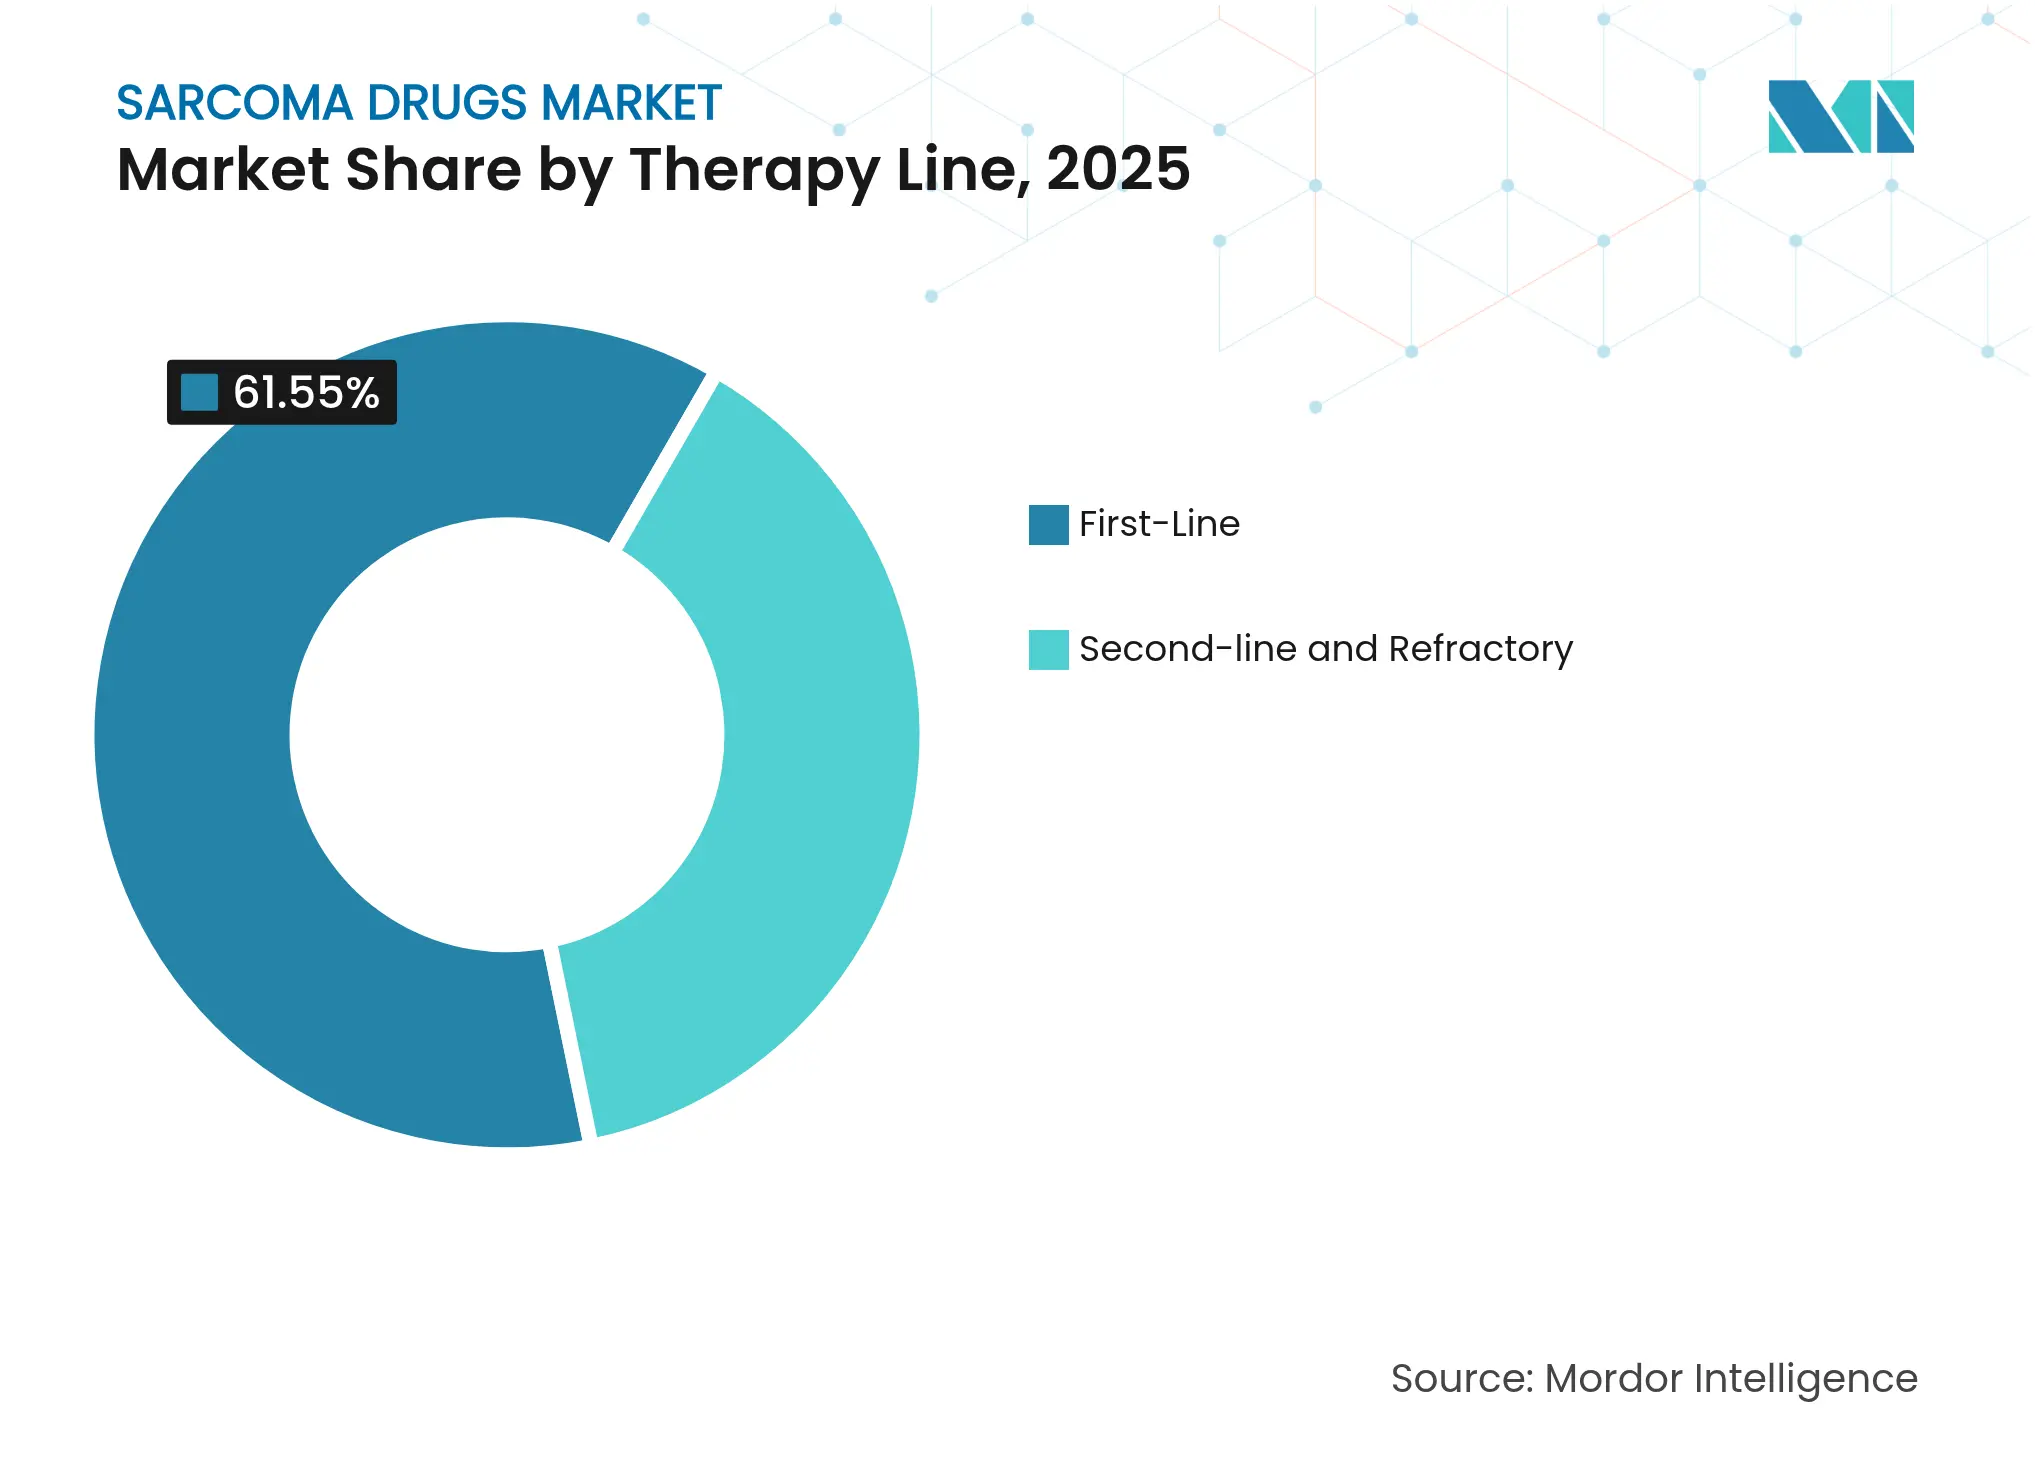
참고: 개별 세그먼트의 세그먼트 점유율은 보고서 구매 시 확인 가능
투여 경로별: 주사제가 시장을 지배하는 가운데, 경구용 제제는 편리성으로 인해 인기를 얻고 있음
단일클론 항체, 방사성 리간드, 세포 치료제에는 주사제 형태가 필수적이며, 2025년 육종 약물 시장 규모의 80.35%를 차지합니다. 그러나 환자 설문조사에서 만성 질환 환경에서 자가 투여에 대한 강한 선호도를 보여주기 때문에 경구용 제품은 연평균 9.54% 성장하고 있습니다. EMA의 생체 동등성 지침은 초기 정맥 주사 분자에 대한 1일 1회 경구 전환을 지원하여 일부 투여 장벽을 제거합니다. 피하 제형은 기술적으로 주사제이지만 외래 환자에게 편리함을 제공하며 투여 경로 간의 엄격한 경계를 허물 수 있습니다.
순응도 데이터에 따르면 환자들은 정맥 주사 전용 요법보다 경구 TKI를 더 오래 복용하여 실제 효과를 강화합니다. 따라서 제약 제형 팀은 분자 특성이 허용하는 한 파이프라인 약물에 대한 경구 R&D를 우선시합니다. 시간이 지남에 따라 더 넓은 경구 투여 가능성은 비용 차이를 줄이고 프리미엄 및 예산 제약 시장 모두에서 채택을 가속화하여 육종 약물 시장에 활력을 불어넣을 수 있습니다.
지역 분석
북미는 FDA 희귀의약품 프레임워크와 지정된 치료법에 대한 거의 보편적인 지불자 보장 덕분에 2025년 매출의 39.85%를 창출했습니다. 현재 미국 육종 환자의 거의 78%가 진단 후 한 달 이내에 유전체 프로파일링을 받아 더 빠른 치료 정렬과 더 높은 약물 활용으로 이어집니다. 캐나다의 공동 구매는 물량을 높게 유지하면서 정가를 완화하여 육종 약물 시장에서 이 지역의 기본 점유율을 강화합니다.
그러나 아시아 태평양 지역은 중국과 인도가 종양학 인프라를 확장하고 승인을 간소화함에 따라 2031년까지 10.35%의 연평균 성장률(CAGR)로 두드러집니다. 중국은 미국 일정과 유사한 병렬 검토 시범 프로그램에 따라 2024년에 5가지 육종 의약품을 승인했습니다. 인도의 전문 암 연구소는 차세대 염기서열 분석 플랫폼을 채택하기 시작하여 정밀 의학 생태계를 강화하고 있습니다. 일본의 사키가케(Sakigake) 경로와 한국의 표적 치료제에 대한 조건부 상환은 이 지역의 모멘텀을 더욱 공고히 합니다.
유럽은 중앙 집중식 EMA 승인을 통해 꾸준한 확장을 유지하고 있지만, 국가 보건 기술 평가는 고가 신규 진입자의 채택을 제한합니다. 독일의 IQWiG와 프랑스의 임시 승인 프로그램은 비용과 접근성의 균형을 맞춥니다. 영국은 희귀암 치료제를 암 약물 기금(Cancer Drugs Fund)으로 유입시켜 2024년 할당액으로 4,700만 파운드의 예산을 책정했습니다. 동유럽 시장은 상환이 지연되지만 다국적 임상 시험에 참여하여 현지 의사들에게 초기 친숙함을 제공하고 이는 나중에 채택을 촉진합니다.
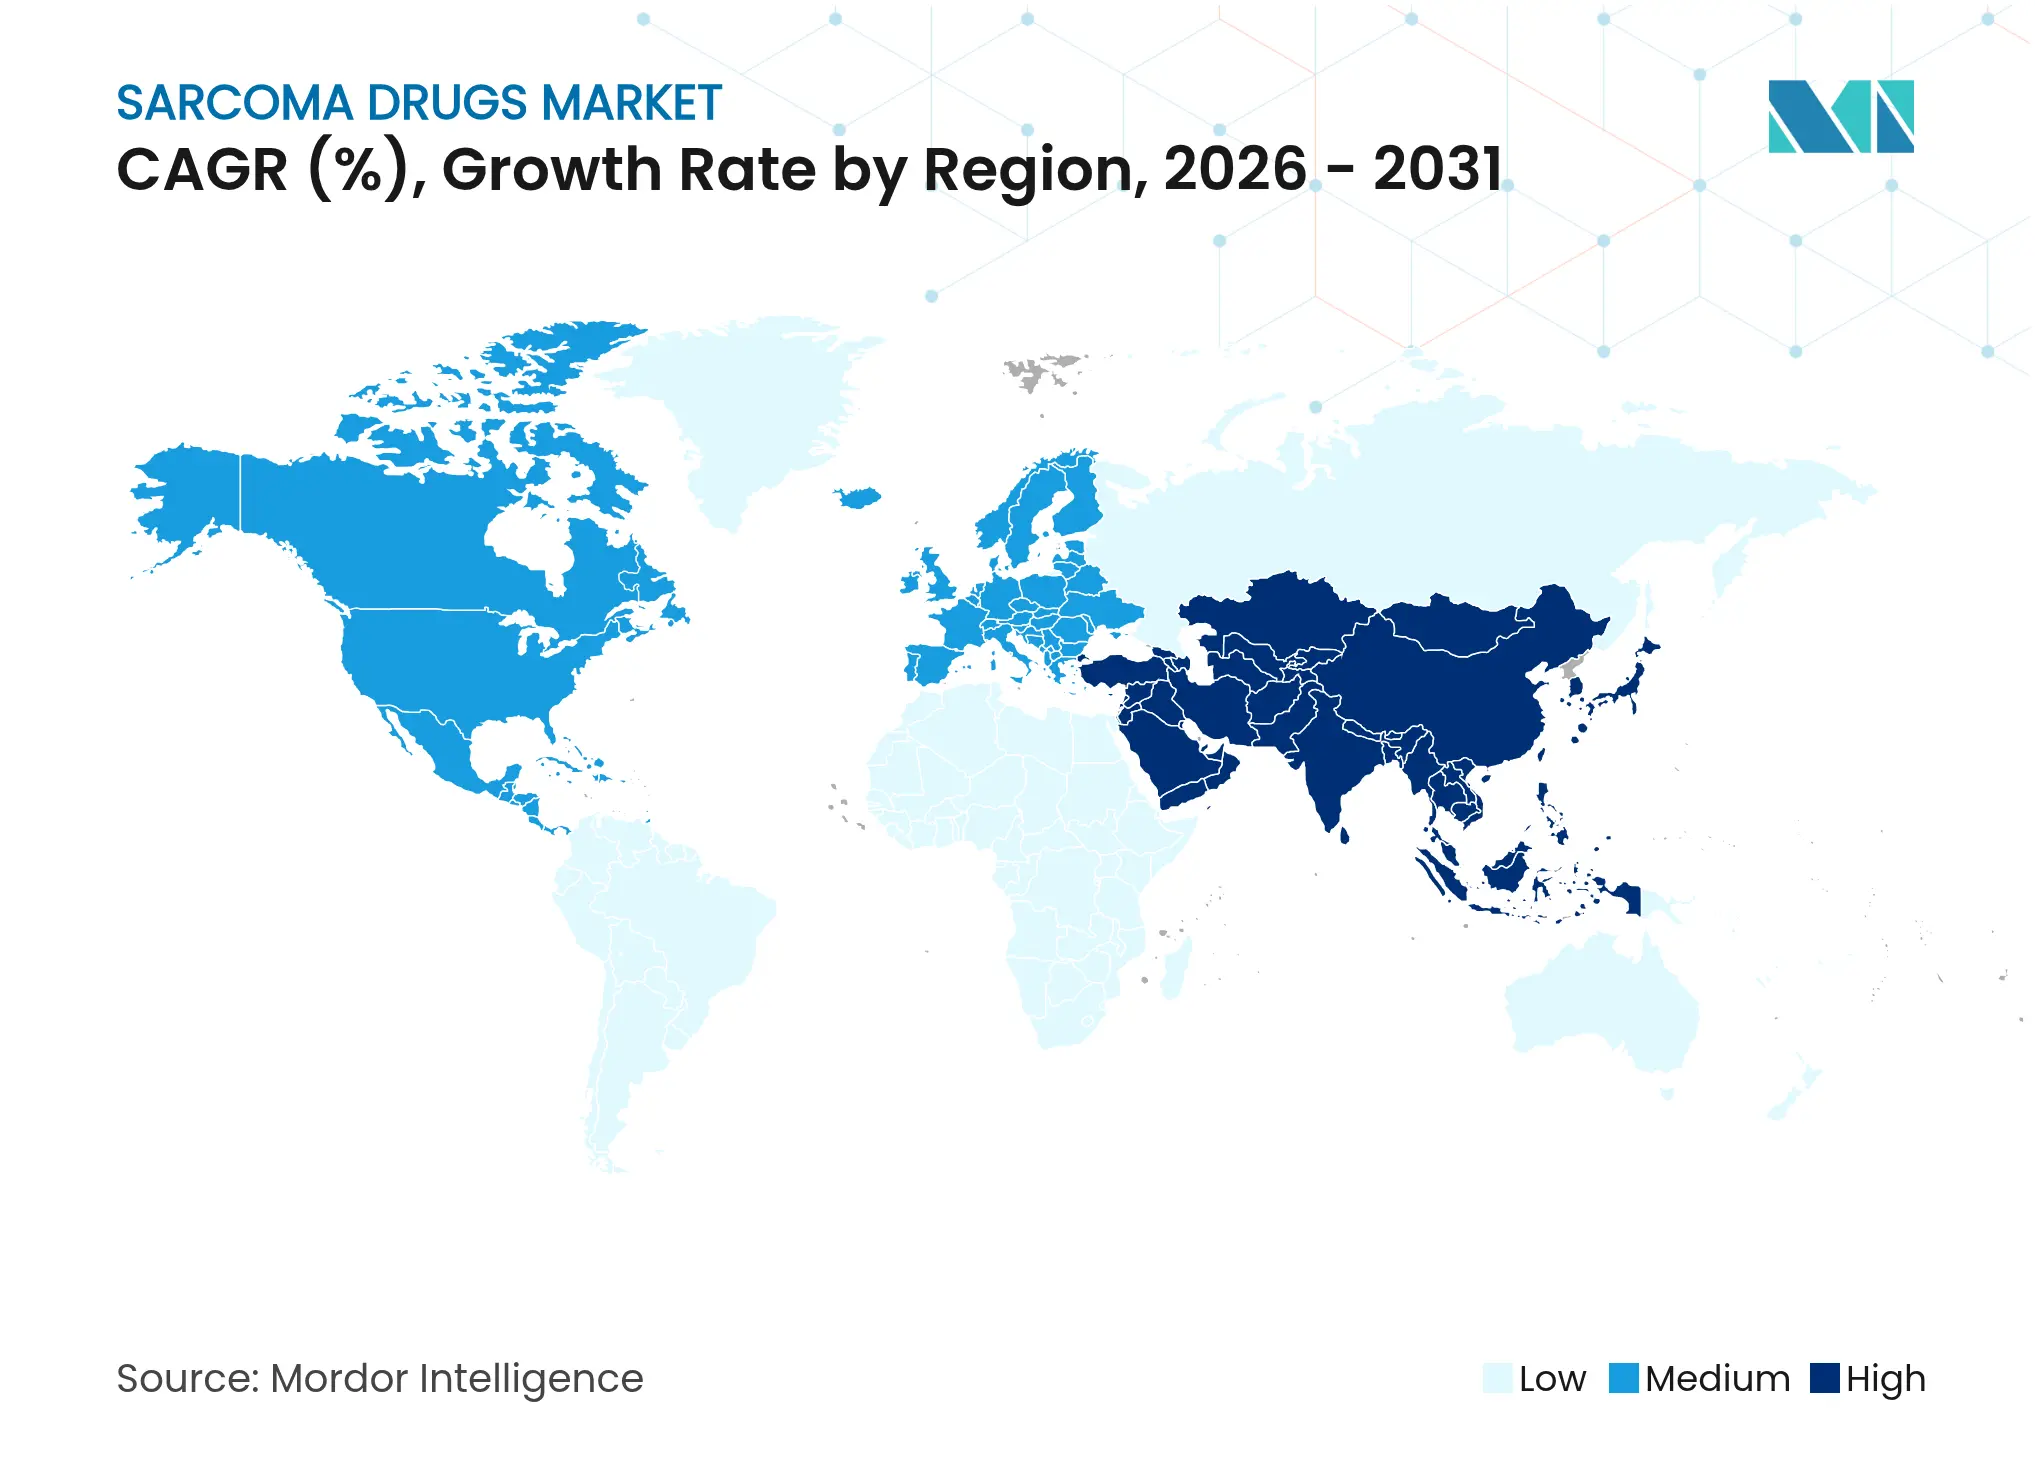

경쟁 환경
시장 집중도
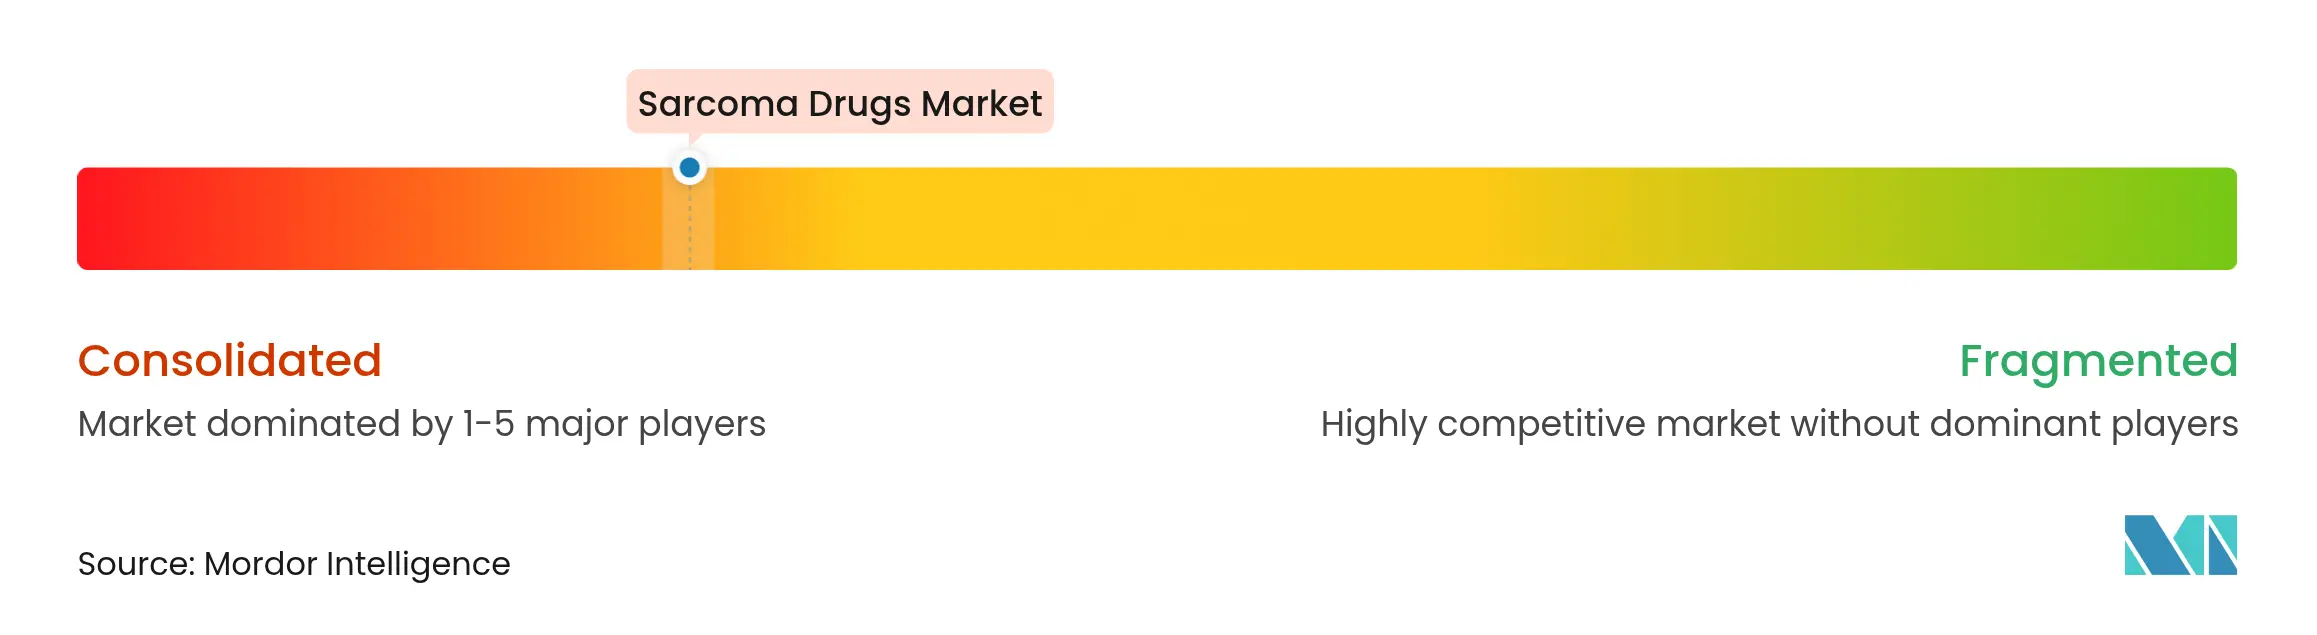
육종 치료제 시장은 아형 다양성으로 인해 단일 약물의 지배를 막아 적당히 분산되어 있습니다. 최고의 다국적 종양학 기업들은 유통에서 규모의 이점을 가지고 있지만, 신흥 바이오텍 기업들은 더 빠른 혁신 주기를 통해 틈새 분자 부문에서 점유율을 확보합니다. 동반 진단 파트너십은 처방자의 충성도를 확보하는 데 도움이 되며, 정밀 표적화는 경쟁 중복을 완화합니다. 특허 출원은 다중 키나아제 및 면역 관문 시너지 효과를 중심으로 집중되어 있지만, 후성유전학 및 방사성 리간드 분야에서는 여전히 자유로운 운영 격차가 나타나 후발 주자들이 참여할 여지를 제공합니다.
FDA 505(b)(2) 경로는 부분적인 데이터 의존성을 가진 후속 브랜드 제품을 가능하게 하지만, 복잡한 제조 과정은 바이오시밀러의 빠른 침투를 저해합니다. 화이자의 시젠 인수로 대표되는 대규모 인수합병은 내부 개발보다는 파이프라인 구매 경향을 강조합니다. 소아용 제형 및 초희귀 질환 치료제는 여전히 부족하며, 미래 지향적인 기업들은 이러한 분야를 개척하기 위해 위험 공유 또는 성과 기반 계약을 모색하여 육종 치료제 산업의 수익 구성을 다각화합니다.
육종 치료제 산업 선두 기업

*면책 조항: 주요 기업은 특정 순서 없이 정렬되었습니다.
최근 산업 동향
- 2025년 5월: 써모솜(Thermosome)은 연조직 육종 후보 물질에 대해 FDA 희귀의약품 지정을 획득했습니다.
- 2025년 1월: FDA는 절제 불가능하거나 전이성 점액성/원형 세포 지방육종에 대한 레테트레스진 자가백혈구(letetresgene autoleucel)에 혁신 치료제 지정을 승인했습니다.
육종 치료제 산업 보고서 목차
1. 서론
- 1.1연구 가정 및 시장 정의
- 1.2연구 범위
2. 연구 방법론
3. 요약 보고서
4. 시장 환경
- 4.1시장 개요
- 4.2시장 동인
- 4.2.1육종 발생률 증가
- 4.2.2신속 승인 및 희귀의약품 인센티브
- 4.2.3정밀 및 면역 종양학 제제 채택
- 4.2.4다중 키나아제 경구 TKI에 대한 지불자의 수용 증가
- 4.2.5미세 전이성 질환을 위한 방사성 리간드 치료법
- 4.2.6주요 경제국의 크라우드펀딩 조기 접근 프로그램
- 4.3시장 제약
- 4.3.1높은 치료 비용 및 상환 격차
- 4.3.2후기 임상 시험을 위한 제한된 환자 풀
- 4.3.3약물 내성 및 TKI 반응의 짧은 지속 기간
- 4.3.4방사성 동위원소 공급 병목 현상
- 4.4가치 / 공급망 분석
- 4.5규제 환경
- 4.6기술 전망
- 4.7포터의 5가지 경쟁 요인
- 4.7.1신규 진입자의 위협
- 4.7.2공급자의 교섭력
- 4.7.3구매자의 교섭력
- 4.7.4대체재의 위협
- 4.7.5경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1약물 분류별
- 5.1.1세포독성 화학요법
- 5.1.2표적 치료
- 5.1.3면역요법 (면역관문, 사이토카인, 세포 기반)
- 5.1.4방사성 리간드 및 기타 신규 제제
- 5.2적응증별
- 5.2.1연조직 육종
- 5.2.2골육종
- 5.2.3유잉 육종
- 5.2.4위장관 기질 종양 (GIST)
- 5.2.5지방육종 및 기타
- 5.3치료 라인별
- 5.3.11차 치료
- 5.3.22차 치료 및 불응성
- 5.4투여 경로별
- 5.4.1주사제
- 5.4.2경구제
- 5.5지역별
- 5.5.1북미
- 5.5.1.1미국
- 5.5.1.2캐나다
- 5.5.1.3멕시코
- 5.5.2유럽
- 5.5.2.1독일
- 5.5.2.2영국
- 5.5.2.3프랑스
- 5.5.2.4이탈리아
- 5.5.2.5스페인
- 5.5.2.6기타 유럽
- 5.5.3아시아-태평양
- 5.5.3.1중국
- 5.5.3.2인도
- 5.5.3.3일본
- 5.5.3.4대한민국
- 5.5.3.5호주
- 5.5.3.6기타 아시아-태평양
- 5.5.4남미
- 5.5.4.1브라질
- 5.5.4.2아르헨티나
- 5.5.4.3기타 남미
- 5.5.5중동 및 아프리카
- 5.5.5.1GCC
- 5.5.5.2남아프리카
- 5.5.5.3기타 중동 및 아프리카
6. 경쟁 환경
- 6.1시장 집중도
- 6.2시장 점유율 분석
- 6.3기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1Novartis AG
- 6.3.2Pfizer Inc.
- 6.3.3F. Hoffmann-La Roche Ltd
- 6.3.4Eli Lilly and Company
- 6.3.5Bayer AG
- 6.3.6Daiichi Sankyo Company Ltd
- 6.3.7Eisai Co. Ltd
- 6.3.8Johnson & Johnson (Janssen)
- 6.3.9Takeda Pharmaceutical Company Ltd
- 6.3.10AbbVie Inc.
- 6.3.11Bristol Myers Squibb Co.
- 6.3.12Amgen Inc.
- 6.3.13Blueprint Medicines Corp.
- 6.3.14Deciphera Pharmaceuticals Inc.
- 6.3.15Ipsen SA
- 6.3.16Karyopharm Therapeutics Inc.
- 6.3.17Adaptimmune Therapeutics plc
- 6.3.18Incyte Corp.
- 6.3.19AstraZeneca plc
- 6.3.20Regeneron Pharmaceuticals Inc.
7. 시장 기회 및 미래 전망
- 7.1화이트스페이스 및 미충족 수요 평가
연구 방법론 프레임워크 및 보고서 범위
시장 정의 및 주요 범위
세분화 개요
- 약물 분류별
- 세포독성 화학요법
- 표적 치료
- 면역요법 (면역관문, 사이토카인, 세포 기반)
- 방사성 리간드 및 기타 신규 제제
- 세포독성 화학요법
- 적응증별
- 연조직 육종
- 골육종
- 유잉 육종
- 위장관 기질 종양 (GIST)
- 지방육종 및 기타
- 연조직 육종
- 치료 라인별
- 1차 치료
- 2차 치료 및 불응성
- 1차 치료
- 투여 경로별
- 주사제
- 경구제
- 주사제
- 지역별
- 북미
- 미국
- 캐나다
- 멕시코
- 미국
- 유럽
- 독일
- 영국
- 프랑스
- 이탈리아
- 스페인
- 기타 유럽
- 독일
- 아시아-태평양
- 중국
- 인도
- 일본
- 대한민국
- 호주
- 기타 아시아-태평양
- 중국
- 남미
- 브라질
- 아르헨티나
- 기타 남미
- 브라질
- 중동 및 아프리카
- GCC
- 남아프리카
- 기타 중동 및 아프리카
- GCC
- 북미
상세 연구 방법론 및 데이터 검증
1차 연구
데스크 연구
시장 규모 측정 및 예측
데이터 유효성 검사 및 업데이트 주기
Mordor의 육종 약물 기준선이 신뢰성을 확보하는 이유
벤치마크 비교
| 시장 규모 | 익명 출처 | 주요 격차 요인 | ||
|---|---|---|---|---|
|
USD 1.61 B (2025)
|
Mordor Intelligence |
익명 출처:Mordor Intelligence
|
주요 격차 요인:
|
|
|
USD 1.48 B (2025)
|
Global Consultancy A | 연조직 육종만 계산하고 제조업체 리베이트 없이 병원 구매 가격을 적용합니다. | ||
|
USD 2.10 B (2025)
|
Research Firm B | 진단 및 보조 치료 수익을 집계하고 정가 성장 가정을 통해 총액을 부풀립니다. | ||
|
USD 1.40 B (2023)
|
Industry Journal C | 더 오래된 기준 연도를 사용하고 가속 승인 중인 면역 요법을 제외합니다. |
보고서에서 답변된 주요 질문
육종 치료제 시장의 현재 전 세계 가치는 얼마입니까?
2031년까지 육종 치료제 시장은 얼마나 빠르게 성장할 것으로 예상됩니까?
오늘날 어떤 약물 종류가 가장 큰 점유율을 차지합니까?
어떤 지역에서 육종 치료법의 가장 빠른 성장을 보입니까?
방사성 리간드 치료법이 미래 시장 확장에 중요한 이유는 무엇입니까?
새로운 육종 치료제에 대한 광범위한 접근을 제한하는 요인은 무엇입니까?


전문가에게 인정받고, 리더에게 신뢰받습니다.
90개국 이상의 글로벌 의사결정권자들에게 신뢰받는 인텔리전스 파트너.


결정이 중요할 때, 업계 리더들은 저희 분석가들에게 의지합니다. 이야기해 봅시다.


©2026. Mordor Intelligence에 모든 권리 보유.