❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
위성 페이로드 시장 규모 및 점유율 분석: 성장 동향 및 2031년 전망
# 1. 시장 개요
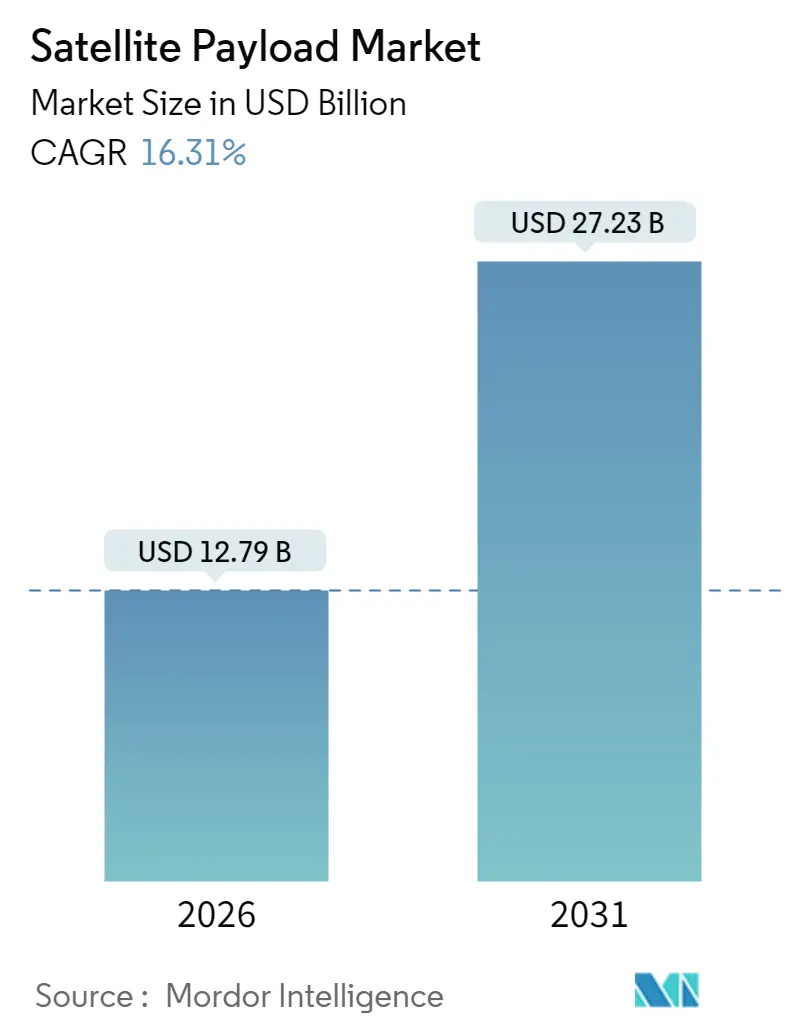
위성 페이로드 시장은 2026년 127억 9천만 달러에서 2031년 272억 3천만 달러 규모로 성장할 것으로 예상되며, 예측 기간(2026-2031년) 동안 연평균 성장률(CAGR) 16.31%를 기록할 전망입니다. 이러한 성장은 국가 우주 프로그램의 급격한 자금 증가, 저궤도(LEO) 위성군의 공격적인 배치, 그리고 소프트웨어 정의 아키텍처로의 전환에 힘입은 바가 큽니다. 현재 운영 중인 페이로드의 3분의 2 이상이 LEO 배치에 해당합니다. 동시에, 고대역폭 광대역 통신, 지구 관측 데이터의 수익화, 그리고 민군 겸용(dual-use) 요구사항이 민간 및 국방 분야 모두에서 수요를 견인하고 있습니다.
기존 제조업체들은 SpaceX의 비용 파괴에 대응하여 SES의 Intelsat 인수, MDA Space의 SatixFy 인수와 같은 수직 통합 움직임을 보이고 있으며, 신생 기업들은 수백 대의 표준화된 위성 계약을 통해 생산 규모를 확장하고 있습니다. 북미 지역이 여전히 주요 수익원 역할을 하고 있지만, 중국과 인도가 발사 횟수를 늘리고 국내 페이로드 플랫폼에 투자하면서 아시아 태평양 지역이 가장 빠른 성장세를 보이고 있습니다.
# 2. 주요 시장 통계
* 연구 기간: 2020년 – 2031년
* 2026년 시장 규모: 127억 9천만 달러
* 2031년 시장 규모: 272억 3천만 달러
* 성장률 (2026년 – 2031년): 16.31% (CAGR)
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
# 3. 주요 보고서 요약
* 페이로드 유형별: 2025년 통신 페이로드가 위성 페이로드 시장 점유율의 49.20%를 차지했으며, 소프트웨어 정의 페이로드는 2031년까지 21.92%의 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다.
* 궤도별: 2025년 저궤도(LEO) 시스템이 위성 페이로드 시장 점유율의 62.10%를 차지했으며, 2031년까지 18.70%의 연평균 성장률로 확장될 것으로 전망됩니다.
* 최종 사용자별: 2025년 상업용 운영자가 수익의 64.10%를 차지했으며, 이중 용도(dual-use) 임무가 21.20%의 연평균 성장률로 가장 빠르게 성장하는 부문입니다.
* 애플리케이션별: 2025년 통신 서비스가 위성 페이로드 시장 규모의 46.90%를 차지했으며, 과학 연구 페이로드는 예측 기간 동안 18.18%의 연평균 성장률로 증가할 것입니다.
* 지역별: 2025년 북미가 42.20%의 점유율을 기록했지만, 아시아 태평양은 2031년까지 19.45%의 연평균 성장률을 보일 것으로 예상됩니다.
# 4. 글로벌 위성 페이로드 시장 동향 및 통찰
4.1. 성장 동력 (Drivers)
* 정부 및 다자간 우주 프로그램 예산 증가: 국방 예산 증가는 정부가 탄력적이고 분산된 아키텍처를 우선시함에 따라 전반적인 위성 페이로드 수요를 증가시키고 있습니다. NASA는 2025 회계연도에 상업용 LEO 개발에 13억 달러를 배정하여 차세대 페이로드 R&D에 직접적인 자본을 투입하고 있습니다. 인도의 2024년 우주 예산은 통신 및 레이더 임무를 위한 자체 페이로드 제조를 추진하고 있습니다. 한편, 미 국방부(DoD)는 Starshield와 같은 상업용 위성 네트워크를 활용하여 군사 연결성을 강화하고 있으며, 이는 이중 용도(dual-use) 채택을 가속화하고 있습니다. 공공 기관들이 여러 궤도에 걸쳐 위험을 분산함에 따라, 신속한 재구성 및 대량 생산이 가능한 공급업체들이 상당한 이점을 얻고 있습니다. 이는 2020년대 중반까지 계약된 페이로드 물량의 지속적인 증가로 이어질 것입니다.
* 고용량 광대역 위성군에 대한 수요 급증: Starlink의 3세대 위성은 위성당 처리량을 초당 약 1테라비트로 끌어올려 이전 모델 대비 용량을 10배 증가시켰습니다. 중국의 GuoWang 프로그램은 연간 300대의 위성을 발사하는 13,000대 위성 로드맵으로 이에 대응하고 있습니다. NanoAvionics와 같은 중견 제조업체들은 수백 대의 플랫폼을 공급하기 위한 억 달러 규모의 계약을 확보하여 고용량, 저단가 모델을 강화하고 있습니다. 광대역 위성군은 적어도 2028년까지 통신 페이로드 조립의 가장 큰 수요 동력으로 남아있을 것입니다.
* 산업 전반의 지구 관측 데이터 수익화: 지구 관측 분석을 통한 경제적 가치는 2023-2030년 동안 3조 8천억 달러를 초과할 것으로 예상되며, 농업, 금융, 기후 복원력 등 다운스트림 부문에서 통찰력을 수익화하고 있습니다. 유럽의 수요만 해도 2032년까지 80억 달러로 거의 두 배 증가할 것이며, 이는 더 정밀한 시간 해상도를 제공하는 초분광 및 합성 개구 레이더(SAR) 페이로드에 의해 뒷받침됩니다. ESA의 Φsat-2와 같은 임무는 클라우드 스크리닝 및 선박 식별을 위한 인공지능을 내장하여, 실행 가능한 픽셀만 다운링크를 통해 전송되도록 보장합니다. 이러한 온보드 처리는 데이터 전송 비용을 절감하여 운영자의 마진을 높입니다. 이미지 분석 기업 간의 통합은 하드웨어 자체보다는 페이로드 중심 서비스에서 지속적인 가치 창출을 시사합니다.
* LEO 위성군 확산으로 인한 단위 경제성 하락: SpaceX는 6,215개의 활성 위성을 운영하며 전체 궤도 자산의 60%를 차지하고 있으며, 이는 규모가 단위 페이로드 비용을 어떻게 압축하는지 보여줍니다. 표준화된 버스와 모듈형 부품은 주기 시간을 몇 달로 단축하며, 소프트웨어 정의 라디오는 무선으로 기능을 교체하여 하드웨어 교체 주기를 줄입니다. Starship과 같은 초대형 발사체는 킬로그램당 비용을 획기적으로 절감하여 실험적이거나 틈새 페이로드 임무에 대한 진입 장벽을 더욱 낮춥니다.
4.2. 제약 요인 (Restraints)
* 주파수 혼잡 및 규제 병목 현상: LEO 및 GEO 운영자들이 전력 플럭스 밀도 제한을 놓고 경쟁하면서, 미국의 라이선스 리드 타임은 현재 9개월로 늘어나 일부 위성군 배치를 지연시키고 있습니다. 국제전기통신연합(ITU)의 주기는 혁신적인 파형을 따라가지 못하여 기존 사업자에게 유리한 비공식적인 조정을 강요합니다. 다가오는 EU 우주법은 비유럽 기업에 추가적인 규제 계층을 부과하여 글로벌 배치를 복잡하게 만드는 병렬 규제 트랙을 생성할 예정입니다. 주파수 수요가 급증함에 따라 페이로드 공급업체는 민첩한 라디오를 설계하고 신청서를 더 일찍 제출해야 하며, 이는 프로그램 위험과 비용을 증가시킵니다.
* 차세대 페이로드 기술 R&D 비용 증가: (원문에서 구체적인 설명은 없으나, 높은 기술 개발 비용이 시장 성장을 제약하는 요인으로 작용함)
* 엄격해지는 우주 잔해 완화 기준: FCC의 5년 내 궤도 이탈 규칙은 이전의 25년 지침을 대체하여, 임무 계획자들이 총 위성 예산의 최대 10%를 소모하는 추진, 자율 항법 또는 드래그 세일 시스템을 추가하도록 강제하고 있습니다. ESA의 Zero Debris 이니셔티브는 2030년까지 규정을 준수하는 플랫폼을 의무화하며, 초기 연구에 따르면 정지궤도 임무 비용의 5-10%가 보호 조치에 할당됩니다. 보험 역량은 여전히 부족하여, 신규 위성의 절반 미만이 완전한 보험에 가입되어 있어 운영자들이 자산 손실 위험에 노출되어 있습니다. 더 높은 기술적 및 재정적 장벽은 신규 진입자의 참여를 늦추고 전반적인 위성 페이로드 시장의 확장 속도를 억제할 수 있습니다.
* 궤도 내 서비스 수익 모델의 불확실성: (원문에서 구체적인 설명은 없으나, 궤도 내 서비스의 수익 모델이 아직 명확하지 않아 시장 성장에 제약이 될 수 있음)
# 5. 세그먼트 분석
5.1. 페이로드 유형별 – 유연성이 결정적인 지표
2025년 통신 하드웨어는 광대역 및 트렁킹 서비스가 운영자 조달을 지배하면서 산업 수익의 49.20%를 창출했습니다. 소프트웨어 정의 페이로드는 아직 작은 비중을 차지하지만, 궤도 내 재구성을 통해 수명 주기 업그레이드 비용을 절감하고 운영자가 트래픽 피크에 맞춰 빔이나 주파수를 변경할 수 있게 해주므로 21.92%의 연평균 성장률로 빠르게 발전하고 있습니다. 이미징 및 레이더 페이로드 또한 보험사, 에너지 기업 및 정부에 변화 감지 데이터를 판매하는 상업용 SAR 위성군에 힘입어 견고한 상승세를 보이고 있습니다. 양자 키 분배 터미널 및 우주 기상 모니터와 같은 틈새 과학 기기들은 고마진 연구 임무를 지원하며 수요를 보완합니다.
적응형 아키텍처에 대한 투자자들의 관심은 2026년에서 2031년 사이에 소프트웨어 정의 플랫폼의 총 위성 페이로드 시장 가치가 세 배로 증가할 수 있음을 의미하며, 이는 더 많은 LEO 및 GEO 프로그램이 아날로그 중계기에서 완전 디지털 프로세서로 전환하기 때문입니다. 소형화된 통신 모듈은 이제 200kg 미만의 버스에 멀티 기가비트 처리량을 담아내어 다중 발사 및 더 빠른 교체 주기를 장려합니다. 부품 공급업체들도 현장 업그레이드를 지원하는 방사선 내성 FPGA 및 칩셋을 출시하며, 이는 유연성이 주요 구매 기준임을 더욱 확고히 하는 추세입니다. 이러한 변화는 재구성 가능한 하드웨어와 안전한 클라우드 기반 임무 계획 소프트웨어를 결합하는 페이로드 공급업체에게 조달 평가의 초점을 맞추고 있습니다.
5.2. 궤도별 – LEO가 제조 대기열을 지배
저궤도(LEO) 플랫폼은 출하량의 62.10%를 차지하며, 스마트폰 및 기업 터미널에 30-70ms의 왕복 링크를 필요로 하는 지연 시간에 민감한 서비스에 힘입어 2031년까지 18.70%의 연평균 성장률로 성장할 것으로 예상됩니다. 위성 페이로드 시장은 표준화된 LEO 버스가 자동차 공장과 유사한 라인 생산 방식을 가능하게 하여 제작 시간과 단위 가격을 크게 단축시키기 때문에 이점을 얻습니다. 중궤도(MEO) 위성군은 항법 네트워크에 필수적입니다. 갈릴레오의 2세대 위성은 완전 디지털 페이로드와 레이저 교차 링크를 전기 추진 버스에 통합하여 전 세계적으로 센티미터 수준의 정확도를 제공합니다.
정지궤도(GEO) 시스템은 비용 압박에 직면해 있지만, 해상, 항공 및 정부 방송 고객을 위한 대체 불가능한 대륙 전체 커버리지를 제공합니다. HummingSat과 같은 새로운 소형 GEO 제품은 운영자가 기존 발사 예산의 일부만으로 2-3kW 페이로드를 배치할 수 있게 하여 GEO의 시장 범위를 넓힙니다. GEO 페이로드의 연간 수익 성장은 3-4%에 불과할 것으로 예상되지만, LEO가 고속 백홀을 처리하고 GEO가 상시 커버리지를 제공하는 하이브리드 네트워크 설계는 수요를 꾸준히 유지할 것입니다. 조달 템플릿은 10년 말까지 다중 궤도 상호 운용성을 기본으로 명시할 가능성이 높으며, 페이로드 설계자들이 교차 네트워크 핸드셰이크 프로토콜과 민첩한 안테나를 우선시하도록 강제할 것입니다.
5.3. 최종 사용자별 – 상업용이 여전히 지배적, 이중 용도 급증
2025년 상업용 운영자는 광대역 위성군과 데이터 분석 플랫폼이 지속적인 벤처 및 사모 펀드 자금을 유치하면서 매출의 64.10%를 차지했습니다. 군대가 용량을 임대하거나 데이터를 직접 구매하는 이중 용도(dual-use) 임무는 국방 기관의 상업 네트워크와 원활하게 통합되는 탄력적인 통신에 대한 필요성에 힘입어 21.20%의 연평균 성장률로 가장 빠르게 확장되고 있습니다. 미 공군의 혼합 위성 통신(blended-satcom) 파일럿 프로그램은 이러한 접근 방식에 대한 공식적인 지지를 보여주며, 민군 혼합 위성군에 유리한 장기적인 예산 조정을 시사합니다.
상업용 이미지 제공업체는 이제 정부의 표적 추적 및 재난 대응을 위한 거의 실시간 SAR 피드를 제공합니다. 이러한 서비스 모델은 공공 및 민간 우주 자산 간의 경계를 더욱 허물고 있습니다. 순수 정부 프로그램은 특히 보안 링크, 기상학 및 신호 정보 분야에서 계속 진행되고 있지만, 예산 증가는 더 빠른 상업 주기보다 뒤처지고 있습니다. 종합적으로 볼 때, 조달 팀은 민간 및 국방 표준에 따라 하드웨어를 인증하고, 보안 제조 라인을 제공하며, 최종 사용자의 의사 결정 주기를 단축하기 위해 분석을 묶을 수 있는 페이로드 공급업체를 점점 더 선호하고 있습니다.
5.4. 애플리케이션별 – 과학이 틈새 시장에서 성장 동력으로
통신은 46.90%의 점유율로 여전히 주요 동력입니다. 그러나 양자 암호화 시연, 기후 임무 및 달 인프라 프로젝트가 제안 단계를 넘어 자금을 확보하면서 과학 연구 페이로드는 18.18%의 가장 가파른 연평균 성장률을 기록하고 있습니다. 지구 관측 및 기상 위성은 이제 궤도에서 구름으로 덮인 이미지를 필터링하는 AI 칩을 탑재하여 다운링크 대역폭을 절감하고 농업, 보험 및 탄소 추적 고객을 위해 시간당 재방문을 가능하게 합니다.
매핑 및 항법 페이로드는 운영자들이 자율 주행 차량을 위한 인증된 신호 및 지역 증강 서비스를 도입하면서 GNSS 현대화의 혜택을 받고 있습니다. 정보, 감시 및 정찰(ISR) 위성군은 서브미터 해상도를 제공하는 저비용 광학 위성군을 통해 성장하며, 해상 영역 인식 및 국경 보안을 강화합니다. 과학 임무는 우주 기상 모니터 및 입자 물리학 기기가 라이드셰어 캠페인에 편승하면서 또 다른 성장 동력을 추가하여 2031년까지 연구 관련 위성 페이로드 시장 가치를 두 배로 늘릴 것입니다. Direct-to-device 프로젝트는 단일 모뎀에 셀룰러 및 위성 파형을 결합하여 견고한 휴대폰, 웨어러블 및 IoT 추적기를 위한 새로운 소비자 시장을 개척함으로써 수요를 완성합니다.
# 6. 지역 분석
* 북미: 북미 운영자들은 2024년과 2025년 동안 확산된 LEO 아키텍처에 막대한 투자를 했으며, 기록적인 국방 예산을 통신, ISR 및 조기 경보 임무에 투입했습니다. 강력한 민간 자본이 공공 지출을 보완하여 신속한 위성군 교체 주기를 가능하게 하고 고급 디지털 프로세서를 갖춘 소프트웨어 정의 페이로드에 대한 지역 수요를 자극하고 있습니다. 북미 지역의 위성 페이로드 시장 규모는 2031년까지 112억 4천만 달러에 달할 것으로 예상되며, 지속적인 기술 삽입과 강력한 공급망 깊이를 통해 선두를 유지할 것입니다.
* 아시아 태평양: 아시아 태평양의 가속화는 광대역, 이미징 및 달 탐사 프로젝트에 자금을 지원하려는 국가 챔피언과 성장하는 벤처 생태계에서 비롯됩니다. 중국의 GuoWang 및 GalaxySpace 프로그램은 Direct-to-device 서비스를 목표로 하고 있으며, 인도의 상업 친화적인 개혁은 민간 기업에 발사대 및 클린룸 역량을 개방하고 있습니다. 정부 지원 보험 풀은 잔해 관련 위험을 부분적으로 상쇄하여 신규 진입자의 참여를 가속화하고 있습니다. 발사 속도가 유지된다면 이 지역의 위성 페이로드 시장 점유율은 2025년 21.18%에서 2031년까지 거의 27.34%로 증가할 수 있습니다.
* 유럽: 유럽은 소형 GEO 이니셔티브 및 완전 디지털 페이로드 체인을 통합한 차세대 갈릴레오 위성과 같은 ESA 자금 지원 프로그램의 혜택을 받고 있습니다. 지속 가능성 및 궤도 잔해 완화에 대한 규제 리더십은 운영자의 행동을 형성하여 자율 충돌 회피 및 신속한 궤도 이탈 장치를 갖춘 설계를 장려합니다. 제조 비용은 구조적으로 더 높지만, 유럽 대륙은 국방부가 요구하는 기술적 정교함과 주권 보안 솔루션 측면에서 차별화됩니다.
# 7. 경쟁 환경
위성 페이로드 시장은 중간 정도의 집중도를 보입니다. 기존 주요 계약업체들은 여전히 심우주 및 고출력 정지궤도 임무를 지배하고 있지만, 신규 진입업체들은 대량 생산되는 LEO 위성군에서 점유율을 확보하고 있습니다. SES의 Intelsat 31억 달러 인수는 고정 위성 서비스 용량 할당에서 규모의 효율성을 창출합니다. 동시에 MDA Space의 SatixFy 1억 9,300만 달러 인수는 자체 칩셋 및 디지털 빔 형성 IP를 확보합니다. Lockheed Martin의 Terran Orbital 인수는 소형 위성 버스 제조를 보완하며, 기존 GEO 포트폴리오와 대량 LEO 생산의 균형을 맞추려는 전략적 움직임을 반영합니다.
기술 경쟁은 펌웨어만으로 궤도 내 업그레이드를 가능하게 하는 소프트웨어 정의 페이로드에 집중되어 있습니다. Airbus, Thales, OHB는 각각 실시간 빔 형성 및 주파수 재조정이 가능한 디지털 페이로드 제품 라인을 보유하고 있습니다. Beyond Gravity와 Stream Analyze의 협력과 같은 Edge-AI 파트너십은 위성 내부에서 자율적인 이상 감지 및 데이터 분류를 약속합니다. 한편, Astroscale은 2030년까지 4억 5천만 달러의 잔해 제거 및 수명 연장 서비스 수익을 목표로 하며, 순수 하드웨어 마진에서 벗어나 다각화된 애프터마켓 서비스 계층을 추가하고 있습니다.
확장 가능한 LEO 제조업체들이 자동화된 생산 라인을 개선하여 리드 타임을 단축하고 중견 공급업체를 압박함에 따라 경쟁 강도는 더욱 심화될 것입니다. 수직 통합, 재구성 가능한 페이로드 노하우, 그리고 주권 보안 승인을 결합한 기업들은 상업 운영자 및 국방 기관과 장기적인 기본 계약을 확보할 준비가 되어 있습니다.
주요 기업:
* Airbus SE
* Lockheed Martin Corporation
* Thales Group
* Northrop Grumman Corporation
* The Boeing Company
# 8. 최근 산업 동향
* 2025년 5월: 미 우주군은 Space Test Experiments Platform 2.0 이니셔티브에 따라 12개 회사에 10년 동안 2억 3,200만 달러 규모의 계약을 체결하여 위성 및 우주선을 개발하도록 했습니다. 이 회사들은 플랫폼 구축및 우주 환경에서의 실험과 테스트를 위한 시스템 개발을 담당하게 됩니다.
이 보고서는 글로벌 위성 페이로드 시장에 대한 포괄적인 분석을 제공합니다. 위성 페이로드는 위성에 탑재되어 이미징, 통신, 항법 등 특정 기능을 수행하는 과학 또는 기술 장비를 의미하며, 중계기, 트랜스폰더, 안테나, 카메라, 분광계 등 다양한 장비를 포함합니다.
시장 규모는 2026년 127.9억 달러에서 2031년 272.3억 달러로 성장할 것으로 예측되며, 연평균 성장률(CAGR)은 16.31%에 달할 전망입니다.
시장은 페이로드 유형(통신, 항법, 이미징, 과학 및 연구, 소프트웨어 정의 페이로드, 레이더), 궤도(저궤도(LEO), 중궤도(MEO), 정지궤도(GEO)), 최종 사용자(상업, 정부 및 국방, 이중 용도), 애플리케이션(통신, 지구 관측/기상 모니터링, 매핑 및 항법, 정보, 감시 및 정찰(ISR), 과학 연구 및 탐사 등), 그리고 지역별로 세분화되어 분석됩니다.
주요 시장 성장 동력으로는 ▲정부 및 다자간 우주 프로그램 예산 증가(특히 국방 부문) ▲고처리량 광대역 위성군에 대한 수요 급증 ▲산업 전반에 걸친 지구 관측 데이터 수익화 ▲LEO 위성군 확산으로 인한 단위 경제성 개선 ▲소프트웨어 정의 재구성 가능 페이로드 채택 ▲저비용 라이드셰어 및 마이크로 발사체를 통한 접근성 확대 등이 있습니다.
반면, 시장 성장을 저해하는 요인으로는 ▲스펙트럼 혼잡 및 규제 병목 현상(엄격한 5년 이내 궤도 이탈 의무화 포함) ▲차세대 페이로드 기술(고급 디지털 프로세서)의 R&D 비용 증가 ▲더욱 엄격해지는 우주 잔해 완화 기준 ▲궤도상 서비스 수익 모델의 불확실성 등이 지적됩니다.
특히, 소프트웨어 정의 페이로드는 궤도상 재구성 가능성, 수명 주기 업그레이드 비용 절감, 동적 빔포밍 지원 등의 이점으로 21.92%의 가장 높은 CAGR을 기록하며 빠르게 성장하고 있습니다. 궤도별로는 LEO 시스템이 30-70ms의 낮은 지연 시간, 대량 생산 경제성, 직접 장치 연결성 덕분에 이미 전체 페이로드의 62.10%를 차지하며 18.70%의 CAGR로 시장을 주도하고 있습니다. 국방 예산 증가는 이중 용도 조달을 촉진하고, 더욱 탄력적이고 분산된 아키텍처 구축을 위한 페이로드 수요를 견인하고 있습니다.
지역별로는 아시아 태평양 지역이 중국과 인도의 발사 활동에 힘입어 19.45%의 가장 빠른 CAGR을 보이며 가장 많은 증분 수익을 창출할 것으로 예상됩니다. 북미 지역은 지속적인 국방비 지출로 인해 가장 큰 시장 점유율을 유지할 것입니다.
보고서는 또한 시장 집중도, 주요 기업의 전략적 움직임, 시장 점유율 분석을 포함한 경쟁 환경을 상세히 다루며, Airbus SE, Lockheed Martin Corporation, Thales Group, SpaceX 등 주요 20개 기업의 프로필을 제공합니다.
이 보고서는 위성 페이로드 시장의 현재와 미래를 조망하며, 주요 성장 동력과 제약 요인, 기술적 전망, 그리고 경쟁 구도를 심층적으로 분석하여 시장 참여자들에게 중요한 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 정부 및 다자간 우주 프로그램 예산 증가
- 4.2.2 고처리량 광대역 위성군에 대한 수요 급증
- 4.2.3 산업 전반에 걸친 지구 관측 데이터 수익화
- 4.2.4 LEO 위성군 확산으로 인한 단위 경제성 하락
- 4.2.5 소프트웨어 정의 재구성 가능 페이로드 채택
- 4.2.6 저비용 라이드셰어 및 마이크로 발사체로 접근성 확대
- 4.3 시장 제약
- 4.3.1 스펙트럼 혼잡 및 규제 병목 현상
- 4.3.2 차세대 페이로드 기술의 R&D 비용 증가
- 4.3.3 더욱 엄격해진 우주 잔해 완화 기준
- 4.3.4 궤도상 서비스 수익 모델의 불확실성
- 4.4 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급자의 교섭력
- 4.7.4 대체 제품의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 페이로드 유형별
- 5.1.1 통신
- 5.1.2 항법
- 5.1.3 이미징
- 5.1.4 과학 및 연구
- 5.1.5 소프트웨어 정의 페이로드
- 5.1.6 레이더
- 5.2 궤도별
- 5.2.1 저궤도 (LEO)
- 5.2.2 중궤도 (MEO)
- 5.2.3 정지궤도 (GEO)
- 5.3 최종 용도별
- 5.3.1 상업용
- 5.3.2 정부 및 국방
- 5.3.3 이중 용도
- 5.4 애플리케이션별
- 5.4.1 통신
- 5.4.2 지구 관측/기상 모니터링
- 5.4.3 매핑 및 항법
- 5.4.4 정보, 감시 및 정찰 (ISR)
- 5.4.5 과학 연구 및 탐사
- 5.4.6 기타 (IoT, 자산 추적 등)
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 러시아
- 5.5.2.5 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 호주
- 5.5.3.5 기타 아시아 태평양
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 아랍에미리트
- 5.5.5.1.2 사우디아라비아
- 5.5.5.1.3 기타 중동
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카
- 5.5.5.2.2 기타 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 회사 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Airbus SE
- 6.4.2 Lockheed Martin Corporation
- 6.4.3 Thales Group
- 6.4.4 RTX Corporation
- 6.4.5 Northrop Grumman Corporation
- 6.4.6 The Boeing Company
- 6.4.7 L3Harris Technologies, Inc.
- 6.4.8 Honeywell International Inc.
- 6.4.9 Sierra Nevada Company, LLC
- 6.4.10 Space Exploration Technologies Corp.
- 6.4.11 Maxar Technologies Holdings Inc.
- 6.4.12 OHB SE
- 6.4.13 Surrey Satellite Technology Limited
- 6.4.14 Capella Space Corp.
- 6.4.15 MDA Ltd.
- 6.4.16 Satixfy UK Limited
- 6.4.17 BAE Systems plc
- 6.4.18 Rocket Lab USA, Inc.
- 6.4.19 Blue Canyon Technologies LLC
- 6.4.20 Israel Aerospace Industries Ltd.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
위성 페이로드는 위성이 우주에서 특정 임무를 수행하기 위해 탑재하는 핵심 장비 및 시스템을 총칭합니다. 이는 위성 본체(버스)로부터 전력, 통신, 자세 제어 등의 지원을 받으며, 위성의 궁극적인 목적을 달성하는 데 필수적인 역할을 합니다. 페이로드의 성능과 기능은 위성 임무 성공의 가장 중요한 요소입니다.
위성 페이로드는 임무에 따라 다양하게 분류됩니다. 통신 페이로드는 지상국 간 데이터, 음성, 영상 통신을 중계하며, 방송, 인터넷, 이동통신 서비스에 활용됩니다. 지구 관측 페이로드는 지구 표면 및 대기를 관측하는 광학 카메라, 합성개구레이더(SAR), 적외선, 초분광 센서 등을 포함하며, 기상 예보, 환경 모니터링, 자원 탐사, 재난 감시 등에 사용됩니다. 과학 실험 페이로드는 우주 환경 측정 장비, 천문 관측 망원경 등으로 우주 물리학, 천문학 연구에 기여합니다. 항법 페이로드는 정확한 시간 및 위치 정보를 제공하여 GPS 같은 위성 항법 시스템의 핵심 기능을 수행합니다. 마지막으로, 기술 검증 페이로드는 새로운 우주 기술이나 부품의 성능을 우주 환경에서 시험하고 검증하는 데 사용됩니다.
위성 페이로드는 국방 및 안보,경제 발전, 사회 인프라 구축, 과학 연구, 재난 대응 등 국가 및 인류 사회의 다양한 분야에서 필수적인 역할을 수행합니다.
페이로드의 개발 및 운용은 고도의 기술력과 막대한 비용을 요구합니다. 따라서 각국은 페이로드 기술 개발에 막대한 투자를 하고 있으며, 이는 우주 기술 경쟁의 핵심 분야 중 하나입니다. 특히, 고해상도 영상 센서, 고속 대용량 통신 장비, 정밀 항법 장치 등 첨단 페이로드 기술은 국가 안보와 경제적 이익에 직결되는 중요한 자산으로 인식됩니다.
미래 위성 페이로드는 인공지능(AI), 빅데이터, 사물 인터넷(IoT) 등 4차 산업혁명 기술과의 융합을 통해 더욱 지능화되고 고도화될 것으로 예상됩니다. 예를 들어, AI 기반의 지구 관측 페이로드는 실시간으로 방대한 데이터를 분석하여 이상 징후를 감지하고 예측하는 능력을 갖추게 될 것입니다. 또한, 초소형화, 경량화, 저전력화 기술의 발전은 더 많은 페이로드를 하나의 위성에 탑재하거나, 저비용으로 다수의 위성을 운용하는 것을 가능하게 하여 우주 활용의 효율성을 극대화할 것입니다. 이러한 기술 발전은 우주 탐사, 지구 관측, 통신 서비스 등 다양한 분야에서 혁신적인 변화를 가져올 것으로 기대됩니다.