❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
2세대 바이오연료 시장 개요 (2025-2030)
본 보고서는 2세대 바이오연료 시장의 규모, 점유율, 성장 동향 및 예측(2025-2030)에 대한 상세한 분석을 제공합니다. 2세대 바이오연료 시장은 원료(리그노셀룰로오스 바이오매스, 농업 잔여물, 임업 잔여물 등), 연료 유형(셀룰로오스 에탄올, 바이오디젤, 재생 디젤, 바이오 부탄올, 지속 가능한 항공 연료 등), 최종 용도(도로 운송, 항공, 해양, 산업 및 전력), 그리고 지역(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카)별로 세분화되어 있습니다.
# 시장 규모 및 성장 전망
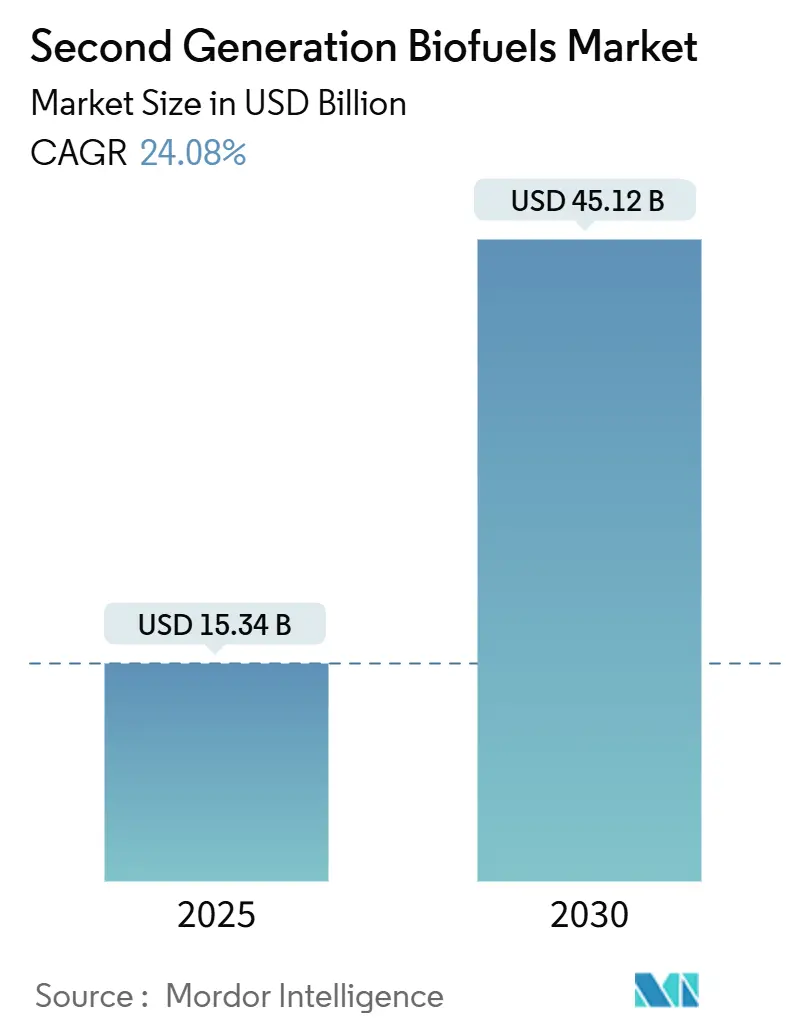
2세대 바이오연료 시장 규모는 2025년 153.4억 달러로 추정되며, 2030년에는 451.2억 달러에 달할 것으로 예상됩니다. 예측 기간(2025-2030) 동안 연평균 성장률(CAGR)은 24.08%를 기록할 것으로 전망됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 북미는 가장 큰 시장 점유율을 차지하고 있습니다. 시장 집중도는 중간 수준입니다.
# 시장 성장 동인
2세대 바이오연료 시장의 성장은 여러 핵심 요인에 의해 주도되고 있습니다.
* 정책 통합 및 의무 목표: EU RED III의 선진 바이오연료 5.5% 의무, 일본의 10% SAF(지속 가능한 항공 연료) 목표와 같은 구속력 있는 정부 의무는 최소 수요를 보장하여 투자자들에게 전례 없는 예측 가능성을 제공합니다. 이러한 규제는 높은 ILUC(간접 토지 이용 변화) 원료를 제외하고, 선진 바이오연료에 대한 이중 계산을 허용하여 가격 실현을 높이고 자본 투입을 장려합니다. 연간 1,500만 톤을 초과하는 의무량은 2024년 전 세계 생산량의 거의 절반에 해당하며, 탄소 시장과의 크레딧 중첩 가능성은 프로젝트의 내부 수익률(IRR)을 확대합니다. 아시아와 서구 정책의 조화는 2세대 바이오연료 시장에 최초로 글로벌 통일된 기준을 제공하고 있습니다.
* 항공 부문의 탈탄소화 추진 (SAF 수요): 항공사들은 2030년까지 600억 갤런을 초과하는 구속력 있는 SAF 구매 계약을 체결했습니다. SAF는 현재 화석 제트 연료보다 2~4배 비싸지만, 항공사들은 친환경 연료 할당량을 부과하는 공항의 슬롯 접근을 확보하기 위해 프리미엄을 수용하고 있습니다. ReFuelEU는 2050년까지 요구 사항을 63%로 상향 조정하여 장기적인 가시성을 제공하며, 유나이티드 항공과 같은 주요 항공사들의 대규모 계약은 프로젝트 파이프라인을 활성화하고 있습니다. 이러한 약속은 SAF를 ESG 제스처에서 규제 준수 의무로 재정의하며, 2세대 바이오연료 시장으로의 자본 흐름을 근본적으로 변화시키고 있습니다.
* 효소 및 전처리 기술 발전으로 인한 비용 절감: CelOCE 프로그램의 새로운 셀룰라아제는 효소 사용량을 30% 절감하고, CELF(Co-solvent Enhanced Lignocellulosic Fractionation) 전처리는 당 수율을 90%까지 높이며 에너지 수요를 25% 절감합니다. 이러한 기술 발전은 화석 디젤과의 비용 격차를 리터당 10센트 이내로 좁히고 있습니다. 낮은 에너지 집약도는 더 작은 반응기를 가능하게 하여 연간 50-100킬로톤 규모의 모듈형 공장 건설을 촉진하며, 개발자들이 농업 클러스터와 시설을 공동 배치하여 원료 운송 거리와 물류 비용을 줄일 수 있게 합니다.
* 풍부한 리그노셀룰로오스 잔여물 가용성: 2023년 DOE Billion-Ton 보고서는 미국에서 5억 6,400만 톤의 접근 가능한 잔여물이 SAF 600억~850억 갤런에 충분하다고 확인했습니다. 브라질과 콜롬비아는 사탕수수 찌꺼기와 팜 폐기물에서 1억 톤 이상을 추가로 공급합니다. 분산형 전처리 허브는 운송 비용을 40% 절감하고 월별 공급을 균등화하여 대규모 시설에서도 높은 공장 가동률을 가능하게 합니다.
* BECCS(바이오에너지 탄소 포집 및 저장) 크레딧 수익화 및 탄소 가격 상승: BECCS 크레딧 수익화와 탄소 가격 상승은 수익 흐름을 증가시켜 원료 물류 위험을 상쇄하는 데 기여합니다.
* 주류 에너지 기업의 참여: 석유 메이저 기업들의 다국적 정유 공장 전환과 같은 통합 움직임은 2세대 바이오연료가 핵심 탈탄소화 자산으로 인식되고 있음을 시사합니다.
# 시장 성장 저해 요인
* 높은 CAPEX 및 스케일업 위험: 그린필드 바이오정유 공장은 2억~3억 달러의 비용이 들며, USA BioEnergy의 28억 달러 규모 텍사스 단지와 같은 대규모 프로젝트는 자금 조달 장벽을 높입니다. 대출 기관은 효소 가변성 및 원료 이질성을 커버하기 위해 20-30%의 비상 완충액을 요구하여, 자본 투입이 주로 석유 메이저 기업으로 제한되어 경쟁 다양성을 감소시킵니다.
* 파편화된 원료 공급 물류: 잔여물 수집은 75마일 반경 내 수천 명의 농부와 관련되어 조정 비용을 증가시킵니다. 낮은 부피 밀도는 더 많은 트럭을 필요로 하여 운송 비용을 15-20% 증가시킵니다. 표준화된 베일 사양 및 전처리 저장소는 문제를 완화하고 있지만, 특히 농촌 도로가 제한적인 신흥 시장에서는 완전히 해결하지 못하고 있습니다.
* 느린 상업화 실적: 2세대 바이오연료 기술의 상업화가 예상보다 느리게 진행되는 경향이 있습니다.
* EU의 아시아 HVO 수입 조사: EU의 아시아 HVO(수소화 식물성 오일) 수입에 대한 조사는 가격 신호를 왜곡하고 시장 불확실성을 야기할 수 있습니다.
# 세그먼트 분석
* 원료별:
* 리그노셀룰로오스 바이오매스: 2024년 전체 매출의 39.4%인 60.4억 달러를 차지하며 시장을 선도하고 있습니다. 잔여물 접근성, 성숙한 전처리 기술, 곡물 지대와의 공동 배치가 이 부문의 견고함을 유지하는 요인입니다.
* 조류(Algae): 33.4%의 가장 높은 CAGR을 기록하며 2025년 이후 모든 잔여물 유형을 능가할 것으로 예상됩니다. 합성 생물학 개선으로 지질 생산성이 3배 증가하고, 폐쇄형 광생물 반응기는 개방형 연못에 비해 토지 수요를 10분의 1로 줄입니다. 싱가포르 및 UAE의 인센티브는 해수 기반 조류 농장의 CAPEX를 최대 30%까지 보조하여 잔여물 경로와의 비용 격차를 좁히고 있습니다.
* 연료 유형별:
* 바이오디젤: 2024년 59.1%의 매출 점유율로 선두를 유지했으나, 많은 국가가 B20-B30 상한선에 도달하면서 성장이 둔화되고 있습니다.
* 지속 가능한 항공 연료 (SAF): 32.2%의 CAGR로 급성장하여 2030년까지 2세대 바이오연료 시장에서 가장 큰 부피 증가를 기록할 것으로 예상됩니다. 항공사들은 10년 장기 구매 계약을 체결하여 개발자들이 낮은 스프레드로 프로젝트 자금을 확보할 수 있게 합니다.
* 재생 디젤 (HVO): 엔진 개조 없이 드롭인 호환성을 제공하는 정유 공장 개조를 활용하며, 2026년까지 전 세계 생산 능력이 두 배로 증가할 계획입니다.
* 최종 용도별:
* 도로 운송: 의무적인 디젤 대체로 67.9%의 매출을 기여했으나, 전기차 채택 지역에서는 확장이 둔화되고 있습니다.
* 항공: 30.5%의 CAGR로 다른 부문을 능가하며, 2050년까지 할당량을 63%로 늘리는 ReFuelEU 정책에 의해 지원됩니다.
* 해양 연료: IMO 황 함량 제한 이후 관심이 증가하여 파나마 및 수에즈 경로를 따라 재생 메탄올 벙커링에 대한 투자를 촉진하고 있습니다.
# 지역 분석
* 북미: 40.2%의 점유율로 시장을 선도하고 있습니다. 미국 재생 연료 표준(RFS) 및 갤런당 1.01달러의 셀룰로오스 크레딧에 힘입어 성장하고 있습니다. 이 지역의 농업 중심지는 운송을 최소화하는 밀집된 잔여물 집수지를 제공합니다. 캐나다의 청정 연료 규제는 추가적인 수요를 창출하고 있습니다.
* 아시아 태평양: 29.8%의 가장 높은 CAGR을 보이며 2030년까지 북미와 거의 비슷한 매출을 기록할 것으로 예상됩니다. 일본의 10% SAF 규정, 싱가포르의 1% 바이오연료 의무, 중국의 5만 톤 생산 목표가 정책 프레임워크를 뒷받침합니다. 인도네시아 팜 빈 과일 송이부터 인도 쌀짚에 이르는 다양한 원료는 공급 위험을 줄입니다. 한국과 말레이시아의 정유 대기업들은 수소화 분해 시설을 HVO로 적극적으로 전환하고 있으며, 이는 서구 건설에 비해 CAPEX를 15-20% 절감하는 낮은 노동 및 건설 비용에 의해 지원됩니다.
* 유럽: 규제되지만 불확실한 환경을 유지하고 있습니다. RED III는 선진 바이오연료 할당량을 5.5%로 늘리지만, 아시아 수입품에 대한 반덤핑 조사는 가격 신호를 왜곡하여 국내 잔여물 경로를 잠재적으로 활성화할 수 있습니다. 톤당 80유로 이상의 탄소 가격은 프로젝트 경제성을 개선하고, 스웨덴의 BECCS 파일럿은 안정적인 공정 수율로 90%의 포집 효율을 보여줍니다. 그러나 제한된 지역 원료 풀은 유럽이 국경 간 공급에 의존하게 만듭니다.
# 경쟁 환경
2세대 바이오연료 시장 구조는 상위 5개 생산자가 설치 용량의 약 35%를 차지하는 중간 정도의 파편화된 시장입니다. BP, TotalEnergies, Valero와 같은 석유 메이저 기업들은 원료 및 인증 전문 지식 확보를 위해 독립 기업들을 흡수하고 있습니다. Neste는 독점적인 NEXBTL 촉매를 사용하여 우수한 수율을 달성하는 다국적 전처리 및 정유 허브를 운영합니다. LanzaTech와 Gevo는 가스 발효 및 알코올-제트 플랫폼을 라이선스하여 초기 수수료와 물량 기반 로열티를 통해 대규모 자산 노출 없이 수익을 창출합니다.
기술 경쟁은 여전히 치열합니다. 효소 공급업체는 정유업체와 협력하여 화학 업데이트를 구매 계약에 직접 연결하고 있습니다. 합성 생물학을 활용하는 스타트업은 기존 장치에 원활하게 개조되는 두 자릿수 수율 개선을 제공하여 주목받고 있습니다. 한편, 물류 통합업체는 농촌 저장고 네트워크를 구축하여 잔여물을 베일, 펠릿화, 고밀도화하고, 75마일 이내의 공장에 장기 계약으로 원료를 공급하여 공급 위험을 줄이고 있습니다. 이러한 노드 간의 전략적 제휴는 운송 비용 곡선을 줄이고 2세대 바이오연료 시장을 주류 상품 지위로 이끌고 있습니다.
2024년 M&A 활동은 40% 증가했으며, PETRONAS-Enilive-Euglena의 3억 달러 규모 말레이시아 합작 투자 및 Valero의 텍사스 셀룰로오스 단지 지분 인수가 대표적입니다. 경쟁 압력은 이제 규모보다는 탄소 집약도 점수에 더 많이 좌우됩니다. BECCS를 통합하거나 재생 에너지로 운영되는 시설은 더 낮은 수명 주기 배출량을 달성하여 최소 CI(탄소 집약도) 임계값을 설정하는 수익성 있는 항공사 계약을 확보합니다. 이러한 기능이 없는 플레이어는 마진이 더 낮은 대량 디젤 혼합 시장으로 밀려날 위험이 있습니다.
주요 기업으로는 Neste Oyj, POET-DSM Advanced Biofuels, Clariant AG, Enerkem, DuPont Industrial Biosciences 등이 있습니다. (주요 기업은 특정 순서 없이 나열되었습니다.)
# 최근 산업 동향
* 2025년 1월: LanzaTech는 Microsoft와 5천만 달러 규모의 파트너십을 발표하며, AI를 가스 발효 최적화에 적용하여 15-20%의 비용 절감을 목표로 한다고 밝혔습니다.
* 2024년 12월: Gevo는 사우스다코타의 Net-Zero 1 SAF 공장에 대해 미국 에너지부(DOE)로부터 14.6억 달러의 대출 보증을 확보했습니다.
* 2024년 11월: PETRONAS, Enilive, Euglena는 연간 65만 톤의 SAF 생산을 목표로 하는 3억 달러 규모의 말레이시아 바이오정유 공장을 공개했습니다.
—
*이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따른 출처 표기가 필요합니다.** 2024년 10월: 대한항공은 바이오연료 생산 기업과 향후 5년간 10만 톤 규모의 SAF 구매 계약을 체결하며 지속 가능한 항공 연료 사용 확대에 대한 의지를 표명했습니다.
* 2024년 9월: 유럽연합(EU)은 2030년까지 항공 연료의 SAF 혼합 의무 비율을 6%로 상향 조정하는 새로운 규제안을 발표하여 바이오연료 시장 성장을 촉진할 것으로 예상됩니다.
이 보고서는 2세대 바이오연료 시장에 대한 심층적인 분석을 제공합니다.
1. 시장 개요 및 성장 전망
2세대 바이오연료 시장은 2030년까지 451억 2천만 달러 규모에 이를 것으로 전망됩니다. 특히 지속가능항공유(SAF)는 2025년부터 2030년까지 연평균 32.2%의 가장 높은 성장률을 기록할 것으로 예상되며, 항공사들은 의무 목표 달성 및 탄소 규제 위험 상쇄를 위해 높은 비용에도 불구하고 SAF에 투자하고 있습니다. 원료별로는 리그노셀룰로스 바이오매스가 2024년 기준 39.4%의 가장 큰 매출 비중을 차지하고 있습니다. 지역별로는 아시아-태평양 지역이 2030년까지 연평균 29.8%로 가장 빠른 성장을 보일 것으로 예측됩니다.
2. 시장 동인
시장 성장을 견인하는 주요 요인으로는 각국 정부의 의무화 및 혼합 목표 설정, 항공 부문의 탈탄소화 노력(SAF 수요 증가), 효소 및 전처리 기술 발전으로 인한 생산 비용 절감, 풍부한 리그노셀룰로스 잔여물 가용성, 그리고 탄소 포집 및 활용(BECCS) 연계 크레딧 수익(포집된 CO2 톤당 50-80달러 추가 수익) 발생이 있습니다. 또한, 합성 생물학 기반의 지질 생산성 향상도 중요한 동인으로 작용합니다.
3. 시장 제약 요인
반면, 시장 성장을 저해하는 요인으로는 셀룰로스 바이오정제 시설의 높은 자본 지출(CAPEX) 및 스케일업 위험, 파편화된 원료 공급망 물류, 더딘 상업화 실적으로 인한 투자자 신뢰 저하, 그리고 아시아산 수소화식물성오일(HVO) 수입에 대한 EU의 무역 조사 등이 있습니다.
4. 시장 세분화 및 분석
보고서는 원료 유형(리그노셀룰로스 바이오매스, 농업 잔여물, 임업 잔여물, 조류, 도시 고형 폐기물), 연료 유형(셀룰로스 에탄올, 바이오디젤(FAME), 재생 디젤(HVO), 바이오-DME, 바이오-부탄올, 지속가능항공유(SAF)), 최종 용도(도로 운송, 항공, 해양, 산업 및 전력), 그리고 지역(북미, 유럽, 아시아-태평양, 남미, 중동 및 아프리카)별로 시장을 상세히 분석합니다. 또한 공급망 분석, 규제 환경, 기술 전망, 포터의 5가지 경쟁 요인 분석, 가격 동향 분석 등을 포함하여 시장의 전반적인 환경을 다룹니다.
5. 경쟁 환경
경쟁 환경 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임(M&A, 파트너십, PPA), 시장 점유율 분석을 제공합니다. Neste Oyj, POET-DSM Advanced Biofuels, TotalEnergies, LanzaTech, Verbio Vereinigte BioEnergie 등 주요 기업들에 대한 상세한 프로필을 통해 글로벌 및 시장 수준 개요, 핵심 사업 부문, 재무 정보, 전략 및 최근 개발 사항을 다룹니다.
6. 시장 기회 및 미래 전망
보고서는 미개척 시장(White-space) 및 미충족 수요에 대한 평가를 통해 향후 시장 기회를 제시하며, 2세대 바이오연료 시장의 지속적인 성장 잠재력과 전략적 중요성을 강조합니다.
1. 서론
- 1.1 연구 가정 & 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 정부 의무 및 혼합 목표
- 4.2.2 항공 부문의 탈탄소화 추진 (SAF 수요)
- 4.2.3 효소 및 전처리 기술 발전을 통한 비용 절감
- 4.2.4 풍부한 리그노셀룰로스 잔류물 가용성
- 4.2.5 BECCS 연계 탄소 배출권 수익의 출현
- 4.2.6 합성 생물학 기반 지질 생산성 도약
- 4.3 시장 제약
- 4.3.1 셀룰로스 바이오정유 공장의 높은 CAPEX 및 스케일업 위험
- 4.3.2 분산된 원료 공급 물류
- 4.3.3 더딘 상업화 실적으로 인한 투자자 신뢰 저하
- 4.3.4 아시아 HVO 수입에 대한 EU 무역 조사
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 공급자의 교섭력
- 4.7.3 구매자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
- 4.8 가격 동향 분석
5. 시장 규모 및 성장 예측
- 5.1 원료별
- 5.1.1 리그노셀룰로스 바이오매스
- 5.1.2 농업 잔류물
- 5.1.3 임업 잔류물
- 5.1.4 조류
- 5.1.5 생활 폐기물
- 5.2 연료 유형별
- 5.2.1 셀룰로스 에탄올
- 5.2.2 바이오디젤 (FAME)
- 5.2.3 재생 디젤 (HVO)
- 5.2.4 바이오-DME
- 5.2.5 바이오-부탄올
- 5.2.6 지속 가능한 항공 연료 (ATJ, HEFA)
- 5.3 최종 용도별
- 5.3.1 도로 운송
- 5.3.2 항공
- 5.3.3 해양
- 5.3.4 산업 및 전력
- 5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 영국
- 5.4.2.2 독일
- 5.4.2.3 프랑스
- 5.4.2.4 스페인
- 5.4.2.5 북유럽 국가
- 5.4.2.6 러시아
- 5.4.2.7 기타 유럽
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 인도
- 5.4.3.3 일본
- 5.4.3.4 대한민국
- 5.4.3.5 아세안 국가
- 5.4.3.6 호주 및 뉴질랜드
- 5.4.3.7 기타 아시아 태평양
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 콜롬비아
- 5.4.4.4 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 아랍에미리트
- 5.4.5.2 사우디아라비아
- 5.4.5.3 남아프리카 공화국
- 5.4.5.4 이집트
- 5.4.5.5 기타 중동 및 아프리카
- 5.4.1 북미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Neste Oyj
- 6.4.2 POET-DSM Advanced Biofuels
- 6.4.3 Abengoa Bioenergy
- 6.4.4 Clariant AG
- 6.4.5 GranBio
- 6.4.6 DuPont Industrial Biosciences
- 6.4.7 Enerkem
- 6.4.8 Beta Renewables
- 6.4.9 INEOS Bio
- 6.4.10 Valero/Green Diesel JV
- 6.4.11 TotalEnergies
- 6.4.12 Gevo Inc.
- 6.4.13 Algenol Biofuels
- 6.4.14 LanzaTech
- 6.4.15 Verbio Vereinigte BioEnergie
- 6.4.16 Cosan-Raizen
- 6.4.17 Aemetis
- 6.4.18 REG-Chevron (Renewable Energy Group)
- 6.4.19 Fulcrum BioEnergy
- 6.4.20 BP Bunge Bioenergia
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
2세대 바이오연료는 식량 자원과 직접적으로 경쟁하지 않는 비식량 바이오매스(non-food biomass)를 원료로 생산되는 지속 가능한 연료를 의미합니다. 이는 옥수수, 사탕수수 등 식량 작물을 기반으로 하는 1세대 바이오연료가 야기했던 식량 가격 상승, 토지 이용 경쟁, 산림 파괴 등의 문제를 해결하기 위해 개발되었습니다. 2세대 바이오연료의 주요 원료로는 농업 폐기물(볏짚, 옥수수대), 임업 폐기물(목재 칩), 전용 에너지 작물(억새, 스위치그래스 등), 비식용 유지 작물(자트로파 등), 그리고 조류(algae) 등이 있습니다. 이들은 식량 안보에 미치는 영향이 적고, 온실가스 감축 효과가 크며, 토지 이용 효율성 측면에서 1세대 바이오연료보다 우수하다는 평가를 받고 있습니다.
2세대 바이오연료의 종류는 원료와 생산 공정에 따라 다양하게 분류됩니다. 셀룰로오스계 바이오매스를 효소 가수분해 및 발효시켜 생산하는 셀룰로오스계 에탄올이 대표적이며, 이는 기존의 바이오에탄올 생산 방식과 달리 식량 작물 대신 농업 폐기물 등을 활용합니다. 또한, 비식용 유지 작물이나 조류에서 추출한 오일을 에스테르 교환 반응 또는 수소화 처리(Hydrotreated Vegetable Oil, HVO)하여 생산하는 바이오디젤도 중요한 축을 이룹니다. 유기성 폐기물을 혐기성 소화시켜 생산하는 바이오가스 및 이를 정제한 바이오메탄은 차량 연료나 발전용으로 활용됩니다. 최근에는 바이오매스를 열화학적 또는 생화학적 공정을 통해 항공유 규격에 맞게 생산하는 바이오항공유(Sustainable Aviation Fuel, SAF)가 주목받고 있으며, 바이오매스 가스화 또는 미생물 발효를 통해 생산되는 바이오수소도 미래 에너지원으로 연구되고 있습니다.
이러한 2세대 바이오연료는 주로 수송용 연료로 활용됩니다. 자동차용 바이오에탄올 및 바이오디젤은 물론, 항공기용 바이오항공유, 선박용 바이오중유 등으로 사용되어 화석 연료를 대체하고 있습니다. 또한, 바이오매스 발전소에서 석탄 대체 연료로 사용되거나, 산업 공정에서 열원으로 활용되어 탄소 배출 저감에 기여합니다. 나아가 바이오 플라스틱이나 바이오 기반 화학물질 생산을 위한 원료로도 활용되어 바이오경제의 핵심 요소로 자리매김하고 있습니다.
2세대 바이오연료의 상용화를 위해서는 다양한 관련 기술의 발전이 필수적입니다. 셀룰로오스계 바이오매스의 복잡한 구조를 분해하여 당화 효율을 높이는 전처리 기술(물리적, 화학적, 생물학적 방법), 셀룰로오스와 헤미셀룰로오스를 포도당 및 기타 당으로 전환하는 고효율 효소 기술, 그리고 C5/C6 당을 에탄올 등 유용한 물질로 전환하는 고성능 미생물 발효 기술 및 유전자 조작 기술이 핵심입니다. 열화학적 전환 기술로는 바이오매스를 합성가스로 전환 후 액체 연료를 생산하는 가스화 기술(피셔-트롭쉬 합성 포함)과 바이오매스를 고온에서 산소 없이 분해하여 바이오 오일을 생산하는 열분해 기술이 있습니다. 조류를 이용한 연료 생산을 위해서는 대량 배양 시스템과 효율적인 지질 추출 기술이 중요하며, 바이오 오일이나 식물성 오일을 고품질 연료로 전환하는 수소화 처리 기술도 고도화되고 있습니다.
현재 2세대 바이오연료 시장은 기후 변화 대응 및 탄소 중립 목표 달성을 위한 전 세계적인 노력과 에너지 안보 강화 필요성에 힘입어 빠르게 성장하고 있습니다. 각국 정부의 정책적 지원과 의무 혼합 비율 확대는 시장 성장의 주요 동력이며, 특히 항공, 해운 등 탈탄소화가 어려운 분야에서의 바이오항공유(SAF) 수요 증가는 시장 확대를 가속화하고 있습니다. 그러나 1세대 바이오연료나 화석 연료에 비해 여전히 높은 생산 비용, 대규모 상업 생산을 위한 기술적 난제, 원료 확보의 안정성 및 지속 가능성 검증, 그리고 인프라 구축 등의 도전 과제 또한 안고 있습니다. 현재는 연구 개발 단계에서 상업화 초기 단계로 진입하고 있으며, 일부 기술은 상업 생산이 이루어지고 있으나 아직은 제한적인 수준입니다.
미래 전망에 따르면, 2세대 바이오연료는 전처리, 효소, 미생물, 열화학 공정 기술의 지속적인 발전으로 생산 효율성과 경제성이 크게 향상될 것으로 기대됩니다. 탄소 중립 목표가 강화됨에 따라 바이오항공유, 바이오선박유 등 고부가가치 시장을 중심으로 수요가 급증할 것이며, 각국 정부의 강력한 정책 지원과 인센티브 제공이 시장 성장을 견인할 것입니다. 또한, 농업 및 임업 폐기물뿐만 아니라 해양 바이오매스, 도시 폐기물 등 다양한 비식량 바이오매스로 원료 범위가 확대될 것이며, 바이오연료뿐만 아니라 바이오화학제품까지 생산하는 통합 바이오리파이너리 구축을 통해 경제성을 확보하고 부가가치를 극대화하는 방향으로 발전할 것입니다. 원료 생산부터 최종 연료 소비까지 전 과정에서의 환경 영향 평가 및 지속 가능성 인증은 더욱 중요해질 것이며, 이는 2세대 바이오연료가 지속 가능한 에너지 시스템의 핵심 축으로 자리매김하는 데 기여할 것입니다.