❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
반도체 리드프레임 시장 개요 (2026-2031년)
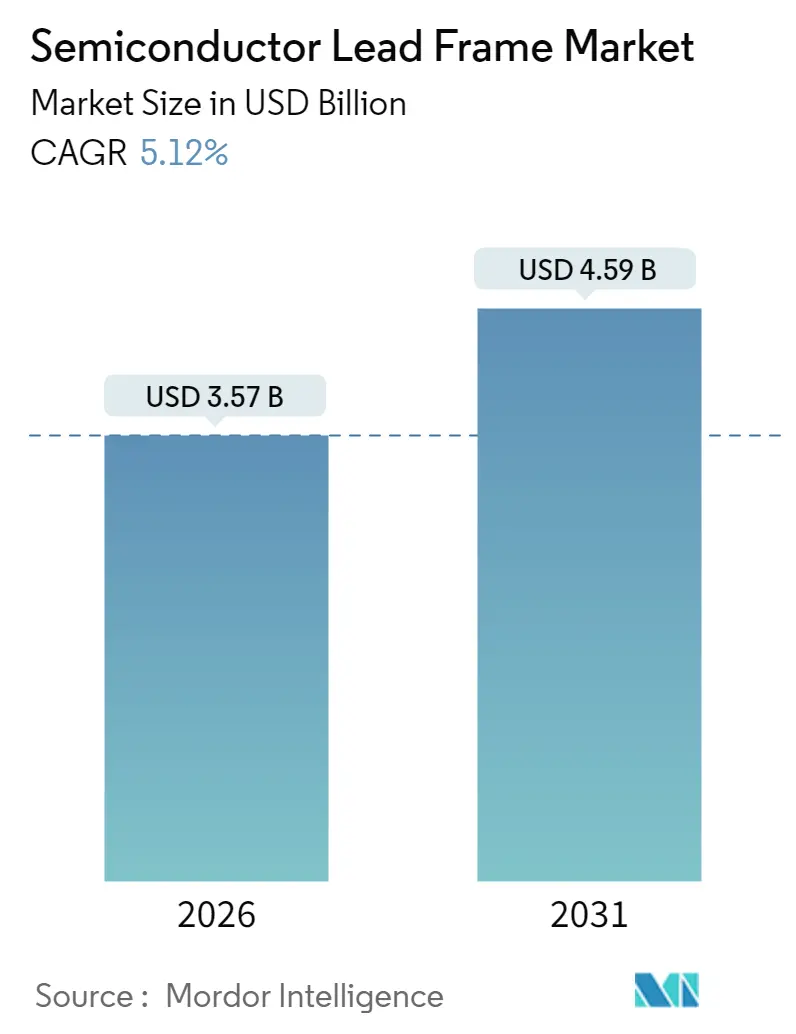
모르도르 인텔리전스(Mordor Intelligence)의 분석에 따르면, 반도체 리드프레임 시장은 2025년 34억 달러 규모에서 2026년 35억 7천만 달러로 성장하여, 2031년에는 45억 9천만 달러에 이를 것으로 전망됩니다. 이는 예측 기간(2026-2031년) 동안 연평균 성장률(CAGR) 5.12%를 기록할 것으로 예상됩니다.
시장 개요 요약:
* 연구 기간: 2020 – 2031년
* 2026년 시장 규모: 35억 7천만 달러
* 2031년 시장 규모: 45억 9천만 달러
* 성장률 (2026-2031년): 5.12% CAGR
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 중간
* 주요 기업: Mitsui High-tec, Inc., SHINKO ELECTRIC INDUSTRIES CO., LTD., ASM Pacific Technology Ltd., Chang Wah Technology Co., Ltd., Amkor Technology Inc.
시장 분석 및 주요 동향:
반도체 리드프레임 시장은 자동차 전장, 5G 인프라, AI 기반 엣지 디바이스 등 고속 신호를 지원하면서도 효과적인 방열이 가능한 소형 패키지에 대한 수요 증가로 성장이 가속화되고 있습니다. 소형화 추세는 QFN(Quad Flat No-Lead) 및 DFN(Dual Flat No-Lead) 패키지의 단위 물량 증가로 이어졌으며, 전기차(EV)의 전력 전자 채택은 더 높은 열 부하를 견딜 수 있는 구리 기반 프레임에 대한 사양을 높였습니다. 또한, CHIPS Act와 같은 정책으로 북미 및 유럽에서 공급망 지역화가 가속화되면서 아시아 태평양의 기존 생산 허브를 보완하는 새로운 생산 능력이 확충되고 있습니다. 동시에, 구리 및 은 가격 변동성에 대응하고 실리콘 카바이드(SiC) 및 질화갈륨(GaN) 기술을 지원하기 위해 복합 및 다층 구조가 재료 혁신을 통해 주목받고 있습니다.
핵심 보고서 요약:
* 패키징 유형별: 2025년 QFN이 반도체 리드프레임 시장 점유율의 31.65%를 차지하며 선두를 유지했으며, DFN은 2031년까지 8.45%의 CAGR로 성장할 것으로 예상됩니다.
* 제조 공정별: 2025년 스탬핑이 62.75%의 매출 점유율로 지배적이었으나, 다층/복합 프레임은 2031년까지 9.05%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다.
* 애플리케이션별: 2025년 집적 회로가 반도체 리드프레임 시장 규모의 71.10%를 차지했으며, 전력 모듈은 2031년까지 9.35%의 CAGR로 발전하고 있습니다.
* 산업 분야별: 2025년 가전제품이 반도체 리드프레임 시장 점유율의 45.05%를 차지했으며, 자동차 분야는 2026-2031년 동안 11.1%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
* 지역별: 2025년 아시아 태평양이 41.10%의 매출 점유율을 기록했으며, 2031년까지 8.75%의 가장 높은 CAGR을 기록할 것으로 전망됩니다.
글로벌 반도체 리드프레임 시장 동향 및 통찰:
성장 동력:
* 가전제품 수요 급증: 2024년 및 2025년 초 스마트폰, 웨어러블, 게임 기기 출하량 급증은 제품 개발 주기를 단축시키고, 설계자들이 열 경로를 개선하면서도 공간을 절약하는 슬림형 QFN 아웃라인을 선호하게 만들었습니다. 이는 프리미엄 모바일 기기 내 부품 밀도를 높이는 데 기여했습니다.
* EV 및 xEV 전력 전자 시장 호황: 전기차 생산이 급증하고 트랙션 인버터가 400V에서 800V 아키텍처로 전환되면서, 향상된 열 전도성과 피로 강도를 가진 구리 합금 리드프레임의 필요성이 커졌습니다. SiC 모듈과 같은 고성능 부품은 최적화된 방열 솔루션을 요구하며, 이는 복합 프레임의 채택을 촉진하고 장기적인 주문을 확보하는 데 기여하고 있습니다.
* 5G/AI 엣지 디바이스의 QFN/QFP 수요: 5세대 무선 장치 및 온디바이스 AI 가속기는 10GHz 이상의 신호 무결성을 유지하는 멀티칩 패키지를 요구합니다. 이는 정밀 에칭된 리드프레임을 통해 임피던스 불일치를 최소화하며, 무산소 고전도성(OFHC) 구리 등 신소재 및 정제된 표면 마감 기술의 도입으로 평균 판매 가격을 상승시키고 있습니다.
* 아시아 태평양 생산 능력 증대: 중국, 일본, 인도, 베트남, 말레이시아 등 아시아 태평양 지역의 투자는 지역 리드 타임을 단축하고 자동차 및 5G 제품을 위한 특화된 생산 라인을 도입했습니다. 이는 지역의 중심적인 역할을 강화하면서도 생산 노드를 다변화하여 단일 국가 의존도를 줄이는 효과를 가져왔습니다.
* SiC/GaN 모듈의 구리 리드프레임 선호: 실리콘 카바이드(SiC) 및 질화갈륨(GaN) 기술의 발전은 고전력 애플리케이션에서 구리 기반 리드프레임의 채택을 촉진하고 있습니다.
* CHIPS Act에 따른 국내 패키징 CAPEX: CHIPS Act는 북미 및 유럽에서 제조 능력 확충을 유도하며, 이종 통합 로드맵에 부합하는 국내 조달 리드프레임에 대한 수요를 창출하고 있습니다.
제약 요인:
* 높은 자본 지출(CAPEX) 및 생산 병목 현상: 미세 피치 기능을 갖춘 턴키 스탬핑 라인 구축 비용이 3억 달러를 초과하고 툴링 비용이 증가하면서 소규모 공급업체는 유동성 문제에 직면하고 있습니다. 높은 자동화 수준에도 불구하고 생산 ramp-up 기간이 길어지고, 이는 시장 성장에 제약으로 작용할 수 있습니다.
* 구리 및 은 가격 변동성: 구리 가격의 높은 변동성은 리드프레임 공급업체의 마진 압박을 가중시키고 있습니다. 이에 따라 헤징, 스크랩 기반 재활용, 순수 구리 함량을 줄인 복합 재료로의 전환이 이루어지고 있습니다.
* 유리/유기 인터포저로의 전환: 고성능 컴퓨팅 분야에서 유리 또는 유기 인터포저로의 전환은 장기적으로 리드프레임의 일부 역할을 대체할 가능성이 있습니다.
* 도금 화학 물질 규제 강화: 유럽 및 북미를 중심으로 도금 화학 물질에 대한 규제가 강화되면서, 아시아 지역으로도 점차 확산될 것으로 예상됩니다. 이는 규제 준수 비용을 증가시켜 수익성에 영향을 미칠 수 있습니다.
세그먼트 분석:
* 패키징 유형별: QFN은 제한된 보드 면적에서 열 효율성으로 인해 선호되며, DFN은 웨어러블 및 소형 IoT 기기에 적합한 더 얇은 프로파일을 제공하며 빠르게 성장하고 있습니다. DIP 및 SOP는 레거시 또는 산업 시장으로 점차 전환되고 있습니다.
* 제조 공정별: 스탬핑은 고속 프레스와 모듈식 다이 세트를 통해 높은 생산 효율성을 유지하고 있습니다. 그러나 구리 코어와 몰리브덴 또는 알루미늄을 결합한 다층 복합 프레임은 EV 인버터와 같은 고열 부하 환경에 대응하며 높은 성장률을 보일 것으로 예상됩니다. 에칭은 5G 빔포머 및 광학 모듈과 같은 소량 고정밀 회로에 사용됩니다.
* 애플리케이션별: 집적 회로는 마이크로컨트롤러, 아날로그 프런트 엔드, 연결 칩 등 광범위한 분야에서 높은 출하량을 기록하며 시장의 안정적인 기반을 제공합니다. 전력 모듈은 SiC 장치의 채택 증가로 인해 낮은 열 저항과 높은 연면 거리를 가진 리드프레임 수요가 급증하고 있습니다. MEMS 및 센서 어셈블리는 스마트 팩토리 및 의료 웨어러블 분야에서 성장하고 있습니다.
* 산업 분야별: 가전제품은 핸드셋, 증강 현실 헤드셋, 홈 엔터테인먼트 업그레이드에 힘입어 가장 큰 매출 비중을 차지합니다. 자동차 전장 분야는 AEC-Q100 인증 및 무결점 목표를 위한 엄격한 요구 사항으로 인해 가장 빠른 성장을 보이며 평균 판매 가격(ASP)을 높이고 있습니다. 산업 자동화 및 통신 인프라도 꾸준한 성장을 보이고 있습니다.
지역 분석:
* 아시아 태평양: 2025년 글로벌 매출의 41.10%를 차지했으며, 2031년까지 8.75%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 중국은 스탬핑 프레임 출하량이 많고, 일본은 운전자 지원 시스템용 고주파 모듈을 공급하는 정밀 에칭 전문 기업들이 있습니다. 베트남과 말레이시아에서는 SiC 전력 하이브리드를 지원하기 위한 도금 라인 투자가 이루어지고 있습니다.
* 북미: CHIPS Act에 힘입어 제조 확장 및 R&D에 대한 투자가 활발하며, 2032년까지 팹 생산 능력이 203% 증가할 것으로 예상됩니다. 이는 이종 통합 로드맵에 부합하는 국내 조달 프레임에 대한 수요를 창출하고 있습니다.
* 유럽: Euro 430억(미화 499억 달러) 규모의 European Chips Act를 통해 2030년까지 글로벌 반도체 생산량의 20%를 목표로 하며, 고신뢰성 자동차 및 산업용 애플리케이션에 집중하고 있습니다. 원자재 가격 상승에 대응하여 탄소 저감 목표에 부합하는 재활용 이니셔티브를 모색하고 있습니다.
경쟁 환경:
상위 10개 공급업체가 2024년 글로벌 출하량의 대부분을 차지하며 시장은 중간 정도의 집중도를 보입니다. 선도 기업들은 시설을 확장하고, AI 기반 비전 시스템을 통합하며, 선택적 도금 화학 기술을 개선하여 사이클 타임을 단축하고 있습니다. 소규모 전문 기업들은 SiC 모듈용 복합 프레임이나 초미세 DFN 아웃라인과 같은 틈새시장을 공략하며 프리미엄 가격을 책정하고 있습니다. 특허 기반 설계, 디지털 트윈 플랫폼을 통한 예측 유지보수 등 기술 차별화도 중요해지고 있습니다. 합금 압연, 스탬핑, 도금 전반에 걸친 수직 통합은 원자재 가격 변동 시 비용 통제에 기여하며, 자동차 Tier-1 공급업체와 반도체 기업 간의 파트너십은 플랫폼별 솔루션 공동 개발을 가속화하고 있습니다. 인도, 일본, 애리조나 등 다지역 거점으로의 생산 능력 확장은 지정학적 위험을 헤지하고 ESG 목표 달성을 위한 재료 재활용 이니셔티브와 함께 경쟁 전략을 재편하고 있습니다.
주요 산업 리더:
* Mitsui High-tec, Inc.
* SHINKO ELECTRIC INDUSTRIES CO., LTD.
* ASM Pacific Technology Ltd.
* Chang Wah Technology Co., Ltd.
* Amkor Technology Inc.
최근 산업 동향:
* 2025년 4월: ASE Technology Holding Co., Ltd.는 2024년 패키징 매출의 50.9%가 통신, 컴퓨팅, 가전제품에서 발생했으며, 원자재 공급망 위험을 강조했습니다.
* 2025년 4월: Mitsubishi Materials Corporation과 Masan High-Tech Materials Group은 HC Starck Tungsten 인수를 완료하여 글로벌 합금 시장 범위를 확대했습니다.
* 2025년 3월: Intel은 2030년까지 2위 파운드리 목표 달성을 위해 애리조나, 뉴멕시코, 아일랜드, 말레이시아에 첨단 패키징 능력을 확충하는 글로벌 파운드리 전략을 발표했습니다.
* 2025년 3월: JX Advanced Metals Corporation은 AI 및 EV 수요에 대응하기 위해 이바라키와 메사에서 스퍼터링 타겟 생산량을 늘리기 위한 3년간 2,700억 엔(미화 18억 5천만 달러) 투자 계획을 공개했습니다.
본 보고서는 반도체 리드 프레임 시장에 대한 포괄적인 분석을 제공합니다. 리드 프레임은 패키징된 집적 회로, 개별 소자 및 전력 모듈을 고정하고 전기적으로 연결하는 데 사용되는 금속 프레임으로, 주로 구리 기반 합금으로 스탬핑 또는 화학적 에칭 공정을 통해 제조됩니다. 본 연구는 시장의 주요 동인, 제약 요인, 기술 동향 및 경쟁 환경을 심층적으로 다룹니다.
시장 규모 및 성장 예측에 따르면, 반도체 리드 프레임 시장은 2026년부터 2031년까지 연평균 5.12%의 성장률을 기록하며, 2026년 35.7억 달러에서 2031년 45.9억 달러 규모로 확대될 것으로 전망됩니다. 특히 QFN(Quad Flat No-Lead) 패키지는 우수한 열 및 크기 특성 덕분에 2025년 시장 점유율 31.65%로 가장 높은 매출을 창출하고 있습니다.
주요 시장 동인으로는 소비자 가전 수요 급증, 전기차(EV) 및 xEV 전력 전자 장치 시장의 성장, 5G/AI 엣지 장치의 QFN/QFP 수요 증가, 아시아 태평양 지역의 생산 능력 확충, SiC/GaN 모듈의 구리 리드 프레임 선호 현상, 그리고 CHIPS Act에 따른 온쇼어 패키징 CAPEX 투자가 있습니다. 반면, 높은 CAPEX 집약도와 생산 병목 현상, 구리 및 은 가격 변동성, 유리/유기 인터포저로의 전환 추세, 강화되는 도금 화학 물질 규제는 시장 성장을 제약하는 요인으로 작용합니다.
보고서는 패키징 유형(DIP, SOP, SOT, QFP, DFN, QFN, FC 및 TO 패키지), 제조 공정(스탬핑, 에칭, 다층/복합), 애플리케이션(집적 회로, 개별 소자, 전력 모듈, MEMS 및 센서), 산업 분야(소비자 가전, 자동차, 산업 및 상업용 전자제품, 통신, 항공우주 및 방위, 의료 기기), 그리고 지역별(북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카)로 시장을 세분화하여 분석합니다. 특히 자동차 전장 부문, 특히 EV 전력 모듈은 연평균 11.1%의 높은 성장률을 보이며 고성능 구리 합금 프레임 수요를 견인할 것으로 예상됩니다. 제조 공정에서는 비용 효율성과 대량 생산에 적합한 스탬핑 방식이 2025년 생산량의 62.75%를 차지하며 지배적이지만, 복합 프레임의 점유율이 점차 증가하고 있습니다. 지역 정책 측면에서는 미국의 CHIPS Act와 유럽의 European Chips Act가 역내 생산 능력 확대를 촉진하여 아시아 태평양 지역 생산 허브에 대한 의존도를 줄이는 데 기여하고 있습니다.
경쟁 환경 분석은 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석 및 Mitsubishi Materials Corporation, Amkor Technology Inc., SHINKO ELECTRIC INDUSTRIES CO., LTD. 등 주요 기업들의 프로필을 포함합니다. 연구 방법론은 1차 및 2차 조사를 기반으로 하며, 장치 생산 재구성 방식의 탑다운 시장 규모 산정 및 주요 공급업체 출하량의 바텀업 검증을 통해 신뢰성 높은 예측을 제공합니다. 데이터는 분기별 구리 투입량 재검토 및 주요 조립 공장 확장 후 패키지 믹스 점유율 재조정을 통해 매년 업데이트됩니다.
본 보고서는 시장 기회와 미래 전망, 미충족 수요 평가를 통해 의사 결정자들에게 투명하고 균형 잡힌 시장 정보를 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 가전제품 수요 급증
- 4.2.2 EV 및 xEV 전력 전자 장치 호황
- 4.2.3 QFN/QFP가 필요한 5G/AI 엣지 장치
- 4.2.4 아시아 태평양 지역 생산 능력 증대
- 4.2.5 SiC/GaN 모듈은 Cu 리드 프레임 선호
- 4.2.6 CHIPS 법안에 따른 국내 패키징 CAPEX
- 4.3 시장 제약
- 4.3.1 CAPEX 집중도 및 생산 병목 현상
- 4.3.2 구리 및 은 가격 변동성
- 4.3.3 유리/유기 인터포저로의 전환
- 4.3.4 강화된 도금 화학 물질 규제
- 4.4 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급업체의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
- 4.8 투자 환경 (CAPEX 및 M&A)
- 4.9 거시 경제 요인에 미치는 영향
5. 시장 규모 및 성장 예측 (가치)
- 5.1 패키징 유형별
- 5.1.1 DIP (듀얼 인라인 패키지)
- 5.1.2 SOP (소형 외곽 패키지)
- 5.1.3 SOT (소형 외곽 트랜지스터)
- 5.1.4 QFP (쿼드 플랫 팩)
- 5.1.5 DFN (듀얼 플랫 무연)
- 5.1.6 QFN (쿼드 플랫 무연)
- 5.1.7 FC 및 TO 패키지
- 5.2 제조 공정별
- 5.2.1 스탬핑 리드 프레임
- 5.2.2 에칭 리드 프레임
- 5.2.3 다층 / 복합
- 5.3 애플리케이션별
- 5.3.1 집적 회로
- 5.3.2 개별 소자
- 5.3.3 전력 모듈
- 5.3.4 MEMS 및 센서
- 5.4 산업 수직별
- 5.4.1 가전제품
- 5.4.2 자동차
- 5.4.3 산업 및 상업용 전자제품
- 5.4.4 통신
- 5.4.5 항공우주 및 방위
- 5.4.6 의료 기기
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 러시아
- 5.5.3.6 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 일본
- 5.5.4.3 대한민국
- 5.5.4.4 인도
- 5.5.4.5 아세안
- 5.5.4.6 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 GCC
- 5.5.5.1.2 중동 기타 지역
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카 공화국
- 5.5.5.2.2 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Mitsubishi Materials Corporation
- 6.4.2 Amkor Technology Inc.
- 6.4.3 SHINKO ELECTRIC INDUSTRIES CO., LTD.
- 6.4.4 Precision Micro Ltd.
- 6.4.5 Maxell, Ltd.
- 6.4.6 ROHM MECHATECH
- 6.4.7 Technic Inc.
- 6.4.8 SDI Group, Inc.
- 6.4.9 Dai Nippon Printing Co., Ltd.
- 6.4.10 Sun Industry Co., Ltd.
- 6.4.11 ECE
- 6.4.12 Mitsui High-tec, Inc.
- 6.4.13 ASM Pacific Technology Ltd.
- 6.4.14 Chang Wah Technology Co., Ltd.
- 6.4.15 Resonac Corporation
- 6.4.16 Jentech Precision Industrial
- 6.4.17 Nippon Micro Metal Corp.
- 6.4.18 Hitek Fine Metal Co., Ltd.
- 6.4.19 SDI Malaysia
- 6.4.20 Possehl Electronics
- 6.4.21 Jiangsu Hengxin Technology
- 6.4.22 Haesung DS Co., Ltd.
- 6.4.23 Carsem (M) Sdn Bhd
- 6.4.24 Ningbo Kangqiang
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
반도체 리드프레임은 반도체 패키징의 핵심 부품 중 하나로, 반도체 칩(다이)을 외부 회로와 전기적으로 연결하고, 칩을 물리적으로 지지하며, 외부 환경으로부터 보호하고, 칩에서 발생하는 열을 방출하는 역할을 수행합니다. 주로 구리 합금(Copper Alloy)이나 코바(Kovar)와 같은 금속 재료로 제작되며, 정밀한 식각(Etching) 공정 또는 프레스 가공(Stamping) 공정을 통해 미세한 패턴으로 가공됩니다. 리드프레임은 반도체 패키지의 신뢰성과 성능을 결정하는 중요한 요소입니다.
리드프레임은 제조 방식과 패키지 형태에 따라 다양하게 분류됩니다. 제조 방식에 따른 분류로는 포토리소그래피와 화학적 식각 공정을 사용하는 식각 리드프레임(Etched Lead Frame)과 금형을 이용한 프레스 가공으로 제작되는 스탬핑 리드프레임(Stamped Lead Frame)이 있습니다. 식각 리드프레임은 미세 피치(Fine Pitch)와 복잡한 형상 구현에 유리하여 고성능 및 고집적 반도체 패키지에 주로 사용되며, 스탬핑 리드프레임은 대량 생산에 적합하고 생산 단가가 낮아 범용 반도체 패키지에 널리 활용됩니다. 패키지 형태에 따른 분류로는 과거에 널리 사용되던 관통형 패키지인 DIP(Dual In-line Package)부터, 소형화 및 박형화에 유리한 표면 실장형(Surface Mount Type) 패키지인 SOP(Small Outline Package), SSOP, TSOP, 그리고 네 면에 리드가 배열된 QFP(Quad Flat Package), TQFP, LQFP 등이 있습니다. 최근에는 리드가 패키지 바닥면에 노출된 형태로 소형화 및 우수한 열 방출 특성을 제공하는 QFN(Quad Flat No-leads), DFN(Dual Flat No-leads)의 활용이 증가하고 있습니다. 이 외에도 열 방출 성능을 강화한 Exposed Pad 타입, 다층 구조의 Multi-row 타입 등 특정 용도에 최적화된 다양한 형태의 리드프레임이 개발되고 있습니다.
리드프레임은 광범위한 반도체 응용 분야에 필수적으로 사용됩니다. 마이크로컨트롤러(MCU), 로직 IC, 전력 관리 IC(PMIC) 등 다양한 일반 목적의 반도체에 적용되는 범용 IC부터, 엔진 제어 장치(ECU), 센서, 인포테인먼트 시스템 등 자동차 내 전장 부품의 신뢰성과 내구성을 보장하는 데 기여하는 자동차 전장 분야, 스마트폰, TV, 냉장고, 세탁기 등 다양한 가전제품의 핵심 부품인 반도체 패키지, 그리고 산업 자동화 장비, 전력 변환 장치 등 고신뢰성과 고내구성이 요구되는 산업용 전자제품 분야에 이르기까지 폭넓게 활용됩니다. 또한, LED 칩을 지지하고 외부 회로와 연결하며, 열을 효과적으로 방출하는 데 필수적인 LED 패키지에도 활용됩니다. 특히, 비용 효율성, 견고성, 그리고 우수한 열 방출 특성이 중요한 애플리케이션에서 리드프레임은 여전히 대체 불가능한 위치를 차지하고 있습니다.
리드프레임의 성능 향상과 제조 효율성 증대를 위해 다양한 기술이 융합되어 발전하고 있습니다. 소재 기술 측면에서는 고순도, 고전도성, 고강도 구리 합금(예: Cu-Ni-Si, Cu-Cr-Zr 합금) 개발이 핵심입니다. 열전도율, 전기전도율, 기계적 강도, 내식성 등 물성 개선을 통해 반도체 패키지의 성능과 신뢰성을 높입니다. 제조 공정 기술로는 미세 패턴 구현을 위한 정밀 식각 기술과 수율 향상을 위한 공정 최적화, 그리고 고속, 고정밀 프레스 가공 기술과 금형 설계 기술이 생산성 및 품질을 좌우합니다. 또한, 와이어 본딩 패드 및 외부 리드의 전기적 특성과 내식성을 확보하기 위한 은(Ag), 금(Au), 팔라듐(Pd) 등의 선택적 도금 기술이 필수적입니다. 패키지 설계 기술은 소형화, 박형화, 다층 구조화, 그리고 열 방출 성능을 극대화하기 위한 Exposed Pad 및 히트싱크 통합 설계 기술이 발전하고 있으며, 무연 솔더링(Lead-free Soldering) 환경에 적합한 재료 및 구조 설계도 중요합니다. 다이 부착(Die Attach), 와이어 본딩(Wire Bonding), 몰딩(Molding) 등 반도체 패키지 조립 공정과의 호환성 및 최적화 기술 또한 리드프레임의 최종 성능에 영향을 미칩니다.
반도체 리드프레임 시장은 전방 산업의 성장과 기술 트렌드에 따라 지속적으로 변화하고 있습니다. 자동차 전장화, 사물 인터넷(IoT) 기기 확산, 산업 자동화, 그리고 전력 반도체 시장의 성장은 리드프레임 수요를 견인하는 주요 요인입니다. 특히, 전기차 및 자율주행차 시장의 성장은 고신뢰성 리드프레임의 수요를 크게 증가시키고 있습니다. 반도체 패키지의 소형화, 고성능화, 고열 방출 요구 증가는 리드프레임 기술 발전을 촉진하고 있으며, 원가 절감 압력은 제조 효율성 향상과 신소재 개발을 요구하고 있습니다. 신코(Shinko), ASM 퍼시픽 테크놀로지(ASM Pacific Technology), 미쓰이 하이텍(Mitsui High-tec) 등 글로벌 선두 기업들과 국내외 다수의 전문 기업들이 치열하게 경쟁하고 있습니다. BGA(Ball Grid Array), CSP(Chip Scale Package), WLP(Wafer Level Package) 등 첨단 패키징 기술의 발전은 전통적인 리드프레임 시장의 일부를 잠식하고 있으나, 리드프레임은 여전히 비용 효율성과 견고성 측면에서 독보적인 강점을 가지고 있어 특정 애플리케이션에서는 필수적인 위치를 유지하고 있습니다.
반도체 리드프레임은 첨단 패키징 기술의 발전 속에서도 그 중요성을 유지하며 지속적으로 진화할 것으로 예상됩니다. 전력 반도체, 자동차 전장, 산업용, LED 등 고신뢰성 및 고열 방출 특성이 요구되는 분야에서 리드프레임의 수요는 견고하게 유지될 것이며, 특히 전기차 및 신재생에너지 분야의 성장은 고전력용 리드프레임 시장의 확대를 이끌 것입니다. 기술 혁신 측면에서는 더욱 미세한 피치와 얇은 두께의 리드프레임 개발을 통해 패키지 소형화 및 고성능화를 지원하고, Exposed Pad 디자인의 고도화, 히트싱크와의 통합, 그리고 새로운 열 방출 구조 개발을 통해 반도체의 발열 문제를 효과적으로 해결할 것입니다. 고성능 구리 합금뿐만 아니라, 경량화 및 특정 기능성(예: EMI 차폐)을 갖춘 신소재 개발이 지속될 것이며, 리드프레임이 다른 첨단 패키징 기술(예: 서브스트레이트)과 결합된 하이브리드 솔루션으로 발전하여 다양한 요구사항에 대응할 것입니다. 또한, 무연(Lead-free), 무할로겐(Halogen-free) 등 환경 규제에 대응하는 친환경 소재 및 공정 기술 개발이 가속화될 것입니다. 범용 시장보다는 고부가가치, 고신뢰성, 특정 기능성(예: 고전력, 고주파)을 요구하는 니치 마켓에 집중하여 경쟁력을 확보할 것으로 전망됩니다.