❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
스톤 페이퍼 시장 규모 및 점유율 분석: 성장 동향 및 전망 (2026-2031)
1. 시장 개요 및 전망
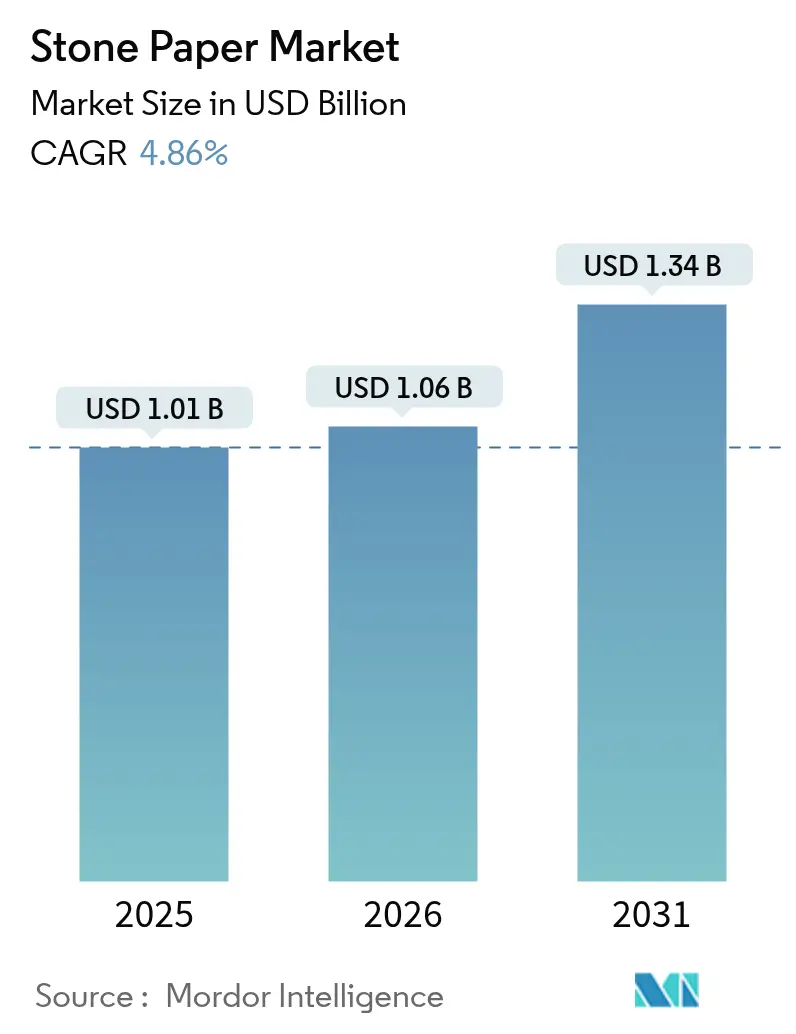
스톤 페이퍼 시장은 2025년 10.1억 달러에서 2026년 10.6억 달러로 성장했으며, 2031년에는 13.4억 달러 규모에 이를 것으로 예상됩니다. 2026년부터 2031년까지 연평균 성장률(CAGR)은 4.86%로 전망됩니다. 이러한 성장은 주로 일회용 플라스틱에 대한 정부 규제 강화, 기업의 지속가능성 목표, 그리고 석회석-폴리에틸렌 복합재료의 비용 절감 기술 발전 등에 기인합니다. 아시아 태평양 지역이 가장 큰 시장 점유율을 차지하고 있으며, 북미 지역은 가장 빠른 성장세를 보일 것으로 예측됩니다. 현재 시장 집중도는 낮은 수준입니다.
주요 보고서 요약:
* 유형별: 이중 코팅된 풍부한 미네랄 종이(Rich Mineral Paper Double Coated, RPD)가 2025년 시장 점유율 39.67%로 선두를 차지했으며, 2031년까지 연평균 8.03%로 가장 빠르게 성장할 것으로 예상됩니다.
* 적용 분야별: 포장이 2025년 시장 점유율 37.85%를 기록했으며, 산업용 라벨 및 태그가 2031년까지 연평균 7.62%로 가장 높은 성장률을 보일 것입니다.
* 최종 사용자 산업별: 식음료 부문이 2025년 시장의 27.78%를 차지했으며, 소매 및 전자상거래 부문이 2031년까지 연평균 8.77%로 가장 빠르게 성장할 것으로 전망됩니다.
* 제품 형태별: 시트가 2025년 시장 점유율 29.65%를 차지했으며, 유연 필름 및 백이 2031년까지 연평균 8.18%로 가장 높은 성장률을 기록할 것입니다.
* 원료/바인더 구성별: 첨가제 없는 탄산칼슘(90% 이상)이 2025년 시장의 59.74%를 차지했으며, HDPE 기반 석회석 복합재료가 2031년까지 연평균 7.88%로 가장 빠르게 성장할 것으로 예상됩니다.
* 지역별: 아시아 태평양 지역이 2025년 매출의 39.89%를 차지했으며, 북미 지역은 2026년부터 2031년까지 연평균 7.74%로 성장할 것으로 예측됩니다.
2. 글로벌 스톤 페이퍼 시장 동향 및 통찰 (성장 동력)
* 유연 포장재 전환업체의 수요 급증: 유럽연합의 2030년 기한을 앞두고 재활용 가능한 식품 포장재에 대한 수요가 증가하고 있습니다. 스톤 페이퍼는 잉크 사용량을 20~30% 절감하고, 방수 및 내구성이 뛰어나 습한 기후에서도 활용도가 높습니다. 이중 탄산칼슘/PE 구조는 식품 등급 규정을 충족하며, 유제품 뚜껑이나 세제 리필 파우치 등 다양한 분야에서 확장 가능성을 보입니다.
* 주류 기업의 지속가능성 의무 강화: 대형 소매업체들은 낮은 탄소 발자국을 가진 재료를 선호하며, 맥도날드와 아마존 같은 기업들은 광물 기반 포장재를 채택하여 목재 펄프 종이보다 60% 낮은 환경 영향을 달성하고 있습니다. ESG 데이터와 수명 주기 추적 가능성을 제공하는 공급업체가 경쟁 우위를 확보하고 있습니다.
* 일회용 플라스틱에 대한 정부 규제: 2025년 2월 발효된 유럽연합의 포장 및 포장 폐기물 규정(PPWR)은 2026년 8월까지 식품 포장재 내 PFAS 사용을 단계적으로 금지하고 재활용성을 의무화하여 유럽 시장의 수요를 급증시켰습니다. 인도의 2024년 개정안과 호주 주정부의 2025년 규제도 스톤 페이퍼와 같은 대안 재료의 채택을 가속화하고 있습니다.
* LIMEX 및 미네랄-폴리머 복합재료의 비용 절감 기술 발전: 공정 최적화를 통해 석회석 함량을 50% 이상으로 높여 석유 사용을 줄이고, 신규 플라스틱과 거의 동등한 비용 효율성을 달성하고 있습니다. 연속 캘린더링 공정은 자본 지출을 절감하며, 식품 등급 이중층에 대한 특허는 규정 준수를 유지하면서 적용 분야를 확장하고 있습니다.
* 고급 브랜드의 탄소 중립 문구류 전환: 틈새 시장이지만, 고급 브랜드들이 탄소 중립 문구류로 전환하면서 스톤 페이퍼 수요를 견인하고 있습니다.
* 열대 저온 유통망을 위한 습기 저항성 식품 접촉 보드: 아시아 태평양 열대 지역 및 중동/아프리카 지역에서 습기에 강한 식품 접촉 보드에 대한 수요가 증가하고 있습니다.
3. 글로벌 스톤 페이퍼 시장 동향 및 통찰 (성장 저해 요인)
* 제한적인 소비 후 재활용 인프라: 스톤 페이퍼는 기존의 섬유 또는 플라스틱 재활용 시스템에 통합되기 어려워 전용 회수 시스템이 필요합니다. 현재는 기계적 재활용이나 에너지 회수가 주를 이루며, 개발도상국에서는 기본적인 수거 시스템조차 부족한 실정입니다.
* 목재 펄프 종이 대비 높은 공장 출고 가격: 특수 캘린더링, 고급 HDPE 사용, 제한적인 생산량으로 인해 일반 펄프 종이보다 단위 비용이 높습니다. 그러나 내구성, 잉크 절약, 교체 빈도 감소 등의 장점으로 고성능 틈새 시장에서는 총 소유 비용 측면에서 유리합니다. 생산 능력 증가와 현지 탄산칼슘 원료 사용 확대로 가격 격차는 점차 줄어들 것으로 예상됩니다.
* 고품질 석회석 매장지 및 채굴 허가의 집중: 특정 지역에 고품질 석회석 매장지가 집중되어 있어 지역별 공급망 취약성을 야기할 수 있습니다.
* 불완전한 수명 주기 데이터 공개에 대한 브랜드의 망설임: 북미 및 유럽 기업 시장에서는 스톤 페이퍼의 완전한 수명 주기 데이터 공개가 부족하여 브랜드들이 채택을 망설이는 경향이 있습니다.
4. 세그먼트별 분석
* 유형별: RPD(Rich Mineral Paper Double Coated)의 지배력과 기술 혁신
* RPD는 2025년 스톤 페이퍼 시장의 39.67%를 차지했으며, 2031년까지 연평균 8.03%로 가장 빠르게 성장할 것으로 예상됩니다. 이는 우수한 인쇄 적성 및 차단 성능, 이중 수성 코팅으로 인한 낮은 불량률, 프리미엄 식품 라벨 적용 가능성, 펄프 종이와 유사한 생산 속도 덕분입니다.
* RBD는 더 두꺼운 조개껍질형 용기 및 접이식 상자에 사용되며, SPN은 코팅이 필요 없는 비용 민감형 삽입물에 적합합니다. 스톤 열성형 보드는 3차원 트레이에 사용되지만, 초기 툴링 비용이 높아 틈새시장에 머물고 있습니다. 공급업체들은 석회석 채석장과 압출 코팅 장치를 통합하여 광물 품질을 안정화하고 있으며, VOC를 줄이는 무용제 코팅 기술을 개발하고 있습니다.
* 애플리케이션별: 라벨 및 포장재의 성장 주도
* 라벨 및 포장재는 2025년 스톤 페이퍼 시장의 45.2%를 차지했으며, 2031년까지 연평균 8.2%로 가장 빠르게 성장할 것으로 예상됩니다. 이는 스톤 페이퍼가 제공하는 우수한 내수성, 내유성, 내구성 및 인쇄 품질 덕분입니다. 특히 식품 및 음료, 화장품, 의약품 산업에서 지속 가능한 포장 솔루션에 대한 수요가 증가하면서 스톤 페이퍼의 채택이 가속화되고 있습니다.
* 그래픽 인쇄 및 광고 분야에서는 포스터, 배너, 지도 등에 사용되며, 내구성과 친환경성으로 인해 인기를 얻고 있습니다.
* 문구류 및 기타 애플리케이션(예: 쇼핑백, 벽지) 또한 꾸준히 성장하고 있습니다.
* 지역별: 아시아 태평양 지역의 지배력과 유럽의 성장
* 아시아 태평양 지역은 2025년 스톤 페이퍼 시장의 48.5%를 차지하며 가장 큰 시장으로 남아있습니다. 이는 중국, 인도 등 주요 국가의 제조 기반 확대, 환경 규제 강화, 그리고 지속 가능한 제품에 대한 소비자 인식이 높아진 데 기인합니다.
* 유럽은 2031년까지 연평균 7.5%로 두 번째로 빠르게 성장할 것으로 예상됩니다. 엄격한 환경 규제와 순환 경제에 대한 강력한 의지가 스톤 페이퍼와 같은 친환경 소재의 채택을 촉진하고 있습니다.
* 북미 지역은 지속 가능한 포장 솔루션에 대한 수요 증가와 기술 혁신에 힘입어 꾸준한 성장을 보이고 있습니다.
5. 주요 시장 동향 및 기회
* 지속 가능성 및 친환경성 강조: 플라스틱 오염에 대한 우려가 커지면서, 스톤 페이퍼는 기존 펄프 종이 및 플라스틱의 대안으로 주목받고 있습니다. 물 사용량 감소, 나무 벌목 방지, 재활용성 등의 이점이 시장 성장을 견인하고 있습니다.
* 기술 혁신 및 제품 개발: 공급업체들은 스톤 페이퍼의 인쇄 적성, 내구성, 생분해성 및 퇴비화 가능성을 개선하기 위한 연구 개발에 투자하고 있습니다. 특히, 바이오 기반 바인더 및 코팅 기술의 발전은 스톤 페이퍼의 환경적 이점을 더욱 강화할 것입니다.
* 다양한 애플리케이션으로의 확장: 기존의 라벨, 포장재, 문구류를 넘어 일회용 식기, 건축 자재, 의료용품 등 새로운 분야로의 적용 가능성이 탐색되고 있습니다.
* 정부 정책 및 규제 지원: 많은 국가에서 일회용 플라스틱 사용을 제한하고 친환경 제품 사용을 장려하는 정책을 시행하고 있으며, 이는 스톤 페이퍼 시장에 긍정적인 영향을 미치고 있습니다.
6. 도전 과제 및 제약 사항
* 높은 생산 비용: 펄프 종이에 비해 상대적으로 높은 생산 비용은 스톤 페이퍼의 광범위한 채택을 저해하는 요인 중 하나입니다. 특히 소규모 기업에게는 초기 투자 비용이 부담될 수 있습니다.
* 제한적인 재활용 인프라: 스톤 페이퍼는 기술적으로 재활용이 가능하지만, 기존 펄프 종이 재활용 시스템과의 호환성 문제와 전용 재활용 인프라 부족으로 인해 실제 재활용률은 아직 낮은 편입니다.
* 소비자 인식 부족: 스톤 페이퍼의 환경적 이점과 특성에 대한 소비자 및 산업계의 인식이 아직 부족하여 시장 확대에 어려움이 있습니다.
* 원자재 공급의 안정성: 석회석 채석장의 위치와 접근성에 따라 원자재 공급의 안정성이 영향을 받을 수 있으며, 이는 생산 비용 변동으로 이어질 수 있습니다.
7. 경쟁 환경
스톤 페이퍼 시장은 소수의 주요 업체들이 지배하고 있으며, 이들은 기술 혁신, 생산 능력 확장, 전략적 파트너십을 통해 시장 점유율을 확대하고 있습니다. 주요 업체로는 Taiwan Lung Meng Advanced Composite Materials, The Stone Paper Company, TBM Co., Ltd., Pishon Industrial Co., Ltd., Shenzhen Stone Paper New Materials Co., Ltd. 등이 있습니다. 이들은 제품 포트폴리오를 다양화하고, 특정 애플리케이션에 맞는 맞춤형 솔루션을 제공하며 경쟁 우위를 확보하고 있습니다.
석재 종이 시장 보고서 요약
본 보고서는 석재 종이 시장의 전반적인 현황, 성장 동인, 제약 요인, 경쟁 환경 및 미래 전망을 심층적으로 분석합니다. 연구는 시장 내 다양한 공급업체들의 석재 종이 수요를 추적하며, 원자재 가격, 소비, 수출입 동향 및 평균 가격을 고려하여 시장 수익을 산출합니다.
1. 시장 개요 및 규모
석재 종이 시장은 2026년 10억 6천만 달러 규모에서 2031년까지 13억 4천만 달러에 이를 것으로 전망됩니다. 특히 아시아 태평양 지역은 풍부한 석회암 매장량과 확고한 제조 클러스터를 기반으로 전 세계 매출의 39.89%를 차지하며 시장을 선도하고 있습니다. 북미 지역은 기업의 지속가능성 의무와 일회용 플라스틱에 대한 주 차원의 금지 조치에 힘입어 2031년까지 연평균 7.74%의 성장률을 보일 것으로 예상됩니다. 제품 유형 중에서는 ‘이중 코팅된 풍부한 미네랄 종이(Rich Mineral Paper Double Coated, RPD)’가 전 세계 매출의 39.67%를 차지하며 2031년까지 연평균 8.03%로 가장 높은 성장률을 기록할 것으로 보입니다.
2. 시장 동인
석재 종이 시장의 성장을 견인하는 주요 요인들은 다음과 같습니다.
* 유연 포장 컨버터의 수요 급증: 친환경 포장재에 대한 요구 증가.
* 주류 기업의 지속가능성 의무: 기업들이 환경 친화적인 소재 사용을 확대.
* 정부의 일회용 플라스틱 금지: 플라스틱 대체재로서 석재 종이의 채택 가속화.
* LIMEX 및 기타 광물-폴리머 복합재의 비용 절감 기술 발전: 생산 단가 하락으로 경쟁력 강화.
* 럭셔리 브랜드의 탄소 중립 문구류 전환: 틈새시장에서의 수요 견인.
* 열대 지역 콜드체인용 방습 식품 접촉 보드: 특정 산업 분야에서의 기능적 이점.
3. 시장 제약
반면, 시장 성장을 저해하는 요인들도 존재합니다.
* 제한적인 소비 후 재활용 인프라: 순환 경제 구축에 어려움.
* 가격 민감 지역에서 목재 펄프지 대비 높은 공장 출고가: 가격 경쟁력 약화.
* 고품질 석회암 매장지 및 채굴 허가의 집중: 원자재 공급의 지역적 편중.
* 불완전한 수명 주기 데이터 공개에 대한 브랜드의 주저: 투명성 부족으로 인한 신뢰 문제.
4. 시장 세분화 및 분석
본 보고서는 시장을 다양한 기준으로 세분화하여 분석합니다.
* 유형별: 이중 코팅된 풍부한 미네랄 종이(RPD), 이중 코팅된 풍부한 미네랄 보드(RBD), 무코팅 합성 종이(SPN), 석재 열성형 보드(ST).
* 적용 분야별: 포장, 인쇄 및 출판, 장식 및 그래픽, 산업용 라벨 및 태그, 상업용 문구 및 노트북.
* 최종 사용자 산업별: 식음료, 소매 및 전자상거래, 소비재(FMCG), 산업 및 물류, 교육 및 사무용품, 숙박 및 이벤트.
* 제품 형태별: 시트, 롤, 완제품 문구(노트북, 저널 등), 유연 필름 및 가방, 보드 및 상자.
* 원료/바인더 구성별: HDPE 기반 석회암 복합재, 바이오-PE/PLA 하이브리드 석회암 복합재, 재활용 LIMEX 등급, 첨가제 없는 탄산칼슘(90% 이상).
* 지역별: 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아, 스페인, 러시아 등), 아시아 태평양(중국, 인도, 일본, 한국, 호주 및 뉴질랜드 등), 중동 및 아프리카(아랍에미리트, 사우디아라비아, 터키, 남아프리카 등), 남미(브라질, 아르헨티나 등).
또한, 보고서는 공급망 분석, 규제 환경, 기술 전망, 그리고 포터의 5가지 경쟁 요인(공급업체 및 구매자의 교섭력, 신규 진입자의 위협, 대체 제품의 위협, 경쟁 강도) 분석을 통해 시장 역학을 다각적으로 조명합니다.
5. 경쟁 환경
경쟁 환경 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석을 다룹니다. STP Stone Paper Products GmbH, Stone Paper Printing & Packaging India LLP, AM Packaging Co. Ltd., TBM Co., Ltd., Karst Stone Paper, Stone Paper Korea Co. 등 주요 글로벌 및 지역 기업들의 프로필이 포함되어 있습니다.
6. 시장 기회 및 미래 전망
보고서는 미개척 시장(white-space) 및 미충족 수요에 대한 평가를 통해 석재 종이 시장의 잠재적 기회와 미래 성장 방향을 제시합니다.
결론적으로, 석재 종이 시장은 환경 규제 강화와 지속가능성에 대한 인식이 높아짐에 따라 꾸준히 성장할 것으로 예상되나, 재활용 인프라 구축 및 가격 경쟁력 확보가 중요한 과제로 남아있습니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 연성 포장 변환기(flexible packaging converters)의 수요 급증
- 4.2.2 주류 기업의 지속 가능성 의무
- 4.2.3 일회용 플라스틱에 대한 정부 금지
- 4.2.4 LIMEX 및 기타 광물-폴리머 복합재의 비용 절감 발전
- 4.2.5 탄소 중립 문구류로 전환하는 명품 브랜드 (틈새 시장 견인)
- 4.2.6 열대 콜드체인용 내습성 식품 접촉 보드
-
4.3 시장 제약
- 4.3.1 제한적인 소비자 후 재활용 인프라
- 4.3.2 가격 민감 지역에서 목재 펄프 종이 대비 높은 공장 출고가
- 4.3.3 고품질 석회암 매장지 및 채굴 허가의 집중
- 4.3.4 불완전한 수명 주기 데이터 공개에 대한 브랜드의 망설임
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
-
4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자/소비자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체 제품의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
-
5.1 유형별
- 5.1.1 리치 미네랄 페이퍼 이중 코팅 (RPD)
- 5.1.2 리치 미네랄 보드 이중 코팅 (RBD)
- 5.1.3 합성지 무코팅 (SPN)
- 5.1.4 스톤 열성형 보드 (ST)
-
5.2 용도별
- 5.2.1 포장
- 5.2.2 인쇄 및 출판
- 5.2.3 장식 및 그래픽
- 5.2.4 산업용 라벨 및 태그
- 5.2.5 상업용 문구 및 노트북
-
5.3 최종 사용자 산업별
- 5.3.1 식음료
- 5.3.2 소매 및 전자상거래
- 5.3.3 소비재 (FMCG)
- 5.3.4 산업 및 물류
- 5.3.5 교육 및 사무용품
- 5.3.6 숙박 및 행사
-
5.4 제품 형태별
- 5.4.1 시트
- 5.4.2 롤
- 5.4.3 완제품 문구류 (노트북, 저널 등)
- 5.4.4 유연 필름 및 가방
- 5.4.5 보드 및 상자
-
5.5 원료/바인더 구성별
- 5.5.1 HDPE 기반 석회석 복합재
- 5.5.2 바이오-PE / PLA 하이브리드 석회석 복합재
- 5.5.3 재활용 LIMEX 등급
- 5.5.4 첨가제 없는 탄산칼슘 (>90 %)
-
5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 이탈리아
- 5.6.2.5 스페인
- 5.6.2.6 러시아
- 5.6.2.7 유럽 기타 지역
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 인도
- 5.6.3.3 일본
- 5.6.3.4 대한민국
- 5.6.3.5 호주 및 뉴질랜드
- 5.6.3.6 아시아 태평양 기타 지역
- 5.6.4 중동 및 아프리카
- 5.6.4.1 중동
- 5.6.4.1.1 아랍에미리트
- 5.6.4.1.2 사우디아라비아
- 5.6.4.1.3 튀르키예
- 5.6.4.1.4 중동 기타 지역
- 5.6.4.2 아프리카
- 5.6.4.2.1 남아프리카 공화국
- 5.6.4.2.2 나이지리아
- 5.6.4.2.3 이집트
- 5.6.4.2.4 아프리카 기타 지역
- 5.6.5 남미
- 5.6.5.1 브라질
- 5.6.5.2 아르헨티나
- 5.6.5.3 남미 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
-
6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 STP Stone Paper Products GmbH
- 6.4.2 Stone Paper Printing & Packaging India LLP
- 6.4.3 AM Packaging Co. Ltd.
- 6.4.4 Shenzhen Stone Paper Enterprise Ltd.
- 6.4.5 Taiwan Longmeng Composite Materials Co., Ltd.
- 6.4.6 Pishgaman Sanat Sabz
- 6.4.7 Sphera International
- 6.4.8 Karst Stone Paper
- 6.4.9 Armen Paper
- 6.4.10 TBM Co., Ltd.
- 6.4.11 Shenzhen Stone Paper New Eco Materials Co., Ltd.
- 6.4.12 Stone Paper Company Ltd.
- 6.4.13 Stone Paper Solutions (Pebble Printing Group)
- 6.4.14 Ston2Pack (India)
- 6.4.15 A Stone Age LLC (GetStonedPaper)
- 6.4.16 Stone Paper Tech (US)
- 6.4.17 Etched Stone Paper (UK)
- 6.4.18 PICTOSTONE (Turkey)
- 6.4.19 Stone Paper NZ Ltd.
- 6.4.20 Stone Paper Korea Co.
- 6.4.21 Rockstock NZ
- 6.4.22 Nippon Paper (Mineral-paper JV)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
스톤 페이퍼는 나무 펄프 대신 탄산칼슘을 주원료로 하여 제조되는 혁신적인 친환경 용지입니다. 이 용지는 주로 탄산칼슘(약 60~80%)과 고밀도 폴리에틸렌(HDPE) 또는 유사한 무독성 수지(약 20~40%)를 혼합하여 만들어집니다. 제조 과정에서 물이나 표백제를 전혀 사용하지 않으며, 나무를 베어낼 필요가 없어 산림 보호에 기여합니다. 또한, 기존 펄프 종이 생산 대비 에너지 소비량이 적고 탄소 배출량도 현저히 낮아 환경적 이점이 매우 큽니다. 스톤 페이퍼는 방수성, 내구성, 매끄러운 질감, 뛰어난 인쇄 적성 등 다양한 물리적 특성을 지니고 있어 기존 종이의 한계를 극복하는 대안으로 주목받고 있습니다.
스톤 페이퍼의 종류는 주로 탄산칼슘과 폴리머의 배합 비율, 두께, 그리고 표면 처리 방식에 따라 다양하게 구분됩니다. 탄산칼슘 함량이 높을수록 종이의 강도와 불투명도가 증가하며, 폴리머 함량이 높을수록 유연성과 내구성이 향상됩니다. 두께는 얇은 필름 형태부터 두꺼운 보드 형태까지 다양하게 생산되어 용도에 맞게 선택됩니다. 또한, 인쇄 적성을 높이거나 특정 기능을 부여하기 위해 코팅 처리된 제품과 코팅되지 않은 제품으로 나눌 수 있습니다. 일부 제조사에서는 생분해성 폴리머를 사용하여 친환경성을 더욱 강화한 제품을 개발하는 등 지속적인 기술 발전을 통해 다양한 스톤 페이퍼 제품군을 선보이고 있습니다.
스톤 페이퍼는 그 독특한 특성 덕분에 매우 광범위한 분야에서 활용되고 있습니다. 첫째, 문구류 분야에서는 방수 및 내구성이 뛰어난 노트, 다이어리, 달력, 명함 등으로 제작되어 야외 활동이나 습한 환경에서도 변형 없이 사용할 수 있습니다. 둘째, 포장재 분야에서는 식품 포장재, 화장품 상자, 쇼핑백 등으로 사용되어 내용물을 안전하게 보호하며 고급스러운 이미지를 제공합니다. 셋째, 인쇄 및 광고 분야에서는 찢어지지 않고 물에 강한 포스터, 브로슈어, 지도, 메뉴판 등으로 활용되어 내구성이 요구되는 환경에 적합합니다. 넷째, 산업용으로는 라벨, 태그, 건축 도면, 안전 표지판 등 특수 용도로 사용되어 기존 종이의 단점을 보완합니다. 이 외에도 미술 용지, 방수 문서, 의류 태그 등 다양한 틈새시장에서 그 활용도를 넓혀가고 있습니다.
스톤 페이퍼의 제조 및 활용에는 여러 관련 기술이 복합적으로 적용됩니다. 핵심은 탄산칼슘 분말과 폴리머 수지를 균일하게 혼합하고 압출 성형하는 기술입니다. 이 과정에서 원료의 미세 분쇄 기술, 균일한 혼합을 위한 컴파운딩 기술, 그리고 원하는 두께와 질감을 구현하는 압출 및 캘린더링 기술이 중요합니다. 또한, 스톤 페이퍼의 표면 특성을 개선하여 다양한 인쇄 방식(옵셋, UV, 플렉소 등)에 최적화하는 표면 처리 기술도 필수적입니다. 최근에는 스톤 페이퍼의 재활용성을 높이기 위한 폴리머 분리 및 재활용 기술, 그리고 생분해성 폴리머를 활용한 친환경 소재 개발 기술 등 지속 가능성을 강화하는 방향으로 기술 발전이 이루어지고 있습니다.
스톤 페이퍼 시장은 전 세계적으로 환경 보호에 대한 인식이 높아지고 지속 가능한 소재에 대한 수요가 증가함에 따라 꾸준히 성장하고 있습니다. 특히 유럽과 북미 지역을 중심으로 친환경 제품에 대한 소비자의 선호도가 높아지면서 시장 확대가 가속화되고 있습니다. 주요 시장 참여자들은 대만, 중국, 유럽 등지의 제조사들이며, 이들은 기술 개발과 생산 효율성 증대를 통해 경쟁력을 확보하고 있습니다. 그러나 기존 펄프 종이 대비 상대적으로 높은 생산 비용과 제한적인 재활용 인프라, 그리고 시장 인지도 부족은 여전히 극복해야 할 과제로 남아 있습니다. 그럼에도 불구하고, 기업들의 ESG 경영 강화와 정부의 환경 규제 강화는 스톤 페이퍼 시장 성장의 강력한 동력으로 작용하고 있습니다.
스톤 페이퍼의 미래 전망은 매우 긍정적입니다. 환경 문제에 대한 전 세계적인 관심이 지속적으로 증가하고, 기업들이 친환경 경영을 핵심 가치로 삼으면서 스톤 페이퍼와 같은 지속 가능한 소재의 수요는 더욱 확대될 것으로 예상됩니다. 기술 발전은 생산 비용을 절감하고 재활용성을 향상시키며, 새로운 기능과 용도를 창출할 것입니다. 특히, 생분해성 스톤 페이퍼의 개발은 플라스틱 오염 문제 해결에 기여하며 시장의 새로운 성장 동력이 될 수 있습니다. 또한, 교육, 의료, 건설 등 아직 스톤 페이퍼가 충분히 침투하지 못한 다양한 산업 분야로의 확장이 기대됩니다. 장기적으로 스톤 페이퍼는 기존 펄프 종이 시장의 일부를 대체하고, 환경 보호와 자원 절약에 기여하는 핵심적인 친환경 소재로 자리매김할 것으로 전망됩니다.