❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
토크 벡터링 시장 규모 및 점유율 분석: 성장 동향 및 예측 (2025-2030)
# 시장 개요 및 주요 통계
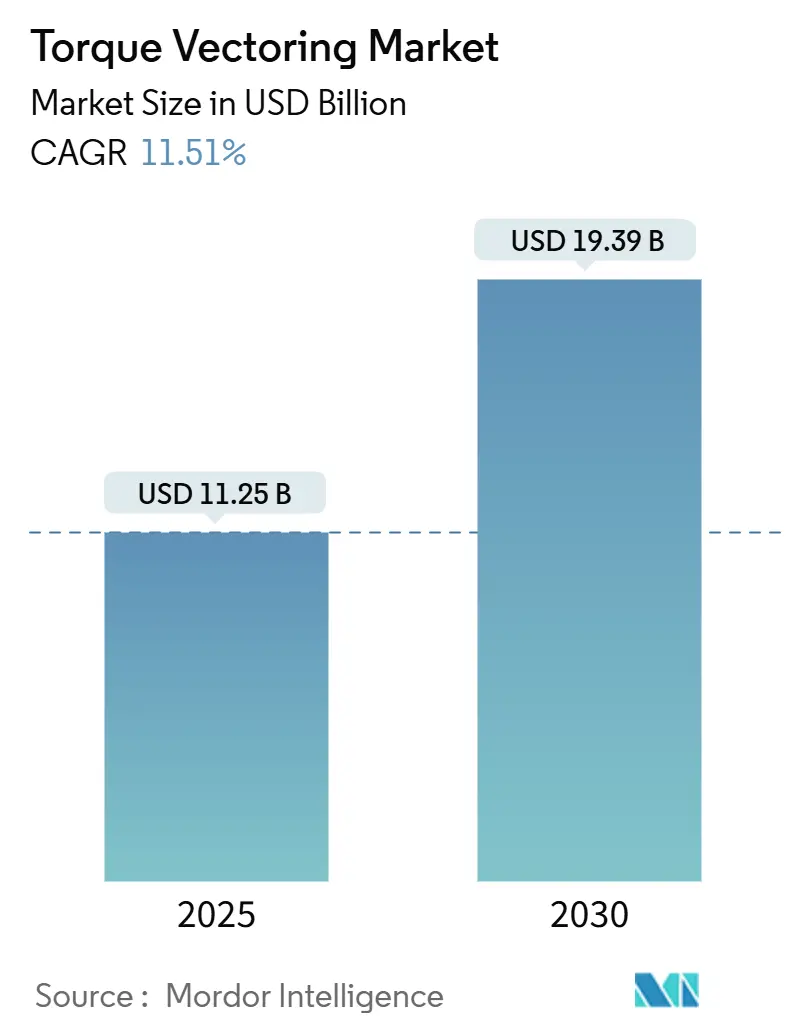
토크 벡터링(Torque Vectoring, TV) 시장은 2025년 112억 5천만 달러 규모에서 2030년까지 193억 9천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030) 동안 연평균 성장률(CAGR) 11.51%의 견고한 성장을 보일 전망입니다. 이러한 강력한 성장은 자동차 제조업체들이 전동화 파워트레인, 소프트웨어 정의 차량(SDV) 아키텍처, 그리고 각 휠에 대한 토크 제어를 가능하게 하는 프리미엄 핸들링 기능으로 전환하고 있음을 반영합니다. 전자식 자세 제어 장치(ESC)에 대한 규제 의무가 이미 시행되고 있어, 공급업체들은 기존 센서 스위트에 토크 벡터링 알고리즘을 쉽게 적용할 수 있습니다. 독립 모터 기반 전기차는 기존의 차동 장치 기반 시스템의 기계적 제약을 제거하여 성능 범위를 더욱 확장합니다. 모델 구성 측면에서는 SUV/크로스오버의 인기 급증, 고성능 럭셔리 트림의 확산, 그리고 중앙 집중식 E/E(전기/전자) 플랫폼으로의 산업 전환이 경기 침체에도 불구하고 토크 벡터링 시장의 확장세를 유지하는 데 기여하고 있습니다.
주요 시장 통계:
* 조사 기간: 2019년 – 2030년
* 2025년 시장 규모: 112억 5천만 달러
* 2030년 시장 규모: 193억 9천만 달러
* 성장률 (2025-2030): 11.51% CAGR
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
주요 보고서 요약:
* 차량 유형별: 승용차가 2024년 토크 벡터링 시장의 68.83%를 차지했으며, 예측 기간 동안 11.55%의 CAGR로 성장할 것으로 예상됩니다.
* 구동 유형별: 사륜구동(AWD)이 2024년 토크 벡터링 시장 점유율의 53.47%를 차지하며 선두를 달렸고, 예측 기간 동안 11.62%의 CAGR로 가장 빠른 성장을 유지할 것으로 전망됩니다.
* TV 기술 유형별: 차동 장치 기반 시스템이 2024년 토크 벡터링 시장의 47.83%를 차지한 반면, 전자식 토크 벡터링은 예측 기간 동안 11.57%의 CAGR로 성장하고 있습니다.
* 추진 유형별: 내연기관(ICE) 플랫폼이 2024년 토크 벡터링 시장의 56.71%를 여전히 차지했지만, 배터리 전기차(BEV)는 예측 기간 동안 11.53%의 CAGR을 기록하며 빠르게 성장하고 있습니다.
* 지역별: 북미가 2024년 토크 벡터링 시장 규모의 38.93%를 차지했으며, 아시아 태평양 지역은 예측 기간 동안 11.58%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
# 글로벌 토크 벡터링 시장 동향 및 통찰력
성장 동인:
1. 전동화로 인한 독립 모터 토크 벡터링 가능성 확대: 전기차 아키텍처는 기계적 부품을 소프트웨어 제어 모터 쌍으로 대체하여 거의 즉각적인 토크 배분을 가능하게 합니다. 다중 모터 레이아웃은 클러치 팩 없이 토크 벡터링을 수행할 수 있어 응답 지연 시간이 밀리초에서 마이크로초로 단축됩니다. 이러한 정밀도는 코너링이나 트랙션 이벤트 발생 전에 토크를 미리 배치하는 예측 동적 제어 알고리즘을 지원합니다. 2024년 9월 BMW i Ventures와 Continental Corporate Venture Capital이 주도한 DeepDrive의 시리즈 B 투자 유치는 듀얼 로터 e-모터가 이러한 전환을 가속화할 것이라는 투자자들의 믿음을 보여줍니다. 차량 E/E 아키텍처가 중앙 집중화됨에 따라 토크 벡터링은 무선(OTA)으로 업그레이드 가능한 소프트웨어 기능이 되어, 파워트레인 동작을 판매 후 수익화 가능한 서비스로 전환시킵니다.
2. SUV/크로스오버 생산 급증: 2024년 글로벌 SUV 및 크로스오버 생산량은 사상 최고치를 기록했으며, 이 중 상당 부분이 AWD 파워트레인을 사용합니다. 이러한 증가는 토크 벡터링 시스템 공급업체에게 정교한 휠 토크 분배를 가능하게 하는 구동축을 제공합니다. 자동차 제조업체들은 소프트웨어 강화 AWD가 스포츠 세단에 한정되었던 핸들링을 가족용 유틸리티 차량에도 제공함으로써 차량의 고급화를 가능하게 한다는 것을 발견했습니다.
3. 의무적인 안정성/안전 규제(ESC+): UN DCAS 규정, EU 일반 안전 규정 2019/2144, NHTSA 안정성 표준은 모든 신형 승용차에 요(yaw), 휠 속도, 횡가속도 센서를 장착하도록 의무화하고 있습니다. 이 센서들은 토크 벡터링 로직의 핵심을 형성하여 공급업체들이 기존 하드웨어 기반을 활용할 수 있도록 합니다. 규제 조화는 증분 비용을 낮추고 시장 출시 시간을 단축시키며, 기능 안전 조항은 알고리즘의 견고성을 높여 첨단 토크 제어에 대한 소비자 신뢰를 간접적으로 증진시킵니다.
4. 프리미엄 차량 성능 차별화: 럭셔리 부문에서 섀시의 정교함은 새로운 경쟁의 장이 되었습니다. 토크 벡터링은 고객에게 시승 시 즉각적인 이점을 제공하며, BMW에서 제네시스에 이르는 브랜드들은 벡터링 소프트웨어를 엔지니어링 역량의 특징으로 내세웁니다. 프리미엄 구매자들이 안전성과 주행 몰입도를 높이는 기능에 기꺼이 비용을 지불하려는 의지는 통합 제어 로직에 능숙한 공급업체들에게 안정적인 수익원을 보장합니다.
5. EV 슬립 손실 감소를 통한 주행 거리 연장: 토크 벡터링은 휠 슬립을 줄여 전기차의 에너지 효율성을 높이고 주행 거리를 연장하는 데 기여합니다.
6. OTA(Over-The-Air) 튜닝 가능한 소프트웨어 정의 파워트레인: 소프트웨어 정의 차량의 확산과 OTA 업데이트 기능은 토크 벡터링 시스템의 유연성과 업그레이드 가능성을 높여 시장 성장을 촉진합니다.
성장 제약 요인:
1. 높은 초기 시스템 비용 및 복잡성: 토크 벡터링 패키지는 다국적 인증에 필요한 소프트웨어 검증 비용을 제외하고도 500~1,200달러의 부품 원가(BOM)를 추가할 수 있습니다. 프리미엄 트림에 기능 채택률이 집중되어 있어 하드웨어 생산량이 낮아 규모의 경제를 달성하기 어렵습니다. 또한 브레이크, 파워트레인, 안정성 모듈 등 여러 시스템과의 통합은 보정 및 테스트 과정을 복잡하게 만듭니다. 인도나 브라질과 같은 가격 민감 시장에서는 비용 차이로 인해 구매 관리자들이 더 간단한 트랙션 보조 장치를 선호하게 되어 광범위한 채택을 제한합니다.
2. 내연기관(ICE) 차량의 추가 중량으로 인한 연비 저하: 토크 벡터링 차동 장치 및 트윈 클러치 시스템과 같은 첨단 구동계 기술은 상당한 중량을 추가하여 자동차 제조업체들이 연비 및 배출가스 목표를 달성하는 데 어려움을 줍니다. 전기 플랫폼은 회생 제동을 통해 이 중량을 어느 정도 상쇄할 수 있지만, 내연기관에 의존하는 차량은 규제 준수 딜레마에 직면합니다.
3. 클러치 기반 TV의 내구성 및 유지보수: 클러치 기반 토크 벡터링 시스템은 가혹한 작동 환경에서 내구성 및 유지보수 문제가 발생할 수 있습니다.
4. TV 알고리즘의 사이버 보안 노출: 토크 벡터링 알고리즘의 복잡성이 증가함에 따라 사이버 보안 취약성에 대한 우려가 커지고 있습니다.
# 세그먼트 분석
차량 유형별: 승용차가 혁신을 주도
승용차는 2024년 토크 벡터링 시장의 68.83%를 차지하며 기술 선도자로서의 역할을 통해 지배력을 유지하고 있습니다. OEM들은 승용차에서 최첨단 섀시 제어 기술을 선보이는데, 이는 소비자들이 차별화된 주행 경험을 요구하기 때문입니다. 2026년 출시될 Neue Klasse iX3는 기존 컨트롤러보다 10배 빠른 센서 데이터를 처리하는 “Heart of Joy” ECU를 탑재하여 밀리초 단위의 토크 배분을 가능하게 합니다. 이러한 추세는 예측 기간 동안 승용차 부문에서 11.55%의 CAGR을 뒷받침합니다.
상용차 부문은 총 소유 비용(TCO)을 우선시하는 경향이 있어, 토크 벡터링이 타이어 수명을 연장하고 특히 높은 루프의 밴에서 화물 이동을 억제하는 데 기여하며 채택이 증가하고 있습니다. ZF의 eBeam 액슬은 이러한 추세를 보여주며, 소프트웨어 기반 토크 관리가 유지보수 비용을 절감하여 2027년 이후에도 꾸준한 채택 성장을 이끌 것으로 예상됩니다.
구동 유형별: AWD의 지배력 가속화
사륜구동(AWD) 구성은 2024년 토크 벡터링 시장의 53.47%를 차지했으며, 예측 기간 동안 11.62%의 CAGR로 성장할 것으로 예상됩니다. AWD는 본질적으로 두 개의 구동축을 제공하므로 벡터링 컨트롤러가 요(yaw)를 미세 조정할 수 있는 자유도가 더 많아 이 기능이 자연스러운 상위 판매 요소가 됩니다. 소비자들은 AWD를 안전과 동일시하며, 토크 벡터링은 언더스티어를 줄이거나 필요에 따라 다이내믹 모드를 활성화하여 이러한 인식을 강화합니다.
전륜구동(FWD)은 보급형 차량에서 여전히 인기가 있지만, 브레이크 기반 토크 벡터링은 종종 더 저렴한 임시 솔루션입니다. 후륜구동(RWD)은 드리프트 친화적인 동작을 추구하는 고성능 차량에 적합합니다. 현대모비스의 e-코너 모듈과 같은 혁신은 게걸음 주행 및 제로 턴 기능을 가능하게 하여 기존 FWD/RWD/AWD 분류를 모호하게 할 수 있습니다. 그러나 기존 AWD는 기존 설비 및 “xDrive”, “quattro”와 같은 브랜드 마케팅 덕분에 향후 5년간 가장 높은 채택 가능성을 유지할 것입니다.
토크 벡터링 기술 유형별: 전자 시스템의 모멘텀 확보
차동 장치 기반 토크 벡터링은 2024년 토크 벡터링 시장의 47.83%를 차지하며 수십 년간의 기계적 견고함을 입증했습니다. 그러나 소프트웨어 중심의 전자식 벡터링은 지속적인 알고리즘 개선을 지원하는 중앙 집중식 차량 컴퓨터에 힘입어 예측 기간 동안 11.57%의 CAGR로 성장할 것으로 예상됩니다. 움직이는 부품이 적은 전자 시스템은 낮은 보증 노출과 OTA를 통한 계절별 성능 모드 다운로드 기능을 약속합니다.
브레이크 기반 솔루션은 전자식 제한 슬립 차동 장치 없이 기본적인 요 제어가 필요한 저가형 트림에 여전히 유효합니다. Eaton의 최신 ELocker는 기계적 뿌리와 전자식 작동을 결합하여 PHEV SUV에 오프로드용 선택적 잠금 및 포장 도로용 토크 벡터링 기능을 제공합니다. 동일한 소프트웨어 스택 내에서 완전 능동, 클러치 팩 및 브레이크 기반 모드를 전환할 수 있는 공급업체는 다중 세그먼트 계약을 확보할 수 있습니다.
추진 유형별: BEV 성장이 시장 재편
내연기관(ICE) 플랫폼은 2024년 토크 벡터링 시장의 56.71%를 여전히 차지하며 기존 차량의 비중을 반영합니다. 그러나 배터리 전기차(BEV) 구동은 프로펠러 샤프트, 트랜스퍼 케이스 및 관련 기생 항력을 제거하여 예측 기간 동안 11.53%의 CAGR로 성장할 것으로 예상됩니다. 독립 모터 BEV는 처음부터 벡터링을 사용하므로 토크 제어는 추가 기능이 아닌 핵심 설계 요구 사항이 됩니다.
하이브리드 및 연료 전지 애플리케이션은 저속 토크 분배를 위해 전기 모터의 이점을 얻으면서 주행 거리를 위해 내연기관을 유지하는 중간 단계에 있습니다. 2032년까지 전 세계 생산량의 30%를 차지할 것으로 예상되는 구역별 E/E 아키텍처의 등장은 소프트웨어 우선 벡터링 전략을 더욱 공고히 할 것이며, ADAS 및 인포테인먼트를 위해 중앙 집중식 컴퓨팅에 의존하는 고전압 BEV 플랫폼과 잘 부합합니다.
# 지역 분석
북미는 2024년 토크 벡터링 시장의 38.93%를 차지하며 선두를 달렸습니다. 이는 프리미엄 SUV 수요와 벡터링 컨트롤러의 센서 백본을 제공하는 기존 ESC 의무화에 힘입은 결과입니다. 디트로이트 기반 OEM들은 BorgWarner 및 American Axle과 같은 현지 1차 공급업체와 긴밀히 협력하여 트랙션 및 벡터링을 제공하는 e-드라이브 모듈을 통합합니다. Ford의 ST 라인이나 Cadillac의 V-시리즈와 같은 고성능 트림에 대한 강력한 소비자 수요는 첨단 요 제어 기능의 잠재 시장을 더욱 확대합니다.
아시아 태평양은 중국의 NEV(신에너지차) 정책, 일본의 구동계 유산, 동남아시아의 재정적 인센티브가 결합되면서 예측 기간 동안 11.58%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 중국의 EV 스타트업들은 경쟁 차별화를 위해 토크 벡터링을 기본 사양으로 만드는 듀얼 모터 AWD 레이아웃을 일상적으로 지정합니다. JTEKT와 Aisin은 깊이 있는 기어박스 포트폴리오를 활용하여 고토크 모터에 맞춰 튜닝된 전자식 제한 슬립 차동 장치를 공급합니다. 동시에 대만과 한국의 현지 반도체 생산 능력은 제어 칩의 공급망을 단축시킵니다. 태국의 보조금 프로그램은 적격 EV에 최대 10만 바트(약 370만원)를 제공하여 역사적으로 기술 도입이 늦었던 우측 핸들 시장에서 초기 채택을 촉진합니다.
유럽은 CO₂ 규제와 높은 럭셔리 자동차 비중으로 인해 높은 기능 침투율을 유지합니다. EU 일반 안전 규정은 요 레이트(yaw-rate) 기본 하드웨어를 내장하고 있으며, 독일 OEM들은 이 설치 기반을 xDrive, quattro 또는 4MATIC과 같은 정교한 벡터링 기능으로 전환합니다. ZF 및 Continental과 같은 공급업체는 토크 벡터링 제품을 ADAS를 호스팅하는 도메인 컨트롤러에 통합하여 공유 컴퓨팅 및 전력 단계를 가능하게 합니다. 공급망의 성숙도와 근접성은 비용 상승을 억제하여 중상위 트림에서도 광범위한 채택률을 지원합니다.
# 경쟁 환경
토크 벡터링 시장은 중간 정도의 파편화 상태를 유지하고 있지만, 통합 압력이 커지고 있습니다. ZF Friedrichshafen, GKN Automotive, BorgWarner와 같은 기존 1차 공급업체들은 기계적 전문 지식과 성장하는 소프트웨어 팀을 결합하여 턴키 e-액슬 모듈을 제공합니다. 이들의 점유율은 구역별 아키텍처에 최적화된 소프트웨어 중심의 듀얼 모터 솔루션을 공급하는 순수 e-드라이브 기업들의 공격을 받고 있습니다.
경쟁 우위는 OTA 토크 맵을 푸시하고 사이버 보안 업데이트를 보장하는 능력으로 이동하고 있습니다. CES 2024에서 공개된 Magna의 800V eDrive는 5,000Nm의 액슬 토크를 측정된 효율성으로 제공하면서 제조 CO₂를 5분의 1로 줄여, ESG 지향 조달 주기에서 이중 판매 포인트를 제공합니다. 전통적으로 기계식 잠금 장치에 중점을 두었던 Eaton은 2024년 5월 PHEV SUV 계약을 수주했는데, 이는 저점도 e-유체 및 대시보드 통합을 위해 ELocker를 재설계함으로써 비용 목표가 중요할 때 하이브리드 기계-전자 솔루션이 여전히 승리할 수 있음을 입증했습니다.
DeepDrive와 같은 소프트웨어 중심의 혁신 기업들은 독립적인 절반이 토크를 자체적으로 벡터링하는 고RPM 듀얼 로터 모터에 투자하고 있습니다. OEM들은 부피가 큰 클러치 팩이 사라지기 때문에 스케이트보드 플랫폼에 대한 패키징 자유도를 높이 평가합니다. 한편, 타이어 마모 및 안정성이 코너링 속도보다 더 중요한 상용차 부문에는 미개척 시장이 존재합니다. 텔레매틱스 기반 ROI 분석과 함께 토크 벡터링 모듈을 번들로 제공하는 공급업체는 하드웨어 전용 경쟁업체를 능가할 수 있습니다.
주요 시장 참여자:
* BorgWarner Inc.
* ZF Friedrichshafen AG
* GKN Automotive Ltd.
* JTEKT Corporation
* American Axle & Manufacturing
# 최근 산업 동향
* 2024년 9월: DeepDrive는 소프트웨어 기반 토크 벡터링을 가능하게 하는 듀얼 로터 e-모터의 상용화를 위해 BMW i Ventures 및 Continental CVC가 주도하는 3천만 유로 규모의 시리즈 B 투자를 유치했습니다.
* 2024년 5월: 선도적인 전동화 차량 제조업체가 새로운 플러그인 하이브리드(PHEV) SUV에 Eaton의 ELocker® 차동 장치 시스템을 공급하기 위해 지능형 전력 관리 회사인 Eaton을 선정했습니다. 이 모델은 후륜에 전기 모터를 사용하고 전륜에는 전기 모터 또는 선택적으로 내연기관(ICE)을 사용합니다.
* 2024년 1월: Magna는 CES 2024에서 차세대 800V eDrive를 공개했습니다. 이 시스템은 250kW의 최고 출력과 5,000Nm의 액슬 토크를 93%의 효율성으로 제공하며, 생산 CO₂를 20% 절감합니다.
본 보고서는 토크 벡터링(Torque Vectoring) 시장에 대한 포괄적인 분석을 제공합니다. 연구는 시장 정의 및 가정, 연구 범위, 방법론을 포함하며, 시장 개요, 동인, 제약 요인, 가치/공급망 분석, 규제 환경, 기술 전망, 그리고 포터의 5가지 경쟁 요인 분석을 통해 시장 환경을 심층적으로 다룹니다.
시장 규모 및 성장 예측에 따르면, 토크 벡터링 시장은 2025년부터 연평균 11.51%의 성장률을 기록하며 2030년에는 193억 9천만 달러의 가치에 이를 것으로 전망됩니다. 2024년 기준 북미 지역이 프리미엄 AWD SUV 수요와 ESC(전자식 주행 안정화 제어) 규제에 힘입어 38.93%의 점유율로 시장을 선도하고 있습니다.
시장 성장의 주요 동력으로는 전동화(독립 모터 기반 토크 벡터링, 소프트웨어 정의 구동계, EV 주행거리 연장), AWD SUV/크로스오버 생산 증가, 의무적인 안정성/안전 규제(ESC+), 프리미엄 차량의 성능 차별화, 그리고 OTA(Over-The-Air) 업데이트 가능한 소프트웨어 정의 구동계 등이 있습니다. 특히 전기차는 독립 모터 레이아웃을 통해 기계적 지연을 없애고 소프트웨어로 토크를 즉시 배분하여 핸들링 및 에너지 효율성을 향상시키며 토크 벡터링 기술 채택을 가속화하고 있습니다. AWD(All-Wheel Drive) 구성은 고급 벡터링 알고리즘과의 호환성 덕분에 2030년까지 11.62%의 가장 빠른 연평균 성장률을 보일 것으로 예상됩니다.
반면, 높은 초기 시스템 비용 및 복잡성, 내연기관(ICE) 차량의 경우 추가 중량으로 인한 연비 저하, 클러치 기반 토크 벡터링의 내구성 및 유지보수 문제, 그리고 토크 벡터링 알고리즘의 사이버 보안 노출 위험은 시장 확대를 저해하는 요인으로 작용합니다. 특히 엔트리 레벨 모델에서는 추가 하드웨어 비용과 통합 복잡성이 재료비(BOM)를 증가시켜 채택을 제한하는 주요 장벽입니다.
보고서는 차량 유형(승용차, 상용차), 구동 유형(RWD, FWD, AWD), 토크 벡터링 기술 유형(브레이크 기반, 차동장치 기반, 전자식), 추진 유형(ICE, HEV, BEV, FCEV), 그리고 지역(북미, 남미, 유럽, 아시아-태평양, 중동 및 아프리카)별로 시장을 세분화하여 분석합니다.
경쟁 환경 분석에서는 시장 집중도, 전략적 움직임, 시장 점유율 분석이 포함되며, BorgWarner Inc., ZF Friedrichshafen AG, GKN Automotive Ltd., JTEKT Corporation, American Axle & Manufacturing, Magna International Inc., Schaeffler Group, Dana Incorporated, Eaton Corporation, Continental AG, DENSO Corporation, Valeo SA, Hyundai Mobis, Aisin Corporation, Bosch Mobility Solutions, Hitachi Astemo 등 주요 기업들의 프로필이 상세히 다루어집니다. 선도적인 공급업체들은 소프트웨어 정의 제어, OTA 업데이트 기능, 통합형 e-액슬 하드웨어를 번들로 제공하여 턴키 방식의 성능 및 효율성 향상 솔루션으로 차별화를 꾀하고 있습니다.
마지막으로, 보고서는 시장 기회 및 미래 전망, 미개척 시장 및 충족되지 않은 요구 사항 평가를 통해 향후 시장 방향을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 전동화로 인한 독립 모터 TV 가능
- 4.2.2 AWD SUV/크로스오버 생산 급증
- 4.2.3 의무적인 안정성/안전 규제 (ESC+)
- 4.2.4 프리미엄 차량 성능 차별화
- 4.2.5 슬립 손실 감소를 통한 EV 주행 거리 연장
- 4.2.6 OTA 튜닝 가능한 소프트웨어 정의 구동계
- 4.3 시장 제약
- 4.3.1 높은 초기 시스템 비용 및 복잡성
- 4.3.2 추가된 질량이 ICE 연비에 미치는 악영향
- 4.3.3 클러치 기반 TV의 내구성 및 유지보수
- 4.3.4 TV 알고리즘의 사이버 보안 노출
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 신규 진입자의 위협
- 4.7.2 공급업체의 교섭력
- 4.7.3 구매자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치 (USD))
- 5.1 차량 유형별
- 5.1.1 승용차
- 5.1.2 상용차
- 5.2 구동 유형별
- 5.2.1 후륜 구동 (RWD)
- 5.2.2 전륜 구동 (FWD)
- 5.2.3 사륜 구동 (AWD)
- 5.3 토크 벡터링 기술 유형별
- 5.3.1 브레이크 기반 토크 벡터링
- 5.3.2 차동 장치 기반 토크 벡터링
- 5.3.3 전자식 토크 벡터링
- 5.4 추진 유형별
- 5.4.1 내연 기관 (ICE)
- 5.4.2 하이브리드 전기차 (HEV)
- 5.4.3 배터리 전기차 (BEV)
- 5.4.4 연료전지 전기차 (FCEV)
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 북미 기타 지역
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 영국
- 5.5.3.2 독일
- 5.5.3.3 스페인
- 5.5.3.4 이탈리아
- 5.5.3.5 프랑스
- 5.5.3.6 러시아
- 5.5.3.7 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 인도
- 5.5.4.2 중국
- 5.5.4.3 일본
- 5.5.4.4 대한민국
- 5.5.4.5 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 아랍에미리트
- 5.5.5.2 사우디아라비아
- 5.5.5.3 튀르키예
- 5.5.5.4 이집트
- 5.5.5.5 남아프리카 공화국
- 5.5.5.6 중동 및 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, SWOT 분석 및 최근 개발 포함)
- 6.4.1 BorgWarner Inc.
- 6.4.2 ZF Friedrichshafen AG
- 6.4.3 GKN Automotive Ltd.
- 6.4.4 JTEKT Corporation
- 6.4.5 American Axle & Manufacturing
- 6.4.6 Magna International Inc.
- 6.4.7 Schaeffler Group
- 6.4.8 Dana Incorporated
- 6.4.9 Eaton Corporation
- 6.4.10 Continental AG
- 6.4.11 DENSO Corporation
- 6.4.12 Valeo SA
- 6.4.13 현대모비스
- 6.4.14 Aisin Corporation
- 6.4.15 Bosch Mobility Solutions
- 6.4.16 Hitachi Astemo
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
토크 벡터링은 차량의 주행 성능, 특히 코너링 시의 안정성과 민첩성을 극대화하기 위해 각 바퀴에 독립적으로 토크(회전력)를 능동적으로 배분하는 첨단 기술을 의미합니다. 이는 단순히 엔진의 동력을 모든 바퀴에 균등하게 전달하는 것을 넘어, 주행 상황과 운전자의 의도에 따라 좌우 또는 전후륜 바퀴에 전달되는 토크의 양을 정밀하게 조절함으로써 차량의 거동을 최적화합니다. 궁극적으로 언더스티어(조향각보다 적게 회전)나 오버스티어(조향각보다 과도하게 회전)를 줄이고, 트랙션(구동력)을 향상시켜 운전자가 의도한 방향으로 차량을 더욱 정확하고 안정적으로 제어할 수 있도록 돕습니다.
토크 벡터링 기술은 구현 방식에 따라 크게 세 가지 유형으로 분류됩니다. 첫째, 기계식 토크 벡터링은 특수 설계된 디퍼렌셜(차동장치)을 활용합니다. 이는 클러치 팩이나 기어 세트 등을 통해 좌우 바퀴에 전달되는 토크를 능동적으로 조절하며, 아우디의 스포츠 디퍼렌셜이나 BMW의 액티브 M 디퍼렌셜 등이 대표적인 예입니다. 이 방식은 즉각적인 반응성과 높은 토크 전달 능력이 장점이나, 구조가 복잡하고 비용 및 무게가 증가할 수 있습니다. 둘째, 브레이크 기반 토크 벡터링은 차량의 전자식 자세 제어 시스템(ESC/ESP)과 연동하여 작동합니다. 코너 안쪽 바퀴에 미세하게 브레이크를 적용함으로써, 바깥쪽 바퀴로 더 많은 토크가 전달되도록 유도하여 토크 이동 효과를 발생시킵니다. 폭스바겐의 XDS나 현대/기아의 ATCC(Active Torque Transfer Control)가 이에 해당하며, 기존 시스템을 활용하여 저비용으로 구현할 수 있다는 장점이 있으나, 브레이크 마모와 열 발생, 그리고 토크 전달 한계가 단점으로 지적됩니다. 셋째, 전기 모터 기반 토크 벡터링은 전기차(EV)나 하이브리드차(HEV)에서 각 바퀴에 독립적인 전기 모터를 장착하거나, e-액슬 시스템을 통해 토크를 정밀하게 제어하는 방식입니다. 리막 네베라, 테슬라 일부 모델, 현대 아이오닉 5 N 등 고성능 전기차에서 주로 활용되며, 매우 빠르고 정밀한 제어가 가능하고 회생 제동을 활용할 수 있어 효율성이 높다는 장점이 있습니다. 다만, 높은 비용과 복잡한 전력 전자 시스템이 요구됩니다.
토크 벡터링은 다양한 차량에 활용됩니다. 고성능 스포츠카 및 슈퍼카에서는 극한의 코너링 성능과 트랙션 확보를 위해 필수적인 기술로 자리 잡고 있습니다. SUV 및 오프로드 차량에서는 험로 주행 시 각 바퀴의 접지력을 극대화하여 탈출 능력을 향상시키는 데 기여합니다. 또한, 일반 승용차에도 적용되어 안전성을 향상시키고 운전 편의성을 증대하며, 비상 회피 상황에서의 안정적인 거동을 돕습니다. 특히 전기차 시대에는 전기 모터의 즉각적인 반응성을 활용하여 더욱 정교한 주행 제어를 구현하는 핵심 기술로 부상하고 있습니다.
토크 벡터링과 밀접하게 관련된 기술로는 전자식 자세 제어 시스템(ESC/ESP)이 있습니다. 이는 토크 벡터링의 기반이 되거나, 브레이크 기반 토크 벡터링의 핵심 구성 요소로 기능합니다. 능동형 서스펜션은 차량의 자세를 능동적으로 제어하여 토크 벡터링과 시너지를 낼 수 있으며, 가변 기어비 스티어링 시스템 등과 연동하여 조향감을 개선하기도 합니다. 나아가 엔진, 변속기, 브레이크, 서스펜션 등 여러 시스템을 통합 제어하는 통합 섀시 제어(Integrated Chassis Control)의 중요한 한 축을 담당하며, 미래 자율주행차량의 정밀한 경로 추종 및 안정적인 주행에도 필수적인 요소가 될 것으로 전망됩니다.
시장 배경을 살펴보면, 토크 벡터링은 초기에는 고성능 차량에 한정적으로 적용되었으나, 최근에는 일반 승용차 및 SUV에도 적용이 확대되는 추세입니다. 이는 소비자들의 안전 및 주행 성능에 대한 요구 증대와 차량 전자 제어 기술의 발전이 맞물린 결과입니다. 특히 전기차 시장의 급성장은 전기 모터 기반 토크 벡터링 기술의 발전을 가속화하고 있습니다. 각 바퀴에 독립적인 모터를 장착하는 인휠 모터(In-wheel motor) 기술과 결합될 경우, 토크 벡터링의 잠재력은 더욱 커질 것으로 예상됩니다. 주요 자동차 제조사뿐만 아니라 보쉬, 콘티넨탈, ZF 등 글로벌 부품 공급업체들도 관련 기술 개발 및 상용화에 적극적으로 참여하고 있습니다.
미래 전망에 있어서 토크 벡터링은 전기차 시대의 핵심 기술로 더욱 부각될 것입니다. 전기차는 내연기관차보다 토크 벡터링을 구현하기에 훨씬 유리한 구조를 가지고 있어, 향후 전기차의 주행 성능과 효율성을 결정짓는 중요한 요소가 될 것입니다. 또한, 소프트웨어 정의 차량(SDV)과의 통합을 통해 하드웨어뿐만 아니라 소프트웨어 업데이트를 통해 토크 벡터링의 성능을 지속적으로 개선하고, 운전자의 취향이나 주행 환경에 맞춰 유연하게 설정할 수 있게 될 것입니다. 자율주행 및 첨단 운전자 보조 시스템(ADAS)과의 시너지도 기대됩니다. 자율주행 시스템이 차량을 제어할 때, 토크 벡터링은 더욱 정밀하고 안전한 경로 추종 및 비상 상황 대처 능력을 제공할 것입니다. 기술 발전과 생산량 증가에 따라 비용 효율성이 개선되어 더 많은 차량에 기본 사양으로 탑재될 가능성이 높으며, 운전자의 운전 습관이나 선호도에 따라 토크 배분 특성을 조절하여 개인화된 주행 경험을 제공하는 방향으로 발전할 것으로 예상됩니다.