| 전 세계 삼첨판막 수리 시장은 2023년에 약 6억 7,210만 달러로 추산되며, 앞으로 2024년부터 2032년까지 연평균 성장률(CAGR) 6.75%를 보이며 2032년에는 12억 1,000만 달러에 이를 것으로 예상됩니다. 이러한 성장의 주요 요인은 삼첨판막 질환의 유병률 증가, 최소 침습적 시술에 대한 수요 증가, 3D 프린팅 기술의 도입 등입니다. 삼첨판막 수리는 삼첨판막의 오작동을 치료하기 위한 여러 수술 절차로 구성되어 있습니다. 이 수술은 주로 삼첨판막 역류, 협착증, 선천성 심장 결함과 같은 다양한 질환을 치료하는 데 사용되며, 심장 기능을 개선하고 혈류를 원활히 하며, 감염된 조직을 제거하는 효과를 가지고 있습니다. 이 시술은 합병증을 최소화하고 증상을 완화하는 데 도움을 주며, 환자의 생존율을 높이는 데 기여합니다. 삼첨판막 수리 시장은 심부전, 폐 고혈압, 노화 관련 질환 등으로 인한 삼첨판막 질환의 증가로 인해 성장하고 있습니다. 환자들은 조기 치료에 대한 인식이 높아지고 있으며, 이는 향후 합병증 예방에도 긍정적인 영향을 미치고 있습니다. 또한, 최소 침습 수술에 대한 선호도가 증가하고 있으며, 3D 프린팅 기술로 맞춤형 임플란트를 제작하는 것이 수술 결과를 개선하는 데 기여하고 있습니다. 정부의 보험 적용 확대와 의료 시설 접근성 개선 등도 시장 성장에 긍정적인 영향을 미치고 있습니다. 시장 세분화에 따르면, 삼첨판막 역류가 가장 큰 비중을 차지하고 있으며, 최종 사용자 측면에서는 병원이 가장 큰 시장 점유율을 보이고 있습니다. 지역별로는 북미가 가장 큰 시장을 형성하고 있으며, 미국과 캐나다가 주요 국가로 지목됩니다. 유럽과 아시아 태평양 지역도 중요한 시장으로 부각되고 있으며, 각 지역의 시장 동향이 세부적으로 분석되었습니다. 경쟁 환경에서는 주요 업체들의 시장 점유율, 포지셔닝, 경쟁 전략 등이 상세히 분석되었으며, Abbott Laboratories, Edwards Lifesciences Corporation, Medtronic plc 등 여러 주요 기업들이 시장에서 활동하고 있습니다. 이들 기업의 전략과 시장 점유율을 통해 삼첨판막 수리 시장의 경쟁 구도가 드러나고 있습니다. |
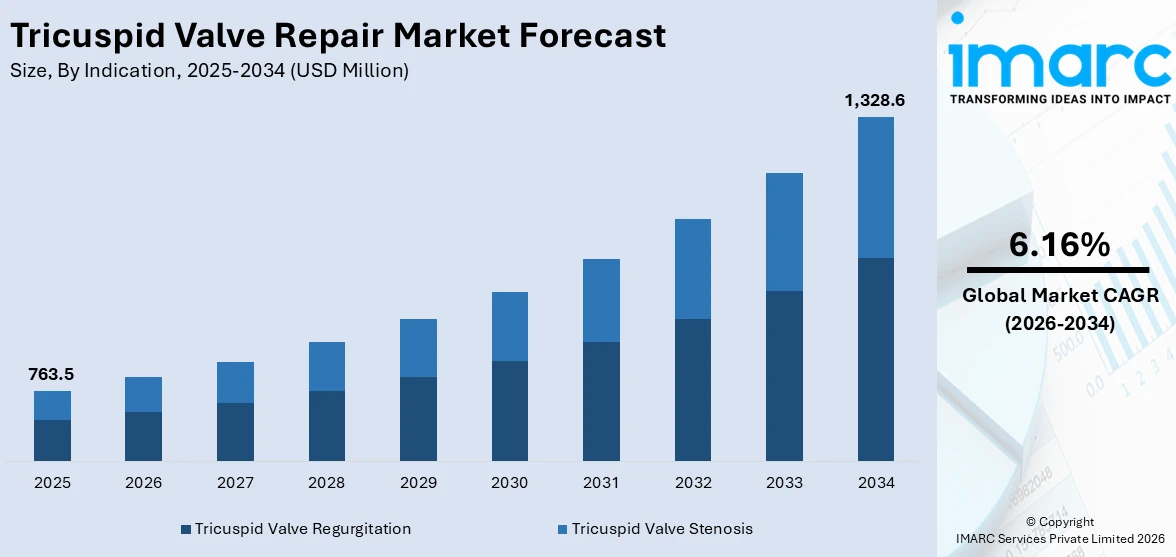
삼첨판막 복구 시장은 2025년 7억 6,350만 달러에서 2034년 13억 2,860만 달러로 연평균 6.16% 성장할 것으로 예상됩니다. 북미가 2025년 시장 점유율 40% 이상으로 선두를 달리고 있습니다.
이 시장의 성장은 주로 최소 침습 TEER(경피적 판막연결술) 시술의 증가, 진단 및 환자 선택을 위한 AI 기술의 발전, 그리고 임상 시험 및 혁신적인 기기 개발의 활발한 진행에 기인합니다. 이러한 요인들은 더 효과적인 치료법과 개선된 환자 결과를 제공합니다.
고령화 인구에서 심부전 및 폐고혈압과 같은 판막 심장 질환 사례가 증가하면서 전 세계적으로 시장 성장이 촉진되고 있습니다. 진단 기술의 발전, 첨단 영상 기술, 실시간 모니터링, 그리고 최소 침습 복구 기술에 대한 투자가 증가하는 것도 시장 성장에 기여하고 있습니다. 예를 들어, 2024년 5월 영국 심장 재단은 맨체스터 대학교에 400만 유로를 지원했으며, 대학 측도 동일한 금액을 투자하여 총 800만 유로를 심혈관 연구에 투입했습니다. 이 자금은 선천성 심장병, 만성 질환의 유전적 요인, 심부전, 염증 관련성, AI 기반 질병 예방 연구를 지원합니다.
개인 맞춤형 치료 접근법과 환자 맞춤형 판막 복구 솔루션에 대한 수요 증가도 시장 매력을 높이고 있습니다. 또한, 우호적인 보험 정책과 로봇 보조 시술의 채택 증가는 시장 확장과 효율성을 강화하고 있습니다.
미국은 경피적 시술 채택 증가로 인해 고위험 환자의 수술 위험을 줄이면서 주요 지역 시장으로 부상하고 있습니다. 혁신적인 기기에 대한 규제 승인도 시장 확장을 주도합니다. 비만, 고혈압, 대사 장애의 증가는 삼첨판막 역류증 유병률을 높여 효과적인 개입의 필요성을 증대시키고 있습니다. 강력한 보험 체계와 메디케어 보장은 제품 접근성을 향상시키고 있으며, 첨단 심장 센터, 로봇 보조 개입, AI 기반 진단은 삼첨판막 복구 시장 수요를 더욱 강화하고 있습니다. 2024년 3월 에모리 대학 병원은 8,770만 달러 규모의 심혈관 확장 프로젝트를 시작하여 16개 병상 규모의 CV-ICU, 첨단 수술실, 심장 도관술실, 전기생리학실 및 로봇 기능을 갖추었습니다.
**삼첨판막 복구 시장 동향:**
1. **경피적 판막연결술(TEER) 시술 채택 증가:** 삼첨판막 역류증(TR)의 유병률 증가와 기존 수술적 개입의 한계로 인해 최소 침습 TEER 시술로의 전환이 두드러집니다. 미국 심장 협회에 따르면, TR은 미국 성인의 5~20%에 영향을 미치며, 종종 승모판 또는 대동맥판 질환과 동반됩니다. 고립성 TR은 이제 독립적인 질환으로 인식되어 개선된 치료 전략이 필요합니다. TEER은 개심 수술이 불가능한 고위험 환자에게 선호되는 접근 방식으로 부상하여 환자 결과를 개선하고 입원 기간을 단축합니다. 클립 기반 기기 및 카테터 기반 기술의 최근 발전은 시술 성공률을 향상시켰습니다. 규제 승인 증가, 의사 교육 확대, 최소 침습 솔루션에 대한 집중 증가는 TEER이 전 세계 삼첨판막 복구 시장을 지배할 것으로 예상됩니다.
2. **진단 및 환자 선택에 인공지능(AI) 통합:** AI는 진단 정확도, 환자 선택 및 시술 계획을 향상시켜 시장을 혁신하고 있습니다. 심초음파 및 심장 MRI와 같은 AI 기반 영상 도구는 삼첨판막 역류증을 정밀하게 평가하여 시기적절한 개입을 보장합니다. 2024년 8월 AISAP은 구조적 심장 질환 진단을 돕는 AI 기반 현장 초음파 플랫폼인 AISAP CARDIO에 대해 FDA 510(k) 승인을 받았습니다. 2,400만 개의 에코 비디오 클립으로 훈련된 클라우드 기반 시스템은 비심장 전문의도 빠르고 정확한 진단을 내릴 수 있도록 지원합니다. 머신러닝 모델은 임상의가 경피적 및 수술적 개입에 이상적인 후보자를 식별하는 데 도움을 줍니다. 또한, AI 기반 예측 분석은 장기 모니터링을 개선하여 합병증을 조기에 감지합니다. AI 채택이 증가함에 따라 의사 결정 및 시술 효율성 최적화에서 AI의 역할이 증가하여 삼첨판막 복구 시장 점유율을 확대하고 심장 판막 기술 혁신을 주도할 것으로 예상됩니다.
3. **임상 시험 및 신규 기기 개발 확대:** 전용 복구 솔루션의 역사적 부족을 해결하기 위한 임상 시험 및 혁신적인 기기 개발로 시장이 빠르게 성장하고 있습니다. 삼첨판막 역류증이 이환율 및 사망률에 미치는 영향이 인식됨에 따라 제조업체는 판막엽 복구, 판륜 성형 링, 건삭 교체 기술을 포함한 첨단 경피적 복구 시스템에 투자하고 있습니다. 예를 들어, 2024년 5월 Thubrikar Aortic Valve는 Optimum Transcatheter Aortic Valve(Optimum TAV)의 첫 두 환자 이식에서 Precision 2 Delivery Catheter의 성공적인 결과를 발표했으며, 이는 우수한 판막 성능과 내구성을 보여줍니다. 진행 중인 임상 시험은 새로운 기기를 평가하여 확장된 치료 옵션을 위한 길을 열고 있습니다. 연구 기관과 업계 리더 간의 전략적 협력은 혁신을 가속화하고 있습니다. 규제 승인 증가와 함께 삼첨판막 복구 시장 전망은 전 세계 지형을 재편할 더 효과적이고 내구성 있는 솔루션을 가리킵니다.
**삼첨판막 복구 산업 세분화:**
IMARC 그룹은 2026년부터 2034년까지 전 세계, 지역 및 국가 수준에서 삼첨판막 복구 시장의 각 부문별 주요 동향 분석과 예측을 제공합니다. 시장은 적응증 및 최종 사용자별로 분류되었습니다.
**적응증별 분석:**
* **삼첨판막 역류증:** 2025년 시장의 약 84.7%를 차지하는 가장 큰 부문으로, 높은 유병률과 진단율 증가에 기인합니다. 영상 기술 및 최소 침습 복구 기술의 지속적인 발전은 조기 발견 및 치료를 개선했습니다.
* **삼첨판막 협착증**
삼첨판막 수리 시장은 심부전, 폐고혈압, 심방세동 등 심장 질환의 증가와 경피적 삼첨판막 수리(TTVR) 기기의 발전 및 환자 결과 개선에 힘입어 성장하고 있습니다. 특히 삼첨판막 역류증이 시장의 주요 부분을 차지하며, 인구 고령화와 시술 적응증 확대가 성장을 견인합니다.
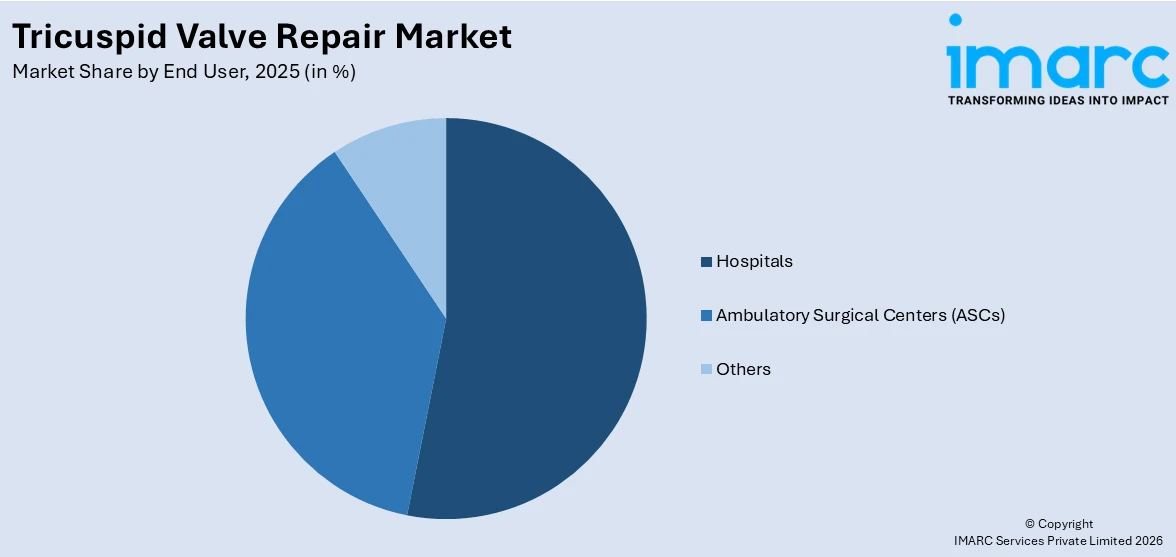
최종 사용자별로는 병원이 2025년 시장 점유율의 약 85.2%를 차지하며 선두를 달리고 있습니다. 이는 병원의 첨단 인프라, 전문 심장 진료과, 숙련된 의료 전문가, 그리고 수술 및 경피적 시술이 필요한 삼첨판막 역류증 환자 증가에 기인합니다. 병원은 포괄적인 환자 관리, 시술 후 모니터링, 첨단 영상 기술 접근성을 제공하며, 최소 침습 시술 선호도 증가, 의료비 지출 상승, 보험 적용 확대 또한 병원 기반 치료를 뒷받침합니다.
지역별 분석에서는 2025년 북미가 40.0% 이상의 가장 큰 시장 점유율을 차지할 것으로 예상됩니다. 이는 발달된 의료 인프라, 최소 침습 시술 채택 증가, 삼첨판막 역류증 유병률 상승에 힘입은 결과입니다. 북미는 강력한 연구 개발 투자, 유리한 보험 정책, 혁신적인 경피적 수리 기술 접근성, 그리고 심혈관 질환을 앓는 고령 인구 증가의 혜택을 받습니다. 특히 미국은 2025년 북미 삼첨판막 수리 시장의 86.70%를 차지하며, 2024년 약 670만 명에서 2050년 1,140만 명으로 증가할 것으로 예상되는 심부전 환자 수 증가가 주요 동력입니다.
유럽에서는 고령화 인구가 삼첨판막 수리 채택을 주도합니다. WHO에 따르면 유럽 지역의 60세 이상 인구는 2021년 2억 1,500만 명에서 2050년 3억 명 이상으로 급증할 것으로 예상됩니다. 이로 인해 삼첨판막 기능 장애를 포함한 심혈관 질환 유병률이 증가하고 있으며, 의료 시스템은 고령 환자의 특정 요구를 충족시키기 위한 첨단 심장 치료 솔루션 제공에 집중하고 있습니다.
아시아 태평양 지역에서는 의료비 지출 증가가 삼첨판막 수리 채택을 촉진합니다. 인도 경제 조사에 따르면 인도의 공공 의료비 지출은 2021년 GDP의 1.6%에서 2023년 2.1%로 증가했습니다. 경제 성장에 따라 의료 인프라 개선 및 첨단 치료 접근성에 더 많은 자원이 할당되면서 삼첨판막 수리와 같은 시술이 더 많은 인구에게 제공되고 있습니다.
라틴 아메리카에서는 심혈관 질환(CVD) 발병률 증가로 인해 삼첨판막 수리 시술이 늘고 있습니다. 연구에 따르면 라틴 아메리카 남성과 여성의 CVD 및 뇌졸중 관련 사망률은 1990년부터 2020년까지 145% 증가할 것으로 추정됩니다. 이는 병원이 첨단 심장 시술을 통해 환자를 위한 개선된 치료 시스템을 갖출 필요성을 높이고 있습니다.
중동 및 아프리카 지역에서도 유사하게 심혈관 질환의 증가가 삼첨판막 수리 시장의 성장을 이끌고 있습니다.
삼첨판막 복구 시장은 중동 및 아프리카 지역의 병원 시설 증가와 의료 인프라 확장에 힘입어 빠르게 성장하고 있습니다. 특히 두바이의 의료 부문은 2022년 기준 4,482개의 민간 의료 시설과 55,208명의 면허 전문가를 보유하며 급성장했으며, 2023년에는 시설 3-6%, 전문가 10-15% 증가가 예상됩니다. 이러한 의료 시스템 확장은 심장 판막 수술을 포함한 전문 서비스 제공을 늘리고 있으며, 심혈관 질환 환자 증가에 대한 대응력을 높이고 있습니다.
경쟁 환경은 기술 발전과 규제 승인에 의해 매우 역동적입니다. 주요 의료 기기 회사들은 혁신적인 경피적 복구 솔루션 개발에 투자하고 있으며, 전략적 협력, 인수합병을 통해 시장 입지를 강화하고 있습니다. 2024년 7월 1일, Anteris Technologies와 v2vmedtech는 차세대 경피적 에지-투-에지 복구(TEER) 장치인 VClip의 개념을 공개하며 기존 시스템의 한계를 극복하려 했습니다. 신규 장치에 대한 임상 시험 증가는 시장 성장을 촉진하고 있으며, FDA 및 CE 승인은 상업화를 가속화하고 있습니다. 환자 맞춤형 솔루션은 제품 차별화를 이끌고 있으며, 신생 스타트업과 병원-의료기관 간의 파트너십은 시장 접근성을 확대하고 있습니다.
최근 주요 동향 및 개발 사항은 다음과 같습니다.
* **2025년 1월:** P&F USA는 TricValve® 경피적 양대정맥 판막 시스템의 TRICAV I 연구를 FDA 승인으로 확대하여 미국 내 50개 사이트에서 환자 수를 15명에서 50명으로 늘렸습니다. 이 연구는 중증 삼첨판막 역류증(TR) 치료에 대한 시스템의 효과를 평가합니다.
* **2024년 10월:** Englewood Health는 뉴저지 최초로 FDA 승인 EVOQUE 시스템을 이용한 경피적 삼첨판막 교체술을 도입하여 중증 삼첨판막 역류증 환자에게 최소 침습적 치료 옵션을 제공했습니다.
* **2024년 8월:** UCI Health는 남부 캘리포니아에 경피적 삼첨판막 교체술을 도입하여 심혈관 치료 옵션을 확장했습니다. 이 시술은 최소 침습적 대안을 제공하며, 2024년 2월 FDA 승인 후 이미 4명의 환자에게 긍정적인 결과를 보였습니다.
* **2024년 4월:** Abbott은 누출된 삼첨판막을 치료하는 최초의 TriClip 장치에 대해 FDA 승인을 받았습니다. 이 최소 침습 치료법은 수술이 불가능한 환자에게 안전한 대안을 제공하며, 임상 시험 데이터는 증상 및 삶의 질 개선을 보여주었습니다.
* **2024년 2월:** FDA는 Edwards Lifesciences의 Evoque 삼첨판막 교체 시스템을 삼첨판막 역류증(TR) 치료용으로 승인했습니다. 이는 미국에서 경피적 삼첨판막 장치에 대한 첫 승인으로, TRISCEND II 시험에서 중증 TR 환자의 TR 등급 및 기능 상태가 크게 개선되었음을 보여주었습니다.
이 보고서는 2020년부터 2034년까지 삼첨판막 복구 시장의 정량적 분석, 시장 동향, 예측 및 역학을 제공합니다. 시장 동인, 과제, 기회에 대한 최신 정보를 제공하며, 주요 지역 시장과 국가별 시장을 식별합니다. 포터의 5가지 힘 분석은 이해관계자들이 경쟁 환경을 평가하고 시장의 매력도를 분석하는 데 도움을 줍니다. 주요 기업으로는 Abbott Laboratories, Corcym UK Limited, Edwards Lifesciences Corporation, Labcor Laboratórios Ltda., Medtronic plc 등이 있습니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 글로벌 삼첨판막 수리 시장 – 서론
4.1 개요
4.2 시장 역학
4.3 산업 동향
4.4 경쟁 정보
5 글로벌 삼첨판막 수리 시장 현황
5.1 과거 및 현재 시장 동향 (2020-2025)
5.2 시장 예측 (2026-2034)
6 글로벌 삼첨판막 수리 시장 – 적응증별 분류
6.1 삼첨판막 역류
6.1.1 개요
6.1.2 과거 및 현재 시장 동향 (2020-2025)
6.1.3 시장 세분화
6.1.4 시장 예측 (2026-2034)
6.2 삼첨판막 협착증
6.2.1 개요
6.2.2 과거 및 현재 시장 동향 (2020-2025)
6.2.3 시장 세분화
6.2.4 시장 예측 (2026-2034)
6.3 적응증별 매력적인 투자 제안
7 글로벌 삼첨판막 수리 시장 – 최종 사용자별 분류
7.1 병원
7.1.1 개요
7.1.2 과거 및 현재 시장 동향 (2020-2025)
7.1.3 시장 세분화
7.1.4 시장 예측 (2026-2034)
7.2 외래 수술 센터 (ASCs)
7.2.1 개요
7.2.2 과거 및 현재 시장 동향 (2020-2025)
7.2.3 시장 세분화
7.2.4 시장 예측 (2026-2034)
7.3 기타
7.3.1 과거 및 현재 시장 동향 (2020-2025)
7.3.2 시장 예측 (2026-2034)
7.4 최종 사용자별 매력적인 투자 제안
8 글로벌 삼첨판막 수리 시장 – 지역별 분류
8.1 북미
8.1.1 미국
8.1.1.1 시장 동인
8.1.1.2 과거 및 현재 시장 동향 (2020-2025)
8.1.1.3 적응증별 시장 분류
8.1.1.4 최종 사용자별 시장 분류
8.1.1.5 주요 업체
8.1.1.6 시장 예측 (2026-2034)
8.1.2 캐나다
8.1.2.1 시장 동인
8.1.2.2 과거 및 현재 시장 동향 (2020-2025)
8.1.2.3 적응증별 시장 분류
8.1.2.4 최종 사용자별 시장 분류
8.1.2.5 주요 업체
8.1.2.6 시장 예측 (2026-2034)
8.2 유럽
8.2.1 독일
8.2.1.1 시장 동인
8.2.1.2 과거 및 현재 시장 동향 (2020-2025)
8.2.1.3 적응증별 시장 분류
8.2.1.4 최종 사용자별 시장 분류
8.2.1.5 주요 업체
8.2.1.6 시장 예측 (2026-2034)
8.2.2 프랑스
8.2.2.1 시장 동인
8.2.2.2 과거 및 현재 시장 동향 (2020-2025)
8.2.2.3 적응증별 시장 분류
8.2.2.4 최종 사용자별 시장 분류
8.2.2.5 주요 업체
8.2.2.6 시장 예측 (2026-2034)
8.2.3 영국
8.2.3.1 시장 동인
8.2.3.2 과거 및 현재 시장 동향 (2020-2025)
8.2.3.3 적응증별 시장 분류
8.2.3.4 최종 사용자별 시장 분류
8.2.3.5 주요 업체
8.2.3.6 시장 예측 (2026-2034)
8.2.4 이탈리아
8.2.4.1 시장 동인
8.2.4.2 과거 및 현재 시장 동향 (2020-2025)
8.2.4.3 적응증별 시장 분류
8.2.4.4 최종 사용자별 시장 분류
8.2.4.5 주요 업체
8.2.4.6 시장 예측 (2026-2034)
8.2.5 스페인
8.2.5.1 시장 동인
8.2.5.2 과거 및 현재 시장 동향 (2020-2025)
8.2.5.3 적응증별 시장 분류
8.2.5.4 최종 사용자별 시장 분류
8.2.5.5 주요 업체
8.2.5.6 시장 예측 (2026-2034)
8.2.6 기타
8.2.6.1 과거 및 현재 시장 동향 (2020-2025)
8.2.6.2 시장 예측 (2026-2034)
8.3 아시아 태평양
8.3.1 중국
8.3.1.1 시장 동인
8.3.1.2 과거 및 현재 시장 동향 (2020-2025)
8.3.1.3 적응증별 시장 분류
8.3.1.4 최종 사용자별 시장 분류
8.3.1.5 주요 업체
8.3.1.6 시장 예측 (2026-2034)
8.3.2 일본
8.3.2.1 시장 동인
8.3.2.2 과거 및 현재 시장 동향 (2020-2025)
8.3.2.3 적응증별 시장 분류
8.3.2.4 최종 사용자별 시장 분류
8.3.2.5 주요 업체
8.3.2.6 시장 예측 (2026-2034)
8.3.3 인도
8.3.3.1 시장 동인
8.3.3.2 과거 및 현재 시장 동향 (2020-2025)
8.3.3.3 적응증별 시장 분류
8.3.3.4 최종 사용자별 시장 분류
8.3.3.5 주요 업체
8.3.3.6 시장 예측 (2026-2034)
8.3.4 대한민국
8.3.4.1 시장 동인
8.3.4.2 과거 및 현재 시장 동향 (2020-2025)
8.3.4.3 적응증별 시장 분류
8.3.4.4 최종 사용자별 시장 분류
8.3.4.5 주요 업체
8.3.4.6 시장 예측 (2026-2034)
8.3.5 호주
8.3.5.1 시장 동인
8.3.5.2 과거 및 현재 시장 동향 (2020-2025)
8.3.5.3 적응증별 시장 분류
8.3.5.4 최종 사용자별 시장 분류
8.3.5.5 주요 업체
8.3.5.6 시장 예측 (2026-2034)
8.3.6 인도네시아
8.3.6.1 시장 동인
8.3.6.2 과거 및 현재 시장 동향 (2020-2025)
8.3.6.3 적응증별 시장 세분화
8.3.6.4 최종 사용자별 시장 세분화
8.3.6.5 주요 업체
8.3.6.6 시장 예측 (2026-2034)
8.3.7 기타
8.3.7.1 과거 및 현재 시장 동향 (2020-2025)
8.3.7.2 시장 예측 (2026-2034)
8.4 라틴 아메리카
8.4.1 브라질
8.4.1.1 시장 동인
8.4.1.2 과거 및 현재 시장 동향 (2020-2025)
8.4.1.3 적응증별 시장 세분화
8.4.1.4 최종 사용자별 시장 세분화
8.4.1.5 주요 업체
8.4.1.6 시장 예측 (2026-2034)
8.4.2 멕시코
8.4.2.1 시장 동인
8.4.2.2 과거 및 현재 시장 동향 (2020-2025)
8.4.2.3 적응증별 시장 세분화
8.4.2.4 최종 사용자별 시장 세분화
8.4.2.5 주요 업체
8.4.2.6 시장 예측 (2026-2034)
8.4.3 기타
8.4.3.1 과거 및 현재 시장 동향 (2020-2025)
8.4.3.2 시장 예측 (2026-2034)
8.5 중동 및 아프리카
8.5.1 시장 동인
8.5.2 과거 및 현재 시장 동향 (2020-2025)
8.5.3 적응증별 시장 세분화
8.5.4 최종 사용자별 시장 세분화
8.5.5 국가별 시장 세분화
8.5.6 주요 업체
8.5.7 시장 예측 (2026-2034)
8.6 지역별 매력적인 투자 제안
9 글로벌 삼첨판막 수술 시장 – 경쟁 환경
9.1 개요
9.2 시장 구조
9.3 주요 업체별 시장 점유율
9.4 시장 참여자 포지셔닝
9.5 최고 성공 전략
9.6 경쟁 대시보드
9.7 기업 평가 사분면
10 주요 업체 프로필
10.1 애보트 래버러토리스
10.1.1 사업 개요
10.1.2 제품 포트폴리오
10.1.3 사업 전략
10.1.4 재무
10.1.5 SWOT 분석
10.1.6 주요 뉴스 및 이벤트
10.2 코르심 UK 리미티드
10.2.1 사업 개요
10.2.2 제품 포트폴리오
10.2.3 사업 전략
10.2.4 SWOT 분석
10.2.5 주요 뉴스 및 이벤트
10.3 에드워즈 라이프사이언시스 코퍼레이션
10.3.1 사업 개요
10.3.2 제품 포트폴리오
10.3.3 사업 전략
10.3.4 재무
10.3.5 SWOT 분석
10.3.6 주요 뉴스 및 이벤트
10.4 랩코르 라보라토리오스 Ltda.
10.4.1 사업 개요
10.4.2 제품 포트폴리오
10.4.3 사업 전략
10.4.4 SWOT 분석
10.4.5 주요 뉴스 및 이벤트
10.5 메드트로닉 plc
10.5.1 사업 개요
10.5.2 제품 포트폴리오
10.5.3 사업 전략
10.5.4 재무
10.5.5 SWOT 분석
10.5.6 주요 뉴스 및 이벤트
이것은 회사 목록의 일부이며, 전체 목록은 보고서에 제공되어 있습니다.
11 글로벌 삼첨판막 수술 시장 – 산업 분석
11.1 동인, 제약 및 기회
11.1.1 개요
11.1.2 동인
11.1.3 제약
11.1.4 기회
11.1.5 영향 분석
11.2 포터의 5가지 경쟁 요인 분석
11.2.1 개요
11.2.2 구매자의 교섭력
11.2.3 공급업체의 교섭력
11.2.4 경쟁 정도
11.2.5 신규 진입자의 위협
11.2.6 대체재의 위협
11.3 가치 사슬 분석
12 전략적 권고
13 부록
삼첨판막 복구술은 심장의 우심방과 우심실 사이에 위치한 삼첨판막의 기능 이상을 교정하여 혈액 역류를 막고 정상적인 혈류 흐름을 회복시키는 외과적 시술입니다. 이 시술은 주로 삼첨판막 폐쇄 부전증(tricuspid regurgitation)으로 인해 심장 기능이 저하되거나 증상이 나타날 때 고려됩니다.
정의: 삼첨판막 복구술은 손상되거나 기능이 저하된 삼첨판막을 제거하지 않고, 판막 자체의 구조를 보존하면서 기능을 개선하는 수술입니다. 이는 판막을 완전히 교체하는 삼첨판막 치환술(tricuspid valve replacement)과 대비되는 개념입니다. 판막의 엽(leaflet), 건삭(chordae tendineae), 유두근(papillary muscle), 판륜(annulus) 등 여러 구성 요소 중 문제가 있는 부분을 수선하여 판막의 협착이나 역류를 줄이는 것을 목표로 합니다.
유형: 삼첨판막 복구술에는 여러 가지 방법이 있습니다.
1. 판륜 성형술(Annuloplasty): 가장 흔히 사용되는 방법으로, 확장된 판륜을 축소시켜 판막 엽의 접촉을 개선합니다. 이는 주로 인공 링(annuloplasty ring)을 판륜 주위에 봉합하여 고정하는 방식으로 이루어집니다. 링은 유연하거나 고정된 형태가 있으며, 환자의 상태에 따라 선택됩니다.
2. 엽 성형술(Leaflet Repair): 판막 엽 자체의 손상이나 변형을 교정하는 방법입니다. 찢어진 엽을 봉합하거나, 늘어진 엽을 잘라내어 재봉합(resection and plication)하거나, 엽의 움직임을 제한하는 유착을 풀어주는(commissurotomy) 등의 술식이 포함됩니다.
3. 건삭 재건술(Chordal Reconstruction): 손상되거나 파열된 건삭을 인공 건삭(예: PTFE 봉합사)으로 대체하거나, 인접한 건삭을 이용하여 재건하는 방법입니다. 이는 엽의 탈출(prolapse)을 교정하는 데 중요합니다.
4. 유두근 재배치술(Papillary Muscle Repositioning): 드물지만 유두근의 위치 이상이 판막 기능에 영향을 줄 경우, 유두근의 위치를 조정하여 판막의 기능을 개선할 수 있습니다.
용도/적용: 삼첨판막 복구술은 주로 중등도 이상의 삼첨판막 폐쇄 부전증 환자에게 적용됩니다. 특히 좌심실 기능 부전이나 폐동맥 고혈압과 동반된 삼첨판막 역류증이 있는 경우, 또는 다른 심장 수술(예: 승모판막 수술, 대동맥판막 수술)과 동시에 시행되는 경우가 많습니다. 복구술은 판막 치환술에 비해 감염 위험이 낮고, 항응고제 복용의 필요성이 적으며, 심장 기능 보존에 유리하다는 장점이 있어 가능한 경우 우선적으로 고려됩니다. 하지만 판막 손상이 너무 심하거나 복구술로 충분한 기능 개선이 어렵다고 판단될 때는 치환술을 고려하게 됩니다.
관련 기술: 삼첨판막 복구술은 지속적으로 발전하고 있으며, 다양한 관련 기술들이 적용됩니다.
1. 최소 침습 수술(Minimally Invasive Surgery): 가슴을 크게 절개하지 않고 작은 절개를 통해 수술을 진행하여 환자의 회복을 돕습니다. 흉강경이나 로봇 보조 수술 시스템(예: 다빈치 로봇)을 활용하여 정밀한 수술이 가능합니다.
2. 경피적 삼첨판막 복구술(Transcatheter Tricuspid Valve Repair): 수술 없이 카테터를 이용하여 판막을 복구하는 시술입니다. 주로 대퇴정맥을 통해 카테터를 삽입하여 판막에 클립을 삽착하거나(예: TriClip), 판륜에 링을 삽입하는(예: Cardioband) 방식으로 이루어집니다. 이는 고령이거나 수술 위험도가 높은 환자들에게 대안이 될 수 있습니다.
3. 3D 이미징 기술: 수술 전후 판막의 구조와 기능을 정확하게 평가하기 위해 3D 심장 초음파, CT, MRI 등의 영상 기술이 활용됩니다. 이는 수술 계획 수립 및 결과 평가에 필수적입니다.
4. 인공 판막 및 링 기술: 복구술에 사용되는 인공 판륜 링이나 건삭 재료는 생체 적합성이 우수하고 내구성이 뛰어난 신소재로 개발되고 있습니다.