❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
텔레비전 및 셋톱박스 시장 성장 보고서 2031: 시장 개요
1. 시장 개요 및 전망
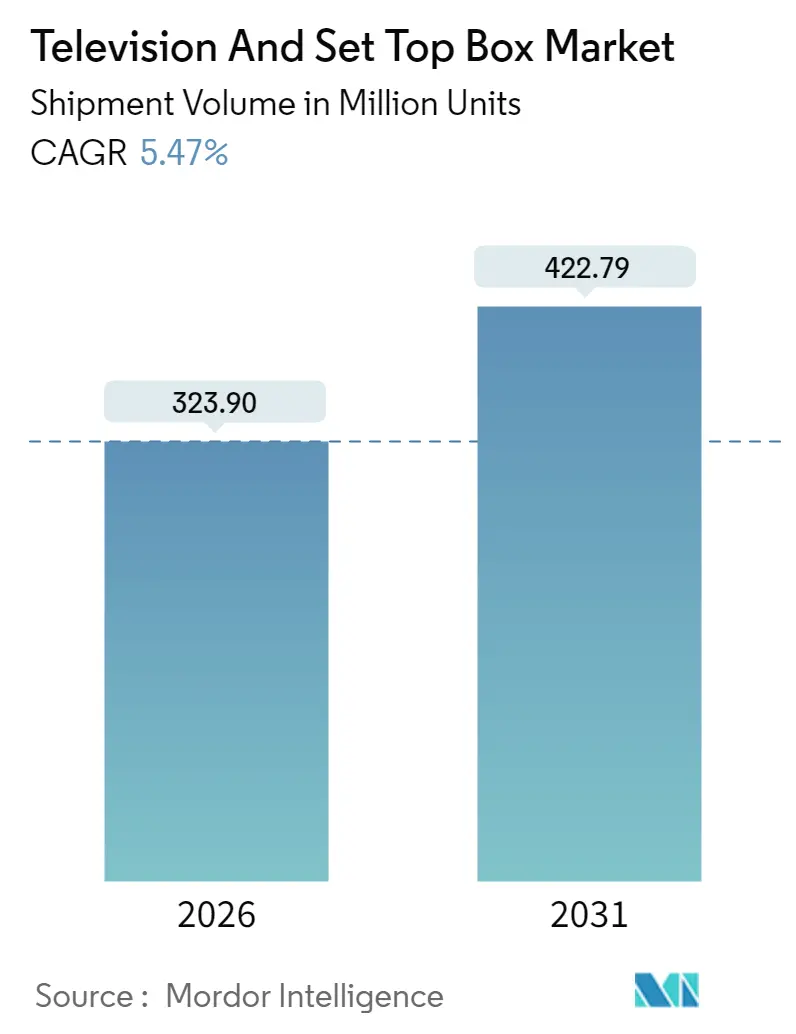
텔레비전 및 셋톱박스 시장은 2026년부터 2031년까지 연평균 5.47%의 견고한 성장률을 기록하며, 2026년 3억 2,390만 대에서 2031년 4억 2,279만 대 규모로 확대될 것으로 전망됩니다. 이 시장은 기존의 레거시 방송 하드웨어에서 스마트 TV 운영체제, 스트리밍 동글, AI 기반 인터페이스를 중심으로 하는 연결된 생태계로 빠르게 전환되고 있습니다. 이러한 변화는 제품 업그레이드 주기와 가격 결정력에 중대한 영향을 미치고 있습니다. 특히 아시아 태평양 지역이 가장 빠르게 성장하고 가장 큰 시장으로 부상하고 있으며, 시장 집중도는 중간 수준으로 평가됩니다.
본 보고서는 제품 유형(텔레비전, 셋톱박스, 스트리밍 동글/스틱), 해상도(SD, HD/FHD, 4K, 8K 이상), 화면 크기(32인치 이하, 이상), 기술(LCD/LED, QLED/Mini-LED 등), 최종 사용자(주거용, 상업용 및 기관용), 그리고 지역(북미, 남미, 유럽 등)별로 시장을 세분화하여 분석합니다.
2. 주요 시장 분석 결과
* 제품 유형: 스트리밍 동글 및 스틱은 2026년부터 2031년까지 연평균 7.74%로 가장 빠르게 성장할 것으로 예상되며, 텔레비전은 2025년 시장 점유율 65.40%를 유지했습니다.
* 해상도: 4K는 2025년 시장 점유율 43.85%를 차지하며 주류를 형성했고, 8K 부문은 2031년까지 연평균 6.95%로 가장 빠른 성장을 보일 것입니다.
* 화면 크기: 56-64인치급이 2025년 시장 점유율 31.95%로 선두를 달렸으며, 75인치 이상 화면은 2031년까지 연평균 7.58%의 성장이 예상됩니다.
* 기술: LCD/LED는 2025년 시장 점유율 60.15%를 기록했으며, QLED와 Mini-LED는 2031년까지 연평균 7.46%의 성장이 전망됩니다.
* 최종 사용자: 주거용 애플리케이션이 2025년 시장 규모의 75.85%를 차지했으며, 상업용 및 기관용 부문은 2031년까지 연평균 7.06%의 성장이 예상됩니다.
* 지역: 아시아 태평양 지역은 2025년 시장 점유율 42.20%를 차지했으며, 2031년까지 연평균 6.53%의 성장이 기대됩니다.
3. 시장 동향 및 성장 동력
시장의 주요 성장 동력은 다음과 같습니다.
1. 4K 및 8K UHD 콘텐츠로의 빠른 소비자 전환: 고해상도 화면에 대한 수요 증가는 제품 교체 주기를 단축하고 평균 판매 가격(ASP)을 상승시키고 있습니다. 4K가 여전히 업그레이드의 주류를 이루고 있으며, 8K는 아직 콘텐츠 부족으로 채택이 제한적이지만 장기적인 프리미엄 시장을 형성할 것으로 보입니다.
2. 스마트 TV OS 생태계의 교체 주기 가속화: 삼성의 Vision AI, LG의 Microsoft Copilot 통합과 같은 소프트웨어 생태계는 제품 차별화의 핵심이 되고 있으며, 4~5년 주기의 업그레이드를 유도합니다. 안드로이드 TV, Roku, webOS 등 다양한 플랫폼은 사용자들을 특정 브랜드 인터페이스에 묶어두며, 하드웨어 매출과 함께 서비스 및 타겟 광고 매출을 증대시키고 있습니다.
3. 정부 주도의 디지털 전환 프로그램: 국제전기통신연합(ITU)이 조정하는 아날로그 방송 종료 기한은 나이지리아, 남아프리카, 인도네시아 등 신흥 시장에서 장비 수요를 촉진하고 있습니다. 규격 준수 셋톱박스 및 에너지 효율 디스플레이에 대한 보조금은 예측 가능한 다년간의 조달을 가능하게 합니다.
4. AI 기반 개인화된 사용자 인터페이스를 통한 ARPU 증대: AI 루틴은 방대한 시청 기록을 분석하여 맞춤형 채널을 추천하고, 이는 사용자 참여도와 광고 CPM을 높입니다. 음성 비서는 추가적인 가구 데이터를 수집하여 세분화된 광고 타겟팅을 가능하게 합니다.
4. 시장 제약 요인
시장 성장을 저해하는 요인들은 다음과 같습니다.
1. 패널 및 반도체 투입 비용 상승: 2024년 중반 이후 디스플레이 유리, 드라이버 IC, 메모리 등의 비용이 반등했습니다. 동아시아에 집중된 패널 생산은 지정학적 및 물류 위험에 노출되어 있으며, 이는 마진 압박으로 이어지고 있습니다.
2. 선진 시장의 포화: 북미 및 서유럽 시장의 100%에 가까운 보급률은 교체 주기를 연장하고, 볼륨보다는 프리미엄 제품군으로의 전환을 유도합니다. 소프트웨어 업데이트는 기존 기기의 수명을 연장하여 단기적인 하드웨어 수요를 감소시킵니다.
3. 모바일 및 PC로의 코드 시프팅: 젊은 세대를 중심으로 모바일 기기 및 PC를 통한 콘텐츠 소비가 증가하면서 전통적인 TV 시청 시간이 줄어들고 있습니다.
4. 대형 화면에 대한 탄소 및 전자 폐기물 규제: 유럽과 북미를 중심으로 대형 화면 제품에 대한 환경 규제가 강화되면서, 제조사들은 규제 준수 비용 증가에 직면하고 있습니다.
5. 세부 부문별 분석
* 제품 유형: 텔레비전이 여전히 시장의 큰 부분을 차지하지만, 스트리밍 동글 및 스틱은 휴대성, 간편한 설치, 낮은 진입 가격을 바탕으로 빠르게 성장하고 있습니다. 이는 기존 케이블 및 위성 셋톱박스의 중요성을 약화시키고 있습니다. 스마트 TV에 OS 기능이 내장되면서 선진 시장에서는 독립형 동글 수요가 줄어들 수 있지만, 신흥 시장에서는 여전히 저가형 애드온 기기가 연결된 콘텐츠의 첫 단계로 활용됩니다.
* 해상도: 4K는 성숙한 생산 수율과 풍부한 OTT 콘텐츠를 기반으로 중기 업그레이드의 주류를 유지하고 있습니다. 반면 8K는 2024년 14만 3천 대 출하에 그쳤으며, 콘텐츠 부족과 높은 가격으로 인해 대중화는 2031년 이후에나 가능할 것으로 예상됩니다.
* 화면 크기: 56-64인치급이 가장 큰 판매 비중을 차지하지만, 75인치 이상 대형 화면은 극장과 같은 몰입감을 추구하는 소비자 수요에 힘입어 가장 빠르게 성장하고 있습니다. 75인치 LCD의 가격 하락은 업그레이드 프리미엄을 줄여 소비자들이 중간 크기를 건너뛰고 대형 화면을 선택하도록 유도합니다.
* 기술: LCD/LED는 비용 효율적인 구조로 인해 여전히 시장을 선도하고 있습니다. 그러나 QLED와 Mini-LED는 양자점 기술의 생생한 색감과 로컬 디밍의 밝기를 통해 가치 지향적인 구매자들 사이에서 빠르게 채택되고 있습니다. Mini-LED는 OLED의 번인(burn-in) 문제를 피하면서 높은 밝기를 제공하여 인기를 얻고 있습니다.
* 최종 사용자: 주거용 애플리케이션이 시장의 대부분을 차지하지만, 상업용 및 기관용 부문은 소매, 숙박, 기업 통신, 교육, 헬스케어 등 다양한 분야에서 디지털 사이니지, IPTV, 대형 인터랙티브 디스플레이 등의 수요를 창출하며 꾸준히 성장하고 있습니다. 이는 소비자 교체 주기의 변동성을 완화하고 수익원을 다각화하는 데 기여합니다.
6. 지역별 분석
* 아시아 태평양: 2025년 전 세계 매출의 42.20%를 차지했으며, 중국의 대규모 생산과 인도의 스마트 TV 보급 확산에 힘입어 6.53%의 연평균 성장률을 기록할 것입니다. TCL, Hisense와 같은 중국 브랜드들은 한국 기업들과의 격차를 좁히고 있으며, 인도네시아, 베트남, 필리핀 등 정부의 디지털 이니셔티브가 시장 성장을 견인합니다.
* 북미: 성숙했지만 수익성이 높은 시장으로, 대형 4K 및 8K 패널이 주거 공간을 지배합니다. 한국 브랜드들이 미국 성인 시장에서 52%의 점유율을 차지하며 강력한 브랜드 가치를 보여줍니다. 이 지역은 단위 판매량 증가보다는 프리미엄 제품 판매를 통한 7.92%의 견고한 매출 성장을 보입니다.
* 유럽: 에너지 효율성 규제와 아날로그 방송 조기 종료로 인해 성장이 비교적 안정적입니다. 에코 디자인 규정은 전력 절약 펌웨어 및 재활용 가능한 포장을 의무화하여 규제 준수 비용을 증가시킵니다. 그럼에도 불구하고 독일, 영국, 프랑스는 65인치 이상 4K TV를 선호하며, 서유럽에서는 OLED 채택이 가장 활발합니다.
7. 경쟁 환경
텔레비전 및 셋톱박스 시장은 중간 정도의 파편화를 보입니다. 삼성전자는 19년 연속 글로벌 TV 시장 리더십을 유지하며 28.3%의 시장 점유율을 기록했고, 2,500달러 이상 TV 시장에서는 거의 50%를 차지했습니다. LG전자는 OLED 및 클라우드 게이밍 제휴에 집중하며 프리미엄 입지를 강화하고 있습니다. 그러나 TCL의 2024년 4분기 프리미엄 TV 시장에서의 급부상과 Hisense의 두 자릿수 출하량 성장은 한국 기업의 지배력을 약화시키고 있습니다.
주요 기업들은 패널 기술을 넘어 소프트웨어 생태계에 투자하여 차별화를 꾀하고 있습니다. 삼성의 Vision AI와 LG의 Copilot 파트너십은 생산성, 스마트 홈 제어, 엔터테인먼트가 하나의 화면으로 통합되는 경향을 보여줍니다. 공급망 탄력성은 총 마진 안정성을 결정하는 중요한 요소가 되었으며, 수직 통합된 패널 생산 시설이나 안정적인 OLED 제휴가 부품 충격을 완화하는 데 기여합니다.
Roku, Amazon과 같은 스트리밍 기기 전문 기업들은 인접 경쟁자로, 거실 인터페이스에 대한 영향력을 확대하고 있습니다. 그러나 패널 제조사들이 동등한 OS 기능을 내장하면서 독립형 스트리머의 ASP는 압축되고 있으며, 이들 브랜드는 광고 및 플랫폼 라이선싱으로 사업을 확장하고 있습니다. 따라서 경쟁 구도는 하드웨어, 소프트웨어, 서비스 계층에 걸쳐 있으며, 브랜드 인지도, 플랫폼 락인 효과, 그리고 엄격한 비용 관리가 시장 성공의 핵심 요소입니다. 주요 기업으로는 삼성전자, LG전자, TCL Technology Group Corp., Hisense Co., Ltd., Sony Group Corporation 등이 있습니다.
8. 최근 산업 동향
* 2025년 3월: 삼성은 Neo QLED 및 QLED 모델에 Vision AI를 도입하여 개인화된 콘텐츠 큐레이션 및 타겟 광고 기능을 강화했습니다.
* 2025년 2월: LG와 마이크로소프트는 2025년형 스마트 TV에 Copilot AI를 확장 적용하여 음성 제어 생산성 및 스마트 홈 관리 기능을 내장했습니다.
* 2025년 1월: TCL은 프리미엄 TV 분기별 판매량에서 LG를 추월하며 고마진 카테고리에서 중국 기업의 성장세를 입증했습니다.
* 2024년 12월: 소니는 차세대 플래그십 모델을 위해 삼성 디스플레이로부터 QD-OLED 조달을 확대했습니다.
본 보고서는 글로벌 텔레비전 및 셋톱박스 시장에 대한 포괄적인 분석을 제공하며, 스트리밍 동글/스틱을 포함한 관련 제품군을 아우릅니다. 연구 범위는 시장 규모, 성장 예측, 주요 동인 및 제약 요인, 경쟁 환경, 기술 동향, 그리고 미래 전망을 포함합니다. 특히, COVID-19 팬데믹 및 기타 거시 경제 지표가 시장에 미치는 영향도 심층적으로 다루고 있습니다.
시장 개요 및 성장 예측:
글로벌 텔레비전 및 셋톱박스 시장은 2026년 3,239억 달러 규모에서 2031년까지 4,227.9억 달러에 이를 것으로 전망되며, 연평균 성장률(CAGR)은 5.47%로 예상됩니다. 제품 유형별로는 스트리밍 동글/스틱이 7.74%의 CAGR로 가장 빠르게 성장하며, 전통적인 텔레비전 및 셋톱박스 시장의 성장률을 상회하고 있습니다. 해상도 측면에서는 4K 패널이 전체 매출의 43.85%를 차지하며 업그레이드 수요를 견인하고 있으나, 8K 해상도의 채택은 아직 초기 단계에 머물러 있습니다. 지역별로는 아시아 태평양 지역이 2025년 매출의 42.20%를 차지하며 가장 큰 비중을 보이고 있으며, 2031년까지 6.53%의 가장 빠른 지역 CAGR을 기록할 것으로 예측됩니다. 최종 사용자 측면에서는 상업 및 기관용 설치가 7.06%의 CAGR로 성장하며, 소비자 시장의 포화 상태를 완충하는 안정적인 수익원을 제공하고 있습니다.
주요 시장 동인:
시장의 성장을 견인하는 주요 요인으로는 4K 및 8K UHD 콘텐츠로의 빠른 소비자 전환, 스마트 TV OS 생태계의 발전으로 인한 교체 주기 가속화, 정부 주도의 디지털 전환 프로그램, AI 기반 개인 맞춤형 사용자 인터페이스를 통한 ARPU(가입자당 평균 매출) 증대, 엣지 기반의 인터랙티브 광고 보조금 모델 도입, 그리고 LEO 위성 하이브리드 DTH-IP 서비스 확장을 통한 농촌 지역 도달률 확대 등이 있습니다.
주요 시장 제약 요인:
반면, 시장 성장을 저해하는 요인으로는 패널 및 반도체 투입 비용의 지속적인 상승, 선진 시장의 포화 상태, 모바일/PC로의 ‘코드 시프팅(cord-shifting)’ 현상으로 인한 TV 시청 시간 감소, 그리고 대형 디스플레이에 대한 탄소 및 전자 폐기물 규제 강화 움직임 등이 지목됩니다.
시장 세분화 및 분석:
본 보고서는 시장을 다양한 기준으로 세분화하여 심층 분석을 제공합니다.
* 제품 유형별: 텔레비전, 셋톱박스, 스트리밍 동글/스틱.
* 해상도별: SD, HD/FHD, 4K, 8K 이상.
* 화면 크기별: 32인치 이하부터 75인치 이상까지 세분화.
* 기술별: LCD/LED, QLED/Mini-LED, OLED, 레이저/프로젝션 TV.
* 최종 사용자별: 주거용, 상업 및 기관용.
* 지역별: 북미, 남미, 유럽, 아시아 태평양, 중동, 아프리카 등 주요 지역 및 세부 국가별 분석.
또한, 산업 가치 사슬 분석, 규제 환경, 기술 전망, 포터의 5가지 힘 분석(공급업체 및 소비자의 교섭력, 신규 진입자의 위협, 경쟁 강도, 대체재의 위협), 가격 분석, 거시 경제 요인의 영향, 그리고 투자 분석 등 다각적인 관점에서 시장을 조명합니다.
경쟁 환경:
경쟁 환경 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석을 다룹니다. 특히, 삼성전자는 19년 연속 글로벌 TV 시장 1위를 유지하며 28.3%의 시장 점유율을 기록하고 있으며, 2,500달러 이상 고가 시장에서는 거의 절반을 장악하고 있습니다. 이 외에도 LG전자, TCL, Hisense, Sony, Panasonic, Sharp, Vizio, Skyworth, Xiaomi, Haier, Philips, TP Vision, Toshiba, Arris, Technicolor, Humax, Sagemcom, ZTE, Kaon Media, Evolution Digital, Coship, Intek Digital, Gospell Digital Technology, Roku, Amazon 등 주요 글로벌 기업들의 프로필과 최근 동향을 상세히 분석합니다.
시장 기회 및 미래 전망:
보고서는 미개척 시장(white-space) 및 충족되지 않은 수요에 대한 평가를 통해 새로운 시장 기회를 제시하며, 향후 시장의 발전 방향에 대한 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 4K 및 8K UHD 콘텐츠로의 빠른 소비자 전환
- 4.2.2 교체 주기를 가속화하는 스마트 TV OS 생태계
- 4.2.3 정부 주도 디지털 전환 프로그램
- 4.2.4 ARPU를 향상시키는 AI 기반 개인화된 사용자 인터페이스
- 4.2.5 엣지 기반 인터랙티브 광고 보조금 모델
- 4.2.6 농촌 지역 확장을 위한 LEO 위성 하이브리드 DTH-IP 출시
- 4.3 시장 제약
- 4.3.1 패널 및 반도체 투입 비용 증가
- 4.3.2 선진 시장의 포화
- 4.3.3 모바일/PC로의 코드 전환으로 TV 시청 시간 감소
- 4.3.4 대형 디스플레이에 대한 임박한 탄소 및 전자 폐기물 규제
- 4.4 산업 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 공급업체의 교섭력
- 4.7.2 소비자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 경쟁 강도
- 4.7.5 대체재의 위협
- 4.8 가격 분석
- 4.9 거시 경제 요인이 시장에 미치는 영향
- 4.10 투자 분석
5. 시장 규모 및 성장 예측 (가치)
- 5.1 제품 유형별
- 5.1.1 텔레비전
- 5.1.2 셋톱박스
- 5.1.3 스트리밍 동글/스틱
- 5.2 해상도별
- 5.2.1 SD
- 5.2.2 HD/FHD
- 5.2.3 4K
- 5.2.4 8K 이상
- 5.3 화면 크기별
- 5.3.1 32인치 이하
- 5.3.2 33–43인치
- 5.3.3 44–55인치
- 5.3.4 56–64인치
- 5.3.5 65–74인치
- 5.3.6 75인치 이상
- 5.4 기술별
- 5.4.1 LCD/LED
- 5.4.2 QLED / 미니-LED
- 5.4.3 OLED
- 5.4.4 레이저 / 프로젝션 TV
- 5.5 최종 사용자별
- 5.5.1 주거용
- 5.5.2 상업 및 기관용
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 남미
- 5.6.2.1 브라질
- 5.6.2.2 아르헨티나
- 5.6.2.3 남미 기타 지역
- 5.6.3 유럽
- 5.6.3.1 독일
- 5.6.3.2 영국
- 5.6.3.3 프랑스
- 5.6.3.4 이탈리아
- 5.6.3.5 유럽 기타 지역
- 5.6.4 아시아 태평양
- 5.6.4.1 중국
- 5.6.4.2 일본
- 5.6.4.3 대한민국
- 5.6.4.4 인도
- 5.6.4.5 아시아 태평양 기타 지역
- 5.6.5 중동
- 5.6.5.1 사우디아라비아
- 5.6.5.2 아랍에미리트
- 5.6.5.3 중동 기타 지역
- 5.6.6 아프리카
- 5.6.6.1 남아프리카
- 5.6.6.2 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Samsung Electronics Co., Ltd.
- 6.4.2 LG Electronics Inc.
- 6.4.3 TCL Technology Group Corp.
- 6.4.4 Hisense Co., Ltd.
- 6.4.5 Sony Group Corporation
- 6.4.6 Panasonic Holdings Corporation
- 6.4.7 Sharp Corporation
- 6.4.8 Vizio Holding Corp.
- 6.4.9 Skyworth Group Co., Ltd.
- 6.4.10 Xiaomi Corporation
- 6.4.11 Haier Smart Home Co., Ltd.
- 6.4.12 Koninklijke Philips N.V.
- 6.4.13 TP Vision
- 6.4.14 Toshiba Corporation
- 6.4.15 Arris International Ltd. (CommScope)
- 6.4.16 Technicolor S.A.
- 6.4.17 Humax Co., Ltd.
- 6.4.18 Sagemcom SAS
- 6.4.19 ZTE Corporation
- 6.4.20 Kaon Media Co., Ltd.
- 6.4.21 Evolution Digital LLC
- 6.4.22 Coship Electronics Co., Ltd.
- 6.4.23 Intek Digital Inc.
- 6.4.24 Gospell Digital Technology Co., Ltd.
- 6.4.25 Roku, Inc.
- 6.4.26 Amazon.com, Inc. (Fire TV)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
텔레비전 및 셋톱박스는 현대인의 삶에서 필수적인 시청각 미디어 소비 기기로 자리매김하고 있습니다. 이 두 기기는 상호 보완적인 관계를 통해 다양한 콘텐츠를 사용자에게 전달하는 핵심적인 역할을 수행합니다.
1. 정의
텔레비전은 방송 신호, 스트리밍 서비스, 외부 기기 등 다양한 소스에서 영상과 음향 콘텐츠를 수신하고 표시하는 전자 기기입니다. 초기에는 아날로그 방송 신호를 수신하는 단순한 디스플레이 장치였으나, 디지털 전환과 스마트 기능의 도입으로 콘텐츠 소비의 중심 허브로 진화하였습니다. 셋톱박스는 텔레비전 수상기 위에 놓는다는 의미에서 유래한 명칭으로, 방송 신호(케이블, 위성, IPTV 등)를 수신하여 텔레비전이 표시할 수 있는 형태로 변환해주는 장치입니다. 또한, 자체적으로 콘텐츠를 재생하거나 인터넷 연결 기능을 제공하여 텔레비전의 기능을 확장하는 역할을 담당합니다. 스마트 TV의 보급으로 셋톱박스의 일부 기능이 텔레비전에 통합되기도 하지만, 유료 방송 서비스 접근 및 특정 기능 구현을 위해 여전히 중요한 위치를 차지하고 있습니다.
2. 종류
텔레비전은 디스플레이 기술, 해상도, 기능 등에 따라 다양하게 분류됩니다. 디스플레이 기술로는 LCD(액정표시장치), LED(백라이트), OLED(유기발광다이오드), QLED(퀀텀닷 LED), Mini-LED, Micro-LED 등이 있으며, 각각 명암비, 색재현율, 시야각, 가격 등에서 차이를 보입니다. 해상도는 HD, Full HD, 4K UHD, 8K UHD 등으로 발전하며 더욱 선명한 화질을 제공합니다. 기능적으로는 운영체제를 탑재하여 앱 설치 및 인터넷 연결이 가능한 스마트 TV가 주류를 이루고 있으며, 평면, 곡면, 롤러블, 투명 등 다양한 폼팩터로도 출시되고 있습니다.
셋톱박스는 서비스 유형에 따라 케이블 셋톱박스, 위성 셋톱박스, IPTV 셋톱박스, OTT(Over-The-Top) 셋톱박스 등으로 나뉩니다. 기능적으로는 개인용 비디오 레코더(PVR) 기능이 내장된 모델, 안드로이드 TV와 같은 운영체제를 탑재하여 스마트 기능을 제공하는 모델, 그리고 단순히 신호를 변환하는 수신기 모델 등이 있습니다. 최근에는 넷플릭스, 유튜브 등 특정 OTT 서비스에 특화된 동글 형태의 셋톱박스도 인기를 얻고 있습니다.
3. 용도
텔레비전은 주로 지상파, 케이블, 위성, IPTV 등 다양한 방송 콘텐츠를 시청하는 데 사용됩니다. 또한, 넷플릭스, 유튜브, 웨이브, 티빙 등 OTT 스트리밍 서비스를 이용하거나, 콘솔 게임기를 연결하여 게임을 즐기는 용도로도 활용됩니다. 스마트 TV는 스마트폰이나 PC 등 다른 기기의 콘텐츠를 미러링하거나 재생하는 미디어 허브 역할도 수행하며, 일부 상업용 환경에서는 디지털 사이니지 등으로도 활용됩니다.
셋톱박스는 유료 방송 사업자의 콘텐츠를 시청하기 위한 필수 장치로 사용됩니다. VOD(주문형 비디오), EPG(전자 프로그램 가이드), 녹화 기능 등 부가 서비스를 제공하며, 구형 텔레비전에 스마트 기능을 부여하여 최신 콘텐츠를 즐길 수 있도록 돕는 역할도 합니다. 특히, 다양한 OTT 서비스가 등장하면서 이들을 통합하여 편리하게 시청할 수 있도록 지원하는 OTT 셋톱박스의 활용도가 높아지고 있습니다.
4. 관련 기술
텔레비전 및 셋톱박스의 발전은 다양한 첨단 기술과 밀접하게 연관되어 있습니다. 디스플레이 기술의 발전은 HDR(High Dynamic Range), HFR(High Frame Rate), VRR(Variable Refresh Rate) 등을 통해 더욱 생생하고 부드러운 화면을 구현합니다. 영상 및 음향 코덱 기술(HEVC, AV1, Dolby Atmos, DTS:X 등)은 고화질/고음질 콘텐츠를 효율적으로 압축하고 재생할 수 있도록 합니다. Wi-Fi 6/7, 5G, 이더넷 등 고속 네트워크 기술은 안정적인 스트리밍 환경을 제공하며, 안드로이드 TV, webOS, Tizen 등 운영체제 및 플랫폼은 사용자에게 직관적인 인터페이스와 다양한 앱 생태계를 제공합니다. 인공지능(AI) 기술은 음성 인식, 콘텐츠 추천, 화질/음질 최적화(AI 업스케일링) 등에 활용되어 사용자 경험을 향상시키고 있습니다. HDMI, USB, Bluetooth 등 연결 표준은 다양한 외부 기기와의 호환성을 보장하며, DRM(Digital Rights Management)과 같은 보안 기술은 콘텐츠 저작권을 보호합니다.
5. 시장 배경
텔레비전 시장은 삼성, LG 등 한국 기업이 OLED, QLED 등 프리미엄 시장을 주도하고 있으며, 중국 기업들이 중저가 시장에서 빠르게 성장하며 경쟁이 심화되고 있습니다. 대형화, 고해상도(4K/8K), 고화질 기술 경쟁이 치열하며, 대부분의 텔레비전이 스마트 기능을 내장하여 콘텐츠 소비의 중심 기기로서의 역할을 강화하고 있습니다. 텔레비전의 교체 주기가 길어지는 경향이 있으나, 신기술 도입을 통한 수요 창출 노력이 지속되고 있습니다.
셋톱박스 시장은 스마트 TV의 보급으로 독립형 셋톱박스의 필요성이 일부 감소하는 추세이나, IPTV, OTT 서비스 확대로 여전히 중요한 역할을 수행하고 있습니다. 특히 넷플릭스, 유튜브 등 OTT 서비스 전용 셋톱박스 및 동글 시장이 크게 성장하고 있으며, 통신사 및 케이블 사업자들은 자사 서비스에 최적화된 맞춤형 셋톱박스를 공급하며 시장을 유지하고 있습니다.
6. 미래 전망
텔레비전은 초고화질(8K 및 그 이상) 및 초대형화(100인치 이상)가 지속될 것으로 예상됩니다. 롤러블, 투명, 마이크로 LED 등 새로운 폼팩터의 디스플레이 기술 혁신이 가속화될 것이며, AI 기반의 개인화된 콘텐츠 추천, 음성 비서 기능 강화, 스마트 홈 허브로서의 역할이 더욱 중요해질 것입니다. 가상현실(VR) 및 증강현실(AR) 기술과의 연동을 통해 더욱 몰입감 있는 시청 경험을 제공할 가능성도 있습니다. 또한, 저전력 설계 및 친환경 소재 사용 등 지속 가능성에 대한 고려도 확대될 것입니다.
셋톱박스는 다양한 OTT 서비스를 하나의 기기에서 편리하게 이용할 수 있는 통합 허브로서의 역할이 강화될 것입니다. 클라우드 기반 서비스의 확대로 셋톱박스 자체의 하드웨어 성능보다는 클라우드에서 제공되는 서비스의 중요성이 커질 수 있습니다. AI 및 음성 제어 기능은 더욱 정교해져 사용자 편의성을 극대화할 것이며, 스마트 홈 기기 제어 및 모니터링 허브로서의 기능도 확장될 것으로 보입니다. 콘텐츠 보안 및 개인 정보 보호에 대한 요구도 더욱 강화될 것입니다. 궁극적으로 텔레비전과 셋톱박스는 단순한 시청각 기기를 넘어, 사용자 맞춤형 콘텐츠와 서비스를 제공하는 스마트 라이프의 핵심 플랫폼으로 진화할 것입니다.