❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
포도막염 치료 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
시장 개요
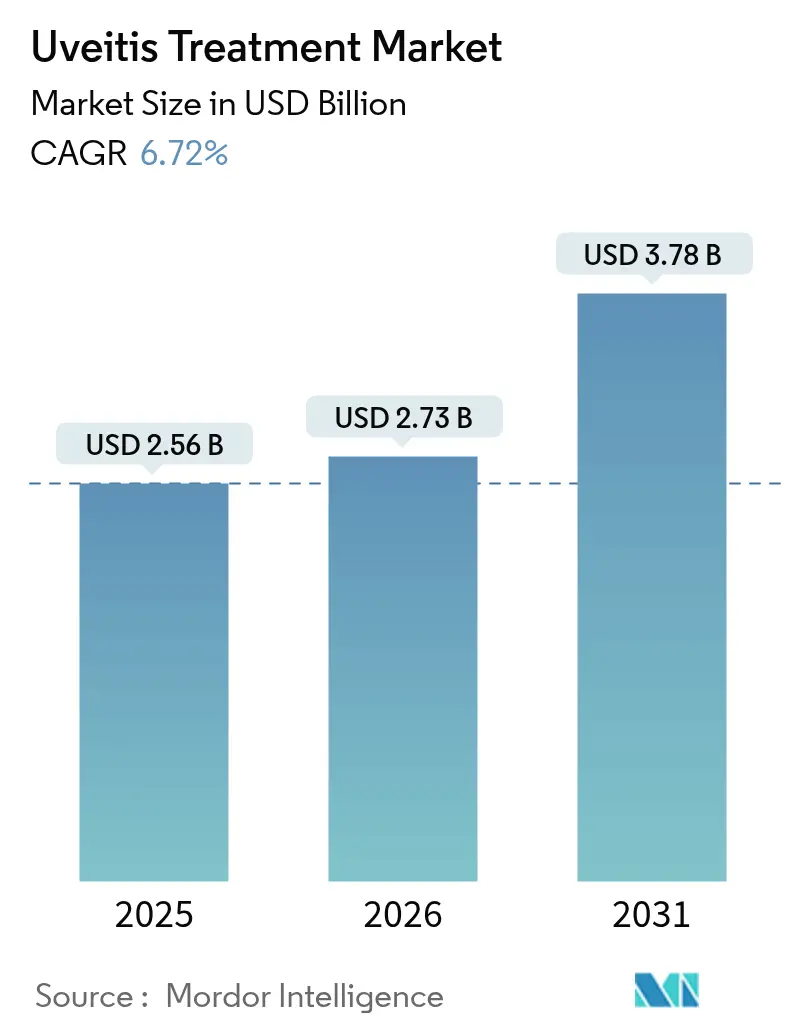
포도막염 치료 시장은 2025년 25억 6천만 달러로 평가되었으며, 2026년 27억 3천만 달러에서 2031년 37억 8천만 달러에 이를 것으로 예상되며, 예측 기간(2026-2031) 동안 연평균 성장률(CAGR) 6.72%를 기록할 것으로 전망됩니다. 이러한 성장은 예방 가능한 실명의 주요 원인으로서 포도막염에 대한 인식이 높아지고 자가면역 질환의 유병률이 증가하는 데 기인합니다.
지역별로는 북미가 초기 생물학적 제제 도입과 선진화된 상환 체계에 힘입어 주요 수익원 역할을 지속하고 있으며, 아시아 태평양 지역은 미충족 수요가 높은 인구가 전문 안과 서비스에 접근하면서 가장 빠른 성장을 보이고 있습니다. 치료 방식은 정밀 면역 조절 및 지속 방출 안구 이식으로 전환되면서 전통적인 코르티코스테로이드에서 고가의 생물학적 제제 및 바이오시밀러로 처방 경향이 변화하고 있습니다. 한편, 주요 코르티코스테로이드의 공급망 중단과 불균형한 전 세계 안과 의료 인력은 단기적인 제약 요인이지만, 동시에 대체 전달 플랫폼의 혁신을 촉진하고 있습니다.
주요 시장 지표 (2026-2031)
* 연구 기간: 2020 – 2031년
* 시장 규모 (2026년): 27억 3천만 달러
* 시장 규모 (2031년): 37억 8천만 달러
* 성장률 (2026-2031년): 6.72% (CAGR)
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
* 주요 기업: AbbVie Inc., Novartis AG, Bausch + Lomb, EyePoint Pharmaceuticals, Alimera Sciences (순서는 무작위)
주요 보고서 요약
* 약물 분류별: 2025년 코르티코스테로이드가 포도막염 치료 시장 점유율의 40.89%를 차지했으나, 생물학적 제제 및 바이오시밀러는 2031년까지 9.11%의 가장 높은 CAGR을 기록할 것으로 예상됩니다.
* 질병 유형별: 2025년 전방 포도막염이 포도막염 치료 시장 규모의 43.76%를 차지했으며, 후방 포도막염은 2031년까지 8.72%의 CAGR로 성장할 것으로 전망됩니다.
* 투여 경로별: 2025년 국소 요법이 매출의 44.38%를 차지했으나, 안구 이식 및 삽입물은 10.12%의 CAGR로 성장할 것으로 예측됩니다.
* 유통 채널별: 2025년 병원 약국이 39.02%의 점유율을 유지했으나, 온라인 약국은 10.05%의 CAGR을 기록할 것으로 예상됩니다.
* 지역별: 2025년 북미가 전 세계 매출의 38.11%를 차지했으며, 아시아 태평양은 2031년까지 8.74%의 CAGR로 성장할 것으로 전망됩니다.
글로벌 포도막염 치료 시장 동향 및 통찰력
성장 동인:
1. 포도막염 및 시력 위협 합병증 발생률 증가: 2023년 미국에서 포도막염의 누적 발생률은 10만 명당 60명, 유병률은 10만 명당 285명에 달했습니다. 특히 후방 및 중간 포도막염은 전체 사례의 약 55%를 차지하며, 비가역적인 시력 상실을 막기 위해 고가의 생물학적 제제나 이식술이 필요하여 환자당 지출을 증가시키고 있습니다. 몇 달간 약물을 전달하는 프리미엄 이식 플랫폼은 전신 위험을 줄이면서 지속적인 염증 조절을 추구하는 임상의들 사이에서 인기를 얻고 있습니다.
2. 신규 생물학적 제제 및 이식술에 대한 R&D 지출 증가: Merck가 EyeBio를 13억 달러에 인수한 것은 염증과 망막 복구를 동시에 해결하는 다중 표적 생물학적 제제에 대한 업계의 관심을 보여줍니다. Roche의 Susvimo가 9개월 리필 간격으로 FDA 승인을 받은 것은 지속 방출 이식술의 상업적 가능성을 입증했습니다. 비바이러스성 유전자 치료 스타트업에 대한 벤처 캐피탈 투자는 잠재적으로 완치 가능한 접근 방식으로의 전환을 시사하며, 이는 평생 치료 비용을 낮추고 경쟁 역학을 재편할 수 있습니다.
3. 신흥 경제국의 안과 치료 접근성 확대: 중국에서 포도막염 황반 부종에 대한 최초의 맥락막상강 치료제인 ARCATUS의 신약 허가 신청(NDA)이 수락된 것은 아시아 태평양 지역의 규제 모멘텀을 반영합니다. 케냐의 지역사회 기반 안과 진료 모델은 원격 영상 및 AI 분류를 통해 전문의 감독을 확대하여 의료 인력 부족을 완화하고 있습니다. 상환 체계가 성숙함에 따라 신흥 시장은 오리지널 의약품 대비 15-30% 가격 인하를 제공하는 바이오시밀러의 비옥한 토양이 되어 포도막염 치료 시장의 양적 성장을 가속화하고 있습니다.
4. 바이오시밀러 아달리무맙 및 인플릭시맙 채택 증가: 2025년 초, 최초의 상호 교환 가능한 아플리베르셉트 바이오시밀러가 FDA 승인을 받아 처방의 승인 없이 약국 수준에서 대체가 가능해졌습니다. 등록 데이터는 소아 비감염성 포도막염에서 바이오시밀러 아달리무맙의 유사한 효능과 안전성을 확인했으며, 이는 글루코코르티코이드 절약을 가능하게 합니다. 바이오시밀러의 광범위한 채택은 가격에 민감한 지역의 예산 압박을 완화하고, 성숙 시장의 보험사들이 생물학적 요법 대상 환자 풀을 확대하도록 장려합니다.
제약 요인:
1. 현재 치료법의 높은 비용 및 전신 부작용: 연간 전신 아달리무맙 치료 비용은 환자당 6만 달러를 초과할 수 있으며, YUTIQ와 같은 장기 작용 이식술은 3년 지속성에도 불구하고 높은 초기 비용을 요구합니다. TNF-알파 억제제는 감염 모니터링 비용을 발생시켜 총 지출을 최대 30%까지 증가시킵니다. 높은 비용은 특히 1인당 의료 지출이 낮은 시장에서 치료제 채택을 제한합니다.
2. 저소득 지역의 제한적인 안과 전문의 인력: 전 세계 모델링은 2035년까지 안과 전문의 인력이 30% 부족할 것으로 예측하며, 농촌 지역이 가장 큰 부족을 겪을 것입니다. 제네릭 코르티코스테로이드의 API(원료의약품) 부족은 접근성 장벽을 더욱 심화시키는데, 안과 처방의 91%가 공급 중단에 취약한 제네릭에 의존하기 때문입니다. 이러한 상호 연결된 문제들은 첨단 치료법의 확산을 늦추고, 수요가 높은 지역에서 포도막염 치료 시장 성장에 하방 압력을 가합니다.
3. 유리체내 또는 맥락막상강 기기에 대한 규제 지연: (본문에서 자세한 설명은 없으나, 규제 승인 과정의 지연이 시장 진입에 영향을 미칠 수 있음을 시사합니다.)
4. 코르티코스테로이드의 간헐적인 API 부족: (본문에서 자세한 설명은 없으나, 원료의약품 공급의 불안정성이 시장에 영향을 미칠 수 있음을 시사합니다.)
세그먼트 분석
* 약물 분류별: 생물학적 제제가 프리미엄 성장을 주도: 2025년 코르티코스테로이드가 40.89%의 매출 점유율을 유지했지만, 생물학적 제제 및 바이오시밀러는 9.11%의 CAGR로 성장했습니다. 이는 백내장 형성 및 안내압 상승을 피하는 표적 약물로의 임상의 전환을 반영합니다. 최근 6개월간의 트리암시놀론 아세토나이드 부족 사태는 공급망의 취약성을 부각시키고 지속 방출 이식술로의 전환을 장려했습니다. 2031년까지 생물학적 제제 시장은 파이프라인 JAK 억제제가 3상으로 진행됨에 따라 다른 약물 분류보다 빠르게 성장할 것으로 예상됩니다. 2세대 생물학적 제제는 이중 특이성 항체 및 Wnt 경로 조절제를 포함하여 메커니즘을 다양화하고 있으며, 바이오시밀러 출시는 환자 접근성을 확대하면서 제조업체 마진을 유지하는 계층화된 가격대를 형성하고 있습니다.
* 질병 유형별: 후방 포도막염의 복잡성이 가치를 주도: 2025년 전방 포도막염은 높은 발생률과 국소 요법 의존성으로 인해 43.76%의 매출 점유율을 기록했지만, 후방 포도막염은 맥락막상강 주사와 같은 특수 전달 필요성으로 인해 8.72%의 CAGR로 가장 빠르게 성장하는 카테고리가 될 것으로 예측됩니다. 파리시맙이 포도막염 황반 부종에 효능을 보인 새로운 데이터는 추가적인 프리미엄 치료 경로를 열고 있습니다. 광시야 OCT 및 AI 알고리즘을 포함한 진단 영상 기술의 발전은 후방 질환 진단을 개선하고 조기 개입을 지원하여 지속적인 매출 증가에 기여합니다.
* 투여 경로별: 지속 방출이 치료를 변화시킴: 2025년 국소 점안액이 매출의 44.38%를 차지했지만, 안구 이식 및 삽입물은 2031년까지 10.12%의 가장 높은 성장률을 보입니다. 포트 전달 플랫폼(Port Delivery Platform)과 같은 기술이 상업적 가능성을 입증함에 따라 이식형 제품 시장 규모는 급격히 증가할 것으로 예상됩니다. 비침습적 지속 방출 개념(예: 약물 방출 소프트 콘택트렌즈)은 초기 단계 임상 시험에 진입하고 있으며, 침습적 시술을 불필요하게 함으로써 프리미엄 치료 접근성을 민주화할 수 있습니다.
* 유통 채널별: 디지털 전환 가속화: 2025년 병원 약국은 생물학적 제제 시작 및 이식 시술이 병원 중심적으로 이루어지면서 유통의 39.02%를 통제했습니다. 그러나 온라인 약국은 가정 배송 및 투명한 가격 책정에 대한 소비자 선호에 힘입어 10.05%의 CAGR로 성장할 것으로 예상됩니다. 전문 약국과의 연계는 생물학적 제제의 콜드 체인 무결성을 보장하여 디지털 채널의 신뢰도를 높이고 있습니다.
지역 분석
* 북미: 2025년 전 세계 매출의 38.11%를 차지했으며, 광범위한 보험 적용, 초기 생물학적 제제 채택, 강력한 임상 시험 생태계에 힘입어 성장했습니다. 시장이 성숙함에 따라 이 지역의 CAGR은 완만해질 것으로 예상되지만, 프레드니솔론 아세테이트 및 디플루프레드네이트의 부족은 공급망 취약성을 부각시켜 대체 제형으로의 처방 전환을 유도할 수 있습니다.
* 아시아 태평양: 대규모 환자 적체와 증가하는 의료 지출에 힘입어 8.74%의 CAGR로 가장 빠르게 성장하는 추세를 보입니다. 중국에서 ARCATUS의 3상 성공은 프리미엄 치료 채택을 향한 지역적 진전을 보여줍니다. 일본은 장기 간격 항-VEGF 요법을 개척하고 있으며, 호주는 다국적 기업의 출시를 위한 규제 관문 역할을 합니다.
* 유럽: 바이오시밀러 친화적인 정책이 생물학적 제제 채택을 지속시키면서 균형 잡힌 성장을 유지합니다. EMA 절차는 예측 가능한 타임라인을 제공하며, 독일, 프랑스, 영국이 지속 방출 이식술에 대한 수요를 주도합니다.
* 중동 및 아프리카: 걸프 협력 회의(GCC) 보건 시스템이 현대화됨에 따라 초기 단계이지만 증가하는 채택률을 보입니다. 그러나 광범위한 대륙 성장은 제한적인 전문의 역량으로 인해 저해됩니다.
* 남미: 브라질의 상당한 인구와 개선되는 상환 구조에 힘입어 완만한 확장을 기록하고 있지만, 통화 변동성과 예산 제약이 프리미엄 생물학적 제제 침투를 억제합니다.
경쟁 환경
포도막염 치료 시장은 AbbVie, Novartis, Bausch + Lomb와 같은 생물학적 제제 및 저분자 의약품 기업과 EyePoint Pharmaceuticals, Clearside Biomedical과 같은 전문 안과 기업들이 경쟁하는 중간 정도의 파편화된 시장입니다. ANI Pharmaceuticals가 Alimera Sciences를 1억 5백만 달러에 인수하여 ILUVIEN과 YUTIQ를 통합함으로써 희귀 질환 이식 분야의 강자로 부상하는 등 통합이 가속화되고 있습니다. AbbVie와 Ripple Therapeutics의 생분해성 이식 라이선스 계약과 같은 전략적 제휴도 활발합니다. AI 기반 영상 기업들은 진단 알고리즘을 통합하여 치료 일정을 개인화하기 위해 약물 개발사와 협력하고 있으며, PulseSight Therapeutics와 같은 유전자 치료 스타트업은 만성 면역 억제 패러다임을 바꿀 수 있는 완치 가능한 치료법을 추구하고 있습니다. 소아 특이 제형 및 항염증 및 항-VEGF 메커니즘을 결합한 복합 제품에서 미개척 기회가 여전히 존재합니다.
최근 산업 동향
* 2025년 2월: Clearside Biomedical의 아시아 태평양 파트너인 Arctic Vision은 포도막염 황반 부종에 대한 최초의 맥락막상강 치료제인 ARCATUS의 중국 신약 허가 신청(NDA)을 승인받았습니다.
* 2024년 9월: Priovant Therapeutics는 300명의 글로벌 환자 코호트를 대상으로 비전방 비감염성 포도막염에 대한 CLARITY 3상 브레포시티닙(brepocitinib) 임상 시험을 시작했습니다.
이 보고서는 포도막염 치료 시장에 대한 포괄적인 분석을 제공합니다. 포도막염은 포도막 및 주변 조직의 염증을 의미하며, 시야 흐림, 부유물, 눈의 충혈, 빛에 대한 민감성 등의 증상을 특징으로 합니다. 본 보고서는 이러한 질환의 다양한 치료법을 다룹니다.
시장 규모 및 예측에 따르면, 포도막염 치료 시장은 2026년 27억 3천만 달러에서 2031년 37억 8천만 달러 규모로 성장할 것으로 전망됩니다. 특히 생물학적 제제 및 바이오시밀러는 표적 면역 조절 치료로의 전환에 힘입어 2031년까지 연평균 9.11%의 가장 빠른 성장률을 보일 것으로 예상됩니다.
시장의 주요 성장 동력으로는 포도막염 및 시력 위협 합병증의 발생률 증가, 신규 생물학적 제제 및 임플란트에 대한 R&D 투자 확대, 신흥 경제국의 안과 치료 접근성 향상, 바이오시밀러 아달리무맙 및 인플릭시맙 채택 증가, 조기 진단을 위한 AI 기반 망막 영상 기술의 발전, 그리고 지속 방출형 안과 약물 전달 스타트업에 대한 벤처 투자가 있습니다.
반면, 시장 성장을 저해하는 요인으로는 현재 치료법의 높은 비용 및 전신 부작용, 저소득 지역의 제한적인 안과 전문의 인력, 안내 주사/맥락막상강 주사 기기에 대한 규제 지연, 그리고 코르티코스테로이드의 간헐적인 원료의약품(API) 부족 등이 지적됩니다. 특히 신흥 경제국에서는 높은 치료 비용, 전문의 부족, 코르티코스테로이드 공급 부족이 프리미엄 치료 접근성을 제한하는 요인으로 작용합니다.
본 보고서는 시장을 다양한 기준으로 세분화하여 분석합니다.
* 약물 분류별: 코르티코스테로이드, 면역억제제, 생물학적 제제/바이오시밀러, 항균제(항생제, 항바이러스제, 항진균제), 비스테로이드성 소염진통제(NSAIDs) 및 진통제, 기타.
* 질병 유형별: 전방 포도막염, 후방 포도막염, 중간 포도막염, 범포도막염.
* 투여 경로별: 국소(점안액 및 연고), 경구/전신, 국소 안구 주사(안내 주사, 맥락막상강 주사, 안구 주위 주사), 안구 임플란트 및 삽입물. 특히 ILUVIEN 및 YUTIQ와 같은 안구 임플란트는 수개월에서 수년간 약물 방출을 지속하여 주사 빈도를 줄이고 환자 순응도를 높여 주목받고 있습니다.
* 유통 채널별: 병원 약국, 소매 약국 및 드럭스토어, 온라인 약국.
* 지역별: 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아, 스페인, 기타 유럽), 아시아-태평양(중국, 일본, 인도, 한국, 호주, 기타 아시아-태평양), 중동 및 아프리카(GCC, 남아프리카, 기타 중동 및 아프리카), 남미(브라질, 아르헨티나, 기타 남미).
지역별 분석에서는 북미가 2025년 기준 38.11%의 가장 큰 시장 점유율을 차지하며 시장을 선도하고 있습니다. 이는 선진 생물학적 제제 채택과 강력한 보험 상환 시스템 덕분입니다.
경쟁 환경 분석은 시장 집중도, 시장 점유율 분석, 그리고 AbbVie Inc., Novartis AG, Bausch + Lomb Corp. 등 주요 20개 기업의 프로필을 포함하여 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 사항 등을 상세히 다룹니다.
보고서는 또한 시장 기회 및 미래 전망, 특히 미충족 수요 평가에 대한 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 포도막염 및 시력 위협 합병증 발생률 증가
- 4.2.2 신규 생물학적 제제 및 임플란트에 대한 R&D 지출 증가
- 4.2.3 신흥 경제국에서 안과 진료 접근성 확대
- 4.2.4 바이오시밀러 아달리무맙 및 인플릭시맙 채택 증가
- 4.2.5 조기 진단을 위한 AI 기반 망막 영상
- 4.2.6 지속 방출 안과 약물 전달 스타트업을 위한 벤처 자금
- 4.3 시장 제약
- 4.3.1 현재 치료법의 높은 비용 및 전신 부작용
- 4.3.2 저소득 지역의 제한된 안과 전문 인력
- 4.3.3 유리체내/?맥락막상 장치에 대한 규제 지연
- 4.3.4 코르티코스테로이드의 간헐적인 API 부족
- 4.4 포터의 5가지 경쟁 요인 분석
- 4.4.1 신규 진입자의 위협
- 4.4.2 구매자의 협상력
- 4.4.3 공급자의 협상력
- 4.4.4 대체재의 위협
- 4.4.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치, USD)
- 5.1 약물 종류별
- 5.1.1 코르티코스테로이드
- 5.1.2 면역억제제
- 5.1.3 생물학적 제제 / 바이오시밀러
- 5.1.4 항균제 (항생제, 항바이러스제, 항진균제)
- 5.1.5 비스테로이드성 소염진통제 & 진통제
- 5.1.6 기타
- 5.2 질병 유형별
- 5.2.1 전방 포도막염
- 5.2.2 후방 포도막염
- 5.2.3 중간 포도막염
- 5.2.4 전체 포도막염
- 5.3 투여 경로별
- 5.3.1 국소 (점안액 & 연고)
- 5.3.2 경구 / 전신
- 5.3.3 국소 안구 주사 (유리체내, 맥락막상, 안구주위)
- 5.3.4 안구 임플란트 & 삽입물
- 5.4 유통 채널별
- 5.4.1 병원 약국
- 5.4.2 소매 약국 & 드럭스토어
- 5.4.3 온라인 약국
- 5.5 지역
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 대한민국
- 5.5.3.5 호주
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 중동 및 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카
- 5.5.4.3 기타 중동 및 아프리카
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1 애브비(AbbVie Inc.)
- 6.3.2 노바티스(Novartis AG)
- 6.3.3 바슈 + 롬(Bausch + Lomb Corp.)
- 6.3.4 아이포인트 파마슈티컬스(EyePoint Pharmaceuticals Inc.)
- 6.3.5 알리메라 사이언스(Alimera Sciences Inc.)
- 6.3.6 산텐 제약(Santen Pharmaceutical Co. Ltd.)
- 6.3.7 클리어사이드 바이오메디컬(Clearside Biomedical Inc.)
- 6.3.8 아이게이트 파마슈티컬스(Eyegate Pharmaceuticals Inc.)
- 6.3.9 로슈 홀딩(Roche Holding AG)
- 6.3.10 존슨앤드존슨 비전 케어(Johnson & Johnson Vision Care)
- 6.3.11 UCB S.A.
- 6.3.12 리제네론 파마슈티컬스(Regeneron Pharmaceuticals Inc.)
- 6.3.13 오리니아 파마슈티컬스(Aurinia Pharmaceuticals Inc.)
- 6.3.14 선 파마슈티컬 인더스트리즈(Sun Pharmaceutical Industries Ltd.)
- 6.3.15 ANI 파마슈티컬스(ANI Pharmaceuticals Inc.)
- 6.3.16 ONL 테라퓨틱스(ONL Therapeutics)
- 6.3.17 아이베릭 바이오 (아스텔라스)(IVERIC Bio (Astellas))
- 6.3.18 오큘리스 홀딩(Oculis Holding AG)
- 6.3.19 옥수리온(Oxurion NV)
- 6.3.20 아셀리린(Acelyrin Inc.)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
포도막염 치료제는 눈의 포도막에 발생하는 염증성 질환인 포도막염을 관리하고 치료하기 위해 사용되는 약물 및 치료법을 총칭합니다. 포도막은 홍채, 모양체, 맥락막으로 구성되며, 이 부위에 염증이 발생하면 시력 저하, 통증, 충혈 등의 증상이 나타나고, 심한 경우 녹내장, 백내장, 망막 손상 등 심각한 합병증을 유발하여 영구적인 시력 상실로 이어질 수 있습니다. 따라서 포도막염 치료제의 주된 목표는 염증을 효과적으로 억제하고, 합병증 발생을 예방하며, 환자의 시력을 보존하는 것입니다.
포도막염 치료제는 그 작용 기전과 적용 방식에 따라 여러 종류로 분류됩니다. 가장 기본적이고 광범위하게 사용되는 치료제는 스테로이드(Corticosteroids)입니다. 스테로이드는 강력한 항염증 효과를 발휘하여 염증 반응을 신속하게 억제합니다. 전방 포도막염과 같이 비교적 경미한 경우에는 점안액이나 연고 형태의 국소 스테로이드가 주로 사용되며, 중간 포도막염, 후방 포도막염, 전체 포도막염 등 염증 부위가 넓거나 심한 경우에는 눈 주위 주사(periocular injection), 안내 주사(intravitreal injection) 또는 경구 투여, 정맥 주사 등의 전신 스테로이드 치료가 필요합니다. 안내 주사 형태의 스테로이드 지속 방출 임플란트도 만성 포도막염 환자에게 효과적인 치료 옵션으로 활용됩니다.
스테로이드만으로 염증 조절이 어렵거나 장기간 스테로이드 사용으로 인한 부작용이 우려되는 경우, 또는 자가면역 질환과 연관된 포도막염의 경우 면역억제제(Immunosuppressants)가 사용됩니다. 면역억제제는 면역 반응을 조절하여 염증을 억제하며, 항대사제(예: 메토트렉세이트, 아자티오프린, 마이코페놀레이트 모페틸), 칼시뉴린 억제제(예: 사이클로스포린, 타크로리무스) 등이 대표적입니다. 최근에는 특정 염증 경로를 표적으로 하는 생물학적 제제(Biologic agents)의 사용이 증가하고 있습니다. 종양괴사인자-알파(TNF-α) 억제제(예: 아달리무맙, 인플릭시맙)와 인터루킨-6(IL-6) 억제제(예: 토실리주맙) 등이 포도막염 치료에 효과를 보이며, 특히 스테로이드 및 기존 면역억제제에 반응하지 않는 난치성 포도막염 환자에게 중요한 치료 대안이 되고 있습니다. 이 외에도 비스테로이드성 소염제(NSAIDs)는 통증 완화 및 보조적인 항염증 효과를 위해 사용될 수 있으며, 감염성 포도막염의 경우에는 원인균에 따른 항생제, 항바이러스제, 항진균제, 항기생충제 등의 항균 치료제가 필수적으로 사용됩니다.
포도막염 치료제의 용도는 포도막염의 원인, 염증의 위치(전방, 중간, 후방, 전체), 심각도, 만성 여부, 환자의 전신 상태 및 동반 질환 등을 종합적으로 고려하여 결정됩니다. 급성 전방 포도막염은 주로 국소 스테로이드로 치료하며, 만성 또는 재발성 포도막염, 후방 포도막염 등은 전신 스테로이드, 면역억제제, 생물학적 제제 등을 복합적으로 사용하거나 단독으로 장기간 투여하는 경우가 많습니다. 감염성 포도막염은 원인균에 대한 특이 치료와 함께 염증 조절을 위한 스테로이드가 병용될 수 있습니다. 합병증이 발생한 경우에는 백내장 수술, 녹내장 수술, 유리체 절제술 등의 수술적 치료가 필요할 수도 있습니다.
포도막염 치료와 관련된 기술은 약물 전달 시스템과 진단 기술의 발전이 두드러집니다. 약물 전달 시스템 분야에서는 약물의 효과를 극대화하고 부작용을 최소화하기 위한 연구가 활발합니다. 안내 스테로이드 지속 방출 임플란트는 약물을 일정 기간 동안 안정적으로 방출하여 반복적인 주사의 필요성을 줄이고 환자의 편의성을 높입니다. 나노기술을 활용한 약물 전달 시스템은 약물의 생체 이용률을 높이고 특정 부위에 약물을 효과적으로 전달하는 데 기여하고 있습니다. 진단 기술 측면에서는 고해상도 광학 단층 촬영(OCT), 형광 안저 혈관 조영술(FFA) 등 첨단 영상 진단 장비가 염증의 활성도와 합병증을 정밀하게 평가하는 데 활용됩니다. 또한, 안내액 또는 유리체액 분석을 통한 바이오마커 발굴 및 유전자 검사는 포도막염의 원인을 정확히 진단하고 맞춤형 치료 전략을 수립하는 데 중요한 역할을 합니다.
포도막염 치료제 시장은 전 세계적으로 꾸준히 성장하고 있습니다. 자가면역 질환의 유병률 증가, 인구 고령화, 진단 기술의 발전 등이 시장 성장을 견인하는 주요 요인입니다. 주요 제약사들은 안과 및 면역학 분야에서 혁신적인 치료제 개발에 투자하고 있으며, 특히 생물학적 제제와 지속 방출형 약물 전달 시스템 분야에서 경쟁이 치열합니다. 그러나 높은 약가, 장기 치료에 따른 부작용 관리, 난치성 환자를 위한 새로운 치료 옵션의 부족 등은 시장의 도전 과제로 남아 있습니다.
미래 전망에 있어서 포도막염 치료제 분야는 더욱 정밀하고 효과적인 치료법 개발에 초점을 맞출 것으로 예상됩니다. 첫째, 새로운 염증 경로를 표적으로 하는 신약 개발이 활발히 이루어질 것입니다. 기존 치료제에 반응하지 않는 환자들을 위한 새로운 기전의 소분자 약물 및 생물학적 제제가 지속적으로 연구될 것입니다. 둘째, 유전자 치료 및 줄기세포 치료와 같은 혁신적인 접근법이 장기적인 치료 효과를 제공할 잠재력을 가지고 있습니다. 특정 유전적 원인을 가진 포도막염이나 망막 손상을 동반한 경우에 이러한 치료법이 적용될 가능성이 있습니다. 셋째, 인공지능(AI)과 빅데이터를 활용한 맞춤형 의학의 발전은 환자 개개인의 특성에 맞는 최적의 치료제를 선택하고 부작용을 예측하는 데 기여할 것입니다. 넷째, 약물 전달 기술의 발전은 환자의 복약 순응도를 높이고 치료 효과를 개선하는 데 중요한 역할을 할 것입니다. 궁극적으로 포도막염 치료제는 환자의 시력을 보존하고 삶의 질을 향상시키는 방향으로 지속적인 발전을 이룰 것으로 기대됩니다.