❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
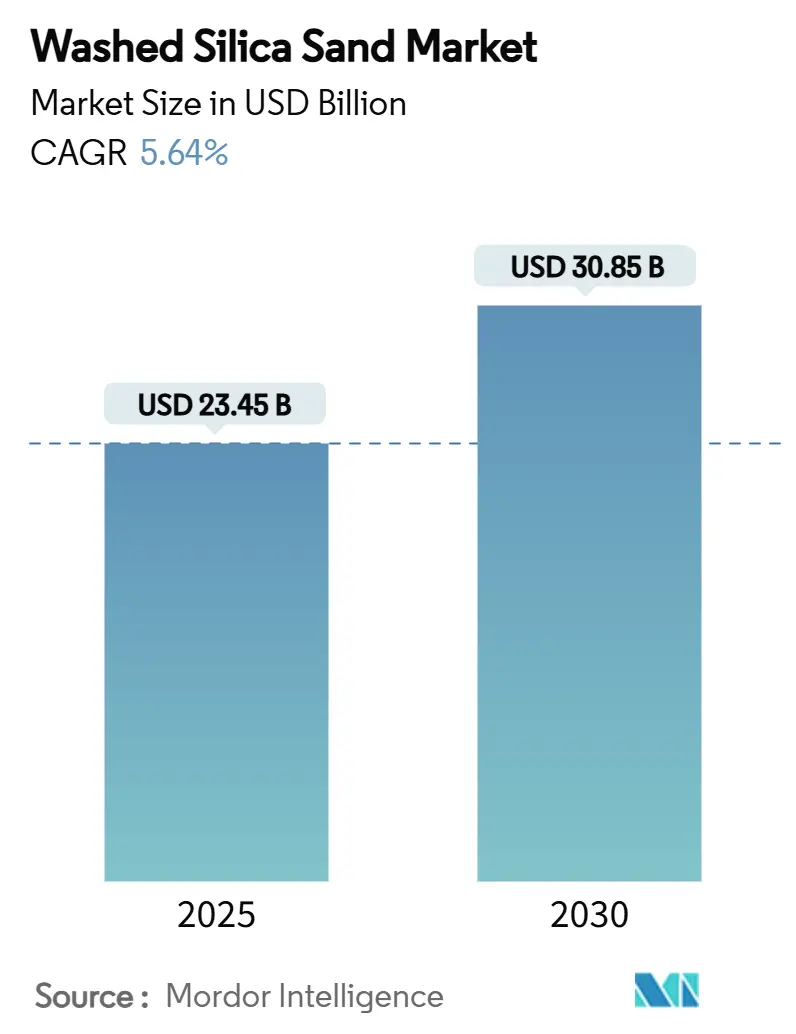
세척 규사 시장은 2025년 234억 5천만 달러 규모에서 2030년 308억 5천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030) 동안 연평균 성장률(CAGR) 5.64%를 기록할 전망입니다. 이러한 성장은 유리 포장재 수요 급증, 태양광 발전 설비 확충, 지속적인 반도체 생산 능력 증대 등에 힘입어 가속화되고 있습니다. 특히 유리 제조업체들은 용융 효율 개선을 위해 더 엄격한 철분 함량 기준을 요구하고 있으며, 태양광 등급 생산자들은 화학 물질 투입을 줄이는 부유 선광 기술로 전환하고 있습니다. 주조 산업에서는 주조 결함을 줄이기 위해 아각(sub-angular) 입자를 선호하며, 수처리 분야에서는 여과 처리량을 높이기 위해 더 좁은 입자 분포를 요구하고 있습니다. 물류 비용은 지역별 원가 곡선을 형성하는 주요 요인으로, 북미 지역에서는 철도 운송 할증료가 톤당 30~70달러에 달해 최종 가격을 상승시키고 있습니다. 또한, 환경 규제 강화로 인해 채굴업체들은 결정질 규사 먼지를 억제하고 판매 가능한 미세 입자를 회수하기 위한 습식 처리 라인을 추가하여 규제 준수와 생산량 증대라는 두 가지 목표를 동시에달성하고 있습니다. 이러한 시장의 변화는 규사 공급망 전반에 걸쳐 혁신과 효율성 증대를 요구하고 있으며, 특히 고품질 규사에 대한 수요는 지속적으로 증가할 것으로 예상됩니다. 이에 따라 규사 생산업체들은 기술 개발과 생산 공정 개선에 더욱 집중하여 변화하는 시장 요구에 부응해야 할 것입니다. 또한, 지속 가능한 채굴 방식과 환경 친화적인 생산 기술 도입은 기업의 경쟁력을 강화하고 장기적인 성장을 위한 필수적인 요소로 자리매김하고 있습니다.
이 보고서는 글로벌 세척 규사(Washed Silica Sand) 시장에 대한 포괄적인 분석을 제공합니다. 연구는 시장의 정의, 가정, 범위 및 방법론을 포함하며, 주요 시장 동향, 성장 동력, 제약 요인, 가치 사슬 및 경쟁 환경을 심층적으로 다룹니다.
주요 요약 및 시장 전망:
세척 규사 시장은 2025년 234억 5천만 달러에서 2030년까지 308억 5천만 달러로 성장할 것으로 예상됩니다. 특히 유리 제조 부문은 지속 가능성 요구 및 태양광 유리 생산 증가에 힘입어 2030년까지 연평균 6.18%의 가장 빠른 성장률을 보일 것으로 전망됩니다. 지역별로는 아시아-태평양 지역이 전 세계 매출의 46.65%를 차지하며, 중국과 인도네시아의 다운스트림 이니셔티브에 의해 주도되어 연평균 6.12%의 견고한 성장을 기록할 것으로 예상됩니다.
시장 동인 및 제약:
시장의 주요 성장 동력으로는 유리 제조, 주조 및 금속 주조 산업의 수요 증가, 건설 및 인프라 프로젝트의 확장, 수처리 및 산업 여과 분야에서의 활용 증대, 그리고 태양광(PV) 및 반도체 산업에서 고순도 규사에 대한 높은 수요가 있습니다.
반면, 시장의 제약 요인으로는 규사 채굴 작업의 환경적 영향, 높은 가공 및 복합 운송 비용, 그리고 재활용 유리 파편(cullet) 및 대체 충전재 사용 증가 등이 있습니다.
시장 세분화:
보고서는 시장을 다양한 기준으로 세분화하여 분석합니다.
* 순도별: 표준 고순도(99-99.95%), 초고순도(99.99% SiO₂ 이상), PV 등급 고순도(99.95-99.99%), 산업용 순도(95-99%)로 나뉩니다. 특히 반도체 및 태양광 생산에 필요한 초고순도 규사는 연간 4,000-5,000톤의 정제 용량 부족으로 인해 공급 부족 현상을 겪고 있어 중요한 시장 기회이자 과제로 부각됩니다.
* 입자 크기별: 중간(355-710 µm), 매우 거친(1mm 이상), 거친(710-1000 µm), 미세(150-355 µm), 매우 미세(150 µm 미만)로 분류됩니다.
* 응용 분야별: 유리 제조, 주조 및 금속 주조, 건축 자재, 수처리 및 산업 여과, 석유/가스 및 프로판트, 세라믹 및 내화물, 전자 제품 캡슐화 등으로 구분됩니다.
* 지역별: 아시아-태평양(중국, 일본, 인도, 한국, 아세안 등), 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아, 스페인, 러시아 등), 남미(브라질, 아르헨티나), 중동 및 아프리카(사우디아라비아, 남아프리카 등)로 상세하게 분석됩니다.
경쟁 환경:
경쟁 환경 섹션에서는 시장 집중도, 주요 기업들의 전략적 이니셔티브, 시장 점유율 및 순위 분석을 다룹니다. Adwan Chemical Industries Co. Ltd., Australian Silica Quartz Group Ltd, Covia Holdings LLC., Sibelco, U.S. Silica Holdings Inc. 등 주요 기업들의 글로벌 및 시장 수준 개요, 핵심 사업 부문, 재무 정보, 제품 및 서비스, 최근 개발 동향 등이 포함된 프로필을 제공합니다.
시장 기회 및 미래 전망:
보고서는 시장의 미충족 수요와 잠재적 기회를 평가하며, 특히 초고순도 규사의 공급 부족 문제를 해결하기 위한 투자 및 기술 개발이 중요한 시장 기회가 될 것임을 시사합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 유리 제조 수요 증가
- 4.2.2 주조 및 금속 주조에서의 사용 증가
- 4.2.3 건설 및 인프라 프로젝트 확장
- 4.2.4 수처리 및 산업 여과에서의 채택 증가
- 4.2.5 태양광 PV 및 반도체용 고순도 실리카 수요
- 4.3 시장 제약
- 4.3.1 모래 채굴 작업의 환경 영향
- 4.3.2 높은 가공 및 복합 운송 비용
- 4.3.3 재활용 유리 조각 및 대체 충전재 사용 증가
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인 분석
- 4.5.1 신규 진입자의 위협
- 4.5.2 구매자의 교섭력
- 4.5.3 공급업체의 교섭력
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 순도별
- 5.1.1 표준 고순도 (99-99.95%)
- 5.1.2 초고순도 (99.99% SiO₂ 이상)
- 5.1.3 PV 등급 고순도 (99.95-99.99%)
- 5.1.4 산업용 순도 (95-99%)
- 5.2 입자 크기별
- 5.2.1 중간 (355-710 µm)
- 5.2.2 매우 거친 입자 (1 mm 초과)
- 5.2.3 거친 입자 (710-1000 µm)
- 5.2.4 미세 입자 (150-355 µm)
- 5.2.5 매우 미세 입자 (150 µm 미만)
- 5.3 용도별
- 5.3.1 유리 제조
- 5.3.2 주조 및 금속 주물
- 5.3.3 건축 자재
- 5.3.4 수처리 및 산업용 여과
- 5.3.5 석유, 가스 및 프로판트
- 5.3.6 세라믹 및 내화물
- 5.3.7 전자 제품 캡슐화
- 5.4 지역별
- 5.4.1 아시아 태평양
- 5.4.1.1 중국
- 5.4.1.2 일본
- 5.4.1.3 인도
- 5.4.1.4 대한민국
- 5.4.1.5 아세안 국가
- 5.4.1.6 기타 아시아 태평양
- 5.4.2 북미
- 5.4.2.1 미국
- 5.4.2.2 캐나다
- 5.4.2.3 멕시코
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 프랑스
- 5.4.3.4 이탈리아
- 5.4.3.5 스페인
- 5.4.3.6 러시아
- 5.4.3.7 북유럽 국가
- 5.4.3.8 기타 유럽
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 사우디아라비아
- 5.4.5.2 남아프리카
- 5.4.5.3 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 이니셔티브
- 6.3 시장 점유율(%)/순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Adwan Chemical Industries Co. Ltd. (ACIC)
- 6.4.2 Australian Silica Quartz Group Ltd
- 6.4.3 Badger Mining Corporation
- 6.4.4 Covia Holdings LLC.
- 6.4.5 EUROQUARZ GmbH
- 6.4.6 Quarzwerke GmbH
- 6.4.7 Sibelco
- 6.4.8 Silica Services, LLC.
- 6.4.9 U.S. Silica Holdings Inc.
- 6.4.10 VRX Silica Limited
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
세척 규사 개요
세척 규사는 산업 전반에 걸쳐 필수적인 기초 소재로 활용되는 고순도 규사(Silica Sand)를 의미합니다. 규사는 주로 이산화규소(SiO2)로 구성된 모래를 지칭하며, 세척 규사는 이러한 규사 원료에서 점토, 미사, 유기물, 철분 등의 불순물을 물리적 또는 화학적 공정을 통해 제거하여 순도와 품질을 향상시킨 제품입니다. 이 공정을 통해 입도 분포가 균일하고 화학적 안정성이 뛰어난 규사를 생산하며, 이는 특정 산업 분야의 엄격한 요구사항을 충족시키는 데 필수적입니다. 세척 규사는 단순히 불순물을 제거하는 것을 넘어, 제품의 기능성과 수명을 결정하는 중요한 요소로 작용합니다.
종류
세척 규사는 용도와 요구되는 특성에 따라 다양한 종류로 분류될 수 있습니다. 첫째, 입도(Particle Size)에 따라 미세 규사, 중립 규사, 조립 규사 등으로 나뉩니다. 이는 체 분석(Sieve Analysis)을 통해 분류되며, 각 산업 분야의 공정 특성에 맞춰 적절한 입도의 규사가 사용됩니다. 둘째, 순도(Purity)에 따라 일반 세척 규사, 고순도 세척 규사, 초고순도 세척 규사 등으로 구분됩니다. 특히 반도체, 태양광 패널 등 첨단 산업에서는 극미량의 불순물도 제품 성능에 치명적인 영향을 미칠 수 있으므로, 철분 함량 등을 엄격하게 관리하는 초고순도 규사가 요구됩니다. 셋째, 원료의 산지 및 가공 방식에 따라서도 분류될 수 있습니다. 강사, 해사, 파쇄 석영 등 원료의 종류와 단순 세척, 산 세척, 소성(Calcination) 처리 등 추가적인 정제 공정 유무에 따라 특성과 가격이 달라집니다.
용도
세척 규사는 그 뛰어난 물리적, 화학적 특성 덕분에 매우 광범위한 산업 분야에서 활용됩니다. 주요 용도는 다음과 같습니다. 건설 산업에서는 콘크리트, 모르타르, 아스팔트 혼합물의 골재로 사용되며, 균일한 입도와 강도로 구조물의 안정성을 높입니다. 또한 샌드블라스팅(Sandblasting) 작업의 연마재로도 활용됩니다. 유리 산업에서는 판유리, 용기 유리, 특수 유리 등 모든 종류의 유리 생산에 있어 핵심 원료입니다. 특히 철분 함량이 낮은 고순도 규사는 투명하고 고품질의 유리를 제조하는 데 필수적입니다. 주조 산업에서는 금속 주조 시 주형을 만드는 주물사로 사용됩니다. 내화성, 통기성, 강도 등 주조 공정에 적합한 특성을 갖추어야 합니다. 수처리 산업에서는 정수장, 하수처리장 등에서 여과재로 사용되어 물속의 부유물질을 제거하고 수질을 개선하는 데 기여합니다. 균일한 입도와 화학적 안정성이 중요합니다. 화학 산업에서는 다양한 화학 제품의 충전재, 연마재, 촉매 담체 등으로 활용됩니다. 세라믹 산업에서는 도자기, 타일, 내화벽돌 등 세라믹 제품의 원료로 사용되어 제품의 강도와 내열성을 향상시킵니다. 스포츠 및 레저 분야에서는 골프장 벙커 모래, 인조잔디 충진재 등으로 사용되어 경기장 환경을 조성합니다. 첨단 산업에서는 반도체 웨이퍼 연마재, 태양광 패널 제조 공정 등 고도의 정밀성과 순도를 요구하는 분야에서 초고순도 세척 규사가 사용됩니다.
관련 기술
세척 규사의 생산 및 활용에는 다양한 첨단 기술이 수반됩니다. 정제 및 분류 기술은 원료 규사에서 불순물을 효과적으로 제거하고 원하는 입도별로 분류하기 위해 하이드로사이클론(Hydrocyclone), 스크린(Screen), 마찰 세척기(Attrition Scrubber), 부유 선별(Flotation) 등의 기술이 적용됩니다. 건조 기술은 세척된 규사의 수분을 제거하여 제품의 품질을 유지하고 운송 효율을 높이기 위해 로터리 건조기(Rotary Dryer), 유동층 건조기(Fluid Bed Dryer) 등이 사용됩니다. 순도 향상 기술은 철분 등 미량의 불순물을 제거하기 위해 산 침출(Acid Leaching), 자력 선별(Magnetic Separation), 고온 소성(Calcination) 등의 화학적 및 물리적 정제 기술이 활용됩니다. 품질 관리 기술은 생산된 세척 규사의 입도 분포, 화학 성분(XRF, ICP), 탁도 등을 정밀하게 분석하여 제품의 품질을 보증하는 데 중요합니다. 환경 기술은 세척 공정에서 발생하는 폐수 처리 및 분진 저감 기술로, 환경 규제 준수와 지속 가능한 생산을 위해 필수적입니다.
시장 배경
세척 규사 시장은 건설, 유리, 주조, 수처리 등 핵심 산업의 성장과 밀접하게 연관되어 꾸준한 수요를 보이고 있습니다. 특히 도시화 및 산업화가 가속화되면서 건축 자재 및 인프라 구축 수요가 증가하고 있으며, 환경 문제에 대한 인식이 높아지면서 수처리 여과재로서의 중요성도 부각되고 있습니다. 또한, 반도체, 디스플레이, 태양광 등 첨단 산업의 발전은 초고순도 세척 규사에 대한 수요를 견인하는 주요 동력입니다. 그러나 시장은 몇 가지 도전 과제에 직면해 있습니다. 고품질 규사 원료의 고갈, 채굴 및 가공 과정에서의 환경 규제 강화, 에너지 비용 상승 등이 생산 단가에 영향을 미치고 있습니다. 또한, 국내외 경쟁 심화로 인해 가격 경쟁력 확보와 동시에 품질 차별화가 중요한 요소로 작용하고 있습니다. 지속 가능한 원료 확보와 친환경적인 생산 공정 개발이 시장의 주요 화두로 떠오르고 있습니다.
미래 전망
세척 규사 시장은 앞으로도 견고한 성장세를 유지할 것으로 전망됩니다. 첫째, 전 세계적인 인구 증가와 도시화 추세는 건설 및 인프라 산업의 지속적인 발전을 의미하며, 이는 세척 규사의 핵심 수요처로서 역할을 강화할 것입니다. 둘째, 환경 규제 강화와 물 부족 문제 심화는 수처리 산업의 성장을 촉진하여 고품질 여과재로서 세척 규사의 수요를 더욱 증대시킬 것입니다. 셋째, 4차 산업혁명 시대의 도래와 함께 반도체, 디스플레이, 전기차 배터리 등 첨단 산업의 고도화는 초고순도 세척 규사에 대한 기술적 요구와 시장 규모를 확대시킬 것입니다. 미래에는 친환경적이고 지속 가능한 생산 방식이 더욱 중요해질 것이며, 폐기물 재활용 및 부산물 활용 기술 개발이 활발해질 것으로 예상됩니다. 또한, 인공지능(AI)과 사물 인터넷(IoT) 기술을 활용한 생산 공정의 자동화 및 최적화를 통해 생산 효율성을 높이고 품질을 일관되게 유지하는 노력이 강화될 것입니다. 새로운 응용 분야 발굴과 기존 제품의 성능 향상을 위한 연구 개발 투자도 지속적으로 이루어질 것이며, 이는 세척 규사 산업의 지속적인 혁신과 성장을 이끌어낼 것입니다.