❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
풍력 터빈 로터 블레이드 시장 개요 (2026-2031)
본 보고서는 2026년부터 2031년까지의 풍력 터빈 로터 블레이드 시장 규모 및 점유율 분석, 성장 동향 및 예측을 상세히 다루고 있습니다. 시장은 설치 위치(육상 및 해상), 블레이드 재료(유리 섬유, 탄소 섬유, 하이브리드 복합재 및 기타), 블레이드 길이(45m 미만, 46~60m, 61~75m, 75m 초과), 제조 공정(수작업 적층, 진공 주입, 프리프레그 및 기타), 그리고 지역(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카)별로 세분화되어 분석됩니다.
1. 시장 규모 및 성장 전망
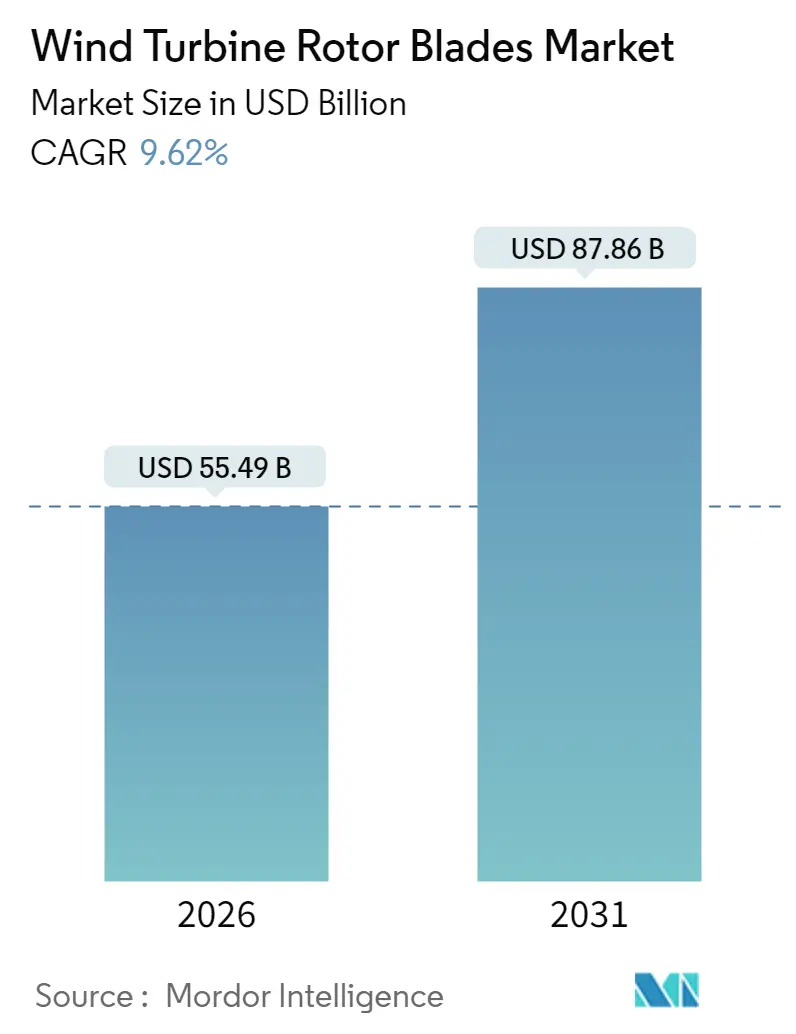
풍력 터빈 로터 블레이드 시장은 2026년 554억 9천만 달러에서 2031년 878억 6천만 달러로 성장할 것으로 예상되며, 예측 기간(2026-2031) 동안 연평균 성장률(CAGR) 9.62%를 기록할 것으로 전망됩니다. 2025년 시장 규모는 506억 2천만 달러로 추정됩니다. 중동 및 아프리카 지역이 가장 빠르게 성장하는 시장으로, 아시아 태평양 지역은 가장 큰 시장 점유율을 차지하고 있습니다. 시장 집중도는 중간 수준이며, 주요 업체로는 LM Wind Power, TPI Composites, Siemens Gamesa 등이 있습니다.
해상 풍력 발전 용량 증대, 15MW 이상의 대형 터빈으로의 전환, 하이브리드 복합재의 빠른 발전이 시장 수요를 견인하고 있습니다. 블레이드 제조업체들은 운송 제약을 극복하기 위해 70m 이상의 분할형 블레이드를 채택하고 있으며, 미국과 유럽의 정책 인센티브는 현지 생산을 촉진하고 있습니다. 아시아 태평양 지역은 여전히 제조 비용 우위를 유지하고 있지만, 만성적인 탄소 섬유 부족으로 인한 원자재 비용 상승 압력에 직면해 있습니다. 수직 통합과 재활용 가능한 재료, 첨단 낙뢰 보호, 원격 모니터링 솔루션을 결합하여 유지보수 비용을 절감하는 기업들에게 새로운 기회가 창출되고 있습니다.
2. 주요 시장 동향 및 통찰력
2.1. 시장 성장 동인
* 중국 연안 지역의 5MW 이상 터빈 급증 (+1.5% CAGR 영향): 중국은 2024년까지 31.4GW의 해상 풍력 용량을 설치했으며, 대부분의 신규 프로젝트는 100m 이상의 블레이드를 필요로 하는 15MW급 터빈을 채택하고 있습니다. 골드윈드(Goldwind)와 같은 제조업체들은 초대형 복합 구조물 생산을 위해 공장을 확장하고 있으며, 이는 단위 비용 절감과 기술 확산을 가속화하여 아시아 태평양 지역의 시장 리더십을 강화하고 있습니다.
* 미국 인플레이션 감축법(IRA) 생산 세액 공제 (+1.2% CAGR 영향): 섹션 45X는 미국 내 생산 블레이드당 0.02달러의 세액 공제를 제공하여 높은 인건비에도 불구하고 현지 제조의 경제성을 높이고 있습니다. TPI Composites는 이미 10만 번째 블레이드 생산을 달성했으며, 새로운 생산 라인을 추가하고 있습니다.
* EU REPowerEU 계획을 통한 2010년 이후 육상 풍력 발전소 재정비 가속화 (+0.8% CAGR 영향): REPowerEU는 2050년까지 풍력 발전 비중을 50%로 확대하는 것을 목표로 하며, 2010년 이후 설치된 터빈에 대한 블레이드 교체 수요를 촉진하고 있습니다. 독일과 덴마크의 풍력 발전소는 더 길고 가벼운 블레이드로 교체하여 에너지 포집 효율을 최대 30%까지 높이고 있습니다.
* 운송 병목 현상 해소를 위한 70m 이상 모듈형 블레이드에 대한 OEM 수요 (+0.6% CAGR 영향): Nabrawind의 Nabrajoint와 같은 분할형 블레이드 설계는 100m 블레이드도 일반 도로를 통해 운송할 수 있게 하여 물류 비용을 크게 절감합니다. 이는 내륙 지역에서 특히 중요하며, Radia의 WindRunner 항공기와 같은 혁신은 원격 지역으로의 운송을 더욱 용이하게 합니다.
* 브라질 FINAME 녹색 금융을 통한 현지 블레이드 생산 능력 확보 (+0.5% CAGR 영향).
* 부유식 해상 풍력 시연 프로젝트의 100m 블레이드 대량 주문 전환 (+0.4% CAGR 영향).
2.2. 시장 성장 제약 요인
* 만성적인 탄소 섬유 공급 부족으로 인한 원자재 비용 상승 (-0.90% CAGR 영향): 항공우주 및 전기차 산업의 회복과 성장은 2024년 이후 탄소 섬유 가격을 15-20% 상승시켰습니다. 해상 블레이드는 스파 캡(spar caps)과 루트 섹션(root sections)에 탄소 섬유를 사용하여 전체 중량의 40%를 차지하므로, 공급 병목 현상이 심각합니다. 중국 생산자들은 고마진 부문을 우선시하여 풍력 산업 할당량을 압박하고 있습니다.
* 2MW 미만 터빈 등급의 높은 균등화 발전 비용(LCOE) 페널티 (-0.70% CAGR 영향): Lazard의 LCOE 모델에 따르면, 2MW 미만 터빈의 유지보수 비용은 현대적인 3-5MW급 터빈에 비해 20-30% 더 높습니다. 이는 노후 터빈의 블레이드 교체보다는 부지 재개발을 선호하게 만듭니다.
* 유럽 내륙 지역의 80m 이상 블레이드 운송 제한 (-0.5% CAGR 영향).
* 해상 풍력 발전소 해체 책임으로 인한 프로젝트 재정 건전성 악화 (-0.3% CAGR 영향).
3. 세그먼트 분석
3.1. 설치 위치별: 해상 풍력의 급부상
2025년 육상 블레이드가 전체 매출의 82.35%를 차지했지만, 해상 블레이드는 2025년부터 2031년까지 29.9%의 CAGR로 성장할 것으로 예상됩니다. 부유식 프로토타입은 부식 방지 코팅과 첨단 낙뢰 방지 장치를 필요로 하는 100m급 블레이드의 대량 주문으로 전환되고 있으며, 이는 건설 비용을 15-20% 증가시킵니다. 유럽의 파이프라인과 중국 연안의 대규모 프로젝트가 해상 수요를 견인하고 있습니다. 반면, 육상 성장은 운송 제약을 극복하고 고품질 내륙 풍력 자원을 활용하는 모듈형 솔루션에 달려 있습니다. 장기적으로 해상 풍력의 깊은 파이프라인은 지속적인 점유율 증가를 보장할 것입니다.
3.2. 블레이드 재료별: 하이브리드 복합재의 도전
탄소 섬유는 탁월한 강성-중량비로 인해 2025년 시장 점유율의 47.50%를 차지했지만, 공급 문제와 가격 변동성으로 인해 OEM들은 하이브리드 복합재로 눈을 돌리고 있습니다. 하이브리드 복합재 블레이드는 연간 10.39% 성장하며, 하중이 중요한 부분에만 탄소 섬유를 전략적으로 배치하고 다른 부분에는 비용 효율적인 유리 섬유를 사용하여 전체 중량을 최대 12%까지 줄입니다. 유리 섬유는 70m 미만의 육상 블레이드에 여전히 중요하며, 열가소성 매트릭스에 대한 연구는 수명 주기 재활용성과 빠른 생산 주기를 제공합니다.
3.3. 블레이드 길이별: 75m 초과 메가 블레이드의 성장
61-75m 블레이드 범주는 2025년 풍력 터빈 로터 블레이드 시장 점유율의 44.30%를 차지하며 주류 육상 터빈에 적합합니다. 그러나 75m를 초과하는 블레이드는 제조업체들이 15MW+ 등급을 추구함에 따라 12.85%의 CAGR로 성장하고 있습니다. 100m 이상의 블레이드 제작은 공장 레이아웃, 툴링 및 품질 관리 체계를 변화시킵니다. 자동화된 섬유 배치와 디지털 트윈은 결함 위험을 줄이고 생산 속도를 높입니다. 운송 제약은 여전히 과제이며, 모듈형 기술과 WindRunner 항공기와 같은 새로운 운송 수단이 중요해지고 있습니다.
3.4. 제조 공정별: 프리프레그 혁신 가속화
진공 주입(Vacuum infusion)은 비용 효율성과 대형 부품 생산 능력으로 2025년 시장 점유율의 59.10%를 차지했습니다. 그러나 프리프레그(Pre-preg) 라인은 해상 블레이드에 필수적인 정밀한 수지 제어를 제공하여 연간 10.24% 성장하고 있습니다. 프리프레그 시트는 공극 함량을 줄여 피로 수명을 개선하고 표면 마감의 매끄러움을 통해 공기역학적 효율성을 높입니다. 수작업 적층(Hand lay-up)은 자동화가 발전함에 따라 감소하고 있습니다. 최적의 공정 선택은 블레이드 길이, 주문량 및 목표 지역에 따라 달라지며, 시장 내 경쟁 우위를 강화합니다.
4. 지역별 분석
* 아시아 태평양: 2025년 전 세계 수요의 52.40%를 차지했으며, 중국의 31.4GW 해상 풍력 기반과 15MW 터빈(100m+ 블레이드 필요)으로의 전환이 핵심입니다. 자동화된 샌딩, 수지 주입 및 모듈형 금형에 대한 투자가 빠른 확장을 지원합니다. 일본과 한국은 부유식 해상 풍력 시범 사업을 추진하고 있으며, 인도의 육상 건설은 하이브리드 복합재의 비용 절감 효과를 누리고 있습니다.
* 유럽: 노후화된 발전소의 재정비와 심해 프로젝트로 전환하고 있습니다. REPowerEU는 2010년 이후 터빈의 블레이드 업그레이드를 가속화하며, 영국은 2050년까지 115GW의 해상 풍력(35%는 부유식)을 목표로 합니다. 내륙 지역은 분할형 블레이드 채택을 강제하고 있으며, 재활용성에 대한 규제가 강화되면서 재료 R&D 파트너십이 활발합니다.
* 중동 및 아프리카: 2031년까지 28.15%의 CAGR을 기록할 것으로 예상되며, 사우디, UAE, 이집트의 풍력 목표는 지역 용량을 131GW까지 끌어올릴 수 있습니다. 혹독한 기후는 모래 침식에 강한 선단 코팅을 요구하며, 현지 생산 조항이 홍해 및 걸프만 항구 근처에 새로운 조립 공장 설립을 예고하고 있습니다.
* 북미: IRA 인센티브를 통한 공급망 현지화에 중점을 둡니다.
* 남미: 브라질 주도의 모멘텀은 FINAME 녹색 금융에 달려 있습니다.
5. 경쟁 환경
시장은 중간 정도의 집중도를 보입니다. LM Wind Power, TPI Composites, Siemens Gamesa는 2024년 전 세계 공급량의 3분의 1 이상을 차지하며 규모의 경제와 광범위한 제품 포트폴리오를 통해 이점을 얻고 있습니다. 소규모 기업들이 인증 비용 상승과 탄소 섬유 부족으로 어려움을 겪으면서 통합이 계속되고 있습니다. 선두 기업들은 공급을 확보하고 리드 타임을 단축하기 위해 재료 및 구조 테스트에 대한 수직 통합을 추구하고 있습니다.
전략적으로 현지화가 새로운 투자를 주도하고 있습니다. TPI의 미국 확장은 IRA 크레딧을 활용하며, CS Wind의 베트남 공장은 아시아 태평양 및 중동으로의 비용 경쟁력 있는 수출을 지원합니다. R&D는 분할형 블레이드, 재활용 가능한 열가소성 수지, 낙뢰 또는 선단 침식을 감지하는 예측 유지보수 센서에 중점을 둡니다. 디지털 트윈 모델은 실시간으로 변형을 추적하여 상태 기반 유지보수를 가능하게 하고 kWh당 수명 주기 비용을 절감합니다.
Radia의 WindRunner와 Nabrawind의 Nabrajoint와 같은 혁신적인 스타트업들이 시장에 진입하고 있으며, 바이오 기반 수지 개발도 활발합니다. 성공은 대량 생산 능력과 맞춤형 엔지니어링의 균형에 달려 있으며, 이는 풍력 터빈 로터 블레이드 시장의 계층을 계속해서 정의할 것입니다.
6. 최근 산업 동향
* 2025년 7월: 독일 Energiequelle는 Enercon 터빈 2기를 가동하여 유럽의 재정비(repowering) 초점을 보여주었습니다.
* 2025년 5월: 뉴욕 연안의 50억 달러 규모 엠파이어 윈드(Empire Wind) 프로젝트가 건설을 재개하여 미국 해상 풍력의 모멘텀을 재확인했습니다.
* 2024년 9월: CS Wind는 베트남 롱안성 동남아시아 산업단지에 2억 달러를 투자하여 새로운 풍력 터빈 블레이드 제조 시설을 건설하고 있습니다.
* 2024년 6월: Vestas는 스코틀랜드 리스 독스(Leith Docks)에 새로운 블레이드 공장을 설립하여 북해 해상 풍력 프로젝트를 강화하고 V236-15.0 MW 해상 풍력 터빈용 블레이드를 생산할 예정입니다.
본 보고서는 글로벌 풍력 터빈 로터 블레이드 시장에 대한 심층 분석을 제공합니다. 풍력 터빈 로터 블레이드는 풍력의 운동 에너지를 회전 에너지로 변환하여 전기를 생산하는 핵심 부품입니다. 본 보고서는 시장 정의, 연구 방법론, 시장 개요, 성장 동인 및 제약 요인, 공급망 분석, 규제 및 기술 전망, 포터의 5가지 경쟁 요인 분석, 가격 분석 등을 포함합니다.
시장 규모 및 성장 예측에 따르면, 글로벌 풍력 터빈 로터 블레이드 시장은 2026년 554억 9천만 달러에서 2031년 878억 6천만 달러로 성장하여, 해당 기간 동안 연평균 성장률(CAGR) 9.62%를 기록할 것으로 전망됩니다. 2025년 기준, 아시아 태평양 지역이 중국의 해상 풍력 발전 확대와 견고한 제조 기반에 힘입어 전 세계 매출의 52.40%를 차지하며 가장 큰 시장 점유율을 보였습니다.
주요 시장 성장 동인으로는 중국 연안 지역의 5MW 이상 터빈의 급격한 확산, 미국 인플레이션 감축법(IRA)의 생산 세액 공제에 따른 국내 블레이드 생산 촉진, EU REPowerEU 계획에 의한 2010년 이후 육상 풍력 발전소의 재건축 가속화가 있습니다. 또한, 운송 병목 현상 완화를 위한 70m 이상 모듈형 블레이드에 대한 OEM 수요 증가, 브라질 FINAME 녹색 금융을 통한 현지 블레이드 생산 능력 확보, 그리고 부유식 해상 풍력 시연 프로젝트가 100m 블레이드의 대량 주문으로 전환되는 추세가 시장 성장을 견인하고 있습니다.
반면, 시장 제약 요인으로는 만성적인 탄소 섬유 공급 부족으로 인한 원가 상승이 지적됩니다. 항공우주 및 자동차 산업의 경쟁 수요로 인해 2024년 이후 탄소 섬유 가격이 15~20% 상승했으며, 이는 블레이드 제조업체들이 하이브리드 복합재 사용 및 수직 계열화를 고려하게 만들고 있습니다. 또한, 2MW 미만 터빈 등급에 대한 높은 균등화 발전 비용(LCOE) 페널티가 블레이드 개조를 억제하고 있으며, 유럽 내륙 지역에서 80m 이상 블레이드의 물류 제한, 해상 풍력 발전소 해체 책임으로 인한 프로젝트 사업성 악화도 시장 성장을 저해하는 요소입니다.
보고서는 배치 위치(육상, 해상), 블레이드 재료(유리 섬유, 탄소 섬유, 하이브리드 복합재, 기타), 블레이드 길이(45m 미만, 46~60m, 61~75m, 75m 이상), 제조 공정(핸드 레이업, 진공 주입, 프리프레그, 기타), 그리고 지역별(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카)로 시장을 세분화하여 분석합니다. 특히 해상 풍력 부문은 15MW 이상의 터빈에 100m급 블레이드가 필요해지면서 2031년까지 29.9%의 높은 연평균 성장률을 보일 것으로 예상되며, 이는 정밀 제조 및 내식성 설계에 대한 투자를 촉진하고 있습니다.
기술적 측면에서는 복합재 재활용 및 적층 제조(additive manufacturing)가 중요한 혁신 분야로 다루어집니다. 운송 병목 현상을 완화하기 위한 혁신도 주목받고 있는데, Nabrawind의 Nabrajoint와 같은 70m 이상 분할형 블레이드는 일반 도로 운송을 가능하게 하며, Radia의 WindRunner 항공기는 300피트 블레이드를 원격지로 직접 운송하여 물류 비용을 절감하고 새로운 육상 운송 경로를 개척할 계획입니다.
경쟁 환경 분석에서는 시장 집중도, M&A, 파트너십 등 전략적 움직임, 주요 기업의 시장 점유율 및 순위가 다루어집니다. LM Wind Power, TPI Composites, Siemens Gamesa, Vestas 등 20개 주요 기업의 프로필이 포함되어 있습니다.
결론적으로, 글로벌 풍력 터빈 로터 블레이드 시장은 정책적 지원, 기술 혁신, 그리고 대형화 및 해상 풍력 발전의 확대를 통해 견고한 성장을 지속할 것으로 보입니다. 동시에 원자재 공급망 안정화와 물류 효율성 개선은 지속적인 성장을 위한 핵심 과제로 남아있습니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 중국 연안 지방에서 5MW 이상 터빈의 급속한 확장
- 4.2.2 미국 인플레이션 감축법 생산 세액 공제가 국내 블레이드 생산 촉진
- 4.2.3 EU REPowerEU 계획이 2010년 이후 육상 풍력 발전 단지의 재가동 가속화
- 4.2.4 운송 병목 현상 해소를 위한 70m 이상 모듈형 블레이드에 대한 OEM 수요
- 4.2.5 브라질 FINAME 녹색 금융이 현지 블레이드 생산 능력 확보
- 4.2.6 부유식 해상 시연기가 100m 블레이드 연속 주문으로 전환
- 4.3 시장 제약
- 4.3.1 만성적인 탄소섬유 공급 부족으로 인한 투입 비용 증가
- 4.3.2 2MW 미만 터빈 등급에 대한 높은 LCOE 페널티가 블레이드 개조 억제
- 4.3.3 유럽 내륙 지역에서 80m 이상 블레이드에 대한 물류 제한
- 4.3.4 해상 풍력 발전 해체 책임이 프로젝트 사업성 강화
- 4.4 공급망 분석
- 4.5 규제 전망 (정부 정책, 규제 및 목표)
- 4.6 기술 전망 (복합재 재활용 및 적층 제조)
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
- 4.8 가격 분석
5. 시장 규모 및 성장 예측
- 5.1 배포 위치별
- 5.1.1 육상
- 5.1.2 해상
- 5.2 블레이드 재료별
- 5.2.1 유리 섬유
- 5.2.2 탄소 섬유
- 5.2.3 하이브리드 복합재
- 5.2.4 기타
- 5.3 블레이드 길이별
- 5.3.1 45m 미만
- 5.3.2 46m ~ 60m
- 5.3.3 61m ~ 75m
- 5.3.4 75m 초과
- 5.4 제조 공정별
- 5.4.1 핸드 레이업
- 5.4.2 진공 주입
- 5.4.3 프리프레그
- 5.4.4 기타
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 스페인
- 5.5.2.5 이탈리아
- 5.5.2.6 러시아
- 5.5.2.7 덴마크
- 5.5.2.8 스웨덴
- 5.5.2.9 노르웨이
- 5.5.2.10 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 인도
- 5.5.3.3 일본
- 5.5.3.4 호주
- 5.5.3.5 대한민국
- 5.5.3.6 아세안 국가
- 5.5.3.7 기타 아시아 태평양
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 아랍에미리트
- 5.5.5.2 사우디아라비아
- 5.5.5.3 남아프리카 공화국
- 5.5.5.4 이집트
- 5.5.5.5 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 LM Wind Power (GE Renewable Energy)
- 6.4.2 TPI Composites Inc.
- 6.4.3 Siemens Gamesa Renewable Energy S.A.
- 6.4.4 Vestas Wind Systems A/S
- 6.4.5 Nordex SE
- 6.4.6 Suzlon Energy Ltd.
- 6.4.7 Xinjiang Goldwind Science & Technology Co.
- 6.4.8 Lianyungang Zhongfu Lianzhong Composites Group Co. Ltd.
- 6.4.9 Sinoma Wind Power Blade Co. Ltd.
- 6.4.10 Ming Yang Smart Energy Group Ltd.
- 6.4.11 Aeris Energy
- 6.4.12 Enercon GmbH
- 6.4.13 Dongfang Electric Wind Power Co.
- 6.4.14 MFG Wind
- 6.4.15 Envision Energy
- 6.4.16 Kanpur Plastipack Rotor Division
- 6.4.17 PowerBlades GmbH
- 6.4.18 Gurit Holding AG
- 6.4.19 TECSIS Tecnologia e Sistemas Avancados
- 6.4.20 CRRC Wind Power
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
풍력 터빈 로터 블레이드는 바람의 운동 에너지를 회전 에너지로 변환하여 전기를 생산하는 풍력 발전 시스템의 핵심 구성 요소입니다. 이는 공기역학적으로 설계된 날개 형태로, 바람이 블레이드 표면을 지나갈 때 발생하는 양력을 이용하여 로터를 회전시킵니다. 블레이드의 효율성과 내구성은 풍력 터빈의 전체 성능과 발전량에 직접적인 영향을 미치므로, 풍력 발전 기술의 발전에 있어 가장 중요한 연구 및 개발 분야 중 하나로 손꼽힙니다. 블레이드는 바람의 힘을 가장 먼저 받아들이는 부분으로서, 극한의 환경 조건에서도 안정적으로 작동해야 하는 높은 기술적 요구사항을 가지고 있습니다.
풍력 터빈 로터 블레이드는 다양한 기준에 따라 분류될 수 있습니다. 재료 측면에서는 주로 유리섬유 강화 복합재(GFRP)가 사용되어 왔으나, 최근에는 더 가볍고 강성이 높은 탄소섬유 강화 복합재(CFRP)의 적용이 확대되고 있습니다. 특히 대형 블레이드의 경우, GFRP와 CFRP를 혼합한 하이브리드 복합재가 무게 감소와 강성 확보를 동시에 달성하기 위해 활용됩니다. 설계 측면에서는 바람의 강도에 따라 블레이드의 각도를 조절하여 발전 효율을 최적화하고 과부하를 방지하는 피치(Pitch) 제어 블레이드가 주류를 이루고 있습니다. 반면, 고정된 각도로 설계되어 특정 풍속 이상에서 양력이 자연스럽게 감소하도록 유도하는 스톨(Stall) 제어 블레이드도 존재합니다. 크기별로는 소형, 중형, 대형으로 나뉘며, 특히 해상 풍력 발전의 경우 100미터가 넘는 초대형 블레이드가 개발 및 상용화되고 있어, 블레이드의 대형화 추세가 뚜렷하게 나타나고 있습니다.
풍력 터빈 로터 블레이드의 주된 용도는 전력 생산을 위한 풍력 발전입니다. 육상 풍력 발전소와 해상 풍력 발전소에서 대규모 전력을 생산하는 데 필수적인 역할을 수행하며, 분산형 전원으로서 소규모 지역이나 독립적인 전력 공급이 필요한 곳에 설치되는 소형 풍력 발전 시스템에도 적용됩니다. 특히, 기후 변화 대응과 탄소 중립 목표 달성을 위한 전 세계적인 재생에너지 전환 정책에 따라, 풍력 발전의 중요성이 증대되면서 블레이드의 수요 또한 지속적으로 증가하고 있습니다. 블레이드는 단순히 바람을 받는 부품을 넘어, 풍력 발전 시스템의 경제성과 지속 가능성을 결정하는 핵심 요소로서 그 가치를 인정받고 있습니다.
풍력 터빈 로터 블레이드와 관련된 기술은 매우 광범위하며 다학제적인 접근을 요구합니다. 첫째, 공기역학 설계 기술은 블레이드의 형상을 최적화하여 바람으로부터 최대의 양력을 얻고 소음을 최소화하는 데 중점을 둡니다. 전산유체역학(CFD) 시뮬레이션이 이 과정에서 핵심적인 역할을 합니다. 둘째, 재료 공학 기술은 고강도, 경량성, 내구성, 피로 저항성이 우수한 복합재료를 개발하고 적용하는 데 필수적입니다. 특히, 블레이드의 수명을 연장하고 극한 환경에 견딜 수 있는 새로운 수지 시스템과 섬유 강화 기술이 지속적으로 연구되고 있습니다. 셋째, 제조 공정 기술은 대형 블레이드를 효율적이고 정밀하게 생산하기 위한 진공 성형(Vacuum Infusion), 프리프레그(Prepreg) 적층, 자동화된 로봇 생산 시스템 등을 포함합니다. 또한, 완성된 블레이드의 운송 및 설치를 위한 특수 기술도 중요합니다. 넷째, 구조 해석 및 시험 기술은 유한요소법(FEM)을 활용한 구조 건전성 분석과 실제 환경을 모사한 피로 시험, 정적/동적 부하 시험 등을 통해 블레이드의 안전성과 신뢰성을 검증합니다. 마지막으로, 블레이드의 피치 각도를 정밀하게 제어하고 상태를 모니터링하는 제어 시스템 기술과 낙뢰 보호, 표면 코팅, 손상 진단 및 보수 기술 등 유지보수 관련 기술도 블레이드의 장기적인 성능 유지에 필수적입니다.
풍력 터빈 로터 블레이드 시장은 전 세계적인 재생에너지 전환 정책과 기술 발전에 힘입어 지속적인 성장세를 보이고 있습니다. 기후 변화 대응과 탄소 중립 목표 달성을 위한 각국의 강력한 정책적 지원은 풍력 발전 시장의 확대를 견인하고 있으며, 이는 블레이드 수요 증가로 이어지고 있습니다. 특히, 해상 풍력 발전 시장은 육상 풍력의 입지 제약과 환경 문제 해결을 위한 대안으로 급부상하며, 블레이드 시장의 새로운 성장 동력으로 작용하고 있습니다. Vestas, Siemens Gamesa, GE Renewable Energy와 같은 글로벌 터빈 제조사들이 블레이드 기술 개발을 선도하고 있으며, 중국의 Goldwind, Mingyang Smart Energy 등 아시아 기업들의 시장 점유율도 빠르게 확대되고 있습니다. 그러나 블레이드의 대형화에 따른 운송 및 설치의 어려움, 제조 비용 상승, 그리고 사용 후 블레이드의 재활용 문제 등은 시장 성장을 저해할 수 있는 도전 과제로 남아 있습니다. 이러한 문제 해결을 위한 기술 개발과 정책적 지원이 시장의 지속적인 성장을 위해 요구됩니다.
미래 풍력 터빈 로터 블레이드 기술은 더욱 혁신적인 방향으로 발전할 것으로 전망됩니다. 첫째, 블레이드의 대형화 및 효율 증대 추세는 지속될 것입니다. 해상 풍력 발전을 중심으로 15MW급 이상의 초대형 터빈에 적용될 더 길고 가벼우며 공기역학적으로 최적화된 블레이드 개발이 가속화될 것입니다. 둘째, 재료 혁신은 블레이드 기술 발전의 핵심 동력이 될 것입니다. 재활용 가능한 복합재료, 바이오 기반의 친환경 재료, 그리고 센서가 내장되어 블레이드의 상태를 실시간으로 모니터링하고 스스로 손상을 진단할 수 있는 스마트 재료의 개발 및 적용이 확대될 것입니다. 셋째, 제조 기술의 발전은 블레이드 생산의 효율성과 유연성을 높일 것입니다. 3D 프린팅 기술을 활용한 블레이드 제조, 운송 및 설치의 어려움을 해결하기 위한 모듈형 블레이드 또는 현장 제조 기술의 도입이 활발히 연구될 것입니다. 넷째, 디지털화와 인공지능(AI) 기술은 블레이드의 설계, 운영, 유지보수 전반에 걸쳐 혁신을 가져올 것입니다. AI 기반의 블레이드 성능 예측, 고장 진단, 유지보수 최적화 시스템이 상용화되어 발전 효율을 극대화하고 운영 비용을 절감할 것입니다. 마지막으로, 블레이드의 수명 주기 전반에 걸친 환경 친화적 접근이 강화될 것입니다. 사용 후 블레이드의 재활용 기술 상용화와 함께, 생산 과정에서의 탄소 배출 저감 노력 등 지속 가능한 풍력 발전 생태계 구축을 위한 노력이 지속될 것입니다. 이러한 기술적 진보와 함께 경제성 확보, 글로벌 공급망 안정화, 그리고 정책적 지원의 지속성이 미래 블레이드 시장의 성패를 좌우할 중요한 요소가 될 것입니다.