주요 내용
기술 부문에서는 신속한 분자 분석을 위한 휴대용, 하이브리드 및 다중 모드 분광 시스템의 도입이 증가함에 따라 분광 분석 장비가 시장 점유율의 대부분을 차지하고 있습니다. AI와 머신러닝의 도입은 자동화된 데이터 해석 및 분석 정밀도를 한층 더 향상시켜 이러한 장비의 광범위한 사용을 뒷받침하고 있습니다.
응용 분야별로는 유전체학, 단백질체학, 대사체학 연구에 대한 관심이 높아지면서 첨단 분석 도구에 대한 수요가 증가함에 따라 연구용 분야가 가장 큰 시장 점유율을 차지하고 있습니다. 또한, 학술 기관, 정부 기관 및 민간 연구 기관의 투자 증가로 실험실 인프라와 연구 역량이 개선되고 있습니다.
최종 사용자 부문에서는 제약 및 생명공학 기업이 큰 비중을 차지하고 있으며, 이는 조기 질병 발견 및 정밀 진단을 위한 질량 분석법, 분광법, 분자 진단 시스템과 같은 첨단 분석 기기의 사용 증가에 기인합니다. 또한 맞춤형 의학 및 바이오마커 기반 검사에 대한 관심이 높아짐에 따라 고감도 기기에 대한 수요도 증가하고 있습니다.
북미는 탄탄한 R&D 인프라, 첨단 분석 기술의 광범위한 활용, 그리고 정부 및 민간 부문의 상당한 자금 지원에 힘입어 가장 큰 시장 점유율을 차지하고 있습니다.
주요 시장 참여자들은 제품 출시를 포함한 유기적 및 무기적 전략을 모두 채택하고 있습니다. 예를 들어, 워터스(Waters Corporation)는 차세대 치료제 및 구조 생물학에 필수적인 대형 생체분자에 대해 전례 없는 측정 및 특성 분석 기능을 제공하는 Xevo 전하 검출 질량 분석기(CDMS)를 출시했습니다.
정밀 의학, 자동화, 고처리량 분석에 대한 관심이 높아짐에 따라 임상, 학술 및 산업 연구소 전반에서 장비 도입이 더욱 촉진되었습니다. 또한 분광학, 크로마토그래피 및 분자 분석 분야의 발전과 더불어 의료, 식품 안전, 환경 테스트 분야의 응용 영역 확장이 시장 성장을 주도하고 있습니다. 정부의 지원 자금, 규제 준수 요건, 그리고 실험실 워크플로우에 AI 및 디지털 도구의 통합은 글로벌 생명과학 장비 시장을 지속적으로 견인하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
생명과학 기기 시장은 특히 의료, 제약, 농업 및 환경 분야에서 고객의 고객에게 상당한 영향을 미치는 여러 트렌드와 혁신을 겪고 있습니다. 맞춤형 의료 및 정밀 진단에 대한 추세가 확대됨에 따라 병원과 임상의들은 더 빠르고 정확한 분석 결과를 요구하고 있으며, 이는 기기 사용자들이 첨단 자동화 및 AI 기반 시스템을 도입하도록 장려하고 있습니다. 제약 및 생명공학 산업에서는 크로마토그래피, 분광학, 액체 처리 기술의 혁신으로 인해 환자와 의료 서비스 제공자가 더 빠른 신약 개발, 향상된 치료 효과, 단축된 시장 출시 기간의 혜택을 누리고 있습니다. 식품 및 농업 분야에서는 안전성, 추적성, 품질에 대한 소비자의 기대가 높아짐에 따라 더욱 엄격한 분석 테스트 프로토콜의 도입이 촉진되고 있습니다. 마찬가지로, 환경적 지속 가능성에 대한 대중과 규제 당국의 인식이 높아짐에 따라 시험 연구소들은 오염 및 오염원 모니터링을 위해 고감도 기기를 사용하도록 유도되고 있습니다. 전반적으로 디지털화, 데이터 공유, 지속 가능성 목표의 통합은 다운스트림 고객 요구를 변화시키고 있으며, 이로 인해 생명과학 기기 최종 사용자들은 과학 및 산업 생태계 전반에 걸쳐 측정 가능한 가치를 제공하기 위해 더 높은 정확성, 투명성, 효율성에 집중하게 되었습니다.
시장 생태계
생명과학 기기 산업의 시장 생태계는 제조업체, 원자재 공급업체, 규제 당국, 그리고 혁신, 규정 준수 및 기술 도입을 공동으로 주도하는 최종 사용자를 포함하여 매우 긴밀하게 연결되어 있습니다. 제조업체는 이 생태계의 핵심으로, 분광학, 크로마토그래피, 시퀀싱, 액체 처리 시스템 등 생명과학 분야에서 사용되는 첨단 분석, 분자 및 이미징 기기를 개발합니다. 이들 기업은 정밀도, 처리량 및 재현성을 향상시키기 위해 자동화, AI 및 디지털 기술의 통합에 주력하고 있습니다. 원자재 공급업체는 광학 부품, 정밀 전자 부품, 시약, 컬럼 및 고순도 금속과 같은 필수 구성 요소를 제공하여 기기의 일관된 품질과 성능을 보장합니다. 미국 FDA, EMA(유럽), PMDA(일본), CDSCO(인도)를 포함한 규제 당국은 엄격한 승인 및 품질 관리 체계를 통해 제품 안전성, 성능 기준 및 규정 준수를 유지하는 데 핵심적인 역할을 수행합니다. 병원 및 진단 실험실, 제약 및 생명공학 기업, 학술 및 연구 기관, 식품 및 농업 산업, 환경 시험실과 같은 최종 사용자들은 질병 진단과 신약 개발부터 품질 관리 및 지속가능성 모니터링에 이르기까지 다양한 분야에 이 기기들을 활용합니다. 이러한 상호 연결된 이해관계자들은 함께 기술 발전을 촉진하고, 규제 준수를 보장하며, 생명과학 기기 시장의 글로벌 성장을 주도하는 역동적인 생태계를 형성합니다.
지역
예측 기간 동안 북미, 글로벌 생명과학 기기 시장에서 가장 빠르게 성장하는 지역으로 부상
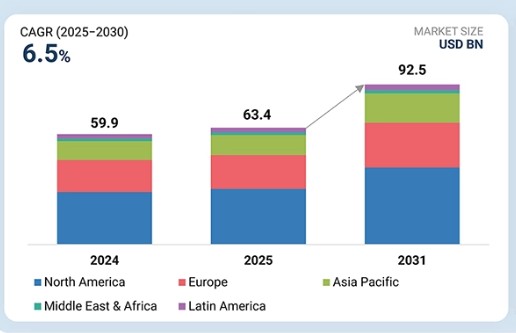
생명과학 기기 시장은 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카의 5개 주요 지역으로 구분됩니다. 2024년, 북미가 글로벌 시장을 주도했으며, 유럽과 아시아 태평양이 그 뒤를 이었습니다. 북미 지역의 성장은 주로 강력한 학술 및 연구 기관 네트워크와 주요 제약 및 바이오테크 기업의 입지를 바탕으로 한, 생의학 및 유전체 연구에 대한 정부 및 민간 부문의 상당한 투자에 의해 주도되고 있습니다. 이 지역의 선진적인 의료 인프라, 최첨단 분석 기술의 신속한 도입, 그리고 명확한 규제 체계 또한 시장 주도권을 유지하는 데 기여하고 있습니다. 또한, 정밀 의학에 대한 관심 증가, 바이오의약품 제조의 확대, 실험실 자동화 확산은 미국과 캐나다 전역에서 고성능 생명과학 장비에 대한 지속적인 투자를 촉진하고 있습니다.
생명과학 기기 시장: 기업 평가 매트릭스
생명과학 기기 시장의 기업 평가 매트릭스에서 다나허 코퍼레이션(Danaher Corporation)은 분석, 분자, 실험실 자동화 기술 전반에 걸친 강력한 시장 입지, 광범위한 제품 포트폴리오, 지속적인 혁신을 반영하여 ‘스타 플레이어(Star Player)’로 분류됩니다. 다나허의 전략적 인수, 탄탄한 R&D 역량, 글로벌 네트워크는 다양한 생명과학 부문에서 리더십을 유지하고 성장을 촉진하는 데 기여하고 있습니다. 한편, QIAGEN은 ‘신흥 리더(Emerging Leader)’로 분류되며, 분자 진단, 시료 전처리 및 핵산 분석 분야의 발전을 통해 점차 입지를 확대하고 있습니다. 합리적인 가격의 사용자 친화적인 기술에 집중하고 신흥 시장에서 영향력을 키워가고 있는 이 회사는 향후 몇 년간 더 빠른 성장과 경쟁력 강화를 기대할 수 있는 위치에 있습니다.
주요 시장 참여 기업
- • Thermo Fisher Scientific Inc (미국)
- • Agilent Technologies Inc (미국)
- • Shimadzu Corporation (일본)
- • Danaher Corporation (미국)
- • Water Corporation (미국)
최근 동향
2025년 10월 : 워터스 코퍼레이션(Waters Corporation)은 차세대 치료제 및 구조 생물학에 필수적인 대형 생체분자에 대해 전례 없는 측정 및 특성 분석 기능을 제공하는 Xevo 전하 검출 질량 분석기(CDMS)를 출시했습니다.
2025년 6월 : 애질런트 테크놀로지스(Agilent Technologies)는 ASMS 2025에서 차세대 LC-질량 검출 시스템인 InfinityLab Pro iQ 시리즈를 선보였습니다. 이 시리즈는 올리고뉴클레오티드, 펩타이드 및 단백질 분석을 위한 향상된 감도와 성능을 제공할 뿐만 아니라, 실시간 모니터링, 유지보수 간소화 및 가동 중지 시간 단축을 위한 지능형 기능을 갖추고 있습니다.
2025년 6월 : 써모 피셔 사이언티픽은 오믹스, 바이오파마 및 환경 워크플로우를 위한 차세대 기기 및 소프트웨어 솔루션을 공개하며, 복잡한 생물학적 과정을 규명하고 질병, 환경 및 식품 안전 연구를 발전시키기 위한 분석 성능의 획기적인 도약을 알렸습니다.
1 서론 43
1.1 연구 목적 43
1.2 시장 정의 43
1.3 연구 범위 44
1.3.1 대상 시장 및 지역 범위 44
1.3.2 포함 및 제외 항목 45
1.3.3 분석 기간 46
1.3.4 분석 통화 46
1.4 이해관계자 46
1.5 변화 요약 47
2 요약 48
2.1 시장 하이라이트 및 주요 통찰 48
2.2 주요 시장 참여자: 전략적 발전 현황 분석 49
2.3 생명과학 기기 시장의 파괴적 트렌드 50
2.4 고성장 부문 51
2.5 지역별 개요: 시장 규모, 성장률 및 전망 52
3 프리미엄 인사이트 53
3.1 생명과학 계측기 시장 참여자를 위한 매력적인 기회 53
3.2 지역별 생명과학 계측기 시장 (시장 규모) 54
3.3 북미: 최종 사용자
및 국가별 생명과학 계측기 시장 55
3.4 생명과학 계측기 시장의 지리적 개요 56
4 시장 개요 57
4.1 서론 57
4.2 시장 역학 57
4.2.1 성장 동인 58
4.2.1.1 제약 R&D에 대한 투자 증가 58
4.2.1.2 식품 오염에 대한 우려 증가 58
4.2.1.3 현대 실험실 환경에서의 자동화 및 로봇 기술 도입 59
4.2.1.4 진단 절차의 증가 및 유전체학, 단백질체학, 신약 개발 분야의 연구 활동 확대 59
4.2.2 제약 요인 60
4.2.2.1 분석 장비의 고가 정책 60
4.2.2.2 숙련된 전문 인력 부족 60
4.2.3 기회 61
4.2.3.1 CRO, CDMO 및 CTL 확장에 따른 기회 증가 61
4.2.3.2 다양한 산업 분야에서의 분석 장비 광범위한 도입 61
4.2.4 과제 62
4.2.4.1 다양한 산업 분야에 걸친 분석 기기의 광범위한 도입 62
4.2.4.2 NGS 소프트웨어와 관련된 데이터 개인정보 보호 문제 62
4.3 상호 연결된 시장 및 부문 간 기회 63
4.4 1/2/3위 기업들의 전략적 움직임 63
5 산업 동향 64
5.1 포터의 5가지 힘 분석 64
5.1.1 신규 진입자의 위협 65
5.1.2 대체재의 위협 65
5.1.3 공급자의 교섭력 65
5.1.4 구매자의 교섭력 65
5.1.5 경쟁의 격화 66
5.2 거시경제 지표 66
5.2.1 서론 66
5.2.2 GDP 동향 및 전망 66
5.2.3 글로벌 생명과학 기기 산업의 동향 66
5.2.4 글로벌 헬스케어 산업의 동향 67
5.3 가치 사슬 분석 67
5.3.1 연구 개발 68
5.3.2 원자재 조달 및 제조 68
5.3.3 유통, 마케팅 및 판매 69
5.3.4 판매 후 서비스 69
5.4 공급망 분석 69
5.4.1 원자재 조달 70
5.4.2 제조 70
5.4.3 판매 및 유통 70
5.4.4 최종 사용자 71
5.5 생태계 시장 지도 71
5.5.1 생태계 내 역할 72
5.6 가격 분석 73
5.6.1 기술별 생명과학 기기 평균 판매 가격, 2025년 (1부) 73
5.6.2 주요 업체별 생명과학 기기 평균 판매 가격, 2024년 75
5.6.3 지역별 제품 유형 평균 판매 가격 동향,
2023–2025 75
5.7 무역 분석 76
5.7.1 HS 코드 902730 수입 현황 76
5.7.2 HS 코드 902730 수출 현황 77
5.8 2026–2027년 주요 컨퍼런스 및 행사 78
5.9 고객 비즈니스에 영향을 미치는 동향/변화 79
5.10 투자 및 자금 조달 시나리오 80
5.11 2025년 미국 관세가 생명과학 기기 시장에 미치는 영향 82
5.11.1 서론 82
5.11.2 주요 관세율 83
5.11.3 가격 영향 분석 83
5.11.4 국가/지역별 영향 84
5.11.4.1 북미 84
5.11.4.1.1 미국 84
5.11.4.2 유럽 84
5.11.4.3 아시아 태평양 85
5.11.5 최종 사용 산업에 미치는 영향 85
6 기술, 특허, 디지털,
및 AI 도입을 통한 전략적 혁신 86
6.1 기술 분석 86
6.1.1 핵심 기술 86
6.1.1.1 푸리에 변환 적외선 분광법(FTIR) 86
6.1.1.2 사중극자 질량 분석기 87
6.1.1.3 실시간 정량 PCR 87
6.1.1.4 고속 스크리닝(HTS) 기술 87
6.1.1.5 광학 현미경 87
6.1.2 보완 기술 88
6.1.2.1 실험실 로봇 공학 및 자동화 시스템 88
6.1.2.2 실험실 정보 관리 시스템(LIMS) 88
6.1.2.3 하이콘텐츠 스크리닝(HCS) 및 세포 이미징 플랫폼 88
6.1.3 관련 기술 89
6.1.3.1 인공지능(AI) 및 머신러닝 기술 89
6.1.3.2 현장 진단(POCT) 기기 89
6.2 특허 분석 89
6.3 AI/GEN AI가 생명과학 기기 시장에 미치는 영향 95
6.3.1 주요 활용 사례 및 시장 잠재력 95
6.3.2 생명과학 기기 시장의 모범 사례 95
6.3.3 사례 연구 분석 96
6.3.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 97
6.3.5 생명과학 기기 시장에서 생성형 AI 도입에 대한 고객의 준비도 97
6.4 성공 사례 및 실제 적용 사례 98
7 지속 가능성 및 규제 환경 99
7.1 지역별 규제 및 규정 준수 99
7.1.1 규제 기관, 정부 기관 및 기타 조직 99
7.1.2 산업 표준 102
7.1.2.1 북미 102
7.1.2.1.1 미국 102
7.1.2.1.2 캐나다 102
7.1.2.2 유럽 102
7.1.2.2.1 영국 102
7.1.2.2.2 프랑스/독일 102
7.1.2.3 아시아 태평양 103
7.1.2.3.1 중국 103
7.1.2.3.2 일본 103
7.1.2.3.3 인도 103
7.1.2.4 라틴 아메리카 103
7.1.2.4.1 브라질 103
7.1.2.4.2 멕시코 103
7.1.2.5 중동 및 아프리카 104
7.1.2.5.1 아랍에미리트 104
7.1.2.5.2 남아프리카공화국 104
8 고객 환경 및 구매자 행동 105
8.1 의사 결정 과정 105
8.2 주요 이해관계자 및 구매 평가 기준 105
8.2.1 구매 과정의 주요 이해관계자 105
8.2.2 주요 구매 기준 106
8.3 도입 장벽 및 내부 과제 107
8.4 다양한 최종 사용 산업 분야의 미충족 요구 사항 108
9 기술별 생명과학 기기 시장 110
9.1 소개 111
9.2 분광학 112
9.2.1 최신 분광학 솔루션을 통한 신약 개발 및 진단 가속화 112
9.2.2 질량 분석기 113
9.2.2.1 강력한 부문 성장을 뒷받침하기 위한 실험실 전반의 분석 응용 분야 확대 113
9.2.3 분자 분광기 114
9.2.3.1 병리 진단 및 단백질 정량 분석에서의 사용 증가가 부문 성장을 견인할 것으로 예상됨 114
9.2.4 원자 분광기 114
9.2.4.1 환경 분석 및 산업 화학 분야에서의 사용 증가가 부문 성장을 견인할 전망 114
9.3 크로마토그래피 시스템 115
9.3.1 혁신 및 분석 분야 확장을 주도하기 위한 첨단 크로마토그래피 플랫폼의 도입 가속화 115
9.3.2 액체 크로마토그래피 시스템 117
9.3.2.1 제약 워크플로우에서 LC 시스템 채택 증가로 인한 시장 성장 촉진 117
9.3.3 가스 크로마토그래피 시스템 118
9.3.3.1 시장 확장을 뒷받침하는 바이오의약품 및 식음료 분야에서 VOC의 효율적인 분리에 대한 수요 증가 118
9.3.4 초임계 유체 크로마토그래피 시스템 119
9.3.4.1 향상된 시료 이송 효율과 개선된 분리 성능이 시장 확장을 주도 119
9.3.5 박층 크로마토그래피 시스템 120
9.3.5.1 동시 다중 시료 분리를 위한 TLC 채택 증가로 시장 성장 가속화 120
9.4 중합효소 연쇄 반응 121
9.4.1 감염병 및 유전병 유병률 증가로 인한 PCR 채택 확대 121
9.4.2 정량 PCR 122
9.4.2.1 연구자 및 의료 서비스 제공자의 qPCR 활용 증가로 부문 확장이 크게 가속화될 전망 122
9.4.3 디지털 PCR 123
9.4.3.1 기술의 지속적인 발전으로 생명과학 기기 시장 성장 가속화 예상 123
9.4.4 기타 PCR 유형 124
9.5 면역 분석 125
9.5.1 고감도 및 고정밀 면역 분석 검사에 대한 수요 증가가 시장 성장을 견인할 것으로 예상됨 125
9.6 동결건조 126
9.6.1 안정적인 생물학적 제제 및 진단 시약에 대한 수요 증가로 생명과학 기기 분야의 동결건조 기술 채택이 확대될 전망 126
9.6.2 트레이형 동결건조기 127
9.6.2.1 동결건조 식품에 대한 수요 증가가 부문 성장을 견인 127
9.6.3 매니폴드 동결건조기 128
9.6.3.1 병 및 바이알 보관을 위한 실험실 내 도입 증가가 부문 성장을 견인 128
9.6.4 쉘(로터리) 동결건조기 129
9.6.4.1 식품 원료 및 생물학적 분자 개발에 대한 연구 증가가 부문 성장을 견인 129
9.7 액체 처리 시스템 130
9.7.1 제약, 생명공학 및 생명과학 연구 분야에서 고처리량 스크리닝, 자동화 및 정밀 유체 처리 수요 증가가 성장을 견인 130
9.7.2 전자식 액체 처리 시스템 131
9.7.2.1 동결건조 식품에 대한 수요 증가가 부문 성장을 견인할 전망 131
9.7.3 자동화 액체 처리 시스템 132
9.7.3.1 기존 전자 시스템 대비 향상된 속도와 운영 효율성이 시장 성장을 주도할 전망 132
9.7.4 수동 액체 처리 시스템 133
9.7.4.1 식품 원료 및 생물학적 분자 개발에 대한 연구 증가가 부문 성장을 견인 133
9.8 임상 화학 분석기 134
9.8.1 임상 검사 절차의 증가가 시장 성장을 촉진 134
9.9 현미경 135
9.9.1 제약, 생명공학, 생명과학 연구 분야의 고처리량 스크리닝, 자동화 및 정밀 유체 처리 수요 증가가 성장을 주도 135
9.9.2 광학 현미경 136
9.9.2.1 비용 효율성, 사용자 친화적인 조작 및 간소화된 입자 스크리닝에 힘입은 시장 성장 136
9.9.3 전자 현미경 137
9.9.3.1 기존 전자 시스템 대비 향상된 속도와 운영 효율성이 시장 성장을 견인 137
9.9.4 주사 프로브 현미경 138
9.9.4.1 나노기술 연구에서의 활용도 증가가 시장 성장을 뒷받침 138
9.9.5 기타 현미경 139
9.10 유세포 분석기 140
9.10.1 제약, 생명공학 및 생명과학 연구 분야에서 고처리량 스크리닝, 자동화 및 정밀한 유체 처리에 대한 수요 증가가 성장을 주도 140
9.10.2 세포 분석기 141
9.10.2.1 지속적인 기술 발전과 시장 성장을 뒷받침하는 혁신적인 제품의 출시 141
9.10.3 세포 분리기 142
9.10.3.1 연구, 임상 응용 및 맞춤형 의학 분야에서 고정밀, 고처리량 세포 분리에 대한 수요 증가가 시장 성장을 견인 142
9.11 차세대 염기서열 분석 142
9.11.1 암 및 유전 질환 치료를 위한 맞춤형 의학의 활용 확대가 시장 성장을 견인 142
9.12 원심분리기 143
9.12.1 정밀하고 효율적인 시료 분리에 대한 수요 증가가 원심분리기 사용을 주도 143
9.12.2 마이크로 원심분리기 145
9.12.2.1 소량 시료 처리의 높은 정밀도와 효율성이 마이크로 원심분리기 시장을 견인 145
9.12.3 다목적 원심분리기 145
9.12.3.1 광범위한 실험실 적용 분야와 다목적 원심분리기의 높은 다용도성이 시장을 견인 145
9.12.4 미니 원심분리기 146
9.12.4.1 컴팩트한 설계와 신속한 소량 시료 처리가 미니 원심분리기 시장을 견인 146
9.12.5 초고속 원심분리기 147
9.12.5.1 고분자 및 세포 내 구성 요소의 고속 분리가 초고속 원심분리기 시장을 견인 147
9.12.6 자동 원심분리기 148
9.12.6.1 효율적인 상대 원심력 발생을 제공하면서 다양한 작동 속도를 지원 148
9.12.7 기타 원심분리기 149
9.13 전기영동 150
9.13.1 정밀하고 효율적인 시료 분리에 대한 수요 증가가 원심분리기 시장을 견인 150
9.13.2 젤 전기영동 시스템 151
9.13.2.1 단백질체학 연구에 대한 관심 증가 및 맞춤형 의학의 확산: 시장 성장을 견인하는 주요 요인 151
9.13.3 모세관 전기영동 시스템 152
9.13.3.1 수요를 견인하는 빠르고 고분해능의 생체분자 분리 필요성 증가 152
9.14 세포 계수 153
9.14.1 신약 개발, 암 연구 및 바이오의약품 개발 분야에서 정확하고 처리량이 높은 세포 분석에 대한 수요 증가가 세포 계수 시장의 성장을 견인할 전망 153
9.14.2 자동 세포 계수기 154
9.14.2.1 생명을 위협하는 질병을 대상으로 한 연구에 대한 관심 증가가 시장 성장을 견인할 전망 154
9.14.3 혈구계수기 및 수동 세포 계수기 155
9.14.3.1 자동화 시스템과 병행하여 수동 세포 계수기의 도입이 증가함에 따라 시장 성장에 기여할 전망 155
9.15 기타 기술 156
9.15.1 실험실용 냉동고 158
9.15.1.1 냉동고 159
9.15.1.2 냉장고 160
9.15.2 열 멸균 160
9.15.2.1 습열/증기 멸균 기기 161
9.15.2.2 건열 멸균 기기 162
9.15.2.2.1 시료 및 시약의 안정적인 냉장 보관 수요가 시장을 견인 162
9.15.3 마이크로플레이트 시스템 163
9.15.3.1 다양한 분야의 광범위한 적용이 시장 확장을 촉진 163
9.15.3.2 마이크로플레이트 리더 164
9.15.3.2.1 연구, 진단 및 신약 개발을 위해 여러 시료를 신속하고 정확하게 분석할 수 있는 기능이 도입을 주도 164
9.15.3.3 마이크로플레이트 디스펜서 165
9.15.3.3.1 생명과학 연구 분야에서 증가하는 실험실 자동화 및 고처리량 스크리닝 수요가 주요 동인 165
9.15.3.4 마이크로플레이트 세척기 166
9.15.4 실험실 저울 167
9.15.5 색도계 167
9.15.6 인큐베이터 168
9.15.7 흄 후드 169
9.15.8 로봇 시스템 169
9.15.8.1 로봇 팔 170
9.15.8.2 트랙 로봇 시스템 171
9.15.9 pH 측정기 172
9.15.10 전도도 및 저항률 측정기 172
9.15.11 용존 CO2 및 O2 측정기 173
9.15.12 적정기 174
9.15.13 가스 분석기 175
9.15.14 TOC 분석기 176
9.15.15 열 분석기 177
9.15.16 셰이커/로테이터 및 교반기 178
10 응용 분야별 생명 과학 기기 시장 180
10.1 소개 181
10.2 연구 응용 분야 181
10.2.1 과학 연구 가속화를 위한 첨단 분석 및 고처리량 기술에 대한 수요 증가 181
10.3 임상 및 진단 응용 분야 182
10.3.1 전염성 및 만성 표적 질환의 발병률 증가로 인한 시장 수요 확대 182
10.3.2 기타 응용 분야 183
11 최종 사용자별 생명과학 기기 시장 184
11.1 서론 185
11.2 병원 및 진단 실험실 186
11.2.1 신속하고 정확한 질병 진단에 대한 필요성 증가 및 첨단 분자 검사 도입 확대로 인한 시장 성장 견인 186
11.3 제약 및 생명공학 기업 187
11.3.1 치료제 파이프라인 강화를 위한 R&D 투자 증가가 시장 성장을 촉진 187
11.4 학술 및 연구 기관 188
11.4.1 시장 성장을 촉진하기 위해 치료제 파이프라인을 강화하기 위한 R&D 투자 확대 188
11.5 농업 및 식품 산업 189
11.5.1 시장 수요를 뒷받침하기 위한 식품 안전 보장 및 품질 기준 유지에 대한 강조 증가 189
11.6 환경 시험 연구소 190
11.6.1 강화되는 환경 규제 및 대기, 수질, 토양 내 오염 물질의 정밀 검출에 대한 수요 증가로 인해 환경 시험 연구소가 첨단 계측 장비를 도입하게 됨 190
11.7 임상 연구 기관 191
11.7.1 신약 개발의 아웃소싱 증가로 인해 CRO가 첨단 생명과학 계측기를 도입하도록 장려 191
11.8 기타 최종 사용자 192
12 지역별 생명과학 계측기 시장 193
12.1 서론 194
12.2 북미 194
12.2.1 북미: 거시경제 전망 194
12.2.2 미국 204
12.2.2.1 강력한 미국 실험실 인프라에 힘입어 진단 검사 수요 증가 204
12.2.3 캐나다 212
12.2.3.1 만성 질환의 부담 증가로 첨단 생명과학 기기 수요 가속화 212
12.3 유럽 219
12.3.1 독일 227
12.3.1.1 강력한 생명공학 및 제약 R&D 활동이 독일의 생명과학 기기 수요를 견인 227
12.3.2 영국 234
12.3.2.1 증가하는 연구 이니셔티브와 강화된 산학 협력으로 시장 성장 견인 234
12.3.3 프랑스 241
12.3.3.1 생명과학 R&D 인프라 개발에 대한 투자 증가가 시장 성장을 견인 241
12.3.4 이탈리아 248
12.3.4.1 진단 수요 증가와 R&D 활동 확대로 인한 성장 248
12.3.5 스페인 255
12.3.5.1 증가하는 생명공학 활동과 생명과학 R&D 투자 증가가 시장 성장을 견인할 전망 255
12.3.6 기타 유럽 262
12.4 아시아 태평양 270
12.4.1 아시아 태평양: 거시경제 전망 270
12.4.2 중국 279
12.4.2.1 바이오의약품 및 진단 분야에 대한 투자 증가가 시장 확장을 견인할 전망 279
12.4.3 일본 286
12.4.3.1 진단 검사 및 생의학 연구의 증가가 일본 시장의 성장을 뒷받침 286
12.4.4 인도 293
12.4.4.1 의료 인프라 및 바이오의약품 연구 확대로 인한 인도의 기기 수요 증가 293
12.4.5 호주 300
12.4.5.1 정책에 따른 단계적 폐지 및 정교한 국가 모니터링 (CSIRO 및 IMOS) 300
12.4.6 대한민국 307
12.4.6.1 대한민국의 생명과학 기기 생태계를 강화하는 현지 제조 및 글로벌 파트너십 307
12.4.7 기타 아시아 태평양 지역 314
12.5 라틴 아메리카 321
12.5.1 라틴 아메리카: 거시경제 전망 321
12.5.2 브라질 330
12.5.2.1 브라질에서 타의 추종을 불허하는 과학적 진단(MICROMar)은 고성능 형태학적 분석 방법을 요구합니다 330
12.5.3 멕시코 337
12.5.3.1 생명과학 기기 시장의 성장을 뒷받침하는 의료 서비스 확대 및 실험실 현대화 337
12.5.4 기타 라틴 아메리카 344
12.6 중동 및 아프리카 351
12.6.1 중동 및 아프리카: 거시경제 전망 351
12.6.2 GCC 국가 360
12.6.2.1 생명과학 기기 시장을 견인하는 의료 투자 증가 및 진단 인프라 확대 360
12.6.3 기타 중동 및 아프리카 지역 367
|