주요 내용
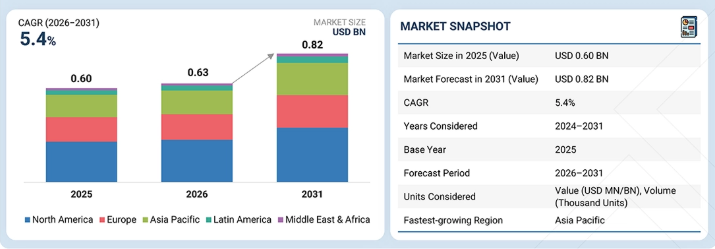
시장 개요:기준 연도 시장 규모 (2025년): 0.60억 USD현재 시장 규모 (2026년): 0.63억 USD예상 시장 규모 (2031년): 0.82억 USD연평균 성장률 (CAGR, 2026–2031년): 5.4%
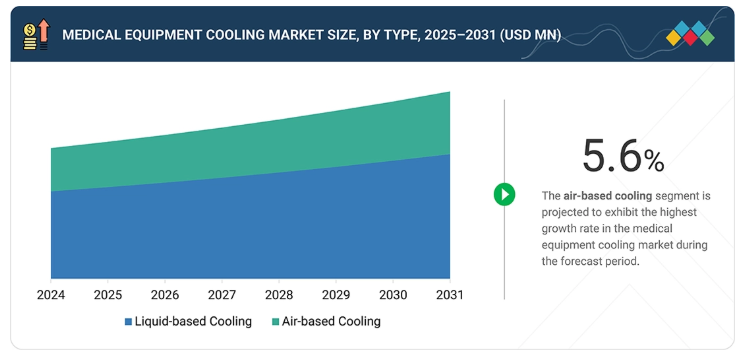
세그먼트 주도력:유형별 선두: 공기 냉각 세그먼트는 2026년부터 2031년까지 5.6%의 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.압축기 유형별 선두: 스크롤 세그먼트는 2025년 의료기기 냉각 시장에서 약 43.6%의 점유율을 차지했습니다. 구성별 선도 부문: 일체형 시스템 부문은 2025년 의료 기기 냉각 시장에서 약 42.9%의 점유율을 차지했다.용도별 선도 부문: 의료 기기 부문은 2025년 의료 기기 냉각 시장의 약 70%를 차지했다.최종 사용자별 선도 부문: 원천 장비 제조업체(OEM) 부문은 2025년 의료 기기 냉각 시장의 약 51.9%를 차지했다.
시장 전망 및 경쟁 구도: Parker Hannifin Corporation과 Laird Thermal Systems는 확고히 구축된 강력한 제품 포트폴리오 덕분에 주요 기업으로 인정받았습니다. Acuderm, Inc.와 같은 기업들은 전문적인 틈새 시장에서 탄탄한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내며, 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
의료 기기 냉각 시장의 성장은 주로 MRI, CT, PET 및 X선 장비를 포함한 첨단 진단 영상 시스템의 설치 증가에 의해 주도되고 있으며, 이러한 시스템은 최적의 성능과 신뢰성을 보장하기 위해 정밀한 열 관리가 필요합니다. 수요를 견인하는 주요 요인으로는 만성 질환 유병률의 증가, 빈번한 진단 영상 및 암 치료가 필요한 고령 인구 증가, 그리고 의료용 레이저와 방사선 치료 시스템을 활용하는 최소 침습 시술의 증가 등이 있습니다. 병원 현대화에 대한 지속적인 투자, 외래 환자 영상 센터의 확장, 그리고 의료비 지출 증가는 시장 성장을 더욱 뒷받침하고 있습니다. 또한, 에너지 효율이 높은 액체 냉각 시스템, 실시간 모니터링이 가능한 스마트 열 관리 솔루션, 환경 친화적인 냉각 기술 등의 기술 발전은 의료 서비스 제공자와 의료 기기 제조업체가 장비 성능을 개선하고, 가동 중단 시간을 줄이며, 운영 비용을 절감할 수 있게 함으로써 첨단 의료 기기 냉각 솔루션의 도입을 가속화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 변화
첨단 진단 영상 시스템의 도입 확대, 의료 인프라 투자 증가, 정밀 열 관리 솔루션에 대한 수요 증가에 힘입어 의료 장비 냉각 시장은 빠르게 진화하고 있습니다. 장비 제조업체들은 장비의 신뢰성을 높이고, 유지보수 요구 사항을 줄이며, 운영 효율성을 개선하는 에너지 효율적이고, 소형이며, 지능형 냉각 시스템에 점점 더 집중하고 있습니다. MRI 시스템, CT 스캐너, PET 스캐너, LINAC, 의료용 레이저, 실험실 분석기 등 고성능 의료 기술의 보급이 확대됨에 따라, 효과적인 열 관리는 영상 정확도, 시스템 수명, 그리고 중단 없는 임상 운영을 보장하기 위한 필수 요건으로 대두되었습니다. 또한, 액체 냉각 기술, 모듈형 냉각 아키텍처, 친환경 냉매 및 스마트 모니터링 기능에 대한 지속적인 혁신이 차세대 의료 장비 냉각 솔루션을 형성하고 있으며, 이를 통해 의료 서비스 제공자와 OEM은 고성능, 신뢰성 높고 지속 가능한 의료 기술에 대한 증가하는 수요를 충족할 수 있게 되었습니다.
시장 생태계
의료 장비 냉각 생태계는 냉각 시스템 제조업체, 의료 장비 OEM, 최종 사용자 및 규제 기관으로 구성됩니다. 다이킨(Daikin Industries), 파커 해니핀(Parker Hannifin), 보이드 코퍼레이션(Boyd Corporation), 글렌 딤플렉스 써멀 솔루션즈(Glen Dimplex Thermal Solutions), 서모 피셔 사이언티픽(Thermo Fisher Scientific), TTS(Tark Thermal Solutions), 페로텍 코퍼레이션(Ferrotec Corporation)을 비롯한 주요 제조사들은 의료 분야를 위한 정밀 냉각 기술을 개발하고 있습니다. 이러한 솔루션은 지멘스 헬시니어스(Siemens Healthineers), 필립스 헬스케어(Philips Healthcare), GE 헬스케어(GE HealthCare), 후지필름 헬스케어(Fujifilm Healthcare)와 같은 OEM에 의해 진단 영상 시스템, 실험실 장비 및 치료 기기에 통합됩니다. 주요 최종 사용자에는 메이오 클리닉(Mayo Clinic), 존스 홉킨스 메디슨(Johns Hopkins Medicine), 클리블랜드 클리닉(Cleveland Clinic), MD 앤더슨 암 센터(MD Anderson Cancer Center), NHS 트러스트(NHS Trusts)와 같은 병원 및 의료 기관이 포함됩니다. 의료 기기 및 환경 기준 준수를 보장하기 위해 미국 환경보호청(EPA), 영국 의약품규제청(MHRA), 호주 치료제품청(TGA), 인도 중앙의약품규제청(CDSCO) 및 기타 지역 당국이 규제 감독을 수행합니다.
지역
예측 기간 동안 아시아 태평양이 전 세계 의료 장비 냉각 시장에서 가장 빠르게 성장하는 지역이 될 전망
아시아 태평양 지역은 예측 기간 동안 전 세계 의료 장비 냉각 시장에서 가장 빠르게 성장할 지역으로 전망됩니다. 이 지역 시장의 성장은 주로 중국, 인도, 일본 및 동남아시아 국가들을 중심으로 의료 인프라 확장, 첨단 진단 영상 장비(MRI, CT, PET, X-ray) 설치 증가, 방사선 치료 시스템 및 의료용 레이저 도입 확대, 그리고 병원 현대화를 위한 대규모 투자에 의해 주도되고 있습니다.
또한, 국내 의료기기 제조업의 확대와 정밀 냉각 솔루션에 대한 수요 증가가 시장 성장을 가속화하고 있다.
의료기기 냉각 시장: 기업 평가 매트릭스
의료기기 냉각 시장 매트릭스에서 다이킨 인더스트리즈(일본)(Star)는 강력한 글로벌 입지, 정밀 냉각 기술에 대한 폭넓은 전문성, 의료용 칠러 및 액체 냉각 시스템의 포괄적인 포트폴리오, 의료기기 OEM 업체들과의 탄탄한 협력 관계를 바탕으로 시장을 선도하고 있다.
슈나이더 일렉트릭(프랑스)(신흥 리더)은 첨단 열 관리 솔루션, 에너지 효율적인 냉각 기술, 의료 인프라 및 중요 의료 응용 분야를 위한 지능형 냉각 시스템에 대한 투자 확대를 통해 입지를 빠르게 강화하고 있습니다. 지속 가능한 냉각 솔루션과 디지털 모니터링 역량에 대한 이 회사의 관심 증가, 그리고 의료 시설 전반에 걸친 입지 확대는 글로벌 시장에서의 경쟁력을 강화할 것으로 예상됩니다.
주요 시장 참여 기업
- 다이킨 산업(일본)
- 글렌 딤플렉스 그룹(아일랜드)
- 써모 피셔 사이언티픽(미국)
- 파커 해니핀(미국)
- 슈나이더 일렉트릭(프랑스)
- SMC 코퍼레이션(일본)
- 보이드 코퍼레이션(미국)
- 타크 써멀 솔루션스(미국)
- KKT 칠러스(독일)
- 에코칠러스(미국)
최근 동향
2025년 11월 : 이튼(Eaton)은 약 95억 달러에 보이드 코퍼레이션(Boyd Corporation)의 열 관리 사업부를 인수한다고 발표했으며, 이를 통해 첨단 액체 냉각 기술 분야의 포트폴리오를 대폭 강화했습니다. 이번 인수를 통해 이튼은 데이터 센터, 의료 장비 및 산업용 열 관리 솔루션 전반에 걸친 역량을 확대하게 되었습니다. 전 세계적으로 고성능 열 관리에 대한 수요가 지속적으로 증가함에 따라, 의료 장비 냉각을 포함한 정밀 냉각 기술의 전략적 중요성이 커지고 있음을 이번 소식은 잘 보여줍니다.
2024년 10월 : 레어드 써멀 시스템즈(Laird Thermal Systems)는 진단 영상 시스템, 실험실 분석기 및 의료용 레이저 장비를 위해 설계된 고효율 온도 제어 기술을 도입함으로써 의료 및 실험실용 열전 냉각 솔루션 포트폴리오를 확장했습니다. 이러한 제품 확장은 의료 환경에서 장비 성능, 운영 효율성 및 시스템 신뢰성을 향상시키기 위해 소형, 에너지 효율적이며 신뢰성이 높은 냉각 시스템에 대한 업계의 관심이 증가하고 있음을 반영합니다.
2024년 7월 : GE 헬스케어는 진단 영상 포트폴리오를 강화하고 AI 기반 영상 워크플로우를 가속화하기 위해 인텔리전트 울트라사운드(Intelligent Ultrasound)의 임상 인공지능(AI) 사업을 인수했습니다. 이번 인수는 더 높은 컴퓨팅 성능을 갖춘 첨단 초음파 및 영상 플랫폼 개발을 지원하며, 의료 영상 장비의 안정적인 성능을 보장하기 위한 효율적인 열 관리 솔루션에 대한 필요성을 높입니다. 이러한 발전은 진단 시스템에 AI를 통합하려는 업계의 관심이 커짐에 따라 정밀 의료 장비 냉각 기술에 대한 수요가 증가하고 있음을 반영합니다.
1 서론 30
1.1 연구 목적 30
1.2 시장 정의 30
1.3 연구 범위 31
1.3.1 시장 세분화 및 고려 대상 지역 31
1.3.2 포함 및 제외 항목 31
1.3.3 고려 대상 연도 32
1.3.4 고려 대상 통화 33
1.4 이해관계자 33
1.5 변경 사항 요약 34
2 경영 요약 35
2.1 주요 통찰 및 시장 하이라이트 35
2.2 주요 시장 참여자: 시장 점유율 통찰 및 동향 36
2.3 시장을 형성하는 파괴적 트렌드 37
2.4 고성장 부문 및 신흥 시장 38
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 39
3 프리미엄 인사이트 40
3.1 의료 기기 냉각 시장 개요 40
3.2 아시아 태평양: 최종 사용자 및 국가별 의료 기기 냉각 시장 (2025) 41
3.3 의료 기기 냉각 시장: 지역별 성장 기회 42
3.4 지역별 의료 기기 냉각 시장 (2024−2031) 42
3.5 의료 기기 냉각 시장: 선진 시장 대 신흥 경제국 43
4 시장 개요 44
4.1 서론 44
4.2 시장 동향 44
4.2.1 성장 동인 45
4.2.1.1 첨단 진단 및 치료 장비의 설치 및 활용 증가 45
4.2.1.2 만성 질환의 부담 증가 및 첨단 의료 장비 사용 확대 46
4.2.1.3 신뢰할 수 있는 장비 냉각에 대한 요구 47
4.2.2 제약 요인 48
4.2.2.1 의료용 냉각 시스템의 높은 설치, 맞춤화 및 수명 주기 비용 48
4.2.2.2 개발도상국 시장의 부실한 전력, 수도 및 기술 인프라 49
4.2.3 기회 50
4.2.3.1 에너지 효율이 높고, GWP가 낮으며, 지능형인 장비 냉각 시스템으로의 전환 50
4.2.3.2 교체 및 개조 기회를 창출하는 규제 변화 51
4.2.3.3 MRI 냉각 기술의 혁신 51
4.2.4 과제 52
4.2.4.1 전문 냉각 시스템 및 생의학 유지보수 전문가 부족 52
4.3 미충족 수요 및 미개척 분야 53
4.3.1 미충족 수요 53
4.3.2 미개척 분야 기회 54
4.4 상호 연계된 시장 및 부문 간 기회 56
4.4.1 상호 연계된 시장 56
4.4.2 부문 간 기회 56
4.5 1/2/3위 기업들의 전략적 움직임 57
5 산업 동향 59
5.1 포터의 5대 경쟁 요인 분석 59
5.1.1 신규 진입자의 위협 60
5.1.2 대체재의 위협 60
5.1.3 공급자의 교섭력 61
5.1.4 구매자의 교섭력 61
5.1.5 경쟁 강도 62
5.2 거시경제 전망 63
5.2.1 서론 63
5.2.2 GDP 동향 및 전망 63
5.2.3 의료 기기 냉각 시장 동향 65
5.3 가치 사슬 분석 66
5.4 생태계 분석 67
5.5 공급망 분석 69
5.6 가격 분석 70
5.6.1 제품별 평균 판매 가격 71
5.6.2 지역별 참고 가격 71
5.7 무역 분석 72
5.8 2026년 주요 컨퍼런스 및 행사 73
5.9 고객의 비즈니스에 영향을 미치는 동향/변혁 74
5.10 투자 및 자금 조달 시나리오 75
5.11 사례 연구 분석 75
5.12 미국 관세가 의료 기기 냉각 시장에 미치는 영향 76
5.12.1 서론 76
5.12.2 주요 관세율 77
5.12.3 가격 영향 분석 78
5.12.3.1 미국 79
5.12.3.2 유럽 79
5.12.3.3 아시아 태평양 79
5.12.4 최종 사용자 산업에 미치는 영향 80
6 기술 발전, AI 기반 영향, 특허, 혁신 및 향후 응용 분야 81
6.1 주요 신기술 81
6.1.1 AI 기반 예측 냉각 관리 및 지능형 열 모니터링 81
6.1.2 고효율 액체 냉각 및 지속 가능한 냉동 기술 81
6.2 보완 기술 82
6.2.1 지능형 열 관리에 적용된 인공 지능(AI) 82
6.3 관련 기술 82
6.3.1 IoT 기반 원격 모니터링 및 클라우드 연동 냉각 플랫폼 82
6.3.2 첨단 액체 냉각 및 가변 속도 열 관리 기술 82
6.4 기술/제품 로드맵 83
6.4.1 단기 |최근 기술| 기반 구축 및 초기 상용화 83
6.4.2 중기 (2027–2030) | 확장 및 표준화 84
6.4.3 장기 (2030–2035+) | 대량 상용화 및 파괴적 혁신 84
6.5 특허 분석 85
6.5.1 치과 장비 특허 출원 동향 85
6.5.2 통찰: 관할권 및 주요 출원인 분석 86
6.6 의료 기기 냉각 시장에 미치는 AI/일반 AI의 영향 88
6.6.1 주요 활용 사례 및 시장 잠재력 89
6.6.2 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 89
6.6.3 의료 기기 냉각 시장에서 생성형 AI 도입에 대한 고객의 준비도 90
6.7 성공 사례 및 실제 적용 사례 90
6.7.1 캐리어(CARRIER): MRI 인프라를 위한 고효율 냉각 90
6.7.2 모티바이어(MOTIVAIR): MRI 시스템 현대화를 위한 맞춤형 정밀 냉각 91
6.7.3 ICS COOL ENERGY: MRI의 지속적인 운영을 보장하는 임시 냉각 솔루션 91
7 규제 환경 및 지속가능성 이니셔티브 92
7.1 미국 92
7.2 유럽연합 92
7.3 중국 93
7.3.1 라틴 아메리카 94
7.3.2 중동 및 아프리카 94
7.3.3 규제 기관, 정부 기관 및 기타 조직 95
7.4 지속 가능성 이니셔티브 97
7.4.1 의료 기기 냉각 시스템의 환경적 지속가능성 97
7.4.2 에너지 효율적인 MRI 냉각 인프라 – 캐리어 97
7.4.3 의료 영상 진단을 위한 지속가능한 정밀 냉각 – 모티베어 98
7.4.4 인증, 라벨링 및 친환경 표준 98
8 고객 환경 및 구매자 행동 100
8.1 의사결정 과정 100
8.2 구매자 이해관계자 및 구매 평가 기준 101
8.2.1 주요 이해관계자의 영향 101
8.2.2 구매 기준 101
8.3 도입 장벽 및 내부 과제 102
8.4 다양한 최종 사용 산업 분야의 미충족 요구 사항 103
9 유형별 의료 장비 냉각 시장 104
9.1 서론 105
9.2 액체 기반 냉각 105
9.2.1 액체-액체 구성 107
9.2.1.1 높은 냉각 용량과 첨단 인프라에 대한 투자가 시장 성장을 주도 107
9.2.2 액체-공기 열전달 구성 108
9.2.2.1 모듈식 및 공간 효율이 높은 기술의 도입이 성장을 주도 108
9.2.3 압축기 기반 재순환 구성 109
9.2.3.1 첨단 진단 영상 및 방사선 치료 장비의 채택 증가가 수요 성장을 견인 109
9.3 공기 기반 냉각 110
9.3.1 직접 공기 냉각 구성 112
9.3.1.1 신뢰할 수 있고 컴팩트한 열 관리가 시장 성장을 뒷받침 112
9.3.2 공기-공기 구성 112
9.3.2.1 환자 모니터링 기술에서의 광범위한 활용이 수요를 지탱 112
10 압축기 유형별 의료 장비 냉각 시장 114
10.1 서론 115
10.2 스크롤 압축기 115
10.2.1 스크롤 압축기 가격 하락이 최종 사용자 수요를 견인할 전망 115
10.3 스크류 압축기 117
10.3.1 냉매 누출 위험 감소가 도입을 뒷받침 117
10.4 원심식 압축기 118
10.4.1 원심식 압축기의 높은 에너지 효율이 수요를 견인 118
10.5 왕복식 압축기 120
10.5.1 설치의 복잡성으로 인해 최종 사용자의 도입이 제한됨 120
11 구성에 따른 의료 장비 냉각 시장 122
11.1 서론 123
11.2 일체형 시스템 123
11.2.1 광범위한 수요와 간편한 설치 및 유지보수가 시장 성장을 주도 123
11.3 모듈형 시스템 124
11.3.1 모듈형 랙 기반 설계는 높은 효율성과 사용 편의성을 제공 124
11.4 스플릿 시스템 125
11.4.1 스플릿 유닛 조립 및 엔지니어링에 드는 추가 비용이 시장 성장을 저해 125
12 응용 분야별 의료 기기 냉각 시장 127
12.1 서론 128
12.2 의료 기기 128
12.2.1 의료 영상 시스템 129
12.2.1.1 MRI 시스템 131
12.2.1.1.1 진단 영상 분야에서 MRI 시스템의 사용 증가가 시장 성장을 주도하고 있다 131
12.2.1.2 CT 스캐너 133
12.2.1.2.1 CT 분야의 기술 발전이 최적의 냉각에 대한 수요를 주도하고 있습니다 133
12.2.1.3 PET 스캐너 135
12.2.1.3.1 PET 스캐너의 사용 증가로 냉각 시스템에 대한 수요가 증가했습니다 135
12.2.2 의료용 레이저 137
12.2.2.1 레이저의 수명을 연장하려면 최적의 냉각이 필요합니다 137
12.2.3 선형 가속기 138
12.2.3.1 암 발병률의 증가로 인해 LINAC 냉각 수요가 증가하고 있습니다 138
12.3 분석 및 실험실 장비 140
12.3.1 분석 및 실험실 장비에서 높은 방열 성능에 대한 필요성이 성장을 주도하고 있다 140
13 최종 사용자별 의료 장비 냉각 시장 141
13.1 서론 142
13.2 원천 장비 제조업체(OEM) 142
13.2.1 OEM은 의료 영상 장비에서 높은 전력 밀도의 열 부하를 제거하기 위해 효율적인 냉각 시스템에 의존하고 있다 142
13.3 병원 및 클리닉 143
13.3.1 진단 영상 검사 건수 증가가 시장 성장을 견인할 전망 143
13.4 독립 진단·치료 센터 및 검사실 145
13.4.1 시장 성장을 뒷받침하는 민간 및 공공 영상 센터의 증가 145
13.5 기타 최종 사용자 146
14 지역별 의료 장비 냉각 시장 148
14.1 서론 149
14.2 북미 150
14.2.1 북미의 거시경제 전망 151
14.2.2 미국 155
14.2.2.1 대규모의 첨단 진단 영상 및 방사선 치료 시스템 설치 기반이 시장을 견인 155
14.2.3 캐나다 159
14.2.3.1 비만율 증가로 성장 가속화 159
14.3 유럽 163
14.3.1 유럽의 거시경제 전망 163
14.3.2 독일 167
14.3.2.1 광범위한 진단 영상 장비 보급 기반과 강력한 의료기기 제조 산업이 시장 성장을 견인 167
14.3.3 영국 171
14.3.3.1 진단 영상 및 암 치료에 대한 국가적 투자가 의료기기 냉각 시스템의 도입을 촉진 171
14.3.4 프랑스 175
14.3.4.1 암 치료 인프라의 확충과 첨단 진단 영상 기술이 수요를 견인 175
14.3.5 이탈리아 179
14.3.5.1 진단 영상 역량의 확대와 인구 고령화가 의료 장비 냉각 수요를 견인 179
14.3.6 스페인 183
14.3.6.1 의료 서비스의 현대화와 진단 영상 인프라 확충이 시장 성장을 견인 183
14.3.7 기타 유럽 국가 187
14.4 아시아 태평양 191
14.4.1 아시아 태평양 지역의 거시경제 전망 192
14.4.2 일본 196
14.4.2.1 광범위한 진단 영상 인프라와 고령화 인구가 의료 장비 냉각 수요를 견인 196
14.4.3 중국 200
14.4.3.1 의료 인프라의 급속한 확장과 첨단 진단 영상 시스템의 도입 증가가 시장을 견인 200
14.4.4 인도 204
14.4.4.1 성장을 촉진하는 의료 인프라 확장 204
14.4.5 호주 209
14.4.5.1 첨단 진단 영상 인프라와 암 치료에 대한 투자 증가가 시장 성장을 견인 209
14.4.6 대한민국 213
14.4.6.1 첨단 의료 인프라와 AI 기반 진단 기술의 급속한 도입이 시장을 견인 213
14.4.7 기타 아시아 태평양 지역 217
14.5 라틴 아메리카 220
14.5.1 라틴 아메리카의 거시경제 전망 220
14.5.2 브라질 224
14.5.2.1 의료 인프라 확대 및 진단 영상 및 암 치료에 대한 투자 증가 224
14.5.3 멕시코 229
14.5.3.1 의료 현대화 및 첨단 진단 영상 기술의 도입 증가 229
14.5.4 기타 라틴 아메리카 233
14.6 중동 및 아프리카 236
14.6.1 거대한 비만 인구와 환자 안전에 대한 인식 제고가 시장 성장을 촉진할 전망 236
14.6.2 중동 및 아프리카의 거시경제 전망 237
14.7 GCC 국가들 240
14.7.1 의료 산업 전반에 걸친 현대화 노력 확대가 시장 성장 견인 240
15 경쟁 구도 245
15.1 서론 245
15.2 주요 기업 전략/성공 요인 245
15.2.1 의료 기기 냉각 시장 주요 기업의 전략 개요 245
15.3 매출 분석, 2021–2025 246
15.4 2025년 시장 점유율 분석 247
15.5 브랜드/제품 비교 249
15.6 기업 평가 매트릭스: 주요 업체, 2025년 250
15.6.1 스타 기업 250
15.6.2 신흥 리더 250
15.6.3 보편적 기업 250
15.6.4 신흥 기업 250
15.6.5 기업 사업 범위: 주요 기업, 2025 252
15.6.5.1 기업 사업 범위 252
15.6.5.2 지역별 시장 점유율 253
15.6.5.3 유형별 시장 점유율 254
15.6.5.4 압축기별 시장 점유율 255
15.6.5.5 구성별 시장 점유율 256
15.6.5.6 응용 분야별 시장 점유율 257
15.6.5.7 최종 사용자 점유율 258
15.7 기업 평가 매트릭스: 스타트업/중소기업, 2025년 259
15.7.1 진취적인 기업 259
15.7.2 대응력이 뛰어난 기업 259
15.7.3 역동적인 기업 259
15.7.4 출발선 259
15.7.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 260
15.7.5.1 주요 스타트업/중소기업 상세 목록 260
15.7.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 261
15.8 기업 가치 평가 및 재무 지표 262
15.8.1 기업 가치 평가 262
15.8.2 재무 지표 262
15.9 경쟁 구도 263
15.9.1 제품 출시 263
15.9.2 거래 263
15.9.3 사업 확장 263
16 기업 프로필 264
16.1 주요 기업 264
16.1.1 글렌 딤플렉스 그룹 264
16.1.1.1 사업 개요 264
16.1.1.2 제공 제품 265
16.1.1.3 최근 동향 265
16.1.1.3.1 사업 확장 265
16.1.1.4 MnM 관점 266
16.1.1.4.1 승리할 권리 266
16.1.1.4.2 전략적 선택 266
16.1.1.4.3 약점 및 경쟁적 위협 266
16.1.2 PARKER HANNIFIN CORP 267
16.1.2.1 사업 개요 267
16.1.2.2 제공 제품 268
16.1.2.3 MnM 관점 269
16.1.2.3.1 승리할 권리 269
16.1.2.3.2 전략적 선택 269
16.1.2.3.3 약점 및 경쟁 위협 269
16.1.3 THERMO FISHER SCIENTIFIC 270
16.1.3.1 사업 개요 270
16.1.3.2 제공 제품 271
16.1.3.3 최근 동향 272
16.1.3.3.1 신제품 출시 272
16.1.3.4 MnM의 관점 272
16.1.3.4.1 승리할 권리 272
16.1.3.4.2 전략적 선택 272
16.1.3.4.3 약점 및 경쟁 위협 273
16.1.4 다이킨 인더스트리즈(DAIKIN INDUSTRIES LTD.) 274
16.1.4.1 사업 개요 274
16.1.4.2 제공 제품 275
16.1.4.3 최근 동향 276
16.1.4.3.1 제품 출시 276
16.1.4.3.2 사업 확장 276
16.1.4.4 MnM 관점 276
16.1.4.4.1 승리 요인 276
16.1.4.4.2 전략적 선택 276
16.1.4.4.3 약점 및 경쟁 위협 277
16.1.5 SMC CORPORATION 278
16.1.5.1 사업 개요 278
16.1.5.2 제공 제품 279
16.1.5.3 최근 동향 279
16.1.5.3.1 신제품 출시 279
16.1.5.4 MnM 관점 280
16.1.5.4.1 승리할 권리 280
16.1.5.4.2 전략적 선택 280
16.1.5.4.3 약점 및 경쟁적 위협 280
16.1.6 슈나이더 일렉트릭 281
16.1.6.1 사업 개요 281
16.1.6.2 제공 제품 282
16.1.6.3 최근 동향 283
16.1.6.3.1 거래 283
16.1.6.3.2 사업 확장 283
16.1.7 필트린(FILTRINE) 284
16.1.7.1 사업 개요 284
16.1.7.2 제공 제품 284
16.1.8 BOYD THERMAL 286
16.1.8.1 사업 개요 286
16.1.8.2 제공 제품 287
16.1.8.3 최근 동향 288
16.1.8.3.1 거래 288
16.1.8.3.2 사업 확장 288
16.1.9 GENERAL AIR PRODUCTS 289
16.1.9.1 사업 개요 289
16.1.9.2 제공 제품 289
16.1.10 ECOCHILLERS 290
16.1.10.1 사업 개요 290
16.1.10.2 제공 제품 290
16.2 기타 업체 292
16.2.1 KKT CHILLERS 292
16.2.2 LEGACY CHILLERS, INC. 293
16.2.3 TARK THERMAL SOLUTIONS 294
16.2.4 DRAKE REFRIGERATION 295
16.2.5 POLYSCIENCE 296
16.2.6 HASKRIS 297
16.2.7 AMERICAN CHILLERS 298
16.2.8 THERMAL CARE 299
16.2.9 ASPEN SYSTEMS 300
16.2.10 WHALEY PRODUCTS, INC 301
16.2.11 JULABO GMBH 302
16.2.12 LAUDA SCIENTIFIC GMBH 303
16.2.13 PETER HUBER KALTEMASCHINENBAU SE 304
16.2.14 PFANNENBERG GROUP HOLDING 305
16.2.15 COLD SHOT CHILLERS 306
17 연구 방법론 307
17.1 연구 접근법 307
17.1.1 2차 데이터 307
17.1.1.1 2차 자료의 주요 데이터 308
17.1.2 1차 데이터 309
17.1.2.1 1차 자료의 주요 데이터 310
17.1.2.2 주요 산업 통찰력 310
17.2 시장 규모 추산 312
17.3 시장 세분화 및 데이터 삼각검증 318
17.4 시장 점유율 추산 319
17.5 가정 319
17.6 한계 319
17.6.1 방법론 관련 한계 319
17.6.2 범위 관련 한계 320
17.7 위험 평가 320
18 부록 321
18.1 토론 가이드 321
18.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 326
18.3 맞춤 설정 옵션 328
18.4 관련 보고서 328
18.5 저자 정보 329
| 

