주요 내용
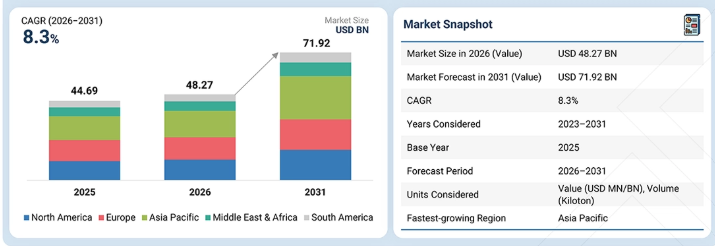
지역별로는 2025년 아시아 태평양 지역이 의료용 폴리머 시장의 30.3%를 차지했는데, 이는 중국, 인도, 일본, 한국 전역에서 의료 인프라 확충, 의료기기 제조 확대, 의료비 지출 증가, 의료기기 및 헬스케어 제품에 대한 수요 증가에 힘입은 결과입니다.
제조 기술별로는 압출 튜빙 부문이 연속적이고 정밀하며 치수 일관성이 뛰어난 폴리머 부품을 생산할 수 있는 장점에 힘입어 2026년부터 2031년까지 연평균 성장률(CAGR) 8.5%로 성장할 것으로 추정됩니다. 카테터, 유체 관리 시스템, 약물 전달 장치 및 기타 최소 침습적 응용 분야에서 의료용 튜빙에 대한 수요가 증가함에 따라 해당 부문의 성장에 기여하고 있습니다.
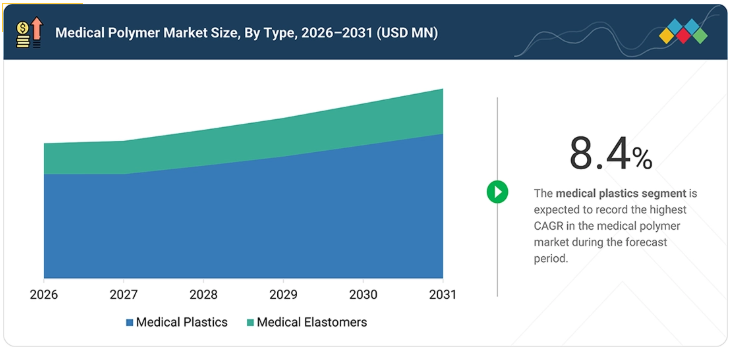
유형별로 볼 때, 의료용 플라스틱 부문은 경량성, 내구성, 내화학성, 유연성 및 멸균 적합성 덕분에 2026년부터 2031년까지 연평균 성장률(CAGR) 8.4%를 기록할 것으로 추정됩니다. 의료 기구, 기기, 포장, 소모품 및 기타 헬스케어 분야에서 이 소재의 사용이 증가함에 따라 수요가 뒷받침되고 있습니다.
용도별로는 수술 기구, 진단 기기, 약물 전달 시스템, 카테터 및 기타 의료 장비에 의료용 폴리머의 사용이 증가함에 따라 의료 기구 및 기기 부문이 예측 기간 동안 연평균 성장률(CAGR) 8.9%를 기록할 것으로 전망됩니다. 최소 침습 시술의 확산과 경량, 내구성, 생체 적합성을 갖춘 부품에 대한 수요 증가는 해당 부문의 성장을 더욱 뒷받침하고 있습니다.
BASF SE(독일), SABIC(사우디아라비아), Covestro AG(독일)는 높은 시장 점유율과 폭넓은 제품 포트폴리오를 바탕으로 의료용 폴리머 시장의 주요 기업으로 꼽혔습니다.
Trinseo, Kraton Corporation, Mitsubishi Chemical Advanced Materials 등은 전문 틈새 시장에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 이들 기업이 신흥 시장 리더로 성장할 잠재력을 보여줍니다.
전 세계 의료용 폴리머 시장은 첨단 의료 기기, 최소 침습 시술, 약물 전달 시스템, 의료 소모품, 생체 적합성 및 고성능 폴리머 소재에 대한 수요 증가로 인해 성장하고 있습니다. 아시아 태평양 지역의 시장은 중국, 인도, 일본, 한국 및 동남아시아 전역에서 확대되는 의료 인프라, 증가하는 의료 기기 제조, 의료비 지출 증가, 환자 수 증가, 제약 및 의료 제조 분야에 대한 투자에 힘입어 성장하고 있습니다. 유럽의 경우, 확립된 의료 시스템, 엄격한 의료기기 규제, 첨단 의료 기술에 대한 수요 증가, 의료 분야에 특수 및 고성능 폴리머의 도입 등이 시장 성장을 뒷받침하고 있다. 북미 지역은 의료 기기의 기술 발전, 최소 침습 및 이식형 기기의 도입, 고성능 의료 소재에 대한 수요, 그리고 의료 및 의료 기기 제조 분야에 대한 투자에 힘입어 꾸준한 성장을 보이고 있습니다. 한편, 남미와 중동 및 아프리카 지역은 의료 인프라 개선, 의료비 지출 증가, 의료 기기 및 의료 제품에 대한 접근성 확대, 그리고 의료 및 의료 제조 역량에 대한 투자에 힘입어 점진적인 시장 발전을 경험하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
최소 침습 시술, 첨단 의료 기기, 약물 전달 시스템, 일회용 의료 제품에 대한 수요가 증가함에 따라 의료 기구 및 장치, 의료용 포장, 약물 전달, 수술용 애플리케이션 및 기타 의료 애플리케이션 전반에 걸쳐 의료용 폴리머 기술이 크게 발전하고 있습니다. 생체 적합성, 멸균성, 경량 소재, 내화학성, 내구성 및 환자 안전성 향상에 대한 강조가 더욱 커지고 있습니다. 기존 소재에서 기계적 특성, 가공 효율, 멸균 내성 및 응용 분야별 성능이 향상된 첨단 열가소성 수지, 엘라스토머, 생분해성 폴리머 및 고성능 특수 폴리머로의 전환이 경쟁 구도에 영향을 미치고 있습니다. 맞춤형 소재 솔루션 및 의료용 폴리머 배합에 대한 수요가 증가함에 따라 제조업체들은 첨단 가공 기술, 소재 개발 및 응용 분야별 솔루션에 대한 투자를 확대하고 있습니다.
시장 생태계
의료용 폴리머 생태계는 부품 공급업체, 기술 파트너, 제조업체, 시스템 통합업체, 서비스 제공업체 및 최종 사용자로 구성된 복잡한 네트워크로 이루어져 있습니다. 의료용 폴리머 시장의 생태계 분석에는 원자재 공급업체부터 폴리머 가공업체, 의료기기 기업, 규제 기관, 그리고 궁극적으로 병원 및 클리닉과 같은 최종 사용자에 이르기까지 다양한 주체가 포함됩니다. 이러한 모든 참여자들은 혁신적인 환경에서 지속적으로 협력하고 규정을 준수해야 합니다. FDA 및 EMA와 같은 규제 기관은 다양한 절차를 통해 허용 가능한 안전 및 성능 기준을 수립합니다. 신기술, 환자 중심 의료, 지속 가능성 이니셔티브 또한 의료용 폴리머 시장의 생태계에 영향을 미치며, 진단, 치료 및 수술 분야에 사용되는 생체 적합성, 고성능, 재활용 가능한 의료용 폴리머에 대한 수요를 창출합니다.
지역
예측 기간 동안 아시아 태평양 지역이 의료용 폴리머 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 예측 기간 동안 가장 빠르게 성장하는 시장이 될 것입니다. 이러한 성장은 의료 인프라 개선, 의료 기기 수요 증가, 생산 능력에 대한 투자 확대에 의해 주도되고 있습니다. 중국, 인도, 동남아시아 등 국가들의 인구 증가, 도시화 심화, 중산층 소득 증가는 의료비 지출의 대폭적인 증가와 전문 의료 치료에 대한 접근성 향상을 뒷받침하고 있습니다. 이로 인해 진단, 임플란트, 수술 도구 및 약물 전달 시스템 분야에서 의료용 폴리머에 대한 수요가 증가하고 있습니다. 또한 이들 국가는 생산 비용이 낮아 국내외 의료기기 제조업체 모두에게 매력적인 입지 조건을 제공합니다. 의료 서비스 접근성 향상, 현지 생산 지원, 의료 기술 혁신 개발에 초점을 맞춘 최근의 정부 정책들은 이 지역의 의료용 폴리머 시장 성장을 가속화하고 있습니다. 만성 질환의 증가와 인구 고령화는 더욱 효과적이고, 경량이며, 생체 적합성이 뛰어난 솔루션에 대한 수요를 지속적으로 견인하고 있습니다. 아시아 태평양 지역에서 고품질, 환자 친화적이며 지속 가능한 솔루션으로의 현재 전환 추세는 의료용 폴리머 시장에 긍정적인 영향을 미칠 것입니다.
의료용 폴리머 시장: 기업 평가 매트릭스
의료용 폴리머 시장에 진출한 독일 기업인 BASF SE(Star)는 의료 기기, 의료용 포장, 약물 전달 시스템 및 기타 의료 분야에 사용되는 광범위한 고성능 및 특수 폴리머 포트폴리오를 바탕으로 시장 선두주자로 부상했습니다. 이 회사의 의료용 등급 소재는 생체 적합성, 내화학성, 내구성, 유연성 및 멸균 호환성을 제공하여 신뢰할 수 있고 고성능의 의료용 부품 및 기기 개발을 뒷받침합니다. 미국에 본사를 둔 모멘티브 퍼포먼스 머티리얼즈(Momentive Performance Materials Inc., 신흥 리더)는 의료 및 헬스케어 응용 분야를 위해 개발된 특수 실리콘 소재 및 기술 포트폴리오를 통해 의료용 폴리머 시장에서의 입지를 강화하고 있습니다. 이 회사의 의료 분야 중심 제품군에는 StatSil 항균 실리콘, Addisil UV 경화형 실리콘, 그리고 장기 이식용 애플리케이션을 위한 ReliaSil 실리콘 기술이 포함됩니다. 의료 분야 특화 제품 혁신과 전문적인 가공 역량에 중점을 둠으로써, 이 회사는 애플리케이션별 폴리머 솔루션 개발을 지원하고 의료용 폴리머 시장에서의 입지를 공고히 하고 있습니다.
주요 시장 참여 기업
- BASF SE (독일)
- SABIC (사우디아라비아)
- Covestro AG (독일)
- Celanese Corporation (미국)
- Evonik Industries (독일)
- Arkema (프랑스)
- Solvay (벨기에)
- 쿠라레이(Kuraray Co., Ltd.) (일본)
- Momentive Performance Materials Inc. (미국)
- 듀폰(미국)
최근 동향
2026년 2월 : 쿠라레이 아메리카(Kuraray America Inc.)는 LMT LAB DAY 2026에서 심미성 마이크로 레이어링 세라믹 시스템인 ‘CERABIEN MiLai’를 출시했다. 이 소재는 심미성이 뛰어난 치과 수복물에 사용되며, 크라운 및 보철물에 적용되는 쿠라레이의 첨단 치과용 세라믹 제품군을 보완한다.
2025년 6월 : BASF는 바이오 공정 원료 및 관련 솔루션을 공급하기 위해 미시간주 와이안도트에 GMP 제조 시설을 개장했습니다. 제약 등급의 우수 제조 관리 기준(GMP)에 따라 운영되는 이 시설은 바이오제약 및 의료 제조 분야에 필수적인 원료를 공급하는 BASF의 역할을 강화합니다.
2025년 1월 : 코베스트로(Covestro)는 수백만 유로 규모의 투자를 통해 오하이오주 헤브론에 위치한 시설을 확장하여 생산 능력을 대폭 증대시켰습니다. 이번 확장은 변화하는 고객 및 시장 요구를 충족하기 위해 맞춤형 폴리카보네이트 컴파운드 및 블렌드의 생산 강화에 중점을 두고 있습니다.
2024년 3월 : 세계 최대의 화학 기업 중 하나인 사빅(SABIC)은 벨기에 플랑드르 림부르크에 위치한 최대 규모의 비대학 의료 클러스터 중 하나인 제사(Jessa) 병원의 투석과와 협력하여, 의료용 플라스틱을 재활용하여 의료용 소재 흐름으로 되돌리는 새로운 시장 기회를 모색했습니다. 개념 검증(PoC) 시범 프로젝트의 일환으로, 제사 병원에서 나온 의료용 플라스틱은 첨단 재활용 공정을 거쳐 열분해유로 가공되었으며, 이를 통해 SABIC은 TRUCIRCLE 폴리머를 제조할 수 있는 순환형 원료를 확보하게 되었습니다. TRUCIRCLE 폴리머는 모두 의료용 등급 사양에 따라 제조되며, 신규 원료를 기반으로 한 의료용 등급 폴리머와 비교해 동등하거나 더 우수한 성능, 순도 및 생리학적 안전성을 갖추고 있습니다.
2023년 10월 : 코베스트로(Covestro)는 중국 상하이의 통합 생산 기지에서 폴리카보네이트 전용 최초의 기계적 재활용(MCR) 컴파운딩 라인을 가동했습니다. 이 컴파운딩 라인은 지속 가능성 약속에 부응하여, 특히 전기/전자 제품, 자동차, 의료 및 소비재 분야에 사용되는 소비 후 재활용(PCR) 플라스틱을 위해 매년 25,000톤 이상의 기계적 재활용 소재가 포함된 폴리카보네이트 및 블렌드를 생산할 예정입니다.
2023년 10월 : 코베스트로는 독일 니더작센주 봄리츠(Bomlitz)에서 플라틸론(Platilon) 제품군의 열가소성 폴리우레탄(TPU) 필름 관련 생산 능력과 관련 인프라 및 물류 역량을 확대했습니다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 28
1.3 포함 및 제외 기준 29
1.4 연구 범위 30
1.4.1 분석 대상 기간 31
1.5 분석 대상 통화 31
1.6 분석 대상 단위 31
1.7 이해관계자 31
2 요약 32
2.1 주요 통찰 및 시장 하이라이트 32
2.2 주요 시장 참여자: 시장 점유율 분석 및 전략적 동향 34
2.3 시장을 형성하는 파괴적 트렌드 36
2.4 고성장 부문 및 신흥 시장 37
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 38
3 프리미엄 인사이트 39
3.1 의료용 폴리머 시장 참여자를 위한 매력적인 기회 39
3.2 아시아 태평양: 유형 및 국가별 의료용 폴리머 시장 40
3.3 제조 기술별 의료용 폴리머 시장 41
3.4 용도별 의료용 폴리머 시장 41
3.5 국가별 의료용 폴리머 시장 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 43
4.2.1 성장 동인 44
4.2.1.1 생체적합성 및 고성능 소재에 대한 수요 증가 44
4.2.1.2 고령 인구 증가 및 의료비 지출 확대 44
4.2.1.3 의료 기기 및 최소 침습 시술의 발전 44
4.2.1.4 만성 질환의 증가 45
4.2.1.5 엄격한 의료용 소재 및 생체적합성 요건의 채택 확대 45
4.2.2 제약 요인 46
4.2.2.1 엄격한 규제 및 소재 인증 요건 46
4.2.2.2 대체 폴리머 및 소재와의 치열한 경쟁 46
4.2.2.3 환경적 지속가능성 및 화학 물질 규제 관련 우려 46
4.2.3 기회 47
4.2.3.1 재생 의학 및 조직 공학의 성장 47
4.2.3.2 생분해성 및 생체흡수성 폴리머의 발전 47
4.2.3.3 3D 프린팅 및 환자 맞춤형 의료 기기의 채택 확대 47
4.2.3.4 최소 침습 및 환자 맞춤형 기기에 대한 수요 증가 48
4.2.4 과제 48
4.2.4.1 신규 의료용 소재의 높은 비용 및 긴 인증 기간 48
4.2.4.2 지속 가능성과 내구성, 멸균성, 생체적합성 간의 균형 48
4.2.4.3 의료용 고분자 응용 분야에 사용되는 PFAS 및 기타 화학 물질에 대한 규제 강화 49
4.3 의료용 고분자 시장의 미충족 수요 49
4.3.1 미개척 시장 기회 50
4.4 상호 연계된 시장 및 부문 간 기회 52
4.5 1/2/3급 기업들의 전략적 움직임 53
4.5.1 주요 움직임 및 전략적 초점 53
5 산업 동향 55
5.1 포터의 5가지 힘 분석 55
5.1.1 신규 진입자의 위협 56
5.1.2 대체재의 위협 56
5.1.3 구매자의 협상력 56
5.1.4 공급자의 협상력 57
5.1.5 경쟁 강도 57
5.2 거시경제 지표 58
5.2.1 세계 GDP 동향 58
5.2.2 의료 산업 동향 60
5.3 가치 사슬 분석 61
5.3.1 원자재 공급업체 62
5.3.2 제조업체 62
5.3.3 유통 62
5.3.4 최종 사용자 62
5.4 생태계 63
5.5 가격 분석 64
5.5.1 지역별 평균 판매 가격 동향 64
5.5.2 용도별 평균 판매 가격 동향 65
5.6 무역 분석 66
5.6.1 수입 현황 66
5.6.2 수출 시나리오 67
5.7 주요 컨퍼런스 및 행사 67
5.8 고객 비즈니스에 영향을 미치는 동향/변혁 68
5.8.1 의료용 폴리머 제조업체를 위한 매출 이동 및 새로운 수익원 68
5.9 투자 및 자금 조달 시나리오 69
5.10 사례 연구 분석 70
5.10.1 에보닉 인더스트리즈(EVONIK INDUSTRIES), 제나셀(JENACELL GMBH)에 상처 드레싱, 이식용 소재 및 약물 전달 시스템을 위한 의료용 폴리머 공급 70
5.10.2 엔징거(ENSINGER)는 고주파 수술용 고성능 의료용 폴리머를 공급합니다 70
5.11 2025년 미국 관세가 의료용 폴리머 시장에 미치는 영향 71
5.11.1 서론 71
5.11.2 주요 관세율 72
5.11.3 가격 영향 분석 72
5.11.4 주요 국가/지역에 미치는 영향 73
5.11.4.1 북미 73
5.11.4.2 유럽 73
5.11.4.3 아시아 태평양 73
5.11.5 최종 사용 산업에 미치는 영향 74
6 기술 발전, AI 주도 영향, 특허, 혁신 및 향후 응용 분야 76
6.1 기술 분석 76
6.1.1 주요 기술 76
6.1.1.1 생체적합성 및 의료용 폴리머 76
6.1.1.2 의료용 열가소성 엘라스토머 76
6.1.1.3 고성능 의료용 폴리머 공학 77
6.1.2 보완 기술 77
6.1.2.1 폴리머 기반 적층 제조 77
6.1.2.2 의료용 폴리머 표면 개질 기술 77
6.1.2.3 첨단 고분자 배합 및 가공 78
6.2 기술/제품 로드맵 78
6.2.1 단기 (2025-2027) | 의료용 소재 혁신 및 성능 최적화 78
6.2.2 중기 (2027-2030) | 첨단 소재, 스마트 제조 및 응용 분야 통합 79
6.2.3 장기 (2030-2035+) | 지속 가능한 고성능 폴리머 및 지능형 제조 80
6.3 특허 분석 80
6.3.1 특허의 법적 지위 81
6.3.2 관할권 분석 82
6.4 향후 응용 분야 83
6.4.1 의료 기기 및 장치를 위한 고성능 폴리머 83
6.4.2 지속 가능한, 생체 흡수성 및 바이오 기반 의료용 고분자 84
6.4.3 적층 제조 및 환자 맞춤형 의료용 고분자 85
6.4.4 첨단 고분자 가공, 표면 공학 및
스마트 소재 85
6.5 AI/일반 AI가 의료용 고분자 시장에 미치는 영향 86
6.5.1 의료용 고분자의 주요 활용 사례 및 시장 잠재력 86
6.5.2 의료용 폴리머 가공 분야의 모범 사례 87
6.5.3 의료용 폴리머 시장에서 AI 도입 사례 연구 88
6.5.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 88
6.5.5 의료용
폴리머 시장에서 생성형 AI 도입에 대한 고객의 준비도 89
7 지속 가능성 및 규제 환경 90
7.1 지역별 규제 및 규정 준수 90
7.1.1 규제 기관, 정부 기관 및 기타 조직 90
7.1.2 산업 표준 94
7.2 규제 정책 및 지속가능성 이니셔티브의 영향 97
7.3 인증, 라벨링 및 친환경 표준 97
8 고객 현황 및 구매 행동 100
8.1 서론 100
8.2 의사결정 과정 100
8.3 주요 이해관계자 및 구매 기준 102
8.3.1 구매 과정의 주요 이해관계자 102
8.3.2 구매 기준 103
8.4 도입 장벽 및 내부 과제 103
8.5 다양한 최종 사용 산업 분야의 미충족 수요 105
8.6 시장 수익성 106
8.6.1 매출 잠재력 107
8.6.2 비용 동향 107
8.6.3 주요 최종 사용 산업에서의 마진 기회 107
9 용도별 의료용 폴리머 시장 109
9.1 서론 110
9.2 의료용 일회용품 114
9.2.1 카테터 및 주사기에 대한 수요 증가가 시장을 견인 114
9.2.2 장갑 115
9.2.3 주사기 115
9.2.4 의료용 백 115
9.2.5 기타 의료용 일회용품 116
9.3 의료 기기 및 장치 116
9.3.1 첨단 및 최소 침습 의료 기기의 사용 증가가 시장 성장 견인 116
9.3.2 의료용 튜브 116
9.3.3 카테터 117
9.3.4 약물 전달 기구 117
9.3.5 기타 의료 기구 및 기기 118
9.4 보철 118
9.4.1 첨단 사지 보철물 및 임플란트에 대한 수요 증가가 시장을 견인할 전망 118
9.4.2 임플란트 118
9.4.3 사지 보철물 119
9.4.4 기타 보철 분야 응용 119
9.5 진단 기기 및 도구 119
9.5.1 수술 및 시술 분야의 수요 증가가 시장을 견인 119
9.5.2 치과용 도구 120
9.5.3 수술 기구 120
9.5.4 기타 진단 기기 및 도구 121
9.6 기타 응용 분야 121
10 유형별 의료용 폴리머 시장 122
10.1 서론 123
10.2 의료용 플라스틱 128
10.2.1 시장 성장을 견인할 재료 과학 및 제조 기술의 발전 128
10.2.2 폴리프로필렌 128
10.2.3 폴리염화비닐 128
10.2.4 폴리에틸렌 129
10.2.5 폴리스티렌 129
10.2.6 엔지니어링 및 고성능 플라스틱 129
10.2.6.1 폴리에테르 에테르 케톤 129
10.2.6.2 나일론/폴리아미드 130
10.2.6.3 폴리페닐설폰 130
10.2.6.4 폴리설폰 130
10.2.6.5 폴리메틸 메타크릴레이트 131
10.2.6.6 폴리카보네이트 131
10.2.6.7 아크릴로니트릴 부타디엔 스티렌 131
10.2.6.8 기타 엔지니어링 및 고성능 플라스틱 131
10.2.7 기타 의료용 플라스틱 132
10.3 의료용 엘라스토머 132
10.3.1 유연성, 내구성 및 생체적합성이 시장을 주도할 전망 132
10.3.2 실리콘 132
10.3.3 열가소성 엘라스토머 133
10.3.3.1 열가소성 폴리우레탄 133
10.3.3.2 열가소성 가황물 134
10.3.3.3 열가소성 스티렌계 엘라스토머 134
10.3.3.3.1 폴리스티렌-부타디엔-스티렌 134
10.3.3.3.2 스티렌-에틸렌-부틸렌-스티렌 135
10.3.3.4 열가소성 코폴리에스터 엘라스토머 135
10.3.4 기타 의료용 엘라스토머 135
11 제조 기술별 의료용 폴리머 시장 136
11.1 서론 137
11.2 압출 튜브 139
11.2.1 정맥 내 투여 시스템, 카테터 및 수술 기구에서의 사용 증가가 시장을 견인 139
11.3 압축 성형 139
11.3.1 의수·의족 및 정형외과용 부품에서의 사용 증가가 수요를 견인 139
11.4 사출 성형 139
11.4.1 주사기, 수술 기구 및 의료 기기 부품에서의 사용 증가가 시장 성장을 뒷받침 139
11.5 기타 제조 기술 140
12 지역별 의료용 폴리머 시장 141
12.1 서론 142
12.2 북미 144
12.2.1 미국 155
12.2.1.1 수요를 뒷받침하는 강력한 의료 R&D 및 의료기기 혁신 155
12.2.2 캐나다 163
12.2.2.1 시장을 뒷받침하는 의료기기 제조 및 의료 수요 확대 163
12.2.3 멕시코 171
12.2.3.1 시장 성장을 뒷받침하는 의료기기 제조 확대 171
12.3 아시아 태평양 179
12.3.1 중국 191
12.3.1.1 시장 성장을 견인하는 의료기기 제조 시설 설립 및 의료 관련 분야에 대한 투자 191
12.3.2 인도 199
12.3.2.1 수요 촉진을 위한 국내 의료기기 제조 확대 199
12.3.3 대한민국 207
12.3.3.1 시장 성장을 견인할 첨단 의료기기 제조 및 기술 개발 207
12.3.4 일본 215
12.3.4.1 고령화 인구와 첨단 의료기기 기술이 시장 성장을 뒷받침 215
12.3.5 호주 223
12.3.5.1 견고한 의료기기 제조 기반과 규제 기준이 시장 성장을 뒷받침 223
12.3.6 기타 아시아 태평양 지역 231
12.4 유럽 239
12.4.1 독일 250
12.4.1.1 시장 성장을 뒷받침하는 선진 의료기기 제조 역량 및 고령화 인구 250
12.4.2 프랑스 258
12.4.2.1 시장 성장을 뒷받침하는 고령화 인구 및 선진 의료기기 제조 역량 258
12.4.3 영국 266
12.4.3.1 성장하는 의료기기 산업과 혁신에 대한 정부의 지원이 시장을 견인할 전망 266
12.4.4 이탈리아 274
12.4.4.1 글로벌 기업들의 진출로 구축된 강력한 생산 기반이 시장 성장을 촉진할 전망 274
12.4.5 스페인 282
12.4.5.1 성장하는 의료 기술 산업과 정부의 지원이 시장을 견인할 전망 282
12.4.6 기타 유럽 국가 290
12.5 남미 298
12.5.1 브라질 309
12.5.1.1 고령화 인구와 확장되는 의료기기 산업이 시장을 견인할 전망 309
12.5.2 아르헨티나 317
12.5.2.1 높은 수입 의존도와 진화하는 의료기기 규제가 시장을 뒷받침 317
12.5.3 기타 남미 지역 325
12.6 중동 및 아프리카 333
12.6.1 GCC 국가 345
12.6.1.1 사우디아라비아 345
12.6.1.1.1 의료 서비스 혁신과 의료기기 현지화가 시장 성장을 뒷받침 345
12.6.1.2 아랍에미리트(UAE) 353
12.6.1.2.1 시장 성장을 견인할 의료 산업의 현대화 353
12.6.1.3 기타 GCC 국가 361
12.6.2 남아프리카공화국 369
12.6.2.1 시장 성장을 뒷받침하기 위한 의료기기 생산 현지화 369
12.6.3 중동 및 아프리카 기타 지역 377
13 경쟁 구도 386
13.1 개요 386
13.2 주요 기업들의 전략 386
13.3 매출 분석, 2022–2025 389
13.4 2025년 시장 점유율 분석 389
13.5 기업 가치 평가 및 재무 지표 393
13.6 브랜드/제품 비교 분석 394
13.7 기업 평가 매트릭스: 주요 기업, 2025년 395
13.7.1 스타 기업 395
13.7.2 신흥 선도 기업 395
13.7.3 보편적 기업 395
13.7.4 참여 기업 395
13.7.5 기업 사업 범위: 주요 기업, 2025 397
13.7.5.1 기업 사업 범위 397
13.7.5.2 지역별 사업 범위 397
13.7.5.3 유형별 사업 범위 398
13.7.5.4 제조 기술 입지 399
13.7.5.5 응용 분야 입지 400
13.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 401
13.8.1 선도적인 기업 401
13.8.2 대응력이 뛰어난 기업 401
13.8.3 역동적인 기업 402
13.8.4 출발선 402
13.8.5 경쟁력 벤치마킹: 주요 스타트업/중소기업, 2025 403
13.8.5.1 주요 스타트업/중소기업 상세 목록 403
13.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 404
13.9 경쟁 시나리오 406
13.9.1 제품 출시 406
13.9.2 거래 408
13.9.3 사업 확장 410
14 기업 프로필 414
14.1 주요 기업 414
14.1.1 BASF SE 414
14.1.1.1 사업 개요 414
14.1.1.2 제공하는 제품/서비스/솔루션 415
14.1.1.3 최근 동향 417
14.1.1.3.1 신제품 출시 417
14.1.1.3.2 사업 확장 417
14.1.1.4 MnM의 견해 418
14.1.1.4.1 주요 강점 418
14.1.1.4.2 전략적 선택 418
14.1.1.4.3 약점 및 경쟁 위협 418
14.1.2 SABIC 420
14.1.2.1 사업 개요 420
14.1.2.2 제공하는 제품/서비스/솔루션 421
14.1.2.3 최근 동향 423
14.1.2.3.1 신제품 출시 423
14.1.2.3.2 거래 내역 423
14.1.2.4 MnM의 관점 424
14.1.2.4.1 주요 강점 424
14.1.2.4.2 전략적 선택 424
14.1.2.4.3 약점 및 경쟁 위협 425
14.1.3 COVESTRO AG 426
14.1.3.1 사업 개요 426
14.1.3.2 제공하는 제품/서비스/솔루션 427
14.1.3.3 최근 동향 429
14.1.3.3.1 신제품 출시 429
14.1.3.3.2 사업 확장 429
14.1.3.4 MnM 관점 430
14.1.3.4.1 주요 강점 430
14.1.3.4.2 전략적 선택 431
14.1.3.4.3 약점 및 경쟁 위협 431
14.1.4 CELANESE CORPORATION 432
14.1.4.1 사업 개요 432
14.1.4.2 제공하는 제품/서비스/솔루션 433
14.1.4.3 최근 동향 434
14.1.4.3.1 거래 내역 434
14.1.4.3.2 사업 확장 435
14.1.4.4 MnM의 관점 435
14.1.4.4.1 주요 강점 435
14.1.4.4.2 전략적 선택 435
14.1.4.4.3 약점 및 경쟁 위협 436
14.1.5 에보닉 인더스트리즈 437
14.1.5.1 사업 개요 437
14.1.5.2 제공하는 제품/서비스/솔루션 438
14.1.5.3 최근 동향 439
14.1.5.3.1 신제품 출시 439
14.1.5.3.2 거래 내역 440
14.1.5.3.3 사업 확장 441
14.1.5.4 MnM의 관점 441
14.1.5.4.1 주요 강점 441
14.1.5.4.2 전략적 선택 442
14.1.5.4.3 약점 및 경쟁 위협 442
14.1.6 ARKEMA 443
14.1.6.1 사업 개요 443
14.1.6.2 제공하는 제품/서비스/솔루션 444
14.1.6.3 최근 동향 446
14.1.6.3.1 거래 446
14.1.6.3.2 사업 확장 446
14.1.6.4 MnM의 견해 447
14.1.7 솔베이 448
14.1.7.1 사업 개요 448
14.1.7.2 제공하는 제품/서비스/솔루션 449
14.1.7.3 최근 동향 451
14.1.7.3.1 신제품 출시 451
14.1.7.4 MnM 관점 451
14.1.8 쿠라레이 주식회사 452
14.1.8.1 사업 개요 452
14.1.8.2 제공하는 제품/서비스/솔루션 453
14.1.8.3 최근 동향 454
14.1.8.3.1 사업 확장 454
14.1.8.4 MnM의 견해 455
14.1.9 MOMENTIVE PERFORMANCE MATERIALS INC. 456
14.1.9.1 사업 개요 456
14.1.9.2 제공하는 제품/서비스/솔루션 456
14.1.9.3 최근 동향 458
14.1.9.3.1 신제품 출시 458
14.1.9.3.2 사업 확장 459
14.1.9.4 MnM의 관점 459
14.1.10 듀폰 460
14.1.10.1 사업 개요 460
14.1.10.2 제공하는 제품/서비스/솔루션 461
14.1.10.3 최근 동향 462
14.1.10.3.1 신제품 출시 462
14.1.10.3.2 거래 463
14.1.10.3.3 사업 확장 464
14.1.10.4 MnM의 견해 464
14.2 기타 주요 기업 465
14.2.1 트린세오(TRINSEO) 465
14.2.2 크라톤 코퍼레이션(KRATON CORPORATION) 466
14.2.3 TOTAL PLASTICS 467
14.2.4 SIMONA AMERICA 468
14.2.5 DSM 469
14.2.6 INVIBIO 470
14.2.7 AVIENT CORPORATION 470
14.2.8 RTP COMPANY 471
14.2.9 TEKNI-PLEX, INC. 472
14.2.10 TEKNOR APEX 473
14.2.11 MITSUBISHI CHEMICAL ADVANCED MATERIALS 474
14.2.12 WACKER CHEMIE 474
14.2.13 HARDIE POLYMERS 475
14.2.14 ELIX POLYMERS 476
14.2.15 INNOVATIVE POLYMER COMPOUNDS LTD. 477
15 연구 방법론 478
15.1 연구 데이터 478
15.1.1 2차 데이터 480
15.1.1.1 주요 2차 자료 목록 480
15.1.1.2 2차 자료의 주요 데이터 480
15.1.2 1차 데이터 481
15.1.2.1 1차 자료의 주요 데이터 481
15.1.2.2 1차 인터뷰 참여자 목록 — 수요 및 공급 측면 482
15.1.2.3 주요 산업 통찰력 482
15.1.2.4 1차 인터뷰 내역 482
15.2 시장 규모 추정 483
15.2.1 바텀업 접근법 483
15.2.2 탑다운 접근법 484
15.3 기준 수치 산출 484
15.3.1 수요 측면 접근법 484
15.3.2 공급 측면 접근법 485
15.4 시장 전망 접근법 485
15.4.1 공급 측면 485
15.4.2 수요 측면 485
15.5 데이터 삼각측량 485
15.6 요인 분석 486
15.7 가정 487
15.8 한계 및 위험 487
16 부록 488
16.1 토론 가이드 488
16.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 491
16.3 맞춤형 옵션 493
16.4 관련 보고서 493
16.5 저자 정보 494