주요 요점
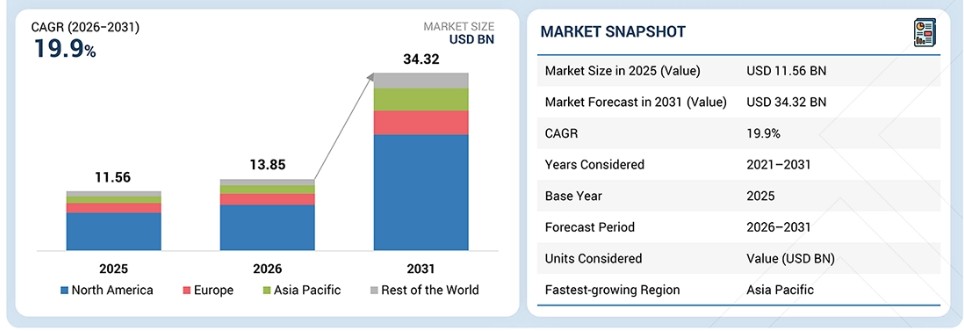
북미 지역은 미국의 높은 국방 클라우드 지출, JWCC와 같은 대규모 국방부(DoD) 클라우드 프로그램, 그리고 임무, ISR, 물류 및 지휘 시스템을 위한 보안 클라우드 서비스의 활발한 활용으로 인해 예측 기간 동안 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.
제공 방식별로는, 국방 분야 사용자들이 모든 클라우드 계층을 직접 구축하지 않고도 임무 애플리케이션, ISR 데이터, 물류, 전투 준비 및 지휘 시스템을 운영하기 위해 확장 가능한 IaaS, PaaS 및 SaaS를 필요로 하기 때문에, 클라우드 서비스 모델 부문이 예측 기간 동안 21.1%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
용도별로는, 국방군이 작전 데이터 공유, 신속한 의사 결정 지원, 육군·해군·공군·우주군 및 국방 기관 사용자 간 연결을 위해 클라우드 시스템에 의존하고 있기 때문에, 예측 기간 동안 지휘·통제 및 임무 애플리케이션 부문이 시장을 주도할 것으로 예상됩니다.
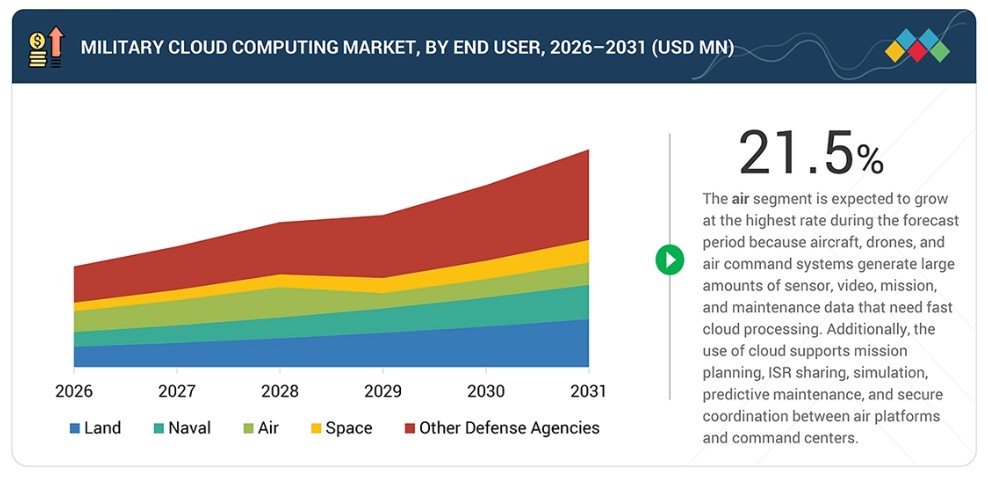
최종 사용자별로는, 합동사령부, 국방정보기관 및 ISR 기관이 군종 간 작전, 정보 공유 및 임무 계획을 지원하는 대용량 데이터 중심 클라우드 워크로드를 관리하기 때문에, ‘기타 국방 기관’ 부문이 2026년에 35.8%의 시장 점유율을 차지할 것으로 추정됩니다.
배포 방식별로는, 국방 분야 사용자들이 임무 애플리케이션, ISR 데이터, 물류, 전투 준비 태세 및 여러 기관 간 보안 협업을 위해 확장성이 뛰어나고 유지보수 부담이 적은 클라우드 용량을 필요로 하기 때문에, 예측 기간 동안 퍼블릭 클라우드 부문이 시장을 주도할 것으로 예상됩니다.
구글, 마이크로소프트, 제너럴 다이내믹스 코퍼레이션은 강력한 시장 점유율과 제품 입지를 바탕으로 군사 클라우드 컴퓨팅 시장의 주요 기업으로 꼽혔습니다.
윈드리버(Wind River)는 특화된 틈새 분야에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서도 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 강조하고 있다.
군사 클라우드 컴퓨팅 산업의 성장은 국방군이 임무 데이터, 지휘 애플리케이션, ISR 워크로드, 물류, 전투 준비 태세 및 훈련 시스템을 보안이 보장된 클라우드 환경으로 이전함에 따라 뒷받침되고 있다. 수요는 더 빠른 배포, 국방 사용자 전반에 걸친 향상된 접근성, 관리형 클라우드 운영, 규정 준수 지원, 클라우드 마이그레이션 및 전술적 엣지 클라우드 사용에 대한 필요성에 의해 주도되고 있다.
고객사의 고객에 영향을 미치는 트렌드 및 혁신
군사 클라우드 컴퓨팅 시장은 주로 안전한 클라우드 환경 내에서 임무 애플리케이션을 실행하고, ISR(정보, 감시, 정찰) 데이터를 처리하며, 물류를 관리하고, 전투 준비 태세를 유지하며, 훈련을 수행하고, 지휘 시스템을 운영해야 할 필요성에 의해 주도되고 있습니다. 역사적으로 이 시장은 레거시 데이터 센터 호스팅, 온프레미스 서버 및 스토리지, 기업 IT 아웃소싱, 기본적인 클라우드 마이그레이션, 네트워크 지원, 보안 및 규정 준수 컨설팅에 중점을 두어 왔습니다. 현재 이 시장은 IaaS(인프라 서비스), PaaS(플랫폼 서비스), SaaS(소프트웨어 서비스), 클라우드 마이그레이션 및 현대화, 클라우드 통합, 관리형 클라우드 운영, 전술적 엣지 클라우드 솔루션, 하이브리드 클라우드 관리, 클라우드 보안 및 권한 부여, 클라우드 비용 거버넌스 쪽으로 전환되고 있습니다. 이러한 변화는 데이터 양의 증가, 합동 작전의 필요성, 더 신속한 소프트웨어 솔루션에 대한 수요, 안전한 접근에 대한 요구 사항, 그리고 현장 환경에서의 클라우드 기술 활용에 의해 주도되고 있습니다. 이러한 진화는 국방부, 육군·해군·공군·우주군, 합동사령부, 국방정보기관, ISR(정보·감시·정찰) 기관은 물론, 지휘관, 전투 요원, 임무 기획자, 분석가, 플랫폼 운영자 및 클라우드 운영 팀에 지원을 제공하는 주계약업체와 시스템 통합업체를 포함한 다양한 기관에 영향을 미치고 있습니다.
시장 생태계
군사 클라우드 컴퓨팅 시장은 클라우드 플랫폼, 소프트웨어 및 인프라 제공업체, 클라우드 통합 및 관리형 서비스 제공업체, 그리고 최종 사용자를 포함한 여러 주요 참여자로 구성되어 있습니다. 델(Dell), 구글(Google), 마이크로소프트(Microsoft), 아마존(Amazon), 오라클(Oracle)과 같은 클라우드 플랫폼, 소프트웨어 및 인프라 제공업체들은 다양한 클라우드 서비스 모델을 제공합니다. 여기에는 국방 워크로드를 위해 특별히 설계된 퍼블릭, 프라이빗, 하이브리드 및 전술 엣지 클라우드 환경에 걸친 컴퓨팅, 스토리지, 네트워킹 및 클라우드 소프트웨어 솔루션이 포함됩니다. RTX, 리도스(Leidos), 캡제미니(Capgemini), 액센츄어(Accenture), 제너럴 다이내믹스(General Dynamics) 등 클라우드 통합 및 관리 서비스 제공업체들은 국방 분야 사용자들이 레거시 시스템을 클라우드로 전환할 수 있도록 지원합니다. 이들은 클라우드 플랫폼과 임무 시스템 간의 통합을 촉진하고, 클라우드 운영을 관리하며, 보안 및 규정 준수를 보장하고, 클라우드 기반 애플리케이션의 유지보수를 지원합니다. 이 생태계의 최종 사용자로는 육군, 해군, 공군, 우주군 및 기타 국방 기관이 포함됩니다. 이러한 기관들은 지휘 및 임무 수행, 정보·감시·정찰(ISR) 데이터 처리, 물류, 전투 준비 태세, 인사 관리, 훈련, 시뮬레이션, 보안 협업, 고정 및 배치된 위치에서의 작전 등 다양한 용도로 군사 클라우드 시스템을 활용합니다.
지역
예측 기간 동안 아시아 태평양 지역이 군사 클라우드 컴퓨팅 시장에서 가장 빠른 성장세를 보일 전망
아시아 태평양 지역은 예측 기간 동안 가장 높은 성장률을 기록할 것으로 예상됩니다. 이러한 성장은 해당 지역 국가들이 국방 예산을 증액하고, 군사 네트워크를 현대화하며, 정보·감시·정찰(ISR), 지휘, 물류, 합동 작전을 위해 더 많은 디지털 시스템을 도입하고 있기 때문입니다. 또한, 지역 안보에 대한 우려가 커지고 광활한 육상 및 해상 지역에 걸쳐 군 부대 간의 연결성을 강화해야 할 필요성이 대두되면서 클라우드 기술 도입이 더욱 가속화되고 있습니다.
군사 클라우드 컴퓨팅 시장: 기업 평가 매트릭스
군사 클라우드 컴퓨팅 시장 매트릭스에서 제너럴 다이내믹스(General Dynamics Corporation)는 방위 산업 고객에 대한 강력한 접근성과 방위 IT 사업부 내 클라우드 마이그레이션, 통합, 관리형 클라우드 운영, 보안 방위 IT, 임무 애플리케이션 및 전술 에지 지원 분야의 광범위한 역량을 바탕으로 “스타(Star)”로 분류됩니다. 반면 SAIC는 방위 클라우드 마이그레이션, 임무 IT, 네트워크 운영 및 보안 현대화 노력에서 뚜렷한 역할을 수행하고 있어 “신흥 리더(Emerging Leader)”로 분류됩니다. 플랫폼, 인프라, 관리형 운영 측면에서 볼 때, SAIC의 클라우드 사업 영역은 제너럴 다이내믹스에 비해 서비스 지향적이며 포괄성이 다소 떨어지는 것으로 보입니다. 요약하자면, 더 광범위한 국방 클라우드 포트폴리오를 보유하고, 군 고객과의 관계가 더 견고하며, 퍼블릭, 프라이빗, 하이브리드 및 전술 에지 클라우드 전반에 걸쳐 광범위한 커버리지를 갖춘 기업들이 매트릭스에서 더 높은 순위를 차지합니다. 반대로, 클라우드 역할이 더 제한적이거나 국방 클라우드 규모가 작은 기업들은 하위권에 위치합니다.
주요 시장 참여 기업
주요 군사용 클라우드 컴퓨팅 시장 기업 목록
- 제너럴 다이내믹스 코퍼레이션(미국)
- 마이크로소프트(미국)
- 아마존닷컴(미국)
- 라이도스(미국)
- 액센츄어(아일랜드)
- 오라클(미국)
- IBM(미국)
- SAIC(미국)
- 아토스 SE(프랑스)
- 탈레스(프랑스)
- 캡제미니(프랑스)
- BAE 시스템즈(영국)
- 시스코 시스템즈(미국)
- 세일즈포스(미국)
- 랙스페이스 테크놀로지(미국)
- 델(미국)
- 구글(미국)
- RTX(미국)
최근 동향
2026년 2월 : 오라클은 ‘클라우드 원(Cloud One)’ 프로그램을 위한 OCI(Oracle Cloud Infrastructure) 서비스를 제공하기 위해 미국 공군부로부터 8,800만 달러 규모의 작업 발주를 수주했습니다. 이번 수주는 공군 및 국방부 내 다양한 기밀 등급의 사용자를 대상으로 안전한 클라우드 현대화를 지원하기 위한 것이었습니다.
2025년 12월 : 호주 국방부는 국방부 ICT 환경을 위해 안전하고 에어갭(air-gapped) 방식의 하이퍼스케일 클라우드 기능을 제공하기 위해 구글 오스트레일리아와 다년간의 상시 제안 계약(Deed of Standing Offer)을 체결했습니다.
2025년 1월 : 아마존 웹 서비스(AWS)는 해군부 기업 소프트웨어 라이선싱 아마존 웹 서비스 포괄 구매 계약(DON ESL AWS BPA)에 따라 해군으로부터 주문을 받았습니다. 이 주문에는 AWS GovCloud, AWS 마켓플레이스, 클라우드 사용량 기반 서비스 및 엔터프라이즈 지원 제공이 포함되었습니다. 이는 전투원의 효율성 향상을 목표로 하는 역량 개발을 위해 AWS 클라우드 서비스에 대한 접근 권한을 제공함으로써 해군 항공 시스템 사령부(NAWCAD) 및 해군 임무 책임자들을 지원했습니다.
1 서론 30
1.1 연구 목적 30
1.2 시장 정의 30
1.3 연구 범위 31
1.3.1 시장 세분화 및 지역별 개요 31
1.3.2 포함 및 제외 항목 32
1.4 분석 기간 33
1.5 분석 통화 33
1.6 이해관계자 34
1.7 변경 사항 요약 34
2 집행 요약 35
2.1 주요 통찰 및 시장 하이라이트 35
2.2 주요 시장 참여자: 전략적 발전 현황 분석 36
2.3 군사용 클라우드 컴퓨팅 시장의 파괴적 트렌드 37
2.4 고성장 부문 38
2.5 지역별 개요: 시장 규모, 성장률 및 전망 39
3 프리미엄 인사이트 40
3.1 군사 클라우드 컴퓨팅 시장 참여자를 위한 매력적인 기회 40
3.2 배포 방식별 군사용 클라우드 컴퓨팅 시장 40
3.3 클라우드 서비스 모델별 군사용 클라우드 컴퓨팅 시장 41
3.4 최종 사용자별 군사 클라우드 컴퓨팅 시장 41
3.5 응용 분야별 군사 클라우드 컴퓨팅 시장 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 43
4.2.1 성장 동인 44
4.2.1.1 전술 센서 데이터의 기하급수적 증가 44
4.2.1.2 영역 간 군사 상호운용성 요구 사항 44
4.2.1.3 전문 국방 클라우드 공급업체의 성숙 45
4.2.2 제약 요인 45
4.2.2.1 레거시 인프라 및 문화적 관성 45
4.2.2.2 기밀 구현을 위한 높은 초기 자본 지출 46
4.2.3 기회 46
4.2.3.1 전술 에지 환경에서의 전술 클라우드 46
4.2.3.2 국방 전용 SaaS 마켓플레이스의 확산 47
4.2.4 과제 47
4.2.4.1 정교한 국가 후원형 사이버 위협에 대한 취약성 47
4.2.4.2 보안 승인을 받은 클라우드 네이티브 엔지니어링 인재의 심각한 부족 48
4.3 군사 클라우드 컴퓨팅 시장의 미충족 수요 및 미개척 분야 48
4.4 상호 연결된 시장 및 부문 간 기회 49
4.5 티어 1/2/3 기업들의 전략적 움직임 50
4.5.1 티어 1, 2, 3 기업들의 전략적 움직임 51
5 산업 동향 52
5.1 서론 52
5.2 거시경제 전망 52
5.2.1 서론 52
5.2.2 GDP 동향 및 전망 52
5.2.3 군사용 클라우드 컴퓨팅 시장의 동향 54
5.3 가치 사슬 분석 55
5.4 생태계 분석 56
5.5 주요 컨퍼런스 및 행사, 2026–2027 59
5.6 고객 비즈니스에 영향을 미치는 동향 및 파괴적 변화 60
5.7 투자 및 자금 조달 시나리오 60
5.8 가격 분석 61
5.9 2021–2025년 제공 서비스별 군용 클라우드 컴퓨팅 평균 판매 가격 (백만 달러) 61
5.10 2025년 지역별 군용 클라우드 컴퓨팅 평균 판매 가격 (백만 달러) 63
5.11 운영 데이터 65
5.12 사례 연구 66
5.12.1 사례 연구 1: 해군 분석 센터(CNA), 마이크로소프트와 제휴하여 규정 준수 수준이 높은 환경에서 보안 생성형 AI 구축 66
5.12.2 사례 연구 2: 미 공군, AWS와 제휴하여 임무에 필수적인 메인프레임의 자동 리팩토링 수행 66
5.12.3 사례 연구 3: 합동사령부, 단절된 운영을 통합하기 위해 오라클 로빙 엣지 인프라 구축 67
5.12.4 비즈니스 모델 67
5.12.5 사용량 기반 구독(IaaS/PaaS) 모델 67
5.12.6 내구성이 강화된 컴퓨트-어-서비스(하드웨어-어-서비스) 모델 68
5.12.7 주권 클라우드 / 에어 갭(Air-Gapped) 사설 호스팅 방식 모델 69
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 70
6.1 핵심 기술 70
6.1.1 뉴로모픽 엣지 컴퓨팅 기판 70
6.1.2 다중 에이전트 논리적 오케스트레이션 70
6.1.3 포스트 양자 암호화 프로토콜 70
6.2 보완 기술 70
6.2.1 클라우드 네이티브 C4ISR 플랫폼 70
6.2.2 제로 트러스트 연합 신원 및 접근 관리 71
6.2.3 전술 임무 패브릭 및 소프트웨어 정의 라우팅 71
6.3 관련 기술 71
6.3.1 실시간, 가상 및 구성적(LVC) 합성 시뮬레이션 71
6.3.2 비지상 네트워크 LEO 위성 군 71
6.3.3 데이터 센터 생체 인식 및 물리적 접근 제어 71
6.4 기술 로드맵 72
6.5 AI/생성형 AI의 영향 73
6.5.1 주요 활용 사례 및 시장 잠재력 74
6.5.2 모범 사례 75
6.5.3 AI 도입 사례 연구 76
6.5.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 77
6.5.5 생성형 AI 도입에 대한 고객의 준비도 77
6.6 특허 분석 78
6.7 향후 응용 분야 80
6.8 성공 사례 및 실제 적용 사례 81
6.8.1 아마존: AWS GovCloud를 통한 안전한 군사 데이터 관리 81
6.8.2 마이크로소프트: 국방 작전 및 의사 결정 지원을 위한 Azure Government 82
6.8.3 구글: AI 기반 군사 클라우드 분석 및 국방 데이터 처리 82
7 지속 가능성 및 규제 환경 83
7.1 지역별 규제 및 규정 준수 83
7.1.1 규제 기관, 정부 기관 및 기타 조직 83
7.2 규제 체계 86
7.3 산업 표준 88
7.4 지속 가능성 이니셔티브 89
7.4.1 그래핀의 탄소 영향 및 친환경 응용 분야 89
8 고객 환경 및 구매자 행동 90
8.1 의사 결정 과정 90
8.2 구매자, 이해관계자 및 구매 평가 기준 91
8.2.1 구매 과정의 주요 이해관계자 91
8.2.2 구매 기준 92
8.3 도입 장벽 및 내부 과제 93
8.4 다양한 최종 사용 산업 분야의 미충족 수요 94
9 제공 유형별 군용 클라우드 컴퓨팅 시장 96
9.1 서론 97
9.2 클라우드 서비스 모델 99
9.2.1 컴퓨팅 자원을 세 가지 뚜렷하고 계층적인 제공 방식으로 분류하는 기본 프레임워크 99
9.2.2 서비스형 인프라(IaaS) 100
9.2.2.1 컴퓨팅 서비스 100
9.2.2.2 저장소, 백업 및 재해 복구 101
9.2.2.3 네트워크 및 연결 서비스 101
9.2.3 서비스형 플랫폼(PaaS) 101
9.2.3.1 데이터베이스 및 데이터 관리 플랫폼 102
9.2.3.2 컨테이너 및 쿠버네티스 플랫폼 102
9.2.3.3 미들웨어 및 API 관리 플랫폼 103
9.2.3.4 DevSecOps 및 애플리케이션 개발 플랫폼 103
9.2.3.5 인공지능 및 머신러닝 개발 플랫폼 104
9.2.4 서비스형 소프트웨어(SaaS) 104
9.2.4.1 생산성 및 협업 소프트웨어 105
9.2.4.2 전사적 자원 관리 및 비즈니스 애플리케이션 105
9.2.4.3 물류 및 유지보수 애플리케이션 106
9.2.4.4 임무 및 지휘 애플리케이션 106
9.2.4.5 분석 및 데이터 시각화 애플리케이션 107
9.3 클라우드 마이그레이션 및 현대화 서비스 107
9.3.1 부문별 성장을 촉진하기 위해 레거시 명령 아키텍처를 안전한 멀티테넌트 디지털 환경으로 이전해야 하는 운영상 필요성 107
9.3.2 클라우드 준비도 평가 108
9.3.3 애플리케이션 합리화 108
9.3.4 리호스팅 및 리플랫폼화 109
9.3.5 애플리케이션 리팩토링 및 현대화 109
9.3.6 데이터 마이그레이션 서비스 110
9.4 클라우드 통합 및 엔지니어링 서비스 110
9.4.1 고도로 분산된 IT 환경 전반에 걸쳐 일관된 운영 연속성을 구축하여 부문별 성장을 주도하기 위한 구조적 요건 110
9.4.2 클라우드 아키텍처 및 설계 111
9.4.3 레거시 시스템 통합 111
9.4.4 API 및 데이터 통합 112
9.4.5 멀티 클라우드 및 하이브리드 클라우드 통합 112
9.4.6 미션 시스템 통합 113
9.5 관리형 클라우드 운영 113
9.5.1 세분화된 성장을 주도하기 위해, 광범위하게 분산된 소프트웨어 환경 전반에 걸쳐 엄격하고 타협할 수 없는 규정 준수 경계를 유지하고 통합 거버넌스를 구축해야 하는 운영상의 필요성 113
9.5.2 클라우드 모니터링 및 관리 114
9.5.3 워크로드 성능 관리 115
9.5.4 클라우드 서비스 데스크 및 지원 115
9.5.5 가용성 및 신뢰성 관리 116
9.5.6 관리형 멀티 클라우드 운영 116
9.6 클라우드 보안, 규정 준수 및 권한 부여 서비스 117
9.6.1 부문별 성장을 촉진하기 위해 레거시 시스템을 분산 환경으로 전환하는 과정에서 극비 데이터를 보호해야 하는 운영상의 의무 117
9.6.2 클라우드 보안 아키텍처 117
9.6.3 클라우드용 신원, 접근 및 권한 관리 118
9.6.4 암호화 및 키 관리 118
9.6.5 로깅, 모니터링 및 감사 대비 119
9.6.6 운영 승인 및 규정 준수 지원 119
9.6.7 클라우드 환경을 위한 제로 트러스트 적용 120
9.7 클라우드 비용 관리 및 거버넌스, FINOPS 120
9.7.1 부문별 성장을 주도하기 위해 고정적이고 예측 가능한 자본 지출(Capex) 예산 모델에서 변동성이 큰 운영 지출(OpEx) 프레임워크로 전환하기 위한 구조적 요건 120
9.7.2 클라우드 지출 모니터링 121
9.7.3 사용량 및 비용 최적화 122
9.7.4 차지백 및 쇼백 모델 122
9.7.5 클라우드 조달 거버넌스 123
9.7.6 라이선스 및 구독 최적화 123
10 배포 유형별 군용 클라우드 컴퓨팅 시장 124
10.1 서론 125
10.2 퍼블릭 클라우드 126
10.2.1 세그먼트 성장을 주도할 첨단 인공지능, 기계 학습 및 신속한 DevSecOps 배포 파이프라인에 대한 운영 수요 126
10.3 프라이빗 클라우드 127
10.3.1 전술적 엣지 컴퓨팅 및 분산형 전장 복원력에 대한 막대한 자금 지원이 부문 성장을 견인할 전망 127
10.4 하이브리드 클라우드 127
10.4.1 경쟁이 치열한 전자 환경에서 전술 엣지 연속성에 대한 핵심적인 수요가 부문 성장을 견인할 것 127
10.5 전술 엣지 클라우드 128
10.5.1 심각한 대역폭 제약을 극복해야 하는 핵심 요건이 부문 성장을 주도할 것 128
11 최종 사용자별 군용 클라우드 컴퓨팅 시장 129
11.1 서론 130
11.2 육군 131
11.2.1 세그먼트 성장을 주도하기 위해 전선에서 폭발적으로 증가하는 데이터 양을 직접 처리해야 하는 구조적 요건 131
11.3 해군 132
11.3.1 세그먼트 성장을 주도하기 위한 주요 함대 현대화 이니셔티브 132
11.4 공군 132
11.4.1 세그먼트 성장을 주도하기 위해 기존 유인 편대와 함께 자율 및 협업 전투기를 배치해야 하는 절실한 필요성 132
11.5 우주 133
11.5.1 복잡한 인공지능 모델과 동적 소프트웨어 수정을 궤도상에서 직접 실행해야 하는 절실한 수요가 부문 성장을 견인할 것 133
11.6 기타 국방 기관 134
12 군사 클라우드 컴퓨팅 시장, 응용 분야별 135
12.1 서론 136
12.2 지휘 통제 및 임무 응용 분야 137
12.2.1 경쟁이 치열한 다중 영역 환경에서 실시간 센서 융합을 수행하고 표적 교전 루프를 가속화하여 부문 성장을 주도하기 위한 작전 임무 137
12.3 ISR 데이터 처리 및 분석 138
12.3.1 부문별 성장을 주도하기 위해 기하급수적으로 유입되는 비정형 센서 데이터를 관리해야 하는 시급한 작전 임무 138
12.4 물류, 정비 및 작전 준비 태세 관리 139
12.4.1 부문별 성장을 주도하기 위해 기존의 정해진 정비 주기에서 데이터 기반의 예측 정비 모델로 전환해야 하는 운영상 과제 139
12.5 훈련, 시뮬레이션 및 디지털 엔지니어링 140
12.5.1 복잡하고 초현실적인 가상 환경을 운영하고 협업 개발 파이프라인을 구축하여 부문 성장을 주도하기 위한 운영 요건 140
12.6 기타 140
13 지역별 군사용 클라우드 컴퓨팅 시장 142
13.1 서론 143
13.2 북미 144
13.2.1 미국 149
13.2.1.1 시장 성장을 주도하는 확장 가능한 조달 프레임워크 및 알고리즘 현대화 149
13.2.2 캐나다 153
13.2.2.1 시장을 주도하는 주권적 데이터 거버넌스 및 엄격한 국경 간 동맹국 간 협력 153
13.3 유럽 157
13.3.1 영국 162
13.3.1.1 시장을 주도하는 첨단 디지털 역량, 보안 네트워크 및 데이터 분석을 선도하기 위한 막대한 금융 자본 162
13.3.2 프랑스 165
13.3.2.1 SecNumCloud 표준화 및 높은 주권성을 갖춘 합작 투자를 통한 시장 주도 165
13.3.3 독일 169
13.3.3.1 에어갭(Air-gapped) 하이퍼스케일 구현 및 현지화된 PaaS 제휴를 통한 시장 주도 169
13.3.4 이탈리아 173
13.3.4.1 시장 촉진을 위한 다단계 주권 분류 및 궤도 에지 실험 173
13.3.5 스페인 177
13.3.5.1 군사 클라우드 도입 촉진을 위한 산업 디지털화 프로토콜 및 통합 데이터 공간 177
13.3.6 기타 유럽 지역 180
13.4 아시아 태평양 184
13.4.1 인도 189
13.4.1.1 시장 성장을 주도할 다영역 3군 전환 및 주권 데이터 센터 투자 189
13.4.2 일본 193
13.4.2.1 양자 간 동맹 상호운용성 및 적극적인 사이버 방어 의무가 시장을 주도할 전망 193
13.4.3 대한민국 197
13.4.3.1 주권 기반 동맹이 시장을 주도할 전망 197
13.4.4 호주 201
13.4.4.1 시장 성장을 견인할 상호운용성 표준화 및 최고 기밀 수준의 주권 관련 요구 사항 201
13.4.5 기타 아시아 태평양 지역 205
13.5 기타 지역 209
13.5.1 중동 및 아프리카 214
13.5.1.1 시장을 주도할 국경 간 상호운용성 프레임워크 및 자율 사이버 공장 214
13.5.2 라틴 아메리카 218
13.5.2.1 시장을 주도할 국경 감시 프레임워크 및 초국적 사이버 방어 훈련 218
14 경쟁 구도 222
14.1 서론 222
14.2 주요 기업 전략/승리 요인, 2022–2025 222
14.3 매출 분석, 2021–2025 225
14.4 시장 점유율 분석, 2025 225
14.5 브랜드/제품 비교 228
14.6 기업 가치 평가 및 재무 지표 230
14.7 기업 평가 매트릭스: 주요 기업, 2025 231
14.7.1 스타 기업 231
14.7.2 신흥 선도 기업 231
14.7.3 보편적 기업 231
14.7.4 참여 기업 231
14.7.5 기업 사업 범위 233
14.7.5.1 기업 사업 범위 233
14.7.5.2 지역별 영향력 234
14.7.5.3 최종 사용자 영향력 235
14.7.5.4 애플리케이션 영향력 236
14.7.5.5 구축 영향력 237
14.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 238
14.8.1 선도 기업 238
14.8.2 대응력 있는 기업 238
14.8.3 역동적인 기업 238
14.8.4 출발선 238
14.8.5 경쟁 벤치마킹 240
14.8.5.1 스타트업/중소기업 목록 240
14.8.5.2 스타트업/중소기업의 경쟁 벤치마킹 240
14.9 경쟁 시나리오 241
14.9.1 제품 출시/개선 241
14.9.2 거래 243
14.9.3 사업 확장 248
14.9.4 기타 동향 248
15 기업 프로필 258
15.1 주요 기업 258
15.1.1 AMAZON.COM, INC. 258
15.1.1.1 사업 개요 258
15.1.1.2 제공 제품/솔루션/서비스 259
15.1.1.3 최근 동향 261
15.1.1.3.1 신제품 출시 261
15.1.1.3.2 기타 동향 261
15.1.1.4 MnM의 관점 263
15.1.1.4.1 승리할 권리 263
15.1.1.4.2 전략적 선택 263
15.1.1.4.3 약점 및 경쟁적 위협 263
15.1.2 마이크로소프트 264
15.1.2.1 사업 개요 264
15.1.2.2 제공하는 제품/솔루션/서비스 265
15.1.2.3 최근 동향 267
15.1.2.3.1 신제품 출시 267
15.1.2.3.2 거래 267
15.1.2.3.3 기타 동향 268
15.1.2.4 MnM의 관점 269
15.1.2.4.1 승리할 권리 269
15.1.2.4.2 전략적 선택 269
15.1.2.4.3 약점 및 경쟁 위협 269
15.1.3 LEIDOS 270
15.1.3.1 사업 개요 270
15.1.3.2 제공하는 제품/솔루션/서비스 271
15.1.3.3 최근 동향 272
15.1.3.3.1 기타 동향 272
15.1.3.4 MnM의 관점 273
15.1.3.4.1 승리할 권리 273
15.1.3.4.2 전략적 선택 273
15.1.3.4.3 약점 및 경쟁 위협 274
15.1.4 제너럴 다이내믹스 코퍼레이션 274
15.1.4.1 사업 개요 274
15.1.4.2 제공하는 제품/솔루션/서비스 275
15.1.4.3 최근 동향 276
15.1.4.3.1 거래 276
15.1.4.3.2 기타 동향 277
15.1.4.4 MnM의 견해 278
15.1.4.4.1 승리할 권리 278
15.1.4.4.2 전략적 선택 278
15.1.4.4.3 약점 및 경쟁 위협 278
15.1.5 ACCENTURE 279
15.1.5.1 사업 개요 279
15.1.5.2 제공하는 제품/솔루션/서비스 280
15.1.5.3 최근 동향 281
15.1.5.3.1 거래 281
15.1.5.3.2 기타 동향 281
15.1.5.4 MnM의 견해 282
15.1.5.4.1 승리할 권리 282
15.1.5.4.2 전략적 선택 282
15.1.5.4.3 약점 및 경쟁 위협 283
15.1.6 GOOGLE LLC 284
15.1.6.1 사업 개요 284
15.1.6.2 제공 제품 285
15.1.6.3 최근 동향 286
15.1.6.3.1 신제품 출시 286
15.1.6.3.2 제휴 286
15.1.6.3.3 기타 동향 287
15.1.7 ORACLE 289
15.1.7.1 사업 개요 289
15.1.7.2 제공 제품/솔루션/서비스 290
15.1.7.3 최근 동향 292
15.1.7.3.1 제품 출시 292
15.1.7.3.2 거래 292
15.1.7.3.3 기타 동향 293
15.1.8 DELL INC. 295
15.1.8.1 사업 개요 295
15.1.8.2 제공하는 제품/솔루션/서비스 296
15.1.8.3 최근 동향 297
15.1.8.3.1 기타 동향 297
15.1.9 탈레스(THALES) 298
15.1.9.1 사업 개요 298
15.1.9.2 제공하는 제품/솔루션/서비스 299
15.1.9.3 최근 동향 300
15.1.9.3.1 신제품 출시 300
15.1.9.3.2 거래 300
15.1.9.3.3 기타 동향 301
15.1.10 CISCO SYSTEMS, INC. 302
15.1.10.1 사업 개요 302
15.1.10.2 제공하는 제품/솔루션/서비스 303
15.1.10.3 최근 동향 304
15.1.10.3.1 신제품 출시 304
15.1.10.3.2 기타 동향 304
15.1.11 IBM 305
15.1.11.1 사업 개요 305
15.1.11.2 제공하는 제품/솔루션/서비스 306
15.1.11.2.1 계약 307
15.1.11.2.2 기타 동향 307
15.1.12 ATOS SE 308
15.1.12.1 사업 개요 308
15.1.12.2 제공하는 제품/솔루션/서비스 309
15.1.13 BAE SYSTEMS 310
15.1.13.1 사업 개요 310
15.1.13.2 제공하는 제품/솔루션/서비스 311
15.1.13.3 최근 동향 312
15.1.13.3.1 거래 내역 312
15.1.13.3.2 기타 동향 312
15.1.14 RTX 313
15.1.14.1 사업 개요 313
15.1.14.2 제공하는 제품/솔루션/서비스 314
15.1.14.3 최근 동향 315
15.1.14.3.1 거래 내역 315
15.1.15 SALESFORCE, INC. 316
15.1.15.1 사업 개요 316
15.1.15.2 제공하는 제품/솔루션/서비스 317
15.1.15.3 최근 동향 318
15.1.15.3.1 신제품 출시 318
15.1.15.3.2 기타 동향 318
15.1.16 CAPGEMINI 319
15.1.16.1 사업 개요 319
15.1.16.2 제공하는 제품/솔루션/서비스 320
15.1.16.2.1 기타 동향 321
15.1.17 SAIC 322
15.1.17.1 사업 개요 322
15.1.17.2 제공하는 제품/솔루션/서비스 323
15.1.17.2.1 기타 동향 323
15.1.18 BOOZ ALLEN HAMILTON INC. 324
15.1.18.1 사업 개요 324
15.1.18.2 제공하는 제품/솔루션/서비스 325
15.1.18.3 최근 동향 325
15.1.18.3.1 거래 내역 325
15.1.18.3.2 기타 동향 326
15.1.19 팔란티어 테크놀로지스(PALANTIR TECHNOLOGIES INC.) 327
15.1.19.1 사업 개요 327
15.1.19.2 제공하는 제품/솔루션/서비스 328
15.1.19.3 최근 동향 329
15.1.19.3.1 제품 출시 329
15.1.19.3.2 거래 329
15.1.19.3.3 기타 동향 330
15.2 기타 기업 331
15.2.1 CGI INC. 331
15.2.2 DXC TECHNOLOGY COMPANY 332
15.2.3 HADEAN 333
15.2.4 PERATON 334
15.2.5 SMX 335
15.2.6 WIND RIVER 336
16 연구 방법론 337
16.1 연구 데이터 337
16.1.1 2차 데이터 338
16.1.1.1 2차 자료의 주요 데이터 339
16.1.2 1차 데이터 339
16.1.2.1 1차 인터뷰 참가자 339
16.1.2.2 1차 자료의 주요 데이터 340
16.1.2.3 1차 인터뷰의 세부 내역 340
16.1.2.4 업계 전문가들의 통찰 341
16.2 요인 분석 341
16.2.1 분석된 거시 및 미시 지표 341
16.2.2 국가 선정 히트맵 342
16.2.3 기업 선정 히트맵 342
16.3 시장 규모 추정 342
16.3.1 바텀업 접근법 343
16.3.1.1 시장 규모 추정 방법론 343
16.3.2 탑다운 접근법 344
16.3.3 시장 예측 접근법 344
16.3.3.1 공급 측면 345
16.3.3.2 수요 측면 345
16.4 데이터 삼각측량 345
16.5 연구 가정 347
16.6 연구의 한계 347
16.7 위험 평가 347
17 부록 348
17.1 토론 가이드 348
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 352
17.3 맞춤 설정 옵션 354
17.4 관련 보고서 354
17.5 저자 정보 355
|