주요 내용
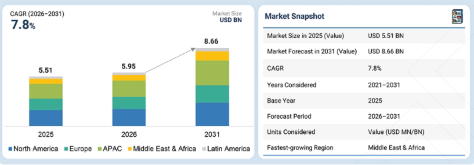
중동 및 아프리카 지역은 예측 기간 동안 9.9%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
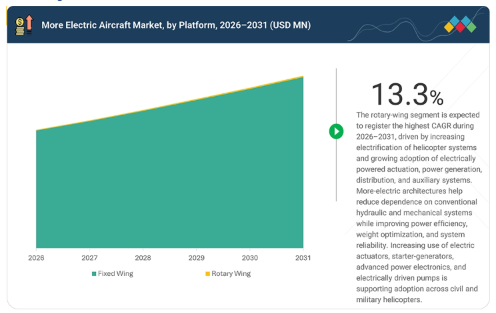
플랫폼별로는 회전익 항공기가 예측 기간 동안 13.3%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
시스템별로는 2026년에 항공기 시스템이 70.1%라는 압도적인 점유율을 차지할 것으로 예상됩니다.
부품별로는 예측 기간 동안 엔진이 10.4%로 가장 높은 성장률을 기록할 것으로 예상됩니다.
용도별로는 발전 부문이 ‘모어 일렉트릭(More Electric)’ 항공기 시장에서 상당한 점유율을 차지할 것으로 예상됩니다.
최종 사용자별로는 예측 기간 동안 민간 항공이 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.
주요 ‘모어 일렉트릭’ 항공기 제조사들은 항공기 전기화 프로그램, OEM 통합 계약, 기술 개발 및 차세대 항공기 플랫폼을 통해 사업을 확장하고 있습니다. Safran SA, Honeywell Aerospace, RTX Corporation, GE Aerospace, Parker Hannifin Corporation, BAE Systems, Liebherr, AMETEK, Moog, Eaton, Thales, Curtiss-Wright, Crane Aerospace & Electronics와 같은 기업들은 첨단 전력 생성, 전기 구동, 전력 변환, 지능형 배전 및 통합 전력 관리 기술을 통해 입지를 강화하고 있다.
글레나이어(Glenair), H3X 테크놀로지스(H3X Technologies), KGS 일렉트로닉스(KGS Electronics), 린크세오(Lynxeo)와 같은 전문 항공우주 기술 기업들은 차세대 지역 항공기, 하이브리드 전기 항공기, 모어 일렉트릭(More Electric) 항공기 플랫폼을 겨냥한 고출력 밀도 전기 기계, 첨단 전력 전자 장치, 에너지 저장 시스템 및 통합 전기화 기술을 통해 입지를 다지고 있습니다.
모어 일렉트릭 항공기 산업은 항공기 생산량 증가, 기내 시스템의 전기화 확대, 그리고 연비 향상, 항공기 중량 경감, 유지보수 비용 절감에 대한 요구 증가에 힘입어 성장하고 있습니다. 기존의 유압, 공압 및 기계적 기능을 점진적으로 대체하거나 축소하는 전기 구동, 첨단 발전, 고전압 전기 아키텍처, 전력 전자 장치 및 지능형 전력 분배 시스템에 대한 수요가 증가하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
‘모어 일렉트릭’ 항공기 시장의 역학은 기존의 유압, 공압 및 기계 구동 항공기 시스템에서, 더 높은 기내 전력 요구 사항을 지원하고 항공기 효율을 개선할 수 있는 전기 집약적 아키텍처로 전환되고 있습니다. 향후 수요는 고전압 전력 분배, 첨단 전력 전자 장치, 전기 구동 장치, 고출력 스타터-제너레이터, 솔리드 스테이트 전력 분배, 지능형 전력 관리 및 통합 열 관리에 의해 점점 더 형성될 것입니다. 항공기 OEM, 항공사, 국방 기관, 시스템 통합업체 및 부품 제조업체들은 항공기 중량 경감, 연료 소비 감소, 신뢰성 향상 및 유지보수 요구 사항 감소를 제공하는 전기 솔루션을 모색하고 있습니다. SiC 기반 전력 전자 장치, 전기-기계식 및 전기-유체정압식 액추에이터, 전기 구동 펌프, 고출력 밀도 발전기, 첨단 에너지 저장 시스템, 디지털 제어 배전 네트워크 등이 주요 기술 트렌드에 포함됩니다. 차세대 상업용 항공기의 생산 증가, 군용 항공기 함대의 현대화, 그리고 하이브리드 전기 및 고도로 전동화된 항공기의 개발 확대는 항공우주 생태계 전반에 걸쳐 전기 시스템의 역할을 강화할 것으로 보입니다.
시장 생태계
‘모어 일렉트릭(More Electric)’ 항공기 시장 생태계는 항공기 전기 시스템 제조업체, 발전 및 배전 공급업체, 구동 시스템 공급업체, 전력 전자 제조업체, 항공기 OEM, 시스템 통합업체, 항공사 및 방위 산업 운영사로 구성됩니다. 사프란(Safran), 허니웰 에어로스페이스(Honeywell Aerospace), RTX 코퍼레이션(RTX Corporation), GE 에어로스페이스(GE Aerospace), 파커 해니핀(Parker Hannifin)은 상업용 및 군용 항공기를 위한 전력 발전, 변환, 배전, 구동 및 전력 관리 솔루션을 제공합니다. 그 밖의 주요 공급업체로는 BAE 시스템즈, 리브헤르(Liebherr), 무그(Moog), 이튼(Eaton), 탈레스(Thales), 커티스-라이트(Curtiss-Wright), 크레인 에어로스페이스 앤 일렉트로닉스(Crane Aerospace & Electronics) 등이 있습니다. 이러한 솔루션들은 에어버스(Airbus), 보잉(Boeing), 엠브라에르(Embraer), 레오나르도(Leonardo)와 같은 항공기 제조사들에 의해 협폭기, 광폭기, 지역 항공기, 비즈니스 항공기 및 군용 항공기 플랫폼 전반에 걸쳐 통합되고 있습니다. 항공사, 군, 항공기 리스 회사, 비즈니스 항공 운영사 및 정부 항공 기관은 이 업계에서 가장 중요한 고객군에 속합니다. 그 밖의 생태계 참여자로는 배터리 및 에너지 저장 장치 공급업체, 반도체 및 전력 전자 부품 제조업체, 전기 모터 공급업체, 배선 및 케이블 제조업체, 열 관리 솔루션 제공업체, 소프트웨어 개발사, 엔지니어링 기업, 시험 기관, 인증 기관, 유통업체, 그리고 항공기 통합, 인증 및 수명 주기 요구 사항을 지원하는 MRO(정비·수리·유지보수) 제공업체 등이 있습니다.
지역
중동 및 아프리카, 예측 기간 동안 ‘모어 일렉트릭’ 항공기 시장에서 가장 빠르게 성장할 지역으로 전망
중동 및 아프리카 지역은 해당 지역 국가들이 상업 항공 확장, 군용 항공기 현대화, 첨단 항공우주 기술에 대한 투자를 확대함에 따라 ‘모어 일렉트릭’ 항공기 시장에서 꾸준한 성장을 보일 것으로 예상됩니다. 연비 효율이 높은 항공기에 대한 수요 증가, 기단 교체, 기내 전력 요구량 증가는 전기 구동 장치, 첨단 발전, 전력 변환 및 지능형 배전 시스템의 도입을 촉진하고 있습니다. 사우디아라비아, 아랍에미리트(UAE), 이스라엘, 터키, 남아프리카공화국 등의 국가들은 항공 인프라, 국방 조달 및 현지 항공우주 역량을 확대하는 동시에 차세대 항공기 프로그램에도 투자하고 있습니다. 고전압 아키텍처, 스타터-제너레이터, 고체 상태 전력 분배 및 첨단 전력 전자 장치의 채택이 증가함에 따라, 상업용 및 군용 항공기 플랫폼 전반에 걸쳐 ‘모어 일렉트릭’ 시스템에 대한 지역적 수요가 더욱 확대되고 있습니다.
모어 일렉트릭 항공기 시장 규모, 점유율 및 성장: 기업 평가 매트릭스
모어 일렉트릭 항공기 시장 매트릭스에서 사프란 SA(Star)는 항공기 전력 발전, 배전, 변환 및 구동 시스템 전반에 걸쳐 폭넓은 입지를 확보하고 있어 강력한 위치를 차지하고 있습니다. 이 회사의 포트폴리오에는 발전기, 스타터-제너레이터, 전기 배선 시스템, 전력 배전 장비, 전기 모터, 그리고 상업용 및 군용 항공기를 지원하는 전기기계식 구동 기술이 포함됩니다. 이를 통해 사프란은 주요 항공기 프로그램, 증가하는 기내 전력 수요, 그리고 기존 유압 및 공압 시스템에서 ‘모어 일렉트릭’ 아키텍처로의 전환에 대응할 수 있으며, 강력한 OEM 관계, 시스템 통합 역량, 글로벌 항공우주 사업 기반을 바탕으로 차세대 항공기 전기화 프로그램 전반에서 입지를 공고히 하고 있습니다.
주요 시장 참여 기업 –‘모어 일렉트릭’ 항공기 기업
- 사프란 SA (프랑스)
- 허니웰 에어로스페이스(미국)
- RTX 코퍼레이션(미국)
- GE 에어로스페이스(미국)
- 파커 해니핀 코퍼레이션(미국)
- BAE 시스템즈(영국)
- 리베르-인터내셔널 도이치란트 GmbH(독일)
- AMETEK, Inc. (미국)
- 나브테스코 코퍼레이션(일본)
- 무그(Moog) Inc. (미국)
- 애스트로닉스 코퍼레이션(미국)
- 이튼(아일랜드)
- 탈레스(프랑스)
- 커티스-라이트 코퍼레이션(미국)
- 크레인 에어로스페이스 앤 일렉트로닉스(미국)
최근 동향
- 2026년 7월 : GE 에어로스페이스는 NASA의 ‘전동화 파워트레인 비행 시연(Electrified Powertrain Flight Demonstration)’ 프로그램의 일환으로 30,000피트 상공에서 최초의 하이브리드-전기 비행 시연을 성공적으로 마쳤습니다.
이번 시연에서는 모터-발전기, 전력 변환기, 인버터 및 관련 제어 장치가 통합된 하이브리드-전기 추진 시스템이 사용되었습니다. 이 성과는 상업용 항공기의 순항 고도에서 메가와트급 전기 시스템의 실현 가능성을 입증했으며, 향후 협폭체 항공기의 전기화 비중을 높이는 데 있어 중요한 진전을 의미합니다.
2026년 3월 : RTX 산하 콜린스 에어로스페이스(Collins Aerospace)는 HECATE 프로젝트를 완료하고 고전압 항공기 전력 시스템 분야에서 기술 준비도(TRL) 5단계를 달성했습니다. 이 프로그램은 사프란 일렉트리컬 앤 파워(Safran Electrical & Power)의 ‘코퍼 버드(Copper Bird)’ 시험 플랫폼을 사용하여 500kW 이상의 전력을 생산하는 발전 및 배전 시스템을 성공적으로 테스트했습니다. 이번 개발은 향후 더욱 전기화되고 하이브리드-전기식인 지역 항공기를 위한 경량 고전압 전력 배전 기술을 한 단계 발전시켰습니다.
2026년 2월 : 사프란 일렉트리컬 앤 파워(Safran Electrical & Power)는 차세대 지역 항공기를 위한 전기 기술을 개발하기 위해 유럽 청정 항공(Clean Aviation) 이니셔티브의 일환으로 OSYRYS 프로젝트를 출범시켰습니다. 이 프로젝트는 기내 전력 생산 및 배전, 첨단 열 관리, 하이브리드 전기 아키텍처를 위한 에너지 관리 항공전자 장비에 중점을 둡니다. OSYRYS는 1억 4천만 유로의 자금 지원과 2억 유로 이상의 산업계 기여금으로 뒷받침되는 더 광범위한 청정 항공 프로그램의 일부를 구성합니다.
1 서론 34
1.1 연구 목적 34
1.2 시장 정의 34
1.3 연구 범위 35
1.3.1 시장 세분화 및 지역 범위 35
1.3.2 포함 및 제외 항목 36
1.3.3 분석 대상 기간 37
1.4 분석 대상 통화 37
1.5 이해관계자 38
1.6 변경 사항 요약 38
2 집행 요약 39
2.1 시장 주요 특징 및 핵심 통찰 39
2.2 주요 시장 참여자: 전략적 발전 동향 분석 40
2.3 전기화 항공기 시장의 파괴적 트렌드 41
2.4 고성장 부문 42
2.5 지역별 개요: 시장 규모, 성장률 및 전망 44
3 심층 분석 45
3.1 ‘모어 일렉트릭’ 항공기 시장에서 업체들을 위한 매력적인 기회 45
3.2 플랫폼별 모어 일렉트릭 항공기 시장 46
3.3 시스템별 모어 일렉트릭 항공기 시장 46
3.4 최종 사용자별 모어 일렉트릭 항공기 시장 47
3.5 용도별 모어 일렉트릭 항공기 시장 47
4 시장 개요 48
4.1 서론 48
4.2 시장 동향 49
4.2.1 성장 동인 49
4.2.1.1 성능 및 효율성 향상을 위한 항공기 시스템의 전기화 확대 49
4.2.1.2 항공기 운영 및 유지보수 비용 절감에 대한 강조 증가 50
4.2.1.3 항공기 연료 소비 및 운항 시 배출량 감축에 대한 압박 증가 50
4.2.2 제약 요인 51
4.2.2.1 전기화 항공기 아키텍처의 높은 개발, 통합 및 인증 비용 51
4.2.2.2 고출력 전기 시스템의 전력 밀도 및 중량 제한 51
4.2.3 기회 51
4.2.3.1 차세대 상업용 항공기에 고전압 및 고출력 전기 아키텍처 통합 51
4.2.3.2 차세대 및 현대화된 군용 항공기의 전력 수요 증가 52
4.2.3.3 ‘모어 일렉트릭(More Electric)’ 항공기 시스템에 대한 애프터마켓 및 MRO 수요 증가 52
4.2.4 과제 53
4.2.4.1 고출력 전기 시스템에서 발생하는 열 부하 관리 53
4.2.4.2 고출력 전기 아키텍처의 전자기 간섭 및 호환성 위험 53
4.3 전기화 항공기 시장의 미충족 수요 및 미개척 분야 54
4.4 상호 연계된 시장 및 부문 간 기회 54
4.5 1·2·3차 공급업체의 전략적 움직임 55
4.5.1 1·2·3차 공급업체의 전략적 움직임 56
5 산업 동향 57
5.1 서론 57
5.2 거시경제 전망 57
5.2.1 서론 57
5.2.2 GDP 동향 및 전망 58
5.2.3 글로벌 ‘모어 일렉트릭(More Electric)’ 항공기 시장 동향 60
5.3 가치 사슬 분석 60
5.4 생태계 분석 63
5.5 무역 분석 67
5.5.1 수입 시나리오 (HS 코드 8807) 67
5.5.2 수출 시나리오 (HS 코드 8807) 69
5.6 주요 컨퍼런스 및 행사, 2026–2027 70
5.7 고객 비즈니스에 영향을 미치는 동향 및 파괴적 변화 71
5.8 투자 및 자금 조달 시나리오 72
5.9 가격 분석 73
5.9.1 부품별 평균 판매 가격 범위 73
5.9.2 부품별 예상 가격 분석 74
5.9.3 2025년 플랫폼별 평균 판매 가격 범위 75
5.10 운영 데이터 76
5.11 사례 연구 77
5.11.1 사례 연구 1: 보잉 787, 모어-일렉트릭 항공기 아키텍처 도입 77
5.11.2 사례 연구 2: 에어버스 A350, 전기 구동 방식을 통해 유압 의존도 감소 77
5.11.3 사례 연구 3: 벨, FLRAA에 사프란 고전압 스타터-발전기 채택 78
5.12 총 소유 비용 78
5.12.1 통합 및 도입 비용 78
5.12.2 교육 및 예비 부품 비용 79
5.12.3 연간 운영 및 유지보수 비용 79
5.12.4 수명 중간 단계 업그레이드 및 시스템 갱신 비용 79
5.12.5 기타 비용 79
5.13 자재 명세서 80
5.13.1 비즈니스 모델 81
5.13.2 직접 시스템 판매(자본 조달 모델) 81
5.13.3 장기 OEM 라인 피팅 공급 모델 82
5.13.4 개조 및 현대화 모델 82
5.13.5 애프터마켓, 예비 부품 및 MRO 모델 82
5.13.6 공동 개발/위험 분담 모델 82
6 기술, 특허 및
AI 도입을 통한 전략적 혁신 83
6.1 주요 신흥 기술 83
6.1.1 고전압 전기 아키텍처 및 고체 상태 전력 분배 83
6.1.2 실리콘 카바이드(SiC) 기반 고출력 밀도 전력 전자 장치 83
6.1.3 첨단 전기기계식 구동 및 분산형 전기 구동 83
6.2 보완 기술 84
6.2.1 통합 전력 및 열 관리 시스템 84
6.2.2 디지털 트윈 및 모델 기반 전기 시스템 검증 84
6.3 관련 기술 84
6.3.1 하이브리드 전기 추진 84
6.3.2 수소 연료전지 전기 추진 85
6.4 기술/제품 로드맵 85
6.5 신흥 기술 동향 86
6.5.1 항공우주 전력 전자용 광대역 갭 반도체 86
6.5.2 분산형 및 구역형 지능형 전력 분배 아키텍처 87
6.5.3 고체 상태 회로 차단기 및 초고속 고장 격리 87
6.5.4 고전압 아크, 부분 방전 및 절연 고장 관리 87
6.5.5 항공기 전기 아키텍처의 디지털 트윈 및 가상 검증 88
6.5.6 전력 자산의 예지 유지보수 및 상태 관리 88
6.5.7 고밀도 패키징 및 모듈형 전력 전자 소자 88
6.6 특허 분석 89
6.7 향후 적용 분야 94
6.8 AI/일반 인공지능(GEN AI)이 ‘모어 일렉트릭(More Electric)’ 항공기 시장에 미치는 영향 96
6.8.1 ‘모어 일렉트릭’ 항공기 시장의 주요 활용 사례 및 시장 잠재력 97
6.8.2 모어 일렉트릭 항공기 시장에서 제조업체들이 따르는 모범 사례 99
6.8.3 모어 일렉트릭 항공기 시장에서 AI 도입 사례 연구 100
6.8.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 101
6.8.5 고객의 일반 AI(GEN AI) 도입 준비도 102
6.9 성공 사례 및 실제 적용 사례 102
7 고객 현황 및 구매자 행동 104
7.1 의사결정 과정 104
7.2 구매 과정의 주요 이해관계자 및 평가 기준 105
7.2.1 구매 과정의 주요 이해관계자 106
7.2.2 구매 기준 107
7.3 도입 장벽 및 내부 과제 108
7.4 최종 사용자의 미충족 요구 사항 110
7.4.1 고효율, 신뢰성 높고 경량인 전기 시스템에 대한 요구 110
7.4.2 상호운용 가능하고, 확장성이 뛰어나며, 미래에 대비한 전기 아키텍처에 대한 필요성 110
7.4.3 전 차량에 걸친 적용 범위 및 제품 수명 주기 전반에 걸친 연속성에 대한 필요성 110
8 지속 가능성 및 규제 환경 111
8.1 지역별 규제 및 규정 준수 111
8.1.1 규제 기관, 정부 기관,
및 기타 조직 112
8.1.2 산업 표준 127
8.2 지속 가능성 이니셔티브 131
8.2.1 친환경 응용 분야 133
8.3 지속 가능성의 영향 및 규제 정책 이니셔티브 135
8.3.1 전기 항공기 시장 확대에 미치는 지속 가능성의 영향 136
8.3. 2 전기화 항공기의 인증, 조달 및 도입을 규율하는 규제 정책 137
8.4 인증, 라벨링 및 친환경 표준 141
9 플랫폼별 전기화 항공기 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 145
9.1 서론 146
9.2 고정익 항공기 147
9.2.1 증가하는 전력 수요로 인한 고정익 항공기에서의 전기 항공기 도입 확대 147
9.2.2 협폭기 148
9.2.2.1 중량 최적화 및 운영 효율성이 시장을 주도 148
9.2.3 광폭기 149
9.2.3.1 더 높은 전력 수요와 연비 목표가 시장을 주도 149
9.2.4 지역 항공기 149
9.2.4.1 높은 비행 주기 밀도와 정비 비용 최적화가 시장을 주도 149
9.2.5 전투기 150
9.2.5.1 임무 시스템의 전기 부하 증가 및 전력 밀도 요구 사항 상승이 시장을 주도 150
9.3 회전익 항공기 150
9.3.1 유압 시스템의 복잡성 감소 및 임무 신뢰성 향상이 시장을 견인할 전망 150
9.3.2 중형 헬리콥터 151
9.3.2.1 효율적인 전력 관리에 대한 수요 증가가 시장을 견인할 전망 151
9.3.3 대형 헬리콥터 152
9.3.3.1 높은 보조 전력 수요 및 탑재량 효율성 요구 사항이 시장을 견인할 전망 152
10 시스템별 전기 항공기 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 153
10.1 서론 154
10.2 추진 시스템 155
10.2.1 시장 성장을 견인할 추진 관련 기능의 전기화 확대 155
10.2.2 연료 관리 시스템 156
10.2.2.1 기생 전력 손실을 줄이고 연료 공급을 최적화하기 위한 연료 펌핑 및 계량 시스템의 전기화가 시장을 견인할 전망 156
10.2.3 역추력 장치 시스템 156
10.2.3.1 유압 시스템의 복잡성 감소 및 전개 신뢰성 향상을 통한 시장 주도 156
10.3 항공기 시스템 157
10.3.1 항공기 탑재 기능의 전기화 확대를 통한 시장 주도 157
10.3.2 환경 제어 시스템 158
10.3.2.1 항공기 에너지 효율 향상을 위한 엔진 블리드 에어 의존도 제거가 시장을 주도할 전망 158
10.3.3 부속 장치 구동 시스템 159
10.3.3.1 기계식 구동 부속 장치에서 독립적으로 제어되는 전기 구동 방식으로의 전환이 시장을 주도할 전망 159
10.3.4 전력 관리 시스템 159
10.3.4.1 전력 부하 증가 및 전력 네트워크의 복잡성 증대로 인해 지능형 전력 관리 도입이 촉진될 전망 159
10.3.5 객실 인테리어 시스템 160
10.3.5.1 연결성 및 디지털 기능을 갖춘 객실로 인한 전기 수요 증가가 시장을 견인할 전망 160
11 부품별 전기 항공기 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 161
11.1 서론 162
11.2 엔진 164
11.2.1 추진 효율 향상을 위한 엔진 부속 장치의 전기화 및 동력 인출 증가가 시장을 견인할 전망 164
11.3 배터리 164
11.3.1 시장을 견인할 고출력 에너지 저장 및 피크 부하 지원에 대한 수요 증가 164
11.4 연료전지 165
11.4.1 시장을 견인할 저배출 차량용 발전 수요 165
11.5 태양전지 165
11.5.1 보조 전력 및 에너지 가용성 확대에 대한 수요 증가가 시장을 견인할 전망 165
11.6 발전기 166
11.6.1 증가하는 차량 내 전력 부하와 대용량 발전으로의 전환이 시장을 주도할 전망 166
11.6.2 시동 발전기 167
11.6.2.1 경량화 및 시스템 복잡성 감소를 위한 엔진 시동 및 발전 기능의 통합이 시장을 주도할 전망 167
11.6.3 보조 동력 장치(APU) 167
11.6.3.1 지상 및 비추진 운항 중 독립적인 전력 수요 증가가 시장을 주도할 전망 167
11.6.4 VSCF 발전기 168
11.6.4.1 가변 엔진 속도 전반에 걸쳐 안정적인 전력 주파수 확보 필요성이 시장을 주도 168
11.7 액추에이터 168
11.7.1 유압 의존도 감소 및 시스템 효율 향상을 위한 분산형 전기 구동 방식으로의 전환이 시장을 주도 168
11.7.2 전기 169
11.7.2.1 중앙 집중식 유압 구동 방식을 사용 지점별 전기 모션 제어 방식으로 대체하여 시장 주도 169
11.7.3 하이브리드 전기 170
11.7.3.1 유압 힘 밀도와 분산형 전기 제어 및 이중화 기능을 결합할 필요성이 시장을 주도 170
11.7.4 전기-유압-정압식 액추에이터(EHA) 171
11.7.4.1 중앙 집중식 유압 인프라를 축소하기 위한 국소적 유압 동력 발생 방식의 채택 증가가 시장을 주도할 것 171
11.7.5 전기-기계식 액추에이터(EMA) 171
11.7.5.1 유체 기반 구동 방식을 직접적인 전기-기계식 운동으로 대체하는 사례가 증가함에 따라 시장이 성장할 전망 171
11.7.6 전기 백업 유압식 액추에이터(EBHA) 172
11.7.6.1 독립적인 백업 구동 장치 및 향상된 내결함성에 대한 요구 증가가 시장을 견인할 전망 172
11.8 전기 펌프 172
11.8.1 기계적 동력 추출을 줄이기 위한 수요 기반 유체 동력 생성으로의 전환이 시장을 견인할 전망 172
11.9 전력 전자 장치 173
11.9.1 다중 전압 항공기 전기 아키텍처 전반에 걸친 고효율 전력 변환에 대한 수요 증가가 시장을 견인할 전망 173
11.9.2 정류기 174
11.9.2.1 고전압 DC 아키텍처의 채택 증가로 효율적인 AC-DC 변환 수요 증가 174
11.9.3 인버터 174
11.9.3.1 가변 속도 전기 모터 및 구동 시스템의 도입 증가가 시장을 견인 174
11.9.4 전력 변환기 175
11.9.4.1 다양한 전압 레벨 및 전력원의 통합 확대가 시장을 견인 175
11.10 배전 장치 175
11.10.1 고전압 전기 아키텍처의 확대와 경량 전력 분배에 대한 필요성이 시장을 견인 175
11.10.2 전선 및 케이블 176
11.10.2.1 고전압 전력 전송 요구 사항 증가 및 배선 중량 감축 필요성이 시장 성장 견인 176
11.10.3 커넥터 및 커넥터 부속품 177
11.10.3.1 가혹한 항공기 운용 환경에서 신뢰할 수 있는 고전압 상호 연결에 대한 수요 증가가 시장 성장 견인 177
11.10.4 버스바 177
11.10.4.1 소형 고전류 배전 및 향상된 전력 밀도에 대한 수요 증가가 시장을 견인 177
11.11 밸브 178
11.11.1 정밀도 향상 및 유압 시스템의 복잡성 감소를 위한 전기 제어식 유체 관리 기술의 채택 증가가 시장을 견인할 전망 178
11.12 랜딩 기어 178
11.12.1 제동, 조향 및 기어 구동의 전동화가 시장을 견인할 전망 178
12 응용 분야별 전기 항공기 시장 확대
(시장 규모 및 2031년까지의 전망 – 백만 달러) 179
12.1 서론 180
12.2 전력 생성 181
12.2.1 증가하는 기내 전력 부하와 더 높은 전력 밀도 생성 필요성이 시장을 견인할 전망 181
12.3 전력 분배 181
12.3.1 고전압 전력망의 확장과 경량화 및 신뢰성 높은 전력 공급에 대한 수요가 시장을 견인할 전망 181
12.4 전력 변환 182
12.4.1 다중 전압 전력원 및 부하의 통합 확대가 시장을 주도할 전망 182
12.5 에너지 저장 182
12.5.1 피크 전력 지원, 백업 기능 및 전력 시스템 복원력에 대한 요구 증가가 시장을 주도할 전망 182
13 최종 사용자별 전기 항공기 시장 확대
(시장 규모 및 2031년까지의 전망 – 백만 달러) 184
13.1 서론 185
13.2 민간 186
13.2.1 연료 효율성, 운영 비용 절감,
및 운항 신뢰성에 대한 관심 증가가 시장을 주도할 전망 186
13.3 군용 186
13.3.1 증가하는 전력 수요와 임무 가용성 향상 필요성이 시장을 견인 186
14 지역별 전기 항공기 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 188
14.1 서론 189
14.2 북미 191
14.2.1 미국 194
14.2.1.1 대형 항공기 기단 및 플랫폼 전반에 걸친 ‘모어 일렉트릭(More Electric)’ 아키텍처의 채택 증가가 시장을 견인할 전망 194
14.2.2 캐나다 196
14.2.2.1 탄탄한 항공우주 제조 기반과 전기 아키텍처의 통합 확대가 시장을 활성화할 전망 196
14.3 유럽 199
14.3.1 프랑스 202
14.3.1.1 견고한 항공기 제조 생태계와 첨단 전기 시스템 통합이 시장을 견인할 전망 202
14.3.2 독일 204
14.3.2.1 고효율 전력 전자 및 전력 분배 기술의 발전이 시장을 견인할 전망 204
14.3.3 영국 207
14.3.3.1 군사 분야 전기 부하 증가 및 고출력 발전 요구 사항이 시장을 견인할 전망 207
14.3.4 이탈리아 209
14.3.4.1 구동 및 랜딩 기어 기능의 전기화 확대가 시장을 견인할 전망 209
14.3.5 러시아 211
14.3.5.1 전력 발전 및 배전 기술의 현지화가 시장을 견인할 전망 211
14.3.6 기타 유럽 국가 213
14.3.6.1 전문 전기 부품 및 에너지 저장 기술의 확장이 시장을 견인할 전망 213
14.4 아시아 태평양 216
14.4.1 중국 220
14.4.1.1 국내 항공기 프로그램의 확대 및 전기 시스템 역량의 현지화가 시장 성장 견인 220
14.4.2 인도 222
14.4.2.1 현지 전력 및 제어 엔지니어링 역량의 확대가 시장 성장 견인 222
14.4.3 일본 225
14.4.3.1 시장 성장을 견인할 통합 전력 및 열 관리 기술 225
14.4.4 대한민국 227
14.4.4.1 시장 성장을 견인할 국산 전투기 생산 및 임무 시스템 전력 수요 증가 227
14.4.5 호주 230
14.4.5.1 첨단 전투기 현대화 및 전력·열 관리 요구 사항 증가가 성장을 견인할 전망 230
14.4.6 기타 아시아 태평양 지역 232
14.4.6.1 항공기 전기 시스템 제조 및 MRO 역량 확장이 시장을 견인할 전망 232
14.5 라틴 아메리카 235
14.5.1 브라질 239
14.5.1.1 엠브라에르(Embraer) 주도의 첨단 전기 아키텍처 통합이 시장을 견인할 전망 239
14.5.2 멕시코 241
14.5.2.1 시장 성장을 견인할 항공기 전기 상호연결 제조 능력 확대 241
14.5.3 기타 라틴 아메리카 243
14.5.3.1 시장 성장을 견인할 국방 기체 현대화 및 확대되는 항공우주 산업 협력 243
14.6 중동 및 아프리카 246
14.6.1 GCC 국가 250
14.6.1.1 사우디아라비아 251
14.6.1.1.1 ‘모어 일렉트릭(More Electric)’ 광동체 항공기 아키텍처의 대규모 도입이 시장 성장을 견인할 전망 251
14.6.1.2 아랍에미리트 253
14.6.1.2.1 시장 성장을 견인할 ‘모어 일렉트릭(More Electric)’ 와이드바디 항공기의 대규모 도입 253
14.6.2 이스라엘 256
14.6.2.1 시장 성장을 견인할 APU 애프터마켓 및 항공기 전기 시스템 엔지니어링 역량의 확대 256
14.6.3 남아프리카공화국 259
14.6.3.1 시장 성장을 견인하기 위한 항공기 전기 시스템 MRO 및 발전 지원 역량의 확대 259
14.6.4 중동 및 아프리카 기타 지역 261
14.6.4.1 시장 성장을 주도할 전기화 수준이 높은 와이드바디 항공기의 도입 증가 261
15 경쟁 구도 264
15.1 서론 264
15.2 주요 업체의 전략/승리 요인, 2021–2026 264
15.3 매출 분석, 2021–2025 267
15.4 시장 점유율 분석, 2025 268
15.5 브랜드/제품 비교 271
15.6 기업 가치 평가 및 재무 지표 273
15.7 기업 평가 매트릭스: 주요 기업, 2025 274
15.7.1 스타 기업 274
15.7.2 신흥 선도 기업 274
15.7.3 광범위하게 활동하는 기업 274
15.7.4 참여 기업 274
15.7.5 2025년 주요 기업의 사업 범위 276
15.7.5.1 기업의 사업 범위 276
15.7.5.2 지역별 사업 범위 277
15.7.5.3 플랫폼별 사업 범위 278
15.7.5.4 시스템별 사업 범위 279
15.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 279
15.8.1 진취적인 기업 279
15.8.2 대응력 있는 기업 279
15.8.3 역동적인 기업 280
15.8.4 출발점 280
15.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 281
15.8.5.1 스타트업/중소기업 목록 281
15.8.5.2 스타트업/중소기업의 경쟁 벤치마킹 282
15.9 경쟁 시나리오 282
15.9.1 제품 출시/개발 282
15.9.2 거래 290
15.9.3 기타 동향 298
16 기업 프로필 303
16.1 주요 기업 303
16.1.1 SAFRAN 303
16.1.1.1 사업 개요 303
16.1.1.2 제공 제품/솔루션/서비스 304
16.1.1.3 최근 동향 305
16.1.1.3.1 신제품 출시/개발 305
16.1.1.3.2 계약 체결 306
16.1.1.3.3 기타 동향 307
16.1.1.4 MnM의 관점 308
16.1.1.4.1 승리할 권리 308
16.1.1.4.2 전략적 선택 308
16.1.1.4.3 약점 및 경쟁 위협 308
16.1.2 허니웰 에어로스페이스 309
16.1.2.1 사업 개요 309
16.1.2.2 제공하는 제품/솔루션/서비스 310
16.1.2.3 최근 동향 311
16.1.2.3.1 제품 출시/개발 311
16.1.2.3.2 거래 312
16.1.2.3.3 기타 동향 313
16.1.2.4 MnM 관점 313
16.1.2.4.1 승리할 권리 313
16.1.2.4.2 전략적 선택 314
16.1.2.4.3 약점 및 경쟁 위협 314
16.1.3 RTX CORPORATION 315
16.1.3.1 사업 개요 315
16.1.3.2 제공 제품/솔루션/서비스 316
16.1.3.3 최근 동향 318
16.1.3.3.1 제품 출시/개발 318
16.1.3.3.2 거래 319
16.1.3.3.3 기타 동향 320
16.1.3.4 MnM 관점 320
16.1.3.4.1 승리할 권리 320
16.1.3.4.2 전략적 선택 320
16.1.3.4.3 약점 및 경쟁 위협 321
16.1.4 GE AEROSPACE 322
16.1.4.1 사업 개요 322
16.1.4.2 제공하는 제품/솔루션/서비스 323
16.1.4.3 최근 동향 325
16.1.4.3.1 제품 출시/개발 325
16.1.4.3.2 거래 326
16.1.4.3.3 기타 동향 326
16.1.4.4 MnM 관점 327
16.1.4.4.1 승리할 권리 327
16.1.4.4.2 전략적 선택 327
16.1.4.4.3 약점 및 경쟁 위협 327
16.1.5 PARKER HANNIFIN CORP 328
16.1.5.1 사업 개요 328
16.1.5.2 제공하는 제품/솔루션/서비스 329
16.1.5.3 최근 동향 331
16.1.5.3.1 신제품 출시/개발 331
16.1.5.3.2 거래 내역 332
16.1.5.4 MnM 관점 333
16.1.5.4.1 승리할 권리 333
16.1.5.4.2 전략적 선택 333
16.1.5.4.3 약점 및 경쟁 위협 333
16.1.6 BAE 시스템즈 334
16.1.6.1 사업 개요 334
16.1.6.2 제공 제품/솔루션/서비스 335
16.1.6.3 최근 동향 336
16.1.6.3.1 제품 출시/개발 336
16.1.6.3.2 계약 336
16.1.6.3.3 기타 동향 337
16.1.7 LIEBHERR-AEROSPACE & TRANSPORTATION SAS 338
16.1.7.1 사업 개요 338
16.1.7.2 제공 제품/솔루션/서비스 339
16.1.7.3 최근 동향 340
16.1.7.3.1 제품 출시/개발 340
16.1.7.3.2 거래 341
16.1.7.3.3 기타 동향 342
16.1.8 AMETEK INC. 343
16.1.8.1 사업 개요 343
16.1.8.2 제공하는 제품/솔루션/서비스 344
16.1.8.3 최근 동향 349
16.1.8.3.1 신제품 출시/개발 349
16.1.8.3.2 거래 350
16.1.8.3.3 기타 동향 350
16.1.9 NABTESCO CORPORATION 351
16.1.9.1 사업 개요 351
16.1.9.2 제공하는 제품/솔루션/서비스 352
16.1.9.3 최근 동향 353
16.1.9.3.1 제품 출시/개발 353
16.1.10 MOOG INC. 354
16.1.10.1 사업 개요 354
16.1.10.2 제공하는 제품/솔루션/서비스 355
16.1.10.3 최근 동향 357
16.1.10.3.1 제품 출시/개발 357
16.1.10.3.2 거래 내역 358
16.1.11 ASTRONICS CORPORATION 359
16.1.11.1 사업 개요 359
16.1.11.2 제공하는 제품/솔루션/서비스 360
16.1.11.3 최근 동향 363
16.1.11.3.1 제품 출시/개발 363
16.1.12 EATON 364
16.1.12.1 사업 개요 364
16.1.12.2 제공하는 제품/솔루션/서비스 365
16.1.12.3 최근 동향 367
16.1.12.3.1 제품 출시/개발 367
16.1.12.3.2 거래 내역 368
16.1.13 THALES 369
16.1.13.1 사업 개요 369
16.1.13.2 제공하는 제품/솔루션/서비스 370
16.1.13.3 최근 동향 373
16.1.13.3.1 거래 내역 373
16.1.14 커티스-라이트 코퍼레이션 374
16.1.14.1 사업 개요 374
16.1.14.2 제공하는 제품/솔루션/서비스 375
16.1.14.3 최근 동향 376
16.1.14.3.1 거래 내역 376
16.1.15 CRANE COMPANY 377
16.1.15.1 사업 개요 377
16.1.15.2 제공 제품/솔루션/서비스 378
16.1.15.3 최근 동향 380
16.1.15.3.1 거래 내역 380
16.2 기타 업체 381
16.2.1 타마가와 세이키 주식회사 381
16.2.2 글레네어 382
16.2.3 움브라그룹 383
16.2.4 마로타 컨트롤스(MAROTTA CONTROLS, INC.) 384
16.2.5 H3X 테크놀로지스(H3X TECHNOLOGIES INC.) 385
16.2.6 KGS 일렉트로닉스 386
16.2.7 인제니엄 테크놀로지스(INGENIUM TECHNOLOGIES CORP.) 387
16.2.8 린크세오(LYNXEO) 388
16.2.9 라디알(RADIALL) 389
16.2.10 크루제(CROUZET) 390
17 연구 방법론 392
17.1 연구 데이터 392
17.1.1 2차 데이터 394
17.1.1.1 2차 자료의 주요 데이터 394
17.1.1.2 주요 2차 자료 목록 397
17.1.2 1차 데이터 397
17.1.2.1 1차 자료의 주요 데이터 397
17.1.2.2 주요 1차 조사 대상자 401
17.1.2.3 1차 인터뷰 내역 402
17.2 시장 규모 추정 403
17.2.1 바텀업 접근법 403
17.2.2 탑다운 접근법 409
17.2.3 기준 연도 시장 규모 산출 411
17.3 시장 전망 접근법 412
17.3.1 공급 측면 413
17.3.2 수요 측면 418
17.4 데이터 삼각측량 422
17.5 요인 분석 424
17.6 연구 가정 431
17.7 연구의 한계 433
17.8 위험 평가 434
18 부록 435
18.1 토론 가이드 435
18.2 첨부 자료 437
18.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 438
18.4 맞춤형 옵션 440
18.5 관련 보고서 440
18.6 저자 정보 441