주요 내용
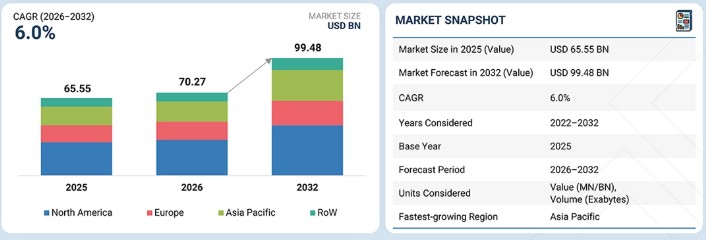
2025년 차세대 데이터 스토리지 시장에서 북미 지역의 매출 점유율은 43.1%를 차지했다.
2025년 솔리드 스테이트 드라이브(SSD) 부문은 60.0%의 점유율로 시장을 주도했다.
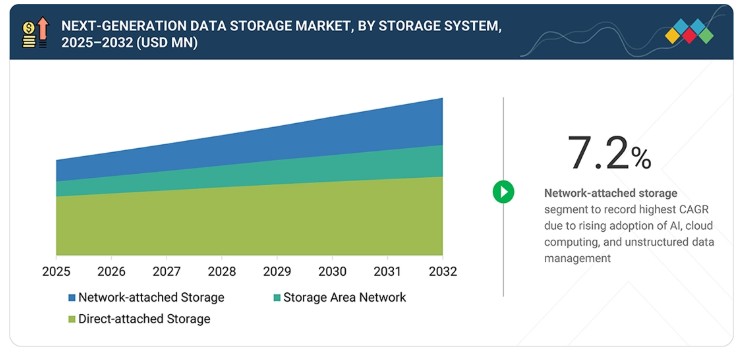
파일 및 오브젝트 기반 스토리지 부문은 예측 기간 동안 6.5%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상된다.
하이브리드 부문은 예측 기간 동안 가장 높은 성장률을 보일 것으로 전망된다.
기업 부문은 예측 기간 동안 높은 연평균 성장률(CAGR)을 보일 것으로 추정된다.
Dell Inc. (미국), NetApp (미국), Everpure, Inc. (미국)는 강력한 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 차세대 데이터 스토리지 시장의 주요 기업으로 선정되었다.
루시드링크(Lucidlink Corp., 영국), 와사비 테크놀로지스(Wasabi Technologies, 미국), 위쉘프(Wishelf, 미국) 등은 전문 틈새 시장에서 확고한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내고 있으며, 차세대 데이터 스토리지 시장의 신흥 시장 리더로서의 잠재력을 입증하고 있다.
차세대 데이터 스토리지 시장은 디지털 데이터 생성량의 증가와 산업 전반에 걸친 AI, 클라우드 컴퓨팅, 빅데이터 분석의 도입 확대에 힘입어 상당한 성장을 보이고 있습니다. 기업들은 확장성, 성능 및 데이터 접근성을 개선하기 위해 SSD, NAS, 오브젝트 스토리지와 같은 첨단 스토리지 솔루션을 점점 더 많이 도입하고 있습니다. 또한, 하이퍼스케일 데이터 센터, 하이브리드 클라우드 인프라 및 고성능 컴퓨팅 환경에 대한 투자 증가가 전 세계적으로 시장 확장을 더욱 가속화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
차세대 데이터 스토리지 시장에서 소비자의 비즈니스에 미치는 영향은 진화하는 고객 요구와 업계의 혁신에서 비롯됩니다.
클라우드 서비스 제공업체, 기업, 정부 기관 및 통신사는 차세대 데이터 스토리지의 주요 최종 사용자입니다. 클라우드 확장, 엣지 컴퓨팅, 5G 인프라, CPU 기반 서버에서 AI 칩으로의 전환, 표준 메모리, 네트워킹 칩 및 스토리지 컨트롤러로의 변화는 최종 사용자의 운영 성과와 수익에 직접적인 영향을 미칩니다. 이러한 영향은 다시 차세대 데이터 스토리지에 대한 수요를 견인하여 시장의 성장 궤적을 형성합니다.
시장 생태계
차세대 데이터 스토리지 시장 생태계는 스토리지 하드웨어 공급업체, 스토리지 소프트웨어 기업, 클라우드 서비스 제공업체, 반도체 제조업체, 데이터 센터 운영업체 및 최종 사용자로 구성됩니다. 스토리지 공급업체는 고성능 및 확장 가능한 데이터 관리를 지원하기 위해 SSD, NAS, 오브젝트 스토리지와 같은 첨단 솔루션을 제공합니다. 클라우드 서비스 제공업체와 데이터 센터 운영업체는 AI 지원 및 클라우드 통합 스토리지 인프라에 대한 수요를 주도하고 있으며, 다양한 산업 분야의 기업들은 증가하는 데이터 양과 디지털 전환 이니셔티브를 관리하기 위해 첨단 스토리지 솔루션을 점점 더 많이 도입하고 있습니다.
지역
예측 기간 동안 아시아 태평양 지역이 글로벌 차세대 데이터 스토리지 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 산업 전반에 걸친 클라우드 컴퓨팅, AI, 빅데이터 분석 및 디지털 전환 이니셔티브의 급속한 도입으로 인해 차세대 데이터 스토리지 시장에서 가장 높은 연평균 성장률(CAGR)을 보일 것으로 예상됩니다. 중국, 일본, 한국, 인도 등의 국가들은 증가하는 데이터 생성량과 기업 워크로드 수요를 지원하기 위해 하이퍼스케일 데이터 센터, 고성능 컴퓨팅 인프라, 첨단 스토리지 기술에 상당한 투자를 하고 있습니다. 또한, 5G 네트워크, 엣지 컴퓨팅, AI 기반 애플리케이션의 확산과 디지털 인프라 개발을 지원하는 정부의 정책이 맞물려, 이 지역 전반에 걸쳐 차세대 데이터 스토리지 솔루션의 도입이 가속화되고 있습니다.
차세대 데이터 스토리지 시장 규모, 점유율 및 동향: 기업 평가 매트릭스
차세대 데이터 스토리지 시장 매트릭스에서 Dell Inc. (미국) (스타)는 강력한 시장 입지와 클라우드, AI, 고성능 컴퓨팅 환경에 걸친 광범위한 엔터프라이즈 스토리지 솔루션 포트폴리오를 바탕으로 선두를 달리고 있습니다. DataDirect Networks, Inc. (미국) (신흥 리더)는 AI 및 데이터 집약적 워크로드를 위한 고성능 스토리지 솔루션으로 주목받고 있으며, 첨단적이고 확장 가능한 제품군을 통해 입지를 공고히 하고 있습니다. 델 테크놀로지스(Dell Technologies Inc.)가 포트폴리오의 강점과 글로벌 영향력을 바탕으로 시장을 주도하는 한편, DataDirect Networks, Inc.는 AI 지원 스토리지 인프라에 대한 수요가 증가함에 따라 입지를 지속적으로 확대하고 있습니다.
주요 시장 참여 기업
- Dell Inc. (미국)
- Hewlett-Packard Enterprise Development LP (미국)
- NetApp (미국)
- Huawei Technologies Co., Ltd. (중국)
- Everpure, Inc. (미국)
- Hitachi, Ltd. (일본)
- Fujitsu (일본)
- IBM (미국)
- 데이터다이렉트 네트웍스 (미국)
- 마이크론 테크놀로지(미국)
최근 동향
2026년 3월 : 화웨이 테크놀로지(Huawei Technologies Co., Ltd.)는 고성능 데이터 처리, 분석 및 엔터프라이즈 AI 워크로드를 지원하기 위해 OceanStor 스토리지에 AI 기능을 결합한 AI 통합 데이터 플랫폼을 출시했다.
2025년 10월 : 델(Dell Inc.)은 AI 워크로드를 위한 기업 데이터 준비 상태를 개선하기 위해 자사의 AI 데이터 플랫폼을 강화했다고 발표했습니다. 이번 업데이트에는 PowerScale 및 ObjectScale과 같은 스토리지 솔루션 전반에 걸친 개선 사항이 포함되어, 차세대 데이터 스토리지 요구 사항에 부합하는 확장 가능하고 고성능이며 클라우드 호환이 가능한 아키텍처를 구현합니다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 28
1.3 시장 범위 29
1.3.1 시장 세분화 및 지역 범위 29
1.3.2 포함 및 제외 항목 30
1.3.3 분석 대상 기간 30
1.4 분석 대상 통화 31
1.5 한계 31
1.6 이해관계자 31
1.7 변경 사항 요약 32
2 집행 요약 34
2.1 시장 하이라이트 및 주요 통찰력 34
2.2 주요 시장 참여자: 시장 점유율 통찰력 및 전략적 발전 35
2.3 시장을 형성하는 파괴적 트렌드 36
2.4 고성장 부문 및 신흥 시장 36
2.5 지역별 개요: 시장 규모, 성장률 및 전망 37
3 프리미엄 인사이트 38
3.1 차세대 데이터 스토리지 시장 참여 기업을 위한 매력적인 기회
38
3.2 저장 시스템별 차세대 데이터 스토리지 시장 39
3.3 저장 매체별 차세대 데이터 스토리지 시장 39
3.4 저장 아키텍처별 차세대 데이터 스토리지 시장 40
3.5 구축 방식별 차세대 데이터 스토리지 시장 40
3.6 차세대 데이터 스토리지 시장, 최종 사용자별 41
3.7 차세대 데이터 스토리지 시장, 국가별 41
4 시장 개요 42
4.1 서론 42
4.2 시장 동향 42
4.2.1 성장 동인 43
4.2.1.1 IoT 기술 및 연결 기기의 채택 확대 43
4.2.1.2 5G 기술에 대한 수요 증가 43
4.2.1.3 기업용 스토리지 시스템에서 NVMe 채택 증가 44
4.2.1.4 가정 및 소규모 사무실에서 에너지 효율적이고 소형화된 스토리지 솔루션에 대한 수요 증가 44
4.2.1.5 AI/GenAI 및 실시간 분석 워크로드로 인한 수요 증가 45
4.2.1.6 하이퍼스케일 및 엣지 데이터 센터 인프라의 확장 45
4.2.2 제약 요인 46
4.2.2.1 첨단 스토리지 솔루션의 높은 비용 46
4.2.2.2 레거시 인프라의 긴 교체 주기 47
4.2.2.3 데이터 보안 및 개인정보 보호에 대한 우려 47
4.2.3 기회 48
4.2.3.1 하이브리드 클라우드 스토리지 아키텍처의 도입 48
4.2.3.2 실시간 데이터 처리 요구에 따른 고성능 스토리지 수요 증가 48
4.2.3.3 AI/ML 워크로드 및 지능형 스토리지 관리를 포함한 AI 기반 스토리지 생태계의 성장 48
4.2.3.4 STaaS 및 구독 기반 모델의 확대 49
4.2.4 과제 50
4.2.4.1 첨단 스토리지 인프라의 높은 전력 및 냉각 요구 사항 50
4.2.4.2 공유형, 다중 벤더 스토리지 환경 전반에 걸친 상호 운용성 및 멀티테넌시 과제 50
4.3 상호 연계된 시장 및 부문 간 기회 51
4.3.1 상호 연계된 시장 51
4.3.2 부문 간 기회 51
4.4 티어 1/2/3 업체들의 전략적 움직임 52
5 업계 동향 54
5.1 서론 54
5.2 포터의 5가지 힘 분석 54
5.2.1 신규 진입자의 위협 55
5.2.2 대체재의 위협 55
5.2.3 공급자의 협상력 56
5.2.4 구매자의 협상력 56
5.2.5 경쟁 강도 56
5.3 거시경제 전망 56
5.3.1 서론 56
5.3.2 GDP 동향 및 전망 56
5.4 공급망 분석 58
5.5 생태계 분석 60
5.6 가격 책정 분석 62
5.6.1 2025년 주요 업체별 하드 디스크 드라이브(HDD) 평균 판매 가격 62
5.6.2 2022–2025년 저장 매체별 평균 판매 가격 추이 63
5.6.3 지역별 평균 판매 가격 추이, 2022–2025 64
5.6.3.1 지역별 SSD 평균 판매 가격 추이 64
5.6.3.2 지역별 HDD 평균 판매 가격 추이 64
5.6.3.3 지역별 테이프 평균 판매 가격 동향 65
5.7 무역 분석 66
5.7.1 수입 현황 (HS 코드 847170) 66
5.7.2 수출 현황 (HS 코드 847170) 67
5.8 2026–2027년 주요 컨퍼런스 및 행사 68
5.9 고객 비즈니스에 영향을 미치는 동향/변화 69
5.10 2022–2025년 투자 및 자금 조달 시나리오 70
5.11 사례 연구 분석 70
5.11.1 QNAP, X10STUDIO의 워크플로우 품질을 향상시키고 데이터를 안전하게 관리 70
5.11.2 ITCE, 프라이빗 클라우드 백업 서비스를 위한 스토리지 솔루션으로 버팔로의 TERASTATION 51210RH 선정 71
5.11.3 GIJIMA, 재해 복구를 위해 운영 데이터 센터에 히타치 VSP 5000 시리즈 어레이 및 VSP G700 어레이 설치 71
5.11.4 IDEC CORPORATION, 스토리지 인프라의 성능, 신뢰성 및 가용성을 향상시킨 새로운 스토리지 인프라로 델 EMC 파워맥스 2000을 도입 72
5.11.5 제뉴이티(ZENUITY)는 자율주행차를 더 스마트하고 안전하게 만들기 위해 엔비디아(NVIDIA) DGX-1 및 에버퓨어(EVERPURE)의 플래시블레이드(FLASHBLADE)를 기반으로 AI 인프라를 구축했습니다 72
5.11.6 메르세데스-AMG 페트로나스는 에버퓨어의 플래시어레이(FLASHARRAY)와 플래시블레이드(FLASHBLADE)를 표준화하여 트랙 슬라이드 파일에 대한 빠른 액세스를 제공하고 데이터베이스 애플리케이션의 쿼리 시간을 단축했습니다 73
5.11.7 웨스턴 디지털, HY 그룹에 데이터 보존 기간을 연장한 백업 솔루션 제공 73
5.11.8 DDN, 리커션 파마슈티컬스에 식별 시간을 단축하고 스토리지 시스템을 강화한 머신 러닝 모델 지원 74
5.11.9 퓨어골드 프라이스 클럽, 화웨이 테크놀로지와 협력하여 효과적인 스토리지 솔루션 구축 74
5.12 2025년 미국 관세가 차세대 데이터 스토리지 시장에 미치는 영향 75
5.12.1 서론 75
5.12.2 주요 관세율 76
5.12.3 가격 영향 분석 77
5.12.4 국가/지역별 영향 77
5.12.4.1 미국 77
5.12.4.2 유럽 78
5.12.4.3 아시아 태평양 78
5.12.5 최종 사용자에 미치는 영향 78
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 79
6.1 주요 신기술 79
6.1.1 데이터 저장을 위한 첨단 메모리 기술 79
6.1.2 DNA 저장 79
6.2 보완 기술 80
6.2.1 AI 및 ML 80
6.2.2 엣지 컴퓨팅 80
6.3 기술 로드맵 81
6.4 특허 분석 83
6.5 미래 응용 분야 85
6.6 AI가 차세대 데이터 저장 시장에 미치는 영향 85
6.6.1 주요 활용 사례 및 시장 잠재력 86
6.6.2 차세대 데이터 저장 시장의 모범 사례 86
6.6.3 차세대 데이터 스토리지 시장에서의 AI 도입 사례 연구 87
6.6.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 87
6.6.5 차세대 데이터 스토리지 시장에서 AI 도입에 대한 고객의 준비도 88
7 규제 환경 89
7.1 서론 89
7.2 규제 기관, 정부 기관 및 기타 조직 89
7.3 표준 91
8 고객 환경 및 구매자 행동 93
8.1 의사결정 과정 93
8.2 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 95
8.2.1 구매 과정의 주요 이해관계자 95
8.2.2 구매 기준 96
8.3 도입 장벽 및 내부 과제 97
8.4 다양한 최종 사용자의 미충족 요구 사항 98
9 저장 시스템별 차세대 데이터 스토리지 시장 100
9.1 서론 101
9.2 직접 연결 스토리지 102
9.2.1 도입을 촉진하는 간소화된 구축 및 고성능 로컬 스토리지 요구 사항 102
9.3 네트워크 연결 스토리지 104
9.3.1 시장 성장을 뒷받침하는 중앙 집중식 및 협업형 데이터 접근에 대한 수요 증가 104
9.4 스토리지 영역 네트워크 106
9.4.1 시장을 주도할 미션 크리티컬 애플리케이션의 배포 증가 106
10 저장 매체별 차세대 데이터 스토리지 시장 109
10.1 소개 110
10.2 하드 디스크 드라이브 112
10.2.1 시장 성장을 견인하는 비용 효율적인 대용량 데이터 스토리지에 대한 수요 증가 112
10.3 솔리드 스테이트 드라이브 112
10.3.1 배포를 가속화하는 고성능 워크로드의 채택 증가 112
10.4 테이프 113
10.4.1 시장 성장을 뒷받침하는 장기 데이터 보관 및 백업에 대한 필요성 증가 113
11 저장 아키텍처별 차세대 데이터 스토리지 시장 114
11.1 서론 115
11.2 파일 및 오브젝트 기반 스토리지 116
11.2.1 파일 스토리지 116
11.2.1.1 구조화된 데이터 관리 및 공유 액세스에 대한 수요 증가가 도입을 주도 116
11.2.2 오브젝트 스토리지 117
11.2.2.1 비정형 데이터의 기하급수적 증가가 시장을 주도 117
11.3 블록 스토리지 117
11.3.1 성능이 중요한 엔터프라이즈 애플리케이션의 도입 증가가 시장을 견인 117
12 배포 방식별 차세대 데이터 스토리지 시장 118
12.1 서론 119
12.2 온프레미스 120
12.2.1 데이터 통제 및 규제 준수에 대한 강조가 커지면서 도입이 촉진될 전망 120
12.3 클라우드 121
12.3.1 시장 성장을 이끄는 확장 가능하고 유연한 스토리지 인프라에 대한 수요 증가 121
12.4 하이브리드 121
12.4.1 도입을 주도하는 확장 가능하고 유연한 스토리지 인프라에 대한 수요 121
13 최종 사용자별 차세대 데이터 스토리지 시장 122
13.1 서론 123
13.2 기업 124
13.2.1 BFSI 126
13.2.1.1 확대되는 디지털 금융 서비스와 엄격한 데이터 보안 요구 사항이 도입 가속화 126
13.2.2 제조업 127
13.2.2.1 인더스트리 4.0 및 산업 자동화의 확산이 수요 견인 127
13.2.3 소비재 및 소매업 128
13.2.3.1 옴니채널 소매 및 고객 데이터 분석의 증가로 수요 촉진 128
13.2.4 헬스케어 및 생명과학 129
13.2.4.1 디지털 건강 기록 및 의료 영상 채택 증가로 첨단 스토리지 솔루션 수요 촉진 129
13.2.5 미디어 및 엔터테인먼트 130
13.2.5.1 디지털 콘텐츠 제작 및 스트리밍 서비스의 급증으로 시장 성장 견인 130
13.2.6 기타 기업 131
13.2.6.1 에너지 및 전력 132
13.2.6.1.1 스마트 그리드 및 실시간 모니터링 시스템의 도입 증가가 수요를 견인할 전망 132
13.2.6.2 교육 및 연구 133
13.2.6.2.1 데이터 집약적 연구 활동 및 디지털 학습 환경의 확대로 도입 가속화 133
13.2.6.3 비즈니스 및 컨설팅 133
13.2.6.3.1 첨단 스토리지 솔루션의 도입을 촉진하기 위한 데이터 기반 의사 결정에 대한 의존도 증가 133
13.2.6.4 운송 및 물류 133
13.2.6.4.1 시장 성장을 주도하기 위한 커넥티드 물류 및 실시간 추적 시스템의 도입 증가 133
13.3 정부 기관 134
13.3.1 도입을 촉진하기 위한 디지털 거버넌스 및 국가 데이터 관리 이니셔티브 확대 134
13.4 클라우드 서비스 제공업체 135
13.4.1 시장 성장을 견인할 클라우드 기반 서비스 및 데이터 집약적 애플리케이션의 급속한 확장 135
13.5 통신사 136
13.5.1 데이터 트래픽 급증 및 5G 네트워크 구축이 시장을 견인 136
14 지역별 차세대 데이터 스토리지 시장 138
14.1 서론 139
14.2 북미 140
14.2.1 미국 148
14.2.1.1 기존 업체들의 디지털 기술 조기 도입이 수요를 촉진 148
14.2.2 캐나다 148
14.2.2.1 데이터 센터 인프라 개발에 대한 투자 증가가 시장을 견인 148
14.2.3 멕시코 149
14.2.3.1 시장 성장을 견인할 통신 인프라 개선에 대한 필요성 증가 149
14.3 유럽 150
14.3.1 영국 159
14.3.1.1 시장 성장을 촉진할 BFSI 서비스 제공업체 및 통신 대기업의 수요 증가 159
14.3.2 독일 160
14.3.2.1 시장 성장을 견인할 5G 통신 서비스에 대한 수요 증가 160
14.3.3 프랑스 161
14.3.3.1 수요를 가속화할 의료 부문의 호황 161
14.3.4 기타 유럽 국가 161
14.4 아시아 태평양 162
14.4.1 중국 171
14.4.1.1 제조 부문의 현대화 가속화로 시장 견인 171
14.4.2 일본 172
14.4.2.1 활황을 보이는 자동차 및 제조 부문이 시장을 견인 172
14.4.3 인도 173
14.4.3.1 빅데이터, IoT 및 기타 디지털·가상화 플랫폼 도입이 시장 성장을 가속화할 전망 173
14.4.4 대한민국 174
14.4.4.1 수요 증대를 위한 지역 데이터 센터 시설 확장에 대한 투자 증가 174
14.4.5 기타 아시아 태평양 지역 174
14.5 기타 지역 175
14.5.1 중동 182
14.5.1.1 시장 성장을 견인할 전자정부 서비스 및 스마트 시티 이니셔티브의 채택 증가 182
14.5.1.2 GCC 국가 183
14.5.1.3 기타 중동 지역 183
14.5.2 아프리카 184
14.5.2.1 디지털 전환에 따른 데이터 센터의 급속한 확장이 시장 성장을 견인 184
14.5.3 남미 184
14.5.3.1 통신 산업의 수요 증가가 도입을 주도할 전망 184
15 경쟁 구도 185
15.1 서론 185
15.2 주요 기업 전략/승리 요인, 2022–2026 185
15.3 매출 분석, 2021–2025 187
15.4 시장 점유율 분석, 2025 187
15.5 기업 가치 평가 및 재무 지표 191
15.6 브랜드 비교 192
15.6.1 EVERPURE, INC. 193
15.7 기업 평가 매트릭스: 주요 기업, 2025 193
15.7.1 스타 기업 193
15.7.2 신흥 리더 기업 193
15.7.3 보편적 기업 194
15.7.4 참여 기업 194
15.7.5 기업 입지: 주요 기업, 2025년 195
15.7.5.1 기업 입지 195
15.7.5.2 지역별 입지 현황 196
15.7.5.3 저장 시스템 입지 현황 197
15.7.5.4 저장 매체 입지 현황 198
15.7.5.5 저장 아키텍처 입지 현황 199
15.7.5.6 최종 사용자 입지 현황 200
15.7.5.7 구축 방식 입지 현황 201
15.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 202
15.8.1 진취적인 기업 202
15.8.2 대응력이 뛰어난 기업 202
15.8.3 역동적인 기업 202
15.8.4 출발선 202
15.8.5 경쟁 벤치마킹: 스타트업/중소기업, 2025년 204
15.8.5.1 주요 스타트업/중소기업 상세 목록 204
15.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 205
15.9 경쟁 시나리오 206
15.9.1 제품 출시 206
15.9.2 거래 210
16 기업 프로필 214
16.1 주요 기업 214
16.1.1 델(DELL INC.) 214
16.1.1.1 사업 개요 214
16.1.1.2 제공 제품/솔루션/서비스 215
16.1.1.3 최근 동향 218
16.1.1.3.1 제품 출시 218
16.1.1.3.2 거래 219
16.1.1.4 MnM의 견해 220
16.1.1.4.1 주요 강점/승리 요인 220
16.1.1.4.2 전략적 선택 220
16.1.1.4.3 약점 및 경쟁 위협 220
16.1.2 휴렛 팩커드 엔터프라이즈(Hewlett Packard Enterprise) 221
16.1.2.1 사업 개요 221
16.1.2.2 제공하는 제품/솔루션/서비스 222
16.1.2.3 최근 동향 224
16.1.2.3.1 신제품 출시 224
16.1.2.3.2 거래 225
16.1.2.4 MnM의 견해 226
16.1.2.4.1 주요 강점/승리 요인 226
16.1.2.4.2 전략적 선택 226
16.1.2.4.3 약점 및 경쟁 위협 226
16.1.3 NETAPP 227
16.1.3.1 사업 개요 227
16.1.3.2 제공하는 제품/솔루션/서비스 229
16.1.3.3 최근 동향 232
16.1.3.3.1 제품 출시 232
16.1.3.3.2 거래 233
16.1.3.4 MnM의 관점 235
16.1.3.4.1 주요 강점/승리 요인 235
16.1.3.4.2 전략적 선택 235
16.1.3.4.3 약점 및 경쟁 위협 235
16.1.4 화웨이 테크놀로지스(HUAWEI TECHNOLOGIES CO., LTD.) 236
16.1.4.1 사업 개요 236
16.1.4.2 제공하는 제품/솔루션/서비스 237
16.1.4.3 최근 동향 240
16.1.4.3.1 신제품 출시 240
16.1.4.4 MnM의 관점 242
16.1.4.4.1 주요 강점/승리 요인 242
16.1.4.4.2 전략적 선택 242
16.1.4.4.3 약점 및 경쟁 위협 242
16.1.5 EVERPURE, INC. 243
16.1.5.1 사업 개요 243
16.1.5.2 제공하는 제품/솔루션/서비스 244
16.1.5.3 최근 동향 247
16.1.5.3.1 신제품 출시 247
16.1.5.3.2 거래 247
16.1.5.4 MnM의 관점 250
16.1.5.4.1 주요 강점/승리 요인 250
16.1.5.4.2 전략적 선택 250
16.1.5.4.3 약점 및 경쟁 위협 250
16.1.6 HITACHI, LTD. 251
16.1.6.1 사업 개요 251
16.1.6.2 제공하는 제품/솔루션/서비스 253
16.1.6.3 최근 동향 254
16.1.6.3.1 신제품 출시 254
16.1.6.3.2 거래 255
16.1.7 후지쯔 257
16.1.7.1 사업 개요 257
16.1.7.2 제공하는 제품/솔루션/서비스 258
16.1.7.3 최근 동향 259
16.1.7.3.1 제품 출시 259
16.1.7.3.2 계약 260
16.1.8 IBM 261
16.1.8.1 사업 개요 261
16.1.8.2 제공하는 제품/솔루션/서비스 263
16.1.8.3 최근 동향 264
16.1.8.3.1 신제품 출시 264
16.1.8.3.2 거래 내역 265
16.1.9 DDN 267
16.1.9.1 사업 개요 267
16.1.9.2 제공하는 제품/솔루션/서비스 268
16.1.9.3 최근 동향 269
16.1.9.3.1 제품 출시 269
16.1.9.3.2 거래 내역 271
16.1.10 마이크론 테크놀로지(MICRON TECHNOLOGY, INC.) 272
16.1.10.1 사업 개요 272
16.1.10.2 제공하는 제품/솔루션/서비스 273
16.1.10.3 최근 동향 274
16.1.10.3.1 신제품 출시 274
16.1.10.3.2 거래 내역 277
16.2 기타 업체 278
16.2.1 CLOUDIAN 278
16.2.2 INFORTREND TECHNOLOGY, INC. 279
16.2.3 퀀텀 코퍼레이션 280
16.2.4 웨스턴 디지털 코퍼레이션 281
16.2.5 삼성 282
16.2.6 누타닉스 283
16.2.7 시게이트 테크놀로지 LLC 284
16.2.8 스칼리티 285
16.2.9 넷기어 286
16.2.10 인스퍼 유한공사 287
16.2.11 SK 하이닉스 288
16.2.12 루시드링크 289
16.2.13 데이터코어 소프트웨어 290
16.2.14 키옥시아 홀딩스 291
16.2.15 레노버 292
17 연구 방법론 293
17.1 연구 데이터 293
17.2 2차 및 1차 조사 294
17.2.1 2차 데이터 296
17.2.1.1 2차 자료의 주요 데이터 296
17.2.1.2 주요 2차 자료 목록 296
17.2.2 1차 데이터 297
17.2.2.1 1차 자료의 주요 데이터 297
17.2.2.2 1차 인터뷰 참여자 목록 298
17.2.2.3 1차 자료의 세부 분류 298
17.2.2.4 주요 산업 통찰력 299
17.3 시장 규모 추정 299
17.3.1 바텀업 접근법 300
17.3.2 탑다운 접근법 300
17.3.3 기준 연도의 시장 규모 산출 301
17.4 시장 전망 접근법 302
17.4.1 바텀업 접근법 302
17.4.2 탑다운 접근법 302
17.5 데이터 삼각측량 303
17.6 요인 분석 303
17.7 연구 가정 304
17.8 연구의 한계 305
17.9 위험 분석 305
18 부록 306
18.1 토론 가이드 306
18.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 309
18.3 맞춤형 옵션 311
18.4 관련 보고서 311
18.5 저자 정보 312
|