주요 내용
시장 개요:
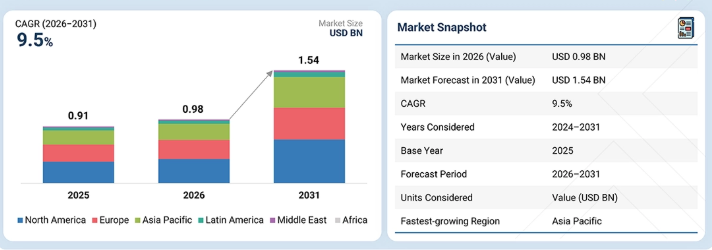
기준 연도 시장 규모 (2025년): 0.91억 달러
현재 시장 규모 (2026년): 0.98억 달러
예상 시장 규모 (2031년): 1.54억 달러
연평균 성장률(CAGR) (2026–2031년): 9.5%
세그먼트 리더십:
지역별 리더: 북미는 2025년 시장 점유율에서 약 41.8%로 가장 큰 비중을 차지했습니다.
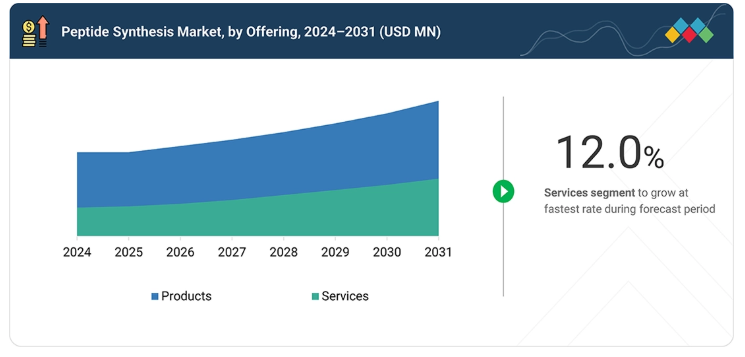
제품군별 리더: 서비스 부문은 예측 기간 동안 펩타이드 합성 시장에서 12.0%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
제품 유형별 선두: 시약 및 소모품 부문은 2025년 펩타이드 합성 제품 시장에서 71.4%의 가장 큰 점유율을 차지했습니다.
기술별 선두: 생물학적 합성은 예측 기간 동안 펩타이드 합성 제품 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
제품 최종 사용자별 선두: 제약 및 생명공학 기업은 2025년 펩타이드 합성 제품 시장에서 가장 큰 점유율을 차지했습니다.
서비스 유형별 선두: 맞춤형 펩타이드 합성 서비스 부문이 2025년 시장에서 가장 큰 점유율을 차지했다.
서비스 최종 사용자별 선두: CRO 및 CDMO가 예측 기간 동안 펩타이드 합성 서비스 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망된다.
응용 분야별 선두: 치료용 응용 분야가 2025년 펩타이드 합성 시장에서 가장 큰 점유율을 차지했다.
시장 전망 및 경쟁 구도:
Thermo Fisher Scientific Inc., Merck KGaA, Agilent Technologies, Inc., GenScript Biotech Corporation 및 Kaneka Corporation은 강력한 시장 입지, 폭넓은 제품 및 서비스 포트폴리오, 광범위한 지리적 진출을 바탕으로 글로벌 펩타이드 합성 시장의 주요 기업으로 선정되었다.
JPT Peptide Technologies GmbH, LifeTein LLC, Creative Peptides 및 AAPPTec, LLC는 전문적인 펩타이드 합성 역량, 복합 펩타이드 변형 기술, 펩타이드 라이브러리 및 틈새 합성 기술을 통해 신생 기업 및 중소기업 중에서 두각을 나타내며, 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
펩타이드 합성 시장은 펩타이드 기반 치료제의 파이프라인 확대, GLP-1 및 기타 대사성 펩타이드에 대한 수요 증가, 신약 개발에서 복합 및 변형 펩타이드의 사용 증가에 힘입어 예측 기간 동안 꾸준한 성장을 보일 것으로 전망됩니다. 또한 제약 및 생명공학 분야의 연구개발(R&D) 지출 증가, 맞춤형 펩타이드 합성 아웃소싱 확대, 자동화 및 고처리량 합성 플랫폼의 도입 증가가 성장을 더욱 견인하고 있습니다. 고체상 펩타이드 합성, 펩타이드 엔지니어링, 정제, 분석적 특성 분석, 친환경 합성 화학 분야의 발전은 제약 및 생명공학 기업, CRO 및 CDMO, 학술 및 연구 기관, 진단 응용 분야 전반에 걸쳐 수요를 더욱 강화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 변화
펩타이드 합성 시장에서 고객 측 비즈니스 트렌드가 미치는 영향은 펩타이드 치료제 파이프라인의 확대, GLP-1 기반 의약품에 대한 수요 증가, 맞춤형 펩타이드 합성의 아웃소싱 증가에 의해 형성됩니다. 주요 트렌드로는 자동화 및 고처리량 합성의 광범위한 도입, 복잡하고 변형된 펩타이드에 대한 수요 증가, 신속한 납기 및 품질 일관성에 대한 관심 증대가 포함됩니다. 친환경 합성 기술, 개선된 정제 워크플로우, 공급망 회복탄력성, 그리고 진화하는 지속가능성 요구 사항 또한 구매 결정과 공급업체 선정에 영향을 미치고 있습니다.
시장 생태계
이 생태계는 제약 및 생명공학 기업, CRO 및 CDMO, 학술 및 연구 기관, 진단 실험실을 주요 최종 사용자로 구성됩니다. 주요 공급업체로는 펩타이드 합성기, 크로마토그래피 시스템, 정제 장비, 보호 아미노산, 수지, 결합 시약, 용매 및 기타 합성 소모품 제조업체와 맞춤형 펩타이드 합성 서비스 제공업체가 있습니다. 원료 공급업체, 유통업체, 분석 기술 제공업체, 엔지니어링 기업, 규제 당국 및 연구 기관은 제품 개발, 합성 최적화, 품질 관리 및 기술 도입을 지원합니다. 이러한 이해관계자들은 펩타이드 치료제, 진단 및 연구 응용 분야의 발전을 도모하는 동시에 합성 효율, 펩타이드 순도, 자동화, 서열 복잡성 처리, 공급 안정성, 지속가능성 및 처리 시간을 개선하기 위해 협력하고 있습니다.
지역
아시아 태평양, 예측 기간 동안 글로벌 펩타이드 합성 시장에서 가장 빠르게 성장할 지역으로 전망
아시아 태평양 지역은 예측 기간 동안 펩타이드 합성 시장에서 가장 빠른 성장률을 기록할 것으로 예상됩니다. 이러한 성장은 제약 및 생명공학 분야의 R&D 확대, 펩타이드 신약 개발 증가, 맞춤형 펩타이드 합성 아웃소싱 증가, 그리고 중국, 인도, 일본, 한국, 호주 전역에서 활발해지는 연구 활동에 힘입은 것입니다. 또한 이 지역은 비교적 낮은 운영 비용, CRO 역량의 확대, 생명공학 혁신에 대한 정부 지원, 자동화된 펩타이드 합성 및 첨단 정제 기술의 도입 증가 등의 이점을 누리고 있습니다. 대사성 질환, 종양학, 항균제 및 기타 펩타이드 치료제의 개발이 증가함에 따라 합성기, 보호 아미노산, 수지, 시약, 용매 및 분석 솔루션에 대한 수요가 더욱 강화되고 있습니다. 지속 가능한 합성 방법과 고처리량 연구 워크플로우에 대한 관심이 높아짐에 따라 시장 확장이 더욱 가속화될 것으로 예상됩니다.
펩타이드 합성 시장: 기업 평가 매트릭스
기업 평가 매트릭스는 펩타이드 합성 제품 및 서비스를 제공하는 상위 20개 기업에 대한 정보를 제공하며, 각 공급업체의 성과를 개괄적으로 설명합니다. 펩타이드 합성 시장에서 Thermo Fisher Scientific Inc. (미국)는 합성 시약, 소모품, 정제, 분석 솔루션 및 맞춤형 펩타이드 서비스에 이르는 광범위한 제품 포트폴리오를 바탕으로 시장을 선도하고 있습니다. Biotage AB(스웨덴)(신흥 선도 기업)는 지속적인 제품 혁신과 펩타이드 연구 워크플로우 내 점유율 확대를 바탕으로, 자동화 펩타이드 합성, 마이크로파 보조 합성, 정제 및 시료 처리 기술 포트폴리오를 확장하며 입지를 다지고 있습니다.
주요 시장 참여 기업
- Thermo Fisher Scientific Inc. (미국)
- Merck KGaA (독일)
- Agilent Technologies, Inc. (미국)
- GenScript Biotech Corporation (중국)
- Kaneka Corporation (일본)
- Sartorius AG (독일)
- Biotage AB (스웨덴)
- Bachem Holding AG (스위스)
- CEM Corporation (미국)
- Bio-Synthesis, Inc. (미국)
- Biosynth (스위스)
- CSBio (미국)
- GL Biochem (Shanghai) Ltd. (중국)
- 메사 래버러토리즈(Mesa Laboratories, Inc.) (미국)
최근 동향
2026년 7월 : 애질런트 테크놀로지스(Agilent Technologies, Inc.)(미국)는 생물학적 제제 분석을 위한 새로운 울트라 이너트(Ultra Inert) SEC 및 PLRP-S 컬럼을 추가하여 알투라(Altura) HPLC 컬럼 제품군을 확장했습니다. 이 컬럼들은 응집체 특성 분석, 불순물 검출, 피크 형태 및 분석 감도를 개선함으로써 GLP-1 치료제를 포함한 펩타이드 워크플로우를 지원합니다.
4월 : 바켐 홀딩 AG(Bachem Holding AG, 스위스)는 스위스 부벤도르프(Bubendorf) 사업장에 K동(Building K)을 개장하여 펩타이드 및 올리고뉴클레오티드 활성 성분의 산업 규모 생산을 확대했습니다. 이 시설은 바켐의 광범위한 생산 능력 확장 프로그램의 일환으로, 펩타이드 기반 치료제에 대한 전 세계적인 수요 증가에 대응하기 위해 마련되었습니다.
2025년 6월 : CEM Corporation(미국)은 합성 펩타이드 정제를 위한 Prodigy 2.0 분취용 HPLC 시스템을 출시했습니다. 이 시스템은 고온 정제 기술을 사용하여 펩타이드 회수율을 향상시키고, 아세토니트릴 대신 에탄올을 사용할 수 있게 함으로써 보다 효율적이고 지속 가능한 펩타이드 정제 워크플로우를 지원합니다. (중국)메사 래버러토리즈(Mesa Laboratories, Inc.) (미국)최근 동향2026년 7월 : 애질런트 테크놀로지스(Agilent Technologies, Inc.)(미국)는 생물학적 제제 분석을 위한 새로운 울트라 이너트(Ultra Inert) SEC 및 PLRP-S 컬럼을 추가하여 알투라(Altura) HPLC 컬럼 제품군을 확장했습니다. 이 컬럼들은 응집체 특성 분석, 불순물 검출, 피크 형태 및 분석 감도를 개선함으로써 GLP-1 치료제를 포함한 펩타이드 워크플로우를 지원합니다.
1 서론 59
1.1 연구 목적 59
1.2 시장 정의 59
1.3 연구 범위 59
1.3.1 시장 세분화 및 지역 범위 60
1.3.2 포함 및 제외 항목 61
1.3.3 분석 대상 기간 63
1.3.4 분석 대상 통화 63
1.4 이해관계자 63
1.5 변경 사항 요약 64
2 집행 요약 65
2.1 시장 하이라이트 및 주요 통찰 65
2.2 주요 시장 참여자: 전략적 발전 현황 분석 67
2.3 펩타이드 합성 시장의 파괴적 트렌드 68
2.4 고성장 부문 69
2.5 지역별 개요: 시장 규모, 성장률 및 전망 70
3 심층 분석 71
3.1 펩타이드 합성 시장 개요 71
3.2 북미: 제품 유형별 펩타이드 합성 시장 72
3.3 펩타이드 합성 시장: 지역별 성장 기회 73
3.4 펩타이드 합성 시장 점유율, 용도별, 2026년 대 2031년 (%) 74
4 시장 개요 75
4.1 서론 75
4.2 시장 동향 75
4.2.1 성장 동인 76
4.2.1.1 GLP-1 및 기타 대량 생산 펩타이드 치료제에 대한 수요 급증 76
4.2.1.2 첨단 합성 및 정제 기술을 필요로 하는 펩타이드 제형의 복잡성 증가 77
4.2.1.3 펩타이드 신약 파이프라인 및 임상 개발 활동의 확대 77
4.2.2 제약 요인 78
4.2.2.1 대규모 고상 펩타이드 합성 시 발생하는 높은 원료 소비량 및 폐기물 발생 78
4.2.2.2 GMP 등급 합성 원료의 높은 비용 및 공급 민감도 79
4.2.3 기회 79
4.2.3.1 전 세계 GMP 펩타이드 생산 능력의 급속한 확대 79
4.2.3.2 연속 흐름, 하이브리드 및 용매 효율이 높은 펩타이드 합성 기술로의 전환 79
4.2.4 과제 80
4.2.4.1 복잡한 펩타이드의 대규모 생산 시 수율, 순도 및 배치 일관성 유지 80
4.3 미충족 수요 및 미개척 분야 80
4.4 상호 연계된 시장 및 부문 간 기회 81
4.5 1/2/3위 기업들의 전략적 움직임 82
5 산업 동향 83
5.1 포터의 5가지 힘 분석 83
5.1.1 신규 진입자의 위협 84
5.1.2 대체재의 위협 84
5.1.3 구매자의 교섭력 84
5.1.4 공급자의 교섭력 84
5.1.5 경쟁 강도 84
5.2 거시경제 전망 85
5.2.1 서론 85
5.2.2 GDP 동향 및 전망 85
5.2.3 글로벌 펩타이드 합성 시장 동향 86
5.3 가치 사슬 분석 86
5.4 생태계 분석 88
5.5 가격 분석 90
5.5.1 주요 업체별 제품 평균 판매 가격 동향 91
5.5.2 지역별 제품 평균 판매 가격 동향 92
5.6 무역 분석 93
5.6.1 수입 시나리오 (HS 코드 902720) 93
5.6.2 수출 시나리오 (HS 코드 902720) 95
5.6.3 수입 시나리오 (HS 코드 841933) 96
5.6.4 수출 시나리오 (HS 코드 841933) 97
5.7 주요 컨퍼런스 및 행사, 2026–2027 99
5.8 고객의 비즈니스에 영향을 미치는 동향/변화 99
5.9 투자 및 자금 조달 활동 100
5.10 2025년 미국 관세가 펩타이드 합성 시장에 미치는 영향 101
5.10.1 서론 101
5.10.2 가격 영향 분석 101
5.10.3 국가/지역별 영향 102
5.10.3.1 북미 102
5.10.3.2 유럽 102
5.10.3.3 아시아 태평양 103
5.10.4 최종 사용 산업에 미치는 영향 103
5.10.4.1 제약 및 생명공학 기업 103
5.10.4.2 CRO 및 CDMO 104
5.10.4.3 학계 및 연구 기관, 진단 실험실 및 기타 최종 사용자 104
6 기술 발전, AI가 주도하는 영향, 특허 및 혁신 105
6.1 기술 분석 105
6.1.1 주요 신기술 105
6.1.1.1 고체상 펩타이드 합성(SPPS) 105
6.1.1.2 액상 펩타이드 합성(LPPS) 106
6.1.1.3 효소적 펩타이드 합성 106
6.1.1.4 재조합 펩타이드 합성 106
6.1.1.5 연속 흐름 펩타이드 합성 107
6.1.2 보완 기술 107
6.1.2.1 분석적 특성 분석 및 품질 관리 기술 107
6.1.2.2 정제 및 다운스트림 공정 기술 107
6.1.2.3 펩타이드 연결 기술 108
6.1.3 관련 기술 108
6.1.3.1 단백질 설계 및 공학 108
6.1.3.2 합성 생물학/유전 코드 공학 108
6.2 기술/제품 로드맵 109
6.3 특허 분석 109
6.3.1 펩타이드 합성 특허의 주요 출원인/권리자(기업) 110
6.4 향후 응용 분야 113
6.5 AI/GEN AI가 펩타이드 합성 시장에 미치는 영향 113
6.5.1 펩타이드 합성 워크플로우의 모범 사례 114
6.5.2 펩타이드 합성 시장에서 AI 도입 사례 연구 115
6.5.3 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 115
6.5.4 펩타이드 합성 시장에서 생성형 AI 도입에 대한 고객의 준비도
115
7 지속 가능성 및 규제 환경 117
7.1 지역별 규제 및 규정 준수 117
7.1.1 규제 기관, 정부 기관 및 기타 조직 117
7.1.2 규제 체계 120
7.1.3 산업 표준 121
7.2 지속 가능성 이니셔티브 121
7.3 지속 가능성의 영향 및 규제 정책 이니셔티브 122
7.4 인증, 라벨링 및 친환경 표준 123
8 고객 환경 및 구매자 행동 124
8.1 의사결정 과정 124
8.2 구매자 이해관계자 및 구매 평가 기준 125
8.2.1 구매 과정의 주요 이해관계자 125
8.2.2 최종 사용자별 주요 구매 기준 125
8.3 도입 장벽 및 내부 과제 127
8.4 최종 사용자의 미충족 요구 127
8.5 시장 수익성 128
9 제품 유형별 펩타이드 합성 시장 129
9.1 서론 130
9.2 제품 130
9.2.1 시장 성장을 주도하는 사내 워크플로우 관리 및 펩타이드별 반복적인 수요 130
9.3 서비스 134
9.3.1 시장 성장을 뒷받침하는 복잡하고 생산량이 변동적인 펩타이드 프로젝트의 아웃소싱 증가 134
10 제품 유형별 펩타이드 합성 제품 시장 138
10.1 서론 139
10.2 시약 및 소모품 139
10.2.1 시약 143
10.2.1.1 아미노산 빌딩 블록 147
10.2.1.1.1 보호된 잔기 및 비천연 잔기의 사용 확대가 아미노산 빌딩 블록 수요를 견인 147
10.2.1.2 수지 151
10.2.1.2.1 더 폭넓은 링커 화학 및 고처리량 SPPS 형식이 꾸준한 수지 수요를 뒷받침 151
10.2.1.3 결합 시약 154
10.2.1.3.1 첨단 결합 화학에 대한 수요를 유지하기 위한 더 빠른 활성화 및 낮은 부반응 위험의 필요성 154
10.2.1.4 펩타이드 변형 시약 158
10.2.1.4.1 수명 연장, 표적화 및 접합 전략을 통해 개질 시약을 가장 빠르게 성장하는 시약 범주로 만들기 158
10.2.1.5 표지 시약 161
10.2.1.5.1 영상, 진단, 결합 연구 및 분석법 개발 분야에서 표지 펩타이드의 사용 증가로 수요 확대 161
10.2.1.6 보호 및 탈보호 시약 165
10.2.1.6.1 직교 보호 전략과 유해 화학 물질 사용 감축에 대한 압박이 제품 선택에 미치는 영향 165
10.2.1.7 절단 시약 168
10.2.1.7.1 SPPS의 지속적인 사용과 더 깨끗한 절단 프로파일에 대한 수요로 인해 절단 화학 시약의 반복 구매가 유지됨 168
10.2.1.8 기타 시약 172
10.2.2 소모품 175
10.2.2.1 꾸준한 소모품 수요를 뒷받침하기 위한 합성 처리량 및 정제 작업량 증가 175
10.3 기기 178
10.3.1 펩타이드 합성기 183
10.3.1.1 유형별 펩타이드 합성기 188
10.3.1.1.1 자동 펩타이드 합성기 188
10.3.1.1.2 수동 펩타이드 합성기 192
10.3.1.2 기술별 펩타이드 합성기 195
10.3.1.2.1 기존 배치식 펩타이드 합성기 195
10.3.1.2.2 마이크로파 보조 펩타이드 합성기 199
10.3.1.2.3 하이브리드 펩타이드 합성기 203
10.3.1.2.4 기타 펩타이드 합성기 206
10.3.2 정제 시스템 210
10.3.2.1 원료 펩타이드의 복잡성 증가 및 처리량 병목 현상으로 인해 확장 가능한 정제 플랫폼에 대한 수요 증가 210
10.3.3 분석 및 품질 관리 기기 213
10.3.3.1 분석 플랫폼 투자를 지속하기 위한 불순물 프로파일링, 동일성 확인 및 더욱 엄격해진 펩타이드 품질 요구 사항 213
10.3.4 동결건조 장비 217
10.3.4.1 수요를 뒷받침하기 위한 안정적인 건조 펩타이드 제형 및 규모에 적합한 동결건조 용량 필요 217
10.3.5 기타 기기 220
11 기술별 펩타이드 합성 제품 시장 224
11.1 서론 225
11.2 화학적 합성 225
11.2.1 고체상 펩타이드 합성(SPPS) 229
11.2.1.1 SPPS를 가장 큰 화학적 합성 방법으로 유지하기 위한 자동화, 신속한 반복 화학, 상업적 규모에 대한 숙련도 229
11.2.2 액상 펩타이드 합성(LPPS) 233
11.2.2.1 LPPS를 가장 빠르게 성장하는 화학 합성 방법으로 만들기 위한 용매 효율 개선 및 대규모 경제성 233
11.2.3 기타 화학 합성 방법 236
11.3 생물학적 합성 240
11.3.1 재조합 펩타이드 생산 244
11.3.1.1 확장 가능한 미생물 발현 기술과 확립된 생물학적 제제 인프라를 통해 재조합 생산이 생물학적 합성 분야에서 주도적 위치를 유지 244
11.3.2 효소적 펩타이드 합성 247
11.3.2.1 높은 선택성과 용매 사용량이 적은 연결 반응을 통해 효소적 합성을 가장 빠르게 성장하는 생물학적 방법으로 자리매김 247
12 최종 사용자별 펩타이드 합성 제품 시장 251
12.1 서론 252
12.2 제약 및 생명공학 기업 252
12.2.1 시장 성장을 주도하는 펩타이드 파이프라인 및 사내 제조 역량 확대 252
12.3 CROS 및 CDMOS 256
12.3.1 신속한 아웃소싱 및 생산 능력 확대로 CROS 및 CDMOS가 가장 빠르게 성장하는 제품 최종 사용자 부문으로 부상 256
12.4 학계 및 연구 기관 259
12.4.1 연구 기관의 수요를 지속하기 위한 신약 발굴 중심의 펩타이드 라이브러리 및 자동화된 벤치탑 시스템에 대한 접근성 확대 259
12.5 의료기기 기업 263
12.5.1 펩타이드 기능화 바이오센서 및 표면 공학 처리된 기기를 통해 변형 합성 제품에 대한 전문적인 수요 확대 263
12.6 임상 및 진단 실험실 266
12.6.1 임상 및 진단 실험실에서의 도입을 지원하기 위한 높은 분석 특이성 및 표준화된 펩타이드 시약 266
13 서비스 유형별 펩타이드 합성 서비스 시장 270
13.1 서론 271
13.2 맞춤형 펩타이드 합성 서비스 271
13.2.1 맞춤형 펩타이드 합성 서비스를 최대 서비스 범주로 유지하기 위한 유연한 서열, 순도 및 수량 요구 사항 271
13.3 펩타이드 공학 및 변형 서비스 275
13.3.1 반감기 연장, 표적화 및 접합에 대한 수요 증가로 인해 공학 및 변형 서비스가 가장 빠르게 성장하는 부문으로 부상 275
13.4 펩타이드 정제 서비스 278
13.4.1 더 복잡해진 펩타이드 서열과 더욱 엄격해진 순도 사양으로 인해 외주 정제 수요가 지속될 전망 278
13.5 펩타이드 분석 및 특성 분석 서비스 282
13.5.1 분자 구조의 복잡성 증가와 품질 기대치 상승으로 펩타이드 분석 및 특성 분석 아웃소싱 확대 282
13.6 펩타이드 라이브러리 준비/ 합성 서비스 285
13.6.1 펩타이드 라이브러리 서비스 채택 확대를 위한 고처리량 스크리닝 및 면역 모니터링 워크플로우 285
14 최종 사용자별 펩타이드 합성 서비스 시장 289
14.1 서론 290
14.2 제약 및 생명공학 기업 290
14.2.1 시장 성장을 촉진하기 위한 신약 발굴 및 개발 전반에 걸친 광범위한 아웃소싱 290
14.3 CROS 및 CDMOS 294
14.3.1 외부 생산 능력, 전문 화학 기술, 그리고 네트워크 유연성을 바탕으로 CROS 및 CDMOS가 가장 빠르게 성장하는 서비스 최종 사용자 부문으로 부상 294
14.4 학계 및 연구 기관 297
14.4.1 학계 및 연구 기관의 수요를 지속하기 위한 유연한 프로젝트 단위 아웃소싱 및 특화된 펩타이드 형식 297
14.5 의료기기 기업 301
14.5.1 펩타이드 -기능화 의료기기 및 바이오센서를 통한 전문 합성, 변형 및 접합 서비스 수요 증대 301
14.6 임상 및 진단 실험실 304
14.6.1 진단 실험실을 위한 펩타이드 아웃소싱 서비스를 뒷받침하기 위한 분석법 표준화 및 임상 등급 품질 요구 사항 304
15 응용 분야별 펩타이드 합성 시장 308
15.1 서론 309
15.2 치료적 응용 309
15.2.1 질병 적응증별 치료적 응용 313
15.2.1.1 당뇨병 313
15.2.1.1.1 대규모로 확립된 펩타이드 계열과 고순도 유사체에 대한 지속적인 수요가 성장을 주도 313
15.2.1.2 비만 317
15.2.1.2.1 후기 단계의 이중 및 삼중 작용제 파이프라인과 신속한 상업적 규모 확대로 인해 비만이 가장 빠르게 성장하는 치료 적응증이 될 전망 317
15.2.1.3 암 320
15.2.1.3.1 표적 전달, 신항원 프로그램 및 방사성 리간드 개발로 인해 종양학 분야에서 펩타이드 합성 수요가 심화될 전망 320
15.2.1.4 자가면역 질환 324
15.2.1.4.1 표적 경구용 펩타이드 및 항원 특이적 면역 조절을 통해 만성 자가면역 질환에서 펩타이드 사용이 확대될 전망 324
15.2.1.5 기타 치료 적응증 327
15.2.2 분자별 치료적 응용 331
15.2.2.1 대사 및 호르몬 펩타이드 331
15.2.2.1.1 시장 성장을 견인할 대량 인크레틴, 인슐린 및 호르몬 펩타이드 수요 331
15.2.2.2 펩타이드 억제제 335
15.2.2.2.1 펩타이드 억제제 개발 확대를 위한 경구 투여 방식 개선, 구조적 제약 및 접근이 어려운 단백질 인터페이스에 대한 접근성 향상 335
15.2.2.3 펩타이드-약물 접합체(PDC) 338
15.2.2.3.1 표적화된 유효성분 전달 및 방사성 접합체 파이프라인이 PDC를 가장 빠르게 성장하는 치료용 분자 범주로 만들 것 338
15.2.2.4 펩타이드 기반 백신 342
15.2.2.4.1 높은 다양성의 펩타이드 합성 수요를 뒷받침하는 신에피토프 발견, 면역 모니터링 및 맞춤형 백신 전략 342
15.2.2.5 기타 치료 방식 345
15.3 연구 응용 분야 349
15.3.1 광범위한 연구 수요 기반을 유지하기 위한 고처리량 발견, 바이오마커 연구 및 광범위한 연구 수요 기반을 유지하기 위한 반복적인 맞춤형 펩타이드 활용 349
15.4 진단 응용 352
15.4.1 전문 진단 수요 확대를 위한 펩타이드 기반 분석 시약, 영상 리간드 및 동반 진단 개발 352
16 지역별 펩타이드 합성 시장 356
16.1 서론 357
16.2 북미 357
16.2.1 미국 365
16.2.1.1 시장 성장을 뒷받침할 풍부한 펩타이드 파이프라인 및 국내 생산 능력 365
16.2.2 캐나다 372
16.2.2.1 꾸준한 확장을 뒷받침할 바이오제약 제조 투자 및 연구 수요 372
16.3 유럽 378
16.3.1 독일 385
16.3.1.1 수요를 뒷받침하는 통합 펩타이드 제조 및 강력한 화학 공급망 385
16.3.2 영국 392
16.3.2.1 전문적인 수요를 뒷받침하는 연구 집중도 및 진단용 펩타이드 역량 392
16.3.3 프랑스 399
16.3.3.1 상업용 펩타이드 공급 기반 강화를 위한 SPPS 생산 능력 확대 399
16.3.4 이탈리아 405
16.3.4.1 펩타이드 개발부터 제품화까지의 워크플로우를 뒷받침하는 주사제 제조 통합 405
16.3.5 스페인 412
16.3.5.1 수입 합성 솔루션에 대한 수요 유지를 위한 연구 및 전문 의약품 활동 412
16.3.6 기타 유럽 국가 418
16.4 아시아 태평양 425
16.4.1 중국 435
16.4.1.1 시장 확장을 가속화할 대규모 TIDES 생산 능력 및 국내 공급업체의 깊이 435
16.4.2 일본 441
16.4.2.1 고부가가치 수요를 유지하기 위한 첨단 신약 개발 및 특수 펩타이드 혁신 441
16.4.3 인도 448
16.4.3.1 비용 효율적인 CRDMO 확장 및 신규 펩타이드 생산 능력으로 시장 성장 가속화 448
16.4.4 대한민국 455
16.4.4.1 바이오테크 투자 및 지속형 펩타이드 개발로 전문 수요 확대 455
16.4.5 호주 462
16.4.5.1 고부가가치 펩타이드 수요 유지를 위한 연구 중심 기관 및 바이오테크 파이프라인 462
16.4.6 기타 아시아 태평양 지역 469
16.5 라틴 아메리카 476
16.5.1 브라질 484
16.5.1.1 방대한 연구 기반과 대사성 질환에 대한 집중으로 브라질이 라틴 아메리카의 핵심 시장으로 부상 484
16.5.2 멕시코 491
16.5.2.1 펩타이드 합성 수요를 뒷받침하는 미국 연계 제조 및 임상 연구 491
16.5.3 기타 라틴 아메리카 498
16.6 중동 505
16.6.1 GCC 국가 513
16.6.1.1 사우디아라비아 520
16.6.1.1.1 펩타이드 워크플로우 도입 증가를 뒷받침하는 현지화 이니셔티브 및 연구 자금 지원 520
16.6.1.2 아랍에미리트(UAE) 527
16.6.1.2.1 펩타이드 합성 솔루션에 대한 접근성을 강화하기 위한 생명공학 허브 및 지역 유통망 527
16.6.1.3 기타 GCC 국가 534
16.6.2 중동 기타 지역 541
16.7 아프리카 548
16.7.1 연구 주도형 수요와 수입 의존도가 시장을 형성할 전망 548
17 경쟁 구도 556
17.1 개요 556
17.2 주요 기업 전략/승리 요인 556
17.2.1 펩타이드 합성 시장 참여 기업들의 전략 개요 557
17.3 매출 분석, 2021–2025 558
17.4 2025년 시장 점유율 분석 559
17.5 기업 평가 사분면: 주요 기업, 2025년 561
17.5.1 스타 기업 561
17.5.2 신흥 리더 기업 562
17.5.3 보편적 기업 562
17.5.4 참여 기업 562
17.5.5 기업 사업 범위: 주요 기업, 2025 564
17.5.5.1 기업 사업 범위 564
17.5.5.2 지역별 사업 범위 565
17.5.5.3 제품군별 사업 범위 566
17.5.5.4 제품 유형별 사업 범위 567
17.5.5.5 응용 분야별 사업 범위 568
17.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 569
17.6.1 선도 기업 569
17.6.2 대응력 있는 기업 569
17.6.3 역동적인 기업 569
17.6.4 출발선 기업 569
17.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 571
17.6.5.1 주요 스타트업/중소기업 상세 목록 571
17.6.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 572
17.7 기업 가치 평가 및 재무 지표 573
17.7.1 재무 지표 573
17.7.2 기업 가치 평가 573
17.8 제품/서비스 비교 574
17.9 경쟁 시나리오 575
17.9.1 제품 출시 575
17.9.2 거래 576
17.9.3 사업 확장 576
18 기업 프로필 577
18.1 주요 기업 577
18.1.1 써모 피셔 사이언티픽(Thermo Fisher Scientific Inc.) 577
18.1.1.1 사업 개요 577
18.1.1.2 제공 제품 및 서비스 578
18.1.1.3 최근 동향 580
18.1.1.3.1 신제품 출시 580
18.1.1.3.2 거래 581
18.1.1.3.3 사업 확장 581
18.1.1.4 MnM의 관점 581
18.1.1.4.1 승리할 권리 581
18.1.1.4.2 전략적 선택 582
18.1.1.4.3 약점 및 경쟁 위협 582
18.1.2 MERCK KGAA 583
18.1.2.1 사업 개요 583
18.1.2.2 제공 제품 및 서비스 584
18.1.2.3 최근 동향 586
18.1.2.3.1 거래 586
18.1.2.3.2 사업 확장 586
18.1.2.4 MnM의 관점 587
18.1.2.4.1 승리할 권리 587
18.1.2.4.2 전략적 선택 587
18.1.2.4.3 약점 및 경쟁 위협 587
18.1.3 AGILENT TECHNOLOGIES, INC. 588
18.1.3.1 사업 개요 588
18.1.3.2 제공 제품 및 서비스 589
18.1.3.3 최근 동향 590
18.1.3.3.1 신제품 출시 590
18.1.3.4 MnM의 관점 591
18.1.3.4.1 승리할 권리 591
18.1.3.4.2 전략적 선택 591
18.1.3.4.3 약점 및 경쟁 위협 591
18.1.4 GENSCRIPT BIOTECH CORPORATION 592
18.1.4.1 사업 개요 592
18.1.4.2 제공하는 제품 및 서비스 594
18.1.4.3 최근 동향 595
18.1.4.3.1 사업 확장 595
18.1.4.4 MnM의 관점 595
18.1.4.4.1 승리할 권리 595
18.1.4.4.2 전략적 선택 595
18.1.4.4.3 약점 및 경쟁 위협 595
18.1.5 카네카(KANEKA CORPORATION) 596
18.1.5.1 사업 개요 596
18.1.5.2 제공하는 제품 및 서비스 597
18.1.5.3 최근 동향 599
18.1.5.3.1 사업 확장 599
18.1.5.4 MnM 관점 599
18.1.5.4.1 승리할 권리 599
18.1.5.4.2 전략적 선택 599
18.1.5.4.3 약점 및 경쟁 위협 599
18.1.6 SARTORIUS AG 600
18.1.6.1 사업 개요 600
18.1.6.2 제공하는 제품 및 서비스 602
18.1.6.3 최근 동향 602
18.1.6.3.1 사업 확장 602
18.1.7 BACHEM HOLDING AG 603
18.1.7.1 사업 개요 603
18.1.7.2 제공하는 제품 및 서비스 604
18.1.7.3 최근 동향 605
18.1.7.3.1 거래 605
18.1.7.3.2 사업 확장 606
18.1.8 BIOTAGE AB 607
18.1.8.1 사업 개요 607
18.1.8.2 제공하는 제품 및 서비스 607
18.1.8.3 최근 동향 608
18.1.8.3.1 신제품 출시 608
18.1.8.3.2 거래 내역 609
18.1.9 CEM CORPORATION 610
18.1.9.1 사업 개요 610
18.1.9.2 제공하는 제품 및 서비스 610
18.1.9.3 최근 동향 611
18.1.9.3.1 신제품 출시 611
18.1.10 BIO-SYNTHESIS, INC. 612
18.1.10.1 사업 개요 612
18.1.10.2 제공하는 제품 및 서비스 612
18.1.11 BIOSYNTH 614
18.1.11.1 사업 개요 614
18.1.11.2 제공하는 제품 및 서비스 614
18.1.11.3 최근 동향 615
18.1.11.3.1 거래 내역 615
18.1.11.3.2 사업 확장 616
18.1.12 CSBIO 617
18.1.12.1 사업 개요 617
18.1.12.2 제공하는 제품 및 서비스 617
18.1.13 GL BIOCHEM (SHANGHAI) LTD. 618
18.1.13.1 사업 개요 618
18.1.13.2 제공하는 제품 및 서비스 618
18.1.14 MESA LABORATORIES, INC. 620
18.1.14.1 사업 개요 620
18.1.14.2 제공하는 제품 및 서비스 621
18.1.14.3 최근 동향 622
18.1.14.3.1 제품 및 서비스 출시 622
18.1.14.3.2 거래 내역 623
18.1.15 DANAHER CORPORATION 624
18.1.15.1 사업 개요 624
18.1.15.2 제공하는 제품 및 서비스 625
18.1.15.3 최근 동향 627
18.1.15.3.1 제품 출시 627
18.2 기타 기업 628
18.2.1 CHEM-IMPEX INTERNATIONAL, INC. 628
18.2.2 ADVANCED CHEMTECH 629
18.2.3 MIMOTOPES PTY LTD. 630
18.2.4 IRIS BIOTECH GMBH 631
18.2.5 AAPPTEC, LLC 632
18.2.6 ENAMINE LTD. 634
18.2.7 INTAVIS PEPTIDE SERVICES GMBH 635
18.2.8 JPT PEPTIDE TECHNOLOGIES GMBH 636
18.2.9 INNOVAGEN AB 637
18.2.10 펩타이드 프로테인 리서치 유한회사 638
18.2.11 라이프테인 유한책임회사 639
18.2.12 크리에이티브 펩타이드 640
18.2.13 제네메드 신테시스 주식회사 641
18.2.14 CHINAPEPTIDES CO., LTD. 642
18.2.15 BEIJING SCILIGHT BIOTECHNOLOGY LTD. CO. 643
19 연구 방법론 644
19.1 연구 데이터 644
19.1.1 2차 데이터 645
19.1.1.1 주요 2차 자료 645
19.1.1.2 2차 연구에서 도출된 주요 데이터 645
19.1.2 1차 데이터 646
19.1.2.1 주요 1차 조사 대상자 646
19.1.2.2 1차 인터뷰 내역 646
19.1.2.3 1차 자료에서 도출된 주요 데이터 646
19.2 시장 규모 추정 647
19.2.1 2025년 글로벌 펩타이드 합성 시장 추정 647
19.2.1.1 접근법 1: 기업 매출 분석 기반 추정 (바텀업) 647
19.2.1.2 접근법 2: 1차 조사 649
19.2.1.2.1 주요 산업 통찰력 649
19.2.1.3 접근법 3: MnM 데이터베이스 분석 649
19.2.2 2025년 세분화 시장 규모 추정 650
19.3 시장 성장률 전망 652
19.4 데이터 삼각측량 654
19.5 연구 가정 655
19.6 연구의 한계 및 위험 평가 656
20 부록 657
20.1 토론 가이드 657
20.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 662
20.3 맞춤형 옵션 664
20.4 관련 보고서 664
20.5 저자 정보 665