| ■ 영문 제목 : Pharmaceutical Drug Delivery Market By Administration Route (Oral, Injectable, Topical, Ocular, Nasal, Transmucosal & Implantable, Pulmonary, Transdermal Patch), Application (Cancer, Diabetes, Cardiovascular), Facility of Use - Global Forecast to 2031 | |
 | ■ 상품코드 : MD 3871 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 5월 ■ 페이지수 : 1284 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : 의료기기 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
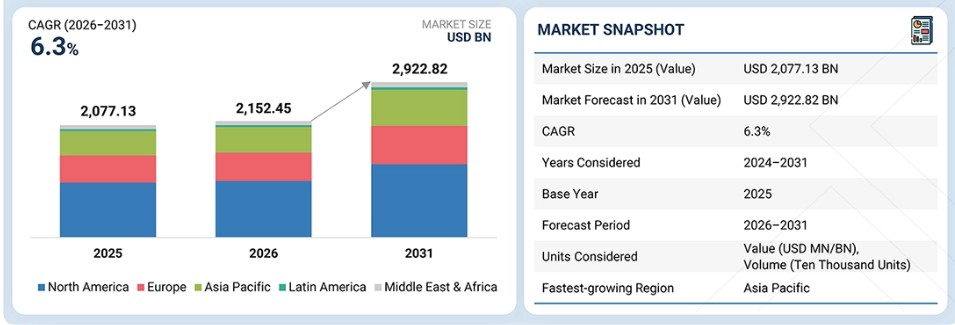
전 세계 의약품 전달 시스템 시장은 2026년 2,152.45억 달러에서 2031년에는 2,922.82억 달러로 성장할 것으로 전망되며, 예측 기간 동안 연평균 성장률(CAGR)은 6.3%를 기록할 것으로 예상됩니다. 2025년 기준 시장 규모는 2,077.13억 달러였습니다. 전 세계적으로 바이오의약품 및 바이오시밀러의 급속한 성장에 따른 첨단 약물 전달 시스템에 대한 수요 증가가 시장을 견인하고 있으며, 이는 더 다양한 제형 및 대용량 주사 기술에 대한 투자로 이어지고 있습니다. 또한, 전 세계적으로 암, 당뇨병, 자가면역 질환과 같은 만성 질환의 수가 증가함에 따라 자가 투여 및 환자 중심의 전달 솔루션에 대한 수요도 높아지고 있습니다. 가정용 및 웨어러블 약물 전달 시스템으로의 전환은 환자들이 치료를 꾸준히 지속할 수 있도록 돕는 동시에, 스마트하고 연결성이 뛰어나며 센서가 탑재된 주사기의 사용을 증가시키고 있습니다. 주요 약물 전달 및 제약 과학 학술지에서 활발히 이루어지는 연구 활동 역시 혁신적인 약물 전달 기술에 대한 높은 관심을 보여줍니다. 사전 충전 주사기, 경피 전달, 연결형 기기의 지속적인 개선과 제약 연구에 대한 투자 증가는 여전히 시장 성장의 원동력으로 작용하고 있습니다.
■ 보고서 목차
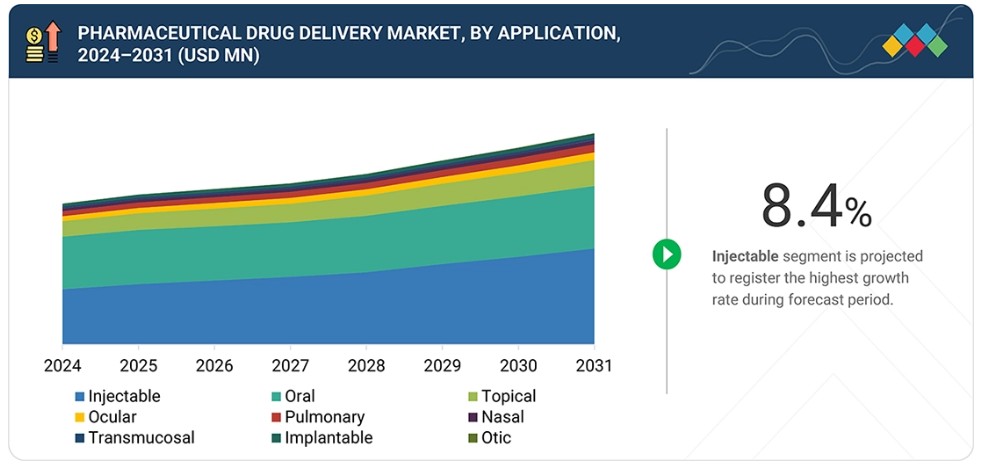
주요 내용시장 개요:기준 연도 시장 규모(2025년): 2,077.13십억 USD현재 시장 규모(2026년): 2,152.45십억 USD예상 시장 규모(2031년): 2,922.82십억 USD연평균 성장률(CAGR, 2026–2031년): 6.3% 세그먼트 리더십:투여 경로별 리더: 주사제 투여 방식이 2025년 40.3%의 시장 점유율로 시장을 주도했습니다.응용 분야별 리더: 주사제 투여 방식 응용 분야는 2026년부터 2031년까지 7.9%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 사용 편의성 부문 선두: 제형은 2025년 59.3%의 점유율로 시장을 주도할 것으로 예상됩니다. 시장 전망 및 경쟁 구도: 존슨앤드존슨 서비스(미국), 화이자(미국), F. 호프만-라 로슈(스위스), BD(미국), 노바티스 AG(스위스)는 광범위한 글로벌 네트워크와 포괄적인 제품 포트폴리오를 바탕으로 제약 약물 전달 시장의 주요 기업으로 꼽혔습니다. 아드헥스파마(AdhexPharma, 프랑스) 및 루산 파마(Rusan Pharma, 인도)와 같은 기업들은 약물 전달 시스템의 혁신, 새로운 전달 기술, 그리고 환자 편의성과 치료 결과 개선에 초점을 맞춘 전문적인 제형 개발 역량을 바탕으로 신생 기업 및 중소기업 중에서 두각을 나타내고 있습니다. 전 세계 제약 약물 전달 시장은 꾸준한 성장세를 보이고 있으며, 이는 첨단 주사제, 경피제, 흡입제 및 대용량 약물 전달 시스템이 필요한 복합 생물학적 제제에 대한 수요 증가에 기인한다. 만성 질환 환자들이 집에서 스스로 질환을 관리하는 자가 투여 추세 또한 이러한 성장의 주요 요인이다. 또한, 치료 순응도를 높이고 실시간 모니터링을 가능하게 하는 웨어러블 주사기, 스마트 프리필드 주사기, 스마트 약물 전달 시스템의 급속한 발전이 추가적인 성장을 위한 발판을 마련하고 있습니다. 제약사들은 약효를 높이고 환자의 편의성을 개선하기 위해 지속형 주사제, 나노입자 기반 전달 시스템, 서방형 제형, 신개념 약물 전달 시스템을 포함한 새로운 제형 개발에 예산의 상당 부분을 할애하고 있습니다. 동시에, 투약 오류를 최소화하고 기기-약물 조합의 안전성을 보장하기 위한 규제 조치들은 여전히 의료 시설에서 사용하기 쉬운 첨단 약물 전달 기술의 사용을 촉진하는 주요 요인입니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신거대한 트렌드와 변화, 그리고 기존의 소분자 치료제에서 바이오의약품으로의 전환은 글로벌 제약 약물 전달 시장에서 패러다임의 전환을 촉발하기 시작했습니다. 이러한 패러다임 전환은 다양한 지역에서 차세대 주사형 플랫폼, 웨어러블 약물 전달 시스템, 생물학적 제제와 호환되는 기술에 대한 대규모 투자가 이루어지고 있다는 점이 특징입니다. 또한 이러한 패러다임 변화와 함께 디지털 치료 관리, 전자 건강 시스템 통합, 원격 환자 모니터링을 가능하게 하는 연결형 및 센서 탑재 기기의 급속한 확산과 더불어, 진료소 및 병원 방문 횟수를 줄이기 위한 자가 투여에 대한 전 세계적인 추세가 확대되고 있습니다. 이 외에도, 체내 주사기, 미세바늘 패치, 나노입자 기반 운반체, 스마트 흡입기 등 획기적인 의료 기기들이 보다 정밀한 투여량 조절, 환자 순응도 향상, 그리고 환자 편의성 증대를 통해 약물 전달 방식을 혁신하고 있습니다. 그럼에도 불구하고, 글로벌 공급망 문제, 무균성 요구 사항, 그리고 의약품-의료기기 복합 제품에 대한 더욱 엄격해진 규제 기준은 제약 제조사들이 보다 자동화되고, 사용자 중심적이며, 기술이 통합된 전달 플랫폼을 채택하도록 압박하고 있습니다. 시장 생태계제약 약물 전달 시장은 다양한 지역의 주요 제약사, 틈새 의료기기 제조사, CDMO(계약 개발·제조 조직), 의료 기관 및 정부 당국에 의해 주도되고 있습니다. 이 시장은 더 안전하고, 편리하며, 환자 친화적인 약물 전달 시스템에 대한 증가하는 수요를 충족시키기 위해 변혁을 겪고 있습니다. 생물학적 제제, 나노기술 및 서방형 제제에 대한 대규모 투자가 주사제, 흡입 기기, 경피 전달 시스템 및 자가 투여 기기의 혁신을 주도하고 있습니다. 미국 FDA, EMA, PMDA는 물론 중국 및 인도의 규제 당국과 같은 정부 기관들은 복합 제품 및 품질에 대한 규제를 개선함으로써 이러한 전환을 촉진하고 있습니다. 반면, 만성 질환 발생률 증가, 인구 고령화, 재택 간호 추세는 웨어러블 주사기, 지속형 제형, 디지털 약물 전달 기기에 대한 수요를 견인하며, 이에 따라 글로벌 약물 전달 시장을 변화시키고 있습니다. 지역아시아 태평양, 예측 기간 동안 전 세계 의약품 전달 시장에서 가장 빠른 성장세를 보일 전망아시아 태평양 의약품 투여 시장은 중국, 인도, 일본, 한국에서의 의료비 지출 증가, 제약 제조 공장 설립, 첨단 치료법의 적용 확대에 힘입어 예측 기간 동안 가장 빠른 성장률을 보일 것으로 예상됩니다. 또한, 급속한 도시화, 중산층 인구 증가, 보험 적용 범위 확대로 인해 특히 생물학적 제제, 바이오시밀러, 특수 의약품을 위한 첨단 약물 전달 시스템에 대한 수요가 증가하고 있습니다. 병원, 전문 클리닉, 통합 진료 센터에 대한 지출 증가로 인해 주사제, 흡입제, 경피제 및 자가 투여 장치(예: 자동 주사기, 웨어러블 주사기)의 사용이 증가하고 있다. 뛰어난 바이오시밀러 생산 역량과 현지 연구개발(R&D)의 성장은 이 지역에서 비용 효율적인 약물 전달 기술의 도입을 뒷받침하는 데 크게 기여하고 있다. 제약 약물 전달 시장: 기업 평가 매트릭스제약 약물 전달 제형 시장 매트릭스에서 주요 기업으로는 존슨앤드존슨(Johnson & Johnson), 화이자(Pfizer), 로슈(Roche), 노바티스(Novartis)가 있습니다. 이들 기업은 자체 R&D 역량, 다양한 전달 방식, 그리고 바이오의약품, 종양학, 백신 및 만성 질환 치료 분야에서의 선도적 입지를 바탕으로 큰 이점을 누리고 있습니다. 이들의 지배적 지위는 서방형 기술, 이식형 기기, 스마트 주사기, 지질 나노입자 기술, 약물 병용 요법과 같은 특히 신뢰할 수 있는 기술들에 의해 뒷받침되고 있습니다. 또한 이 기업들은 대규모 제조 능력, 규제 관련 지식, 기술 지원의 이점도 누리고 있습니다. 반면, 업계의 신흥 리더로는 보링거 인겔하임 인터내셔널(Boehringer Ingelheim International GmbH)이 있습니다. 이 기업들은 특정 전달 방식에 집중함으로써 빠른 진전을 보이고 있습니다. 이러한 투여 방식에는 미세바늘, 웨어러블 기기, 나노입자 기술, 안구 투여용 임플란트, 피하 투여를 통한 생물학적 제제 전달을 위한 혁신 기술 등이 포함됩니다. 대규모 공급업체 외에도 틈새 기술 공급업체와 중견 기업들도 흡입 기술, 피부 패치, 지속형 주사제, 디지털 투여 기기 분야에서 전문성을 확대하고 있습니다. 기존 기업들의 자원과 역량, 그리고 신규 진입 기업들의 혁신적이고 기술 주도적인 강점이 융합되면서 의약품 전달 시장은 경쟁이 치열하고 빠르게 성장하는 시장으로 변모하고 있다. 마찬가지로, 의약품 전달 기기 시장에서는 BD와 스테바나토 그룹(Stevanato Group)이 주요 기업으로 꼽히며, 이 시장의 신흥 리더로는 SHL 메디컬(SHL Medical) 등이 있다. 주요 시장 참여 기업
최근 동향2026년 5월 : 존슨앤드존슨은 미국 식품의약국(FDA)이 전신 요법 또는 광선 요법 대상인 성인 및 체중 40kg 이상인 12세 이상의 소아 환자를 대상으로 중등도 내지 중증의 판상 건선 치료를 위한 인터루킨-23(IL-23) 수용체 길항제인 ICOTYDE(icotrokinra)를 승인했다고 발표했다. ICOTYDE는 IL-23 수용체를 정밀하게 차단하는 최초이자 유일한 표적 경구용 펩타이드입니다. 2026년 3월 : 노바티스는 신노베이션 테라퓨틱스(Synnovation Therapeutics, LLC)와 범돌연변이 선택적 PI3Kα 억제제인 SNV4818을 인수하는 계약을 체결했다고 발표했으며, 이를 통해 HR+/HER2- 유방암 환자 및 잠재적으로 다른 고형암 적응증 치료를 위한 차세대 접근법을 모색하고 있습니다. 2025년 12월 : 미국 식품의약국(FDA)은 F. 호프만-라 로슈(F. Hoffmann-La Roche)의 CD20xCD3 이중특이성 항체인 룬수미오 벨로(Lunsumio VELO, 모수네투주맙)를, 2회 이상의 전신 요법 후 재발 또는 불응성(R/R) 여포성 림프종(FL)을 앓고 있는 성인 환자의 치료를 위한 피하(SC) 제형으로 승인했다.
1 서론 105
1.1 연구 목적 105
1.2 시장 정의 105
1.3 연구 범위 106
1.3.1 조사 대상 시장 106
1.3.2 포함 및 제외 항목 107
1.3.3 조사 기간 108
1.3.4 분석 대상 통화 108
1.4 주요 이해관계자 109
1.5 변경 사항 요약 109
2 집행 요약 111
2.1 시장 하이라이트 및 주요 통찰력 111
2.2 주요 시장 참여자: 전략적 발전 현황 분석 112
2.3 의약품 전달 시장에서의 파괴적 트렌드 113
2.4 고성장 부문 114
2.5 지역별 개요: 시장 규모, 성장률 및 전망 115
3 프리미엄 인사이트 116
3.1 의약품 전달 시스템 시장 개요 116
3.2 아시아 태평양: 투여 경로 및 국가별 의약품 전달 시장 (2025) 117
3.3 의약품 전달 시장: 지역별 구성 118
3.4 의약품 전달 시장: 지역별 성장 기회 118
3.5 의약품 전달 시장: 선진 시장 대
신흥 경제국 119
4 시장 개요 120
4.1 서론 120
4.2 시장 동향 120
4.2.1 성장 동인 121
4.2.1.1 약물 전달 기술의 발전 121
4.2.1.2 만성 질환의 부담 증가 및 인구 고령화 122
4.2.1.3 바이오의약품 및 바이오시밀러의 채택 확대 125
4.2.1.4 환자 편의성에 대한 강조 증가 126
4.2.1.5 제약 R&D에 대한 투자 증가 127
4.2.2 제약 요인 127
4.2.2.1 바늘 찔림 사고로 인한 감염 127
4.2.2.2 엄격한 정부 규제 128
4.2.3 기회 129
4.2.3.1 신흥 시장으로의 지리적 확장 129
4.2.3.2 디지털 헬스 및 원격 모니터링과의 통합 129
4.2.4 과제 130
4.2.4.1 규제 기관에 의한 가격 압박 130
4.3 미충족 수요 및 미개척 분야 130
4.3.1 의약품 전달 시장에서의 미충족 수요 130
4.3.2 미개척 시장 기회 131
4.4 상호 연결된 시장 및 부문 간 기회 132
4.4.1 상호 연결된 시장 132
4.4.2 분야 간 기회 133
4.5 1/2/3급 기업들의 전략적 움직임 133
4.5.1 1/2/3급 기업들의 전략적 움직임 133
5 산업 동향 135
5.1 포터의 5가지 힘 분석 135
5.1.1 신규 진입자의 위협 136
5.1.2 대체재의 위협 136
5.1.3 공급자의 협상력 137
5.1.4 구매자의 협상력 137
5.1.5 경쟁 강도 137
5.2 거시경제 지표 138
5.2.1 서론 138
5.2.2 GDP 동향 및 전망 138
5.2.3 글로벌 헬스케어 산업의 동향 139
5.2.4 글로벌 의약품 전달 산업의 동향 140
5.3 가치 사슬 분석 140
5.4 생태계 분석 142
5.5 가격 분석 143
5.5.1 주요 기업별 의약품 전달 제품의 평균 판매 가격 동향, 주요 기업별, 2023–2025 144
5.5.1.1 주사제 약물 전달 제품의 평균 판매 가격 추이,
주요 기업별, 2023–2025 144
5.5.1.2 경구용 약물 전달 제품의 평균 판매 가격 추이,
주요 기업별, 2023–2025 145
5.5.1.3 주요 기업별 국소 투여 의약품의 평균 판매 가격 추이,
2023–2025 145
5.5.2 지역별 의약품 전달 제품의 평균 판매 가격 동향, 2023–2025 146
5.5.2.1 주사제 전달 제품의 평균 판매 가격 동향,
지역별, 2023–2025 146
5. 5.2.2 지역별 경구용 약물 전달 제품의 평균 판매 가격 동향, 2023–2025 147
5.5.2.3 지역별 국소용 약물 전달 제품의 평균 판매 가격 동향,
2023–2025 147
5.5.2.4 지역별 폐용 약물 전달 제품의 평균 판매 가격 동향,
2023–2025년 147
5.5.2.5 지역별 안과용 약물 전달 제품의 평균 판매 가격 동향,
2023–2025년 148
5.5.2.6 지역별 비강용 약물 전달 제품의 평균 판매 가격 동향, 지역별, 2023–2025 148
5.6 무역 분석 148
5.6.1 HS 코드 3004에 대한 무역 데이터 149
5.6.1.1 HS 코드 3004에 대한 수입 데이터 149
5.6.1.2 HS 코드 3004에 대한 수출 데이터 150
5.6.2 HS 코드 9018에 대한 무역 데이터 150
5.6.2.1 HS 코드 9018에 대한 수입 데이터 150
5.6.2.2 HS 코드 9018에 대한 수출 데이터 151
5.7 주요 컨퍼런스 및 행사, 2026–2027 151
5.8 고객의 비즈니스에 영향을 미치는 트렌드/변혁 152
5.9 투자 및 자금 조달 시나리오 153
5.10 보험 급여 분석 154
5.11 파이프라인 분석 155
5.12 성공 사례 및 실제 적용 사례 166
5.12.1 메드트로닉(MEDTRONIC) – 인슐린 펌프 약물 전달 시스템 166
5.12.2 YPSOMED – SMARTPILOT 커넥티드 약물 전달 167
5.12.3 ENABLE INJECTIONS – ENFUSE 임상 성능 168
5.13 미국 관세의 영향 — 제약 약물 전달 시장 168
5.13.1 서론 168
5.13.2 주요 관세율 169
5.13.3 가격 영향 분석 170
5.13.4 국가/지역에 미치는 영향 171
5.13.5 최종 사용 산업에 미치는 영향 173
5.13.5.1 최종 사용 산업에 미치는 영향: 제형 173
5.13.5.1.1 병원 173
5.13.5.1.2 외래 수술 센터/클리닉 173
5.13.5.1.3 재택 간호 환경 173
5.13.5.2 최종 사용 산업에 미치는 영향: 의료기기 173
5.13.5.2.1 제약 회사 173
5.13.5.2.2 생명공학 기업 174
5.13.5.2.3 계약 개발 및 제조 기관(CDMO) 및 계약 연구 기관(CRO) 174
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 175
6.1 기술 분석 175
6.1.1 주요 신흥 기술 175
6.1.1.1 나노기술 기반 약물 전달 175
6.1.1.2 스마트/연결형 약물 전달 장치 175
6.1.1.3 무바늘 주사 시스템 및 미세바늘 패치 176
6.1.2 보완 기술 177
6.1.2.1 3D 프린팅 및 맞춤형 약물 전달 177
6.1.2.2 약물 전달 및 제형 개발에서의 AI/ML 177
6.1.3 인접 기술 178
6.1.3.1 스마트 모니터링, IoT 및 데이터 기반 제어 178
6.1.3.2 세포 및 유전자 전달 벡터 178
6.2 기술/제품 로드맵 179
6.2.1 단기 (2025–2027) 179
6.2.2 중기 (2028–2030) 179
6.2.3 장기 (2030년 이후) 180
6.3 특허 분석 180
6.3.1 의약품 전달 시장의 특허 출원 동향 180
6.3.2 관할권 및 주요 출원인 분석 181
6.4 향후 응용 분야 183
6.4.1 환자 중심 약물 전달 시스템 184
6.4.2 최소 침습 및 자가 투여 방식 184
6.4.3 장시간 작용형 및 생물학적 제제 약물 전달 시스템 184
6.4.4 디지털 및 AI 기반 약물 전달 184
6.5 AI/생성형 AI가 제약 약물 전달 시장에 미치는 영향 184
6.5.1 서론 184
6.5.2 제약 약물 전달 생태계의 시장 잠재력 185
6.5.3 AI 활용 사례 185
6. 5.4 의약품 전달 시장에서 AI를 도입하고 있는 주요 기업 186
7 지속 가능성 및 규제 환경 187
7.1 지역별 규제 및 규정 준수 187
7.1.1 규제 기관, 정부 기관,
기타 조직 187
7.1.2 산업 표준 193
7.2 지속 가능성 이니셔티브 194
7.2.1 의약품 전달 분야의 에너지 효율적 제조 및 탄소 배출 감축 194
7.3 지속 가능성의 영향 및 규제 정책 이니셔티브 194
7.4 인증, 라벨링 및 친환경 표준 195
8 고객 환경 및 구매자 행동 197
8.1 구매자 이해관계자 및 구매 평가 기준 197
8.1.1 구매 프로세스의 주요 이해관계자 (의료기기) 197
8.1.2 구매 프로세스의 주요 이해관계자 (제형) 198
8.1.3 구매 기준 198
8.2 고객 환경 및 구매자 행동 200
8.2.1 의사결정 과정 200
8.2.2 도입 장벽 및 내부 과제 200
8.2.3 다양한 최종 사용 산업 분야의 미충족 요구 201
8.2.4 시장 수익성 202
9 투여 경로별 의약품 전달 시장 203
9.1 서론 204
9.2 주사제 전달 205
9.2.1 기기 207
9.2.1.1 기존 주사 기기 211
9.2.1.1.1 만성 질환 발생률 증가 및 낮은 제조 비용이 시장 성장 견인 211
9.2.1.1.2 2024-2031년 기존 주사 기기의 글로벌 판매량 분석(1만 단위) 213
9.2.1.1.3 소재별 215
9.2.1.1.3.1 유리 215
9.2.1.1.3.2 플라스틱 217
9.2.1.1.4 사용 편의성별 219
9.2.1.1.4.1 재사용형 219
9.2.1.1.4.2 일회용 221
9.2.1.1.5 유형별 223
9.2.1.1.5.1 재충전 가능 주사기 223
9.2.1.1.6 사전 충전 주사기 225
9.2.1.2 자가 주사 기기 226
9.2.1.2.1 2024-2031년 자가 주사 기기 글로벌 물량 분석(1만 단위) 228
9.2.1.2.2 무바늘 주사기 229
9.2.1.2.3 자동 주사기 231
9.2.1.2.4 펜형 주사기 233
9.2.1.2.5 착용형 주사기 235
9.2.1.3 기타 주사 기기 236
9.3 제형 238
9.3.1 유형별 240
9.3.1.1 기존 약물 전달 제형 240
9.3.1.2 신규 약물 전달 제형 243
9.3.1.3 장시간 작용형 주사제 제형 245
9.3.2 제형 포장별 246
9.3.2.1 앰플 247
9.3.2.1.1 약물의 안정성을 유지하여 효능을 향상시킴 247
9.3.2.2 바이알 249
9.3.2.2.1 약제 제제를 장기간 보관할 수 있음 249
9.3.2.3 카트리지 250
9.3.2.3.1 더 높은 투여 정확도와 환자 편의성 제공 250
9.3.2.4 병 251
9.3.2.4.1 용액 및 유제의 손쉬운 보관이 수요를 주도 251
9.4 경구용 의약품 252
9.4.1 고형 경구용 의약품 254
9.4.1.1 정제 256
9.4.1.1.1 미니 정제의 개발은 이 시장 부문의 주요 트렌드 256
9.4.1.2 캡슐 258
9.4.1.2.1 약물의 쉬운 흡수와 위장관 자극 감소가 캡슐 사용을 주도하고 있다 258
9.4.1.3 분말 259
9.4.1.3.1 분말은 경구 투여 제형을 삼킬 수 없는 환자들이 복용한다 259
9.4.1.4 과립 260
9.4.1.4.1 서방형 제제 및 소아용 제제의 채택 증가가 과립제 시장 성장을 주도 260
9.4.1.5 로젠지 262
9.4.1.5.1 지속적인 약물 방출 및 국소 작용으로 로젠지 채택 증가 262
9.4.2 액상 경구용 의약품 263
9.4.2.1 시럽 265
9.4.2.1.1 삼키기 어려운 환자에게 투여하기 용이함 265
9.4.2.2 용액 266
9.4.2.2.1 노인 및 소아 환자는 일반적으로 용액을 선호함 266
9.4.2.3 유제 268
9.4.2.3.1 유제는 용해성과 안정성이 향상되었으며 투여가 용이함 268
9.4.2.4 현탁액 269
9.4.2.4.1 소아 및 노인 친화적인 제형에 대한 수요 증가가 경구 현탁액 시장의 성장을 주도하고 있다 269
9.4.2.5 엘릭서 270
9.4.2.5.1 엘릭서는 소아 환자층에게 선호되는 제형입니다 270
9.4.3 반고형 경구용 의약품 272
9.4.3.1 젤 273
9.4.3.1.1 젤은 약물의 제어된 방출에 사용됩니다 273
9.4.3.2 페이스트 274
9.4.3.2.1 마이크로에멀젼은 산화 및 효소 가수분해로부터 약물을 보호합니다 274
9.5 국소 약물 전달 276
9.5.1 반고형 제형 278
9.5.1.1 연고 281
9.5.1.1.1 연고는 진통 적응증에 널리 사용된다 281
9.5.1.2 크림 283
9.5.1.2.1 크림은 유중수(water-in-oil) 또는 수상유(oil-in-water) 유화제이다 283
9.5.1.3 로션 285
9.5.1.3.1 로션의 편리한 투여 방식이 최종 사용자 수요를 주도한다 285
9.5.1.4 젤 287
9.5.1.4.1 더 빠른 약물 방출과 높은 환자 수용성이 국소용 젤 시장을 주도하고 있다 287
9.5.1.5 페이스트 289
9.5.1.5.1 피부 자극의 치료 및 예방을 위해 국소용 페이스트가 널리 사용됨 289
9.5.2 액상 제형 290
9.5.2.1 현탁액 292
9.5.2.1.1 더 높은 생체이용률과 작용 발현 조절이 시장을 견인할 전망 292
9.5.2.2 유화액 294
9.5.2.2.1 발림성 및 안정성 향상, 유효 성분의 제어된 방출 294
9.5.2.3 용액 295
9.5.2.3.1 균일하고 신속한 약물 전달로 수요 증대 295
9.5.3 고형 제형 297
9.5.3.1 분말 299
9.5.3.1.1 분말은 입자 크기가 매우 미세하여 단위 중량당 표면적이 넓다 299
9.5.3.2 좌약 300
9.5.3.2.1 좌약은 약물의 호환성과 안정성을 보장하기 위해 적절한 기제가 필요하다 300
9.5.4 필름 302
9.5.4.1 수요를 촉진할 차세대 발전 302
9.5.5 경피 제형 304
9.5.5.1 경피 패치 306
9.5.5.1.1 경피 패치는 간을 통한 약물의 조기 대사를 방지합니다 306
9.5.6 경피 젤 308
9.5.6.1 흡수를 촉진하는 약물의 신속한 방출 308
9.5.7 경피 스프레이 309
9.5.7.1 수요를 촉진하기 위한 표적 접근법 309
9.6 안과용 약물 전달 311
9.6.1 액상 제형 313
9.6.1.1 안약 314
9.6.1.1.1 백내장 및 기타 안과 질환 유병률 증가가 시장 성장을 견인할 전망 314
9.6.1.2 액상 스프레이 316
9.6.1.2.1 기존 안약의 단점을 극복하는 데 도움이 되는 액상 스프레이 316
9.6.2 반고형 제형 317
9.6.2.1 젤 319
9.6.2.1.1 약물의 높은 점도, 지속적 약물 방출 및 투여 용이성이 시장 성장에 기여 319
9.6.2.2 안연고 320
9.6.2.2.1 안연고는 사용이 안전하며 약물과 안구의 접촉 시간을 늘리는 데 도움이 됨 320
9.6.3 안과용 기기 321
9.6.3.1 약물 코팅 콘택트렌즈 323
9.6.3.1.1 렌즈가 제공하는 시력 개선 효과와 높은 순응도가 약물 코팅 콘택트렌즈 시장을 견인할 것으로 전망됩니다 323
9.6.3.2 안구 삽입제 325
9.6.3.2.1 눈에서 약물의 지속적 방출을 돕는 안구 삽입물 325
9.7 폐 약물 전달 327
9.7.1 폐 약물 전달 기기 329
9.7.1.1 정량 흡입기 330
9.7.1.2 정량 흡입기는 흡입기 작동과 환자의 호흡 간의 조화 부족 문제를 해결합니다 330
9.7.1.2.1 2024–2031년 지역별 정량 흡입기 총 판매량 분석 (1만 단위) 331
9.7.1.3 건조 분말 흡입기 332
9.7.1.3.1 건조 분말 흡입기 제형은 다른 유형의 흡입기에 비해 화학적 안정성이 더 높습니다 332
9.7.1.3.2 지역별 건조 분말 흡입기 전 세계 판매량 분석, 2024–2031년 (1만 단위) 333
9.7.1.4 네뷸라이저 334
9.7.1.4.1 2024–2031년 지역별 네뷸라이저 전 세계 판매량 분석 (1만 대) 335
9.7.1.4.2 제트 네뷸라이저 337
9.7.1.4.2.1 제트 네뷸라이저는 네뷸라이저 시장에서 가장 큰 점유율을 차지합니다 337
9.7.1.4.3 초음파 네뷸라이저 338
9.7.1.4.3.1 초음파 네뷸라이저는 사용이 간편하고 다루기 편합니다 338
9.7.1.4.4 소프트 미스트 네뷸라이저 339
9.7.1.4.4.1 중증 COPD 치료에는 소프트 미스트 네뷸라이저가 선호된다 339
9.7.2 폐용 의약품 제형 341
9.7.2.1 현탁 에어로졸 342
9.7.2.2 현탁 에어로졸은 불용성 의약품 제형의 전달을 가능하게 한다 342
9.7.2.3 용액 에어로졸 343
9.7.2.3.1 용액 에어로졸은 균일한 약물 분포와 제형 유연성을 지원한다 343
9.7.3 건조 분말 제형 344
9.8 비강 약물 전달 346
9.8.1 비강 점적제 및 액제 348
9.8.1.1 비강 점적제는 비강 스프레이보다 더 효율적인 것으로 간주된다 348
9.8.2 비강 스프레이 349
9.8.2.1 비강 스프레이는 코막힘, 콧물, 코 가려움증 및 재채기 완화에 도움이 된다 349
9.8.3 비강 분말 351
9.8.3.1 방부제가 포함되지 않고 제형의 안정성이 뛰어나다는 점은 비강 분말의 장점 중 일부이다 351
9.9 점막 투과 약물 전달 352
9.9.1 경구 제형 354
9.9.1.1 구강 점막 투여 356
9.9.1.1.1 구강 점막 투여 시스템은 국소 및 전신 치료에 적합하다 356
9.9.1.2 설하 투여 357
9.9.1.2.1 경구 투여 경로에 비해 약물 흡수율이 높아 채택이 확대되고 있다 357
9.9.2 기타 점막 투과 약물 전달 기술 359
9.9.2.1 직장 점막 투과 약물 전달 360
9.9.2.1.1 생체 이용률 향상 및 첫 번째 통과 대사 우회 360
9.9.2.2 질 점막 투과 약물 전달 362
9.9.2.2.1 더 높은 투과성과 표적 시스템에 대한 직접적인 접근성이 채택을 주도 362
9.10 이식형 약물 전달 363
9.10.1 능동형 이식형 약물 전달 365
9.10.1.1 능동형 이식형 장치는 진단 모니터링, 체액 수송 및 이온화 방사선에 사용됩니다 365
9.10.2 수동형 이식형 약물 전달 366
9.10.2.1 수동형 이식형 약물 전달 시스템은 표적 약물 전달을 달성할 수 있는 수단을 제공합니다 366
9.11 이비인후과용 약물 전달 368
9.11.1 귀약 369
9.11.1.1 귀 감염 유병률 증가와 국소 치료에 대한 수요가 귀약 부문 성장을 주도하고 있다 369
9.11.2 이비인후과용 스프레이 371
9.11.2.1 약물의 균일한 분포에 대한 수요 증가와 환자 편의성 개선이 채택을 주도하고 있다 371
10 용도별 의약품 전달 373
10.1 서론 374
10.2 주사제 전달 374
10.2.1 대사성 질환(당뇨병, 비만) 377
10.2.1.1 당뇨병 및 비만의 부담 증가로 인해 주사제 투여 방식의 채택이 활발히 이루어지고 있음 377
10.2.2 암 378
10.2.2.1 암 유병률 증가와 치료제 가용성 확대가 시장을 견인할 전망 378
10.2.3 면역 및 자가면역 질환 380
10.2.3.1 조기 진단 및 치료에 대한 관심 증가가 부문 성장을 촉진할 전망 380
10.2.4 감염병 381
10.2.4.1 세그먼트 성장을 돕는 리포좀의 사용 증가 381
10.2.5 기타 주사제 약물 전달 응용 분야 383
10.3 경구 약물 전달 385
10.3.1 심혈관 질환 387
10.3.1.1 심혈관 질환(CVD)의 높은 유병률과 경구 요법의 광범위한 사용이 시장을 견인 387
10.3.2 대사성 질환(당뇨병, 비만) 388
10.3.2.1 시장 성장을 촉진하는 기존 주사기 대비 자가 주사 기기에 대한 선호도 증가 388
10.3.3 중추신경계(CNS) 질환 390
10.3.3.1 중추신경계 질환의 만성적 특성과 장기 치료 필요성이 경구 약물 전달 방식의 채택을 주도 390
10.3.4 감염병 391
10.3.4.1 전 세계적으로 높은 감염 부담과 외래 치료 추세가 경구 약물 전달 방식의 채택을 주도 391
10.3.5 종양학 (경구 요법) 393
10.3.5.1 표적 치료 및 자가 치료로의 전환이 종양학 분야에서 경구 약물 전달을 주도하고 있다 393
10.3.6 기타 경구 약물 전달 적용 분야 395
10.4 국소 약물 전달 397
10.4.1 피부 질환 399
10.4.1.1 피부 질환의 높은 유병률이 국소 약물 전달에 대한 강력한 수요를 견인 399
10.4.2 통증 관리 401
10.4.2.1 국소적 통증 완화 및 전신 부작용 감소가 통증 관리 분야에서 국소 약물 전달을 견인 401
10.4.3 상처 관리 402
10.4.3.1 만성 상처 및 수술 건수의 증가로 인해 상처 관리 분야에서 국소 약물 전달이 확대되고 있음 402
10.5 안과용 약물 전달 403
10.5.1 망막 질환 405
10.5.1.1 망막 질환 유병률 증가 및 생물학적 제제 채택이 망막 질환 부문의 성장을 주도 405
10.5.2 녹내장 407
10.5.2.1 높은 유병률과 평생 치료 필요성이 녹내장 분야의 안과용 약물 전달을 주도 407
10.5.3 안과 감염성 질환 408
10.5.3.1 높은 안구 감염 발생률과 신속한 국소 치료의 필요성이 안구 감염 질환 부문 성장을 주도 408
10.5.4 기타 안구 약물 전달 응용 분야 410
10.6 폐 약물 전달 411
10.6.1 천식 413
10.6.1.1 전 세계적으로 높은 천식 유병률과 평생 지속되는 흡입 요법이 폐 약물 전달 수요를 견인 413
10.6.2 만성 폐쇄성 폐질환(COPD) 415
10.6.2.1 만성 질환의 부담과 흡입 요법에 대한 높은 의존도가 COPD 분야에서 폐 약물 전달을 견인 415
10.6.3 폐 감염 416
10.6.3.1 호흡기 감염의 높은 부담과 신속한 약물 작용에 대한 필요성이 폐 감염 분야에서 폐 약물 전달을 주도 416
10.6.4 기타 폐 약물 전달 적용 분야 417
10.7 비강 약물 전달 419
10.7.1 알레르기성 비염 420
10.7.1.1 알레르기성 비염에서 비강 약물 전달을 주도하는 알레르기 질환의 높은 유병률 420
10.7.2 부비동염 422
10.7.2.1 부비동 감염의 높은 유병률과 표적 치료의 필요성이 부비동염에서 비강 약물 전달을 주도하고 있다 422
10.7.3 기타 비강 약물 전달 응용 분야 423
10.8 점막 투과 약물 전달 424
10.8.1 통증 관리 426
10.8.1.1 통증 관리 분야에서 점막 투과 약물 전달을 주도하는 신속한 발현 및 환자 순응도 향상 426
10.8.2 호르몬 요법 427
10.8.2.1 호르몬 요법 분야에서 점막 투과 약물 전달을 주도하는 호르몬 전달 조절 및 장기 치료의 필요성 427
10.8.3 감염병 429
10.8.3.1 표적 국소 치료 및 환자 순응도 향상이 감염병 분야에서 점막 투과 약물 전달을 주도하고 있다 429
10.8.4 기타 점막 투과 약물 전달 응용 분야 430
10.9 이식형 약물 전달 431
10.9.1 호르몬 요법/피임 433
10.9.1.1 장기간 작용형 가역적 피임제 및 지속적 호르몬 전달이 시장을 주도 433
10.9.2 암 434
10.9.2.1 표적 치료 및 지속적 약물 방출이 암 분야의 이식형 약물 전달을 주도 434
10.9.3 기타 이식형 약물 전달 응용 분야 435
10.10 이비인후과용 약물 전달 437
10.10.1 귀 감염
438
10.10.1.1 중이염의 높은 발병률과 소아 환자 부담이 중이염 치료용 이부위 약물 전달 시장을 주도 438
10.10.2 귀지 제거 440
10.10.2.1 귀 위생 및 비침습적 치료에 대한 수요 증가가 귀지 제거용 이부위 약물 전달 시장을 주도 440
10.10.3 기타 귀용 약물 전달 응용 분야 441
11 사용 편의성별 제약 약물 전달 시장 443
11.1 서론 444
11.2 사용 편의성별 제형 444
11.2.1 병원 446
11.2.1.1 복잡한 약물 전달에 대한 병원 수요 증가가 시장 확산을 촉진 446
11.2.2 재택 간호 환경 448
11.2.2.1 자가 투약에 대한 선호도 증가가 시장을 견인 448
11.2.3 일일 수술 센터/클리닉 450
11.2.3.1 비용 효율적인 외래 진료로의 전환이 약물 전달 시스템의 도입을 주도 450
11.2.4 진단 센터 452
11.2.4.1 만성 질환 유병률 증가가 시장 성장을 뒷받침할 전망 452
11.2.5 장기 요양 시설 453
11.2.5.1 고령 인구 증가 및 만성 질환 부담 증가가 시장을 견인할 전망 453
11.2.6 기타 사용 시설 455
11.3 사용 시설별 기기 456
11.3.1 제약 회사 458
11.3.1.1 시장 성장을 주도하는 첨단 약물 전달 시스템에 대한 관심 증가 458
11.3.2 생명공학 기업 460
11.3.2.1 복잡한 생물학적 제제의 전달 및 분산형 치료 지원 460
11.3.3 계약 연구 기관(CRO) 및 계약 개발·제조 기관(CDMO) 461
11.3.3.1 비용 효율적이고 확장 가능한 제조 솔루션을 통한 혁신 촉진 461
12 지역별 의약품 전달 시장 464
12.1 서론 465
12.2 북미 466
12.2.1 북미: 거시경제 전망 467
12.2.2 북미: 의약품 전달 기기별 물량 분석, 2024-2031년 469
12.2.3 미국 485
12.2.3.1 미국, 북미 의약품 전달 시장 주도할 전망 485
12.2.4 캐나다 501
12.2.4.1 연구에 대한 정부 지원과 만성 질환 유병률이 캐나다 시장을 견인할 전망 501
12.3 유럽 518
12.3.1 유럽: 거시경제 전망 519
12.3.2
유럽: 의약품 전달 기기별 물량 분석, 2024-2031 519
12.3.3 독일 535
12.3.3.1 제약사들의 다양한 약물 전달 제품 개발에 대한 관심 증가가 시장을 견인할 전망 535
12.3.4 영국 552
12.3.4.1 NHS의 지원과 비용 효율적인 펜 바늘에 대한 접근성 확대가 시장을 견인할 전망 552
12.3.5 프랑스 568
12.3.5.1 선도적인 제약 기업의 진출과 만성 질환 유병률 증가가 프랑스 시장의 성장을 견인할 전망 568
12.3.6 이탈리아 584
12.3.6.1 임상 연구에 대한 관심 증가와 브랜드 의약품의 인기 상승이 의약품 제조 수요를 견인할 전망 584
12.3.7 덴마크 600
12.3.7.1 강력한 R&D 생태계, 생물학적 제제 혁신, 수출 주도형 의약품 제조가 의약품 전달 시스템에 대한 수요를 견인할 전망 600
12.3.8 스웨덴 616
12.3.8.1 강력한 생명과학 생태계, 바이오의약품 혁신 및 정부 지원 의료 시스템이 의약품 전달 기술 수요를 견인 616
12.3.9 스페인 631
12.3.9.1 시장 성장을 뒷받침하는 바이오의약품 생산 증가 631
12.3.10 네덜란드 648
12.3.10.1 혁신과 협력을 통한 환자 치료 개선이 시장 성장을 견인 648
12.3.11 기타 유럽 664
12.4 아시아 태평양 680
12.4.1 아시아 태평양 지역의 거시경제 전망 680
12.4.2 아시아 태평양: 의약품 전달 기기별 판매량 분석, 2024-2031 681
12.4.3 중국 698
12.4.3.1 많은 당뇨병 환자 수와 만성 질환 유병률 증가가 중국의 막대한 수요에 기여 698
12.4.4 일본 714
12.4.4.1 유리한 정부 정책과 고령 인구 증가가 일본 시장의 성장을 견인할 전망 714
12.4.5 인도 731
12.4.5.1 증가하는 제네릭 수요와 시장 활성화를 위한 정부의 적극적인 정책 731
12.4.6 호주 747
12.4.6.1 투자 증가와 유리한 세제 환경이 성장을 뒷받침할 전망 747
12.4.7 대한민국 763
12.4.7.1 의료 및 바이오의약품 분야에 대한 정부의 강력한 지원과 투자가 성장을 견인할 전망 763
12.4.8 뉴질랜드 779
12.4.8.1 견고한 공공 의료 시스템, 바이오의약품 채택 증가, 첨단 치료법에 대한 집중이 수요를 견인 779
12.4.9 태국 795
12.4.9.1 시장 성장을 촉진할 규제 개혁 및 의료 정책 795
12.4.10 기타 아시아 태평양 지역
812
12.5 라틴 아메리카 828
12.5.1 유리한 비용 구조와 정부 투자가 라틴 아메리카의 의약품 생산을 견인할 전망 828
12.5.2 라틴 아메리카: 거시경제 전망 829
12.5.3 라틴 아메리카: 의약품 투여 기기별 물량 분석, 2024-2031 829
12.5.4 브라질 846
12.5.4.1 다국적 제약 기업을 유치하는 브라질 846
12.5.5 멕시코 862
12.5.5.1 멕시코 제약 수출의 성장 및 다각화 862
12.5.6 아르헨티나 878
12.5.6.1 국내 의약품 생산 확대, 만성 질환 부담 증가, 바이오의약품 채택 확대로 인한 수요 증가 878
12.5.7 기타 라틴 아메리카 894
12.6 중동 및 아프리카 910
12.6.1 중동 및 아프리카: 거시경제 전망 910
12.6.2 중동 및 아프리카: 의약품 투여 기기별 판매량 분석, 2024–2031 911
12.6.3 GCC 국가 927
12.6.3.1 사우디아라비아 왕국(KSA) 943
12.6.3.1.1 의료 개혁 및 글로벌 파트너십이 제약 시장 성장을 견인 943
12.6.3.2 아랍에미리트(UAE) 959
12.6.3.2.1 시장 성장을 견인하는 정부의 지원 및 현지 제조업의 성장 959
12.6.3.3 기타 GCC 국가 975
12.6.4 기타 중동 및 아프리카 991
13 경쟁 구도 1008
13.1 개요 1008
13.2 주요 기업 전략/승리 요인 1008
13.3 매출 분석, 2023–2025 1010
13.3.1 의약품 전달 장치 제조업체 1010
13.3.2 의약품 전달 제형 제조업체 1011
13.4 2025년 시장 점유율 분석 1011
13.4.1 전 세계 주사제 투여 제조사 1011
13.4.1.1 전 세계 주사제 투여 기기 제조사 1011
13.4.1.2 전 세계 주사제 투여 제형 제조사 1014
13.4.1.2.1
미국 주사제 제형 제조업체 1016
13.4.1.3 유럽 주사제 제형 제조업체 1017
13.4.2 전 세계 경구용 약물 전달 제조업체 1018
13.4.2.1 미국 경구용 약물 전달 제형 제조업체 1019
13.4.2.2 유럽 경구용 약물 전달 제형 제조업체 1020
13.4.3 전 세계 국소용 약물 전달 제형 제조업체 1021
13.4.3.1 미국 국소용 약물 전달 제형 제조업체 1022
13.4.3.2 유럽 국소용 약물 전달 제형 제조업체 1023
13.5 브랜드/제품 비교 1025
13.6 주요 기업의 R&D 지출 1026
13.7 기업 가치 평가 및 재무 지표 1026
13.7.1 기업 가치 평가 1026
13.7.2 재무 지표 1027
13.8 기업 평가 매트릭스: 제약용 약물 전달 기기 제조업체, 2025년 1027
13.8.1 스타 기업 1027
13.8.2 신흥 선도 기업 1028
13.8.3 보편적 영향력을 가진 기업 1028
13.8.4 참여 기업 1028
13.8.5 기업 사업 범위: 의약품 전달 기기 제조업체, 2025 1029
13.8.5.1 기업 사업 범위 1029
13.8.5.2 지역별 사업 범위 1030
13.8.5.3 제품 유형별 사업 범위 1030
13.8.5.4 사용성 범위 1031
13.9 기업 평가 매트릭스: 의약품 전달 제형 제조업체, 2025 1031
13.9.1 스타 기업 1031
13.9.2 신흥 선도 기업 1032
13.9.3 보편적 기업 1032
13.9.4 참여 기업 1032
13.9.5 기업 풋프린트: 의약품 전달 제형 제조업체, 2025 1033
13.9.5.1 기업 활동 범위 1033
13.9.5.2 지역별 활동 범위 1034
13.9.5.3 투여 경로별 활동 범위 1035
13.9.5.4 치료 분야별 현황 1036
13.10 기업 평가 매트릭스: 의약품 전달 제형 스타트업/중소기업, 2025 1037
13.10.1 선도 기업 1037
13.10.2 역동적인 기업 1037
13.10.3 출발선 1037
13.10.4 대응력 있는 기업 1037
13.10.5 경쟁력 벤치마킹: 2025년 제약 약물 전달 제형 스타트업/중소기업 1039
13.10.5.1 주요 스타트업/중소기업 상세 목록 1039
13.10.5.2 스타트업/중소기업의 경쟁력 벤치마킹 1039
13.11 경쟁 시나리오 1040
13.11.1 제품 승인 및 출시 1040
13.11.2 거래 1041
13.11.3 사업 확장 1042
13.11.4 기타 동향 1043
|
| ※본 조사보고서 [글로벌 의약품 전달 시장 (~2031) : 암, 당뇨병, 심혈관 질환] (코드 : MD 3871) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 의약품 전달 시장 (~2031) : 암, 당뇨병, 심혈관 질환] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!