| ■ 영문 제목 : Phosphoric Acid Market Size, Share & Trends Analysis Report By Application (Diamonium Hydrogenphosphate (DAP), Monoammonium Dihydrogenphosphate (MAP), Triple Superphosphate (TSP), Other Fertilizers), By Region, And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : GVR-4-68038-620-2 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 3월 ■ 페이지수 : 80 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 3-4영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 재료 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
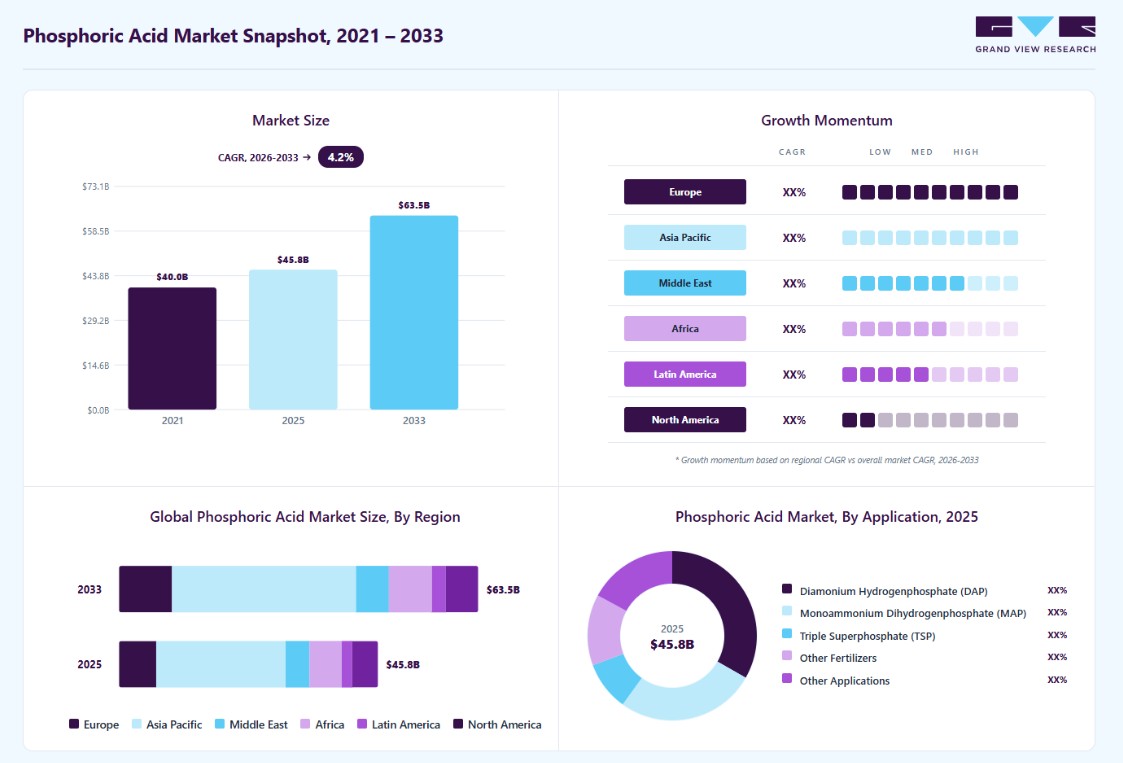
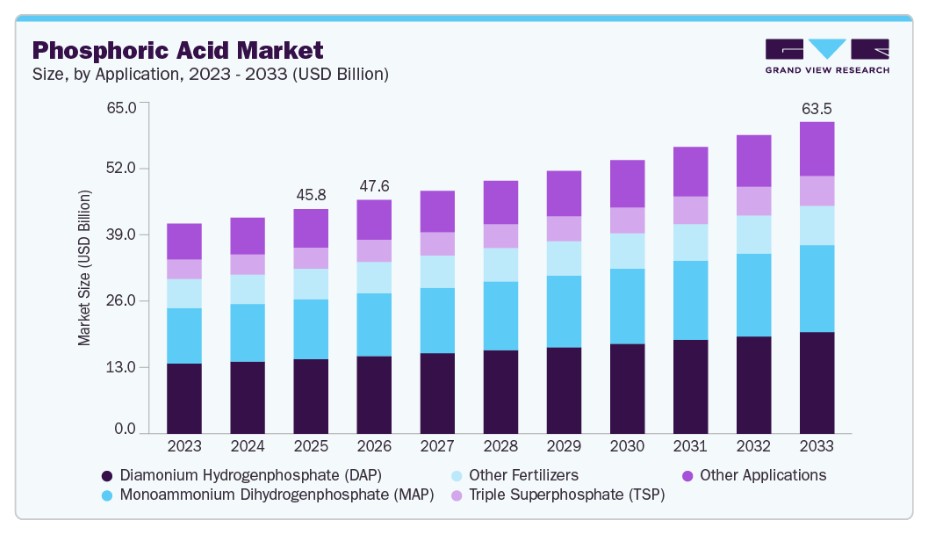
2025년 전 세계 인산 시장 규모는 458억 달러로 집계되었으며, MAP 및 DAP와 같은 인산염 기반 비료에 대한 수요 증가에 힘입어 2026년 476억 달러에서 2033년까지 635억 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 4.2%를 기록할 것으로 예상됩니다. 2025년 아시아 태평양 지역은 전 세계 시장의 50.0%를 차지하며 가장 큰 점유율을 기록했습니다. 세계 인구가 증가하고 식생활 패턴이 변화함에 따라 농업 생산자들은 작물 수확량을 늘려야 하는 압박을 받고 있습니다.
■ 보고서 목차
주요 시장 동향 및 통찰
지역별 주요 사항
시장 규모 및 전망
이러한 추세로 인해 비료 제조업체들은 핵심 원료인 인산의 조달량을 늘리고 있으며, 이에 따라 전 세계 생산업체들은 생산 능력을 확대하고 공급망을 강화하고 있습니다. 인산은 농업 외에도 식품 및 음료 가공, 수처리, 금속 표면 처리, 전자제품 제조 등 다양한 산업 분야에서 점점 더 많이 사용되고 있습니다. 고순도 및 특수 등급 인산에 대한 수요 증가는 생산 분야의 혁신과 다각화를 주도하며, 새로운 수익 기회를 창출하고 다양한 산업 부문의 성장을 뒷받침하고 있습니다. 아시아, 아프리카, 라틴 아메리카의 신흥 경제국들은 상당한 시장 잠재력을 지니고 있습니다. 급속한 도시화, 농업 활동의 확대, 산업화의 진전은 비료용 및 산업용 인산 수요를 모두 부추기고 있습니다. 생산 능력을 확대하고 지역별 유통망을 강화함으로써 시장 참여자들은 이러한 고성장 분야를 활용하고 글로벌 경쟁력을 높일 수 있습니다. 시장 동향시장 동인: 전 세계 식량 수요 증가와 농업 집약화가 인산 소비를 견인인산 시장의 주요 동인은 전 세계 식량 수요의 지속적인 증가로, 이는 DAP, MAP, TSP와 같은 인산염 기반 비료의 사용을 가속화하고 있습니다. 인구 증가가 지속되고 식생활 패턴이 곡물 및 단백질 섭취 증가로 전환됨에 따라 헥타르당 농업 생산성은 점점 더 큰 압박을 받고 있습니다. 이로 인해 비료 시비 관행이 강화되고 있으며, 인산은 토양 인 함량과 작물 수확 효율을 높이는 핵심 중간체 역할을 합니다. 주요 농업 경제국의 정부들은 식량 안보와 안정적인 작물 생산을 보장하기 위해 보조금 제도와 생산성 향상 프로그램을 통해 비료 사용을 적극적으로 지원하고 있습니다. 예를 들어, 인도의 화학·비료부와 같은 농업 당국은 국내의 높은 비료 소비량을 지속적으로 강조하고 있으며, 인도는 대규모 농업 부문을 지원하기 위해 전 세계 최대 규모의 인산염 비료 수입국 중 하나입니다. 마찬가지로, 유엔 식량농업기구(FAO)는 경작지 부족으로 인해 농민들이 작물 생산량을 유지하기 위해 비료에 대한 의존도를 높일 수밖에 없다고 강조합니다. 인산염 기반 비료에 대한 이러한 구조적 의존은 전 세계 곡물, 유지종자 및 현금작물에 사용되는 DAP, MAP, TSP 생산의 핵심 원료인 인산의 수요를 직접적으로 강화합니다. 시장 제약 요인: 인산암석 공급의 변동성과 시장 성장을 제한하는 환경적 제약시장 집중도 및 특성전 세계 인산 시장은 소수의 대형 생산업체가 생산 능력의 상당 부분을 차지하는 다소 집중된 구조를 보이고 있습니다. 이러한 주요 기업들은 비용 효율성을 유지하고 공급망을 확보하기 위해 인산염 채굴 및 산 가공을 포함한 통합 운영을 활용하고 있습니다. 북미, 유럽, 중동 지역에서는 주요 제조업체들이 시장을 주도하고 있는 반면, 특히 아시아와 라틴 아메리카를 중심으로 수많은 지역 및 현지 기업들이 시장에 다양성을 더하며, 글로벌 경쟁과 지역 경쟁이 공존하는 구도를 형성하고 있습니다. 시장 특성 측면에서 인산의 수요는 용도별로 매우 세분화되어 있으며, 비료 생산이 소비의 대부분을 차지하고, 그 다음으로 식품 가공, 수처리, 특수 화학 제품과 같은 산업용도가 뒤를 잇습니다. 원자재 비용, 환경 규제 준수, 생산 기술 등으로 인해 이 시장은 자본 집약적입니다. 가격 변동성은 인광석의 공급 상황, 규제 정책, 에너지 비용의 영향을 받기 때문에, 글로벌 시장에서 수익성과 경쟁적 입지를 유지하기 위해서는 공급망 관리와 운영 효율성이 매우 중요합니다. 용도별 분석이암모늄 수소인산염(DAP)은 높은 영양소 함량과 대규모 농업 분야에서의 광범위한 채택 덕분에 2025년 매출 점유율 33.3%를 기록하며 글로벌 인산 산업에서 지배적인 위치를 차지했습니다. 작물 수확량 향상 및 주요 작물 생산 지원에 있어 뛰어난 효율성을 바탕으로, 성숙한 농업 지역의 농부들에게 선호되는 선택지로 자리매김하고 있습니다. 세계적인 식량 안보 수요와 비료 사용을 장려하는 정부 정책에 힘입어 DAP에 대한 꾸준한 수요가 이어지면서 안정적인 소비가 보장되고, 이 부문은 시장의 핵심 축으로 자리매김하고 있습니다. 정밀 농업과 고부가가치 작물 재배가 탄력을 받으면서, 모노암모늄 디하이드로겐인산염(MAP) 부문은 예측 기간 동안 매출 연평균 성장률(CAGR) 4.8%를 기록하며 강력한 성장세를 보이고 있습니다. 다른 비료에 비해 인 효율이 높고 용해성이 뛰어난 MAP는 특수 작물 및 집약적 농업 관행에 점점 더 선호되고 있습니다. 작물 영양 최적화 및 지속 가능한 농업 방법에 대한 인식이 높아짐에 따라 MAP의 채택이 가속화되고 있으며, 이로 인해 MAP는 인산 시장 내에서 가장 빠르게 성장하는 응용 부문이 되었습니다. 지역별 분석아시아 태평양 지역의 인산 산업은 농업 활동 확대와 산업화에 힘입어 2025년 매출 점유율 50.0%를 기록하며 시장을 주도할 전망이다. 고수확 작물에 대한 수요 증가와 비료 사용을 장려하는 정부 정책이 맞물려 비료용 및 산업용 인산에 대한 수요가 증가하고 있다. 급속한 도시화와 인프라 개발은 산업용 분야의 성장을 더욱 뒷받침하여, 이 지역을 시장 확장을 위한 전략적 중점 지역으로 만들고 있다. 중국의 인산 산업은 방대한 농업 기반과 성장하는 산업 부문에 힘입어 뒷받침되고 있습니다. 비료 소비 증가, 식량 생산 수요 확대, 산업용 응용 분야의 확장은 국내 생산과 수입 모두를 뒷받침하고 있습니다. 북미 인산 시장 동향북미의 인산 산업은 선진적인 농업 관행과 인산염 기반 비료의 높은 보급률 덕분에 시장에서 강력한 입지를 유지하고 있습니다. 이 지역은 확립된 공급망, 현대적인 생산 시설, 그리고 식품 가공, 수처리, 특수 화학 분야 전반에 걸친 꾸준한 산업 수요의 혜택을 받아 안정적인 시장 성장을 유지하고 있습니다. 미국 인산 시장 동향미국 인산 산업은 첨단 비료의 도입, 농업 분야의 기술 통합, 안정적인 산업 수요의 혜택을 받고 있습니다. 효율적인 작물 생산과 지속 가능성을 장려하는 정부 정책은 시장의 성장 궤도를 더욱 공고히 하고 있습니다. 유럽 인산 시장 동향유럽의 인산 산업은 예측 기간 동안 매출 기준 연평균 성장률(CAGR)이 4.6%에 달할 것으로 예상되어 가장 빠르게 성장하는 지역이다. 이 지역 시장은 엄격한 규제 기준과 고순도 및 특수 등급 제품에 대한 수요 증가에 힘입어 성장하고 있다. 정밀 농업, 지속 가능한 농업 관행, 화학 및 수처리 분야의 산업적 응용이 성장을 뒷받침하며, 이는 제조업체들의 혁신과 효율성을 촉진하고 있다. 독일의 인산 산업 성장은 산업용 응용 분야와 지속 가능한 농업 관행에 대한 집중에 힘입고 있습니다. 식품 가공, 수처리 및 화학 분야에서 특수 등급 인산에 대한 높은 수요와 강력한 규제 준수가 결합되어, 독일은 유럽 내 전략적 시장으로 자리매김하고 있습니다. 중동 인산 시장 동향중동의 인산 산업은 비료 생산 확대와 산업용 응용 분야의 성장에 힘입어 성장세를 보이고 있습니다. 사우디아라비아와 모로코 같은 국가들의 풍부한 인산암석 매장량은 강력한 현지 생산을 뒷받침하고 있으며, 농업 및 인프라 개발에 대한 투자는 시장 수요를 지속적으로 견인하고 있습니다. 아프리카 인산 시장 동향아프리카의 인산 산업은 농업 투자 증가와 작물 수확량 증대를 위한 노력의 혜택을 받고 있습니다. 주요 인산염 매장국이 산업화를 가속화하고 현지 생산 역량을 개발함에 따라 꾸준한 성장이 뒷받침되고 있으며, 이 지역 시장 참여자들에게 새로운 기회가 창출되고 있습니다. 라틴 아메리카 인산 시장 동향라틴 아메리카의 인산 산업은 대규모 농업 지역에서 작물 수확량 증대를 위해 비료 사용이 확대됨에 따라 상당한 성장 기회를 보이고 있습니다. 상업적 농업에 대한 투자 증가와 산업용 수요 확대가 맞물려 인산 수요를 견인하고 있으며, 이는 국내 및 글로벌 생산업체 모두의 관심을 끌고 있습니다. 주요 인산 기업 분석인산 시장의 주요 기업들은 강력한 생산 능력, 통합된 인광석 사업 운영, 광범위한 글로벌 유통망을 바탕으로 비료 및 산업용 분야에서 경쟁 우위를 유지하고 있습니다. 생산 능력 확대, 공정 최적화, 전략적 파트너십에 대한 지속적인 투자는 기존 시장과 신흥 시장 모두에서 이들의 입지를 더욱 공고히 하고 있습니다. 주요 인산 기업:본 인산 시장 연구에서는 다음과 같은 주요 기업들을 분석 대상으로 선정했습니다.
OCP 그룹은 글로벌 인산 및 인산염 비료 시장에서 수직 통합형 선도 기업입니다. 방대한 인광석 매장량을 활용하여, 이 회사는 비용 효율성과 안정적인 공급을 보장하는 대규모 생산 시설을 운영하고 있습니다. 연구, 혁신 및 지속 가능한 관행에 대한 강력한 집중을 통해 OCP는 비료용 및 산업용 인산에 대한 전 세계적으로 증가하는 수요를 충족시키며, 시장 선두 주자로서의 입지를 공고히 하고 있습니다. 모자이크 컴퍼니(The Mosaic Company)는 농업 및 산업 부문 모두에 제품을 공급하는 북미의 주요 인산 및 인산염 기반 비료 생산 기업입니다. 첨단 생산 기술과 탄탄한 유통망을 바탕으로, 이 회사는 지역 및 글로벌 수요를 충족시키기 위해 일관된 품질과 안정적인 공급을 보장합니다. 모자이크의 생산 능력 확대 및 운영 효율성 향상을 위한 전략적 투자는 경쟁 우위를 강화하고 인산 시장의 장기적인 성장을 뒷받침합니다. 최근 동향
글로벌 인산 시장 보고서 세분화본 보고서는 전 세계, 지역 및 국가 차원의 생산량 및 매출 성장 전망을 제시하며, 2021년부터 2033년까지 각 하위 부문의 최신 산업 동향에 대한 분석을 제공합니다. 이번 연구를 위해 Grand View Research는 용도 및 지역별로 전 세계 인산 시장을 다음과 같이 세분화했습니다:
목차 제1장. 연구 방법론 및 범위 1.1. 연구 방법론 1.2. 연구 범위 및 가정 1.3. 정보 수집 1.3.1. 유료 데이터베이스 1.3.2. GVR 내부 데이터베이스 1.3.3. 2차 자료 활용 및 제3자 관점 1.3.4. 1차 조사 1.4. 정보 분석 1.4.1. 데이터 분석 모델 1.5. 시장 추정 및 데이터 시각화 1.6. 데이터 활용 사례 목록 제2장. 요약 2.1. 2025년 시장 전망 (백만 달러) 2.2. 부문별 전망 2.3. 경쟁 동향 제3장. 인산 시장 변수, 동향 및 범위 3.1. 시장 계보/부수 시장 전망 3.2. 산업 가치 사슬 분석 3.2.1. 판매 채널 분석 3.2.2. 제조 동향/기술 발전 3.2.3. 원료 적용 동향 3.3. 가격 동향 분석, 2021–2033년 (USD/kg) 3.3.1. 가격에 영향을 미치는 주요 요인 3.4. 규제 체계 3.4.1. 분석가의 관점 3.4.2. 규정 및 표준 3.5. 시장 역학 3.5.1. 시장 동인 분석 3.5.2. 시장 제약 요인 분석 3.5.3. 산업 기회 3.5.4. 산업 과제 3.6. 기타 사업용 최종 용도 도구 분석: 인산 시장 3.6.1. 포터의 5가지 힘 분석 3.6.1.1. 공급자의 협상력 3.6.1.2. 구매자의 협상력 3.6.1.3. 대체재의 위협 3.6.1.4. 신규 진입자의 위협 3.6.1.5. 경쟁사 간 경쟁 3.6.2. PESTLE 분석 3.6.2.1. 정치적 환경 3.6.2.2. 경제적 환경 3.6.2.3. 사회적 환경 3.6.2.4. 고분자 응용 분야 현황 3.6.2.5. 기타 최종 용도 현황 3.6.2.6. 법적 환경 제4장. 인산 시장: 응용 분야 추정 및 동향 분석 4.1. 주요 결론 4.2. 응용 분야 동향 분석 및 시장 점유율, 2025년 및 2033년 4.3. 용도별 글로벌 인산 시장, 2021년~2033년 (킬로톤) (백만 달러) 4.4. 인산이수소암모늄(DAP) 4.4.1. 인산 시장 추정 및 전망, 인산이수소암모늄(DAP) 기준, 2021년~2033년 (킬로톤) (백만 달러) 4.5. 디하이드로겐인산모노암모늄(MAP) 4.5.1. 디하이드로겐인산모노암모늄(MAP) 분야의 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 4.6. 삼중 과인산염(TSP) 4.6.1. 인산 시장 추정 및 전망, 삼중 과인산염(TSP) 기준, 2021년~2033년 (킬로톤) (백만 USD) 4.7. 기타 비료 4.7.1. 인산 시장 추정 및 전망, 기타 비료 부문, 2021 – 2033 (킬로톤) (백만 달러) 4.8. 기타 용도 4.8.1. 인산 시장 추정 및 전망, 기타 용도 부문, 2021 – 2033 (킬로톤) (백만 USD) 제5장. 인산 시장: 지역별 추정 및 동향 분석 5.1. 주요 요점 5.2. 지역별 시장 점유율 분석, 2025년 및 2033년 5.3. 북미 5.3.1. 북미 인산 시장 추정 및 전망, 2021년 – 2033년 (킬로톤) (백만 달러) 5.3.2. 2021~2033년 북미 인산 시장 추정 및 전망 (용도별), (킬로톤) (백만 달러) 5.3.3. 미국 5.3.3.1. 미국 인산 시장 추정 및 전망, 2021년~2033년 (킬로톤) (백만 달러) 5.3.3.2. 미국 인산 시장 추정 및 전망, 용도별, 2021년~2033년 (킬로톤) (백만 달러) 5.3.4. 캐나다 5.3.4.1. 캐나다 인산 시장 추정 및 전망, 2021 – 2033 (킬로톤) (백만 달러) 5.3.4.2. 2021~2033년 캐나다 인산 시장 규모 추정 및 전망 (킬로톤) (백만 달러) (용도별) 5.4. 유럽 5.4.1. 유럽 인산 시장 추정 및 전망, 2021 – 2033 (킬로톤) (백만 달러) 5.4.2. 유럽 인산 시장 추정 및 전망, 용도별, 2021 – 2033 (킬로톤) (백만 달러) 5.4.3. 독일 5.4.3.1. 독일 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.4.3.2. 독일 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.4.4. 러시아 5.4.4.1. 러시아 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.4.4.2. 러시아 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.4.5. 프랑스 5.4.5.1. 프랑스 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.4.5.2. 프랑스 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.4.6. 스페인 5.4.6.1. 스페인 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.4.6.2. 스페인 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.4.7. 벨기에 5.4.7.1. 벨기에 인산 시장 추정 및 전망, 2021 – 2033 (킬로톤) (백만 달러) 5.4.7.2. 벨기에 인산 시장 규모 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.5. 아시아 태평양 5.5.1. 아시아 태평양 인산 시장 규모 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.5.2. 2021~2033년 아시아 태평양 인산 시장 규모 추정 및 전망 (용도별) (킬로톤) (백만 달러) 5.5.3. 중국 5.5.3.1. 2021~2033년 중국 인산 시장 규모 추정 및 전망 (킬로톤) (백만 달러) 5.5.3.2. 중국 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.5.4. 인도 5.5.4.1. 인도 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.5.4.2. 인도 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.5.5. 일본 5.5.5.1. 일본 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.5.5.2. 일본 인산 시장 규모 및 전망, 용도별, 2021년~2033년 (킬로톤) (백만 달러) 5.5.6. 인도네시아 5.5.6.1. 인도네시아 인산 시장 추정 및 전망, 2021 – 2033 (킬로톤) (백만 달러) 5.5.6.2. 인도네시아 인산 시장 추정 및 전망, 용도별, 2021 – 2033 (킬로톤) (백만 달러) 5.5.7. 태국 5.5.7.1. 태국 인산 시장 추정 및 전망, 2021년~2033년 (킬로톤) (백만 달러) 5.5.7.2. 태국 인산 시장 추정 및 전망, 용도별, 2021년~2033년 (킬로톤) (백만 달러) 5.5.8. 베트남 5.5.8.1. 베트남 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.5.8.2. 베트남 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.6. 중동 5.6.1. 중동 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.6.2. 중동 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.6.3. 사우디아라비아 5.6.3.1. 사우디아라비아 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.6.3.2. 사우디아라비아 인산 시장 추정 및 전망, 용도별, 2021년~2033년 (킬로톤) (백만 달러) 5.6.4. 이스라엘 5.6.4.1. 이스라엘 인산 시장 추정 및 전망, 2021 – 2033 (킬로톤) (백만 달러) 5.6.4.2. 이스라엘 인산 시장 규모 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.6.5. 요르단 5.6.5.1. 요르단 인산 시장 규모 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.6.5.2. 요르단 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.6.6. 터키 5.6.6.1. 터키 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.6.6.2. 터키 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.7. 라틴 아메리카 5.7.1. 라틴 아메리카 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.7.2. 라틴 아메리카 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.7.3. 브라질 5.7.3.1. 브라질 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.7.3.2. 브라질 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.7.4. 아르헨티나 5.7.4.1. 아르헨티나 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 USD) 5.7.4.2. 아르헨티나 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 USD) 5.7.5. 멕시코 5.7.5.1. 멕시코 인산 시장 추정 및 전망, 2021년~2033년 (킬로톤) (백만 달러) 5.7.5.2. 멕시코 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.7.6. 칠레 5.7.6.1. 칠레 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.7.6.2. 칠레 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.7.7. 페루 5.7.7.1. 페루 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.7.7.2. 페루 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.8. 아프리카 5.8.1. 아프리카 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.8.2. 아프리카 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.8.3. 이집트 5.8.3.1. 이집트 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.8.3.2. 이집트 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.8.4. 모로코 5.8.4.1. 모로코 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.8.4.2. 모로코 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.8.5. 남아프리카 공화국 5.8.5.1. 남아프리카 공화국 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.8.5.2. 남아프리카 공화국 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.8.6. 튀니지 5.8.6.1. 튀니지 인산 시장 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.8.6.2. 튀니지 인산 시장 규모 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 5.8.7. 세네갈 5.8.7.1. 세네갈 인산 시장 규모 추정 및 전망, 2021–2033년 (킬로톤) (백만 달러) 5.8.7.2. 세네갈 인산 시장 추정 및 전망, 용도별, 2021–2033년 (킬로톤) (백만 달러) 제6장. 경쟁 구도 6.1. 주요 기업, 최근 동향 및 산업에 미치는 영향 6.2. 경쟁 분류 6.3. 기업 시장 위치 분석 6.4. 기업 히트맵 분석 6.5. 전략 매핑, 2025년 6.6. 기업 목록 6.6.1. OCP 그룹 6.6.1.1. 기업 개요 6.6.1.2. 재무 실적 6.6.1.3. 제품 벤치마킹 6.6.2. The Mosaic Company 6.6.2.1. 기업 개요 6.6.2.2. 재무 실적 6.6.2.3. 제품 벤치마킹 6.6.3. PhosAgro 6.6.3.1. 회사 개요 6.6.3.2. 재무 실적 6.6.3.3. 제품 벤치마킹 6.6.4. Nutrien Ltd. 6.6.4.1. 회사 개요 6.6.4.2. 재무 실적 6.6.4.3. 제품 벤치마킹 6.6.5. ICL Group Ltd. 6.6.5.1. 회사 개요 6.6.5.2. 재무 실적 6.6.5.3. 제품 벤치마킹 6.6.6. Yara International ASA 6.6.6.1. 회사 개요 6.6.6.2. 재무 실적 6.6.6.3. 제품 벤치마킹 6.6.7. IFFCO Group 6.6.7.1. 회사 개요 6.6.7.2. 재무 실적 6.6.7.3. 제품 벤치마킹 6.6.8. Prayon Group 6.6.8.1. 회사 개요 6.6.8.2. 재무 실적 6.6.8.3. 제품 벤치마킹 6.6.9. PJSC PhosAgro 6.6.9.1. 회사 개요 6.6.9.2. 재무 실적 6.6.9.3. 제품 벤치마킹 6.6.10. Aditya Birla Group 6.6.10.1. 회사 개요 6.6.10.2. 재무 실적 6.6.10.3. 제품 벤치마킹 |

| ※본 조사보고서 [글로벌 인산 시장 (2026년~2033년) : 용도별, 지역별] (코드 : GVR-4-68038-620-2) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 인산 시장 (2026년~2033년) : 용도별, 지역별] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!