주요 내용
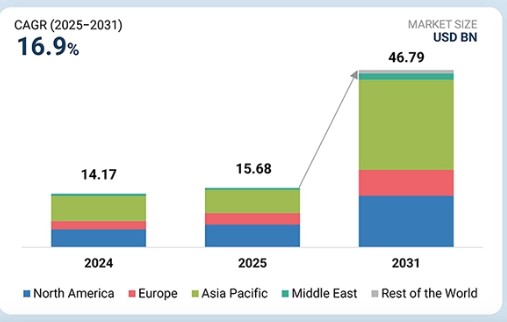
2025년 기준 아시아 태평양 지역의 매출 점유율은 39.3%를 차지했다.
소형 위성 부문은 예측 기간 동안 23.8%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상된다.
통신 위성은 예측 기간 동안 가장 큰 시장 규모를 차지할 것으로 예상된다.
스페이스X(SpaceX), 탈레스 알레니아 스페이스(Thales Alenia Space), 록히드 마틴(Lockheed Martin Corporation)은 상당한 시장 점유율과 제품 포트폴리오를 바탕으로 위성 시장의 주요 기업으로 꼽혔습니다.
위성 산업은 통신, 지구 관측, 항법 및 국방 활동이 우주 기반 시스템에 점점 더 의존함에 따라 꾸준히 성장하고 있습니다. 탑재체, 온보드 처리 및 추진 기술의 개선으로 위성 성능과 임무 효율성이 향상되고 있습니다. 한편, 더 많은 상업적 업체들이 시장에 진입하고 있으며, 위성 군집이 확대되면서 전반적인 시장 성장을 뒷받침하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
위성 시장에서 고객의 고객에게 미치는 영향은 상업 및 정부 고객 모두를 위한 신뢰할 수 있는 연결성, 실시간 지구 관측, 안전한 우주 기반 서비스에 대한 수요가 증가함에 기인합니다. 위성 발사 증가, 소프트웨어 정의 페이로드, AI 기반 온보드 처리 기술은 최종 사용자가 보다 유연하고 데이터 중심의 운영을 채택하도록 장려하고 있습니다. 또한 대용량 통신, 더 빠른 데이터 접근, 탄력적인 우주 인프라에 대한 강조가 강화되면서 서비스 제공 방식이 변화하고 있으며, 첨단 위성, 서브시스템 및 발사 솔루션에 대한 수요가 증가하고 있습니다.
시장 생태계
위성 시장 생태계에는 스페이스X(SpaceX), L3해리스(L3Harris), 노스롭 그루먼(Northrop Grumman), 플래닛(Planet), 록히드 마틴(Lockheed Martin)과 같은 주요 플랫폼 제조사 및 솔루션 제공업체와 시에라 네바다 코퍼레이션(Sierra Nevada Corporation), 서리 위성 기술(Surrey Satellite Technology), 갬스페이스(GomSpace), AAC 클라이드 스페이스(AAC Clyde Space)와 같은 전문 위성 및 하위 시스템 기업들이 포함됩니다. 이들 기업은 일반적으로 독립형 하드웨어보다는 위성 버스, 페이로드, 발사 지원 및 다운스트림 서비스를 결합하여 포괄적인 우주 솔루션을 제공합니다. 유럽우주국(ESA) 및 NASA와 같은 최종 사용자와의 긴밀한 협력은 통신, 지구 관측, 과학 임무 분야의 위성 역량을 강화하는 동시에 우주 분야의 상업 및 정부 부문의 증가하는 수요를 지원하는 데 기여합니다.
지역
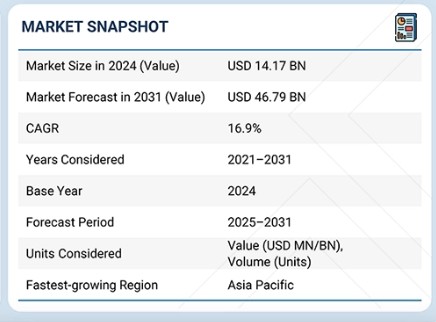
예측 기간 동안 아시아 태평양 지역이 가장 빠르게 성장할 전망
아시아 태평양 지역은 국가 우주 프로그램의 확대, 위성 발사 증가, 통신 및 지구 관측 서비스에 대한 수요 증가에 힘입어 예측 기간 동안 가장 빠르게 성장하는 위성 시장이 될 것으로 예상됩니다. 중국, 인도, 일본, 한국 등 국가들의 강력한 정부 지원과 더불어 국방 및 민간 우주 임무에 대한 투자 증가는 이 지역 전반에 걸쳐 위성 배치 확대를 촉진하고 있습니다. 우주 활동의 가속화된 상용화와 지역 간 연결성에 대한 수요 증가 또한 이러한 성장 모멘텀에 기여하고 있습니다.
위성 시장: 기업 평가 매트릭스
스페이스X(Star)는 대규모 저궤도(LEO) 위성군과 수직 통합된 위성 제조 및 발사 역량을 바탕으로 강력한 시장 점유율과 폭넓은 제품 포트폴리오를 확보하며 선두를 달리고 있습니다. 플래닛 랩스(Planet Labs, 신흥 리더)는 상업 및 정부 고객 모두에게 서비스를 제공하는 고주파 지구 관측 위성군과 데이터 기반 분석 플랫폼을 통해 입지를 강화하고 있습니다. 스페이스X가 규모, 발사 통합, 글로벌 광대역 커버리지를 통해 우위를 유지하는 반면, 플래닛 랩스는 민간 및 기업 부문 전반에 걸쳐 실시간 지리 공간 정보 및 정기 위성 데이터 서비스에 대한 수요가 증가함에 따라 리더 그룹으로 도약할 상당한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
위성 시장 상위 기업 목록
- 스페이스X(미국)
- 록히드 마틴(미국)
- 에어버스(네덜란드)
- 노스롭 그루먼(미국)
- 탈레스 알레니아 스페이스(프랑스)
- L3해리스 테크놀로지스(미국)
- MDA 스페이스(캐나다)
- 플래닛 랩스(미국)
- 시에라 네바다 코퍼레이션(미국)
- 란테우스 스페이스 시스템즈(미국)
- 미쓰비시 전기 (일본)
- RTX Corporation (미국)
- OHB SE (독일)
- 보잉 (미국)
- 요크 스페이스 시스템즈 (미국)
- 서리 위성 기술 (영국)
최근 동향
2025년 5월 : CNH Industrial N.V.는 자사의 농업 장비 포트폴리오 전반에 위성 기반 광대역 연결을 통합하기 위해 스페이스X의 자회사인 스타링크와 파트너십을 체결했습니다. 이 파트너십을 통해 정밀 농업, 실시간 기계 모니터링, 차량 관리 및 AI 기반 디지털 플랫폼을 위한 저지연 고속 연결이 가능해졌습니다.
2025년 12월 : 미국 우주군은 스페이스X와 협력하여 약 480개의 저궤도(LEO) 소형 위성으로 구성된 MILNET 위성 통신 군집의 배치를 확정했습니다. 이 프로그램은 우주군이 자금을 지원하며, 기존 스타쉴드(Starshield) 계약 체계를 활용하여 국가정찰국(NRO)을 통해 관리됩니다.
2025년 12월 : 록히드 마틴(Lockheed Martin Corporation)은 우주개발청(Space Development Agency)으로부터 ‘확산된 전투원 우주 아키텍처(Proliferated Warfighter Space Architecture)’의 추적 계층(Tracking Layer) 3차 분할(Tranche 3)을 위한 위성 18기를 공급하는 계약을 수주했습니다. 이 저궤도(LEO) 소형 위성들은 초음속 위협 탐지를 포함한 전 세계 미사일 방어를 지원하기 위해 미사일 경보, 추적 및 사격 통제용 고품질 데이터를 제공할 것입니다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 28
1.3 연구 범위 29
1.3.1 시장 세분화 및 지역 범위 29
1.3.2 포함 및 제외 항목 30
1.4 분석 기간 31
1.5 분석 통화 31
1.6 이해관계자 32
1.7 변경 사항 요약 32
2 요약 33
2.1 주요 통찰 및 시장 하이라이트 33
2.2 주요 시장 참여자: 전략적 발전 현황 34
2.3 고성장 부문 35
2.4 지역별 개요: 시장 규모, 성장률 및 전망 36
3 프리미엄 인사이트 37
3.1 위성 시장 참여자를 위한 매력적인 기회 37
3.2 위성 질량별 위성 시장 37
3.3 응용 분야별 위성 시장 38
3.4 추진 기술별 위성 시장 38
4 시장 개요 39
4.1 서론 39
4.2 시장 동향 40
4.2.1 성장 동인 40
4.2.1.1 저궤도(LEO) 위성 군집의 신속한 배치 40
4.2.1.2 지구 관측(EO) 데이터에 대한 수요 증가 41
4.2.1.3 발사 및 위성 생산 비용 감소 41
4.2.2 제약 요인 41
4.2.2.1 주파수 할당 및 규제 승인 41
4.2.2.2 우주용 인증 부품의 제한된 가용성 41
4.2.3 기회 42
4.2.3.1 서비스형 데이터(DaaS) 비즈니스 모델 42
4.2.3.2 소프트웨어 정의 및 재구성 가능한 위성 42
4.2.3.3 궤도상 정비 및 수명 종료 솔루션 42
4.2.4 과제 43
4.2.4.1 궤도 혼잡 및 충돌 위험 43
4.2.4.2 장기적인 위성군 경제성 43
4.3 미충족 수요 및 미개척 분야 43
4.3.1 통합 우주 교통 관리 및 충돌 방지 43
4.3.2 중간 가치 위성을 위한 경제적인 수명 주기 관리 44
4.3.3 지상 부문 통합 및 데이터 활용성 격차 44
4.3.4 규제 및 지속가능성 준수 지원 44
4.4 상호 연결된 시장 및 부문 간 기회 45
4.4.1 지상 디지털 인프라와의 통합 45
4.4.2 정부 및 공공 부문의 디지털화 45
4.4.3 에너지 및 천연 자원 모니터링 45
4.4.4 금융 서비스 및 보험 분야 적용 45
4.4.5 모빌리티 및 교통 생태계 46
4.5 1/2/3위 기업들의 전략적 움직임 47
4.6 위성 시장: 물량 데이터 47
5 산업 동향 48
5.1 소개 48
5.2 거시경제 지표 48
5.2.1 소개 48
5.2.2 GDP 동향 및 전망 48
5.2.3 글로벌 우주 산업 동향 50
5.3 가치 사슬 분석 51
5.4 생태계 분석 52
5.4.1 주계약업체 및 통합 위성 공급업체 52
5.4.2 위성 플랫폼 및 하위 시스템 제조업체 52
5.4.3 최종 사용자 52
5.5 총 소유 비용 54
5.6 자재 명세서 56
5.7 무역 데이터 59
5.7.1 수입 시나리오 (HS 코드 880260) 59
5.7.2 수출 시나리오 (HS 코드 880260) 60
5.8 주요 컨퍼런스 및 행사, 2026년 61
5.9 고객 비즈니스에 영향을 미치는 트렌드 및 변화 62
5.10 투자 및 자금 조달 시나리오 63
5.11 가격 분석 63
5.11.1 지역별 평균 판매 가격 동향, 2021-2024년 (백만 달러) 63
5.11.2 위성 질량별 예상 가격 분석, 2024년 (백만 달러) 64
5.12 사례 연구 65
6 기술 발전, AI 기반 영향, 특허, 혁신 및 향후 응용 분야 67
6.1 주요 신기술 67
6.1.1 첨단 추진 시스템 67
6.1.2 자율 운용 및 탑재체 의사 결정 67
6.1.3 우주 상황 인식(SSA) 및 위협 감시 페이로드 67
6.2 보완 기술 68
6.2.1 지휘통제 시스템 68
6.2.2 지상 부문 가상화 및 클라우드 기반 운영 68
6.2.3 기술 로드맵 68
6.3 신흥 기술 동향 69
6.4 특허 분석 70
6.5 미래 응용 분야 72
6.6 AI/생성형 AI가 위성 시장에 미치는 영향 74
6.6.1 주요 사용 사례 및 시장 잠재력 74
6.6.2 위성 시장의 모범 사례 75
6.6.3 위성 시장에서의 AI 도입 사례 연구 75
6.6.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 76
6.6.5 위성 시장에서 생성형 AI 도입에 대한 고객의 준비도 76
6.7 성공 사례 및 실제 적용 사례 77
6.7.1 스페이스X(SpaceX) – 대규모 저궤도(LEO) 위성군을 통한 글로벌 연결성 혁신 77
6.7.2 에어버스 디펜스 앤 스페이스 – 민간 및 국방 분야 전반에 걸쳐 임무 필수 위성 시스템 구현 77
6.7.3 맥사 테크놀로지스 – 위성 데이터를 실행 가능한 지리 공간 정보로 전환 77
7 고객 환경 및 구매자 행동 78
7.1 의사결정 과정 78
7.2 구매자 이해관계자 및 구매 평가 기준 79
7.2.1 구매 과정의 주요 이해관계자 79
7.2.2 구매 기준 80
7.3 도입 장벽 및 내부 과제 81
8 지속 가능성 및 규제 환경 82
8.1 지역별 규제 및 규정 준수 82
8.1.1 관세 데이터 82
8.1.2 규제 기관, 정부 기관 및 기타 조직 82
8.2 규제 프레임워크 85
8.2.1 북미 85
8.2.2 유럽 85
8.2.3 아시아 태평양 86
8.2.4 중동 86
8.2.5 라틴 아메리카 및 아프리카 86
8.2.6 산업 표준 86
8.3 지속 가능성 이니셔티브 87
8.4 지속 가능성 영향 및 규제 정책 이니셔티브 88
8.5 인증, 라벨링 및 친환경 표준 88
9 위성 질량별 위성 시장 90
9.1 서론 91
9.2 질량 범주별 위성 궤도별 배치 91
9.2.1 저궤도(LEO) (160–2,000km): 주요 활용 사례 91
9.2.2 중간 지구 궤도(MEO) (2,000–35,786km): 주요 활용 사례 91
9.2.3 정지 궤도(GEO) (35,786km): 주요 활용 사례 92
9.3 소형 위성 (1–1,200kg) 94
9.3.1 시장 성장을 주도하는 전자 부품 소형화의 발전 94
9.3.2 나노위성 (1–10 kg) 94
9.3.3 마이크로위성 (11–100 kg) 94
9.3.4 미니위성 (101–1200 kg) 94
9.4 중형 위성 (1201–2000 kg) 95
9.4.1 시장 성장을 견인할 기술 발전의 필요성 95
9.5 대형 위성 (2000kg 이상) 95
9.5.1 시장을 견인할 대용량 통신 및 광대역 서비스에 대한 수요 95
10 하위 시스템별 위성 시장 96
10.1 서론 97
10.2 복잡도가 낮고 성능이 뛰어난 플랫폼의 위성 버스 구성 97
10.2.1 복잡도가 낮은 버스 구성 (비추진, 기본 ADCS, 고정 안테나): 주요 사용 사례 97
10.2.2 고성능 버스 구성 (추진 장치 장착, 고출력, 정밀 ADCS): 주요 사용 사례 97
10.3 위성 버스 99
10.3.1 시장 주도적 위성 성능 향상에 초점 99
10.3.2 자세 및 궤도 제어 시스템 100
10.3.2.1 센서 101
10.3.2.1.1 태양 센서 101
10.3.2.1.2 자력계 102
10.3.2.2 반응 휠 102
10.3.2.3 액추에이터 102
10.3.2.4 제어 전자 장치 102
10.3.3 명령 및 데이터 처리 시스템 102
10.3.3.1 온보드 컴퓨터 103
10.3.3.2 프로세서 103
10.3.3.3 마이크로컨트롤러 104
10.3.3.4 메모리 104
10.3.3.5 솔리드 스테이트 레코더 104
10.3.3.6 라우터 104
10.3.3.7 차량용 충전기(OBC) 어댑터 104
10.3.4 전력 시스템 104
10.3.4.1 전력 관리 장치 105
10.3.4.2 전력 변환기 105
10.3.4.3 배터리 105
10.3.4.3.1 1차 배터리 106
10.3.4.3.2 2차 배터리 106
10.3.5 추진 시스템 106
10.3.5.1 추진기 106
10.3.5.2 추진제 탱크 107
10.3.5.3 추진제 공급 배관 107
10.3.6 텔레메트리, 추적 및 명령 시스템 107
10.3.6.1 송신기 107
10.3.6.2 수신기 108
10.3.6.3 모뎀/베이스밴드 장치 108
10.3.7 구조물 108
10.3.8 열 관리 시스템 108
10.3.8.1 온도 센서 109
10.3.8.2 히터 109
10.3.8.3 온도 조절기 109
10.3.8.4 단열 109
10.4 페이로드 109
10.4.1 페이로드가 위성의 설계 및 하위 시스템을 주도함 109
10.4.2 기존형 페이로드 110
10.4.3 소프트웨어 정의 페이로드 110
10.5 태양광 패널 110
10.5.1 시장 성장을 주도하기 위한 태양광 전지 소재의 효율 향상 필요성 110
10.6 위성 안테나 111
10.6.1 수요를 주도하는 다양한 주파수에서 작동하는 위성 안테나의 능력 111
10.6.2 와이어 안테나 112
10.6.2.1 모노폴 안테나 112
10.6.2.2 다이폴 안테나 112
10.6.3 혼 안테나 112
10.6.4 어레이 안테나 112
10.6.5 반사 안테나 113
10.6.5.1 파라볼릭 반사기 113
10.6.5.2 이중 반사기 113
10.7 기타 시스템 113
11 응용 분야별 위성 시장 114
11.1 소개 115
11.2 위성 응용 분야에 사용되는 페이로드 기술 115
11.2.1 감지 및 이미징 페이로드(광학, 적외선, 다중 스펙트럼, 하이퍼 스펙트럼, SAR, LIDAR): 주요 사용 사례 115
11.2.2 통신 페이로드 (RF/광학 트랜스폰더, IoT/M2M, 데이터 중계, AIS/ADS-B): 주요 활용 사례 115
11.2.3 과학 및 임무 지원 페이로드 (대기 센서, GNSS-R, 입자 검출기, 기술 시연 페이로드): 주요 활용 사례 116
11.3 통신 위성 117
11.3.1 글로벌 연결성 및 복원력 있는 통신 인프라에 대한 수요 증가가 시장을 주도할 전망 117
11.4 항법 위성 117
11.4.1 시장 성장을 견인하는 핵심 인프라 및 군사 작전의 정밀 PNT 서비스 의존도 117
11.5 지구 관측 위성 117
11.5.1 시장 성장을 견인할 실시간 정보 및 데이터 기반 환경 모니터링에 대한 수요 증가 117
11.6 기타 118
12 고객 유형별 위성 시장 119
12.1 서론 120
12.2 지역별 정부 및 민간 위성 발사 프로그램 120
12.2.1 정부 프로그램: 주요 사용 사례 120
12.2.2 민간 프로그램: 주요 사용 사례 120
12.3 상업용 122
12.3.1 위성 운영사/소유사 122
12.3.1.1 시장 견인을 위한 위성 군의 신속한 배치 122
12.3.2 미디어 및 엔터테인먼트 기업 122
12.3.2.1 시장을 주도하는 스트리밍 플랫폼의 고속 광대역 연결에 대한 높은 수요 122
12.3.3 에너지 서비스 제공업체 122
12.3.3.1 시장을 주도하는 에너지 관련 운영 및 서비스 강화를 위한 위성 기술 통합 122
12.3.4 과학 연구 및 개발 기관 123
12.3.4.1 시장 성장을 견인할 우주 연구의 미개척 잠재력 123
12.3.5 기타 123
12.4 정부 및 민간 123
12.4.1 국가 우주 기관 123
12.4.1.1 시장 성장을 견인할 비용 효율적인 우주 탐사 솔루션의 필요성 123
12.4.2 수색 및 구조 기관 124
12.4.2.1 시장 성장을 견인할 긴급 상황에서의 신속하고 정확한 데이터의 필요성 124
12.4.3 학술 및 연구 기관 124
12.4.3.1 시장 성장을 주도하기 위한 위성 개발에의 적극적인 참여 124
12.4.4 국가 측량 및 지형 기관 124
12.4.4.1 시장 성장을 주도하기 위한 항법 및 추적 능력 개선에 중점 124
12.5 국방 124
12.5.1 시장 성장을 주도할 복원력 있고 임무 핵심적인 우주 아키텍처 124
13 주파수별 위성 시장 125
13.1 서론 126
13.2 다양한 주파수 대역에 걸친 위성 처리량 범주 126
13.2.1 저처리량 위성 (1KBPS–50MBPS): 주요 사용 사례 126
13.2.2 고처리량 위성 (50MBPS–100+GBPS): 주요 사용 사례 126
13.3 L-밴드 128
13.3.1 성장을 촉진하기 위한 효과적인 위성 통신 및 GPS 서비스의 필요성 128
13.4 S-밴드 128
13.4.1 S-밴드 위성에 대한 수요를 견인하는 과학 임무의 증가
128
13.5 C-밴드 129
13.5.1 개발도상국의 안정적인 통신 서비스 수요 증가가 시장을 견인 129
13.6 X-밴드 129
13.6.1 지정학적 긴장 고조로 인한 시장 견인 129
13.7 KU-K 밴드 129
13.7.1 위성을 통한 인터넷 보급률 증가가 시장을 견인할 전망 129
13.8 KA-밴드 130
13.8.1 5G 확장에 따른 백홀 솔루션 수요 증가가
시장을 견인할 전망 130
13.9 Q/V/E-밴드 130
13.9.1 초고속 데이터 서비스에 대한 수요 증가가 시장을 견인할 것 130
13.10 HF/VHF/UHF-밴드 130
13.10.1 광범위한 커버리지에 대한 수요가 시장을 견인할 전망 130
13.11 레이저/광학 대역 131
13.11.1 주요 기업들의 레이저 통신 기술 개발이 시장을 견인할 전망 131
14 추진 기술별 위성 시장 132
14.1 소개 133
14.2 고추력 추진 시스템(100–2,000 N): 주요 사용 사례 133
14.2.1 저추력 추진 시스템(마이크로뉴턴~100 N 미만): 주요 사용 사례 133
14.3 화학적 추진 135
14.3.1 시장 성장을 주도할 신속한 궤도 진입 및 충돌 회피에 주목 135
14.3.1.1 고체 135
14.3.1.2 액체 135
14.3.1.3 하이브리드 135
14.4 전기 136
14.4.1 위성 군집 규모의 배치를 주도할 전기 추진의 효율성 136
14.4.1.1 정전기식 136
14.4.1.2 전기열식 136
14.4.1.3 전자기식 136
14.5 기타 기술 136
14.5.1 태양열 항법 137
14.5.2 냉기/온기 137
15 지역별 위성 시장 138
15.1 서론 139
15.2 북미 141
15.2.1 미국 144
15.2.1.1 시장 성장을 주도하는 국가 안보 목표와 상업 우주 역량의 통합 144
15.2.2 캐나다 146
15.2.2.1 시장 성장을 주도하는 국가적 지구 관측 수요 및 기후 변화 대응 정책 의무 146
15.3 아시아 태평양 147
15.3.1 중국 151
15.3.1.1 시장 견인을 위한 국가 주도의 위성 군집 확장 151
15.3.2 인도 152
15.3.2.1 시장 견인을 위한 디지털 연결성, 지구 관측, 항법 보강 및 국방 감시에 대한 수요 152
15.3.3 일본 153
15.3.3.1 지구 관측, 항법 보강 및 국방 관련 위성 시스템에 대한 중점이 시장을 견인할 전망 153
15.3.4 대한민국 155
15.3.4.1 위성 개발을 위한 정부 자금 지원이 시장을 견인할 전망 155
15.3.5 호주 156
15.3.5.1 국내 우주 산업 발전을 위한 정부 조치로 시장 주도 156
15.4 유럽 157
15.4.1 러시아 162
15.4.1.1 국가 안보가 주권적 우주 인프라에 의존함에 따라 시장 주도 162
15.4.2 영국 163
15.4.2.1 국가 회복력 목표에 부합하는 상업용 위성 서비스가 시장을 주도 163
15.4.3 독일 164
15.4.3.1 기술 혁신 및 첨단 엔지니어링에 중점을 두어 시장을 주도 164
15.4.4 프랑스 165
15.4.4.1 국방 주도의 위성 현대화 및 지속적인 제도적 자금 지원으로 시장 주도 165
15.4.5 이탈리아 167
15.4.5.1 시장 주도적 응용 분야별 임무에 대한 목표 투자 167
15.5 중동 168
15.5.1 아랍에미리트 172
15.5.1.1 시장 촉진을 위한 국가적 기술 리더십 및 주권적 우주 역량 172
15.5.2 사우디아라비아 173
15.5.2.1 시장 촉진을 위한 위성 인프라에 대한 투자 증가 173
15.5.3 중동 기타 지역 174
15.6 기타 지역(ROW) 175
15.6.1 라틴 아메리카 179
15.6.1.1 모니터링 및 관리를 위한 위성 활용이 시장을 견인 179
15.6.2 아프리카 180
15.6.2.1 시장 성장을 견인하는 개발 주도형 데이터, 연결성 및 역량 강화 수요 180
16 경쟁 구도 182
16.1 소개 182
16.2 주요 기업 전략/승리 요인 182
16.3 매출 분석, 2021–2024 185
16.4 시장 점유율 분석, 2024 185
16.5 기업 평가 매트릭스: 주요 기업, 2025 188
16.5.1 스타 기업 188
16.5.2 신흥 리더 188
16.5.3 보편적 기업 189
16.5.4 참여 기업 189
16.5.5 기업 입지: 주요 기업, 2025 190
16.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 196
16.6.1 진취적인 기업 196
16.6.2 대응력 있는 기업 196
16.6.3 역동적인 기업 196
16.6.4 출발점 196
16.6.5 경쟁 벤치마킹 198
16.7 기업 가치 평가 및 재무 지표 200
16.8 브랜드/제품 비교 201
16.9 경쟁 시나리오 202
16.9.1 제품 출시 202
16.9.2 거래 203
16.9.3 기타 동향 210
17 기업 프로필 222
17.1 주요 기업 222
17.1.1 스페이스X 222
17.1.1.1 사업 개요 222
17.1.1.2 제공 제품/솔루션/서비스 222
17.1.1.3 최근 동향 223
17.1.1.3.1 거래 223
17.1.1.3.2 기타 동향 224
17.1.1.4 MnM 관점 225
17.1.1.4.1 승리할 권리 225
17.1.1.4.2 전략적 선택 226
17.1.1.4.3 약점 및 경쟁 위협 226
17.1.2 록히드 마틴 코퍼레이션 227
17.1.2.1 사업 개요 227
17.1.2.2 제공 제품/솔루션/서비스 228
17.1.2.3 최근 동향 229
17.1.2.3.1 거래 229
17.1.2.3.2 기타 동향 229
17.1.2.4 MnM 관점 230
17.1.2.4.1 승리할 권리 230
17.1.2.4.2 전략적 선택 230
17.1.2.4.3 약점 및 경쟁 위협 231
17.1.3 에어버스 232
17.1.3.1 사업 개요 232
17.1.3.2 제공 제품/솔루션/서비스 233
17.1.3.3 최근 동향 236
17.1.3.3.1 제품 출시 236
17.1.3.3.2 거래 237
17.1.3.3.3 기타 동향 238
17.1.3.4 MnM 관점 239
17.1.3.4.1 승리할 권리 239
17.1.3.4.2 전략적 선택 240
17.1.3.4.3 약점 및 경쟁 위협 240
17.1.4 노스롭 그루먼 241
17.1.4.1 사업 개요 241
17.1.4.2 제공 제품/솔루션/서비스 242
17.1.4.3 최근 동향 244
17.1.4.3.1 거래 244
17.1.4.3.2 기타 동향 245
17.1.4.4 MnM 관점 246
17.1.4.4.1 승리할 권리 246
17.1.4.4.2 전략적 선택 246
17.1.4.4.3 약점 및 경쟁 위협 246
17.1.5 탈레스 알레니아 스페이스 247
17.1.5.1 사업 개요 247
17.1.5.2 제공 제품/솔루션/서비스 247
17.1.5.3 최근 동향 248
17.1.5.3.1 거래 248
17.1.5.3.2 기타 동향 249
17.1.5.4 MnM 관점 251
17.1.5.4.1 승리할 권리 251
17.1.5.4.2 전략적 선택 251
17.1.5.4.3 약점 및 경쟁 위협 252
17.1.6 L3HARRIS TECHNOLOGIES, INC. 253
17.1.6.1 사업 개요 253
17.1.6.2 제공 제품/솔루션/서비스 254
17.1.6.3 최근 동향 256
17.1.6.3.1 거래 256
17.1.6.3.2 기타 동향 256
17.1.7 MDA SPACE 258
17.1.7.1 사업 개요 258
17.1.7.2 제공 제품/솔루션/서비스 259
17.1.7.3 최근 동향 260
17.1.7.3.1 기타 동향 260
17.1.8 PLANET LABS PBC 261
17.1.8.1 사업 개요 261
17.1.8.2 제공 제품/솔루션/서비스 262
17.1.8.3 최근 동향 262
17.1.8.3.1 제품 출시 262
17.1.8.3.2 거래 263
17.1.8.3.3 기타 동향 264
17.1.9 SNC 265
17.1.9.1 사업 개요 265
17.1.9.2 제공 제품/솔루션/서비스 265
17.1.9.3 최근 동향 267
17.1.9.3.1 기타 동향 267
17.1.10 LANTERIS SPACE SYSTEMS 268
17.1.10.1 사업 개요 268
17.1.10.2 제공 제품/솔루션/서비스 268
17.1.10.3 최근 동향 270
17.1.10.3.1 거래 270
17.1.10.3.2 기타 동향 270
17.1.11 미쓰비시 전기 주식회사 271
17.1.11.1 사업 개요 271
17.1.11.2 제공 제품/솔루션/서비스 272
17.1.11.3 최근 동향 274
17.1.11.3.1 거래 274
17.1.11.3.2 기타 동향 275
17.1.12 RTX 276
17.1.12.1 사업 개요 276
17.1.12.2 제공 제품/솔루션/서비스 277
17.1.12.3 최근 동향 278
17.1.12.3.1 기타 개발 사항 278
17.1.13 OHB SE 279
17.1.13.1 사업 개요 279
17.1.13.2 제공 제품/솔루션/서비스 280
17.1.13.3 최근 동향 282
17.1.13.3.1 거래 282
17.1.13.3.2 기타 동향 282
17.1.14 BOEING 284
17.1.14.1 사업 개요 284
17.1.14.2 제공 제품/솔루션/서비스 285
17.1.14.3 최근 동향 286
17.1.14.3.1 기타 동향 286
17.1.15 YORK SPACE SYSTEMS 288
17.1.15.1 사업 개요 288
17.1.15.2 제공 제품/솔루션/서비스 288
17.1.15.3 최근 동향 289
17.1.15.3.1 기타 동향 289
17.1.16 SURREY SATELLITE TECHNOLOGY LTD. 290
17.1.16.1 사업 개요 290
17.1.16.2 제공 제품/솔루션/서비스 290
17.1.16.3 최근 동향 293
17.1.16.3.1 거래 내역 294
17.2 기타 업체 295
17.2.1 AEROSPACELAB 295
17.2.2 ENDUROSAT 296
17.2.3 NANOAVIONICS 297
17.2.4 ASTRANIS 298
17.2.5 ICEYE 299
17.2.6 PIXXEL 300
17.2.7 FLEET SPACE TECHNOLOGIES PTY LTD 301
17.2.8 AMAZON LEO 302
17.2.9 ALÉN SPACE 303
17.2.10 SKYKRAFT PTY LTD 304
17.2.11 ARGOTEC S.R.L. 305
18 연구 방법론 306
18.1 연구 데이터 306
18.1.1 2차 데이터 307
18.1.1.1 2차 출처의 주요 데이터 308
18.1.2 1차 데이터 308
18.1.2.1 1차 자료 308
18.1.2.2 1차 자료의 주요 데이터 309
18.1.2.3 1차 인터뷰 내역 309
18.2 요인 분석 310
18.2.1 서론 310
18.2.2 수요 측면 지표 310
18.2.3 공급 측면 지표 310
18.3 시장 규모 추정 311
18.3.1 상향식 접근법 311
18.3.1.1 시장 규모 추정 방법론 (수요 측면) 311
18.3.2 탑다운 접근법 312
18.4 데이터 삼각측량 313
18.5 연구 가정 314
18.6 연구의 한계 314
18.7 위험 평가 315
19 부록 316
19.1 토론 가이드 316
19.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 318
19.3 맞춤 설정 옵션 320
19.4 관련 보고서 320
19.5 저자 정보 321
|