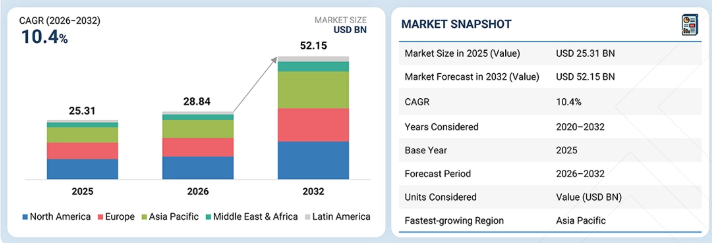
주요 내용
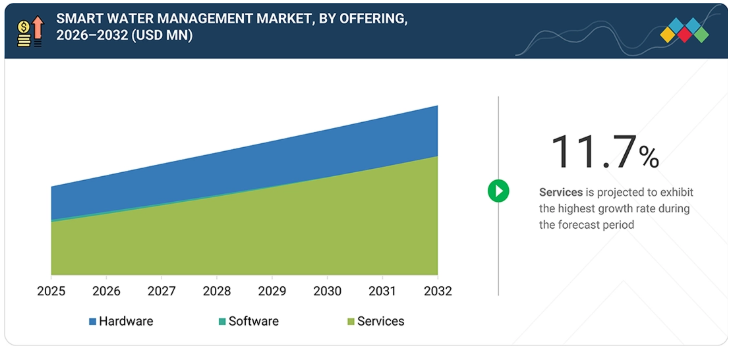
서비스 부문은 11.7%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
최종 사용자별로는 주거 부문이 2026년부터 2032년까지 가장 빠른 성장세를 보일 것으로 전망됩니다.
아시아 태평양 지역은 글로벌 스마트 물 관리 시장에서 가장 빠르게 성장하는 지역이 될 전망입니다.
Xylem, Siemens, Schneider Electric, Suez, ABB는 높은 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 스마트 물 관리 시장의 주요 기업으로 꼽혔습니다.
Hydropoint, GWF, Xenius, Takadu는 스마트 물 관리 시장의 스타트업 및 중소기업 중에서 두각을 나타내고 있습니다.
수도 사업자들이 물 손실을 줄이고, 네트워크 효율을 높이며, 안정적인 물 공급을 보장해야 한다는 압박이 커짐에 따라 스마트 물 관리 도입이 가속화되고 있다. 많은 수도 사업자들이 수질 모니터링, 누수 탐지, 수압 최적화, 실시간 소비량 추적을 위해 디지털 기술을 도입하고 있다. 이러한 기능은 비수익수를 최소화하고, 운영 비용을 절감하며, 자산 성능을 개선하는 동시에 지속 가능성 목표를 달성하는 데 기여한다. 도시화, 노후화된 인프라, 기후 변화로 인한 물 관련 문제가 계속 증가함에 따라, 수도 사업자들은 수도망 전반에 걸쳐 더 높은 가시성을 확보해야 합니다. 스마트 물 관리 플랫폼을 통해 운영자는 데이터 기반의 신속한 의사결정을 내리고, 시스템 장애에 빠르게 대응하며, 전반적인 서비스 제공 품질을 향상시킬 수 있습니다. 디지털 물 인프라에 대한 관심이 높아짐에 따라, 스마트 물 관리는 현대적이고 회복탄력성이 뛰어난 수도 사업 운영의 핵심 요소로서 그 역할이 더욱 강화되고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
스마트 물 관리 시장은 기존의 모니터링 및 계량 솔루션에서 장기적인 가치를 창출하는 지능형 데이터 기반 플랫폼으로 빠르게 진화하고 있습니다. 현재 시장 매출의 상당 부분은 SCADA 시스템, 스마트 계량, 수동 점검 및 유지보수 서비스에서 발생하고 있습니다. 그러나 향후 성장은 AI 기반 분석, IoT 지원 상수도 네트워크, 예측 유지보수, 디지털 트윈 기술, 통합 상수도 관리 플랫폼, 클라우드 기반 유틸리티 분석에 의해 주도될 것입니다. 이러한 혁신을 통해 상수도 사업자, 지자체, 산업용 사용자, 관개 당국 및 정수장 운영자는 물 손실을 줄이고, 운영 효율성을 높이며, 자원 활용을 최적화하고, 고객 참여도를 향상시킬 수 있습니다. 궁극적으로 이들은 더 스마트하고 회복탄력성이 뛰어난 상수도 인프라를 통해 안정적인 물 공급, 운영 비용 절감, 수질 개선, 더 강력한 지속 가능성 성과, 그리고 더 높은 고객 만족도를 실현합니다.
시장 생태계
스마트 상수도 관리 시장 생태계는 기술 및 하드웨어 공급업체, 소프트웨어 공급업체, 최종 사용자로 구성되어 있으며, 이들 모두는 상수도 사업자의 디지털 전환에 기여하고 있습니다. Xylem, ABB, Honeywell, Kamstrup, Landis+Gyr, Siemens, Itron, Neptune Technology Group, Badger Meter, SUEZ와 같은 기술 및 하드웨어 공급업체들은 실시간 물 계량 및 인프라 관리를 가능하게 하는 스마트 계량기, 센서, 통신 네트워크, 제어 시스템, 모니터링 장비를 개발합니다. Oracle, Schneider Electric, Siemens, ABB, IBM, TaKaDu를 포함한 소프트웨어 공급업체들은 운영 효율성을 높이기 위해 계량기 데이터 관리, SCADA 통합, AI 기반 분석, 누수 탐지, 자산 성능 관리 및 예측 유지보수 솔루션을 제공합니다. 시드니 워터(Sydney Water), 템즈 워터(Thames Water), 유나이티드 유틸리티(United Utilities), 베올리아(Veolia), 아메리칸 워터(American Water), 멜버른 워터(Melbourne Water), 아쿠아(Aqua) 등 최종 사용자들은 이러한 기술을 도입하여 상수도 공급을 최적화하고, 미수익 수돗물(NRW)을 줄이며, 규제 준수를 강화하고, 고객 서비스를 개선하며, 지속가능성 목표를 달성하고 있습니다. 이러한 이해관계자들 간의 협력은 혁신을 가속화하고, 상수도 인프라의 회복탄력성을 강화하며, 전 세계 지자체 및 유틸리티 기업 전반에 걸쳐 효율적인 수자원 관리를 뒷받침합니다.
지역
스마트 상수도 관리 시장: 아시아 태평양 지역 개요
아시아 태평양 지역은 증가하는 물 수요와 자원 부족 문제를 해결하기 위해 정부와 수도 사업자들이 디지털 물 인프라에 대한 투자를 가속화함에 따라, 스마트 물 관리 시장에서 가장 빠르게 성장하는 지역입니다. 급속한 도시화, 산업 확장 및 인구 증가로 인해 노후화된 상수도망에 대한 부담이 커지고 있으며, 이에 따라 효율적인 모니터링 및 제어 시스템에 대한 필요성이 더욱 대두되고 있습니다. 많은 수도 사업자들은 운영 효율성을 높이고 물 손실을 줄이기 위해 기존의 물 관리 방식에서 IoT 기반 스마트 계량기, 첨단 센서 및 실시간 분석 플랫폼으로 전환하고 있습니다. 비수익 수자원 관리, 안정적인 물 공급 보장, 그리고 확장되는 도시 및 농촌 네트워크 전반에 걸친 에너지 소비 최적화는 점점 더 중요해지고 있습니다. 스마트 물 관리 솔루션은 네트워크 성능에 대한 실시간 가시성을 제공하고, 예측 유지보수를 가능하게 하며, 더 빠른 누수 탐지 및 정보에 기반한 의사 결정을 지원합니다. 정부의 지원 정책, 디지털 전환 프로그램, 그리고 지속 가능한 물 인프라에 대한 투자 증대가 맞물려 아시아 태평양 지역 전반에 걸쳐 강력한 시장 성장을 주도하고 있습니다.
스마트 물 관리 시장 규모, 점유율, 성장, 최신 동향: 기업 평가 매트릭스
스마트 물 관리 시장 매트릭스에서 Xylem(Star)은 스마트 계량, 분석, 디지털 물 관리 및 네트워크 관리 솔루션으로 구성된 포괄적인 포트폴리오를 바탕으로, 시장 점유율과 광범위한 제품 라인업을 강력하게 결합하여 선도적인 위치를 차지하고 있습니다. 넵튠 테크놀로지 그룹(신흥 리더)은 첨단 스마트 수도 계량기, AMI 솔루션, 그리고 유틸리티 기업과의 파트너십 확대를 통해 시장 입지를 강화하고 있습니다. 자일럼이 글로벌 사업 범위, 지속적인 혁신, 폭넓은 고객 채택을 통해 리더십을 유지하는 한편, 유틸리티 기업들이 디지털 물 인프라, 실시간 모니터링, 지능형 수자원 관리에 대한 투자를 늘려감에 따라 넵튠 테크놀로지 그룹은 리더 쿼드런트로 도약할 상당한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
- 자일럼(Xylem, 미국)
- 지멘스(Siemens, 독일)
- 슈나이더 일렉트릭(Schneider Electric, 프랑스)
- 수에즈(SUEZ, 프랑스)
- ABB(스위스)
- 아이트론(Itron, 미국)
- 허니웰(Honeywell, 미국)
- IBM(미국)
- 넵튠 테크놀로지 그룹(Neptune Technology Group, 미국)
- 캄스트럽(Kamstrup, 덴마크)
- Landis+Gyr (스위스)
- Oracle (미국)
- Badger Meter (미국)
- Smart Energy Water (미국)
- HydroPoint (미국)
- GWF (스위스)
- Xenius (인도)
- Takadu (이스라엘)
- Aquamatix (영국)
- Lishtot (이스라엘)
- FREDsense (캐나다)
- Fracta (미국)
- Ayyeka (미국)
- Ketos (미국)
- Waltr (인도)
최근 동향
2026년 6월 : Xylem은 캐나다 앨버타주에 위치한 다우(Dow)의 산업 단지를 위한 첨단 수처리 및 재이용 시스템을 설계, 구축, 운영하기 위해 다우와의 장기 파트너십을 확대했습니다. 이 프로젝트는 엔지니어링, 디지털 모니터링, 처리 및 물 재이용 기술을 통합하여 운영 효율성과 지속 가능성을 개선하는 동시에 담수 소비를 줄입니다. 이 이니셔티브는 산업 시설 전반에 걸쳐 지능형 물 인프라, 디지털 자산 관리 및 순환형 물 솔루션의 채택이 증가하고 있음을 보여 주며, 탄력적이고 자원 효율적인 스마트 물 관리에 대한 업계의 관심을 재확인시켜 줍니다.
2026년 5월 : 지멘스(Siemens)는 지멘스 엑셀러레이터(Siemens Xcelerator)에 SIWA Quality Inspector와 SIWA Treatment Optimizer를 도입하여 디지털 물 포트폴리오를 확장했습니다. 이 솔루션들은 상하수도 사업자를 위해 지속적인 수질 모니터링, AI 기반 분석, 디지털 트윈 기술 및 공정 최적화를 제공합니다. 실시간 운영 가시성을 확보하고, 에너지 소비와 배출량을 줄이며, 처리 효율을 개선함으로써, 이번 출시를 통해 상하수도 사업자들이 디지털 전환을 가속화하는 동시에 운영 회복탄력성과 규제 준수를 강화할 수 있도록 지원합니다.
2026년 4월 : 배저 미터(Badger Meter)는 UDlive 인수를 발표하며, 첨단 하수관 모니터링 및 폐수 네트워크 분석 기능을 통해 지능형 물 인프라 포트폴리오를 강화했습니다. 이번 인수를 통해 배저 미터는 실시간 인프라 모니터링, 예측 유지보수 및 자산 성능 관리 역량을 강화함으로써, 유틸리티 기업들이 네트워크 문제를 조기에 탐지하고, 유지보수 활동을 최적화하며, 폐수 수집 시스템의 신뢰성을 향상시킬 수 있도록 지원합니다. 이러한 움직임은 AI 기반 모니터링 및 디지털 물 네트워크 관리에 대한 투자가 증가하고 있음을 반영합니다.
1 서론 34
1.1 연구 목적 34
1.2 시장 정의 34
1.3 시장 범위 34
1.3.1 시장 세분화 및 지역 범위 35
1.3.2 포함 및 제외 항목 36
1.4 분석 기간 36
1.5 분석 통화 36
1.6 이해관계자 37
1.7 변경 사항 요약 37
2 집행 요약 38
2.1 시장 하이라이트 및 주요 통찰력 38
2.2 주요 시장 참여자: 전략적 발전 현황 분석 40
2.3 스마트 물 관리 시장의 파괴적 트렌드 41
2.4 고성장 부문 42
2.5 지역별 개요: 시장 규모, 성장률 및 전망 43
3 심층 분석 44
3.1 스마트 물 관리 시장 참여 기업을 위한 유망한 기회 44
3.2 서비스 및 지역별 스마트 물 관리 시장 45
3.3 제품·서비스 유형별 스마트 물 관리 시장 46
3.4 최종 사용자별 스마트 물 관리 시장 46
4 시장 개요 및 산업 동향 47
4.1 서론 47
4.2 시장 역학 47
4.2.1 성장 동인 48
4.2.1.1 IoT, AMI, 엣지 컴퓨팅, 클라우드 플랫폼 및 실시간 감지 기술의 급속한 도입 48
4.2.1.2 비수익수(NRW) 감축 및 수질 규정 준수를 목표로 하는 정부 규제 49
4.2.1.3 물 부족 심화 및 기후 회복력 강화 이니셔티브 49
4.2.1.4 누수 탐지 및 예측 유지보수를 통한 물 손실 감축에 대한 관심 증가 49
4.2.2 제약 요인 49
4.2.2.1 긴 조달 주기와 예산 제약 49
4.2.2.2 분산된 통신 표준 및 상호운용성 문제 50
4.2.3 기회 50
4.2.3.1 AI 기반 예측 분석 및 디지털 트윈 50
4.2.3.2 스마트 시티 및 디지털 유틸리티 프로그램의 확대 50
4.2.4 과제 50
4.2.4.1 기존 상수도 인프라와의 통합 50
4.2.4.2 방대한 양의 센서 및 계량기 데이터 관리 51
4.3 상호 연결된 시장 및 부문 간 기회 51
4.3.1 스마트 그리드 시장 51
4.3.2 사물인터넷(IoT) 시장 51
4.3.3 스마트 시티 시장 51
4.3.4 산업 자동화 시장 52
4.3.5 디지털 트윈 시장 52
4.3.6 에너지 및 유틸리티 52
4.3.7 농업 및 관개 52
4.3.8 빌딩 자동화 및 스마트 빌딩 52
4.3.9 석유 및 가스, 광업 및 천연 자원 53
4.4 1/2/3위 기업들의 전략적 움직임 53
5 산업 동향 55
5.1 포터의 5가지 힘 분석 55
5.1.1 신규 진입자의 위협 56
5.1.2 대체재의 위협 56
5.1.3 공급자의 교섭력 57
5.1.4 구매자의 교섭력 57
5.1.5 경쟁 강도 57
5.2 거시경제 지표 58
5.2.1 서론 58
5.2.2 GDP 동향 및 전망 58
5.2.3 도시 상하수도 산업의 동향 60
5.2.4 산업용 수자원 관리 산업의 동향 60
5.3 공급망 분석 60
5.4 생태계 분석 62
5.5 가격 책정 모델 분석 64
5.5.1 주요 기업별 스마트 물 관리 하드웨어 평균 판매 가격, 2025년 65
5.5.2 솔루션별 주요 업체의 예상 가격 분석 65
5.6 주요 컨퍼런스 및 행사, 2026–2027 66
5.7 무역 데이터 68
5.7.1 수출 데이터 68
5.7.2 수입 데이터 70
5.8 고객의 비즈니스에 영향을 미치는 동향/변화 72
5.9 투자 및 자금 조달 시나리오 73
5.10 사례 연구 분석 73
5.10.1 AQUAMATIX를 활용한 상수도 네트워크 운영 현대화 73
5.10.2 AYYEKA를 통한 원격 수질 모니터링 강화 74
5.10.3 TAKADU의 중앙 이벤트 관리 플랫폼을 통한 미수익 수량 감소 75
5.10.4 ITRON AMI를 활용한 수도 계량 및 누수 탐지 현대화 76
5.10.5 XYLEM FLYGT CONCERTOR를 활용한 만성적인 펌프 막힘 문제 해결 77
5.10.6 GWF Q-EYE 레이더를 활용한 하수 유량 모니터링 개선 78
5.11 2025년 미국 관세 조치의 영향 – 스마트 물 관리 시장 79
5.11.1 서론 79
5.11.2 주요 관세율 80
5.11.3 가격 영향 분석 81
5.11.3.1 전략적 변화 및 새로운 동향 81
5.11.4 국가/지역별 영향 82
5.11.4.1 미국 82
5.11.4.2 유럽 82
5.11.4.3 아시아 태평양 82
5.11.5 최종 사용자 산업에 미치는 영향 83
5.11.5.1 상수도 사업체 83
5.11.5.2 산업용 수자원 사용자 83
5.11.5.3 지방 자치단체 상하수도 관리 기관 83
6 전략적 혁신: 디지털 및 AI 도입 84
6.1 주요 신기술 84
6.1.1 인공지능(AI) 84
6.1.2 사물인터넷(IoT) 84
6.1.3 빅데이터 분석 85
6.1.4 5G 네트워크 85
6.2 보완 기술 85
6.2.1 첨단 계량 인프라(AMI) 85
6.2.2 지리정보시스템(GIS) 85
6.3 관련 기술 86
6.3.1 엣지 컴퓨팅 86
6.3.2 디지털 트윈 86
6.4 스마트 물 관리 시장을 위한 기술/제품 로드맵 86
6.4.1 단기 로드맵 (2023–2025) 87
6.4.2 중기 로드맵 (2026–2028) 87
6.4.3 장기 로드맵 (2029–2032) 87
6.5 특허 분석 88
6.6 AI/생성형 AI가 스마트 물 관리 시장에 미치는 영향 91
6.6.1 주요 활용 사례 및 시장 잠재력 91
6.6.2 스마트 물 관리 프로세스의 모범 사례 92
6.6.3 스마트 물 관리 시장에서의 AI 도입 사례 연구 92
6.6.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 93
6.6.5 스마트 물 관리 분야에서 생성형 AI 도입에 대한 고객의 준비도 93
7 규제 환경 94
7.1 규제 기관, 정부 기관 및 기타 조직 94
7.2 산업 표준 97
8 고객 현황 및 구매 행동 99
8.1 의사결정 과정 99
8.2 주요 이해관계자 및 구매 기준 100
8.2.1 구매 과정의 주요 이해관계자 100
8.2.2 구매 기준 101
8.3 도입 장벽 및 내부 과제 102
8.4 다양한 최종 사용 산업 분야의 미충족 요구 사항 102
9 제품·서비스 유형별 스마트 물 관리 시장 103
9.1 소개 104
9.1.1 제품/서비스: 스마트 물 관리 시장의 성장 동인 104
9.2 하드웨어 106
9.2.1 연결된 모니터링 및 지능형 제어를 통해 스마트 물 관리의 디지털 중추 역할을 하는 하드웨어 106
9.2.2 스마트 수도 계량기 108
9.2.3 스마트 밸브 및 컨트롤러 109
9.2.4 기타 하드웨어 110
9.3 소프트웨어 111
9.3.1 데이터 기반의 지능적이고 선제적인 상수도 네트워크 관리 지원 111
9.3.2 계량기 데이터 관리 소프트웨어 114
9.3.3 감시 제어 및 데이터 수집(SCADA) 소프트웨어 115
9.3.4 자산 관리 소프트웨어 116
9.3.5 네트워크 모니터링 및 관리 소프트웨어 117
9.3.6 누수 감지 및 미수금 수(NRW) 분석 소프트웨어 118
9.3.7 수질 관리 소프트웨어 119
9.3.8 수압 관리 소프트웨어 120
9.3.9 스마트 관개 소프트웨어 121
9.3.10 기타 소프트웨어 122
9.4 서비스 123
9.4.1 스마트 상수도 인프라의 원활한 구축, 운영 및 최적화 지원 123
9.4.2 전문 서비스 125
9.4.2.1 컨설팅 127
9.4.2.2 시스템 통합 및 구축 128
9.4.2.3 지원 및 유지보수 129
9.4.3 관리형 서비스 130
10 최종 사용자별 스마트 물 관리 시장 131
10.1 서론 132
10.1.1 최종 사용자: 스마트 물 관리 시장 성장 동인 132
10.2 주거용 134
10.2.1 주거용 스마트 물 관리 도입을 가속화하는 스마트 계량 및 커넥티드 홈 134
10.3 상업용 135
10.3.1 상업용 물 관리 도입을 주도할 스마트 빌딩 및 지속가능성 목표 135
10.4 산업용 136
10.4.1 산업 전반에 걸친 스마트 물 관리를 강화할 디지털화 및 물 효율성 의무화 136
10.4.1.1 제조업 138
10.4.1.2 에너지 및 공공시설 139
10.4.1.3 농업 140
10.4.1.4 광업 141
10.4.1.5 기타 산업 142
11 지역별 스마트 물 관리 시장 144
11.1 서론 145
11.2 북미 146
11.2.1 북미: 스마트 물 관리 시장 성장 동인 146
11.2.2 미국 152
11.2.2.1 노후화된 상수도망과 증가하는 디지털 인프라 투자가 스마트 물 관리 도입을 가속화 152
11.2.3 캐나다 157
11.2.3.1 지방 자치 단체의 인프라 현대화 및 기후 회복력 강화가 스마트 물 관리 도입을 촉진 157
11.3 유럽 161
11.3.1 유럽: 스마트 물 관리 시장 동인 162
11.3.2 영국 167
11.3.2.1 누수 감축 목표 및 규제 압력이 스마트 물 투자를 가속화 167
11.3.3 독일 172
11.3.3.1 디지털 인프라 현대화 및 자원 효율성이 스마트 워터 도입을 뒷받침 172
11.3.4 이탈리아 177
11.3.4.1 높은 물 손실 및 인프라 현대화가 스마트 워터 솔루션 수요를 촉진 177
11.3.5 프랑스 182
11.3.5.1 물 절약 대책과 디지털 유틸리티 현대화가 스마트 워터 도입을 주도 182
11.3.6 기타 유럽 국가 187
11.4 아시아 태평양 187
11.4.1 아시아 태평양: 스마트 워터 관리 시장 동인 188
11.4.2 중국 194
11.4.2.1 스마트 시티 개발과 수자원 효율화가 대규모 디지털 물 관리 도입을 주도 194
11.4.3 인도 198
11.4.3.1 물 부족과 정부 주도의 인프라 프로그램이 스마트 물 관리 도입을 가속화 198
11.4.4 일본 203
11.4.4.1 노후화된 인프라와 인력 부족이 상수도 네트워크 자동화를 가속화 203
11.4.5 대한민국 208
11.4.5.1 첨단 디지털 인프라와 스마트 시티 이니셔티브가 지능형 수자원 관리를 강화 208
11.4.6 기타 아시아 태평양 지역 213
11.5 중동 및 아프리카 213
11.5.1 중동 및 아프리카: 스마트 물 관리 시장 동인 214
11.5.1.1 아랍에미리트(UAE) 219
11.5.1.1.1 물 안보 전략과 스마트 인프라 투자가 디지털 물 관리 도입을 주도 219
11.5.1.2 사우디아라비아 224
11.5.1.2.1 ‘비전 2030’과 물 안보 우선순위가 지능형 물 인프라 개발을 가속화 224
11.5.2 남아프리카 공화국 229
11.5.2.1 물 부족과 미수익 용수 감축 필요성이 스마트 물 현대화를 주도 229
11.5.3 중동 및 아프리카 기타 지역 234
11.6 라틴 아메리카 234
11.6.1 라틴 아메리카: 스마트 물 관리 시장 동인 235
11.6.2 브라질 240
11.6.2.1 위생 개혁 및 무수익 용수 감축이 스마트 워터 투자를 가속화 240
11.6.3 멕시코 245
11.6.3.1 물 부족과 노후화된 배수망으로 인해 지능형 물 관리에 대한 수요 증가 245
11.6.4 기타 라틴 아메리카 250
12 경쟁 구도 251
12.1 서론 251
12.2 주요 기업 전략/승리 요인, 2023–2026 251
12.3 시장 점유율 분석, 2025 253
12.4 주요 기업 매출 분석, 2021–2025 257
12.5 브랜드/제품 비교 258
12.6 기업 가치 평가 및 재무 지표 258
12.7 2025년 기업 평가 사분면 260
12.7.1 스타 기업 260
12.7.2 신흥 리더 260
12.7.3 보편적 기업 260
12.7.4 참여 기업 260
12.7.5 기업 입지: 주요 기업, 2025년 262
12.7.5.1 기업 입지 262
12.7.5.2 지역별 사업 범위 263
12.7.5.3 제품 및 서비스 범위 264
12.7.5.4 하드웨어 범위 265
12.7.5.5 소프트웨어 범위 266
12.7.5.6 서비스 범위 267
12.7.5.7 최종 사용자 입지 268
12.8 스타트업/중소기업 평가 사분면 269
12.8.1 진취적인 기업 269
12.8.2 대응력 있는 기업 269
12.8.3 역동적인 기업 269
12.8.4 출발점 269
12.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025년 270
12.8.5.1 주요 스타트업/중소기업 상세 목록 270
12.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 271
12.9 경쟁 시나리오 272
12.9.1 제품 출시 272
12.9.2 거래 275
13 기업 프로필 284
13.1 주요 기업 284
13.1.1 XYLEM 284
13.1.1.1 사업 개요 284
13.1.1.2 제공 제품/솔루션/서비스 285
13.1.1.3 최근 동향 287
13.1.1.3.1 거래 내역 287
13.1.1.4 MnM의 관점 288
13.1.1.4.1 승리할 권리 288
13.1.1.4.2 전략적 선택 288
13.1.1.4.3 약점 및 경쟁 위협 288
13.1.2 SIEMENS 289
13.1.2.1 사업 개요 289
13.1.2.2 제공하는 제품/솔루션/서비스 290
13.1.2.3 최근 동향 291
13.1.2.3.1 제품 출시 291
13.1.2.3.2 거래 292
13.1.2.4 MnM 관점 293
13.1.2.4.1 승리 요인 293
13.1.2.4.2 전략적 선택 293
13.1.2.4.3 약점 및 경쟁적 위협 293
13.1.3 슈나이더 일렉트릭 294
13.1.3.1 사업 개요 294
13.1.3.2 제공 제품/솔루션/서비스 295
13.1.3.3 최근 동향 296
13.1.3.3.1 신제품 출시 296
13.1.3.3.2 거래 내역 297
13.1.3.4 MnM 관점 299
13.1.3.4.1 승리할 권리 299
13.1.3.4.2 전략적 선택 299
13.1.3.4.3 약점 및 경쟁 위협 299
13.1.4 SUEZ 300
13.1.4.1 사업 개요 300
13.1.4.2 제공하는 제품/솔루션/서비스 301
13.1.4.3 최근 동향 302
13.1.4.3.1 제품 출시 302
13.1.4.3.2 거래 303
13.1.4.4 MnM 관점 304
13.1.4.4.1 승리할 권리 304
13.1.4.4.2 전략적 선택 305
13.1.4.4.3 약점 및 경쟁적 위협 305
13.1.5 ABB 306
13.1.5.1 사업 개요 306
13.1.5.2 제공 제품/솔루션/서비스 307
13.1.5.3 최근 동향 308
13.1.5.3.1 신제품 출시 308
13.1.5.3.2 거래 309
13.1.5.4 MnM 관점 310
13.1.5.4.1 승리 요인 310
13.1.5.4.2 전략적 선택 310
13.1.5.4.3 약점 및 경쟁 위협 310
13.1.6 ITRON 311
13.1.6.1 사업 개요 311
13.1.6.2 제공하는 제품/솔루션/서비스 312
13.1.6.3 최근 동향 313
13.1.6.3.1 제품 출시 313
13.1.6.3.2 계약 314
13.1.7 HONEYWELL 316
13.1.7.1 사업 개요 316
13.1.7.2 제공하는 제품/솔루션/서비스 317
13.1.7.3 최근 동향 318
13.1.7.3.1 거래 내역 318
13.1.8 IBM 320
13.1.8.1 사업 개요 320
13.1.8.2 제공하는 제품/솔루션/서비스 321
13.1.8.3 최근 동향 322
13.1.8.3.1 거래 내역 322
13.1.9 NEPTUNE TECHNOLOGY 323
13.1.9.1 사업 개요 323
13.1.9.2 제공하는 제품/솔루션/서비스 323
13.1.9.3 최근 동향 325
13.1.9.3.1 제품 출시 325
13.1.10 KAMSTRUP 326
13.1.10.1 사업 개요 326
13.1.10.2 제공하는 제품/솔루션/서비스 326
13.1.10.3 최근 동향 328
13.1.10.3.1 신제품 출시 328
13.1.10.3.2 거래 328
13.2 기타 업체 330
13.2.1 LANDIS+GYR 330
13.2.2 ORACLE 331
13.2.3 BADGER METER 332
13.2.4 SMART ENERGY WATER 333
13.3 중소기업/스타트업 335
13.3.1 HYDROPOINT 335
13.3.2 GWF 336
13.3.3 XENIUS 337
13.3.4 TAKADU 338
13.3.5 AQUAMATIX 339
13.3.6 LISHTOT 340
13.3.7 FREDSENSE 341
13.3.8 FRACTA 342
13.3.9 AYYEKA 343
13.3.10 KETOS 344
13.3.11 WALTR 345
14 연구 방법론 346
14.1 연구 데이터 346
14.1.1 2차 데이터 347
14.1.2 1차 데이터 348
14.1.2.1 전문가 대상 1차 인터뷰 348
14.1.2.2 1차 프로필 분석 348
14.1.2.3 주요 산업 통찰력 349
14.2 시장 세분화 및 데이터 삼각검증 350
14.3 시장 규모 추정 350
14.3.1 탑다운 접근법 353
14.3.2 바텀업 접근법 353
14.4 시장 전망 354
14.4.1 요인 분석 354
14.5 연구 가정 354
14.6 한계 355
15 부록 356
15.1 토론 가이드 356
15.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 360
15.3 사용 가능한 맞춤 설정 362
15.4 관련 보고서 362
15.5 저자 정보 363
|


