주요 내용
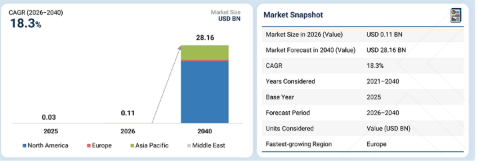
유럽은 예측 기간 동안 연평균 성장률(CAGR) 43.6%를 기록할 것으로 예상됩니다.
탑재량별로는 데이터 저장 장치 부문이 예측 기간 동안 18.3%로 가장 높은 성장률을 보일 것으로 예상됩니다.
통신 인프라별로는 솔루션 부문이 가장 큰 시장 점유율을 차지합니다.
응용 분야별로는 데이터 처리 및 분석 부문이 예측 기간 동안 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.
출력 용량별로는 1MW 이상 부문이 예측 기간 동안 32.6%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 보입니다.
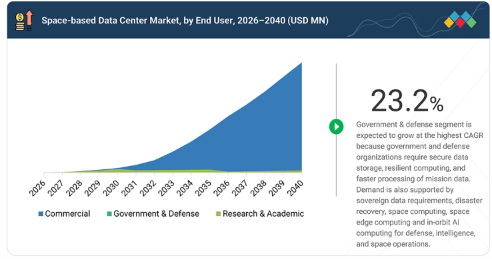
최종 사용자별로는 정부 및 국방 부문이 예측 기간 동안 가장 높은 성장률을 보일 것으로 예상됩니다.
Starcloud, Inc., Axiom Space, Inc., Kepler Communications Inc. 및 Cowboy Space Corporation은 강력한 시장 점유율과 제품 입지를 바탕으로 주요 기업으로 선정되었다.
NVIDIA Corporation은 전문적인 틈새 분야에서 확고한 입지를 확보함으로써 중소기업(SME) 중 하나로 자리매김했으며, 이는 우주 기반 데이터 센터 시장에서 떠오르는 리더로서의 잠재력을 강조한다.
우주 기반 데이터 센터 산업은 위성 및 기타 우주선이 더 많은 데이터를 생성함에 따라 성장하고 있습니다. 이로 인해 정보를 지구로 전송하기 전에 우주에서 직접 처리할 수 있는 궤도 내 컴퓨팅 및 우주 엣지 컴퓨팅에 대한 수요가 증가했습니다. 탑재체 내 처리는 데이터 전송 요구 사항을 줄이고 우주에서 생성된 데이터의 신속한 분석을 지원하는 데 도움이 될 수 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
우주 기반 데이터 센터 시장은 주로 우주에서 생성되는 데이터의 양이 증가함에 따라, 데이터가 생성되는 장소에 더 가까운 곳에서 이를 처리, 저장 및 관리해야 할 필요성에 의해 주도되고 있습니다. 역사적으로 이 시장은 우주용 인증을 받은 컴퓨팅 및 저장 페이로드, 탑재체 내 데이터 처리 장치, 우주선 통합, 발사 지원 및 지상국 서비스에 중점을 두어 왔습니다. 그러나 현재 시장은 모듈형 컴퓨팅 및 저장 시스템, 대용량 광학 링크, 분산형 데이터 센터 인프라를 기반으로 한 우주 컴퓨팅, 궤도 컴퓨팅, 궤도 내 컴퓨팅, 우주 엣지 컴퓨팅, 우주 내 클라우드 컴퓨팅으로 전환되고 있습니다. 주권 데이터 저장, 재해 복구, 탑재체 내 분석, 우주 내 AI 데이터 센터, 우주 기반 AI 컴퓨팅, 궤도 내 AI 컴퓨팅, 우주 내 AI 추론, 우주 내 GPU 컴퓨팅과 같은 새로운 활용 사례들이 향후 매출 구성을 변화시킬 것으로 예상됩니다. 이러한 변화는 엣지 컴퓨팅, 엣지 AI, 분산 컴퓨팅, 머신 러닝, 클라우드 컴퓨팅, GPU, 광학 위성 통신, 우주-우주 및 우주-지상 연결 기술의 발전에 힘입어 이루어지고 있습니다.
이러한 변화로 인해 컴퓨팅 및 데이터 저장 하드웨어 공급업체, 광통신 제공업체, 위성 제조사, 발사 업체, 지상 네트워크 운영사의 역할이 커지고 있습니다. 궤도 데이터 센터 시장과 궤도 내 데이터 센터 시장의 진화는 또한 정부 및 국방 기관, 핵심 인프라 운영사, 금융 기관, 위성 운영사, 연구 기관의 잠재적 수요를 확대하고 있습니다.
시장 생태계
우주 기반 데이터 센터 시장 생태계에는 직접 솔루션 제공업체, 기술 지원업체, 최종 사용자가 포함됩니다. Lonestar Data Holdings Inc. (미국), Axiom Space, Inc. (미국), Starcloud, Inc. (미국), Kepler Communications Inc. (캐나다), Space Exploration Technologies Corp. (미국), SpaceBilt Incorporated (미국) 등 주요 기업을 비롯한 궤도 인프라 기업들은 우주 컴퓨팅, 궤도 컴퓨팅, 궤도 내 컴퓨팅, 데이터 저장 및 우주 엣지 컴퓨팅 플랫폼을 개발하고 있습니다. 이 기업들은 우주 내 클라우드 컴퓨팅, 우주 내 AI 데이터 센터, 우주 내 GPU 컴퓨팅, 그리고 위성 및 기타 궤도 플랫폼 전반에 걸친 분산 컴퓨팅을 지원하기 위한 데이터 센터 인프라를 구축하고 있습니다. NVIDIA Corporation(미국), Skycorp Incorporated(미국), Sidus Space, Inc.(미국), Red Hat, Inc.(미국)과 같은 기술 지원 기업들은 궤도 데이터 센터 시장에서 사용되는 컴퓨팅 하드웨어, AI 프로세서, 소프트웨어 플랫폼 및 시스템 통합 기술을 제공합니다. 주요 최종 사용자로는 정부 기관, 국방 및 정보 기관, 클라우드 및 기술 기업, 위성 및 지구 관측 운영사, 연구 및 과학 기관 등이 있습니다. 이러한 사용자들은 우주에서의 AI 추론, 기계 학습, 데이터 처리, 저장, 백업 및 보안 위성 통신 애플리케이션을 위해 궤도 내 데이터 센터 시장을 평가하고 있습니다.
지역
예측 기간 동안 우주 기반 데이터 센터 시장에서 유럽이 가장 빠르게 성장할 전망
유럽은 우주 컴퓨팅, 궤도 컴퓨팅 및 보안 데이터 센터 인프라에 대한 투자 증가에 힘입어 예측 기간 동안 우주 기반 데이터 센터 시장에서 가장 빠른 성장률을 기록할 것으로 예상됩니다. 또한 이 지역에서는 정부, 국방, 연구 및 상업적 응용을 위한 우주 클라우드 컴퓨팅, 우주 엣지 컴퓨팅 및 우주 AI 데이터 센터에 대한 관심이 높아지고 있습니다. 또한, 유럽의 우주 프로그램, 광학 위성 통신, 주권적 데이터 저장 및 분산 컴퓨팅에 대한 연구가 우주 기반 데이터 센터 시장의 발전을 뒷받침하고 있다.
우주 기반 데이터 센터 시장 규모, 점유율 및 동향: 기업 평가 매트릭스
우주 기반 데이터 센터 시장 매트릭스에서 Starcloud Inc.는 우주 내 AI 데이터 센터에 직접적으로 주력하고 있으며, 궤도상에서 NVIDIA H100 GPU의 사용을 입증했고, Starcloud-2를 통해 더 큰 규모의 궤도 컴퓨팅 시스템으로 확장할 계획을 가지고 있어 “Star”로 분류됩니다. 이 회사는 우주 내 GPU 컴퓨팅, 궤도상 AI 컴퓨팅, 지속적 데이터 저장, 우주 클라우드 컴퓨팅 분야의 역량을 개발 중이며, 이를 통해 컴퓨팅, 스토리지, 데이터 센터 인프라 전반에 걸쳐 폭넓은 입지를 확보하고 있다. 반면, 론스타 데이터 홀딩스(Lonestar Data Holdings)는 현재 활동이 주로 달 및 궤도 플랫폼을 통한 주권적 데이터 저장, 백업, 재해 복구 및 우주 엣지 컴퓨팅에 집중되어 있어 “신흥 기업(Emerging Player)”으로 분류된다. 론스타는 우주에서의 데이터 저장 및 검색을 입증했으며, 스타볼트(StarVault), 스타세이프(StarSafe), 스타드라이브(StarDrive), 스타AI(StarAI)를 개발 중이지만, 대규모 우주 기반 AI 컴퓨팅 및 궤도 컴퓨팅 인프라 측면에서는 여전히 스타클라우드보다 초기 단계에 머물러 있다. 요약하자면, 고성능 우주 컴퓨팅, 확장 가능한 AI 처리 및 광범위한 궤도 데이터 센터 시장 인프라를 입증한 기업들은 매트릭스에서 더 높은 순위를 차지하는 반면, 주로 저장, 백업 및 궤도 내 컴퓨팅 서비스 개발에 주력하는 기업들은 신흥 부문에 위치합니다.
주요 시장 참여 기업
상위 우주 기반 데이터 센터 기업 목록
- 스타클라우드(Starcloud, Inc.) (미국)
- 액시옴 스페이스(Axiom Space, Inc.) (미국)
- 케플러 커뮤니케이션즈(Kepler Communications Inc.) (캐나다)
- 카우보이 스페이스 코퍼레이션(Cowboy Space Corporation, 미국)
- 스페이스X(SpaceX, 미국)
- 론스타 데이터 홀딩스(Lonestar Data Holdings, Inc., 미국)
- 레드햇(Red Hat, Inc., 미국)
- 로토늄(Rotonium srl, 이탈리아)
- 오빗스에지(OrbitsEdge, Inc., 미국)
- 스페이스 컴퍼스 코퍼레이션(space compass corporation, 일본)
- 클라우드 콘스텔레이션 코퍼레이션(Cloud Constellation Corporation, 미국)
- 탈레스 알레니아 스페이스(Thales Alenia Space, 프랑스)
- 보이저 테크놀로지스(Voyager Technologies, Inc., (미국)
- Madari Space (UAE)
- Hewlett Packard Enterprise Development LP (미국)
- NVIDIA Corporation (미국)
- International Business Machines Corporation (미국)
- Microsoft Azure Space (미국)
- Amazon Web Services, Inc. (미국)
- Intel Corporation (미국)
- KIOXIA Europe GmbH (독일)
- Cerebras (미국)
- Space Forge (영국)
- 블루 오리진(미국)
- 소피아 스페이스(미국)
- 국제우주연맹(프랑스)
최근 동향
2026년 7월 : 소피아 스페이스와 캘텍(Caltech)은 미래 우주 기반 데이터 센터 시스템을 위한 열 관리 및 경량 전개형 구조물을 다루는 후원 연구 협약을 체결했습니다. 이 연구는 우주에서 더 큰 규모의 궤도 컴퓨팅 플랫폼과 대용량 데이터 센터 인프라를 지원합니다.
2026년 6월 : 마다리 스페이스(Madari Space)와 마인드로직스(Mindlogicx)는 AI, 주권 클라우드, 사이버 보안, 우주 엣지 컴퓨팅 및 보안 궤도 데이터 플랫폼을 포괄하는 협약을 체결했다. 이번 협력은 우주 내 클라우드 컴퓨팅, 궤도 내 AI 컴퓨팅 및 보안 데이터 처리 서비스를 지원한다.
2026년 5월 : 카우보이 스페이스 코퍼레이션(Cowboy Space Corporation)은 자사의 스탬피드(Stampede) 궤도 데이터 센터 시스템, 위성, 컴퓨팅 페이로드 및 관련 인프라 개발을 지원하기 위해 시리즈 B 투자 라운드에서 2억 7,500만 달러를 조달했다. 이 프로그램은 우주 내 AI 데이터 센터, 우주 내 GPU 컴퓨팅 및 대규모 궤도 데이터 센터 구축에 중점을 두고 있다.
1 서론 29
1.1 연구 목적 29
1.2 시장 정의 29
1.3 연구 범위 30
1.3.1 조사 대상 시장 30
1.3.2 포함 및 제외 항목 30
1.3.3 조사 기간 31
1.4 조사 대상 통화 31
1.5 이해관계자 32
2 요약 33
2.1 주요 통찰 및 시장 하이라이트 33
2.2 주요 시장 참여자: 전략적 발전 동향 분석 34
2.3 우주 기반 데이터 센터 시장의 파괴적 트렌드 34
2.4 고성장 부문 35
2.5 지역별 현황: 시장 규모, 성장률 및 전망 36
3 프리미엄 인사이트 37
3.1 우주 기반 데이터 센터 시장 참여자를 위한 매력적인 기회 37
3.2 우주 기반 데이터 센터 시장: 페이로드별 분석 38
3.3 우주 기반 데이터 센터 시장, 응용 분야별 38
3.4 우주 기반 데이터 센터 시장, 전력 용량별 39
3.5 우주 기반 데이터 센터 시장, 통신 인프라별 39
4 시장 개요 40
4.1 서론 40
4.2 시장 동향 41
4.2.1 성장 동인 41
4.2.1.1 인공지능(AI) 및 고성능 컴퓨팅 인프라에 대한 수요 증가 41
4.2.1.2 지상 데이터 센터 확장에 대한 제약 증가 42
4.2.1.3 실시간 처리가 필요한 우주 생성 데이터의 양 증가 42
4.2.1.4 발사, 전력, 통신 및 우주 컴퓨팅 기술의 발전 43
4.2.2 제약 요인 43
4.2.2.1 높은 초기 구축 비용 및 수명 주기 소유 비용 43
4.2.2.2 지구 중심 컴퓨팅 워크로드에 대한 경제적 타당성 제한 44
4.2.2.3 제한된 상용 실적 및 고객 신뢰도 44
4.2.2.4 긴 개발 및 우주 적합성 검증 주기 45
4.2.3 기회 45
4.2.3.1 위성 생성 데이터에 대한 궤도상 에지 처리 45
4.2.3.2 궤도상 클라우드 컴퓨팅 및 데이터 저장 서비스 46
4.2.3.3 정부 및 국방 분야를 위한 주권적·탄력적인 컴퓨팅 인프라 46
4.2.3.4 우주 데이터 센터 하위 시스템 및 지원 서비스에 대한 수요 증가 47
4.2.4 과제 47
4.2.4.1 우주 환경에서의 열 관리 및 열 방출 47
4.2.4.2 방사선 내성 및 컴퓨팅 신뢰성 48
4.2.4.3 유지보수, 수리 및 기술 갱신상의 제약 48
4.3 미충족 요구 사항 및 미개척 분야 49
4.3.1 고밀도 컴퓨팅을 위한 확장 가능한 전력 및 열 관리 49
4.3.2 우주용 인증을 받은 고성능 컴퓨팅 및 업그레이드 가능한 하드웨어 49
4.3.3 대용량 우주-우주 및 우주-지상 데이터 연결성 50
4.3.4 검증된 상용 서비스 모델 및 고객 신뢰 50
4.4 상호 연결된 시장 및 부문 간 기회 51
4.4.1 위성, 지구 관측 및 우주 내 데이터 처리 52
4.4.2 클라우드 컴퓨팅, AI 및 고성능 컴퓨팅 52
4.4.3 광통신 및 우주 네트워킹 52
4.4.4 전력, 열 관리, 발사 및 궤도상 정비 52
4.5 1/2/3급 주요 기업들의 전략적 움직임 54
5 산업 동향 55
5.1 생태계 분석 55
5.1.1 주요 촉진 요인 55
5.1.2 솔루션 제공업체 55
5.1.3 최종 사용자 55
5.2 가치 사슬 분석 57
5.2.1 연구 및 시스템 설계 57
5.2.2 핵심 제품 개발 57
5.2.3 페이로드 및 플랫폼 제조 58
5.2.4 발사, 통합 및 시운전 58
5.2.5 서비스 제공 및 수명 주기 지원 58
5.3 지상 및 우주 데이터 센터의 비용 비교 58
5.4 가격 분석 59
5.4.1 전력 용량별 예상 가격 59
5.4.2 2021-2025년 지역별 평균 판매 가격 추이 (백만 달러) 59
5.5 무역 데이터 분석 60
5.5.1 수입 시나리오 (HS 코드 880260) 60
5.5.2 수출 시나리오 (HS 코드 880260) 62
5.6 기존 데이터 센터와 우주 기반 데이터 센터의 비교 64
5.7 사례 연구 분석 64
5.7.1 론스타 인디펜던스(Lonestar Independence) 달 데이터 센터 시험 64
5.7.2 국제우주정거장(ISS)에서의 AWS 스노우콘(Snowcone) 엣지 컴퓨팅 시험 65
5.7.3 액시옴 스페이스(Axiom Space) 궤도 데이터 센터 노드 65
5.7.4 케플러(KEPLER) 분산 궤도 컴퓨팅 네트워크 65
5.8 주요 향후 프로그램 66
5.9 지상 및 우주 데이터 센터의 매개변수 분석 69
5.10 2026-2027년 주요 컨퍼런스 및 행사 70
5.11 투자 및 자금 조달 시나리오 71
5.12 고객 비즈니스에 영향을 미치는 트렌드 및 파괴적 변화 71
5.13 거시경제 전망 72
5.13.1 서론 72
5.13.2 GDP 동향 및 전망 72
5.13.3 글로벌 데이터 센터 산업의 동향 74
5.13.4 글로벌 우주 산업의 동향 75
5.14 비즈니스 모델 75
5.14.1 서비스형 궤도 컴퓨팅 및 스토리지 76
5.14.2 호스팅형 컴퓨팅 페이로드 모델 76
5. 14.3 전용 궤도 데이터 센터 인프라 76
5.14.4 통합 컴퓨팅 및 데이터 전송 서비스 77
5.15 자재 명세서 78
5.16 총 소유 비용 79
5.17 데이터 양 80
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 81
6.1 주요 신기술 81
6.1.1 고성능 컴퓨팅 및 엣지 컴퓨팅 81
6.1.2 고데이터 대역폭 광통신 링크 81
6.1.3 방사선 내성 및 방사선 내구성 프로세서/SoC 82
6.1.4 첨단 열 관리/미세 중력 액체 냉각 82
6.1.5 고출력 전개형 태양전지 어레이 83
6.2 보완 기술 83
6.2.1 로봇 기반 정비 및 수리 83
6.2.2 궤도상 로봇 조립 83
6.2.3 재사용형 대형 운반체 84
6.2.4 궤도 이송체(OTV) 84
6.3 관련 기술 85
6.3.1 우주 내 제조 85
6.3.2 우주 보급 기지 85
6.4 기술 로드맵 86
6.5 특허 분석 89
6.6 향후 응용 분야 92
6.7 AI/생성형 AI가 우주 기반 데이터 센터 시장에 미치는 영향 93
6.7.1 주요 활용 사례 및 시장 잠재력 94
6.8 성공 사례 및 실제 적용 사례 94
6.8.1 LONESTAR DATA HOLDINGS – INDEPENDENCE & FREEDOM 달 데이터 센터 95
6.8.2 스타클라우드-1(STARCLOUD-1): 궤도상 AI 컴퓨팅 95
6.8.3 HPE-스페이스본 컴퓨터-2(SPACEBORNE COMPUTER-2) 95
7 지속 가능성 및 규제 환경 96
7.1 지역별 규제 및 규정 준수 96
7.1.1 규제 기관, 정부 기관 및 기타 조직 96
7.1.2 주요 규제 98
7.1.3 산업 표준 100
7.2 지속 가능성 이니셔티브 101
7.2.1 우주 기반 데이터 센터의 탄소 영향 및 친환경 적용 사례 101
8 고객 환경 및 구매자 행동 104
8.1 의사 결정 과정 104
8.2 구매자 이해관계자 및 구매 평가 기준 105
8.2.1 구매 과정의 주요 이해관계자 105
8.2.2 구매 평가 기준 106
8.3 도입 장벽 및 내부 과제 107
8.4 다양한 최종 사용 산업의 미충족 요구 사항 108
9 응용 분야별 우주 기반 데이터 센터 시장 110
9.1 서론 111
9.2 AI 및 기계 학습 컴퓨팅 112
9.2.1 시장 성장을 주도하기 위한 탑재형 GPU 및 AI 가속기를 활용한 위성 데이터 처리 수요 증가 112
9.3 클라우드 및 범용 컴퓨팅 113
9.3.1 시장 성장을 견인할 궤도 상의 클라우드 네이티브 워크로드 및 공유 컴퓨팅 인프라의 확대 113
9.4 데이터 처리 및 분석 114
9.4.1 위성 데이터 양의 증가와 제한된 다운링크 용량으로 인해 궤도 내 처리 및 분석 수요 증가 114
9.5 데이터 저장, 백업 및 아카이빙 115
9.5.1 탄력적인 데이터 복사본, 궤도 버퍼링 및 지상 인프라와 분리된 저장 공간에 대한 수요 증가가 시장을 견인할 전망 115
10 통신 인프라별 우주 기반 데이터 센터 시장 116
10.1 서론 117
10.2 솔루션 118
10.2.1 시장 성장을 주도할 우주-우주 및 우주-지상 통합 연결성 필요성 118
10.2.2 우주-우주 119
10.2.3 우주-지상 120
10.3 기술(페이로드)/하드웨어 120
10.3.1 시장 성장을 주도할 대용량 및 신뢰성 높은 광통신 하드웨어에 대한 수요 증가 120
10.3.2 광 헤드 122
10.3.3 광 송신기 및 수신기 122
10.3.4 모뎀 및 신호 처리 장치 122
10.3.5 조준, 포착 및 추적(PAT) 시스템 123
11 최종 사용자별 우주 기반 데이터 센터 시장 124
11.1 서론 125
11.2 상업 부문 126
11.2.1 상업 운영업체의 궤도상 처리, 저장 및 데이터 서비스에 대한 수요 증가가 시장을 견인할 전망 126
11.3 정부 및 국방 127
11.3.1 안전한 궤도 내 처리 및 탄력적인 임무 데이터 인프라에 대한 수요 증가가 시장을 견인 127
11.4 연구 및 학술 127
11.4.1 과학 데이터 처리 및 실험을 위한 궤도상 컴퓨팅 활용 증가가 시장을 견인 127
12 탑재체별 우주 기반 데이터 센터 시장 128
12.1 서론 129
12.2 데이터 처리 장치 130
12.2.1 궤도 상에서 AI 및 고성능 엣지 컴퓨팅 활용 증가가 시장을 견인할 전망 130
12.3 데이터 저장 장치 131
12.3.1 지속적인 궤도 내 저장 및 지구 외 데이터 백업에 대한 수요 증가가 시장을 견인할 전망 131
12.4 통신 및 데이터 전송 장치 131
12.4.1 시장 성장을 견인할 대용량 우주-우주 및 우주-지상 연결에 대한 수요 증가 131
13 전력 용량별 우주 기반 데이터 센터 시장 132
13.1 서론 133
13.2 100 kW 미만 134
13.2.1 저전력 궤도 컴퓨팅 노드 및 초기 상용 페이로드가 시장을 견인할 전망 134
13.3 100 kW 초과 ~ 1 MW 미만 134
13.3.1 전용 AI 및 고밀도 궤도 컴퓨팅 플랫폼의 배치 증가가 세그먼트 성장을 주도할 전망 134
13.4 ≥1 MW 135
13.4.1 시장 성장을 견인할 궤도상 대규모 AI 및 고성능 컴퓨팅에 대한 수요 증가 135
14 지역별 우주 기반 데이터 센터 시장 136
14.1 서론 137
14.2 북미 138
14.2.1 미국 143
14.2.1.1 시장 성장을 견인할 방대한 발사 능력, 국방 수요 및 국내 AI-우주 공급망 143
14.2.2 캐나다 145
14.2.2.1 광 중계 기술 전문성 집중, 공공 투자 및 북극 주권 요구 사항이 시장을 견인할 전망 145
14.3 유럽 148
14.3.1 프랑스 152
14.3.1.1 통합 우주 제조, 발사 능력 및 주권 디지털 인프라 프로그램이 시장을 견인할 전망 152
14.3.2 기타 유럽 국가 152
14.4 아시아 태평양 154
14.4.1 중국 159
14.4.1.1 시장을 주도할 국가 주도의 우주 컴퓨팅 프로그램, 국내 위성 생산 및 대규모 AI 인프라 계획 159
14.4.2 대한민국 162
14.4.2.1 정부가 지원하는 우주용 AI 프로세서, 저장 시스템 및 대용량 저궤도(LEO) 통신 개발이 시장을 견인할 전망 162
14.4.3 인도 163
14.4.3.1 민간 우주 분야 개혁, 주권 기반 AI 개발 및 증가하는 지구 관측 데이터 양이 시장을 견인할 전망 163
14.5 중동 165
14.5.1 아랍에미리트(UAE) 169
14.5.1.1 자주적 데이터 요구 사항, 아부다비의 궤도 상 컴퓨팅 기술 개발, 현지 우주 및 AI 인프라가 시장을 견인할 전망 169
14.5.2 이스라엘 171
14.5.2.1 방사선 내성 컴퓨팅, 우주용 프로세서 및 디지털 페이로드 분야의 강점이 시장을 견인할 전망 171
15 경쟁 구도 173
15.1 서론 173
15.2 주요 기업 전략/승리 요인, 2021–2026 173
15.3 시장 점유율 분석, 2025 174
15.4 브랜드/제품 비교 177
15.5 기업 가치 평가 및 재무 지표 178
15.6 기업 평가 매트릭스: 솔루션 제공업체, 2025 179
15.6.1 스타 기업 179
15.6.2 신흥 리더 179
15.6.3 보편적 기업 179
15.6.4 참여 기업 179
15.6.5 기업 사업 범위 181
15.6.5.1 지역별 사업 범위 181
15.6.5.2 페이로드 범위 182
15.6.5.3 최종 사용자 영향 범위 182
15.6.5.4 애플리케이션 영향 범위 183
15.7 기업 평가 매트릭스: 핵심 촉진 요인, 2025 183
15.7.1 스타 기업 183
15.7.2 신흥 선도 기업 184
15.7.3 보편적 기업 184
15.7.4 참여 기업 184
15.7.5 기업 영향 범위 185
15.7.5.1 지역별 영향 범위 185
15.7.5.2 페이로드 영향 범위 186
15.7.5.3 최종 사용자 풋프린트 186
15.7.5.4 애플리케이션 풋프린트 187
15.8 경쟁 구도 187
15.8.1 제품 출시 187
15.8.2 거래 190
15.8.3 기타 동향 200
16 기업 프로필 208
16.1 주요 업체(솔루션 제공업체) 208
16.1.1 STARCLOUD, INC. 208
16.1.1.1 사업 개요 208
16.1.1.2 제공 제품 208
16.1.1.3 최근 동향 209
16.1.1.3.1 제품 출시/개발 209
16.1.1.3.2 계약 209
16.1.1.3.3 기타 동향 210
16.1.1.4 MnM의 관점 211
16.1.1.4.1 승리할 권리 211
16.1.1.4.2 전략적 선택 211
16.1.1.4.3 약점 및 경쟁 위협 211
16.1.2 AXIOM SPACE, INC. 212
16.1.2.1 사업 개요 212
16.1.2.2 제공 제품 212
16.1.2.3 최근 동향 213
16.1.2.3.1 제품 출시/개발 213
16.1.2.3.2 거래 내역 213
16.1.2.4 MnM의 관점 214
16.1.2.4.1 승리할 권리 214
16.1.2.4.2 전략적 선택 214
16.1.2.4.3 약점 및 경쟁 위협 214
16.1.3 KEPLER COMMUNICATIONS INC. 215
16.1.3.1 사업 개요 215
16.1.3.2 제공 제품 215
16.1.3.3 최근 동향 216
16.1.3.3.1 거래 216
16.1.3.3.2 기타 동향 216
16.1.3.4 MnM의 관점 217
16.1.3.4.1 승리할 권리 217
16.1.3.4.2 전략적 선택 217
16.1.3.4.3 약점 및 경쟁 위협 217
16.1.4 SPACEX 218
16.1.4.1 사업 개요 218
16.1.4.2 제공 제품 218
16.1.4.3 최근 동향 219
16.1.4.3.1 거래 219
16.1.4.4 MnM의 관점 219
16.1.4.4.1 승리할 권리 219
16.1.4.4.2 전략적 선택 219
16.1.4.4.3 약점 및 경쟁 위협 219
16.1.5 카우보이 스페이스 코퍼레이션 220
16.1.5.1 사업 개요 220
16.1.5.2 제공 제품 220
16.1.5.3 최근 동향 221
16.1.5.3.1 제품 출시/개발 221
16.1.5.3.2 거래 221
16.1.5.3.3 기타 동향 221
16.1.5.4 MnM의 관점 222
16.1.5.4.1 승리할 권리 222
16.1.5.4.2 전략적 선택 222
16.1.5.4.3 약점 및 경쟁 위협 222
16.1.6 LONESTAR DATA HOLDINGS INC. 223
16.1.6.1 사업 개요 223
16.1.6.2 제공 제품 223
16.1.6.3 최근 동향 224
16.1.6.3.1 제품 출시/개발 224
16.1.6.3.2 거래 224
16.1.6.3.3 기타 동향 226
16.1.7 RED HAT, INC. 227
16.1.7.1 사업 개요 227
16.1.7.2 제공 제품 227
16.1.7.3 최근 동향 228
16.1.7.3.1 제품 개선 228
16.1.7.3.2 거래 내역 228
16.1.7.3.3 기타 동향 229
16.1.8 ROTONIUM S.R.L. 230
16.1.8.1 사업 개요 230
16.1.8.2 제공 제품 230
16.1.8.3 최근 동향 231
16.1.8.3.1 제품 출시/개발 231
16.1.8.3.2 기타 동향 231
16.1.9 ORBITSEDGE, INC. 232
16.1.9.1 사업 개요 232
16.1.9.2 제공 제품 232
16.1.9.3 최근 동향 233
16.1.9.3.1 제품 출시/개발 233
16.1.9.3.2 계약 233
16.1.9.3.3 기타 동향 234
16.1.10 SPACE COMPASS CORPORATION 235
16.1.10.1 사업 개요 235
16.1.10.2 제공 제품 236
16.1.10.3 최근 동향 237
16.1.10.3.1 제품 출시/개발 237
16.1.10.3.2 거래 237
16.1.10.3.3 기타 동향 238
16.1.11 클라우드 콘스텔레이션 코퍼레이션 239
16.1.11.1 사업 개요 239
16.1.11.2 제공 제품 239
16.1.11.3 최근 동향 240
16.1.11.3.1 거래 내역 240
16.1.11.3.2 기타 동향 241
16.1.12 탈레스 알레니아 스페이스 242
16.1.12.1 사업 개요 242
16.1.12.2 제공 제품 242
16.1.12.3 최근 동향 243
16.1.12.3.1 제품 출시/개발 243
16.1.12.3.2 계약 243
16.1.12.3.3 기타 동향 244
16.1.13 VOYAGER TECHNOLOGIES, INC. 245
16.1.13.1 사업 개요 245
16.1.13.2 제공 제품 246
16.1.13.3 최근 동향 247
16.1.13.3.1 제품 출시/개발 247
16.1.13.3.2 거래 247
16.1.13.3.3 기타 동향 248
16.1.14 MADARI SPACE 249
16.1.14.1 사업 개요 249
16.1.14.2 제공 제품 249
16.1.14.3 최근 동향 250
16.1.14.3.1 거래 내역 250
16.1.14.3.2 기타 동향 251
16.2 주요 기업 (주요 촉진자) 253
16.2.1 Hewlett Packard Enterprise Development LP 253
16.2.1.1 사업 개요 253
16.2.1.2 제공 제품 254
16.2.1.3 최근 동향 255
16.2.1.3.1 제품 출시/개발 255
16.2.1.3.2 거래 255
16.2.1.3.3 기타 동향 256
16.2.2
NVIDIA CORPORATION 257
16.2.2.1 사업 개요 257
16.2.2.2 제공 제품 258
16.2.2.3 최근 동향 259
16.2.2.3.1 제품 출시/개발 259
16.2.2.3.2 기타 동향 259
16.2.3 인터내셔널 비즈니스 머신즈 코퍼레이션 261
16.2.3.1 사업 개요 261
16.2.3.2 제공 제품 262
16.2.3.3 최근 동향 263
16.2.3.3.1 제품 출시/개발 263
16.2.3.3.2 거래 263
16.2.3.3.3 기타 동향 264
16.2.4 마이크로소프트 265
16.2.4.1 사업 개요 265
16.2.4.2 제공 제품 266
16.2.4.3 최근 동향 267
16.2.4.3.1 제품 출시/개발 267
16.2.4.3.2 거래 267
16.2.4.3.3 기타 동향 268
16.2.5 아마존 웹 서비스(Amazon Web Services, Inc.) 269
16.2.5.1 사업 개요 269
16.2.5.2 제공 제품 270
16.2.5.3 최근 동향 271
16.2.5.3.1 거래 271
16.2.5.3.2 기타 동향 272
16.2.6 인텔 코퍼레이션 273
16.2.6.1 사업 개요 273
16.2.6.2 제공 제품 274
16.2.6.3 최근 동향 275
16.2.6.3.1 제품 출시/개발 275
16.2.6.3.2 거래 275
16.2.6.3.3 기타 동향 276
16.2.7 KIOXIA EUROPE GMBH 277
16.2.7.1 사업 개요 277
16.2.7.2 제공 제품 277
16.2.7.3 최근 동향 278
16.2.7.3.1 거래 278
16.2.7.3.2 기타 동향 278
16.2.8 CEREBRAS 279
16.2.8.1 사업 개요 279
16.2.8.2 제공 제품 279
16.2.8.3 최근 동향 280
16.2.8.3.1 제품 출시/개발 280
16.2.9 SPACE FORGE 281
16.2.9.1 사업 개요 281
16.2.9.2 제공 제품 281
16.2.9.3 최근 동향 282
16.2.9.3.1 계약 282…