주요 내용
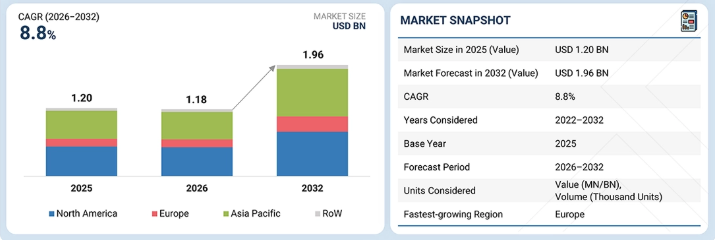
2025년 북미 VCSEL 시장은 매출 점유율 44.0%를 차지했다.
유형별로는 2026년부터 2032년까지 단일 모드 부문이 가장 빠른 성장률을 보일 것으로 전망됩니다.
파장별로는 근적외선(NIR) 부문이 시장을 주도할 것으로 예상됩니다.
소재별로는 2025년 기준 갈륨 비소(GaAs) 부문이 가장 큰 시장 점유율을 기록할 것으로 나타났습니다.
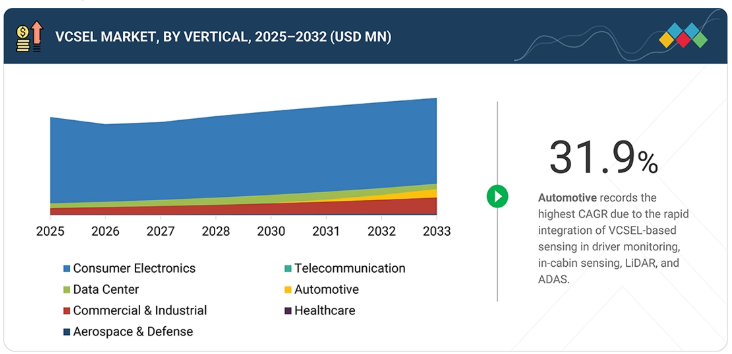
산업 분야별로는 2026년부터 2032년까지 자동차 부문이 가장 빠른 성장률을 보일 것으로 전망됩니다.
Coherent Corp., Lumentum Operations LLC, ams-OSRAM AG, TRUMPF, Broadcom 등은 높은 시장 점유율과 폭넓은 제품 포트폴리오를 바탕으로 글로벌 VCSEL 시장의 주요 기업으로 꼽혔습니다.
OCTLIGHT Aps, Sanan IC, Brightlaser Ltd. 등은 전문 틈새 시장에서 탄탄한 입지를 확보함으로써 신생 기업 및 중소기업 중에서도 두각을 나타내고 있으며, 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
VCSEL을 도입하면 장치 제조업체는 고속 작동, 저전력 소비 및 정밀한 광 방출을 통해 광학 성능을 향상시킬 수 있습니다. 광 센싱, 고속 데이터 통신, 첨단 자동차 시스템의 급속한 성장이 소형, 에너지 효율적이며 신뢰할 수 있는 레이저 솔루션에 대한 수요를 견인함에 따라 이는 점점 더 중요해지고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
VCSEL 시장에서 소비자의 비즈니스에 미치는 영향은 진화하는 고객 요구와 업계의 혁신에서 비롯됩니다. 소비자 가전, 데이터 센터, 자동차, 상업 및 산업, 헬스케어, 항공우주 및 방위 산업이 VCSEL의 주요 사용자입니다. 첨단 데이터 센터 광 인터커넥트, 자동차용 라이더(LiDAR), 산업용 머신 비전 등으로의 전환은 최종 사용자의 운영 성과와 매출에 직접적인 영향을 미칩니다. 이러한 영향은 다시 VCSEL 수요를 견인하여 시장의 성장 궤적을 형성합니다.
시장 생태계
VCSEL 시장 생태계는 원자재 공급업체(IQE PLC, 스미토모 전기공업(주)), VCSEL 제조사(Coherent Corp., Lumentum Operations LLC, TRUMPF, Broadcom, VERTILAS GmbH), 유통업체(Mouser Electronics, Inc., Focus Technology, DigiKey), 시스템 통합업체/OEM(삼성, 소니 그룹, Cisco Systems, Inc.)으로 구성됩니다. 원자재 공급업체는 핵심 반도체 및 에피택셜 소재를 제공하며, VCSEL 제조업체는 VCSEL 칩과 어레이를 개발하고, 유통업체는 제품의 가용성과 공급을 관리하며, 시스템 통합업체/OEM은 센싱, 데이터 통신, 자동차 및 산업용 애플리케이션을 위한 최종 제품에 VCSEL을 통합합니다.
지역
예측 기간 동안 유럽이 글로벌 VCSEL 시장에서 가장 빠르게 성장하는 지역이 될 것으로 보입니다.
유럽은 자동차 및 산업용 센싱 분야에서 VCSEL 채택이 급속히 증가함에 따라 VCSEL 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 이 지역의 강력한 자동차 산업은 ADAS, 운전자 모니터링, 실내 센싱, LiDAR의 통합을 확대하고 있습니다. 공장 자동화 및 정밀 센싱 분야에서 VCSEL의 사용이 증가하는 동시에, 해당 응용 분야에서의 현재 보급률이 상대적으로 낮은 점을 고려할 때, 예측 기간 동안 더 빠른 성장을 이룰 수 있는 상당한 여지가 있습니다.
VCSEL 시장 규모, 점유율 및 동향: 기업 평가 매트릭스
VCSEL 시장 매트릭스에서 Coherent Corp. (미국) (Star)는 강력한 시장 입지와 데이터 통신, 3D 센싱, 자동차 및 산업용 애플리케이션을 지원하는 폭넓은 VCSEL 포트폴리오를 바탕으로 선두를 달리고 있다. 이 회사는 강력한 광학 전문 지식, 대량 생산 능력, 첨단 VCSEL 어레이, 그리고 확고한 글로벌 고객 기반을 통해 리더십을 유지하고 있습니다. 광범위한 기술 포트폴리오와 다수의 고성장 응용 분야에 걸친 입지는 VCSEL 시장에서의 경쟁적 입지를 강화합니다.
주요 시장 참여 기업
- 코히어런트(Coherent Corp., 미국)
- 루멘텀 오퍼레이션즈(Lumentum Operations LLC, 미국)
- ams-OSRAM AG (독일)
- TRUMPF (독일)
- Broadcom (미국)
- VERTILAS GmbH (독일)
- Vertilite (중국)
- Sony Semiconductor Solutions Corporation (일본)
- Alight Technologies (덴마크)
- Teledyne FLIR Defense Inc. (미국)
- Inneos LLC (미국)
- IQE PLC (영국)
- Thorlabs, Inc. (미국)
- TT Electronics (영국)
- Ushio America, Inc. (미국)
최근 동향
2026년 4월 : InPHRED는 차세대 AI 인프라를 위한 InP VCSEL 및 GaN 마이크로 RC-LED 솔루션을 통해 데이터센터 광 인터커넥트 시장에 진출했습니다. 이 회사는 장거리 데이터센터 내 연결은 물론, 초단거리 칩 간 및 온보드 광 I/O를 목표로 하고 있습니다. 마이크로 RC-LED는 첨단 컴퓨팅 패키지 근처에서 고밀도 및 전력 효율적인 광 링크를 구현하도록 설계된 반면, InP VCSEL은 단일 모드 MBO 및 NPO 아키텍처를 대상으로 합니다. InPHRED는 200레인 마이크로 RC-LED 어레이와 레인당 50 Gbps의 32채널 InP VCSEL 엔진을 포함한 초기 시연을 2027년 1분기에 진행할 계획입니다. 이번 확장은 AI 데이터 센터를 위한 고대역폭, 에너지 효율적인 광 연결 분야에서 InPHRED의 입지를 강화합니다.
2026년 3월 : Raysee Technologies는 수율, 비용, 신뢰성이라는 주요 장벽을 극복하고 2D 어드레서블 VCSEL 칩의 양산에 성공했습니다. 이 기술은 개별 발광 유닛을 독립적으로 제어하여 동적 빔 변조 및 첨단 3D 인식이 가능하게 합니다. 2D 어드레서블 VCSEL은 이미 자동차용 라이더 및 무인 택시 프로젝트를 포함한 지능형 로봇에 적용되고 있습니다. Raysee Technologies는 누적 2억 개 이상의 VCSEL 칩을 출하했으며 100개 이상의 고객사에 서비스를 제공하고 있습니다. 이번 개발로 자동차 센싱, 로봇 공학 및 차세대 솔리드 스테이트 라이더 애플리케이션 분야에서의 입지가 더욱 공고해졌습니다.
2026년 3월: 루멘텀 오퍼레이션스(Lumentum Operations LLC)는 OFC 2026에서 차세대 AI 인프라를 위한 VCSEL 기술을 활용한 획기적인 광학 스케일업 시연을 발표했습니다. 이 솔루션은 랙 레벨 아키텍처를 위한 확장 가능한 광학 플랫폼을 제공하며, AI 스케일업 네트워크의 대역폭, 전력 및 통합 문제를 해결하도록 설계되었습니다. 이번 발표는 키워드와 직접적으로 연관된 실질적인 VCSEL 기반 광학 상호 연결 개발을 보여줍니다.
2026년 3월 : 브로드컴(Broadcom)은 OFC 2026에서 고속 AI 클러스터 상호 연결을 위한 200G/레인 VCSEL 기술과 함께 3.2T VCSEL 기반 근접 패키지 광학(NPO) 솔루션을 선보였습니다. 브로드컴은 이 NPO 솔루션이 AI 인프라를 위해 고성능, 현장 검증된 신뢰성, 높은 이스케이프 대역폭 밀도를 제공한다고 설명했습니다. 이는 VCSEL과 관련된 직접적인 상용 기술 개발 사례입니다.
2026년 3월 : 코히어런트(Coherent Corp.)는 OFC 2026에서 차세대 광 인터커넥트 포트폴리오의 일환으로 VCSEL 기반 솔루션을 시연했습니다. 여기에는 1.6T 트랜시버 시연에 통합된 200G GaAs VCSEL 기술과 다중 기술 공동 패키징 광학(co-packaged optics) 아키텍처 내의 VCSEL 기술이 포함되었습니다. Coherent의 2026년 투자자 자료에 따르면, 200G VCSEL은 시연이 완료되었으며 2026년 4분기에 출시될 수 있도록 인증을 받은 것으로 나타났습니다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 29
1.3 연구 범위 29
1.3.1 조사 대상 시장 및 지역 범위 29
1.3.2 포함 및 제외 항목 30
1.3.3 분석 대상 연도 30
1.4 분석 대상 통화 31
1.5 분석 대상 단위 31
1.6 한계점 31
1.7 이해관계자 31
1.8 변경 사항 요약 32
2 집행 요약 33
2.1 시장 하이라이트 및 주요 통찰 33
2.2 주요 시장 참여자: 전략적 발전 현황 분석 34
2.3 VCSEL 시장의 파괴적 트렌드 35
2.4 고성장 부문 35
2.5 지역별 개요: 시장 규모, 성장률 및 전망 37
3 프리미엄 인사이트 38
3.1 VCSEL 시장 참여 기업을 위한 매력적인 기회 38
3.2 유형별 VCSEL 시장 39
3.3 파장별 VCSEL 시장 39
3.4 데이터 전송 속도별 VCSEL 시장 40
3.5 광출력에 따른 VCSEL 시장 40
3.6 소재별 VCSEL 시장 41
3.7 산업 분야별 VCSEL 시장 41
3.8 국가별 VCSEL 시장 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 43
4.2.1 성장 동인 44
4.2.1.1 소비자 가전 제품에서 3D 센싱 기술의 도입 증가 44
4.2.1.2 AI, 클라우드 컴퓨팅 및 고성능 컴퓨팅 워크로드 증가 44
4.2.1.3 얼굴 인식 및 생체 인식 보안 시스템의 사용 확대 45
4.2.2 제약 요인 46
4.2.2.1 높은 제조 및 패키징 비용 46
4.2.2.2 반도체 재료 및 파장 범위의 한계 46
4.2.3 기회 47
4.2.3.1 자율주행 기술의 개발 확대 47
4.2.3.2 AR, VR 및 스마트 웨어러블 기기의 인기 증가 48
4.2.3.3 인더스트리 4.0 및 스마트 제조 관행의 채택 확대 48
4.2.3.4 의료 분야에서 첨단 광학 기술의 활용 증가 49
4.2.4 과제 50
4.2.4.1 에피택셜 웨이퍼 생산 시 발생하는 제조 결함 및 수율 손실 50
4.2.4.2 지적 재산권 관리 및 특허 관련 장벽 50
4.3 상호 연계된 시장 및 부문 간 기회 51
4.4 1/2/3차 주요 업체들의 전략적 움직임 52
5 산업 동향 53
5.1 서론 53
5.2 포터의 5가지 힘 분석 53
5.2.1 경쟁 강도 54
5.2.2 공급자의 교섭력 54
5.2.3 구매자의 교섭력 55
5.2.4 대체재의 위협 55
5.2.5 신규 진입자의 위협 55
5.3 거시경제 전망 56
5.3.1 서론 56
5.3.2 GDP 동향 및 전망 56
5.3.3 글로벌 광 트랜시버 산업의 동향 58
5.3.4 글로벌 3D 센싱 산업의 동향 58
5.4 공급망 분석 58
5.5 생태계 분석 60
5.6 가격 분석 61
5.6.1 2025년 주요 기업별 VCSEL 칩 가격대 61
5.6.2 2022–2025년, 산업 분야별 VCSEL 평균 판매 가격 동향 62
5.6.3 2022–2025년, 지역별 VCSEL 평균 판매 가격 동향 63
5.7 무역 분석 63
5.7.1 수입 시나리오 (HS 코드 854140) 63
5.7.2 수출 시나리오 (HS 코드 854140) 65
5.8 주요 컨퍼런스 및 행사, 2026–2027 66
5.9 고객 비즈니스에 영향을 미치는 동향/변화 67
5.10 투자 및 자금 조달 시나리오, 2022–2026 67
5.11 사례 연구 분석 68
5.11.1 트럼프(TRUMPF), SICK AG의 SPEETEC 센서에 VCSEL 다이오드를 적용하여 생산 시스템의 비접촉식 측정 방식에 혁신을 일으키다 68
5. 11.2 트럼프프(TRUMPF), 첨단 VCSEL 기반 솔루션을 통해 보쉬 센서텍(BOSCH SENSORTEC)의 미세먼지 농도 측정 지원 68
5.11.3 AMS-OSRAM, 저전력 IR VCSEL 레이저 기반 얼굴 인식 기술을 통해 샤오미 MI8 익스플로러 에디션에서 높은 광효율 구현 69
5.12 미국 관세의 영향 – VCSEL 시장 70
5.12.1 서론 70
5.12.2 주요 관세율 70
5.12.3 가격 영향 분석 71
5.12.4 국가/지역별 영향 72
5.12.4.1 미국 72
5.12.4.2 유럽 72
5.12.4.3 아시아 태평양 73
5.12.5 산업 분야별 영향 73
6 기술 발전, AI가 주도하는 영향, 특허 및 혁신 74
6.1 주요 신기술 74
6.1.1 3D 카메라 74
6.1.2 라이더 74
6.1.3 후면 방출 VCSEL 74
6.2 보완 기술 75
6.2.1 증강 현실 및 가상 현실 75
6.2.2 생체 인식 시스템 75
6.3 관련 기술 75
6.3.1 에지 방출 레이저 75
6.3.2 실리콘 포토닉스 75
6.4 기술 로드맵 76
6.5 특허 분석 78
6.6 AI/일반 AI가 VCSEL 시장에 미치는 영향 79
6.6.1 주요 활용 사례 및 시장 잠재력 80
6.6.2 VCSEL 시장에서 제조업체들이 따르는 모범 사례 80
6.6.3 VCSEL 시장 내 AI/GEN 도입 관련 사례 연구 81
6.6.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 81
6.6.5 AI/GEN AI 통합 VCSEL 솔루션 도입에 대한 고객의 준비도 82
7 규제 환경 83
7.1 지역별 규제 및 규정 준수 83
7.1.1 규제 기관, 정부 기관 및 기타 조직 83
7.1.2 표준 85
7.1.2.1 AS9100D/ISO 9001 85
7.1.2.2 IATF 16949: 자동차 산업용 품질 경영 시스템 85
7.1.2.3 ISO 14001: 환경 경영 시스템(EMS) 표준 85
7.1.2.4 IEC 60335 시리즈 85
8 고객 환경 및 구매자 행동 86
8.1 의사결정 과정 86
8.2 구매 과정의 주요 이해관계자 및 평가 기준 87
8.2.1 구매 과정의 주요 이해관계자 87
8.2.2 구매 기준 88
8.3 도입 장벽 및 내부 과제 88
8.4 다양한 수직 시장의 미충족 요구 사항 89
9 VCSEL 제조 방법 91
9.1 서론 91
9.2 선택적 산화 91
9.3 이온 주입 91
9.4 신흥 및 기타 제조 방법 92
10 VCSEL 기술의 스마트폰 응용 93
10.1 서론 93
10.2 DOT 프로젝터 93
10.3 비행 시간(TOF) 93
10.4 근접 감지 93
10.5 플러드 일루미네이터 94
11 유형별 VCSEL 시장 95
11.1 서론 96
11.2 단일 모드 97
11.2.1 고대역폭 광 인터커넥트 및 정밀 감지에 대한 수요 증가가 부문 성장을 견인 97
11.3 다중 모드 98
11.3.1 세그먼트 성장을 뒷받침할 고속 단거리 광 인터커넥트에 대한 수요 증가 98
12 파장별 VCSEL 시장 100
12.1 서론 101
12.2 적색 102
12.2.1 세그먼트 성장을 가속화하는 소형 폼 팩터 및 고속 변조 지원 능력 102
12.3 근적외선(NIR) 102
12.3.1 세그먼트 성장을 촉진하는 AI 인프라 및 클라우드 컴퓨팅의 급속한 확장 102
12.4 단파장 적외선(SWIR) 103
12.4.1 세그먼트 성장을 촉진하기 위한 장파장 VCSEL 제조 기술의 발전 103
12.5 기타 파장 103
13 소재별 VCSEL 시장 104
13.1 서론 105
13.2 갈륨 비소 (GaAs) 106
13.2.1 세그먼트 성장을 촉진하기 위한 효율적인 발광 및 고속 변조 지원 106
13.3 인듐 인화물(INP) 106
13.3.1 통신 및 데이터 센터 분야의 높은 채택률로 인한 부문별 성장 기여 106
13.4 질화갈륨(GAN) 107
13.4.1 넓은 밴드갭, 높은 열적 안정성 및 우수한 재료 특성을 바탕으로 한 부문 성장 가속화 107
14 데이터 전송 속도에 따른 VCSEL 시장 108
14.1 서론 109
14.2 최대 10 GBPS 110
14.2.1 세그먼트 성장을 뒷받침하는 비용 효율적인 단거리 광 연결에 대한 지속적인 수요 110
14.3 10.1~25 GBPS 110
14.3.1 부문 성장을 촉진하기 위한 저전력 소비 및 비용 효율성 110
14.4 25.1~50 GBPS 111
14.4.1 부문 성장을 가속화하기 위한 AI 인프라 및 고성능 컴퓨팅의 확장 111
14.5 50 GBPS 초과 112
14.5.1 세그먼트 성장을 촉진하기 위한 높은 데이터 처리량, 낮은 지연 시간 및 에너지 효율 112
15 광 출력에 따른 VCSEL 시장 113
15.1 서론 114
15.2 저출력(10 MW 미만) 115
15.2.1 세그먼트 성장을 촉진하는 높은 에너지 효율, 안정적인 성능 및 긴 작동 수명 115
15.3 중출력(10~100 MW) 115
15.3.1 세그먼트 성장을 촉진하기 위한 향상된 조명 및 감지 성능에 대한 요구 115
15.4 고출력(101~1,000 MW) 116
15.4.1 높은 효율과 확장성을 유지하면서 균일한 조명을 제공하여 시장을 주도할 수 있는 능력 116
15.5 초고출력 (1,000 MW 이상) 116
15.5.1 세그먼트 성장을 뒷받침하기 위한 고강도 조명 및 장거리 광학 감지 기술의 발전 116
16 수직 시장별 VCSEL 시장 117
16.1 서론 118
16.2 소비자 가전 120
16.2.1 정밀한 공간 매핑, 사용자 추적 및 몰입형 경험 구현에 대한 중요성 증대가 시장을 견인 120
16.3 통신 124
16.3.1 5G 네트워크, 광섬유 인프라 및 인터넷 트래픽의 확산이 부문 성장을 견인 124
16.4 데이터 센터 127
16.4.1
세그먼트 성장을 촉진할 고속 광 인터커넥트에 대한 수요 증가 127
16.5 자동차 131
16.5.1 세그먼트 성장에 기여할 현대 차량의 첨단 센싱 기술 채택 증가 131
16.6 상업 및 산업 135
16.6.1 세그먼트 성장을 촉진하는 지능형 제조 시스템, 인더스트리 4.0 및 로봇 공학의 도입 증가 135
16.7 의료 138
16.7.1 의료 기기에서 첨단 광학 감지 및 이미징 기술의 사용 증가가 부문 성장을 촉진할 전망 138
16.8 항공우주 및 방위 142
16.8.1 VCSEL 수요 촉진을 위한 자율 군사 시스템 및 첨단 감시 기술에 대한 투자 증가 142
17 지역별 VCSEL 시장 146
17.1 서론 147
17.2 북미 148
17.2.1 미국 150
17.2.1.1 시장 성장을 가속화할 차세대 웨어러블 및 몰입형 기기의 급속한 상용화 150
17.2.2 캐나다 151
17.2.2.1 데이터 센터 인프라에 대한 투자 증가로 유망한 시장 성장 기회 창출 151
17.2.3 멕시코 152
17.2.3.1 시장 성장을 뒷받침할 전기차 생산 증가 및 스마트 공장 추진 152
17.3 유럽 154
17.3.1 영국 156
17.3.1.1 시장 성장에 기여할 차세대 통신 기술에 대한 투자 증가 156
17.3.2 독일 157
17.3.2.1 시장 성장을 뒷받침하기 위한 차량 전기화 및 커넥티드 모빌리티에 대한 강력한 집중 157
17.3.3 프랑스 159
17.3.3.1 시장 성장을 촉진하기 위한 디지털 인프라 개발 및 자동차 혁신의 확대 159
17.3.4 이탈리아 160
17.3.4.1 시장 성장을 가속화하기 위한 산업 자동화 및 디지털 전환에 대한 강조 증가 160
17.3.5 기타 유럽 국가 161
17.4 아시아 태평양 162
17.4.1 중국 165
17.4.1.1 시장 성장을 가속화할 강력한 가전 제품 제조 기반 165
17.4.2 일본 166
17.4.2.1 시장 성장을 촉진할 자동차 및 산업 분야의 혁신 증가 166
17.4.3 대한민국 167
17.4.3.1 시장을 견인할 번창하는 가전 및 통신 산업 167
17.4.4 인도 168
17.4.4.1 시장 성장을 촉진할 전자제품 제조 및 디지털 인프라 지원을 위한 정부의 적극적인 정책 확대 168
17.4.5 기타 아시아 태평양 지역 169
17.5 기타 지역 171
17.5.1 중동 및 아프리카 172
17.5.1.1 시장 성장을 가속화하기 위한 국방 현대화, 산업 자동화 및 첨단 통신에 대한 높은 중점 172
17.5.1.2 GCC 국가들 174
17.5.1.3 기타 중동 및 아프리카 174
17.5.2 남미 175
17.5.2.1 시장 성장을 가속화할 급속한 디지털화, 클라우드 컴퓨팅 도입 및 인터넷 연결성 175
18 경쟁 환경 177
18.1 개요 177
18.2 주요 기업 경쟁 전략/승리 요인, 2022–2026 177
18.3 매출 분석, 2021–2025 178
18.4 시장 점유율 분석, 2025 179
18.5 기업 가치 평가 및 재무 지표 182
18.6 브랜드 비교 183
18.6.1 코히어런트(COHERENT CORP.) (미국) 184
18.6.2 루멘텀 오퍼레이션즈(LUMENTUM OPERATIONS LLC) (미국) 184
18.6.3 AMS-OSRAM AG (독일) 184
18.6.4 트럼프(TRUMPF, 독일) 184
18.6.5 브로드컴(BROADCOM, 미국) 184
18.7 기업 평가 매트릭스: 주요 기업, 2025년 184
18.7.1 스타 기업 184
18.7.2 신흥 선도 기업 185
18.7.3 보편적 기업 185
18.7.4 참여 기업 185
18.7.5 기업 활동 범위: 주요 기업, 2025년 187
18.7.5.1 기업 영향력 187
18.7.5.2 지역별 영향력 187
18.7.5.3 유형별 영향력 188
18.7.5.4 소재별 영향력 188
18.7.5.5 파장별 영향력 189
18.7.5.6 수직적 영향력 189
18.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 190
18.8.1 진취적인 기업 190
18.8.2 대응력 있는 기업 190
18.8.3 역동적인 기업 190
18.8.4 출발선 190
18.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025년 191
18.8.5.1 주요 스타트업/중소기업 상세 목록 191
18.8.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 193
18.9 경쟁 시나리오 194
18.9.1 제품 출시/개선 194
18.9.2 거래 195
18.9.3 사업 확장 196
19 기업 프로필 197
19.1 주요 기업 197
19.1.1 코히어런트(COHERENT CORP.) 197
19.1.1.1 사업 개요 197
19.1.1.2 제공 제품/솔루션/서비스 198
19.1.1.3 최근 동향 199
19.1.1.3.1 제품 출시/개선 199
19.1.1.3.2 거래 내역 200
19.1.1.4 MnM의 관점 201
19.1.1.4.1 주요 강점/승리 요인 201
19.1.1.4.2 전략적 선택 201
19.1.1.4.3 약점/경쟁 위협 201
19.1.2 LUMENTUM OPERATIONS LLC 202
19.1.2.1 사업 개요 202
19.1.2.2 제공하는 제품/솔루션/서비스 203
19.1.2.3 최근 동향 205
19.1.2.3.1 제품 출시/개선 205
19.1.2.3.2 거래 205
19.1.2.4 MnM의 견해 206
19.1.2.4.1 주요 강점/승리 요인 206
19.1.2.4.2 전략적 선택 206
19.1.2.4.3 약점/경쟁 위협 206
19.1.3 AMS-OSRAM AG 207
19.1.3.1 사업 개요 207
19.1.3.2 제공 제품/솔루션/서비스 208
19.1.3.3 최근 동향 209
19.1.3.3.1 제품 출시/개선 209
19.1.3.3.2 거래 209
19.1.3.4 MnM의 관점 210
19.1.3.4.1 주요 강점/승리 요인 210
19.1.3.4.2 전략적 선택 210
19.1.3.4.3 약점/경쟁 위협 210
19.1.4 TRUMPF 211
19.1.4.1 사업 개요 211
19.1.4.2 제공하는 제품/솔루션/서비스 212
19.1.4.3 최근 동향 212
19.1.4.3.1 제품 출시/개선 212
19.1.4.3.2 거래 214
19.1.4.3.3 사업 확장 214
19.1.4.4 MnM의 관점 215
19.1.4.4.1 주요 강점/승리 요인 215
19.1.4.4.2 전략적 선택 215
19.1.4.4.3 약점/경쟁 위협 215
19.1.5 브로드컴 216
19.1.5.1 사업 개요 216
19.1.5.2 제공하는 제품/솔루션/서비스 217
19.1.5.3 최근 동향 219
19.1.5.3.1 제품 출시/개선 219
19.1.5.3.2 거래 219
19.1.5.4 MnM의 관점 219
19.1.5.4.1 주요 강점/승리할 권리 219
19.1.5.4.2 전략적 선택 219
19.1.5.4.3 약점/경쟁 위협 220
19.1.6 VERTILAS GMBH 221
19.1.6.1 사업 개요 221
19.1.6.2 제공하는 제품/솔루션/서비스 222
19.1.6.3 최근 동향 222
19.1.6.3.1 제품 출시/개선 222
19.1.6.3.2 거래 내역 223
19.1.7 VERTILITE 224
19.1.7.1 사업 개요 224
19.1.7.2 제공하는 제품/솔루션/서비스 225
19.1.7.3 최근 동향 225
19.1.7.3.1 거래 225
19.1.8 SONY SEMICONDUCTOR SOLUTIONS CORPORATION 226
19.1.8.1 사업 개요 226
19.1.8.2 제공하는 제품/솔루션/서비스 226
19.1.8.3 최근 동향 227
19.1.8.3.1 거래 내역 227
19.1.9 ALIGHT TECHNOLOGIES 228
19.1.9.1 사업 개요 228
19.1.9.2 제공하는 제품/솔루션/서비스 229
19.1.10 TELEDYNE FLIR DEFENSE INC. 230
19.1.10.1 사업 개요 230
19.1.10.2 제공하는 제품/솔루션/서비스 231
19.2 기타 업체 232
19.2.1 INNEOS LLC 232
19.2.2 IQE PLC 233
19.2.3 THORLABS, INC. 234
19.2.4 TT ELECTRONICS 235
19.2.5 USHIO AMERICA, INC. 236
19.2.6 WIN SEMICONDUCTORS 237
19.2.7 FLC – FRANKFURT LASER COMPANY GMBH 238
19.2.8 INPHENIX 239
19.2.9 BANDWIDTH10 239
19.2.10 ZHEJIANG RAYSEA TECHNOLOGY CO., LTD. 240
19.2.11 OCTLIGHT APS 240
19.2.12 SANAN IC 241
19.2.13 BRIGHTLASER LTD. 242
19.2.14 ACE PHOTONICS CO., LTD. 243
19.2.15 DEXERIALS CORPORATION 244
20 연구 방법론 245
20.1 연구 데이터 245
20.2 2차 및 1차 연구 246
20.2.1 2차 데이터 247
20.2.1.1 2차 자료의 주요 데이터 248
20.2.1.2 주요 2차 자료 목록 248
20.2.2 1차 데이터 248
20.2.2.1 1차 자료의 주요 데이터 249
20.2.2.2 1차 인터뷰 참여자 목록 249
20.2.2.3 1차 조사 내역 250
20.2.2.4 주요 산업 통찰력 250
20.3 시장 규모 추산 251
20.3.1 바텀업 접근법 251
20.3.2 탑다운 접근법 252
20.3.3 기준 연도의 시장 규모 산출 252
20.4 시장 예측 접근법 253
20.4.1 바텀업(공급 측면) 253
20.4.2 탑다운(수요 측면) 253
20.5 데이터 삼각검증 254
20.6 요인 분석 255
20.7 연구 가정 255
20.8 연구의 한계 256
20.9 위험 분석 256
21 부록 257
21.1 토론 가이드 257
21.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 261
21.3 맞춤 설정 옵션 263
21.4 관련 보고서 263
21.5 저자 정보 264
| 

