주요 내용
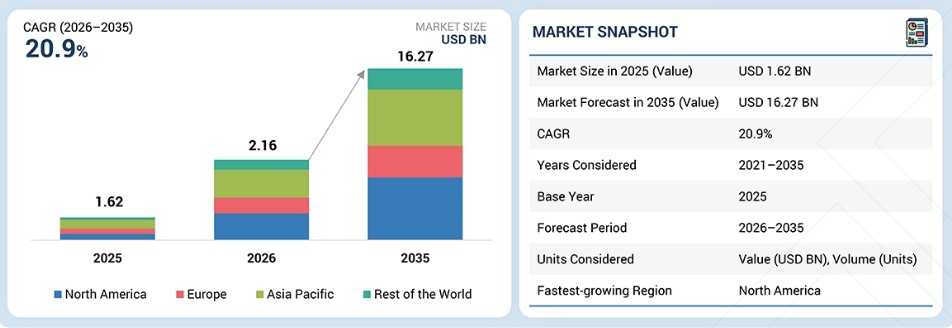
2026년 북미는 26.8%의 점유율을 기록하며 도시 항공 모빌리티 시장을 주도했다.
플랫폼 시스템별로는 2026년 항공기 구조 부문이 25.0%로 가장 큰 시장 점유율을 차지했다.
용도별로는 여객 수송 부문이 2026년부터 2030년까지 연평균 성장률(CAGR) 32.4%로 가장 높은 성장세를 보일 것으로 전망된다.
인프라별로는 2026년 버티포트/버티스톱 부문이 52.2%로 가장 큰 비중을 차지했다.
Joby Aero, Inc., EHang, Archer Aviation Inc., Skyports Infrastructure Limited 및 BETA Technologies, Inc.는 확고한 제품 포트폴리오와 광범위한 사업 기반을 바탕으로 강력한 입지를 확보하고 있다. 제품 개발에 대한 꾸준한 투자가 이들의 시장 지위를 뒷받침하고 있다.
Ascendance와 Electra.aero는 강력한 제품 혁신과 기술 발전을 바탕으로 도시 항공 모빌리티 시장에서 두각을 나타내고 있다.
도시 항공 모빌리티 산업은 여러 장기적 요인의 복합적인 작용에 힘입어 성장하고 있습니다. 많은 도시에서 교통 체증이 심화되면서 더 빠른 교통 수단에 대한 필요성이 대두되고 있습니다. 다양한 지역에서 전기 수직 이착륙(eVTOL) 항공기에 대한 수요가 증가하고 있습니다. 첨단 모빌리티 서비스 또한 큰 주목을 받고 있습니다. 기업들은 효율성을 높이기 위해 전기 추진 방식을 우선시하고 있으며, 보다 원활한 운영을 보장하기 위해 자율 주행 시스템이 개발되고 있습니다. 통합 모빌리티 플랫폼은 서비스의 전반적인 흐름을 개선하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
도시 항공 모빌리티 시장은 전기 추진 시스템의 개선과 함께 발전하고 있습니다. 배터리 기술도 발전하여 더 나은 성능을 뒷받침하고 있습니다. 또한 경량 소재의 사용은 항공기 효율성을 높이는 데 기여하고 있습니다. 디지털 항공 교통 관리는 운영의 안전성을 높이는 데 도움을 주고 있습니다. 많은 지역에서 여전히 규제상의 과제가 존재합니다. 인프라 부족은 계속해서 도입 속도를 늦추고 있습니다. 배터리의 한계 또한 대규모 상용화에 영향을 미치고 있습니다.
시범 운영이 상업용 여객 수송, 항공 구급 서비스, 화물 물류 및 공항 셔틀 운영으로 전환됨에 따라, 예측 기간 동안 전 세계 시장 매출은 크게 성장할 것으로 전망됩니다. eVTOL 항공기 및 지원 인프라에 대한 규제 인증이 더욱 보편화되면 매출 창출이 가속화될 것으로 예상됩니다.
항공우주 제조사, 기술 기업, 벤처 캐피털 투자자, 국부펀드 및 정부 기관이 차세대 항공 운송 솔루션에 대한 자금 지원을 지속함에 따라 도시 항공 모빌리티(UAM) 시장의 투자 활동은 여전히 활발합니다. 자금 조달은 eVTOL 항공기 개발, AI 기반 자율 항법, 전기 추진 시스템, 버티포트 인프라, 배터리 혁신 및 무인 교통 관리(UTM) 플랫폼으로 점점 더 집중되고 있습니다.
도시 항공 모빌리티(UAM) 시장 생태계
도시 항공 모빌리티(UAM) 시장 생태계에는 VTOL 제조사, 인프라 개발사, 솔루션 및 서비스 제공업체, 규제 당국 및 도시 당국과 협력하는 모빌리티 운영사가 포함됩니다. 수요는 심화되는 도시 교통 혼잡과 더 빠르고 효율적인 교통 솔루션에 대한 필요성에 의해 주도되고 있습니다. 또한 안전, 운영 효율성, 기존 교통 시스템과의 통합에 대한 관심이 점점 더 높아지고 있습니다. 이 생태계는 디지털 플랫폼, 자율 주행 기술, 그리고 강력한 산업 간 협력을 통해 더욱 긴밀하게 연결되고 있습니다.
도시 항공 모빌리티 시장 지역
예측 기간 동안 북미가 글로벌 도시 항공 모빌리티 시장에서 가장 빠르게 성장하는 지역이 될 전망
북미는 첨단 항공 모빌리티 기술에 대한 상당한 투자에 힘입어 도시 항공 모빌리티 시장에서 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다. 이 지역 전역에서 전기 수직 이착륙(eVTOL) 솔루션의 조기 도입이 증가하고 있습니다. 시범 운영 프로그램이 꾸준히 확대되고 있으며, 주요 시장에서 인증 절차도 진행되고 있습니다. 또한, 운영을 지원하기 위한 충전 네트워크 구축과 함께 도시 지역에 버티포트(vertiport)와 같은 인프라가 개발되고 있습니다.
도시 항공 모빌리티 시장 규모, 점유율, 동향, 기업 및 산업: 기업 평가 매트릭스
Joby Aero, Inc.는 eVTOL 항공기 개발 및 통합 생태계 솔루션 분야에서 강력한 역량을 갖춘 도시 항공 모빌리티(UAM) 시장의 선도 기업입니다. 이 회사는 전기 추진 시스템, 첨단 항공 전자 장비, 도시 항공 운송 플랫폼에 중점을 두어 대규모 도입을 뒷받침하고 있습니다. AUTOFLIGHT는 UAM 응용을 위한 전기 항공기 및 충전 인프라 솔루션을 개발하는 신흥 기업입니다. 이 회사는 지속 가능한 항공, 운영 효율성, 그리고 UAM 생태계 전반에 걸친 파트너십 확대에 주력하며 입지를 다지고 있습니다.
주요 도시 항공 모빌리티(UAM) 시장 기업
주요 도시 항공 모빌리티(UAM) 시장 기업 목록
- 에어버스(네덜란드)
- 버티컬 에어로스페이스(영국)
- 이항(중국)
- 아처 에비에이션(미국)
- 이브 홀딩스(브라질) (브라질)
- BETA Technologies, Inc. (미국)
- Joby Aero, Inc. (미국)
- WISK AERO (미국)
- AUTOFIGHT (미국)
- Textron Inc. (미국)
- SKYPORTS INFRASTRUCTURE LIMITED (영국)
- Ferrovial (스페인)
- UrbanV (미국)
- Groupe ADP (프랑스)
- 시그니처 에비에이션(영국)
- 탈레스(프랑스)
- 허니웰 인터내셔널(미국)
- RTX(미국)
- 프레퀀티스 AG(오스트리아)
- 인드라(스페인)
최근 동향
2026년 3월 1일 오전 12:00:00 : 미국 정부는 첨단 항공 모빌리티 통합 프로그램의 일환으로 여러 도시 항공 모빌리티 시범 프로젝트를 승인했습니다. 이번 승인으로 조비 에비에이션(Joby Aviation)과 베타 테크놀로지스(BETA Technologies)와 같은 기업들은 선정된 도시에서 실제 에어 택시 운항을 시작할 수 있게 되었습니다. 이 이니셔티브는 전기 수직 이착륙(eVTOL) 항공기의 국가 영공 통합을 가속화하고 운영 체계를 검증하는 것을 목표로 했습니다. 이는 미국 내 도시 항공 모빌리티 서비스의 조기 상용화를 향한 중요한 진전으로 평가됩니다.
2025년 7월 1일 오전 12:00:00 : 조비 에비에이션(Joby Aviation)은 5대의 eVTOL 항공기가 연방항공청(FAA) 시험의 최종 단계에 진입함에 따라 인증 프로그램을 추진할 계획을 발표했으며, 2026년 상용화 준비를 목표로 하고 있습니다. 이 회사는 향후 에어택시 서비스를 지원하기 위해 생산 및 시험 역량을 확대하고 있습니다. 이러한 발전은 규제 승인을 향한 진전과 시제품에서 상용 배치로의 전환을 강조했습니다.
2025년 2월 1일 오전 12:00:00 : 아처 에비에이션(Archer Aviation)은 “런치 에디션(Launch Edition)” 프로그램을 도입하며 상용화 전략을 확대했다. 이 계획은 아부다비 항공(Abu Dhabi Aviation) 및 에티오피아 항공(Ethiopian Airlines)과의 파트너십을 통해 eVTOL(전기 수직 이착륙) 항공기를 초기 도입 시장에 배치하는 것을 포함했다. 이 프로그램에는 초기 항공 택시 서비스의 출시를 촉진하기 위한 조종사 훈련, 운영 지원, 인프라 조정이 포함되었습니다. 이러한 발전은 아처의 글로벌 확장을 가속화할 뿐만 아니라, 조기 수익 창출 전략을 뒷받침합니다.
1 서론 40
1.1 연구 목적 40
1.2 시장 정의 40
1.3 연구 범위 41
1.3.1 시장 세분화 41
1.3.2 포함 및 제외 항목 42
1.4 분석 대상 기간 43
1.5 분석 대상 통화 43
1.6 이해관계자 43
2 요약 44
2.1 주요 통찰 및 시장 하이라이트 44
2.2 주요 시장 참여자: 전략적 발전 동향 분석 45
2.3 도시 항공 모빌리티 시장의 파괴적 트렌드 46
2.4 고성장 부문 47
2.5 지역별 개요: 시장 규모, 성장률 및 전망 48
3 심층 분석 49
3.1 도시 항공 모빌리티 시장 참여자를 위한 유망한 기회 49
3.2 플랫폼별 도시 항공 모빌리티 시장 49
3.3 운영 방식별 도시 항공 모빌리티 시장 50
3.4 비행 거리별 도시 항공 모빌리티 시장 50
3.5 최종 사용자별 도시 항공 모빌리티 시장 51
4 시장 개요 52
4.1 서론 52
4.2 시장 역학 52
4.2.1 성장 동인 53
4.2.1.1 도시 교통 혼잡 심화 및 효율적인 모빌리티에 대한 수요 증가 53
4.2.1.2 전기 추진 기술의 발전 및 지원적인 규제 체계 53
4.2.1.3 생태계 전반에 걸친 투자 증가 및 전략적 파트너십 확대 54
4.2.2 제약 요인 54
4.2.2.1 복잡한 인증 절차 및 변화하는 규제 불확실성 54
4.2.2.2 인프라 제한 및 높은 초기 도입 비용 55
4.2.2.3 대중의 수용 장벽 및 안전 인식에 대한 우려 55
4.2.3 기회 56
4.2.3.1 승객 이동 수단을 넘어선 UAM 응용 분야 확대 56
4.2.3.2 스마트 시티 및 복합 교통망에 UAM 통합 56
4.2.3.3 전용 UAM 인프라 및 버티포트 네트워크 개발 57
4.2.4 과제 57
4.2.4.1 공역 통합 및 교통 관리의 복잡성 57
4.2.4.2 배터리 한계 및 운영 성능 제약 58
4.2.4.3 공급망 제약 및 제한된 생산 확장성 58
4.3 미충족 요구 사항 및 미개척 분야 59
4.3.1 도시 환경을 위한 표준화된 공역 통합 시스템의 제한된 가용성 59
4.3.2 고효율 충전 및 에너지 인프라 개발의 한계 59
4.3.3 종단간 UAM 운영을 위한 통합 디지털 플랫폼의 부재 60
4.4 상호 연결된 시장 및 부문 간 기회 61
4.4.1 물류, 전자상거래 및 공급망 네트워크와의 융합 61
4.4.2 에너지, 배터리 및 전기 모빌리티 생태계와의 융합 61
4.4.3 국방, 공공 안전 및 비상 대응 생태계와의 융합 62
4.4.4 통신, 5G 및 연결 인프라와의 융합 62
4.5 1/2/3급 기업들의 전략적 움직임 63
5 산업 동향 64
5.1 서론 64
5.2 거시경제 전망 64
5.2.1 서론 64
5.2.2 GDP 동향 및 전망 64
5.2.3 글로벌 항공 산업의 동향 66
5.2.4 글로벌 도시 항공 이동성(UAM) 산업의 동향 67
5.3 가치 사슬 분석 67
5.3.1 연구개발(R&D) 엔지니어 (30%) 68
5.3.2 원자재 공급업체 (10%) 69
5.3.3 부품 및 제품 제조업체 (10%) 69
5.3.4 조립 및 통합 업체 (30%) 69
5.3.5 최종 사용자 (20%) 69
5.4 생태계 분석 70
5.4.1 제조업체 70
5.4.2 솔루션 및 서비스 제공업체 70
5.4.3 최종 사용자 71
5.5 투자 및 자금 조달 시나리오 72
5.6 가격 분석 73
5.6.1 주요 업체의 제품군별 예상 가격 분석 (2025-2026) 73
5.6.2 주요 업체의 최대 이륙 중량(MTOW)별 예상 가격 분석 75
5.6.3 항공기 승객 수용 인원별 예상 가격 분석 76
5.7 무역 분석 77
5.7.1 수입 시나리오 (HS 코드 8803) 77
5.7.2 수출 시나리오 (HS 코드 8803) 79
5.8 주요 컨퍼런스 및 행사 80
5.9 고객 비즈니스에 영향을 미치는 동향 및 변화 81
5.10 사례 연구 분석 81
5.10.1 스카이포트(SKYPORTS) 인프라, EVTOL 항공기 운항을 지원하기 위해 도시 및 공항 환경에 버티포트 솔루션 구축 82
5.10.2 페로비아(FERROVIAL)는 도시 항공 모빌리티 이해관계자들과 협력하여 EVTOL 항공기 운항을 위해 설계된 공항 연계 버티포트 인프라를 개발했습니다 82
5.10.3 GROUPE ADP는 기술 제공업체, 항공사 및 인프라 파트너와 협력하여 버티포트 네트워크를 개발했습니다 83
5.11 2025년 미국 관세의 영향 83
5.11.1 주요 관세율 84
5.11.2 가격 영향 분석 84
5.11.3 국가/지역별 영향 85
5.11.3.1 미국 85
5.11.3.2 유럽 85
5.11.3.3 아시아 태평양 86
5.11.4 응용 분야에 미치는 영향 86
5.11.4.1 버티포트 인프라 86
5.11.4.2 배터리 및 충전 시스템 87
5.11.4.3 항공 교통 관리 및 디지털 연결 시스템 87
6 고객 환경 및 구매자 행동 88
6.1 의사결정 과정 88
6.2 구매자, 이해관계자 및 구매 평가 기준 89
6.2.1 구매 과정의 주요 이해관계자 89
6.2.2 구매 기준 90
6.3 도입 장벽 및 내부 과제 91
6.4 다양한 최종 사용자 산업 분야의 미충족 요구 사항 92
7 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 94
7.1 주요 신기술 94
7.1.1 자율 비행 및 첨단 비행 제어 시스템 94
7.1.2 UTM 통합 항공 공간 관리 시스템 94
7.1.3 전기 추진, 배터리 시스템 및 고출력 버티포트 충전 94
7.2 보완 기술 95
7.2.1 버티포트 인프라 및 에너지 관리 시스템 95
7.2.2 통신, 항법, 감시 및 사이버 보안 시스템 95
7.3 관련 기술 95
7.3.1 무인 항공기 시스템(UAS)/드론 배송 플랫폼 95
7.3.2 스마트 모빌리티 및 다모드 교통 통합 플랫폼 96
7.4 기술 로드맵 96
7.5 특허 분석 97
7.6 미래 응용 분야 99
7.7 AI/생성형 AI가 도시 항공 모빌리티 시장에 미치는 영향 100
7.7.1 주요 활용 사례 및 시장 잠재력 101
7.7.2 도시 항공 모빌리티 시장에서 생성형 AI 도입에 대한 고객의 준비도 103
8 지속 가능성 및 규제 환경 104
8.1 지역별 규제 및 규정 준수 104
8.1.1 규제 기관, 정부 기관 및 기타 조직 104
8.2 규제 체계 108
8.3 산업 표준 109
8.4 지속 가능성 이니셔티브 110
8.4.1 전동화 및 에너지 관리 시스템 110
8.4.2 소음 저감 및 도시 규제 준수 조치 111
9 플랫폼 시스템별 도시 항공 모빌리티(UAM) 시장
(시장 규모 및 2035년까지의 전망 – 백만 달러) 112
9.1 서론 113
9.2 하드웨어 114
9.2.1 성장을 주도하기 위한 전기 추진, 경량 구조 및 첨단 항공 전자 장비에 대한 투자 증가 114
9.2.1.1 사례: Joby Aviation의 전기 추진 시스템 통합 115
9.2.2 항공기 구조물 115
9.2.2.1 성장을 견인하기 위한 경량 복합재 구조물 및 고강도 소재에 대한 수요 증가 115
9.2.3 추진 시스템 116
9.2.3.1 성장을 견인하기 위한 전기 추진 기술 및 배터리 효율의 지속적인 발전 116
9.2.4 항공전자 장비 116
9.2.4.1 성장을 견인할 첨단 비행 관리, 항법 및 안전 시스템의 통합 확대 116
9.2.5 전기 시스템 117
9.2.5.1 성장을 견인할 고효율 전력 분배 및 첨단 에너지 관리 시스템에 대한 수요 증가 117
9.2.6 비행 제어 및 소프트웨어 117
9.2.6.1 자율 비행 기술 및 디지털 항공기 관리 시스템의 채택 증가가 성장을 견인 117
9.2.7 기내 인테리어 118
9.2.7.1 승객 편의, 경량 객실 설계 및 스마트 기내 시스템에 대한 관심 증가가 성장을 견인 118
9.3 소프트웨어 119
9.3.1 성장을 견인하는 디지털 기단 관리, 자율 운항 및 항공 교통 통합 소프트웨어의 도입 확대 119
9.3.1.1 사용 사례: Wisk Aero의 자율 비행 소프트웨어 플랫폼 119
10 인프라별 도시 항공 모빌리티 시장
(시장 규모 및 2035년까지의 전망 – 백만 달러) 120
10.1 소개 121
10.2 지상 및 충전 인프라 122
10.2.1 성장을 견인할 버티포트 개발 및 전기 충전 네트워크에 대한 투자 증가 122
10.2.1.1 사용 사례: Skyports Infrastructure의 버티포트 인프라 개발 123
10.2.2 버티포트/버티스탑 123
10.2.2.1 성장을 주도하기 위한 도시 착륙 인프라 및 여객 이동 허브 개발 확대 123
10.2.3 충전 및 에너지 시스템 124
10.2.3.1 성장을 주도하기 위한 고출력 충전 인프라 및 첨단 에너지 관리 솔루션에 대한 수요 증가 124
10.2.4 격납고 및 정비 시설 124
10.2.4.1 성장을 주도하기 위한 항공기 정비 인프라 및 기단 지원 시설에 대한 투자 증가 124
10.3 공역 및 교통 인프라 125
10.3.1 성장을 주도할 안전한 공역 통합 및 실시간 교통 관리에 대한 필요성 증가 125
10.3.1.1 사례: Frequentis의 디지털 공역 관리 플랫폼 126
10.3.2 UTM 시스템 126
10.3.2.1 확장 가능한 eVTOL 운항을 지원하기 위한 자동화된 저고도 교통 조정 필요성 증가 126
10.3.3 ATM 통합 시스템 127
10.3.3.1 eVTOL 운항의 보급을 촉진하기 위해 기존 항공 교통 네트워크와의 통합에 대한 관심 증가 127
10.3.4 통신, 항법 및 감시 시스템 127
10.3.4.1 도시 공역 운항을 지원하기 위한 실시간 항공기 연결성 및 운항 가시성에 대한 필요성 증가 127
10.3.5 기단 관리 소프트웨어 128
10.3.5.1 eVTOL의 확장성을 지원하기 위한 실시간 운항 제어 및 디지털 기단 최적화에 대한 필요성 증가 128
11 응용 분야별 도시 항공 모빌리티(UAM) 시장
(시장 규모 및 2035년까지의 전망 – 백만 달러) 129
11.1 서론 130
11.2 여객 수송 131
11.2.1 도입 가속화를 위한 빠르고 지속 가능하며 교통 체증이 없는 도시 교통 수단에 대한 수요 증가 131
11.2.1.1 사용 사례: Archer Aviation의 eVTOL 플랫폼 개발 132
11.3 화물 및 물류 132
11.3.1 기술 개발을 주도할 자율 화물 항공기 플랫폼 및 고효율 도시 배송 인프라에 대한 수요 증가 132
11.3.1.1 사례: 엘로이 에어(Elroy Air)의 자율 화물 eVTOL 플랫폼 133
11.4 의료 및 재난 대응 133
11.4.1 중요 대응 인프라를 지원하기 위한 신속 배치형 eVTOL 플랫폼 및 긴급 항공 기술에 대한 관심 증가 133
11.4.1.1 사용 사례: EHang의 자율 주행 eVTOL 플랫폼 개발 134
11.5 개인 소유/사용 134
11.5.1 시장을 뒷받침하기 위한 개인용 eVTOL 항공기 및 프리미엄 도시 항공 기술에 대한 관심 증가 134
11.5.1.1 사용 사례: Jetson의 개인용 eVTOL 플랫폼 개발 135
12 운영 방식별 도시 항공 모빌리티(UAM) 시장
(시장 규모 및 2035년까지의 전망 – 백만 달러) 136
12.1 서론 137
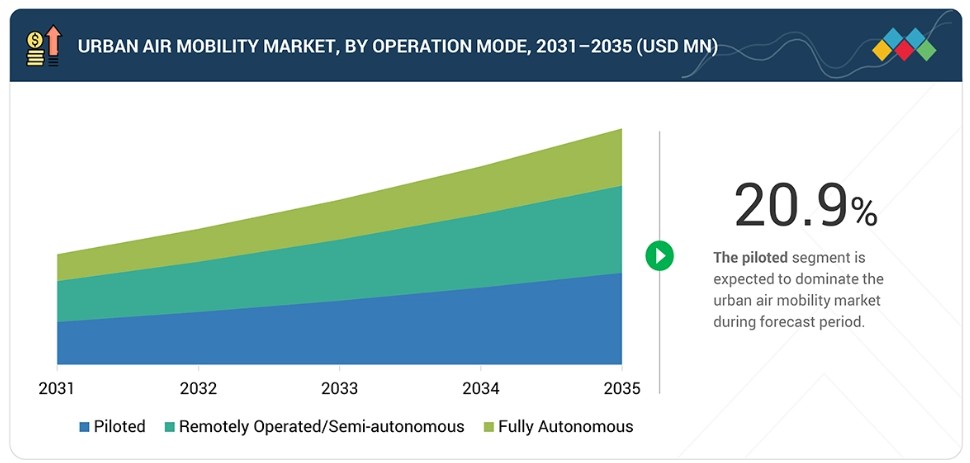
12.2 조종사 탑승형 138
12.2.1 시장 수용을 뒷받침하기 위한 초기 상용화 및 규제 인증 활동 138
12.2.1.1 사용 사례: Joby Aviation의 조종사 탑승형 eVTOL 플랫폼 개발 138
12.3 원격 조종/반자율 비행 139
12.3.1 확장 가능한 eVTOL 운항을 지원하기 위한 비행 자동화 및 원격 운용 기술에 대한 투자 확대 139
12.3.1.1 사례: Wisk Aero의 반자율형 eVTOL 비행 시스템 139
12.4 완전 자율 비행 140
12.4.1 차세대 eVTOL 개발을 가속화하기 위한 인공 지능 및 자율 비행 시스템의 발전 140
12.4.1.1 사용 사례: EHang의 완전 자율 eVTOL 플랫폼 140
13 비행 거리별 도시 항공 모빌리티(UAM) 시장
(시장 규모 및 2035년까지의 전망 – 백만 달러) 141
13.1 서론 142
13.2 단거리 (< 50 km) 143
13.2.1 시장 성장을 견인할 고빈도 도시 eVTOL 운항 및 소형 항공기 설계에 대한 관심 증가 143
13.2.1.1 사용 사례: Archer Aviation의 단거리 eVTOL 플랫폼 개발 143
13.3 중거리 (50–200 KM) 144
13.3.1 장거리 eVTOL 운항을 뒷받침하기 위한 배터리 성능 및 항공기 효율성 향상 144
13.3.1.1 사례: 이브 에어 모빌리티(Eve Air Mobility)의 중거리 eVTOL 플랫폼 개발 144
13.4 장거리 (> 200 km) 145
13.4.1 확장된 항공 모빌리티 운항을 지원하기 위한 장시간 비행 가능 eVTOL 플랫폼 및 첨단 에너지 시스템 개발 확대 145
13.4.1.1 사례: BETA Technologies의 장거리 전기 항공기 플랫폼 145
14 최종 사용자별 도시 항공 모빌리티(UAM) 시장 (시장 규모 및 2035년까지의 전망 – 백만 달러) 146
14.1 서론 147
14.2 상업용 항공기 운영사 148
14.2.1 시장 확장을 주도할 기단 확장성 요구 사항 및 디지털 운영 인프라의 증가 148
14.2.1.1 사용 사례: Eve Air Mobility의 통합 기단 관리 생태계 148
14.3 기관/정부 149
14.3.1 시장 발전을 주도하기 위한 첨단 항공 모빌리티 인프라 및 공역 현대화에 대한 정부의 지원 확대 149
14.3.1.1 사례: 미국 연방항공청(FAA)의 첨단 항공 모빌리티 공역 통합 프로그램 149
14.4 민간/개인 사용자 150
14.4.1 시장 확장을 뒷받침하기 위한 개인 항공 기술 및 사용자 중심 eVTOL 플랫폼에 대한 관심 증가 150
14.4.1.1 사용 사례: Doroni Aerospace의 개인용 eVTOL 항공기 플랫폼 150
15 플랫폼 아키텍처별 도시 항공 모빌리티(UAM) 시장 (시장 규모 및 2035년까지의 전망 – 백만 달러) 151
15.1 서론 152
15.2 멀티로터 153
15.2.1 간단한 항공기 아키텍처 및 높은 안정성을 갖춘 저고도 운항에 대한 수요 증가가 성장을 견인할 전망 153
15.2.1.1 사용 사례: EHang의 자율 주행 멀티로터 eVTOL 플랫폼 154
15.3 리프트 + 크루즈 154
15.3.1 성장을 뒷받침하기 위해 수직 양력 성능과 연장된 비행 효율 간의 균형에 대한 관심 증가 154
15.3.1.1 사용 사례: Archer Aviation의 리프트 + 크루즈 eVTOL 플랫폼 154
15.4 틸트로터/틸트윙 155
15.4.1 시장 발전을 주도할 고속 eVTOL 플랫폼 및 첨단 공기역학적 성능에 대한 수요 증가 155
15.4.1.1 사용 사례: 현대 슈퍼널(Hyundai Supernal)의 틸트 로터 eVTOL 플랫폼 155
16 지역별 도시 항공 모빌리티 시장 157
16.1 서론 158
16.2 북미 159
16.2.1 미국 167
16.2.1.1 시장을 주도할 FAA 규정 및 시범 프로그램 167
16.2.2 캐나다 173
16.2.2.1 시장을 주도할 지역 접근성 요구 사항 및 공역 계획 173
16.3 유럽 180
16.3.1 영국 188
16.3.1.1 성장을 주도할 정책적 이정표 및 자금 지원 프로그램 188
16.3.2 독일 194
16.3.2.1 시장 성장을 주도할 산업 역량 강화 194
16.3.3 프랑스 201
16.3.3.1 실질적인 시장 확장을 주도할 통제된 노선 시험 201
16.3.4 이탈리아 207
16.3.4.1 시장 발전을 주도하는 공항 주도의 시험 및 버티포트 규정 207
16.3.5 스페인 213
16.3.5.1 시장 성장을 주도하는 공역 시험 및 공항 네트워크 계획 213
16.3.6 기타 유럽 국가 220
16.4 아시아 태평양 226
16.4.1 중국 234
16.4.1.1 저고도 경제 정책 및 인증 진전이 시장을 주도 234
16.4.2 일본 240
16.4.2.1 엑스포 시연 및 항공사 참여가 시장을 주도 240
16.4.3 대한민국 247
16.4.3.1 정부의 시험 프로그램과 디지털 인프라가 시장을 견인 247
16.4.4 싱가포르 254
16.4.4.1 통제된 도입과 표준 분야의 리더십이 시장을 견인 254
16.4.5 호주 260
16.4.5.1 성장을 견인할 지역별 이동성 수요 및 규제 로드맵 260
16.4.6 기타 아시아 태평양 지역 266
16.5 기타 지역 273
16.5.1 라틴 아메리카 281
16.5.1.1 시장 성장을 견인할 도시 및 교외 간 연결성 개선에 대한 수요 281
16.5.2 중동 및 아프리카 288
16.5.2.1 시장 준비도를 높이는 에어 택시 프로그램 및 도시 인프라 격차 288
17 경쟁 구도 295
17.1 소개 295
17.2 주요 기업 전략/승리 요인, 2021–2025 295
17.3 매출 분석, 2021–2025 297
17.4 시장 점유율 분석, 2026 297
17.5 브랜드/제품 비교 301
17.6 기업 가치 평가 및 재무 지표 301
17.7 기업 평가 매트릭스: 주요 기업, 2026 303
17.7.1 스타 기업 303
17.7.2 신흥 선도 기업 303
17.7.3 보편적 기업 303
17.7.4 참여 기업 303
17.7.5 기업 사업 범위 305
17.7.6 기업 활동 범위 305
17.7.7 지역 활동 범위 306
17.7.8 플랫폼 시스템 활동 범위 307
17.7.9 인프라 활동 범위 308
17.7.10 애플리케이션 풋프린트 308
17.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 309
17.8.1 진취적인 기업 309
17.8.2 대응력 있는 기업 309
17.8.3 역동적인 기업 309
17.8.4 출발선 309
17.8.5 경쟁력 벤치마킹 311
17.8.5.1 스타트업/중소기업 목록 311
17.8.5.2 스타트업/중소기업의 경쟁 벤치마킹 312
17.9 경쟁 시나리오 312
17.9.1 제품 출시 312
17.9.2 거래 314
17.9.3 기타 동향 332
18 기업 프로필 335
18.1 주요 기업 335
18.1.1 JOBY AERO, INC. 335
18.1.1.1 사업 개요 335
18.1.1.2 제공 제품/솔루션 336
18.1.1.3 최근 동향 337
18.1.1.3.1 거래 내역 337
18.1.1.3.2 기타 동향 338
18.1.1.4 MnM의 견해 338
18.1.1.4.1 주요 강점 338
18.1.1.4.2 전략적 선택 338
18.1.1.4.3 약점 및 경쟁 위협 339
18.1.2 EHANG 340
18.1.2.1 사업 개요 340
18.1.2.2 제공 제품/솔루션 341
18.1.2.3 최근 동향 342
18.1.2.3.1 거래 내역 342
18.1.2.4 MnM의 견해 344
18.1.2.4.1 주요 강점 344
18.1.2.4.2 전략적 선택 344
18.1.2.4.3 약점 및 경쟁 위협 344
18.1.3 ARCHER AVIATION INC. 345
18.1.3.1 사업 개요 345
18.1.3.2 제공 제품/솔루션 345
18.1.3.3 최근 동향 346
18.1.3.3.1 거래 346
18.1.3.3.2 기타 동향 347
18.1.3.4 MnM의 견해 347
18.1.3.4.1 주요 강점 347
18.1.3.4.2 전략적 선택 347
18.1.3.4.3 약점 및 경쟁 위협 348
18.1.4 SKYPORTS INFRASTRUCTURE LIMITED 349
18.1.4.1 사업 개요 349
18.1.4.2 제공하는 제품/솔루션 349
18.1.4.3 최근 동향 350
18.1.4.3.1 거래 내역 350
18.1.4.4 MnM의 견해 351
18.1.4.4.1 주요 강점 351
18.1.4.4.2 전략적 선택 351
18.1.4.4.3 약점 및 경쟁 위협 351
18.1.5 BETA TECHNOLOGIES, INC. 352
18.1.5.1 사업 개요 352
18.1.5.2 제공 제품/솔루션 353
18.1.5.3 최근 동향 353
18.1.5.3.1 거래 353
18.1.5.3.2 기타 동향 354
18.1.5.4 MnM의 견해 354
18.1.5.4.1 주요 강점 354
18.1.5.4.2 전략적 선택 354
18.1.5.4.3 약점 및 경쟁 위협 355
18.1.6 VERTICAL AEROSPACE 356
18.1.6.1 사업 개요 356
18.1.6.2 제공 제품/솔루션 356
18.1.6.3 최근 동향 357
18.1.6.3.1 제품 출시/개발 357
18.1.6.3.2 거래 357
18.1.7 EVE HOLDING, INC. 359
18.1.7.1 사업 개요 359
18.1.7.2 제공 제품/솔루션 359
18.1.7.3 최근 동향 360
18.1.7.4 최근 동향 360
18.1.7.5 기타 동향 364
18.1.7.5.1 기타 동향 364
18.1.8 에어버스 365
18.1.8.1 사업 개요 365
18.1.8.2 제공하는 제품/솔루션 366
18.1.8.3 최근 동향 367
18.1.8.3.1 제품 출시/개발 367
18.1.8.3.2 계약 367
18.1.9 텍스트론(TEXTRON INC.) 368
18.1.9.1 사업 개요 368
18.1.9.2 제공하는 제품/솔루션 369
18.1.9.3 최근 동향 370
18.1.9.4 최근 동향 370
18.1.9.4.1 거래 370
18.1.10 WISK AERO 371
18.1.10.1 사업 개요 371
18.1.10.2 제공하는 제품/서비스 371
18.1.10.3 최근 동향 372
18.1.10.3.1 제품 출시/개발 372
18.1.10.3.2 거래 372
18.1.10.3.3 기타 동향 375
18.1.11 AUTOFLIGHT 376
18.1.11.1 사업 개요 376
18.1.11.2 제공 제품/솔루션 376
18.1.11.3 최근 동향 377
18.1.11.3.1 제품 출시/개발 377
18.1.11.4 최근 동향 378
18.1.11.4.1 거래 내역 378
18.1.11.4.2 기타 동향 379
18.1.12 FERROVIAL 380
18.1.12.1 사업 개요 380
18.1.12.2 제공 제품/솔루션 381
18.1.12.3 최근 동향 382
18.1.12.3.1 기타 동향 383
18.1.13 URBANV 384
18.1.13.1 사업 개요 384
18.1.13.2 제공하는 제품/솔루션 384
18.1.13.3 최근 동향 385
18.1.13.3.1 거래 내역 385
18.1.14 AÉROPORTS DE PARIS 387
18.1.14.1 사업 개요 387
18.1.14.2 제공하는 제품/솔루션 388
18.1.14.3 최근 동향 388
18.1.14.3.1 거래 내역 388
18.1.15 THALES 390
18.1.15.1 사업 개요 390
18.1.15.2 제공하는 제품/솔루션 391
18.1.15.3 최근 동향 392
18.1.15.3.1 거래 내역 392
18.1.15.3.2 기타 동향 393
18.1.16 HONEYWELL INTERNATIONAL, INC. 394
18.1.16.1 사업 개요 394
18.1.16.2 제공하는 제품/솔루션 395
18.1.16.3 최근 동향 396
18.1.16.3.1 거래 396
18.1.17 FREQUENTIS AG 398
18.1.17.1 사업 개요 398
18.1.17.2 제공하는 제품/솔루션 399
18.1.17.3 최근 동향 400
18.1.17.3.1 거래 400
18.1.17.3.2 기타 동향 401
18.2 기타 기업 402
18.2.1 TCAB TECH 402
18.2.2 SKYWAY TECHNOLOGIES, CORP 403
18.2.3 유니플라이 404
18.2.4 드론업 LLC 405
18.2.5 오버에어, Inc. 406
18.2.6 어센던스 플라이트 테크놀로지스 S.A.S. 407
18.2.7 ELECTRA.AERO 408
18.2.8 SKYDRIVE INC. 409
19 연구 방법론 410
19.1 연구 데이터 410
19.1.1 2차 데이터 411
19.1.1.1 2차 출처의 주요 데이터 412
19.1.2 1차 데이터 412
19.1.2.1 1차 인터뷰 참가자 412
19.1.2.2 1차 출처의 주요 데이터 413
19.1.2.3 1차 인터뷰 내역 413
19.1.2.4 주요 산업 통찰력 414
19.2 시장 규모 추정 414
19.2.1 바텀업 접근법 414
19.2.2 탑다운 접근법 415
19.2.3 기준 수치 산출 416
19.3 데이터 삼각측량 417
19.4 요인 분석 418
19.4.1 공급 측면 지표 418
19.4.2 수요 측면 지표 419
19.5 연구 가정 419
19.6 연구의 한계 420
19.7 위험 평가 420
20 부록 421
20.1 토론 가이드 421
20.2 부록 423
20.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 424
20.4 맞춤 설정 옵션 426
20.5 관련 보고서 426
20.6 저자 정보 427
|