
| ■ 영문 제목 : Machine Tools Market by Product Type (Milling Machines, Turning Machines, Grinding Machines, Electrical Discharge Machines, Machining Centers), Automation Type (CNC and Conventional), End-use Industry, Sales Channel, and Region - Global Forecast to 2033 | |
 | ■ 상품코드 : AT 7325 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 7월 ■ 페이지수 : 317 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : 자동차&수송 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
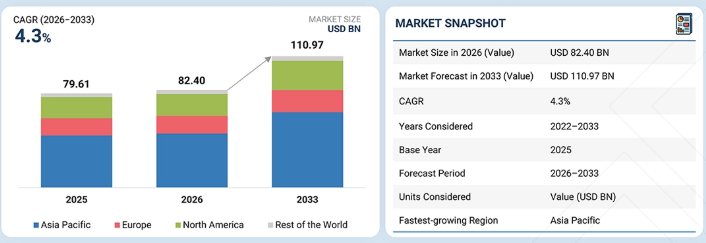
공작기계 시장은 2026년 824억 달러에서 2033년까지 연평균 성장률(CAGR) 4.3%를 기록하며 1,109억 7천만 달러에 달할 것으로 전망됩니다. 글로벌 공작기계 시장은 장비 중심의 제조 방식에서 디지털로 통합된 생산 생태계로 진화하고 있으며, 이 생태계에서는 경쟁력이 단순히 설치된 생산 능력뿐만 아니라 가공 정밀도, 생산 유연성, 운영 탄력성에 점점 더 좌우되고 있습니다. 제조업체들은 부품당 비용을 절감하고, 제품 개발 주기를 단축하며, 다품종 소량 생산을 지원하기 위해 자동화 지원 CNC 플랫폼, 다축 가공, 지능형 생산 시스템에 대한 투자를 우선시하고 있습니다. 동시에 공급망 다각화, 차량 전기화, 반도체 현지화, 항공우주 생산 확대 등으로 인해 자본 지출이 생산성을 향상시키고 수작업에 대한 의존도를 낮추는 첨단 가공 역량으로 전환되고 있다. 업계 선도 기업들에게 공작기계는 변화하는 고객 요구 사항에 더 빠르게 대응하고, 지역별 생산 역량을 강화하며, 고부가가치 정밀 제조 분야에서 장기적인 경쟁력을 뒷받침하는 전략적 제조 자산으로 자리매김하고 있다.
■ 보고서 목차
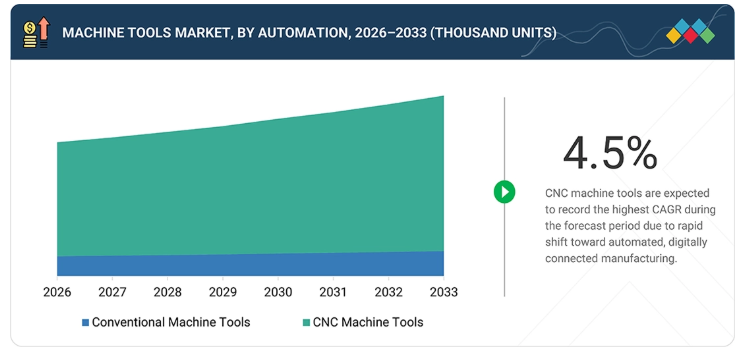
주요 내용시장 개요:시장 규모 (2025년): 796억 1천만 달러현재 시장 규모 (2026년): 824억 달러예상 시장 규모 (2033년): 1,109억 7천만 달러연평균 성장률(CAGR, 2026–2033년): 4.3% 아시아 태평양 지역은 예측 기간 동안 시장을 주도할 것으로 예상됩니다. 제품 유형별로는 머시닝 센터 부문이 공작기계 시장의 26.98%라는 상당한 점유율을 차지할 것으로 예상됩니다. 자동화 유형별로는 CNC 공작 기계가 예측 기간 동안 4.5%로 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 판매 채널별로는 딜러 및 유통업체가 예측 기간 동안 4.6%로 가장 높은 성장률을 보일 것으로 예상됩니다. 공작 기계 시장의 주요 기업들은 제품 혁신, 생산 능력 확대, 전략적 파트너십, 디지털 제조 이니셔티브, 기술 인수 등 유기적 및 무기적 성장 전략을 모두 채택하고 있습니다. 예를 들어, DMG MORI(일본), Makino Inc.(일본), Okuma Corporation(일본), DN Solutions(한국), JTEKT Corporation(일본)은 자동차, 항공우주, 의료기기, 반도체 및 산업 기계 시장 전반에 걸쳐 증가하는 고정밀 제조 수요에 대응하기 위해 지능형 가공 기술, 자동화 통합, 응용 엔지니어링 역량 및 글로벌 서비스 네트워크에 대한 투자를 통해 시장 입지를 지속적으로 강화하고 있습니다. 신흥 공작기계 제조업체와 전문 기술 제공업체들은 마이크로 가공, 적층 제조, 자동화 통합, 정밀 공구, 디지털 제조 소프트웨어와 같은 틈새 응용 분야에 집중함으로써 시장 입지를 공고히 하고 있습니다. STM(S&T Machinery, 인도) 및 SYIL Machine Tools(중국) 등의 기업들은 가격 경쟁력이 있는 CNC 가공 솔루션, 응용 분야별 맞춤형 서비스, 현지화된 기술 지원을 제공함으로써 사업 영역을 확장하고 있으며, 이는 고성장 제조 시장에서 기회를 포착할 수 있는 잠재력을 보여주고 있다. 제조업체들이 운영 효율성과 공급망 회복탄력성을 높이기 위해 자동화, 생산 현지화, 고정밀 제조에 대한 투자를 가속화함에 따라 공작기계 시장은 꾸준한 성장세를 보일 전망입니다. 수요는 유연한 생산을 가능하게 하고 총 제조 비용을 절감하는 CNC 머시닝 센터, 다축 시스템, 디지털로 연결된 공작기계 쪽으로 점점 더 이동하고 있습니다. 아시아 태평양 지역은 강력한 자동차, 전자, 항공우주 및 산업 제조 기반을 바탕으로 여전히 최대 지역 시장으로 자리 잡고 있으며, 스마트 공장에 대한 자본 투자가 지역 내 수요를 지속적으로 강화하고 있습니다. 경쟁 구도는 기계 성능을 넘어 통합 제조 솔루션으로 진화하고 있으며, 여기서 소프트웨어, 자동화, 예측 유지보수 및 수명 주기 서비스 역량이 고객의 투자 결정과 장기적인 수익성에 영향을 미치는 핵심 차별화 요소로 부상하고 있습니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신공작기계 시장은 하드웨어 중심의 산업에서 통합 제조 솔루션 생태계로 진화하고 있습니다. 전통적인 수익은 여전히 CNC 기계 판매, 예비 부품, 설치 및 유지보수 서비스에서 발생하지만, 미래 성장은 AI 기반 가공 소프트웨어, 디지털 트윈, 예측 유지보수, 원격 모니터링, 그리고 MaaS(Machine-as-a-Service) 서비스에 의해 점점 더 뒷받침되고 있습니다. 이러한 전환은 자동차, 항공우주, 전자, 산업 장비 및 의료 기기 제조 분야에 걸쳐 공작기계 제조사, 산업 자동화 공급업체, 디지털 솔루션 공급업체 및 최종 사용자 간의 협력을 강화하고 있습니다. 제조업체들이 유연한 생산, 고정밀도 및 디지털 공장 현대화를 우선시함에 따라, 공작기계 공급업체들은 소프트웨어 및 라이프사이클 서비스 포트폴리오를 확장하여 반복적인 수익 기회를 창출하는 동시에 기계 가동률, 운영 효율성 및 장기적인 고객 가치를 향상시키고 있습니다. 시장 생태계공작기계 생태계는 고성능 가공 솔루션을 제공하기 위해 원자재 공급업체, 정밀 부품 제조업체, 절삭 공구 공급업체, 디지털 솔루션 제공업체 및 공작기계 제조업체 간의 긴밀한 협력을 기반으로 구축되어 있습니다. 원자재 공급업체는 기계의 내구성과 정밀도를 향상시키는 특수강 및 합금을 공급하는 반면, 부품 및 공구 제조업체는 가공 정확도, 속도 및 운영 신뢰성을 높입니다. 디지털 솔루션 제공업체는 AI 기반 CNC 제어, 기계 연결성, 디지털 트윈, 예측 유지보수를 가능하게 하여 스마트 제조로의 전환을 지원합니다. 공작기계 제조업체는 이러한 기술을 첨단 CNC 가공 시스템에 통합하여 자동차, 항공우주, 전자, 의료 기기 및 산업 장비 산업의 증가하는 요구 사항을 충족시킵니다. 이러한 통합된 가치 사슬은 혁신을 가속화하고, 제조 생산성을 향상시키며, 높은 정밀도, 강화된 자동화 및 라이프사이클 서비스 제공을 통해 장기적인 경쟁 우위를 창출하고 있습니다. 지역예측 기간 동안 아시아 태평양 지역, 공작기계 시장에서 가장 빠른 성장세 기록할 전망아시아 태평양 지역은 탄탄한 제조 기반과 자동차, 전자, 반도체, 산업 장비 산업의 지속적인 공작기계 수요에 힘입어 예측 기간 동안 공작기계 시장에서 가장 빠른 성장률을 기록할 것으로 전망됩니다. 이 지역은 지속적인 산업 확장과 기술 도입을 통해 첨단 제조 생태계를 지속적으로 강화하고 있습니다. 이러한 추세를 뒷받침하듯, 2026년 9월에는 ‘SEMICON India 2026’이 개최되어 전 세계 반도체 제조업체와 장비 공급업체가 한자리에 모여 인도의 반도체 제조 생태계를 강화할 예정이다. 이러한 노력은 해당 지역 전반에 걸쳐 첨단 공작 기계에 대한 장기적인 수요를 뒷받침할 것으로 기대된다. 공작기계 시장 규모, 점유율 및 분석: 기업 평가 매트릭스공작기계 시장 매트릭스에서 DMG MORI(스타)는 포괄적인 CNC 공작기계 포트폴리오, 강력한 디지털 제조 생태계, 글로벌 생산 거점, 그리고 자동화 및 지능형 가공 기술에 대한 지속적인 투자를 바탕으로 선두를 달리고 있습니다. 이 회사는 제품 혁신, 통합 소프트웨어 플랫폼, 그리고 고정밀 산업을 지원하는 첨단 제조 솔루션을 통해 시장 리더십을 공고히 하고 있습니다. DN Solutions(신흥 리더)는 전략적 인수, 포트폴리오 확장, 자동화 지원 가공 솔루션을 통해 글로벌 입지를 확대하고 있다. 2026년 1월 HELLER 인수를 비롯해 다축 가공 및 스마트 제조 기술에 대한 지속적인 투자를 통해 이 회사는 유럽과 북미에서의 입지를 강화하는 동시에 시장 선도 기업 영역으로 도약할 기반을 마련하고 있다. 주요 시장 참여 기업
최근 동향2026년 6월 : DMG MORI는 독일 프론텐(Pfronten)에 위치한 자사 제조 시설에서 직접 ‘테크놀로지 데이즈(Technology Days)’ 전시회를 개최하여 국제 고객들에게 최신 가공 기술을 선보였습니다. 2026년 1월 : DN Solutions는 독일 공작기계 제조업체 HELLER의 인수를 완료하여 고정밀 5축 가공 기술의 글로벌 포트폴리오를 확대했습니다. 2026년 1월 : EMAG는 고객을 위한 데이터 처리 및 디지털 공장 자동화를 개선하기 위해 자사 기계 라인 전반에 걸쳐 지멘스 SINUMERIK One 제어 플랫폼의 통합을 완료했습니다. 2025년 8월 : DN Solutions는 지역 생산 거점을 구축하고 현지 고객 지원 대응 시간을 단축하기 위해 인도 벵갈루루에 새로운 제조 시설의 착공을 시작했습니다. 2025년 5월 : AMADA는 전 세계 판금 제조업체를 위해 생산 속도를 높이고 운영을 간소화하는 AMNC 4ie 제어 플랫폼을 탑재한 ORSUS-3015AJe 파이버 레이저 절단 시스템을 출시했습니다.
1 서론 27
1.1 연구 목적 27
1.2 시장 정의 28
1.3 시장 범위 31
1.3.1 시장 세분화 및 지역 범위 31
1.3.2 포함 및 제외 항목 32
1.3.3 분석 기간 33
1.4 분석 통화 33
1.5 이해관계자 34
1.6 변경 사항 요약 34
2 집행 요약 35
2.1 시장 하이라이트 및 주요 통찰력 35
2.2 주요 시장 참여자: 전략적 발전 동향 분석 36
2.3 공작기계 시장을 형성하는 파괴적 트렌드 37
2.4 고성장 부문 38
2.5 지역별 개요: 시장 규모, 성장률 및 전망 39
3 프리미엄 인사이트 40
3.1 공작기계 시장 참여자를 위한 매력적인 기회 40
3.2 지역별 공작기계 시장 41
3.3 제품 유형별 공작기계 시장 41
3.4 자동화 수준별 공작기계 시장 42
3.5 판매 채널별 공작기계 시장 42
3.6 최종 용도 산업별 공작기계 시장 43
4 시장 개요 44
4.1 서론 44
4.2 시장 동향 45
4.2.1 성장 동인 45
4.2.1.1 리쇼어링 및 공급망 현지화가 첨단 제조업에 대한 자본 투자를 가속화 45
4.2.1.2 다축 가공 및 무인 제조로의 전환 46
4.2.1.3 지능형 CNC 공작기계 도입을 주도하는 디지털 제조 플랫폼 46
4.2.1.4 정밀 제조를 위한 고성능 CNC 공작기계에 대한 투자 증가 47
4.2.2 제약 요인 47
4.2.2.1 높은 자본 집약도와 장기화된 투자 주기로 인한 장비 조달 지연 47
4.2.3 기회 49
4.2.3.1 구독 기반 디지털 서비스가 공작기계 OEM 업체에 새로운 수익 모델을 창출 49
4.2.3.2 AI 기반 자율 가공 및 디지털 제조 생태계 50
4.2.4 과제 50
4.2.4.1 중요 정밀 부품에 대한 의존으로 인한 장비 리드타임 연장 50
4.2.4.2 하드웨어의 상품화로 인한 경쟁 구도의 소프트웨어 및 디지털 역량 중심으로의 전환 50
4.3 미충족 수요 및 미개척 시장 51
4.3.1 공작기계 시장의 미충족 수요 52
4.3.2 미개척 시장의 기회 52
4.4 상호 연결된 시장 및 부문 간 기회 53
4.4.1 상호 연계된 시장 53
4.4.2 부문 간 기회 54
4.5 1/2/3차 공급업체의 전략적 움직임 55
5 산업 동향 57
5.1 미시경제 전망 57
5.1.1 GDP 동향 및 전망 57
5.1.2 공작기계 시장 동향 58
5.1.3 글로벌 제조 산업의 동향 59
5.2 고객 비즈니스에 영향을 미치는 동향/변화 60
5.3 가격 분석 61
5.3.1 주요 업체가 제공하는 공작 기계 가격대, 2025년 61
5.3.2 제품 유형별 가격 동향, 2023–2025 61
5.3.3 지역별 가격 동향, 2023–2025 62
5.4 생태계 분석 64
5.5 가치 사슬 분석 67
5.6 사례 연구 분석 68
5.6.1 HURCO EUROPE, CIRLCE GMBH의 신속한 시제품 제작 지원 68
5.6.2 HURCO CNC 공작기계, JONES NUTTALL의 생산성 향상 68
5.6.3 다트론(DATRON), P-Q 컨트롤스(P-Q CONTROLS)의 사내 시제품 제작 실현 69
5.6.4 다노밧(DANOBAT), 하이페리온 머티리얼스 앤 테크놀로지스(HYPERION MATERIALS & TECHNOLOGIES)에 고정밀 연삭 솔루션 제공 69
5.6.5 다노밧(DANOBAT), 그루포스 디페렌시알레스(GRUPOS DIFERENCIALES)를 위한 맞춤형 연삭기 제공 69
5.6.6 맨 디젤 앤 터보(MAN DIESEL & TURBO INCORPORATED), 터보 압축기용 고정밀 연삭기 도입 70
5.6.7 STARRAG, 항공우주 터빈 블레이드 생산을 위한 유연한 제조 시스템 구축 70
5.6.8 GF 머시닝 솔루션, 고정밀 가공을 통해 의료용 임플란트 제조 공정 개선 70
5.7 투자 및 자금 조달 현황 71
5.8 무역 분석 71
5.8.1 수입 데이터 71
5.8.2 수출 데이터 72
5.9 글로벌 제조 투자 전망 73
5.9.1 자동차 OEM 그린필드 공장 74
5.9.2 배터리 기가팩토리 74
5.9.3 항공우주 제조 확장 76
5.9.4 방위 산업 생산 시설 77
5.9.5 의료 기기 79
5.10 미래 수익원, 2026년 대 2033년 80
5.10.1 서론 80
5.10.2 하드웨어 81
5.10.3 자동화 82
5.10.4 CNC 소프트웨어 82
5.10.5 디지털 서비스 83
5.10.6 예측 유지보수 83
5.10.7 공구 관리 83
5.10.8 공장 분석 84
5.11 인더스트리 4.0 및 스마트 공장 준비 지수 84
5.12 OEM 분석 85
5.12.1 선도적인 공작기계 OEM의 자동화 역량 벤치마킹 86
5.12.2 선도적인 공작기계 OEM의 CNC 제어 플랫폼 벤치마킹 86
5.12.3 선도적인 공작기계 OEM의 글로벌 제조 거점 벤치마킹 87
6 기술 발전, AI 주도적 영향, 특허, 혁신 및 향후 응용 분야 88
6.1 특허 분석 88
6.2 핵심 기술 93
6.2.1 스마트 기능 및 네트워크 통합 93
6.2.1.1 자동화 및 IoT 지원 기계 94
6.2.1.2 가공 분야의 AI 95
6.2.1.3 공작기계용 디지털 트윈 95
6.2.1.4 하이브리드 제조 96
6.2.1.5 첨단 소재의 가공 97
6.2.1.6 무인 제조 97
6.2.2 보완 기술 98
6.2.2.1 첨단 소재 및 절삭 공구 기술 98
6.2.2.2 적층 제조 통합 98
6.2.3 관련 기술 98
6.2.3.1 산업용 엣지 컴퓨팅 98
6.3 AI가 공작기계 시장에 미치는 영향 99
6.3.1 주요 AI 활용 사례 및 시장 잠재력 99
6.3.2 공작기계 시장의 제조업체/OEM이 따르는 모범 사례 100
6.3.3 공작기계 시장에서의 AI 도입 관련 사례 연구 101
6.3.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 101
6.3.5 AI 통합 공작기계 도입에 대한 최종 사용자의 준비도 102
6.4 2026~2027년 주요 컨퍼런스 및 행사 103
6.5 EU-인도 무역 영향 분석 104
6.5.1 소개 104
6.5.2 EU 관세 104
6.5.3 인도로의 수입 105
6.5.4 인도로부터의 수출 106
6.6 이란-이스라엘 영향 분석 107
6.6.1 서론 107
6.6.2 공급망 및 에너지 비용 차질 107
6.6.3 제조 및 물류 비용에 미치는 영향 108
6.6.4 제조 투자 및 조달 동향 109
6.6.5 공급망 및 현지화에 미치는 영향 109
6.6.6 장기 전략 전망 109
6.7 미래 로드맵 – 다축 CNC 도입 로드맵 110
6.7.1 서론 110
6.7.2 기반 단계: 3축 CNC 표준화 110
6.7.3 성장 단계: 5축 CNC 확대 111
6.7.4 통합 단계: 하이브리드 다축 제조 111
6.7.5 지능화 단계: AI 지원 자율 가공 111
6.7.6 자율 단계: 자율 제조 생태계 111
6.8 기술/제품 로드맵 111
6.8.1 단기 (2026-2027): 디지털 기반 및 유연한 자동화 111
6.8.2 중기 (2028-2030): 연결된 공장 및 지능형 생산 112
6.8.3 장기(2031-2033+): 자율 제조 및 디지털 생태계 113
7 공작기계 소프트웨어 시장 115
7.1 서론 115
7.2 주요 동향 117
8 규제 환경 118
8.1 서론 118
8.2 규제 기관, 정부 기관 및 기타 조직 119
8.2.1 북미 119
8.2.2 유럽 120
8.2.3 아시아 태평양 121
8.2.4 기타 지역 122
8.3 주요 규정 122
8.3.1 아시아 태평양 122
8.3.2 유럽 123
8.3.3 북미 124
8.3.4 기타 지역 124
9 고객 환경 및 구매자 행동 125
9.1 의사결정 과정 125
9.2 주요 이해관계자 및 구매 기준 126
9.2.1 구매 과정의 주요 이해관계자 126
9.2.2 구매 기준 127
9.3 도입 장벽 및 내부 과제 128
9.4 다양한 최종 사용 산업의 미충족 요구 사항 128
10 제품 유형별 공작기계 시장 130
10.1 서론 131
10.2 밀링 머신 133
10.2.1 첨단 제조를 뒷받침하는 고정밀 밀링에 대한 수요 증가 133
10.2.2 축 유형별 밀링 머신 시장 134
10.2.2.1 4축 134
10.2.2.2 5축 134
10.2.2.3 기타 135
10.2.3 범용 밀링 머신 137
10.3 드릴링 머신 137
10.3.1 정밀 제조에 대한 투자 증가가 수요를 견인 137
10.4 선반 138
10.4.1 수요를 견인하는 고정밀 회전 부품에 대한 수요 증가 138
10.4.2 유형별 선반 시장 139
10.4.2.1 스위스형 140
10.4.2.2 다축 140
10.4.2.3 기타 선반 140
10.4.3 범용 선반 141
10.5 연삭기 142
10.5.1 시장을 견인할 고정밀 표면 마감에 대한 수요 142
10.6 방전 가공기 143
10.6.1 복잡한 부품의 고정밀 가공에 대한 수요 증가가 시장을 견인 143
10.7 머시닝 센터 145
10.7.1 자동화 제조의 도입 증가가 수요를 견인 145
10.8 기타 제품 유형 146
10.9 주요 통찰 147
11 자동화 수준별 공작기계 시장 148
11.1 서론 149
11.2 CNC 공작기계 150
11.2.1 도입을 주도할 맞춤형 정밀 제조에 대한 수요 증가 150
11.3 기존 공작기계 152
11.3.1 낮은 자본 투자 비용과 쉬운 조작성이 수요를 견인 152
11.4 주요 통찰 153
12 판매 채널별 공작기계 시장 154
12.1 서론 155
12.2 직접 판매 156
12.2.1 맞춤형 제조 솔루션에 대한 수요 증가가 직접 판매를 견인 156
12.3 행사 및 전시회 158
12.3.1 시장 성장을 견인하는 산업 간 협력 및 기술 상용화의 증가 158
12.4 대리점 및 유통업체 159
12.4.1 대리점 및 유통업체의 도입을 촉진하는 강력한 현지 시장 전문 지식 및 애프터마켓 지원 159
12.5 주요 통찰력 160
13 최종 용도 산업별 공작기계 시장 161
13.1 소개 162
13.2 항공우주 164
13.2.1 시장을 견인할 고정밀 부품에 대한 의존도 증가 164
13.3 의료 165
13.3.1 의료 기기 제조에 대한 정밀도 요구 사항 증가가 시장을 견인 165
13.4 반도체 166
13.4.1 다이 및 와이어 본딩 공정의 정밀도 요구 사항이 시장을 견인 166
13.5 자동차 및 운송 167
13.5.1 높은 처리량 제조 효율성에 대한 관심 증대가 시장을 견인 167
13.6 자본재 169
13.6.1 산업 현대화에 대한 투자 증가가 시장을 견인 169
13.7 에너지 및 전력 170
13.7.1
고정밀 에너지 인프라에 대한 투자 증가가 시장을 견인할 전망 170
13.8 판금 171
13.8.1 유연하고 생산성이 높은 판금 가공에 대한 관심 증대가 시장을 견인할 전망 171
13.9 기타 최종 사용 산업 173
13.10 주요 통찰 174
14 지역별 공작기계 시장 175
14.1 서론 176
14.2 아시아 태평양 178
14.2.1 중국 181
14.2.1.1 시장 성장을 견인하는 정부 주도의 자동화 정책 181
14.2.2 일본 182
14.2.2.1 시장 성장을 견인하는 자동차 산업용 정밀 부품 생산 증가 182
14.2.3 대한민국 183
14.2.3.1 시장 성장을 견인할 첨단 공작 기계에 대한 수요 증가 183
14.2.4 인도 184
14.2.4.1 제조업 현지화 및 산업 자동화로 인한 공작 기계 수요 가속화 184
14.2.5 태국 185
14.2.5.1 시장을 견인할 대규모 자동차 생산 185
14.2.6 대만 186
14.2.6.1 스마트 제조로의 전환이 시장을 견인할 전망 186
14.2.7 베트남 187
14.2.7.1 제조업 이전 및 산업 확장이 공작기계 수요를 강화 187
14.2.8 말레이시아 188
14.2.8.1 주요 최종 사용 산업의 수요 급증이 시장을 견인 188
14.2.9 기타 아시아 태평양 지역 190
14.3 유럽 191
14.3.1 영국 193
14.3.1.1 자동차 산업의 기술 발전이 시장을 견인 193
14.3.2 독일 194
14.3.2.1 인더스트리 4.0 도입 및 정밀 제조가 공작기계 수요를 견인 194
14.3.3 프랑스 196
14.3.3.1 전기차 및 하이브리드차에 대한 외국인 투자와 정부 인센티브가 시장을 견인 196
14.3.4 이탈리아 197
14.3.4.1 공작기계 제조에 대한 정부 지원이 시장을 견인 197
14.3.5 스페인 198
14.3.5.1 자동차 산업의 현대화 및 산업 자동화가 공작기계 수요를 강화 198
14.3.6 스위스 199
14.3.6.1 정밀 공학 분야의 선도적 위상이 첨단 공작기계 수요를 견인 199
14.3.7 터키 200
14.3.7.1 수출 주도형 제조로 전략적 전환이 시장 성장 견인 200
14.4 북미 201
14.4.1 미국 203
14.4.1.1 시장 성장을 견인하기 위한 지역 및 글로벌 기업들의 스마트 가공 솔루션에 대한 투자 증가 203
14.4.2 캐나다 204
14.4.2.1 시장을 견인할 신제품 출시 및 첨단 제조 시설 204
14.4.3 멕시코 205
14.4.3.1
니어쇼어링 투자를 통한 정밀 제조 역량 확대 205
14.5 기타 지역 206
14.5.1 러시아 208
14.5.1.1 시장 성장을 견인할 현대화 및 자립 추진 208
14.5.2 브라질 209
14.5.2.1 시장 성장을 이끄는 국내 제조업 부문의 지속적인 현대화 209
15 경쟁 구도 211
15.1 서론 211
15.2 주요 기업 전략/승리 요인, 2022년 1월–2026년 6월 211
15.3 2025년 시장 점유율 분석 213
15.4 기업 가치 평가 및 재무 지표 216
15.5 2021–2025년 매출 분석 217
15.6 브랜드 비교 218
15.7 기업 평가 매트릭스: 주요 기업, 2025 219
15.7.1 스타 기업 219
15.7.2 신흥 리더 기업 219
15.7.3 보편적 기업 219
15.7.4 참여 기업 219
15.7.5 기업 사업 범위: 주요 기업, 2025 221
15.7.5.1 기업 사업 범위 221
15.7.5.2 지역별 사업 범위 221
15.7.5.3 제품 유형별 입지 222
15.7.5.4 판매 채널별 입지 222
15.8 기업 평가 매트릭스: 스타트업/중소기업, 2025년 223
15.8.1 진보적인 기업 223
15.8.2 대응력 있는 기업 223
15.8.3 역동적인 기업 223
15.8.4 출발선 223
15.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 225
15.8.5.1 주요 스타트업/중소기업 상세 목록 225
15.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 225
15.9 경쟁 시나리오 226
15.9.1 제품 출시/개발 226
15.9.2 거래 227
15.9.3 사업 확장 228
15.9.4 기타 동향 230
16 기업 프로필 231
16.1 주요 기업 231
16.1.1 MAKINO INC.
231
16.1.1.1 사업 개요 231
16.1.1.2 제공 제품 232
16.1.1.3 최근 동향 233
16.1.1.3.1 제품 출시/개발 233
16.1.1.3.2 거래 235
16.1.1.3.3 사업 확장 236
16.1.1.4 MnM의 견해 236
16.1.1.4.1 주요 강점 236
16.1.1.4.2 전략적 선택 237
16.1.1.4.3 약점 및 경쟁 위협 237
16.1.2 JTEKT CORPORATION 238
16.1.2.1 사업 개요 238
16.1.2.2 제공 제품 239
16.1.2.3 최근 동향 240
16.1.2.3.1 제품 출시/개발 240
16.1.2.3.2 거래 241
16.1.2.3.3 기타 동향 241
16.1.2.4 MnM의 견해 242
16.1.2.4.1 주요 강점 242
16.1.2.4.2 전략적 선택 242
16.1.2.4.3 약점 및 경쟁 위협 242
16.1.3 오쿠마 코퍼레이션 243
16.1.3.1 사업 개요 243
16.1.3.2 주요 제품 244
16.1.3.3 최근 동향 245
16.1.3.3.1 제품 출시/개발 245
16.1.3.3.2 거래 246
16.1.3.3.3 사업 확장 247
16.1.3.3.4 기타 동향 247
16.1.3.4 MnM의 관점 24816.1.3.4.1 주요 강점 24816.1.3.4.2 전략적 선택 24816.1.3.4.3 약점 및 경쟁 위협 24816.1.4 DMG MORI 249
16.1.4.1 사업 개요 249
16.1.4.2 제공 제품 250
16.1.4.3 최근 동향 251
16.1.4.3.1 제품 출시/개발 251
16.1.4.3.2 거래 252
16.1.4.3.3 사업 확장 253
16.1.4.3.4 기타 동향 253
16.1.4.4 MnM의 견해 254
16.1.4.4.1 주요 강점 254
16.1.4.4.2 전략적 선택 254
16.1.4.4.3 약점 및 경쟁 위협 25416.1.5 DN SOLUTIONS 25516.1.5.1 사업 개요 25516.1.5.2 제공 제품 25516.1.5.3 최근 동향 256
16.1.5.3.1 제품 출시/개발 256
16.1.5.3.2 거래 257
16.1.5.3.3 사업 확장 257
16.1.5.3.4 기타 동향 258
16.1.5.4 MnM의 관점 258
16.1.5.4.1 주요 강점 258
16.1.5.4.2 전략적 선택 258
16.1.5.4.3 약점 및 경쟁 위협 258…
|

| ※본 조사보고서 [글로벌 공작기계 시장 (~2033) : 자동화 유형별(CNC 및 비CNC), 최종 사용 산업별, 판매 채널별, 지역별] (코드 : AT 7325) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 공작기계 시장 (~2033) : 자동화 유형별(CNC 및 비CNC), 최종 사용 산업별, 판매 채널별, 지역별] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!