주요 내용
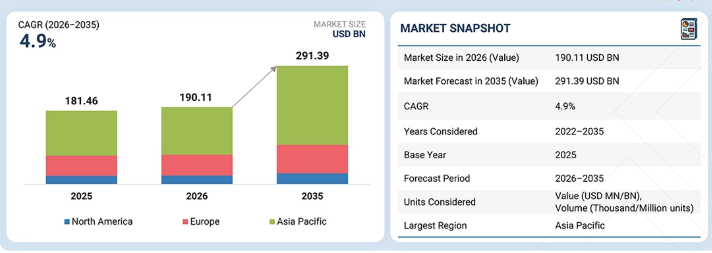
시장 개요:시장 규모 (2025년): 1,814.6억 달러현재 시장 규모 (2026년): 1,901.1억 달러예상 시장 규모 (2033년): 2,913.9억 달러연평균 성장률(CAGR, 2026–2033): 4.9%
아시아 태평양 지역은 예측 기간 동안 시장을 주도할 것으로 예상됩니다.
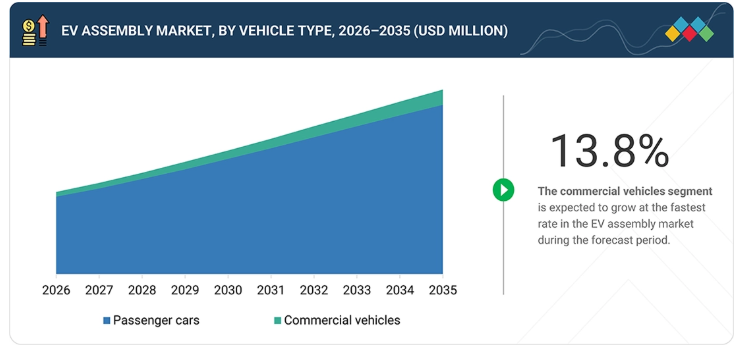
승용차 부문은 2026년 94.3%의 점유율을 기록하며 전기차 조립 시장을 주도할 것으로 예상됩니다.
추진 방식별로는 BEV 부문이 예측 기간 동안 11.1%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
전기차 조립 시장의 주요 기업들은 생산 시설 확장, 플랫폼 개발, 전략적 파트너십, 기술 투자, 생산 능력 강화 등을 포함한 유기적 및 무기적 성장 전략을 모두 채택하고 있다. 예를 들어, 테슬라(Tesla), BYD Company Ltd., 폭스바겐 AG(Volkswagen AG)는 생산 효율성을 높이고 전기차 생산량을 확대하기 위해 전용 전기차 플랫폼, 첨단 제조 기술, 배터리 통합 역량, 스마트 공장 구축에 투자하고 있다.
리비안(Rivian), 니오(NIO), 엑스펑(XPENG Inc.) 등은 전문적인 틈새 시장에서 탄탄한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 입증하고 있다.
전기차 제조사들은 생산 효율성, 품질 관리, 운영 유연성을 높이기 위해 자동화 및 스마트 공장 기술을 점점 더 많이 도입하고 있습니다. 산업용 로봇은 차체 조립, 배터리 팩 통합, 도장, 최종 차량 조립에 널리 사용되고 있으며, AI 기반 검사 시스템은 결함을 실시간으로 식별하여 품질 관련 재작업을 줄여줍니다. 또한 제조사들은 생산 가시성과 공장 내 협업 효율을 높이기 위해 자동화된 자재 운반 시스템, 자율 주행 로봇, 제조 실행 시스템(MES)을 도입하고 있습니다. 예를 들어, BMW 그룹의 레겐스부르크 공장은 AI 기반 생산 시스템과 디지털 제조 기술을 도입하여 차량 생산량을 약 36% 증가시켰습니다. 마찬가지로 ABB 로보틱스에 따르면, 첨단 로봇 공학 및 자동화 기술을 도입한 자동차 제조업체는 생산성을 최대 30%까지 향상시킬 수 있습니다. 이러한 기술은 OEM이 공장 가동률을 높이고, 노동 집약적 작업을 줄이며, 생산 일관성을 강화하고, 차량당 제조 비용을 낮추며, 대규모 전기차 생산을 지원하도록 돕습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
전기차 조립 시장은 기존의 차량 조립 작업에서 고도로 자동화되고 디지털로 연결된 생산 생태계로 전환되고 있습니다. 현재 매출은 주로 차량 조립, 배터리 통합 및 제조 엔지니어링을 통해 창출되고 있으나, 향후 성장은 스마트 공장, 기가캐스팅, 소프트웨어 정의 차량 생산 및 첨단 자동화 플랫폼에서 비롯될 것으로 예상됩니다. 이러한 변화는 OEM, 배터리 공급업체, 제조 기술 제공업체 간의 협력을 강화하고 있습니다. 이러한 진화는 전 세계적으로 생산 효율성 향상, 차량 출시 기간 단축, 품질 개선, 전기차 생산의 확장성 증대를 가능하게 합니다.
시장 생태계
전기차 조립 시장 생태계는 제조 장비 및 자동화 제공업체, 엔지니어링·설계·디지털 제조 제공업체, 인프라 및 에너지 파트너, 반도체 및 전자 부품 공급업체, 수탁 제조업체, 그리고 OEM으로 구성됩니다. 전기차 조립 시장의 주요 기업으로는 테슬라(미국), BYD(중국), 폭스바겐 AG(독일), 지리자동차(중국), 현대자동차(한국) 등이 있습니다. 이들 기업은 조립 효율을 높이고, 제조 복잡성을 줄이며, 전 세계 시장에서 전기차 생산을 확대하기 위해 전용 전기차 플랫폼, 기가캐스팅 기술, 배터리 통합 역량, 스마트 제조 시스템 및 생산 능력 확장에 투자하고 있습니다.
지역
예측 기간 동안 아시아 태평양 지역이 전기차 조립 시장을 주도할 전망
아시아 태평양 지역은 전기차 생산 시설, 배터리 제조 능력, 통합 공급망이 집중되어 있는 점을 바탕으로 예측 기간 동안 전기차 조립 시장을 주도할 것으로 예상됩니다. 중국, 한국, 일본에는 e-Platform 3.0, SEA, E-GMP와 같은 전용 전기차 플랫폼에 막대한 투자를 단행한 주요 OEM 및 배터리 제조업체들이 위치해 있습니다. 또한 이 지역은 기가캐스팅, 셀-투-팩(CTP) 통합, 고도로 자동화된 생산 라인 등 첨단 제조 기술의 대규모 도입으로 혜택을 보고 있습니다. 더불어 주요 제조사들의 지속적인 생산 능력 확대와 배터리 소재 및 부품의 현지화는 아시아 태평양 지역이 전기차 제조의 글로벌 허브로서의 입지를 지속적으로 공고히 하고 있습니다.
전기차 조립 시장: 기업 평가 매트릭스
전기차 조립 시장 매트릭스에서 테슬라(Star)는 고도로 통합된 제조 생태계, 광범위한 기가캐스팅 도입, 첨단 배터리 통합 기술, 주요 지역에 걸친 대규모 전기차 생산 시설을 바탕으로 선두를 달리고 있습니다. 스텔란티스 N.V.(Emerging Leader)는 STLA 플랫폼 제품군의 출시, 전기차 생산 능력 확대, 배터리 및 소프트웨어 정의 차량(SDV) 기술에 대한 투자를 통해 입지를 다지고 있습니다. 이 회사는 플랫폼 표준화 강화, 전용 전기차 생산 시설의 활용도 제고, 그리고 글로벌 전동화 전략의 지속적인 실행을 통해 선도 기업 쿼드런트로 도약할 강력한 성장 잠재력을 보유하고 있습니다.
주요 시장 참여 기업
- 테슬라(미국)
- BYD Company Ltd.(중국)
- VOLKSWAGEN AG(독일)
- Geely Auto(중국)
- 현대자동차(대한민국)
- 상하이 자동차(SAIC Motor Corporation Limited, 중국)
- 스텔란티스(Stellantis N.V., 네덜란드)
- BMW 그룹(독일)
- 제너럴 모터스(미국)
- 도요타 자동차(일본)
- 포드 자동차(미국)
- 르노 그룹(프랑스)
최근 동향
2026년 6월 : BYD는 배터리 제조 및 현지 부품 생산을 통해 2027년까지 브라질 사업장의 현지 부품 사용 비율을 50%로 높일 계획을 발표했다. 이 회사는 바이아(Bahia) 공장에서 진행 중인 총 10억 8천만 달러(55억 브라질 레알) 규모의 광범위한 제조 프로그램의 일환으로 투자를 진행하고 있다. 이는 수입 의존도를 낮추고 비용 경쟁력을 높이기 위한 지역화된 전기차 조립 및 배터리 현지화 추세가 확대되고 있음을 보여준다.
2026년 5월 : 스텔란티스는 표준화된 인터페이스를 갖춘 확장 가능한 아키텍처를 특징으로 하는 모듈형 차량 플랫폼인 ‘STLA One’을 선보였다. 이 플랫폼은 개발 복잡성을 줄이고, 차량 개발을 가속화하며, 제조 효율성을 높이는 데 기여한다. STLA One은 모듈식 설계와 유연한 배터리 옵션을 통해 최대 20%의 비용 절감을 실현할 것으로 기대된다. 이 플랫폼은 B, C, D 세그먼트 차량을 지원할 예정이며, 2027년에 상용화될 예정이다.
2026년 4월 : 인도 중공업부는 ‘PM E-DRIVE’ 프로그램에 따라 국내 제조 요건을 강화했다. 2026년 9월부터는 배터리 관리 시스템(BMS), 차량 제어 장치(VCU), DC-DC 컨버터에 대해 훨씬 더 높은 수준의 현지 생산 비율이 요구될 예정이다. 이 정책은 전기차 부품 제조 및 조립 공정의 현지화를 가속화할 것으로 기대된다.
1 서론 29
1.1 연구 목적 29
1.2 시장 정의 30
1.3 연구 범위 31
1.3.1 시장 세분화 31
1.3.2 포함 및 제외 항목 31
1.4 분석 기간 32
1.5 분석 통화 32
1.6 분석 단위 33
1.7 이해관계자 33
1.8 변경 사항 요약 33
2 경영 요약 35
2.1 주요 통찰 및 시장 하이라이트 35
2.2 주요 시장 참여자: 전략적 발전 현황 분석 37
2.3 전기차 조립 시장을 형성하는 파괴적 트렌드 38
2.4 개요: 글로벌 시장 규모, 성장률 및 전망 39
3 프리미엄 인사이트 40
3.1 전기차 조립 시장 참여 기업을 위한 매력적인 기회 40
3.2 추진 방식별 전기차 시장 41
3.3 차종별 전기차 시장 41
3.4 지역별 전기차 조립 시장 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 45
4.2.1 성장 동인 45
4.2.1.1 OEM의 전용 전기차 플랫폼 및 소프트웨어 정의 차량(SDV) 아키텍처로의 전환 45
4.2.1.2 전기차 공급망 및 배터리 제조 생태계의 현지화 46
4.2.2 제약 요인 47
4.2.2.1 배터리 및 전력 전자 부품 현지화의 병목 현상 47
4.2.2.2 높은 자본 투자 및 전기차 생산 능력 활용 위험 47
4.2.3 기회 47
4.2.3.1 배터리 재활용 및 폐쇄형 제조의 확대 47
4.2.3.2 AI 기반 스마트 공장 및 디지털 제조 기술의 부상 48
4.2.3.3 전기차 플랫폼 기반 수탁 생산의 확대 48
4.2.4 과제 49
4.2.4.1 다양한 전기차 플랫폼 및 차량 세그먼트 간 제조 유연성의 균형 49
5 산업 동향 50
5.1 고객 비즈니스에 영향을 미치는 동향 및 혁신 50
5.2 전기 승용차의 제조 비용 내역 51
5.2.1 개요 51
5.2.2 제조 공정별 비용 내역 52
5.2.2.1 배터리 셀 제조 53
5.2.2.2 배터리 모듈 및 팩 조립 53
5.2.2.3 배터리 관리 및 열 관리 54
5.2.2.4 전동기 제조 54
5.2.2.5 인버터 및 전력 전자 장치 54
5.2.2.6 감속 기어박스/변속기 54
5.2.2.7 차체(Bod-in-white) 제조 54
5.2.2.8 섀시 및 서스펜션 제조 55
5.2.2.9 인테리어 시스템 제조 55
5.2.2.10 전기 및 전자 시스템 55
5.2.2.11 최종 차량 조립 인건비 55
5.2.2.12 공장 간접비 55
5.2.2.13 물류 및 공급망 55
5.3 생태계 분석 56
5.3.1 제조 장비 및 자동화 공급업체 56
5.3.2 엔지니어링, 설계 및 디지털 제조 공급업체 56
5.3.3 반도체 및 전자 부품 공급업체 56
5.3.4 인프라 및 에너지 파트너 57
5.3.5 계약 제조업체 57
5.3.6 전기차 제조업체 57
5.4 공급망 분석 58
5.5 사례 연구 분석 59
5.5.1 폭스바겐, 생산 효율성 제고를 위한 산업용 클라우드 기반 제조 전략 출시 59
5.5.2 인트라록스(Intralox), 첨단 컨베이어 자동화를 통해 전기차 배터리 팩 손상을 제거하고 유지보수 비용을 절감 59
5.5.3 테슬라의 ‘언박스드(Unboxed)’ 제조 개념: 전기차 제조를 위한 모듈식 접근 방식 60
5.5.4 BMW iFactory, 글로벌 생산 네트워크 전반에 걸쳐 AI 기반 가상 전기차 생산 구현 60
5.5.5 현대자동차그룹 메타플랜트 아메리카 (HMGMA), 대규모 전기차 생산을 위한 AI 기반 스마트 공장 설립 61
5.6 투자 및 자금 조달 시나리오 62
5.7 주요 컨퍼런스 및 행사, 2026–2027 63
5.8 내연기관차 및 전기차 제조를 위한 자재 명세서(BOM), 2025년 대 2030년 63
5.8. 1 배터리 전기차 BOM(제조 비용 대비 비율), 2025년 대 2030년 64
5.8.2 내연기관 차량 BOM(제조 비용 대비 비율), 2025년 대 2030년 64
5.8.3 전기차 대 내연기관 차량 주요 시스템 점유율 비교, 2025년 대 2030년 65
5.9 무공해 차량을 위한 주요 투자 및 개발 목표 65
5.9.1 글로벌 투자 우선순위 65
5.9.2 주요 투자 발표 67
5.10 지정학적 분쟁이 전기차 제조 및 조립에 미치는 영향 68
5.10.1 유럽-인도 무역 협정: 영향 분석 68
5.10.2 이스라엘-이란 전쟁이 전기차 제조 산업에 미치는 영향 69
6 전기차 OEM의 배터리 조달 전략 70
6.1 OEM의 배터리 조달 전략 70
6.1.1 테슬라 70
6.1.2 BYD 컴퍼니 리미티드 71
6.1.3 BMW AG 72
6.1.4 제너럴 모터스 73
6.1.5 메르세데스-벤츠 74
6.1.6 스텔란티스 75
6.1.7 도요타 자동차 77
6.1.8 폭스바겐 AG 78
6.1.9 르노 그룹 80
6.1.10 포드 모터 컴퍼니 81
6.1.11 닛산 모터 주식회사 82
6.1.12 현대/기아 83
6.1.13 혼다 모터 주식회사 84
6.2 주요 전기차 배터리 제조사의 생산 능력 동향, 2022-2025 86
6.3 주요 배터리 제조사의 생산 거점 및 생산 능력 확장 87
6.3.1 주요 배터리 제조사의 계획된 생산 능력 87
6.3.2 생산 거점 및 생산 능력 분석 87
6.3.2.1 컨템포러리 앰페렉스 테크놀로지(Contemporary Amperex Technology Co., Limited) 87
6.3.2.2 LG 에너지 솔루션 88
6.3.2.3 EVE 에너지(EVE Energy Co., Ltd.) 89
6.3.2.4 Gotion Inc. 89
6.3.2.5 SK ON Co., Ltd. 90
6.3.2.6 삼성SDI 91
6.3.2.7 CALB 91
6.3.2.8 도시바(Toshiba Corporation) 92
6.3.2.9 파나소닉 에너지(Panasonic Energy) 92
6.3.2.10 도요타 배터리 주식회사 93
6.3.2.11 선워다 일렉트로닉스 주식회사 93
6.3.2.12 도요타 인더스트리즈 주식회사 93
6.3.2.13 베르코르 SA 94
6.3.2.14 Automotive Cells Company 94
6.3.2.15 Prime Planet Energy & Solutions, Inc. 94
6.3.2.16 AESC 95
6.3.2.17 Vehicle Energy Japan Inc. 96
6.3.2.18 Blue Energy Co., Ltd. 96
6.3.2.19 GS Yuasa International Ltd. 96
7 중국 전기차 공급망 지배력 확대에 대한 통찰 97
7.1 2025년 중국 주요 전기차 배터리 제조업체의 시장 점유율 97
7.1.1 2025년 중국 주요 삼원계 배터리 제조업체의 시장 점유율 98
7.1.2 2025년 중국 주요 LFP 배터리 제조업체 시장 점유율 98
7.2 중국: 2023~2025년 월별 파워 배터리 설치 동향 99
7.2.1 중국: 3원계 대 LFP 배터리 설치 동향, 2025년 100
7.3 중국: 월별 배터리 생산 동향, 2023-2025년 100
7.3.1 중국 3원계 대 LFP 배터리 생산 동향, 2025년 101
7.4 2025년 중국 주요 배터리 관리 시스템(BMS) 공급업체의 시장 점유율 102
7.5 2025년 중국 주요 전기 구동 모터 공급업체 시장 점유율 103
7.6 2025년 중국 주요 전기 모터 컨트롤러 공급업체 시장 점유율, 2025 104
7.7 2025년 중국 주요 전력 반도체 소자(전기 구동 전용) 공급업체 시장 점유율 105
7.8 2025년 중국 내 멀티-인-원 메인 드라이브 시스템(BEV 전용) 주요 공급업체의 시장 점유율, 106
7.9 주요 OEM별 SDV 준비 현황 및 차세대 차량 아키텍처 107
7.9.1 BYD 107
7.9.1.1 현재 플랫폼 107
7.9.1.2 생산 모델 107
7.9.1.3 향후 계획 107
7.9.1.4 SDV 전략 107
7.9.2 ARCFOX 108
7.9.2.1 현재 플랫폼 108
7.9.2.2 생산 모델 108
7.9.2.3 향후 계획 108
7.9.2.4 SDV 전략 108
7.9.3 CHANGAN 109
7.9.3.1 현재 플랫폼 109
7.9.3.2 생산 모델 109
7.9.3.3 향후 계획 109
7.9.3.4 SDV 전략 109
7.9.4 LI AUTO 110
7.9.4.1 현재 플랫폼 110
7.9.4.2 생산 모델 110
7.9.4.3 향후 계획 110
7.9.4.4 SDV 전략 111
7.9.5 샤오미 111
7.9.5.1 현재 플랫폼 111
7.9.5.2 생산 모델 111
7.9.5.3 향후 계획 111
7.9.5.4 SDV 전략 112
7.9.6 GEELY AUTO 112
7.9.6.1 현재 플랫폼 112
7.9.6.2 제조 모델 112
7.9.6.3 향후 계획 112
7.9.6.4 SDV 전략 112
7.9.7 ZEEKR 113
7.9.7.1 현재 플랫폼 113
7.9.7.2 생산 모델 113
7.9.7.3 향후 계획 113
7.9.7.4 SDV 전략 113
7.9.8 XPENG 114
7.9.8.1 현재 플랫폼 114
7.9.8.2 생산 모델 114
7.9.8.3 향후 계획 114
7.9.8.4 SDV 전략 114
7.9.9 GREAT WALL MOTOR 115
7.9.9.1 현재 플랫폼 115
7.9.9.2 생산 모델 115
7.9.9.3 향후 계획 115
7.9.9.4 SDV 전략 115
7.9.10 SAIC MOTOR 116
7.9.10.1 현재 플랫폼 116
7.9.10.2 생산 모델 116
7.9.10.3 향후 계획 116
7.9.10.4 SDV 전략 116
7.9.11 체리 오토 116
7.9.11.1 현재 플랫폼 116
7.9.11.2 생산 모델 117
7.9.11.3 향후 계획 117
7.9.11.4 SDV 전략 117
7.9.12 GAC AION 117
7.9.12.1 현재 플랫폼 117
7.9.12.2 생산 모델 117
7.9.12.3
향후 계획 117
7.9.12.4 SDV 전략 118
7.9.13 NIO INC. 118
7.9.13.1 현재 플랫폼 118
7.9.13.2 생산 모델 118
7.9.13.3 향후 계획 118
7.9.13.4 SDV 전략 119
7.9.14 AVATR TECHNOLOGY (CHONGQING) CO., LTD 119
7.9.14.1 현재 플랫폼 119
7.9.14.2 생산 모델 119
7.9.14.3 향후 계획 119
7.9.14.4 SDV 전략 120
7.9.15 동풍자동차그룹 120
7.9.15.1 현재 플랫폼 120
7.9.15.2 생산 모델 120
7.9.15.3 향후 계획 120
7.9.15.4 SDV 전략 120
7.10 중국 주요 전기차 제조업체의 생산 거점 122
7.11 중국 전기차 제조 기술 현황 123
7.12 중국의 전기차 제조 주도력을 견인하는 공급망 통합 125
8 전기차 구동 모터: 현재 및 미래 동향 126
8.1 구동 모터 기술 동향 126
8.1.1 모터 유형 127
8.1.2 권선 방식 129
8.1.3 냉각 방식 130
8.2 주요 OEM의 구동 모터 자체 생산 132
8.3 주요 구동 모터 공급업체의 전략 133
8.4 전기차(EV) 구동 모터 제조 공급망 분석 136
8.4.1 원자재 조달 136
8.4.2 고정자 제조 136
8.4.3 로터 제조 136
8.4.4 모터 조립 및 E-액슬 통합 136
8.4.5 열처리 및 절연 136
8.4.6 최종 라인 테스트 136
8.5 전기차 구동 모터 제조 공정 흐름 137
8.6 통합 E-액슬 제조 및 헤어핀 고정자 기술로의 진화 137
8.7 축류형 모터 제조의 상용화 138
8.8 전기차 모터 제조 분야의 스마트 자동화 138
8.9 통합형 전기차 파워트레인 제조의 활용 사례 139
9
주요 OEM의 기가캐스팅 도입 현황 평가 1409.1 OEM 1409.1.1 테슬라 1409.1.2 BYD 1409.1.3 폭스바겐 AG 1419.1.4 지리/지크 1419.1.5 현대자동차그룹 1429.1.6 포드 모터 컴퍼니 1429.1.7 제너럴 모터스 1439.1.8 도요타 자동차 1439.1.9 혼다 모터 주식회사 1449.1.10 볼보 자동차 1449.1.11 리비안 1459.1.12 XPENG INC. 1459.1.13 NIO INC. 1469.1.14 리 오토 1469.1.15 리프모터 1469.2 기가캐스팅 도입 일정, 2020-2035 15210 글로벌 전기차 기가팩토리 확장에 대한 전략적 통찰 15310.1 주요 OEM별 기가팩토리 15310.1.1 테슬라 15310.1.2 BYD 컴퍼니 15510.1.3 지리 자동차 15910.1.4 제너럴 모터스 16010.1.5 스텔란티스 N.V. 16210.1.6 폭스바겐 AG 16210.1.7 메르세데스-벤츠 그룹 16510.1.8 다임러 트럭 16610.1.9 BMW 그룹 16610.1.10 르노 그룹 16610.1.11 볼보 16610.1.12 동풍 16710.1.13 베이치 16810.1.14 GAC 그룹 16810.1.15 그레이트 월 모터스 16810.1.16 JAC 모터스 17010.1.17 리프모터 17010.1.18 도요타 자동차 17110.2 지역별 예정된 기가팩토리 17210.2.1 북미 17210.2.2 유럽 17410.2.3 아시아 태평양 17611 전기차 제조를 위한 세계 경제 및 산업 전망 17711.1 거시경제 지표 17711.1.1 GDP 동향 및 전망 17711.1.2 글로벌 전기차 산업 동향 17811.2 추진 방식
17911.2.1 순수 전기차(BEV) 18111.2.2 플러그인 하이브리드 전기차(PHEV) 18111.3 차종 18111.3.1 승용차 18311.3.2 상용차 18312 전기차 플랫폼의 진화 및 제조 전략 18412.1 주요 OEM별 전기차 플랫폼의 진화 18412.1.1 BYD 18412.1.1.1 BYD: 향후 전략 18512.1.2 테슬라 18512.1.2.1 테슬라: 향후 전략 18612.1.3 폭스바겐 AG 18612.1.3.1 폭스바겐 AG: 향후 전략 18712.1.4 지리 18712.1.4.1 지리: 향후 전략 18812.1.5 스텔란티스 18812.1.5.1 스텔란티스: 향후 전략 18912.1.6 BMW 18912.1.6.1 BMW: 미래 전략 19012.1.7 현대자동차 19012.1.7.1 현대자동차: 미래 전략 19112.1.8 도요타 19112.1.8.1 도요타: 미래 전략 19212.2 내연기관(ICE) 및 전기차(EV) 플랫폼의 비교 분석 19212.3 전기차(EV) 위탁 생산 비즈니스 모델 19312.3.1 완차 위탁 생산 19412.3.2 생산 능력 공유 및 합작 투자 모델 19512.3.3 전기차 플랫폼 라이선싱 및 스케이트보드 공유 19613 공급업체 및 자재 분석 19713.1 공급업체 분석 19713.1.1 배터리 19713.1.1.1 Contemporary Amperex Technology Co., Limited 19713.1.1.2 CALB 20313.1.1.3 Gotion, Inc. 20513.1.1.4 SK Innovation Co. Ltd. 20713.1.1.5 EVE Energy Co., Ltd. 20713.1.1.6 삼성SDI 20813.1.2 구동 모터 20813.1.3 모터 코어 20913.1.4 배터리 관리 시스템 21013.2 전기차 제조에 사용되는 소재 및 자원의 새로운 동향 21113.2.1 코발트 211
13.2.2 리튬 212
13.2.3 니켈 213
13.2.4 흑연 214
13.2.5 희토류 원소 215
13.2.6 구리 216
13.2.7 알루미늄 217
13.2.8 강철 및 첨단 고강도 강(AHSS) 217
13.3 재활용 배터리 소재 220
14 기술 발전 221
14.1 특허 분석 221
14.2 기술 분석 224
14.2.1 서론 224
14.2.2 핵심 기술 224
14.2.2.1 구조형 배터리 제조 및 셀-투-바디(cell-to-body) 아키텍처 224
14.2.2.2 차세대 800V 및 1000V 전기차 생산 플랫폼 224
14.2.3 보완 기술 225
14.2.3.1 AI 기반 폐쇄형 제조 시스템 225
14.2.3.2 차량 플랫폼 통합 및 모듈식 제조 생태계 225
14.2.4 인접 기술 226
14.2.4.1 기가캐스팅 및 언박스드 제조 226
14.2.4.2 배터리 제조와 차량 생산의 융합 226
14.2.5 기술/제품 로드맵 227
14.2.6 기술 영향 평가 229
14.2.7 OEM 기술 도입 현황 230
15 규제 환경 231
15.1 지역별 규정 및 표준 231
15.1.1 주요 지역 규정 231
15.1.1.1 유럽 231
15.1.1.2 북미 232
15.1.1.3 아시아 태평양 232
15.1.2 전기차 제조 및 플랫폼 규정 준수를 뒷받침하는 글로벌 표준 234
16 지역별 전기차 조립 시장 235
16.1 서론 236
16.2 아시아 태평양 237
16.2.1 중국 239
16.2.2 인도 239
16.2.3 일본 240
16.2.4
대한민국 241
16.3 유럽 242
16.3.1 독일 244
16.3.2 프랑스 244
16.3.3 이탈리아 245
16.3.4 영국 245
16.3.5 스페인 245
16.4 북미 246
16.4.1 미국 247
16.4.2 캐나다 248
16.4.3 멕시코 248
17 경쟁 구도 249
17.1 소개 249
17.2 주요 기업 전략/승리 요인 249
17.3 2025년 시장 점유율 분석 250
17.4 매출 분석 253
17.5 기업 가치 평가 및 재무 지표 254
17.6 브랜드/제품 비교 255
17.7 기업 평가 매트릭스: 주요 기업, 2025년 256
17.7.1 스타 기업 256
17.7.2 신흥 리더 기업 256
17.7.3 보편적 기업 256
17.7.4 참여 기업 256
17.7.5 경쟁 벤치마킹 258
17.7.5.1 스타트업/중소기업 목록 258
17.7.5.2 스타트업/중소기업의 경쟁 벤치마킹 259
17.8 경쟁 시나리오 259
17.8.1 플랫폼 출시/개발 259
17.8.2 거래 260
17.8.3 사업 확장 261
18 기업 프로필 262
18.1 테슬라 262
18.1.1 기업 개요 262
18.1.2 설계 프로세스 263
18.1.3 프로토타이핑 264
18.1.4 조립 264
18.1.4.1 제조 및 조립 공장 265
18.1.5 전기차 플랫폼화 전략 267
18.1.5.1 플랫폼 진화 및 향후 로드맵 267
18.1.5.2 플랫폼 투자 267
18.1.5.3 아키텍처 268
18.1.5.3.1 배터리 269
18.1.5.3.2 모터 269
18.1.6 순환 경제 전략 270
18.1.6.1 재활용 소재/부품 270
18.1.7 전기차 생산에 대한 향후 계획 271
18.1.7.1 디지털화/스마트 제조 공장 272
18.2 BYD COMPANY LTD. 273
18.2.1 회사 개요 273
18.2.2 설계 프로세스 273
18.2.3 시제품 제작 274
18.2.4 조립 274
18.2.4.1 제조 및 조립 공장 275
18.2.5 전기차 플랫폼화 전략 289
18.2.5.1 플랫폼 진화 및 향후 로드맵 289
18.2.5.2 플랫폼 투자 290
18.2.5.3 아키텍처 290
18.2.5.3.1 배터리 291
18.2.5.3.2 모터 291
18.2.6 순환 경제 전략 292
18.2.7 전기차 생산에 대한 향후 계획 292
18.2.7.1 디지털화/스마트 제조 공장 293
18.3 폭스바겐 AG 294
18.3.1 회사 개요 294
18.3.2 설계 프로세스 294
18.3.3 시제품 제작 295
18.3.4 조립 295
18.3.4.1 제조 및 조립 공장 296
18.3.5 전기차 플랫폼화 전략 306
18.3.5.1 플랫폼 진화 및 향후 로드맵 306
18.3.5.2 플랫폼 투자 307
18.3.5.3 아키텍처 307
18.3.5.3.1 배터리 309
18.3.5.3.2 모터 310
18.3.6 순환 경제 전략 312
18.3.6.1 재활용 소재/부품 312
18.3.7 전기차 생산에 대한 향후 계획 313
18.3.7.1 디지털화/스마트 제조 공장 313
18.4 지리 자동차 315
18.4.1 회사 개요 315
18.4.2 설계 프로세스 315
18.4.3 시제품 제작 316
18.4.4 조립 317
18.4.4.1 제조 및 조립 공장 317
18.4.5 전기차 플랫폼화 전략 334
18.4.5.1 플랫폼 진화 및 향후 로드맵 334
18.4.5.2 플랫폼 투자 334
18.4.5.3 아키텍처 335
18.4.5.3.1 배터리 336
18.4.5.3.2 모터 336
18.4.6 순환 경제 전략 337
18.4.6.1 재활용 소재/부품 337
18.4.7 전기차 생산에 대한 향후 계획 338
18.4.7.1 디지털화/스마트 제조 공장 338
18.5 현대자동차 339
18.5.1 회사 개요 339
18.5.2 설계 프로세스 339
18.5.3 시제품 제작 340
18.5.4 조립 340
18.5.4.1 제조 및 조립 공장 341
18.5.5 전기차 플랫폼화 전략 352
18.5.5.1 플랫폼 진화 및 향후 로드맵 352
18.5.5.2 플랫폼 투자 352
18.5.5.3 아키텍처 352
18.5.5.3.1 배터리 353
18.5.5.3.2 모터 353
18.5.6 순환 경제 전략 354
18.5.6.1 재활용 소재/부품 354
18.5.7 전기차 생산에 대한 향후 계획 355
18.5.7.1 디지털화/스마트 제조 공장 355
18.6 스텔란티스 NV 357
18.6.1 회사 개요 357
18.6.2 설계 프로세스 357
18.6.3 시제품 제작 358
18.6.4 조립 358
18.6.4.1 제조 및 조립 공장 359
18.6.5 EV 플랫폼화 전략 369
18.6.5.1 플랫폼 진화 및 향후 로드맵 369
18.6.5.2 플랫폼 투자 370
18.6.5.3 아키텍처 370
18.6.5.3.1 배터리 371
18.6.5.3.2 모터 371
18.6.6 순환 경제 전략 373
18.6.6.1 재활용 소재/부품 373
18.6.7 전기차 생산에 대한 향후 계획 374
18.6.7.1 디지털화/스마트 제조 공장 374
18.7 SAIC MOTOR CORPORATION LIMITED 376
18.7.1 회사 개요 376
18.7.2 설계 프로세스 376
18.7.3 시제품 제작 377
18.7.4 조립 377
18.7.4.1 제조 및 조립 공장 378
18.7.5 EV 플랫폼화 전략 393
18.7.5.1 플랫폼 진화 및 향후 로드맵 393
18.7.5.2 플랫폼 투자 394
18.7.5.3 아키텍처 395
18.7.5.3.1 배터리 395
18.7.5.3.2 모터 396
18.7.6 순환 경제 전략 397
18.7.6.1 재활용 소재/부품 397
18.7.7 전기차 생산에 대한 향후 계획 397
18.7.7.1 디지털화/스마트 제조 공장 398
18.8 BMW 그룹 399
18.8.1 회사 개요 399
18.8.2 디자인 프로세스 399
18.8.3 프로토타입 제작 400
18.8.4 조립 400
18.8.4.1 제조 및 조립 공장 401
18.8.5 전기차 플랫폼화 전략 410
18.8.5.1 플랫폼 진화 및 향후 로드맵 410
18.8.5.2 플랫폼 투자 410
18.8.5.3 아키텍처 410
18.8.5.3.1 배터리 411
18.8.5.3.2 모터 412
18.8.6 순환 경제 전략 413
18.8.6.1 재활용 소재/부품 414
18.8.7 전기차 생산에 대한 향후 계획 415
18.8.7.1 디지털화/스마트 제조 공장 416
18.9 제너럴 모터스 417
18.9.1 기업 개요 417
18.9.2 설계 프로세스 417
18.9.3 시제품 제작 418
18.9.4 조립 418
18.9.4.1 제조 및 조립 공장 418
18.9.5 전기차 플랫폼화 전략 420
18.9.5.1 플랫폼 진화 및 향후 로드맵 420
18.9.5.2 플랫폼 투자 420
18.9.5.3 아키텍처 420
18.9.5.3.1 배터리 422
18.9.5.3.2 모터 422
18.9.6 순환 경제 전략 424
18.9.6.1 재활용 소재/부품 425
18.9.7 전기차 생산에 대한 향후 계획 426
18.9.7.1 디지털화/스마트 제조 공장 426
18.10 도요타 자동차 428
18.10.1 회사 개요 428
18.10.2 설계 프로세스 428
18.10.3 시제품 제작 428
18.10.4 조립 429
18.10.5 전기차 플랫폼화 전략 429
18.10.5.1 플랫폼 진화 및 향후 로드맵 429
18.10.5.2 투자 430
18.10.5.3 아키텍처
430
18.10.5.3.1 배터리 432
18.10.5.3.2 모터 433
18.10.6 순환 경제 전략 435
18.10. 6.1 재활용 소재/부품 435
18.10.7 전기차 생산에 대한 향후 계획 436
18.10.7.1 디지털화/스마트 제조 공장 436
18.11 포드 모터 컴퍼니 438
18.11.1 회사 개요 438
18.11.2 제조 및 조립 공장 439
18.11.3 아키텍처: 현재 대 차세대 445
18.11.4 전기차 생산에 대한 향후 계획 446
18.11.5 전기차 모델에 사용되는 플랫폼 447
18.11.6 전기차 플랫폼별 현행 및 출시 예정 모델 448
18.12 르노 그룹 449
18.12.1 기업 개요 449
18.12.2 제조 및 조립 공장 450
18.12.3 아키텍처: 현행 vs 차세대 460
18.12.4 전기차 생산에 대한 향후 계획 461
18.12.5 전기차 모델에 사용되는 플랫폼 461
18.12.6 전기차 플랫폼별 현재 및 출시 예정 모델 462
18.13 기타 업체 463
18.13.1 메르세데스-벤츠 그룹 AG 463
18.13.2 리비안 464
18.13.3 니오(NIO) 465
18.13.4 엑스펑(XPENG INC.) 466
18.13.5 창안(CHANGAN) 467
18.13.6 리프모터 인터내셔널 B.V. 468
18.13.7 샤오미 오토 테크놀로지(Xiaomi Auto Technology Co., Ltd.) 469
18.13.8 GAC 그룹 470
18.13.9 체리(Chery) 471
18.13.10 FAW 그룹 472
18.13.11 베이징 자동차 그룹 유한공사 (BAIC 그룹) 473
18.13.12 동풍 자동차 474
18.13.13 타타 모터스 리미티드 475
18.13.14 마힌드라 앤 마힌드라 유한회사 476
18.13.15 혼하이 정밀공업 유한공사 (폭스콘) 477
18.13.16 왓트 일렉트릭 비히클스 478
18.13.17 발메트 오토모티브 479
18.13.18 VDL 네드카 480
19 연구 방법론 481
19.1 연구 데이터 481
19.1.1 2차 데이터 482
19.1.1.1 주요 2차 자료 출처 482
19.1.1.2 2차 자료 출처의 주요 데이터 483
19.1.2 1차 데이터 484
19.1.2.1 수요 및 공급 측면의 1차 인터뷰 대상자 484
19.1.2.2 주요 산업 통찰 및 1차 인터뷰 내역 485
19.1.2.3 1차 인터뷰 분석 485
19.1.2.4 1차 인터뷰 참가자 목록 486
19.2 시장 규모 추정 487
19.2.1 바텀업 접근법 487
19.3 데이터 삼각검증 489
19.4 요인 분석 491
19.5 연구 가정 및 고려 사항 491
19.6 연구의 한계 492
19.7 위험 평가 493
20 부록 494
20.1 토론 가이드 494
20.2 노우ledgeStore: MarketsandMarkets의 구독 포털 496
20.3 맞춤형 옵션 498
20.3.1 추진 방식별 전기차(EV) 조립 시장 (국가별) 498
20.3.2 차종별 전기차 조립 시장 498
20.3.3 기업 정보 498
20.3.3.1 추가 시장 참여 기업 프로파일 (최대 5개) 498
20.4 관련 보고서 498
20.6 저자 정보 500
|