주요 내용
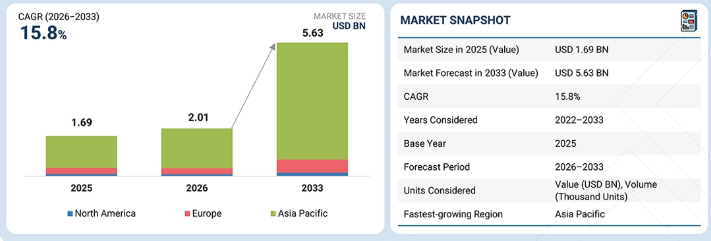
- 시장 개요:시장 규모 (2025년): 16억 9천만 달러현재 시장 규모 (2026년): 20억 1천만 달러예상 시장 규모 (2033년): 56억 3천만 달러연평균 성장률 (CAGR, 2026–2033): 15.8%
아시아 태평양 지역은 가장 규모가 크고 성장 속도가 가장 빠른 지역입니다.
직경별로는 20mm 초과 부문이 가장 빠르게 성장하는 시장으로, 2026년 92만 2천 대에서 2033년 244만 5천 대로 연평균 성장률(CAGR) 15.0%를 기록하며 성장할 전망입니다.
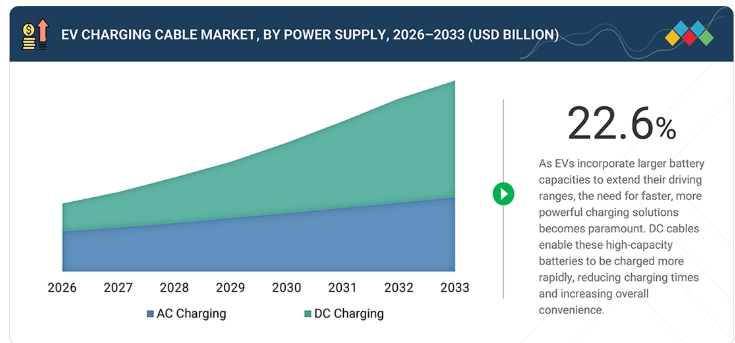
전원 공급 방식별로는 DC 충전이 가장 빠르게 성장하는 시장으로, 2026년 8억 2,240만 달러에서 2033년 34억 3,210만 달러로 연평균 성장률(CAGR) 16.6%를 기록하며 성장할 것으로 전망됩니다.
용도별로는 공공 충전 시장이 가장 빠르게 성장할 것으로 예상되며, 2026년 8억 6,600만 달러에서 2033년 34억 7,510만 달러로 연평균 성장률(CAGR) 22.0%를 기록하며 성장할 것으로 전망됩니다.
케이블 유형별로는 일반 케이블 시장이 가장 크며, 2026년 30,749천 대에서 2033년 49,743천 대로 연평균 성장률(CAGR) 7.1%를 기록하며 성장할 것으로 전망됩니다.
충전 레벨별로는 레벨 1 시장이 가장 크며, 2026년 18,189천 대에서 2033년 25,925천 대로 연평균 성장률(CAGR) 5.2%를 기록하며 성장할 것으로 전망됩니다.
충전 모드별로는 모드 4가 가장 빠르게 성장하는 시장으로, 2026년부터 2033년까지 연평균 성장률(CAGR) 15.0%를 기록할 것으로 전망됩니다.
케이블 길이별로는 2~5미터가 가장 큰 시장으로, 2026년 28,427천 개에서 2033년 45,427천 개로 성장할 것으로 예상됩니다.
형태별로는 직선형이 가장 큰 시장을 차지하며, 2026년 25,786천 개에서 2033년 40,565천 개로 연평균 성장률(CAGR) 6.7%를 기록하며 성장할 것으로 전망됩니다.
TE Connectivity는 전기차 충전 케이블 시장에서 ‘스타 플레이어(Star Player)’로 분류되는 반면, Brugg eConnect는 ‘신흥 리더(Emerging Leader)’로 인정받고 있습니다.
Dyden Corporation은 전기차 충전 케이블 시장에서 ‘진취적인 기업(Progressive Company)’으로 분류되며, Elkem은 ‘대응력 있는 기업(Responsive Company)’으로 인정받고 있습니다.
정부 지원 프로그램은 충전기 수량 확대에서 활용도가 높은 충전 인프라 구축으로 점차 전환되고 있으며, 이로 인해 수명이 길고, 전류 전달 능력이 뛰어나며, 유지보수 요구 사항이 적은 프리미엄 충전 케이블 솔루션에 대한 수요가 더욱 증가하고 있다. 직장 내 충전, 목적지 충전 및 차량 기지 확대로 인해 구매 동향도 변화하고 있는데, 운영사들은 잦은 연결 사이클과 가혹한 환경 조건을 견딜 수 있는 경량화되고 인체공학적으로 설계된 케이블을 우선적으로 선택하고 있다.
동시에, 50kW 및 150kW 충전 시스템에서 350kW, 500kW 및 그 이상의 고출력 구성으로의 전환이 진행됨에 따라, 증가된 열 부하와 더 높은 전류 요구 사항을 지원하지 못하는 구형 케이블 어셈블리에 대한 교체 시장이 형성되고 있습니다. 따라서 제조사들은 온도, 전류 분포, 커넥터 성능 및 케이블 노후화를 지속적으로 모니터링할 수 있게 해주는 수냉식 아키텍처, 첨단 절연 재료 및 내장형 감지 기술에 점점 더 집중하고 있습니다. 이러한 혁신을 통해 충전 네트워크 운영사는 가동 중단 시간을 줄이고, 자산 활용도를 최적화하며, 정비 주기를 연장할 수 있게 되었으며, 충전 케이블은 기존의 단순한 전력 전송 제품이 아닌 차세대 전기차 충전 인프라 내에서 더 높은 가치를 지닌 지능형 구성 요소로 자리매김하고 있습니다.고객의 고객에게 영향을 미치는 트렌드 및 혁신
전기차 충전 케이블 제조사들은 ABB E-Mobility, ChargePoint, Tritium, Alpitronic, Tesla, Delta Electronics, SK Signet과 같은 충전 장비 공급업체는 물론, Tesla, BYD, Volvo Group, Daimler Truck, Scania, Ford, GM을 포함한 자동차 OEM 업체들에 대한 서비스를 점차 확대하고 있습니다. 이들 기업은 충전기의 가동 시간을 개선하고, 과열을 줄이며, 800V 아키텍처를 지원하고, 호환성을 강화하며, 유지보수 요구 사항을 낮추는 솔루션을 요구하고 있습니다. 이에 따라 수냉식 케이블, 스마트 온도 모니터링 시스템, 경량화 및 인체공학적 케이블 설계, 유연한 피복 소재, 그리고 CCS, NACS 및 향후 MCS 애플리케이션과 호환되는 다중 표준 플랫폼 분야의 혁신이 가속화되고 있다. 이러한 발전은 충전 사업자들이 가동 중지 시간을 줄이고, 활용도를 높이며, 충전 처리량을 개선하는 데 도움을 주는 동시에, 전기차 사용자와 차량 운영사가 더 높은 신뢰성, 더 쉬운 취급, 더 빠른 충전, 그리고 향상된 운영 가동 시간의 혜택을 누릴 수 있게 하여, 전기차 충전 케이블을 충전 인프라의 성능에 있어 핵심적인 요소로 자리매김하고 있습니다.
시장 생태계
Prysmian, Nexans, BASF, Borealis, Dow와 같은 원자재 공급업체들은 충전 케이블의 안전성과 내구성을 결정짓는 도체, 절연 컴파운드, 차폐 재료 및 엔지니어링 플라스틱을 공급합니다. TE Connectivity, Rosenberger, Huber+Suhner, Phoenix Contact을 포함한 2차 공급업체들은 전기적 신뢰성과 열 성능을 향상시키는 커넥터, 단자, 냉각 튜브 및 하위 어셈블리를 공급합니다. LEONI, Aptiv, Yazaki, Coroplast, Sumitomo Electric과 같은 1차 공급업체들은 고출력 충전 용도를 위한 완제품 충전 케이블과 액체 냉각 시스템을 제조합니다. ABB E-mobility, Tritium, Alpitronic, ChargePoint, Delta Electronics를 포함한 충전소 제공업체들은 충전기 설치를 통해 수요를 창출하는 한편, Tesla Supercharger, IONITY, EVgo, Fastned와 같은 운영업체들은 케이블 교체 및 업그레이드에 대한 지속적인 수요를 주도하고 있습니다. Tesla, BYD, Mercedes-Benz, Volvo Group, Ford, Scania를 포함한 OEM들은 커넥터 호환성, 충전 전력, 냉각 능력, 수명 주기 성능과 관련된 케이블 사양을 정의합니다.
지역
아시아 태평양은 전기차 충전 케이블 시장에서 가장 빠르게 성장하는 지역이다
아시아 태평양은 초고속 충전 인프라의 확대 구축과 고전압 전기차 플랫폼으로의 전환에 힘입어 가장 규모가 크고 빠르게 성장하는 전기차 충전 케이블 시장이다. 500kW 이상의 충전 시스템 상용화로 인해, 열적 안정성을 유지하면서 케이블 무게를 줄이고 600A를 초과하는 전류를 전달할 수 있는 수냉식 충전 케이블에 대한 수요가 가속화되고 있다. 중국과 한국의 자동차 제조사들이 800V 차량 아키텍처를 점점 더 많이 채택함에 따라, 절연 성능, 유연성 및 방열 능력이 향상된 첨단 케이블 어셈블리에 대한 수요가 더욱 증가하고 있습니다. 2025년 3월, 화웨이 디지털 파워(Huawei Digital Power)는 최대 1.5 MW의 충전 출력을 지원하는 완전 액체 냉각식 충전 플랫폼을 출시하여 차세대 고출력 충전 케이블 공급업체들에게 기회를 창출했습니다. 마찬가지로, 스타차지(Star Charge)는 충전 효율과 사용자 편의성을 개선하기 위해 액체 냉각 케이블 기술이 적용된 초고속 충전 시스템의 도입을 확대해 왔습니다. GB/T, CCS2, NACS 및 메가와트 충전 시스템(Megawatt Charging System) 인터페이스를 중심으로 표준화가 진행됨에 따라, 제조사들은 승용차, 상용 차량 및 대형 전기 트럭 전반에 걸쳐 더 폭넓은 채택을 지원하는 다중 표준 호환 충전 케이블을 개발하고 있습니다.
전기차(EV) 충전 케이블 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
TE Connectivity는 광범위한 고출력 충전 케이블 및 커넥터 포트폴리오, 자동차 OEM 및 충전 인프라 제공업체와의 강력한 협력 관계, 글로벌 제조 기반, 그리고 고전류, 액체 냉각 및 급속 충전 케이블 기술 분야의 지속적인 혁신을 바탕으로 전기차(EV) 충전 케이블 시장에서 ‘스타 플레이어(Star Player)’로 분류됩니다.
Brugg eConnect는 고출력 및 수냉식 충전 케이블에 대한 전문 지식을 바탕으로 시장 입지를 강화하고, 메가와트급 충전 애플리케이션에 대한 참여를 확대하며, 차세대 전기차 충전 인프라를 위한 첨단 케이블 솔루션에 더욱 집중하고 있어 시장의 ‘신흥 리더(Emerging Leader)’로 인정받고 있습니다.
주요 시장 참여 기업
- TE Connectivity (스위스)
- Leoni (독일)
- Aptiv (아일랜드)
- 야자키(일본)
- 프라이스미안 그룹(이탈리아)
- 브루그 eConnect(스위스)
- HUBER+SUHNER(스위스)
- 피닉스 컨택트(독일)
- 신본 일렉트로닉스(대만)
- 코로플렉스(독일)
- 사우스와이어 컴퍼니, LLC(미국)
- 테이슨 에너지 테크놀로지(중국)
최근 동향
2026년 6월 : SINBON Electronics는 고속 충전 인프라에 대한 충전 성능 및 안전 요구 사항을 유지하면서 무게를 줄여 사용자 편의성을 개선한 업그레이드된 경량 CCS2 DC 충전 케이블(하드웨어)을 선보였습니다.
2026년 3월 : TE Connectivity는 최근 전기차용 충전 인렛을 제조하는 Phoenix Contact의 E-Mobility 사업 부문 대부분을 인수했습니다. 이번 인수는 Phoenix Contact가 자동차 부문에서 철수하기로 결정한 데 따른 것입니다.
2026년 1월 : Aptiv PLC는 2026년 중국 우한에 새로운 제조 및 R&D 시설을 가동하여 전기차용 고전압 와이어 하네스, 고전압 충전 플러그 및 충전 케이블을 생산할 예정입니다.
2025년 8월 : TE Connectivity는 초당 최대 128 GT의 데이터 속도를 지원하는 초저프로파일 PCIe Gen 7 커넥터 및 케이블 어셈블리를 출시했습니다. 이 솔루션은 8.7mm의 컴팩트한 결합 높이를 특징으로 하며, 서버, 인공지능 및 고성능 컴퓨팅 시스템에서 높은 신호 무결성, 낮은 크로스톡 및 고밀도 레이아웃을 구현하도록 설계되었습니다.
2025년 4월 : 코로플렉스(Coroflex)는 고전압 케이블 제조를 위한 사내 절연 및 피복 역량을 강화하기 위해 새로운 테이프 허브를 출시했습니다. 이 시설은 전기 모빌리티 및 충전 애플리케이션 전반에 걸쳐 사용되는 고전압 및 고출력 전기차(EV) 케이블 시스템에 대한 향상된 자재 관리와 공정 일관성을 지원합니다.
2025년 1월 : 야자키 이노베이션스(Yazaki Innovations)는 전기차, 모빌리티 솔루션 및 산업용 전기화 애플리케이션 전반의 전력 분배 요구 사항을 지원하도록 설계된 ‘EV 버스바 포트폴리오(하드웨어)’를 출시했습니다.
1 서론 30
1.1 연구 목적 30
1.2 시장 정의 31
1.2.1 포함 및 제외 항목 34
1.3 연구 범위 36
1.3.1 조사 대상 시장 및 지역별 개요 36
1.3.2 분석 기간 37
1.4 분석 통화 37
1.5 이해관계자 38
1.6 변경 사항 요약 38
2 집행 요약 39
2.1 시장 하이라이트 및 주요 통찰 39
2.2 주요 시장 참여자: 전략적 발전 동향 분석 40
2.3 전기차 충전 케이블 시장의 파괴적 트렌드 41
2.4 전기차 충전 케이블 시장의 고성장 부문 41
2.5 지역별 개요: 시장 규모, 성장률 및 전망 42
3 심층 분석 43
3.1 전기차 충전 케이블 시장 참여 기업을 위한 유망한 기회 43
3.2 전기차 충전 케이블 시장, 용도별 43
3.3 전기차 충전 케이블 시장, 케이블 유형별 44
3.4 전기차 충전 케이블 시장, 충전 레벨 유형별 44
3.5 전기차 충전 케이블 시장, 직경 유형별 45
3.6 전기차 충전 케이블 시장, 길이 유형별 45
3.7 전기차 충전 케이블 시장, 모드 유형별 46
3.8 전기차 충전 케이블 시장, 전원 공급 방식별 46
3.9 전기차 충전 케이블 시장, 형태 유형별 47
4 시장 개요 48
4.1 서론 48
4.2 시장 동향 49
4.2.1 성장 동인 49
4.2.1.1 고출력 전기차 충전 인프라에 대한 투자 49
4.2.1.2 고전압 차량 아키텍처로 전환하는 OEM 50
4.2.1.3 정부 지원 충전 인프라 구축 53
4.2.1.4 준공공 및 직장 내 충전 인프라 확대 54
4.2.2 제약 요인 55
4.2.2.1 전도성 및 절연 재료 비용의 변동성 55
4.2.2.2 전 세계 충전 인터페이스 표준의 분산 56
4.2.3 기회 57
4.2.3.1 CPO의 수냉식 충전 케이블 채택 57
4.2.3.2 전기 트럭용 메가와트급 충전 시스템 구축 증가 58
4.2.3.3 EV 충전 케이블에 대한 교체 수요 증가 60
4.2.3.4 스마트 센서가 통합된 충전 케이블의 도입 61
4.2.4 과제 61
4.2.4.1 초고전류 정격에서의 열 관리 61
4.2.4.2 글로벌 커넥터 및 통신 표준의 조화 63
4.3 미충족 요구 사항 및 미개척 분야 65
4.3.1 실제 고전압 환경에서의 안정적인 성능 65
4.3.2 차고 내 충전 및 에너지 관리 간소화 65
4.3.3 제한적인 생태계 통합 및 데이터 활용 66
5 산업 동향 67
5.1 거시경제 지표 67
5.1.1 서론 67
5.1.2 GDP 동향 및 전망 67
5.1.3 전기차 충전 산업의 동향 68
5.1.4 글로벌 전기차 산업의 동향 69
5.2 공급망 분석 69
5.3 생태계 매핑 71
5.3.1 원자재 공급업체 71
5.3.2 2차 공급업체 72
5.3.3 1차 공급업체 72
5.3.4 전기차 충전소 제공업체 72
5.3.5 전기차 충전소 운영사 72
5.3.6 OEM 73
5.4 가격 분석 74
5.4.1 주요 기업별 평균 판매 가격 추이, 2024–2026 74
5.4.2 2024–2026년 지역별 평균 판매 가격 동향 75
5.5 무역 분석 77
5.5.1 수입 시나리오 (HS 코드 8504) 77
5.5.2 수출 시나리오 (HS 코드 8504) 78
5.6 주요 컨퍼런스 및 행사, 2026–2027 80
5.7 고객 비즈니스에 영향을 미치는 동향 및 변화 80
5.8 투자 및 자금 조달 시나리오 81
5.9 사례 연구 분석 82
5.9.1 고전압 부품의 경량화 82
5.9.2 라이드 헤일링 차량 확대 지원을 위한 DC 급속 충전기 83
5.9.3 OXGUL-E 프로젝트 — 혁신적인 노상 전기차 충전 솔루션 83
5.9.4 3M의 액체 냉각 기술을 활용한 초고속 고출력 충전 84
5.9.5 DONCASTER CABLES — EV-ULTRA에 대한 설계 평가 인증서 84
5.9.6 LEONI AG: 액체 냉각 케이블 도입을 통한 고출력 충전 확대 85
5.9.7 ITT CANNON 및 3M: 액체 냉각 케이블 아키텍처를 통한 초고속 충전 실현 85
5.10 이스라엘-이란 전쟁의 영향 85
5.10.1 서론 85
5.10.2 에너지 시장의 혼란 86
5.10.3 운영 비용에 미치는 영향 87
5.10.4 시장 수요의 변화 88
5.10.5 공급망 및 현지화에 미치는 영향 89
5.10.6 전략적 시장 전망 89
5.11 EU-인도 무역 협정 영향 분석 89
5.11.1 서론 89
5.11.2 EU 관세 90
5.11.3 인도-EU FTA가 전기차 충전 케이블 시장 성장을 뒷받침 92
5.11.4 인도로의 수입 92
5.11.5 인도로부터의 수출 93
6 전기차 충전 케이블 시장의 기술 발전, AI 기반 영향, 특허, 혁신 및 향후 응용 분야 94
6.1 기술 분석 94
6.1.1 서론 94
6.1.2 주요 신기술 94
6.1.2.1 액체 냉각식 전기차 충전 케이블 94
6.1.2.2 오픈 충전 포인트 프로토콜(Open Charge Point Protocol) 95
6.1.2.3 V2X 충전기 96
6.1.2.4 양방향 충전기 96
6.1.2.5 스마트 전기차 충전 시스템 97
6.1.3 보완 기술 98
6.1.3.1 핸즈프리 전기차 충전 98
6.1.3.2 스마트 온도 모니터링 충전 99
6.1.3.3 경량 및 인체공학적 케이블 설계 99
6.1.4 관련 기술 99
6.1.4.1 충전기 및 케이블 간 공유 열 루프 통합 99
6.2 기술/제품 로드맵 100
6.3 특허 분석 102
6.3.1 서론 102
6.3.1.1 특허 목록 103
6.4 AI/생성형 AI가 전기차 충전 케이블 시장에 미치는 영향 104
6.4.1 주요 사용 사례 및 시장 잠재력 104
6.4.1.1 전기차 충전 케이블 시장의 주요 AI/생성형 AI 사용 사례 104
6.4.1.2 시장 잠재력 105
6.4.2 전기차 충전 케이블 시장에서 제조업체/OEM이 따르는 모범 사례 107
6.4.2.1 AI 기반 통합 패턴 107
6.4.3 전기차 충전 케이블 시장에서의 AI 도입 관련 사례 연구 107
6.4.3.1 고출력 전기차 충전 인프라에서의 AI 기반 케이블 모니터링 및 열 최적화 107
6.4.3.2 충전 케이블 생산에서의 AI 기반 제조 결함 탐지 108
6.4.3.3 AI를 활용한 수냉식 케이블 성능 최적화 108
6.4.3.4 AI 기반 커넥터 및 접점 상태 분석 108
6.4.3.5 AI 기반 케이블 수명 주기 및 예측 서비스 관리 108
6.4.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 109
6.4.5 AI 통합 전기차 충전 케이블 솔루션 도입에 대한 고객의 준비도 110
7 지속 가능성 및 규제 환경 111
7.1 규제 환경 111
7.1.1 국가별 규제 111
7.1.2 규제 기관, 정부 기관 및 기타 조직 113
7.1.3 산업 표준 116
7.2 지속 가능성 이니셔티브 118
7.3 지속 가능성 영향 및 규제 정책 이니셔티브 118
7.4 인증, 라벨링 및 친환경 표준 120
7.4.1 전기차 충전 케이블 시장과 관련된 인증, 라벨링 및 환경 표준 121
8 고객 현황 및 구매 행동 123
8.1 의사결정 과정 123
8.2 주요 이해관계자 및 구매 기준 123
8.2.1 일반 충전 케이블 123
8.2.2 고출력 충전 케이블 124
8.2.3 액체 냉각식 고출력 충전 케이블 124
8.2.4 구매 과정의 주요 이해관계자 124
8.2.5 구매 기준 125
8.3 도입 장벽 및 내부 과제 126
8.4 다양한 최종 사용자의 충족되지 않은 요구 126
9 용도별 전기차 충전 케이블 시장 127
9.1 서론 128
9.2 개인용 충전 130
9.2.1 시장 성장을 견인하는 지속 가능한 차량의 보급 확대 130
9.3 공공 충전 132
9.3.1 고출력 전기차 케이블 수요를 견인하는 초고속 충전 인프라 구축 132
9.4 주요 1차 조사 결과 134
10 케이블 유형별 전기차 충전 케이블 시장 135
10.1 서론 136
10.2 일반 충전 케이블 138
10.2.1 일상적인 전기차 충전 수요를 충족하는 일반 충전 케이블의 광범위한 호환성 및 접근성이 성장을 주도할 전망 138
10.3 고출력 충전 케이블 139
10.3.1 더 빠른 충전 시간과 전기차 주행 거리 연장에 대한 수요 증가가 시장 성장을 견인할 것 139
10.4 액체 냉각식 고출력 충전 케이블 140
10.4.1 효율적인 열 관리 및 케이블 무게 경감의 필요성이 시장을 견인할 전망 140
10.5 주요 통찰력 142
11 충전 수준별 전기차 충전 케이블 시장 143
11.1 소개 144
11.2 레벨 1 146
11.2.1 가정용 전기차 충전 증가로 휴대용 레벨 1 케이블 수요 확대 146
11.3 레벨 2 147
11.3.1 일상적인 고속 충전에 대한 선호도 증가로 레벨 2 케이블 수요 촉진 147
11.4 레벨 3 148
11.4.1 고출력 급속 충전 네트워크 확장으로 레벨 3 케이블 채택 촉진 148
11.5 주요 1차 조사 결과 149
12 커넥터 유형별 전기차 충전 케이블 시장 150
12.1 서론 150
12.2 타입 1 151
12.3 타입 2 152
12.4 CCS1 152
12.5 CCS2 153
12.6 CHADEMO 153
12.7 GB/T 154
12.8 NACS/테슬라 커넥터 154
12.9 주요 핵심 통찰 155
13 직경별 전기차 충전 케이블 시장 156
13.1 서론 157
13.2 10mm 미만 159
13.2.1 번거로움 없는 충전 제공 능력으로 시장 주도 159
13.3 10–20 mm 160
13.3.1 내마모성 향상 및 수명 연장에 기여 160
13.4 20 mm 초과 161
13.4.1 시장을 주도할 수 있는 신속한 재충전 제공 능력 161
13.5 주요 핵심 통찰력 162
14 피복 재질별 전기차 충전 케이블 시장 163
14.1 서론 163
14.2 전체 고무 피복 165
14.3 열가소성 엘라스토머(TPE) 피복 165
14.4 폴리염화비닐(PVC) 피복 166
15 길이별 전기차 충전 케이블 시장 167
15.1 서론 168
15.1.1 주요 OEM별 케이블 치수 169
15.2 2~5미터 170
15.2.1 편리한 가정용 충전 수요와 좁은 공간과의 호환성이 시장을 주도 170
15.3 6~10미터 171
15.3.1 충전의 다용도성 및 편의성, 다양한 주차 및 충전소 구성에 대한 대응력이 시장을 주도 171
15.4 10미터 초과 172
15.4.1 다양한 주차 레이아웃에서 유연하고 편리한 충전 옵션에 대한 수요가 시장을 견인할 전망 172
15.5 주요 핵심 통찰력 174
16 모드별 전기차(EV) 충전 케이블 시장 175
16.1 소개 176
16.2 모드 1 및 2 178
16.2.1 증가하는 전기차 수요와 가정용 충전의 편의성이 시장 성장 견인 178
16.3 모드 3 179
16.3.1 목적지 AC 공공 및 반공공 충전 수요가 시장 성장 견인 179
16.4 모드 4 180
16.4.1 시장 성장을 이끄는 직류(DC) 급속 충전에 대한 수요 증가 180
16.5 주요 통찰 181
17 전원 공급 방식별 전기차 충전 케이블 시장 182
17.1 서론 183
17.1.1 전기차 충전 케이블 공급업체 184
17.2 AC 충전 186
17.2.1 AC 충전 케이블 채택을 뒷받침하는 주거 및 직장 충전 인프라의 확대 186
17.3 DC 충전 188
17.3.1 시장 성장을 견인할 고출력 충전 수요 증가 188
17.4 주요 통찰력 189
18 형태별 전기차 충전 케이블 시장 190
18.1 소개 191
18.1.1 전기차 케이블 제조업체가 제공하는 케이블 유형 192
18.2 직선형 192
18.2.1 광범위한 OEM 호환성과 높은 전력 공급 성능이 직선형 전기차 충전 케이블의 채택을 주도 192
18.3 코일형 194
18.3.1 공간 절약형 디자인이 수요를 주도 194
18.4 주요 통찰력 195
19 지역별 전기차 충전 케이블 시장 196
19.1 소개 197
19.2 아시아 태평양 199
19.2.1 중국 202
19.2.1.1 시장을 견인할 초고속 및 메가와트급 충전 인프라로의 전환 202
19.2.2 일본 203
19.2.2.1 시장을 견인할 공공 및 목적지 충전 네트워크의 확장 203
19.2.3 인도 205
19.2.3.1 시장을 견인할 OEM 주도형 충전 생태계 205
19.2.4 대한민국 206
19.2.4.1 시장을 견인할 ‘플러그 앤 차지(Plug-and-Charge)’ 방식의 공공 충전 시설 확대 206
19.3 유럽 208
19.3.1 프랑스 212
19.3.1.1 시장 성장을 견인할 정부 지원 및 충전 네트워크 확장 212
19.3.2 독일 214
19.3.2.1 시장 성장을 견인할 전기화 전략, 충전 인프라 확장 및 OEM 주도 전기차 전환 214
19.3.3 스페인 216
19.3.3.1 시장 성장을 견인할 공공 고속 충전 인프라 확충 및 충전 네트워크 파트너십 216
19.3.4 오스트리아 217
19.3.4.1 시장 성장을 견인할 전기차 보급의 급속한 증가 217
19.3.5 노르웨이 219
19.3.5.1 고출력 공공 충전 인프라 확충 및 전기차 시장의 지속적인 성숙이 시장 성장 견인 219
19.3.6 스웨덴 221
19.3.6.1 시장을 선도하는 OEM 및 스타트업의 존재가 시장 성장 견인 221
19.3.7 네덜란드 222
19.3.7.1 시장을 견인할 초고속 공공 충전 및 대형 차량 충전 회랑의 확대 222
19.3.8 영국 224
19.3.8.1 시장을 견인할 급속 충전 허브 및 노상 전기차 충전 시설의 확대 224
19.3.9 이탈리아 226
19.3.9.1 시장 활성화를 위한 PNRR(국가회복 및 회복계획)에 따른 고속 및 초고속 공공 충전소 구축 226
19.3.10 덴마크 228
19.3.10.1 시장 활성화를 위한 지자체 충전 네트워크 및 고속 충전 파트너십 확대 228
19.3.11 스위스 230
19.3.11.1 시장 촉진을 위한 고속도로 HPC 충전의 성장 및 네트워크 통합 230
19.4 북미 232
19.4.1 미국 234
19.4.1.1 시장 촉진을 위한 NACS 급속 충전 네트워크 확장 234
19.4.2 캐나다 236
19.4.2.1 정부 지원 충전 네트워크 확장이 시장을 견인할 전망 236
20 경쟁 구도 238
20.1 개요 238
20.2 주요 업체의 전략/승리 요인 238
20.3 2025년 주요 업체 시장 순위 분석 240
20.4 주요 기업 매출 분석, 2025 241
20.5 기업 가치 평가 및 재무 지표 241
20.5.1 기업 가치 평가 241
20.5.2 재무 지표 242
20.6 브랜드/제품 비교 243
20.7 기업 평가 매트릭스 243
20.7.1 스타 기업 244
20.7.2 신흥 선도 기업 244
20.7.3 보편적 기업 244
20.7.4 참여 기업 244
20.7.5 기업 영향력: 주요 기업, 2025년 246
20.7.5.1 기업 영향력 246
20.8 중소기업 평가 매트릭스 248
20.8.1 진취적인 기업 248
20.8.2 대응력이 뛰어난 기업 248
20.8.3 역동적인 기업 248
20.8.4 출발선 248
20.8.5 경쟁 벤치마킹 249
20.8.5.1 중소기업의 경쟁 벤치마킹 250
20.9 경쟁 시나리오 251
20.9.1 제품 출시/개발 251
20.9.2 거래 252
20.9.3 사업 확장 253
20.9.4 기타 동향 253
21 기업 프로필 255
21.1 주요 기업 255
21.1.1 TE 커넥티비티 255
21.1.1.1 사업 개요 255
21.1.1.2 제공 제품 257
21.1.1.3 최근 동향 258
21.1.1.3.1 제품 출시/개선 258
21.1.1.3.2 거래 내역 259
21.1.1.4 MnM의 관점 259
21.1.1.4.1 주요 강점 259
21.1.1.4.2 전략적 선택 259
21.1.1.4.3 약점 및 경쟁 위협 259
21.1.2 LEONI AG 260
21.1.2.1 사업 개요 260
21.1.2.2 제공 제품 263
21.1.2.3 최근 동향 263
21.1.2.3.1 신제품 출시 263
21.1.2.3.2 거래 내역 264
21.1.2.3.3 사업 확장 264
21.1.2.3.4 기타 265
21.1.2.4 MnM의 관점 265
21.1.2.4.1 주요 강점 265
21.1.2.4.2 전략적 선택 265
21.1.2.4.3 약점 및 경쟁 위협 265
21.1.3 APTIV 266
21.1.3.1 사업 개요 266
21.1.3.2 제공 제품 268
21.1.3.3 최근 동향 268
21.1.3.3.1 거래 268
21.1.3.3.2 사업 확장 269
21.1.3.3.3 기타 269
21.1.3.4 MnM의 견해 270
21.1.3.4.1 주요 강점 270
21.1.3.4.2 전략적 선택 270
21.1.3.4.3 약점 및 경쟁 위협 270
21.1.4 야자키(YAZAKI CORPORATION) 271
21.1.4.1 사업 개요 271
21.1.4.2 제공 제품 271
21.1.4.3 최근 동향 272
21.1.4.3.1 신제품 출시 272
21.1.4.3.2 사업 확장 272
21.1.4.3.3 기타 273
21.1.4.4 MnM 관점 273
21.1.4.4.1 주요 강점 273
21.1.4.4.2 전략적 선택 273
21.1.4.4.3 약점 및 경쟁 위협 273
21.1.5 PRYSMIAN 274
21.1.5.1 사업 개요 274
21.1.5.2 제공 제품 275
21.1.5.3 최근 동향 276
21.1.5.3.1 제품 출시/개발 276
21.1.5.3.2 거래 276
21.1.5.4 MnM의 견해 277
21.1.5.4.1 주요 강점 277
21.1.5.4.2 전략적 선택 277
21.1.5.4.3 약점 및 경쟁 위협 277
21.1.6 BRUGG GROUP 278
21.1.6.1 사업 개요 278
21.1.6.2 제공 제품 280
21.1.6.3 최근 동향 280
21.1.6.3.1 신제품 출시 280
21.1.6.3.2 거래 내역 281
21.1.7 HUBER+SUHNER 282
21.1.7.1 사업 개요 282
21.1.7.2 제공 제품 285
21.1.7.3 최근 동향 285
21.1.7.3.1 제품 출시/개선/업그레이드 285
21.1.7.3.2 거래 286
21.1.8 PHOENIX CONTACT 287
21.1.8.1 사업 개요 287
21.1.8.2 제공 제품 288
21.1.8.3 최근 동향 288
21.1.8.3.1 제품 출시/개선 288
21.1.8.3.2 거래 289
21.1.8.3.3 기타 289
21.1.9 SINBON ELECTRONICS 290
21.1.9.1 사업 개요 290
21.1.9.2 제공 제품 292
21.1.9.3 최근 동향 293
21.1.9.3.1 제품 개발 293
21.1.9.3.2 사업 확장 293
21.1.9.3.3 기타 293
21.1.10 COROFLEX 295
21.1.10.1 사업 개요 295
21.1.10.2 제공 제품 296
21.1.10.3 최근 동향 297
21.1.10.3.1 신제품 출시 297
21.1.10.3.2 사업 확장 298
21.1.10.3.3 기타 298
21.1.11 TEISON ENERGY TECHNOLOGY CO., LTD. 299
21.1.11.1 사업 개요 299
21.1.11.2 제공 제품 300
21.1.11.3 최근 동향 301
21.1.11.3.1 제품 개발 301
21.1.11.3.2 기타 301
21.2 기타 업체 302
21.2.1 ELAND CABLES 302
21.2.2 SYSTEM WIRE AND CABLE 303
21.2.3 DYDEN CORPORATION 304
21.2.4 EV CABLES LTD. 305
21.2.5 MANLON POLYMERS 305
21.2.6 청두 콘스 테크놀로지 유한공사 306
21.2.7 엘켐 ASA 306
21.2.8 올윈 케이블스 307
21.2.9 화텍 와이어 앤 케이블 유한공사 307
21.2.10 상하이 미다 EV 파워 유한공사 308
21.2.11 칼레도니안 케이블스 308
21.2.12 정저우 사이추안 전자기술 유한공사 309
21.2.13 SUZHOU YIHANG ELECTRONIC SCIENCE & TECHNOLOGY CO., LTD. 309
22 연구 방법론 310
22.1 연구 데이터 310
22.1.1 2차 데이터 311
22.1.2 주요 2차 자료 312
22.1.2.1 2차 자료 목록 312
22.1.2.2 2차 자료의 주요 데이터 313
22.1.3 1차 데이터 313
22.1.3.1 1차 인터뷰: 수요 및 공급 측면 314
22.1.3.2 주요 산업 통찰 및 1차 인터뷰 세부 내역 314
22.1.3.3 1차 인터뷰 대상자 목록 315
22.2 시장 규모 추정 315
22.2.1 바텀업 접근법 317
22.2.2 탑다운 접근법 317
22.3 데이터 삼각검증 318
22.4 요인 분석 319
22.5 연구 가정 320
22.6 연구의 한계 320
22.7 위험 평가 321
23 부록 323
23.1 업계 전문가들의 주요 통찰력 323
23.2 토론 가이드 323
23.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 326
23.4 맞춤형 옵션 328
23.4.1 국가별 충전 수준별 전기차 충전 케이블 시장 (보고서에 포함된 국가 기준) 328
23.4.2 국가별(보고서에 포함된 국가) 충전 방식별 전기차 충전 케이블 시장 328
23.4.3 기업 정보 328
23.4.3.1 추가 시장 참여자 프로필(최대 5개) 328
23.5 관련 보고서 328
23.6 저자 정보 329
|


