주요 내용
시장 개요:
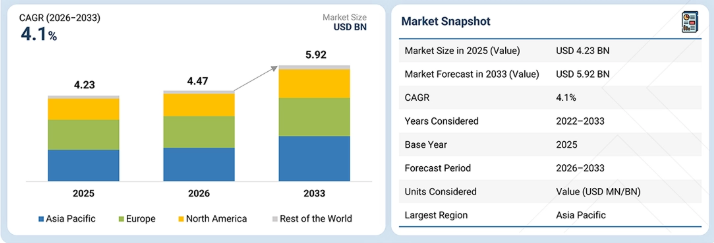
시장 규모 (2025년): 42억 3천만 달러
현재 시장 규모 (2026년): 44억 7천만 달러
예상 시장 규모 (2033년): 59억 2천만 달러
연평균 성장률(CAGR, 2026–2033): 4.1%
지역별로는 아시아 태평양 지역이 예측 기간 동안 자동차 시험 장비 시장을 주도할 것으로 전망됩니다.
장비 유형별로는 섀시 동력계 부문이 예측 기간 동안 자동차 시험 장비 시장을 주도할 것으로 전망됩니다. 이 부문은 2026년 5억 7천만 달러에서 2033년까지 7억 1천만 달러로 연평균 성장률(CAGR) 3.2%를 기록하며 성장할 것으로 예상됩니다.
용도별로는 PC/노트북 기반 장비 부문이 예측 기간 동안 자동차 시험 장비 시장을 주도할 것으로 전망됩니다. 이 부문은 2026년 36억 달러에서 2033년 47억 달러로 연평균 성장률(CAGR) 4.0%를 기록하며 성장할 것으로 예상됩니다.
차종별로는 승용차가 예측 기간 동안 자동차 시험 장비 시장을 주도할 것으로 전망됩니다. 이 부문은 2026년 32억 달러에서 2033년 42억 달러로 연평균 성장률(CAGR) 3.9%를 기록하며 성장할 것으로 예상됩니다.
추진 방식별로는 예측 기간 동안 전기차(EV) 부문이 자동차 시험 장비 시장을 주도할 것으로 전망됩니다. 이 부문은 2026년 8억 2천만 달러에서 2033년 13억 8천만 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 7.7%를 기록할 전망입니다.
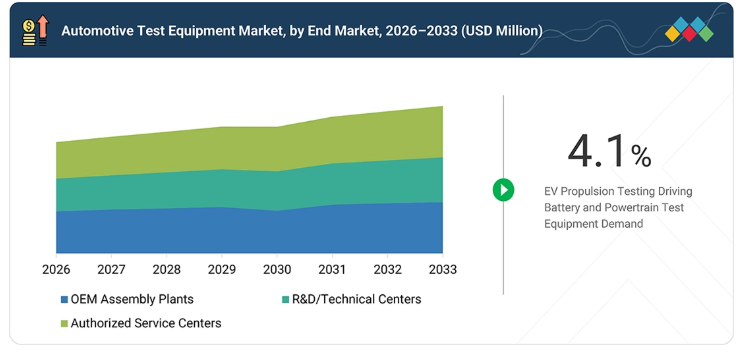
최종 시장별로는 예측 기간 동안 공인 서비스 센터 부문이 자동차 시험 장비 시장을 주도할 것으로 전망됩니다.
자동차 테스트 장비 시장은 주로 AVL(오스트리아), HORIBA Ltd.(일본), National Instruments(미국), Dürr AG(독일), Robert Bosch GmbH(독일)와 같은 기업들이 주도하고 있다.
자동차 테스트 장비 시장은 Muller Automotive(미국), Mustang Advanced Engineering(미국), MAHA Maschinenbau Haldenwang(독일), Anthony Best Dynamics(영국), MaxEye Technologies(미국)와 같은 다른 주요 업체들이 주도하고 있습니다.
자동차 테스트 장비 시장은 전기차, 소프트웨어 정의 차량, 첨단 운전자 보조 시스템(ADAS), 중앙 집중식 E/E 아키텍처의 채택 증가에 힘입어 성장할 것입니다. 배터리, 전기 모터, 전력 전자 장치, ADAS, 기능 안전성 및 사이버 보안 검증에 대한 요구 사항이 증가함에 따라 OEM 및 1차 공급업체 전반에 걸쳐 첨단 테스트 시스템에 대한 수요가 가속화될 것입니다. 향후 몇 년 동안 AI 기반 테스트 자동화, 디지털 트윈, 하드웨어-인-더-루프(HIL) 테스트, 클라우드 연동 테스트 관리, 통합 전기차 파워트레인 테스트 셀을 통해 새로운 기회가 창출될 것이며, 이를 통해 검증 속도 향상, 장비 활용도 증대, 개발 비용 절감이 가능해질 것입니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
자동차 테스트 장비 시장은 기존의 하드웨어에서 통합 테스트 플랫폼, 소프트웨어 및 라이프사이클 서비스로 전환되고 있습니다. 동력계, 배터리 테스트 시스템, EMC 시스템, 환경 챔버, HIL 플랫폼, ECU 테스트, 통신 테스터와 같은 기존 장비는 AI 기반 자동화, 디지털 트윈, 클라우드 기반 검증, 사이버 보안 테스트 및 소프트웨어 검증 기술로 점점 더 보완되고 있습니다. OEM 및 1차 공급업체들은 개발 주기를 단축하고, 테스트 효율을 개선하며, 점점 더 복잡해지는 차량을 지원하기 위해 이러한 솔루션을 도입하고 있습니다. 이는 소프트웨어 플랫폼, 시뮬레이션, 원격 테스트, 교정 및 라이프사이클 검증 서비스를 통해 새로운 수익 기회를 창출하는 동시에, 제품 인증 기간 단축, 검증 비용 절감, 테스트 인프라 활용도 향상을 가능하게 하고 있습니다.
시장 생태계
자동차 시험 장비 시장 생태계는 차량의 성능, 안전성, 신뢰성 및 규제 준수를 검증하기 위해 부품 공급업체, 시험 장비 제조업체, 시험 소프트웨어 제공업체, 시뮬레이션 도구 개발사, 제3자 시험 서비스 제공업체 및 자동차 OEM 간의 협력을 기반으로 구축되어 있습니다. Honeywell, Texas Instruments, ABB, Rohde & Schwarz와 같은 부품 공급업체는 시험 애플리케이션을 지원하는 센서, 전자 부품, 측정 시스템 및 계측 장비를 제공합니다. AVL, 호리바(HORIBA), 보쉬(Bosch), ITW를 포함한 시험 장비 제조업체들은 동력계, 배터리 시험 시스템, 파워트레인 시험대 및 차량 시험 장비를 개발하는 한편, 벡터(Vector), dSPACE, 내셔널 인스트루먼트(National Instruments), ETAS, 앤시스(Ansys), 지멘스(Siemens)와 같은 소프트웨어 및 시뮬레이션 제공업체들은 자동화, 가상 및 하드웨어 기반 검증을 가능하게 합니다. TÜV SÜD, Applus+, IDIADA, Intertek과 같은 제3자 테스트 제공업체는 독립적인 인증, 검증 및 규정 준수 테스트를 제공합니다. Toyota, Volkswagen, Hyundai, BYD, Tesla, Rivian, Tata Motors를 포함한 OEM들은 R&D 센터, 제조 공장 및 검증 시설 전반에 걸쳐 이러한 솔루션을 도입하여 전기차 파워트레인, 배터리, ADAS, 전자 장치, 배기가스 및 차량 시스템을 테스트함으로써 개발 위험을 줄이고 차량 상용화를 가속화하고 있습니다.
지역
예측 기간 동안 아시아 태평양 지역이 자동차 시험 장비 시장을 주도할 전망
아시아 태평양 지역은 중국, 일본, 한국, 인도를 중심으로 시장 점유율 1위를 차지하고 있습니다. 이는 탄탄한 차량 생산 기반, 확대되는 OEM 연구개발(R&D), 서비스 네트워크의 성장에 힘입은 결과입니다. 섀시 및 엔진 동력계, 휠 얼라인먼트 테스터, 배기 시스템, 하드웨어-인-더-루프(HIL) 벤치와 같은 기존 장비가 여전히 시장을 주도하고 있습니다. 그러나 중국과 한국은 전기차(EV) 생산 증가에 따라 배터리, 전기 모터, 전기 액슬 및 고전압 테스트 도입을 가속화하고 있다. 한편, 일본과 인도는 기존 OEM, 부품 테스트 시설, 차량 검사 및 포괄적인 서비스 인프라를 통해 수요를 지속적으로 충족시키고 있다.
자동차 시험 장비 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
AVL은 파워트레인, 배터리, 전기 모터, ADAS 및 차량 검증에 이르는 포괄적인 시험 및 시뮬레이션 역량을 통해 강력한 시장 입지를 구축한 만큼, 자동차 시험 장비 시장에서 ‘스타 플레이어(Star Player)’로 분류됩니다. 이 회사의 통합 테스트 솔루션은 하드웨어 및 소프트웨어 검증 작업을 지원하여 개발 속도 향상, 테스트 정확도 개선, 그리고 점점 더 복잡해지는 전동화 및 소프트웨어 정의 차량의 검증을 가능하게 합니다. 글로벌 OEM 및 1차 공급업체와의 탄탄한 관계와 자동화 테스트 및 시뮬레이션 기술에 대한 투자가 결합되어, 글로벌 자동차 테스트 생태계 전반에서 이 회사의 입지를 공고히 하고 있습니다. 콘티넨탈은 차량 전자장치, ADAS, 소프트웨어, 센서 및 시스템 검증 솔루션을 통해 테스트 역량을 확장하고 있어 ‘주요 신흥 기업(Key Emerging Player)’으로 인정받고 있습니다. 하드웨어 및 소프트웨어 테스트의 통합을 통해 점점 더 복잡해지는 E/E 아키텍처, 커넥티드 차량, 그리고 첨단 운전자 보조 시스템의 검증을 지원합니다. 글로벌 OEM과의 협력 및 소프트웨어 기반 검증과 자동화 테스트에 대한 투자는 진화하는 자동차 테스트 장비 생태계 내에서 콘티넨탈의 입지를 공고히 하고 있습니다.
주요 시장 참여 기업
- AVL
- HORIBA, Ltd.
- National Instruments
- Durr AG
- Robert Bosch GmbH
- Phinia Inc.
- Continental
- Schaeffler
- Softing
- Vector Informatik
- Siemens
- Intertek Group
- TÜV SÜD
- Rohde & Schwarz
- AMETEK CTS
- SINFONIA TECHNOLOGY
- AUTEL Intelligent Technology
- Illinois Tool Works
최근 동향
2026년 7월 : 내셔널 인스트루먼트(National Instruments)는 LabVIEW의 프롬프트 기반 코드 생성 및 TestStand의 자동화된 테스트 시퀀스 생성 기능을 통해 Nigel AI를 확장했습니다. 이번 기능 강화는 엔지니어링 워크플로우 전반에 걸쳐 테스트 개발 및 검증을 가속화하는 것을 목표로 합니다.
2026년 6월 : Dürr AG는 한국의 KOTSA가 운영하는 KADAS 자동 테스트 시스템에 X-road 커브를 공급했다. 이 시스템은 코너링 중 차량에 대한 제어된 동적 테스트를 가능하게 하며, 반복 가능한 조건 하에서 ADAS 및 자율 주행 기능의 검증을 지원한다.
2026년 6월 : 내셔널 인스트루먼트(National Instruments)는 자동차 카메라 및 디스플레이 SerDes 테스트를 위한 모듈식 아키텍처의 일환으로 PXIe 1480 FlexRIO 캐리어를 출시했습니다. 이 플랫폼은 ADAS, 자율 주행 및 차량 내 디스플레이 애플리케이션을 위한 자동화된 결정론적 검증을 지원합니다.
2026년 6월 : Dürr AG와 Fujian Benz는 푸저우에서 대규모 조립 공장 현대화 프로젝트를 시작했습니다. 이 프로젝트에는 메르세데스-벤츠 전기 상용차의 양산을 지원하기 위한 새로운 테스트 라인, 섀시 결합 라인, 하위 조립 라인 및 업그레이드된 제어 시스템이 포함됩니다.
2026년 5월 : 구자라트주의 반도체 생태계 및 Semiconnect 컨퍼런스에 대한 보도에서, 사난드(Sanand) 반도체 클러스터에 대한 1,600 crore 규모의 투자 추진과 관련하여 호리바 그룹(HORIBA Group)이 언급되었으며, 이는 지역 반도체 및 테스트 인프라를 지원하는 데 있어 호리바의 역할을 시사합니다.
2026년 2월 : AVL List GmbH의 모터스포츠 사업부인 AVL RACETECH는 2026년 인디카 시리즈 시즌을 앞두고 Ed Carpenter Racing과 기술 파트너십을 체결하여, 팀의 레이싱카 성능 개발 및 최적화를 지원하기 위한 엔지니어링 및 테스트 전문 지식을 제공했다.
2026년 2월 : 호리바(HORIBA Ltd.)는 프리스틴 딥테크(Pristine Deeptech) 인수를 활용하고 인도 내 광범위한 투자를 바탕으로 인도에 연구개발(R&D) 허브를 설립할 계획을 밝혔습니다. 이 R&D 부서는 글로벌 시장을 지원하기 위해 다이아몬드 관련 응용 분야를 포함한 첨단 기술에 주력할 예정입니다.
2026년 2월 : 호리바 그룹의 계열사인 호리바 인디아 프라이빗 리미티드(HORIBA India Private Limited)는 구자라트주에 본사를 둔 프리스틴 딥테크 프라이빗 리미티드(Pristine Deeptech Private Limited)의 지분 100% 인수를 완료했다. 이번 거래는 호리바의 다이아몬드 기술 전문성을 강화하고 인도 내 R&D 허브 구축을 지원하기 위한 것이다.
2026년 1월 : 내셔널 인스트루먼트(National Instruments)는 PXIe 5108 오실로스코프, PXIe 1081 하이브리드 섀시, PXIe 8842 및 8862 컨트롤러, PXIe 6381 및 6383 다기능 I/O 모듈을 포함한 새로운 PXI 하드웨어를 출시하여 확장 가능한 자동 측정 기능을 확대했습니다.
1 서론 29
1.1 연구 목적 29
1.2 시장 정의 30
1.2.1 포함 및 제외 항목 33
1.3 연구 범위 35
1.3.1 시장 세분화 및 지역별 현황 35
1.3.2 분석 기간 35
1.4 분석 통화 36
1.5 이해관계자 36
1.6 변경 사항 요약 37
2 집행 요약 38
2.1 시장 하이라이트 및 주요 통찰 38
2.2 주요 시장 참여자: 전략적 발전 동향 분석 39
2.3 자동차 시험 장비 시장의 파괴적 트렌드 40
2.4 자동차 시험 장비 시장의 고성장 부문 41
2.5 지역별 개요: 시장 규모, 성장률 및 전망 42
3 심층 분석 43
3.1 자동차 시험 장비 시장 참여 기업을 위한 매력적인 기회 43
3.2 장비 유형별 자동차 시험 장비 시장 44
3.3 응용 분야별 자동차 시험 장비 시장 45
3.4 차종별 자동차 시험 장비 시장 45
3.5 추진 방식별 자동차 시험 장비 시장 46
3.6 최종 시장별 자동차 시험 장비 시장 46
4 시장 개요 47
4.1 서론 47
4.2 시장 동향 48
4.2.1 성장 동인 48
4.2.1.1 차량 전자 장치 및 소프트웨어의 복잡성 증가 48
4.2.1.2 전동화로 인한 고전압 및 배터리 테스트 투자 확대 49
4.2.1.3 ADAS 보급률 증가 및 자동화 수준 향상 49
4.2.1.4 배출 가스 규제 50
4.2.1.5 차량 개발 주기 단축에 대한 OEM의 압박 51
4.2.2 제약 요인 51
4.2.2.1 하드웨어 및 소프트웨어 테스트 환경 간의 복잡성 통합 51
4.2.2.2 제한된 전문 지식으로 인한 첨단 테스트의 제약 52
4.2.2.3 테스트 플랫폼 간 표준화 부족 53
4.2.2.4 첨단 테스트 인프라의 높은 자본 비용 54
4.2.3 기회 55
4.2.3.1 소프트웨어 정의 차량(SDV) 테스트 플랫폼 55
4.2.3.2 전기차(EV) 및 배터리 테스트 및 검증 55
4.2.3.3 OTA 및 사이버 보안 검증 57
4.2.3.4 신흥 시장의 테스트 인프라 58
4.2.4 과제 59
4.2.4.1 대형 OEM의 독자적인 테스트 플랫폼 자체 개발 59
4.2.4.2 자본 집약적 테스트 장비의 긴 교체 주기 60
4.2.4.3 대규모 테스트 데이터 세트 및 급속한 차량 아키텍처 변화로 인한 시스템 요구 사항 증가 61
4.3 미충족 요구 사항 및 미개척 분야 64
4.3.1 복잡한 E/E 아키텍처 및 소프트웨어 정의 차량(SDV)에 대한 제한된 검증 범위 64
4.3.2 고비용 및 첨단 테스트 인프라의 제한된 활용 64
4.3.3 분산된 테스트 데이터 및 제한된 자동 오류 분석 64
5 업계 동향 65
5.1 거시경제 지표 65
5.1.1 서론 65
5.1.2 GDP 동향 및 전망 65
5.1.3 자동차 시험·검사·인증(TIC) 산업의 동향 66
5.1.4 글로벌 자동차 산업의 동향 67
5.2 공급망 분석 67
5.3 생태계 분석 69
5.3.1 원자재/부품 공급업체 70
5.3.2 시험 장비 제조업체 70
5.3.3 시험 소프트웨어 제공업체 71
5.3.4 시뮬레이션 도구 제공업체 71
5.3.5 제3자 시험 서비스 제공업체 71
5.3.6 최종 사용자 71
5.4 가격 분석 72
5.4.1 차종별 72
5.4.2 장비 및 지역별 가격 분석 73
5.5 무역 분석 74
5.5.1 수입 시나리오 (HS 코드 903180) 74
5.5.2 수출 시나리오 (HS 코드 903180) 75
5.6 2026–2027년 주요 컨퍼런스 및 행사 77
5.7 고객 비즈니스에 영향을 미치는 동향 및 파괴적 변화 78
5.8 투자 및 자금 조달 시나리오 79
5.9 사례 연구 분석 80
5.9.1 NOVELIC은 저지연 데이터 스트리밍을 가능하게 하는, 프로그래밍 및 구성이 용이한 고속 데이터 로거 플랫폼을 개발했습니다 80
5.9.2 BRIGGS & STRATTON은 지멘스의 유연하고 직관적인 SIMCENTER TestLab 소프트웨어를 활용하여 소프트웨어 및 하드웨어 테스트를 원활한 워크플로우에 통합했습니다 81
5.9.3 맨 트럭 앤 버스(MAN Truck & Bus)는 벡터 인디고(Vector Indigo)를 도입하여 진단 검증 및 테스트 프로세스를 최적화했습니다 81
5.9.4 AVL은 전기차 배터리 검증을 가속화하기 위해 고전압 배터리 테스트 시스템을 개발했습니다 82
5.9.5 호리바, 전기화 구동계 검증 개선을 위한 통합 전기 파워트레인 테스트 시스템 개발 82
5.10 자동차 테스트 분야의 스타트업 및 중소기업 혁신 83
5.11 지역별 투자 핫스팟: 현지화된 테스트 역량 및 비용 경쟁력 84
5.12 주요 자동차 테스트 장비 최종 사용자 전반에 걸친 자본 지출(CAPEX) 최적화 및 가치 창출 85
5.12.1 섀시 동력계(Chassis Dynamometer)를 위한 자본 지출(CAPEX) 최적화 86
5.12.2 전기차(EV) 구동계 테스트를 위한 자본 지출(CAPEX) 최적화 86
5.12.3 배터리 테스트 장비를 위한 자본 지출(CAPEX) 최적화 87
5.12.4 전기 모터 시험 장비에 대한 자본 지출(CAPEX) 최적화 87
5.13 자동차 시험 분야의 OEM 전략 88
5.14 이스라엘-이란 전쟁의 영향 92
5.14.1 서론 92
5.14.2 에너지 시장의 혼란 92
5.14.3 운영 비용에 미치는 영향 93
5.14.4 시장 수요의 변화 94
5.14.5 공급망 및 현지화에 미치는 영향 95
5.14.6 전략적 시장 전망 95
5.15 EU-인도 무역 협정 영향 분석 95
5.15.1 서론 95
5.15.2 EU 관세 97
5.15.3 최근 개장/확장된 자동차 시험 센터 99
6 자동차 시험 장비 시장의 기술 발전, AI 기반 영향, 특허, 혁신 및 향후 응용 분야 100
6.1 기술 분석 100
6.1.1 핵심 기술 100
6.1.1.1 전기 모터 시험대 100
6.1.1.2 배터리 시험 시스템 101
6.1.1.3 배터리 에뮬레이션 및 전기차(EV) 시험 101
6.1.1.4 소프트웨어 인 더 루프(SiL) 102
6.1.1.5 차량 네트워크 시뮬레이션 103
6.1.2 보완 기술 103
6.1.2.1 시뮬레이션 및 모델링 소프트웨어 103
6.1.2.2 데이터 수집 및 분석(DAQ 및 분석) 103
6.1.2.3 디지털 트윈 104
6.1.2.4 AI 기반 테스트 자동화 105
6.1.3 관련 기술 106
6.1.3.1 사이버 보안 테스트 도구 106
6.1.3.2 자율주행 테스트 생태계 108
6.1.3.3 클라우드 연동 테스트 관리 109
6.2 특허 분석 110
6.3 AI/일반 AI가 자동차 테스트 장비 시장에 미치는 영향 112
6.3.1 OEM이 채택한 자동차 테스트 전략 113
6.3.2 사내 테스트 대 외주 테스트 114
6.3.3 테스트 인프라의 디지털화 114
6.3.4 최종 라인(EOL) 자동화 115
6.3.5 모듈식 및 확장 가능한 테스트 플랫폼 115
6.3.6 SDV 및 사이버 보안 테스트 115
6.3.7 글로벌 R&D 및 제조 네트워크 통합 115
6.3.8 표준화 및 규제 대응 준비 115
6.3.9 시험 장비 공급업체와의 파트너십 115
6.3.10 지속 가능성 및 에너지 효율적인 테스트 116
6.3.11 인공지능 및 예측 테스트 모델 116
6.4 주요 활용 사례 및 시장 잠재력 116
6.4.1 자동차 테스트 장비 시장의 주요 AI/생성형 AI 활용 사례 116
6.4.2 시장 잠재력 118
6.4.3 자동차 테스트 장비 시장에서 제조업체/OEM이 따르는 모범 사례 119
6.4.3.1 AI 기반 통합 패턴 119
6.4.4 자동차 테스트 장비 시장에서의 AI 도입 관련 사례 연구 120
6.4.4.1 AI 기반 테스트 최적화 및 예측 검증 120
6.4.4.2 AI 기반 테스트 장비 예측 유지보수 120
6.4.4.3 생성형 AI 기반 테스트 케이스 및 시나리오 생성 121
6.4.5 상호 연결된 생태계 및 시장 참여자에 미치는 영향 121
6.4.6 AI 통합 자동차 테스트 장비 솔루션 도입에 대한 고객의 준비도 122
7 지속 가능성 및 규제 환경 123
7.1 규제 환경 123
7.1.1 국가별 규제 123
7.1.2 규제 기관, 정부 기관 및 기타 조직 124
7.1.3 산업 표준 127
7.2 지속 가능성 이니셔티브 129
7.2.1 지속 가능성 영향 및 규제 정책 이니셔티브 129
7.2.2 인증, 라벨링 및 친환경 표준 131
7.2.2.1 자동차 시험 장비 시장과 관련된 인증, 라벨링 및 환경 표준 131
8 고객 현황 및 구매 행동 133
8.1 의사결정 과정 133
8.2 주요 이해관계자 및 구매 기준 133
8.2.1 모바일/태블릿 기반 장비 134
8.2.2 PC/노트북 기반 장비 134
8.2.3 구매 과정의 주요 이해관계자 134
8.2.4 구매 기준 135
8.3 도입 장벽 및 내부 과제 136
8.4 다양한 최종 사용자의 미충족 요구 사항 136
9 장비별 자동차 시험 장비 시장 137
9.1 서론 138
9.2 엔진 동력계 142
9.2.1 시장 성장을 뒷받침하는 파워트레인 검증, 배기가스 규제 준수 및 하이브리드 엔진 테스트에 대한 수요 142
9.3 섀시 동력계 143
9.3.1 도입 확대를 촉진하는 더욱 엄격해진 배기가스 및 차량 성능 요구 사항 143
9.4 차량 배기가스 시험 시스템 144
9.4.1 시장을 주도하는 엄격한 규제, 대기 질에 대한 관심 및 하이브리드 차량의 보급 144
9.5 휠 얼라인먼트 테스터 145
9.5.1 자율주행차의 보급 확대와 정밀한 구동계 테스트가 시장을 주도 145
9.6 변속기 동력계 147
9.6.1 방대한 차량 보유 대수, OEM 서비스 확대 및 파워트레인 전환이 시장을 견인할 전망 147
9.7 연료 분사 펌프 테스터 148
9. 7.1 하이브리드 파워트레인의 지속적 채택과 디젤 애프터마켓 수요가 성장을 뒷받침할 전망 148
9.8 배터리 시험 장비 150
9.8.1 고전압, 급속 충전 및 배터리 안전 요구 사항의 증가가 시장을 견인할 전망 150
9.9 전기 모터 시험 장비 151
9.9.1 시장 성장을 견인할 전기차 생산 증가 및 고전압 전기 모터 개발 151
9.10 전기 액슬 테스트 152
9.10.1 플릿 및 공유 모빌리티 전기차에서 전기 액슬의 수명 주기 테스트에 대한 수요 증가가 시장을 주도할 전망 152
9.11 전기차 구동계 테스트 153
9.11.1 시장 성장을 견인할 전기차 구동계의 차세대 검증 153
9.12 하드웨어-인-더-루프(HIL) 테스트 155
9.12.1 소프트웨어 복잡성 증가 및 실시간 ECU 검증 요구 사항이 시장을 주도할 전망 155
9.13 차량 충전 및 고전압 테스트 시스템 156
9.13.1 전기차(EV)의 고전압 배터리 팩 및 V2G 기능이 시장을 주도할 전망 156
9.14 브레이크 시험 장비 157
9.14.1 첨단 제동 시스템 및 전동화가 시장을 주도할 전망 157
9.15 소음·진동·불쾌감(NVH) 시험 장비 159
9.15.1 전기차 파워트레인의 복잡성과 저소음 요구 사항이 시장을 주도할 전망 159
9.16 ADAS 시험 장비 160
9.16.1 시장 성장을 견인할 센서의 복잡성 증가 및 자율 주행 검증 160
9.17 내구성 시험 장비 161
9.17.1 시장 성장을 견인할 전기차 파워트레인의 복잡성 및 검증 기간 연장 요구 사항 161
9.18 전자기 호환성(EMC) 및 환경 시험 장비 162
9.18.1 전동화 및 커넥티드 차량의 복잡성이 시장을 견인 162
9.19 기타 163
9.20 주요 핵심 통찰 164
10 응용 분야별 자동차 시험 장비 시장 165
10.1 서론 166
10.2 모바일/태블릿 기반 장비 167
10.2.1 커넥티드 차량의 복잡성 증가와 전기차(EV) 진단 기술이 성장을 견인할 전망 167
10.3 PC/노트북 기반 장비 169
10.3.1 높은 연산 능력과 다중 시스템 통합이 시장을 견인할 전망 169
10.4 주요 1차 조사 결과 170
11 차종별 자동차 테스트 장비 시장 171
11.1 서론 172
11.1.1 승용차와 상용차의 테스트 장비 사양 비교 172
11.2 승용차 174
11.2.1 시장 성장을 견인할 ADAS 및 자율 주행 기술의 발전 174
11.3 상용차 176
11.3.1 시장 성장을 견인할 대형 섀시 및 엔진 동력계 수요 증가 176
11.3.2 경상용차 176
11.3.3 중상용차 176
11.4 주요 1차 분석 결과 177
12 추진 방식별 자동차 시험 장비 시장 178
12.1 서론 179
12.2 내연기관(ICE) 180
12.2.1 엔진 기술의 발전과 엄격한 배기가스 규제가 시장을 주도할 전망 180
12.3 전기차(EV) 181
12.3.1 시장 성장을 견인하는 첨단 배터리 테스트 수요 증가 181
12.4 주요 1차 분석 결과 182
13 최종 시장별 자동차 테스트 장비 시장 183
13.1 서론 184
13.2 공인 서비스 센터 186
13.2.1 휠 얼라인먼트 테스터에 대한 수요 증가가 시장을 견인할 전망 186
13.3 OEM 조립 공장 187
13.3.1 자동화된 최종 라인 테스트 및 공장 현대화가 시장을 견인할 전망 187
13.4 R&D/기술 센터 188
13.4.1 첨단 ADAS 및 자율 주행 시스템 테스트 기술에 대한 수요가 시장을 견인할 전망 188
13.5 주요 1차 조사 결과 190
14 첨단 기술별 자동차 테스트 장비 시장 191
14.1 서론 191
14.2 ECU 테스트 192
14.3 데이터 로거 192
14.4 시뮬레이션 테스트 193
14.4.1 충돌 충격 시뮬레이션 194
14.4.2 자율 주행 시뮬레이터 194
14.5 센서 테스트 194
14.6 지각 시스템 테스트 195
14.7 엣지 컴퓨팅 196
14.8 V2X 테스트 196
14.9 주요 통찰력 197
15 지역별 자동차 테스트 장비 시장 198
15.1 서론 199
15.2 아시아 태평양 201
15.2.1 중국 204
15.2.1.1 시장 성장을 주도하기 위한 OEM의 확장 전략 채택 204
15.2.2 인도 207
15.2.2.1 성장을 촉진하기 위한 공인 서비스 센터의 급속한 확장 207
15.2.3 일본 208
15.2.3.1 시장 성장을 견인할 조립 공장 확대 및 연구개발(R&D) 투자 증가 208
15.2.4 대한민국 211
15.2.4.1 시장 활성화를 위한 첨단 배터리 시험 장비에 대한 대규모 투자 211
15.2.5 기타 아시아 태평양 지역 214
15.3 유럽 217
15.3.1 프랑스 220
15.3.1.1 전기차 보급 확대와 규제 강화로 수요 가속화 220
15.3.2 독일 223
15.3.2.1 R&D 및 ADAS 투자가 수요 확대 223
15.3.3 이탈리아 226
15.3.3.1 하이브리드 차량 생산 및 전기차 테스트가 수요 견인 226
15.3.4 스페인 229
15.3.4.1 첨단 테스트 및 품질 보증이 성장을 주도 229
15.3.5 영국 232
15.3.5.1 고전압 검증 및 ADAS 프로토콜이 수요 재편 232
15.3.6 기타 유럽 국가 234
15.4 북미 237
15.4.1 캐나다 239
15.4.1.1 현지화된 전기차(EV) 테스트 역량으로 배터리 및 파워트레인 장비 수요 강화 239
15.4.2 멕시코 241
15.4.2.1 OEM 검증 수요 증가에 따라 테스트 역량 확대 241
15.4.3 미국 243
15.4.3.1 첨단 동력계 도입으로 전기차(EV) 파워트레인 검증 가속화 243
15.5 기타 지역 246
15.5.1 브라질 248
15.5.1.1 자동차 테스트 수요 강화를 위한 생산 현지화 248
15.5.2 러시아 251
15.5.2.1 수입 대체 및 현지화된 검증 인프라를 통한 수요 강화 251
15.5.3 기타 254
16 경쟁 구도 256
16.1 서론 256
16.2 주요 기업 전략/승리 요인 256
16.3 시장 점유율 분석, 2025년 258
16.4 매출 분석, 2022–2025 261
16.5 기업 가치 평가 및 재무 지표 261
16.6 브랜드/제품 비교 262
16.7 기업 평가 매트릭스: 주요 기업, 2025 263
16.7.1 스타 기업 264
16.7.2 신흥 선도 기업 264
16.7.3 보편적 기업 264
16.7.4 참여 기업 264
16.7.5 기업 사업 범위 266
16.7.5.1 기업 사업 범위 266
16.7.5.2 지역별 사업 범위 266
16.7.5.3 장비 사업 범위 267
16.7.5.4 차종별 풋프린트 268
16.8 기업 평가 매트릭스: 스타트업/중소기업, 2025년 269
16.8.1 진취적인 기업 269
16.8.2 대응력 있는 기업 269
16.8.3 역동적인 기업 269
16.8.4 출발선 269
16.8.5 경쟁력 벤치마킹 271
16.8.5.1 스타트업/중소기업 목록 271
16.8.5.2 스타트업/중소기업의 경쟁 벤치마킹 272
16.9 경쟁 시나리오 273
16.9.1 제품 출시/개발 273
16.9.2 거래 274
16.9.3 사업 확장 276
16.9.4 기타 동향 278
17 기업 프로필 279
17.1 주요 기업 279
17.1.1 AVL 279
17.1.1.1 사업 개요 279
17.1.1.2 제공 제품 279
17.1.1.3 최근 동향 281
17.1.1.3.1 제품 출시/개발 281
17.1.1.3.2 거래 282
17.1.1.3.3 사업 확장 283
17.1.1.3.4 기타 동향 283
17.1.1.4 MnM의 관점 284
17.1.1.4.1 주요 강점 284
17.1.1.4.2 전략적 선택 284
17.1.1.4.3 약점 및 경쟁 위협 284
17.1.2 호리바 그룹 285
17.1.2.1 사업 개요 285
17.1.2.2 주요 제품 286
17.1.2.3 최근 동향 289
17.1.2.3.1 신제품 출시/개발 289
17.1.2.3.2 거래 289
17.1.2.3.3 사업 확장 290
17.1.2.3.4 기타 동향 291
17.1.2.4 MnM의 견해 292
17.1.2.4.1 주요 강점 292
17.1.2.4.2 전략적 선택 292
17.1.2.4.3 약점 및 경쟁 위협 292
17.1.3 내셔널 인스트루먼트 293
17.1.3.1 사업 개요 293
17.1.3.2 제공 제품 294
17.1.3.3 최근 동향 295
17.1.3.3.1 제품 출시/개발 295
17.1.3.3.2 거래 296
17.1.3.4 MnM의 견해 296
17.1.3.4.1 주요 강점 296
17.1.3.4.2 전략적 선택 296
17.1.3.4.3 약점 및 경쟁 위협 296
17.1.4 DURR GROUP 297
17.1.4.1 사업 개요 297
17.1.4.2 제공 제품 298
17.1.4.3 최근 동향 300
17.1.4.3.1 제품 출시/개발 300
17.1.4.3.2 거래 301
17.1.4.3.3 사업 확장 301
17.1.4.3.4 기타 동향 301
17.1.4.4 MnM의 관점 302
17.1.4.4.1 주요 강점 302
17.1.4.4.2 전략적 선택 302
17.1.4.4.3 약점 및 경쟁 위협 302
17.1.5 ROBERT BOSCH GMBH 303
17.1.5.1 사업 개요 303
17.1.5.2 제공 제품 304
17.1.5.3 최근 동향 306
17.1.5.3.1 신제품 출시/개발 306
17.1.5.3.2 거래 내역 306
17.1.5.3.3 기타 동향 307
17.1.5.4 MnM의 관점 307
17.1.5.4.1 주요 강점 307
17.1.5.4.2 전략적 선택 308
17.1.5.4.3 약점 및 경쟁 위협 308
17.1.6 PHINIA INC. 309
17.1.6.1 사업 개요 309
17.1.6.2 제공 제품 310
17.1.6.3 최근 동향 311
17.1.6.3.1 제품 출시/개발 311
17.1.6.3.2 거래 내역 312
17.1.6.3.3 기타 동향 312
17.1.7 ILLINOIS TOOL WORKS INC. 313
17.1.7.1 사업 개요 313
17.1.7.2 주요 제품 314
17.1.7.3 최근 동향 314
17.1.7.3.1 거래 내역 314
17.1.7.3.2 기타 동향 315
17.1.8 지멘스(SIEMENS) 316
17.1.8.1 사업 개요 316
17.1.8.2 제공 제품 317
17.1.8.3 최근 동향 318
17.1.8.3.1 제품 출시/개발 318
17.1.8.3.2 거래 내역 319
17.1.9 CONTINENTAL AG 320
17.1.9.1 사업 개요 320
17.1.9.2 제공 제품 321
17.1.9.3 최근 동향 322
17.1.9.3.1 거래 322
17.1.9.3.2 사업 확장 323
17.1.9.3.3 기타 동향 323
17.1.10 VECTOR INFORMATIK GMBH 324
17.1.10.1 사업 개요 324
17.1.10.2 제공 제품 324
17.1.10.3 최근 동향 325
17.1.10.3.1 제품 출시/개선 325
17.1.10.3.2 계약 326
17.1.11 SOFTING AG 328
17.1.11.1 사업 개요 328
17.1.11.2 제공 제품 329
17.1.11.3 최근 동향 331
17.1.11.3.1 기타 동향 331
17.1.12 MUSTANG ADVANCED ENGINEERING 332
17.1.12.1 사업 개요 332
17.1.12.2 제공 제품 332
17.1.12.3 최근 동향 334
17.1.12.3.1 제품 개발 334
17.1.12.3.2 거래 334
17.1.12.3.3 사업 확장 335
17.1.12.3.4 기타 동향 335
17.1.13 SCHAEFFLER AG 337
17.1.13.1 사업 개요 337
17.1.13.2 제공 제품 338
17.1.13.3 최근 동향 339
17.1.13.3.1 거래 내역 339
17.1.14 MAHA MASCHINENBAU HALDENWANG GMBH & CO. KG 341
17.1.14.1 사업 개요 341
17.1.14.2 제공 제품 341
17.1.14.3 최근 동향 344
17.1.14.3.1 거래 내역 344
17.1.14.3.2 기타 동향 345
17.1.15 MULLER AUTOMOTIVE 346
17. 1.15.1 사업 개요 346
17.1.15.2 제공 제품 346
17.2 기타 업체 350
17.2.1 인터텍 그룹 PLC 350
17.2.2 TÜV SÜD 351
17.2.3 로데 앤 슈바르츠 352
17.2.4 신포니아 테크놀로지(주) 353
17.2.5 앰프로 테스팅 머신 354
17.2.6 AMETEK CTS 355
17.2.7 AUTEL INTELLIGENT TECHNOLOGY CORP., LTD. 356
17.2.8 NSM INDUSTRIAL SOLUTIONS PVT LTD 357
17.2.9 DSA DATEN- UND SYSTEMTECHNIK GMBH 358
17.2.10 IPETRONIK GMBH & CO. KG 359
17.2.11 HUFF TECHNOLOGIES 360
17.2.12 DYNO ONE INC. 361
17.2.13 드라이브 시스템 디자인 362
17.2.14 앤서니 베스트 다이내믹스 리미티드 363
17.2.15 SAJ 테스트 플랜트 PVT. LTD. 364
17.2.16 맥스아이 테크놀로지스 365
18 연구 방법론 366
18.1 연구 데이터 366
18.1.1 2차 데이터 367
18.1.2 주요 2차 자료 368
18.1.2.1 2차 자료 목록 368
18.1.2.2 2차 자료의 주요 데이터 369
18.1.3 1차 데이터 369
18.1.3.1 1차 인터뷰 – 수요 및 공급 측면 370
18.1.3.2 주요 산업 통찰 및 1차 인터뷰 분석 370
18.1.3.3 1차 인터뷰 대상자 목록 371
18.2 시장 규모 추정 372
18.2.1 탑다운 접근법 373
18.3 데이터 삼각검증 374
18.4 요인 분석 377
18.5 연구 가정 377
18.6 연구의 한계 378
18.7 위험 평가 378
19 부록 380
19.1 업계 전문가들의 주요 통찰 380
19.2 토론 가이드 380
19.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 385
19.4 맞춤형 옵션 387
19.4.1 국가별 추진 방식별 자동차 시험 장비 시장 387
19.4.2 추가 국가 분석 (보고서 내 최대 3개국) 387
19.4.3
기업 정보 387
19.4.3.1 추가 시장 참여 기업 프로필 (최대 5개) 387
19.5 관련 보고서 387
19.6 저자 정보 388