주요 내용
- 시장 개요:
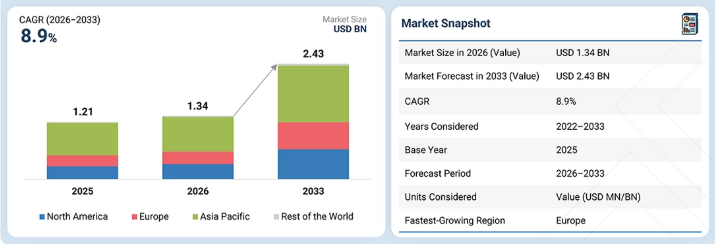
시장 규모 (2025년): 12억 1천만 달러
현재 시장 규모 (2026년): 13억 4천만 달러
예상 시장 규모 (2033년): 24억 3천만 달러
연평균 성장률(CAGR, 2026–2033년): 8.9%
아시아 태평양 지역은 예측 기간 동안 가장 큰 시장을 형성할 것으로 예상됩니다.
클라우드 기반 방식이 2026년 72.5%의 점유율을 기록하며 HD 지도 시장을 주도할 것으로 추정됩니다.
상업용 모빌리티 부문은 예측 기간 동안 가장 높은 성장률을 보일 것으로 전망됩니다.
업데이트 및 유지보수 부문은 2026년부터 2033년까지 연평균 성장률(CAGR) 13.3%를 기록하며 HD 지도 시장에서 가장 빠르게 성장할 것으로 추정됩니다.
2033년에는 반자율 주행 부문이 95.1%로 가장 높은 점유율을 기록할 것으로 예상됩니다.
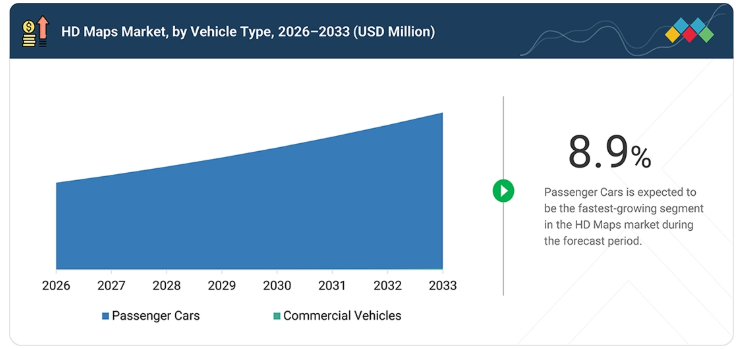
상용차 부문은 2026년부터 2033년까지 연평균 성장률(CAGR) 37.2%를 기록하며 HD 지도 시장에서 가장 빠르게 성장할 것으로 추정됩니다.
HERE Technologies(네덜란드), Baidu, Inc.(중국), TomTom International BV(네덜란드), NVIDIA Corporation(미국), Mobileye(이스라엘) 등 주요 HD 지도 제공업체들은 차선 단위 위치 파악, 교통 정보, 도로 의미론을 지원하는 고정밀의 자주 업데이트되는 지도를 지속적으로 제공하고 있습니다. 이들은 크라우드소싱 데이터, AI 기반 자동화, 센서 융합을 활용하여 실시간 정확성을 보장함으로써 경쟁력을 강화하는 한편, OEM, 1차 공급업체(Tier-1), 클라우드 플랫폼과 파트너십을 구축하여 자사의 지도를 ADAS 및 자율주행 시스템에 대규모로 통합하고 있습니다.
이 시장에는 Navmii(영국), RMSI(인도), Zenrin Co., Ltd.(일본), Woven by Toyota(일본), Swift Navigation, Inc.(미국)와 같은 기업들도 포함됩니다. 이들 기업은 전반적으로 고정밀 지도 제작, 차선 단위 매핑, 위치 파악, 내비게이션 데이터, 지리 공간 데이터 서비스, 그리고 ADAS 및 자율주행 애플리케이션을 위한 지도 기술에 주력하고 있습니다.
HD 지도 시장은 지도 품질, 표준화, 그리고 자율주행 시스템 전반에 걸친 상호운용성의 중요성이 커짐에 따라 형성되고 있다. OEM 및 1차 공급업체들은 HD 지도가 위치 파악, 인식, 차량 컴퓨팅 플랫폼과 원활하게 통합될 수 있도록 하는 표준화된 지도 형식과 데이터 구조에 주력하고 있다. ADASIS와 같은 표준은 지도 데이터를 차량 시스템으로 전송하기 위한 인터페이스를 정의함으로써 이러한 상호운용성을 지원하고 있습니다. 동시에, 더 높은 수준의 자동화에 필요한 신뢰성 요건을 충족하기 위해 센티미터 수준의 정확도와 차선 형상, 도로 경계, 교통 속성에 대한 검증의 중요성이 점점 더 커지고 있습니다. 이로 인해 강력한 품질 보증, 표준화된 데이터 모델, 다양한 차량 아키텍처 간 호환성을 갖춘 HD 지도 제공업체에 대한 수요가 발생하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
HD 지도 시장의 매출 구성은 기존의 지도 라이선싱 및 매핑 서비스에서 반복적 수익 모델 및 기술 기반 모델로 전환되고 있습니다. 현재 매출은 HD 지도 라이선싱, 차선 및 도로 데이터, 지도 제작, 위치 파악, 데이터 수집, 지도 검증 등을 통해 창출되고 있습니다. 향후 수익 기회는 동적 HD 지도 플랫폼, AI 기반 지도 생성, 실시간 업데이트, 지도 API, 구독 기반 서비스 등에서 나올 것으로 예상됩니다. 레벨 2+, 레벨 3, 레벨 4 주행 기능의 확대로 정기적으로 업데이트되는 지도 데이터에 대한 수요가 증가하고 있으며, 차량 및 인프라 데이터는 자율 주행 개발 및 테스트를 위한 자동화된 지도 업데이트, 예측 도로 정보, 시뮬레이션을 지원할 수 있습니다.
시장 생태계
HD 지도 시장 생태계는 기존의 지도 공급망에서 통합된 데이터 및 기술 생태계로 전환되고 있습니다. HD 지도 제공업체는 차선 수준의 도로 데이터, 3D 도로 모델, 위치 파악 레이어 및 지도 업데이트 솔루션을 개발하는 반면, 매핑 및 지리공간 기업들은 데이터 수집, 주석 달기, 검증 및 지도 제작을 지원합니다. OEM 및 1차 공급업체들은 더 높은 수준의 자동화를 지원하기 위해 HD 지도를 ADAS, 자율 주행 소프트웨어, 센서 융합, 차량 컴퓨팅 및 내비게이션 시스템과 통합합니다. 센서, 위치 파악 및 연결성 제공업체들은 지도 제작 및 위치 파악 정확도를 높이기 위해 라이다(LiDAR), 레이더, GNSS, V2X 및 차량 생성 데이터를 제공합니다. 클라우드 및 데이터 플랫폼 제공업체들은 지도 처리, 저장, 업데이트 및 배포를 지원합니다. 이러한 이해관계자들 간의 파트너십은 지도 정확도, 업데이트 빈도 및 승용차 및 상용차 플랫폼과의 통합을 개선하는 데 기여하고 있습니다.
지역
아시아 태평양 지역은 자율주행차용 HD 지도 시장에서 가장 큰 규모를 차지할 것으로 예상됩니다
아시아 태평양 지역에서 HD 지도 시장은 중국, 일본, 한국 전역에 걸친 첨단 운전자 보조 시스템(ADAS), 자율주행 프로그램, 고정밀 매핑 역량의 급속한 확장에 힘입어 성장하고 있습니다. 이 지역의 OEM 및 기술 기업들은 HD 지도를 위치 파악, 센서 융합, 자율 주행 시스템과 통합하는 데 주력하고 있으며, 지도 제공업체들은 이러한 애플리케이션을 지원하기 위해 차선 단위 및 3D 도로 커버리지를 확대하고 있습니다. 또한 이 지역은 방대한 차량 데이터와 도로 데이터를 제공하는 대규모 차량 함대와 광범위한 도로망에 힘입어 자동 지도 생성 및 고주파수 지도 업데이트의 강력한 거점으로 부상하고 있습니다. 예를 들어, 현대자동차그룹의 ‘플레오스 커넥트(Pleos Connect)’는 현대, 기아, 제네시스 차량 전반에 걸친 지도 기반 서비스를 목표로 하고 있으며, 바이두 아폴로(Baidu Apollo)는 HD 지도를 자율주행 소프트웨어 및 차량 센서 데이터와 결합하여 중국 내 자율주행 애플리케이션을 지원하고 있다. OEM들의 고정밀 위치 파악, 자동 지도 생성, 커넥티드 매핑 플랫폼에 대한 투자는 HD 지도 제공업체들이 자율주행 기능의 대규모 배포와 빈번하게 업데이트되는 차선 단위 및 3D 지도 서비스를 지원할 수 있는 기회를 창출하고 있다.
HD 지도 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
HD 지도 시장 매트릭스에서 HERE Technologies(스타)는 강력한 글로벌 입지와 포괄적인 HD 지도 포트폴리오를 바탕으로 선두를 달리고 있으며, 전략적 파트너십과 확장 가능한 클라우드 기반 플랫폼을 통해 OEM 전반에 걸쳐 대규모 채택을 주도하고 있습니다. Dynamic Map Platform, Inc.(신흥 리더)는 독자적인 매핑 기술과 자율 주행 차량 호출 서비스의 성공적인 도입을 통해 주목을 받고 있으며, HD 지도 기능의 실제 적용 사례를 입증하고 있습니다.
주요 시장 참여 기업
- HERE Technologies (네덜란드)
- Baidu, Inc. (중국)
- TomTom International BV (네덜란드)
- NVIDIA Corporation (미국)
- Mobileye (이스라엘)
- Dynamic Map Platform Co., Ltd. (일본)
- NavInfo Co., Ltd. (일본)
- Waymo LLC (미국)
- The Sanborn Map Company, Inc. (미국)
- 모멘타(Momenta, 중국)
- 맵박스(Mapbox, 미국)
- CE 인포 시스템즈(CE Info Systems Ltd, 인도)
최근 동향
2026년 4월 : HERE 테크놀로지스는 중국 자율주행 기업 neueHCT와의 협력을 강화하여 NOA(Navigation on Autopilot) 솔루션의 글로벌 확장을 가속화했습니다. 이번 파트너십은 HERE의 매핑 및 위치 기술을 neueHCT의 지능형 주행 스택과 통합하여 전 세계 OEM을 위한 첨단 보조 및 자율 주행 기능을 지원하는 것을 목표로 합니다.
2026년 4월 : HERE Technologies와 Baidu Maps는 자동차 제조사를 위한 원활한 글로벌 내비게이션 및 지능형 주행 지도 솔루션을 공동 개발하기 위해 전략적 양해각서(MOU)를 체결했습니다. 이번 협력은 HERE의 글로벌 커버리지와 바이두의 중국 지도를 통합하여 전 세계적으로 첨단 차량 내 내비게이션 및 지능형 주행 활용 사례를 강화하는 것을 목표로 합니다.
2026년 4월 : 웨이모(Waymo)는 시카고 도심에서 자율주행차 테스트를 시작하여 도시 도로를 매핑하고 겨울 날씨 조건에서 처음으로 성능을 평가했습니다. 이 활동을 통해 웨이모의 HD 지도 커버리지가 확대되었으며, 눈과 추운 날씨 조건에서 매핑 및 인식 스택의 안정성이 검증되었습니다.
2026년 3월 : 덴노코츠(DennoKotsu)는 일본 내 택시 배차 플랫폼을 업그레이드하기 위해 맵박스(Mapbox)를 선택했으며, 맵박스의 지도 및 내비게이션 기술을 활용하여 운전자의 경로 설정, 승객 픽업 및 운영 효율성을 개선했습니다. 이 파트너십을 통해 맵박스는 향후 자율 주행 모빌리티 서비스와 관련된 차량 내 및 차량 함대 내비게이션 분야에서 입지를 확대하게 되었습니다.
2026년 2월 : NVIDIA는 Delhivery와 파트너십을 맺고 인도의 복잡한 지형과 비공식 주소 체계에 맞춰 설계된 디지털 매핑 솔루션을 개발했습니다. 이 솔루션은 NVIDIA의 가속 컴퓨팅, CV Cuda, Nemotron 오픈 모델을 활용하며, 수십억 건의 배송 데이터를 포함하는 Delhivery의 독자적인 데이터셋과 결합되었습니다.
2026년 2월 : Mapbox는 자사 플랫폼 전반에 걸쳐 출입구 수준의 정밀도 기능을 도입하여, 배송, 물류 및 차량 호출 서비스를 위한 정확한 위치 정보를 바탕으로 Mapbox 3D Lanes를 강화했습니다. 이러한 향상된 정밀도는 첨단 운전자 보조 시스템 및 자율 주행 내비게이션 활용 사례를 지원합니다.
2026년 1월 : TomTom과 Visteon은 TomTom의 지도 및 내비게이션을 Visteon의 차량 내 시스템에 통합하기 위한 파트너십을 발표했습니다. 이번 협력은 프라이버시를 중시하는 온보드 대화형 내비게이션 경험을 제공하는 것을 목표로 하며, 자동화 및 자율 주행 차량을 위한 내장형 AI 기반 내비게이션을 선보입니다.
2026년 1월 : MapmyIndia의 모회사인 CE Info Systems Ltd.는 실내 내비게이션 스타트업인 Iwayplus Private Limited의 강제 전환 우선주 3,500주를 0.21백만 달러에 인수했습니다. 이번 인수를 통해 CE Info Systems의 위치 및 내비게이션 기술이 강화되어, 향후 HD 매핑 및 자율 주행 솔루션 개발이 가능해질 전망이다.
2026년 1월 : Mobileye는 자율 주행 및 휴머노이드 로봇 분야 전반에 걸친 물리적 AI 개발을 가속화하기 위해 AI 로봇 스타트업 Mentee Robotics를 약 9억 달러에 인수했다. 이번 인수는 Mobileye의 인식, 계획 수립 및 시뮬레이션 역량을 강화하는 것을 목표로 하며, 이는 자동화 차량을 위한 REM 기반 HD 매핑을 지원하는 데에도 기여할 것이다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 29
1.3 연구 범위 31
1.3.1 조사 대상 시장 및 지역 범위 31
1.3.2 포함 및 제외 항목 31
1.4 분석 대상 연도 32
1.5 분석 대상 통화 32
1.6 이해관계자 33
1.7 변경 사항 요약 33
2 집행 요약 35
2.1 시장 하이라이트 및 주요 통찰 35
2.2 주요 시장 참여자: 전략적 발전 동향 분석 36
2.3 고해상도 지도 시장의 파괴적 트렌드 37
2.4 고성장 부문 38
2.5 지역별 개요: 시장 규모, 성장률 및 전망 39
3 심층 분석 40
3.1 HD 지도 시장 참여자를 위한 매력적인 기회 40
3.2 서비스 유형별 HD 지도 시장 40
3.3 차량 유형별 HD 지도 시장 41
3.4 솔루션 유형별 HD 지도 시장 41
3.5 자동화 수준별 HD 지도 시장 42
3.6 사용 유형별 HD 지도 시장 42
3.7 지역별 HD 지도 시장 43
4 시장 개요 44
4.1 서론 44
4.2 시장 동향 45
4.2.1 성장 동인 46
4.2.1.1 정적 HD 지도에서 업데이트된 지도 데이터로의 선호도 변화 46
4.2.1.2 지도 제작, 위치 파악 및 ADAS 처리가 공유 소프트웨어 인터페이스로 통합되는 추세 46
4.2.1.3 L2 및 L3 차량의 채택 증가 46
4.2.2 제약 요인 47
4.2.2.1 HD 지도 제작 및 유지 관리 비용의 고가 47
4.2.2.2 차량 탑재형 지각 능력의 향상 47
4.2.3 기회 49
4.2.3.1 연결형 차량에서 생성되는 데이터의 증가 49
4.2.3.2 동적 HD 지도 및 4D 매핑에 대한 의존도 증가 50
4.2.4 과제 51
4.2.4.1 급격한 도로망 변화 속에서 지도 정확도를 유지하는 데 따르는 문제 51
4.2.4.2 원활한 다중 센서 융합을 달성하는 데 따르는 복잡성 51
4.3 미충족 요구 사항 및 미개척 분야 52
4.3.1 자율주행 플랫폼 전반에 걸친 표준화된 HD 지도 형식 및 인터페이스의 부재 52
4.3.2 지속적인 HD 지도 업데이트 및 차량 생성 지도 데이터를 위한 상업적 모델의 한계 53
4.3.3 확장 가능한 지도 최신성 유지 및 자동화된 변경 사항 검증의 부재 53
4.4 상호 연결된 시장 및 부문 간 기회 53
4.5 OEM 및 1/2/3차 협력사의 전략적 움직임 55
5 산업 동향 56
5.1 거시경제 전망 56
5.1.1 서론 56
5.1.2 GDP 동향 및 전망 56
5.1.3 글로벌 매핑 산업의 동향 57
5.1.4 글로벌 자율주행차 산업의 동향 57
5.2 생태계 분석 58
5.3 공급망 분석 60
5.4 사례 연구 분석 62
5.4.1 MINDY SUPPORT, ADAS를 위한 엔터프라이즈급 3D HD 지도 주석 및 검증 서비스 제공 62
5.4.2 HERE, 글로벌 OEM을 위한 HD 지도 기반 자율 주행 애플리케이션 지원 63
5.4.3 바이두와 통지대학교, HD 지도 구축을 위한 역사적 지도 추적 기술 개발 63
5.4.4 메르세데스-벤츠, ‘HERE’의 HD 라이브 지도를 드라이브 파일럿 시스템에 통합 64
5.4.5 인텔리아스, 자율 주행을 위한 클라우드 기반 HD 매핑 및 위치 데이터 플랫폼의 개념화, 개발, 자율 주행을 위한 클라우드 기반 HD 매핑 및 위치 데이터 플랫폼을 확장 64
5.4.6 마그나소프트, 교통 패턴 및 도로 상황의 변화를 실시간으로 감지할 수 있게 해주는 AI 기반 지속적 개선 프로세스 도입 65
5.4.7 인포시스(INFOSYS)는 도시 환경의 ADAS(첨단 운전자 보조 시스템)를 위해 설계된 다중 소스 HD 매핑 솔루션을 도입했다 66
5.5 투자 및 자금 조달 시나리오 66
5.6 무역 분석 69
5.6.1 수입 시나리오 (HS 코드 852691) 69
5.6.2 수출 시나리오 (HS 코드 852691) 70
5.7 2026–2027년 주요 컨퍼런스 및 행사 72
5.8 고객 비즈니스에 영향을 미치는 동향/변혁 73
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 74
6.1 주요 신기술 74
6.1.1 AI 기반 HD 지도 생성 및 자동 특징 추출 74
6.1.2 크라우드소싱 및 차량 생성 HD 매핑 75
6.1.3 동적 HD 지도 및 지속적인 지도 업데이트 75
6.1.4 클라우드 기반 HD 지도 처리 및 제공 76
6.1.5 고정밀 위치 파악 및 지도 매칭 77
6.2 보완 기술 77
6.2.1 센서 퓨전 77
6.2.2 머신 러닝 기반 지도 분석 78
6.3 관련 기술 79
6.3.1 디지털 트윈 및 시뮬레이션 79
6.3.2 차량 에지 컴퓨팅 79
6.4 기술/제품 로드맵 80
6.4.1 2D 대 3D 대 4D 매핑 82
6.4.2 시맨틱 HD 지도 82
6.4.3 벡터화 HD 지도 82
6.4.4 래스터 대 벡터 지도 아키텍처 82
6.4.5 클라우드 기반 대 임베디드 HD 지도 82
6.4.6 엣지/온보드 지도 처리 82
6.4.7 지도 전망 83
6.4.8 HD 지도 API 및 데이터 인터페이스 83
6.4.9 ADASIS 및 지도 데이터 교환 83
6.5 특허 분석 84
6.6 AI/생성형 AI가 HD 지도 시장에 미치는 영향 86
6.6.1 지도 생성 및 업데이트 가속화 86
6.6.2 위치 파악 정확도 향상 86
6.6.3 합성 데이터를 통한 비용 절감 87
6.6.4 동적 지도 개인화 87
6.6.5 주요 활용 사례 및 시장 잠재력 87
6.6.6 HD 지도 시장에서 제조사/OEM이 따르는 모범 사례 88
6.6.7 HD 지도 시장에서 AI/GEN 도입과 관련된 사례 연구 89
6.6.8 상호 연결된 생태계 및 시장 참여자에 미치는 영향 90
6.6.9 AI/GEN AI가 통합된 HD 지도 도입에 대한 고객의 준비도 91
6.7 자율주행(AV) 생태계 내 HD 지도 단계적 도입 전략 91
6.7.1 주도 보조 주행 및 시범 운영 91
6.7.2 통제된 환경에서의 제한적 자율 주행 91
6.7.3 범위 확대 및 실시간 업데이트 92
6.7.4 완전 자율주행 및 생태계 통합 92
6.8 HD 지도 데이터 형식 및 표준화 현황 93
6.8.1 HD 지도 데이터의 핵심 구성 요소 93
6.8.1.1 기하학적 레이어 93
6.8.1.2 의미론적 레이어 93
6.8.1.3 위치 파악 레이어 93
6.8.1.4 동적/업데이트 레이어 93
6.8.2 HD 지도: 주요 표준 및 형식 93
6.9 위치 파악을 위한 주요 산업 솔루션에 대한 MNM의 통찰 94
6.9.1 GNSS 및 보강 위치 파악 94
6.9.2 HD 지도 기반 위치 파악 94
6.9.3 라이더 및 카메라 기반 위치 파악 95
6.9.4 센서 퓨전 95
6.9.5 V2X 기반 협력형 위치 파악 95
6.10 자율 주행 분야의 HD 매핑을 위한 진화하는 비즈니스 모델 95
6.10.1 라이선스 및 구독 기반 모델 95
6.10.2 크라우드소싱 매핑 및 데이터-어-서비스(DAAS) 96
6.10.3 사용량 기반 과금 모델 97
6.11 ADAS 개발 강화를 위한 하이브리드 매핑 전략 97
6.12 지도 없는 자율주행 개념이 HD 지도에 미치는 영향 98
6.13 OEM HD 매핑 솔루션 분석 99
6.14 HD 매핑 서비스 제공업체: 경쟁 구도 101
6.15 성공 사례 및 실제 적용 사례 104
6.15.1 WAYMO: 미국 내 상용 로보택시 운영 104
6.15.2 MOBILEYE REM: 유럽 전역의 크라우드소싱 기반 HD 매핑 104
6.15.3 바이두 아폴로 GO: 중국의 로봇택시 확장 104
6.15.4 다이나믹 맵 플랫폼: 전 세계 HD 지도 배포 104
6.16 HD 지도의 향후 적용 분야 105
6.16.1 자율 주행 배송 차량 105
6.16.2 플라토닝 지원 105
6.16.3 V2X 통합 106
6.16.4 동적 교통 경로 설정 106
6.16.5 화물 운송 경로 최적화 106
6.16.6 스마트 시티 통합 106
6.16.7 자율주행 차량 호출 및 셔틀 서비스 106
6.17 고해상도 지도(HD Map) 수익화 및 수익 모델 107
6.17.1 지도 라이선스 108
6.17.2 차량당 라이선스 109
6.17.3 연간 구독 109
6.17.4 킬로미터당 과금 109
6.17.5 API 기반 과금 109
6.17.6 클라우드 지도 구독 109
6.17.7 업데이트/유지보수 비용 109
6.17.8 서비스형 데이터(DaaS) 109
6.17.9 서비스형 지도(MaaS) 110
6.17.10 OEM과의 수익 공유 110
6.17.11 HD 지도 + 현지화 번들 110
6.17.12 지도 + ADAS 소프트웨어 번들 110
6.18 OEM의 HD 지도 의존도 및 전략 분석 110
6.18.1 OEM 차량 데이터 전략 110
6.18.2 OEM 소유 매핑 자산 112
6.18.3 OEM-지도 제공업체 파트너십 113
6.18.4 OEM–클라우드 제공업체 파트너십 113
6.18.5 OEM-자율주행(AV) 소프트웨어 통합 114
6.19 지역별 OEM 지도 현지화 전략 115
6.19.1 아시아 태평양 116
6.19.2 유럽 116
6.19.3 북미 116
6.20 HD 지도 도입을 위한 지역별 OEM 전략 117
6.21 HD 지도 제공업체의 전략적 역량 벤치마크 118
6.21.1 전 세계 도로 커버리지 120
6.21.2 지도 정확도 120
6.21.3 지도 업데이트 역량 120
6.21.4 크라우드소싱 데이터 규모 120
6.21.5 OEM 통합 120
6.21.6 자율 주행 기능 121
6.21.7 상업화 모델 121
6.22 자율 주행을 위한 HD 지도 발전 과정 121
6.22.1 SD 지도에서 동적 HD 지도로의 진화 121
6.22.2 정적 지도에서 지속적으로 업데이트되는 지도로의 진화 122
6.23 HD 지도: 총 소유 비용 분석 123
6.23.1 차량당 OEM 총 소유 비용 123
6.23.2 HD 지도 공급업체의 킬로미터당 총 소유 비용 124
7 규제 환경 및 지속가능성 이니셔티브 126
7.1 규제 환경 126
7.1.1 규제 기관, 정부 기관 및 기타 조직 126
7.1.1.1 북미 126
7.1.1.2 유럽 128
7.1.1.3 아시아 태평양 129
7.1.1.4 기타 지역 130
7.1.2 주요 규제 131
7.1.2.1 미국 131
7.1.2.2 독일 131
7.1.2.3 중국 131
7.1.2.4 일본 132
7.1.2.5 대한민국 132
7.1.2.6 영국 133
7.1.3 ADAS 관련 규정 및 이니셔티브 133
7.1.3.1 미국 133
7.1.3.2 중국 133
7.1.3.3 일본 134
7.1.3.4 유럽연합 134
7.1.3.5 영국 134
7.1.3.6 독일 135
7.1.3.7 프랑스 135
7.1.3.8 인도 135
7.1.4 NCAP 규정 136
7.1.4.1 미국 136
7.1.4.2 유럽 136
7.1.4.3 호주 및 뉴질랜드 136
7.1.4.4 대한민국 137
7.1.4.5 중국 137
7.1.4.6 라틴 아메리카 137
7.1.4.7 동남아시아 138
7.1.4.8 인도 138
7.2 지속 가능성 이니셔티브 138
7.2.1 중국: 지능형 커넥티드 차량 및 디지털 도로 인프라 이니셔티브 138
7.2.2 유럽: 디지털 및 지속 가능한 교통 인프라 이니셔티브 139
7.2.3 미국: 스마트 교통 및 커넥티드 카 이니셔티브 139
7.2.4 일본: 스마트 도로 및 커넥티드 모빌리티 이니셔티브 140
7.2.5 한국: 지능형 교통 및 자율 주행 모빌리티 이니셔티브 140
7.2.6 아랍에미리트(UAE): 스마트 모빌리티 및 디지털 도로 인프라 이니셔티브 141
7.2.7 인도: 지능형 교통 및 디지털 도로 인프라 이니셔티브 141
7.2.8 독일: 스마트 도로 및 자율 주행 인프라 이니셔티브 141
7.3 규제 정책이 지속가능성 이니셔티브에 미치는 영향 142
8 고객 환경 및 구매자 행동 143
8.1 의사결정 과정 143
8.2 구매 과정에 참여하는 주요 이해관계자 및 그들의 평가 기준 144
8.2.1 구매 과정의 주요 이해관계자 144
8.2.2 구매 기준 144
8.3 도입 장벽 및 내부 과제 146
8.3.1 시장 수익성 146
8.3.2 매출 잠재력 146
8.3.3 비용 동향 146
8.3.4 용도별 마진 기회 147
9 자동화 수준별 HD 지도 시장 148
9.1 서론 149
9.2 반자율주행 차량 150
9.2.1 레벨 2/2+ 151
9.2.1.1 세그먼트 성장을 촉진하기 위한 안전, 편의성 및 ADAS 규제 준수에 대한 강력한 집중 151
9.2.2 레벨 3 152
9.2.2.1 세그먼트 성장을 촉진하기 위해 정밀한 위치 파악 및 교통 정체 시 안전한 주행에 높은 중점을 둠 152
9.3 자율주행차 152
9.3.1 레벨 4 153
9.3.1.1 복잡한 주행 상황을 처리하고 사전 훈련되거나 사전 정의된 조건 하에서 운행할 수 있는 능력을 통해 세그먼트 성장을 촉진 153
9.3.2 레벨 5 154
9.3.2.1 완전 무인 주행을 실현하는 데 중점을 두어 시장 부문 성장에 기여 154
9.4 주요 통찰 154
10 서비스 유형별 HD 지도 시장 155
10.1 서론 156
10.2 매핑 및 위치 파악 157
10.2.1 세그먼트 성장을 가속화하기 위한 AI, 기계 학습 및 센서 기술의 급속한 발전 157
10.3 업데이트 및 유지보수 158
10.3.1 자율 주행의 정밀도 유지 및 변화하는 환경에 대한 적응에 대한 중요성 증대가 시장을 주도 158
10.4 광고 160
10.5 주요 통찰력 160
11 솔루션 유형별 HD 지도 시장 161
11.1 서론 162
11.2 임베디드 163
11.2.1 실시간 고정밀 위치 파악 및 내비게이션 기능을 제공하여 부문별 성장을 촉진 163
11.3 클라우드 기반 164
11.3.1 센서 및 카메라에서 수집된 방대한 양의 데이터를 지속적으로 업데이트하고 처리하여 수요를 촉진 164
11.4 주요 통찰력 165
12 사용 유형별 HD 지도 시장 166
12.1 서론 167
12.2 개인 이동성 168
12.2.1 ADAS가 탑재된 승용차에 대한 수요 증가가 부문 성장을 가속화할 전망 168
12.3 상업용 이동성 169
12.3.1 전자상거래의 인기 상승과 효율적인 배송 및 운송에 대한 수요가 부문 성장을 견인 169
12.4 주요 1차 조사 결과 170
13 차량 유형별 HD 지도 시장 171
13.1 서론 172
13.2 승용차 173
13.2.1 중·고급 차량에 ADAS 및 반자율 주행 기능의 통합이 확대되며 부문별 성장을 촉진 173
13.3 상용차 175
13.3.1 시장 성장을 주도하기 위한 경로 최적화, 예측 정비 및 실시간 교통 모니터링 지원에 대한 높은 중점 175
13.4 주요 통찰력 176
14 지역별 HD 지도 시장 177
14.1 서론 178
14.2 아시아 태평양 179
14.2.1 자율주행 및 첨단 매핑 기술에 대한 투자 증가가 시장 성장을 견인 179
14.2.2 중국 182
14.2.3 인도 184
14.2.4 일본 184
14.2.5 대한민국 184
14.3 유럽 185
14.3.1 시장 성장을 촉진하기 위한 차량 안전 및 자율 주행에 대한 규제 관심 증가 185
14.3.2 독일 187
14.3.3 프랑스 188
14.3.4 이탈리아 188
14.3.5 스페인 189
14.3.6 영국 189
14.4 북미 189
14.4.1 시장 성장을 촉진하기 위한 커넥티드 및 지능형 차량 기술의 채택 확대 189
14.4.2 미국 192
14.4.3 캐나다 193
14.4.4 멕시코 193
14.5 기타 지역 194
14.5.1 시장 성장을 가속화하기 위한 스마트 모빌리티 투자 및 기술 파트너십 확대 194
14.5.2 브라질 196
14.5.3 남아프리카공화국 197
14.5.4 러시아 197
14.5.5 사우디아라비아 197
14.5.6 아랍에미리트 198
15 경쟁 구도 199
15.1 개요 199
15.2 주요 기업 경쟁 전략/승리 요인, 2024–2026 199
15.3 시장 점유율 분석, 2025 201
15.4 매출 분석, 2021–2025 203
15.5 기업 가치 평가 및 재무 지표 204
15.6 브랜드/제품 비교 205
15.6.1 HERE (네덜란드) 206
15.6.2 바이두 (중국) 206
15.6.3 TOMTOM INTERNATIONAL BV (네덜란드) 206
15.6.4 NVIDIA CORPORATION (미국) 206
15.6.5 모빌아이(이스라엘) 206
15.7 기업 평가 매트릭스: 주요 기업, 2025년 207
15.7.1 스타 기업 207
15.7.2 신흥 선도 기업 207
15.7.3 보편적 기업 207
15.7.4 참여 기업 207
15.7.5 기업 사업 범위: 주요 기업, 2025년 209
15.7.5.1 기업 사업 범위 209
15.7.5.2 지역별 사업 범위 209
15.7.5.3 이용 유형별 시장 점유율 210
15.7.5.4 차량 유형별 시장 점유율 210
15.7.5.5 자동화 수준별 시장 점유율 211
15.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 211
15.8.1 선도 기업 212
15.8.2 대응형 기업 212
15.8.3 역동적 기업 212
15.8.4 출발선 212
15.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 213
15.8.5.1 주요 스타트업/중소기업 상세 목록 213
15.8.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 214
15.9 경쟁 시나리오 214
15.9.1 제품/서비스 출시 및 개발 214
15.9.2 거래 216
15.9.3 사업 확장 218
15.9.4 기타 동향 219
16 기업 프로필 220
16.1 주요 기업 220
16.1.1 HERE 220
16.1.1.1 사업 개요 220
16.1.1.2 제공 제품/솔루션/서비스 222
16.1.1.3 최근 동향 222
16.1.1.3.1 거래 내역 222
16.1.1.3.2 기타 동향 225
16.1.1.4 MnM의 관점 226
16.1.1.4.1 주요 강점/승리 요인 226
16.1.1.4.2 전략적 선택 226
16.1.1.4.3 약점/경쟁 위협 226
16.1.2 바이두(BAIDU) 227
16.1.2.1 사업 개요 227
16.1.2.2 제공하는 제품/솔루션/서비스 228
16.1.2.3 최근 동향 228
16.1.2.3.1 거래 내역 228
16.1.2.4 MnM의 관점 229
16.1.2.4.1 주요 강점/승리 요인 229
16.1.2.4.2 전략적 선택 229
16.1.2.4.3 약점/경쟁 위협 229
16.1.3 TOMTOM INTERNATIONAL BV 230
16.1.3.1 사업 개요 230
16.1.3.2 제공하는 제품/솔루션/서비스 231
16.1.3.3 최근 동향 232
16.1.3.3.1 제품/서비스 출시 및 개선 232
16.1.3.3.2 거래 232
16.1.3.3.3 기타 동향 233
16.1.3.4 MnM의 관점 233
16.1.3.4.1 주요 강점/승리 요인 233
16.1.3.4.2 전략적 선택 234
16.1.3.4.3 약점/경쟁 위협 234
16.1.4 NVIDIA CORPORATION 235
16.1.4.1 사업 개요 235
16.1.4.2 제공하는 제품/솔루션/서비스 236
16.1.4.3 최근 동향 237
16.1.4.3.1 거래 내역 237
16.1.4.4 MnM의 관점 237
16.1.4.4.1 주요 강점/승리 요인 237
16.1.4.4.2 전략적 선택 237
16.1.4.4.3 약점/경쟁 위협 238
16.1.5 모빌아이 239
16.1.5.1 사업 개요 239
16.1.5.2 제공 제품/솔루션/서비스 241
16.1.5.3 최근 동향 241
16.1.5.3.1 거래 내역 241
16.1.5.3.2 기타 동향 242
16.1.5.4 MnM의 관점 243
16.1.5.4.1 주요 강점/승리 요인 243
16.1.5.4.2 전략적 선택 243
16.1.5.4.3 약점/경쟁 위협 243
16.1.6 WAYMO LLC 244
16.1.6.1 사업 개요 244
16.1.6.2 제공하는 제품/솔루션/서비스 244
16.1.6.3 최근 동향 245
16.1.6.3.1 거래 245
16.1.6.3.2 사업 확장 245
16.1.6.3.3 기타 동향 245
16.1.7 DYNAMIC MAP PLATFORM CO., LTD. 246
16.1.7.1 사업 개요 246
16.1.7.2 제공하는 제품/솔루션/서비스 247
16.1.7.3 최근 동향 248
16.1.7.3.1 제품/서비스 출시 및 개선 248
16.1.7.3.2 계약 248
16.1.7.3.3 사업 확장 249
16.1.7.3.4 기타 동향 249
16.1.8 NAVINFO CO., LTD. 250
16.1.8.1 사업 개요 250
16.1.8.2 제공하는 제품/솔루션/서비스 251
16.1.8.3 최근 동향 251
16.1.8.3.1 거래 내역 251
16.1.8.3.2 기타 동향 252
16.1.9 THE SANBORN MAP COMPANY, INC. 253
16.1.9.1 사업 개요 253
16.1.9.2 제공하는 제품/솔루션/서비스 254
16.1.9.3 최근 동향 254
16.1.9.3.1 동향 254
16.1.10 모멘타(MOMENTA) 255
16.1.10.1 사업 개요 255
16.1.10.2 제공하는 제품/솔루션/서비스 255
16.1.11 MAPBOX 256
16.1.11.1 사업 개요 256
16.1.11.2 제공하는 제품/솔루션/서비스 257
16.1.11.3 최근 동향 257
16.1.11.3.1 제품/서비스 출시 및 개선 257
16.1.11.3.2 거래 내역 258
16.1.12 CE INFO SYSTEMS LTD. 259
16.1.12.1 사업 개요 259
16.1.12.2 제공하는 제품/솔루션/서비스 260
16.1.12.3 최근 동향 260
16.1.12.3.1 거래 내역 260
16.2 기타 업체 261
16.2.1 NAVMII 261
16.2.2 RMSI 262
16.2.3 젠린(ZENRIN CO., LTD.) 263
16.2.4 WOVEN BY TOYOTA, INC. 264
16.2.5 SWIFT NAVIGATION, INC. 265
16.2.6 EXLSERVICE HOLDINGS, INC. 266
16.2.7 ROBOTIC DATA 267
16.2.8 현대오토에버 268
16.2.9 GENESYS INTERNATIONAL CORPORATION LTD 269
16.2.10 GEOMATE 270
16.2.11 INTELLIAS 271
16.2.12 모라이(MORAI INC.) 272
16.2.13 트림블(TRIMBLE INC.) 273
17 연구 방법론 274
17.1 연구 데이터 274
17.1.1 2차 데이터 275
17.1.1.1 주요 2차 자료 목록 275
17.1.1.2 2차 자료의 주요 데이터 277
17.1.2 1차 데이터 277
17.1.2.1 1차 자료의 주요 데이터 278
17.1.2.2 주요 산업 통찰력 278
17.1.2.3 1차 인터뷰 참여자 목록 279
17.1.2.4 1차 인터뷰 내역 280
17.2 시장 규모 추정 280
17.2.1 탑다운 접근법 280
17.2.2 시장 전망 접근법 281
17.2.2.1 공급 측면 281
17.2.2.2 수요 측면 281
17.3 데이터 삼각검증 282
17.4 요인 분석 283
17.5 연구 가정 283
17.6 연구의 한계 284
17.7 위험 분석 285
18 부록 286
18.1 토론 가이드 286
18.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 288
18.3 맞춤형 옵션 290
18.3.1 지역별 반자율주행 차량 시장별 HD 지도 시장 290
18.3.2 지역별 자율주행차별 HD 지도 시장 290
18.3.3 차량 유형 및 자동화 수준별 HD 지도 시장 290
18.3.4 기업 정보 290
18.3.4.1 기타 시장 참여 기업 프로파일링 (최대 5개사) 290
18.4 관련 보고서 290
18.5 저자 정보 291