주요 내용
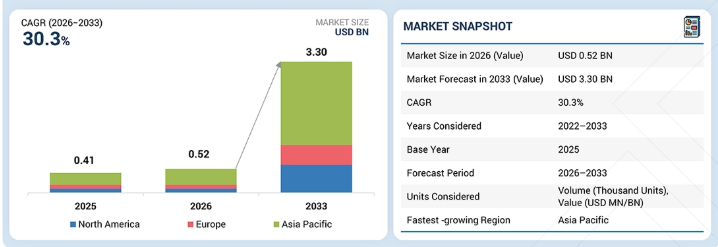
아시아 태평양 지역의 커넥티드 오토바이 시장은 2026년 10,161.3천 대에서 연평균 성장률(CAGR) 16.3%를 기록하며 2033년에는 29,287.5천 대에 달할 것으로 전망됩니다.
오토바이 시장은 2026년 4,328천 대에서 2033년 13,822천 대로 확대되어 연평균 성장률(CAGR) 17.5%를 기록할 것으로 전망됩니다.
임베디드 부문은 2026년 1,205.0천 대에서 2033년 16,484.9천 대로 성장할 것으로 예상됩니다.
내연기관(ICE) 기반 커넥티드 오토바이는 향후 몇 년간 시장을 주도할 것으로 보인다. 이에 따라 ICE 부문은 2026년 7,478.2천 대에서 2033년까지 23,449.1천 대로 연평균 성장률(CAGR) 17.7%를 기록하며 성장할 것으로 전망된다.
3G/4G 부문은 2026년 3,554천 대에서 2033년 12,049천 대로 연평균 성장률(CAGR) 19.1%를 기록하며 확대될 것으로 전망됩니다.
민간 부문은 예측 기간 동안 연평균 성장률(CAGR) 14.75%를 기록하며, 2026년 7,012천 대에서 2033년 18,369천 대로 성장할 것으로 전망됩니다.
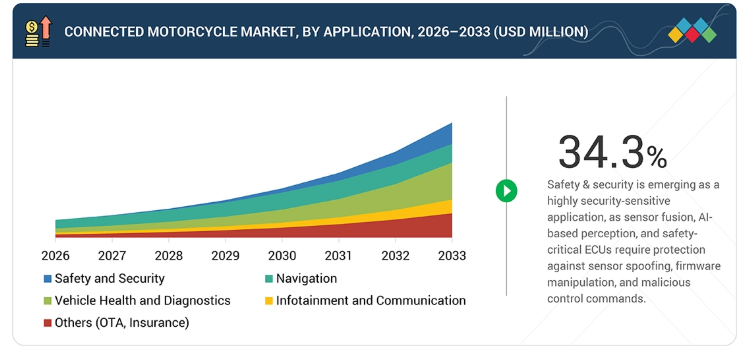
안전 및 보안 부문은 2026년 1억 6,990만 달러에서 2033년 10억 9,540만 달러로 연평균 성장률(CAGR) 30.5%를 기록하며 성장할 것으로 전망됩니다.
Starcom System은 ‘스타 플레이어(Star Player)’로 분류되며, Robert Bosch는 ‘신흥 리더(Emerging Leader)’로 분류됩니다.
커넥티드 오토바이 시장은 오토바이 텔레매틱스, 통합 연결성, 5G 및 클라우드 연결 오토바이의 급속한 채택에 힘입어 성장하고 있으며, 아시아 태평양 지역이 판매량과 성장률 면에서 선두를 달리고 있습니다. 전기차(EV)의 보급 확대에 따라 BMS 연결성, 배터리 충전 상태 모니터링, 주행 거리 모니터링, 전기차 원격 진단 및 OTA 업데이트에 대한 수요가 증가하고 있으며, 통합 TCU는 차량 추적, 원격 진단, 예측 유지보수, 도난 방지 시스템 및 라이더 분석과 같은 응용 분야를 확장하고 있습니다. 매출은 하드웨어 판매에서 반복적인 소프트웨어, 연결성, 데이터 및 디지털 서비스로 점차 전환되고 있는 반면, 사이버 보안 및 연결 비용은 여전히 주요 제약 요인으로 남아 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
연결형 오토바이 생태계는 내연기관(ICE) 차량 판매에서 전기 이륜차, 연결형 서비스, 소프트웨어 기반 수익으로 전환되고 있으며, 예상되는 매출 구성은 현재 내연기관 중심 매출 80%에서 4~5년 내 전기 및 디지털 매출 80%로 변화할 전망입니다. 이러한 전환은 OTA 업데이트, 원격 진단, 예측 유지보수, 자산 추적, 라이더 분석, 내비게이션, 보험, 데이터 기반 서비스 계획을 통해 차량 수명 주기 전반에 걸친 수익 창출을 확대하고 있습니다.
OEM 및 생태계 제공업체에게 있어 핵심적인 전략적 변화는 일회성 차량 매출에서 반복적인 소프트웨어, 연결성, 데이터, 유지보수 및 구독 매출로의 전환으로, 이를 통해 소매, 차량 대여, 서비스 채널 전반에 걸쳐 고객 생애 가치(LTV)를 높이는 것입니다.
시장 생태계
시장 생태계는 긴밀하게 통합된 가치 사슬로 변모하고 있습니다. BMW, 가와사키, 혼다, 야마하와 같은 OEM들은 독자적인 앱과 클라우드 연결 제어 장치를 통해 라이딩 경험을 향상시킴으로써 시장을 선도하고 있습니다. 동시에 보다폰 오토모티브(Vodafone Automotive)와 차이나 텔레콤(China Telecom)은 대규모 배포에 필수적인 eSIM, 통신 커버리지 및 서비스를 통해 연결성을 제공합니다. 아마존(Amazon), 구글 클라우드(Google Cloud), IBM과 같은 서비스 플랫폼 제공업체들은 데이터 보안, 데이터 분석, 무선 업데이트(OTA)의 기반을 마련합니다. 이러한 서비스들은 진단, 안전 및 구독 서비스의 신속한 배포를 가능하게 합니다. 스타콤 시스템즈(Starcom Systems)와 같은 특수 목적 소프트웨어 제공업체들은 애프터마켓 및 차량 대여 텔레매틱스 시장을 공략합니다. 보쉬(Bosch), 파나소닉(Panasonic), 하만(Harman)과 같은 하드웨어 공급업체들은 이륜차용 커넥티드 제어 장치, 디지털 계기판, 긴급 호출 모듈을 생산합니다. 이 모든 업체들은 전 세계적인 통합 가치 사슬을 형성하여, 커넥티비티, 클라우드 분석, 하드웨어 혁신을 제공함으로써 새로운 수익 모델을 창출하고, 최종 사용자의 안전을 강화하며, 커넥티드 및 전기 이륜차에 대한 급증하는 수요를 충족시키는 데 기여하고 있습니다.
지역
아시아 태평양, 커넥티드 오토바이 시장에서 최대 규모 지역으로 부상
아시아 태평양 지역은 방대한 이륜차 보급 기반과 급속한 전기화 추세를 바탕으로 커넥티드 오토바이 시장에서 가장 규모가 크고 성장 속도가 가장 빠른 지역입니다. 중국과 인도는 커넥티드 전기 스쿠터, 커넥티드 전기 오토바이, 오토바이 IoT 및 이륜차 IoT의 도입을 가속화하고 있으며, TCU(텔레매틱스 제어 장치), GNSS(위성항법시스템) 추적, eSIM 연결, BMS(배터리 관리 시스템) 연결, 배터리 충전 상태 모니터링, 전기차 원격 진단 및 OTA(무선 업데이트) 기능이 차량에 점점 더 많이 통합되고 있습니다. 동남아시아는 차량 추적, 차량 관리, 도난 방지 시스템, 원격 차량 모니터링이 필요한 배송 및 차량 대여 서비스를 통해 수요를 주도하고 있는 반면, 일본과 한국은 첨단 통합 연결 기술, 오토바이 텔레매틱스, 내비게이션 및 인포테인먼트, 커넥티드 차량 플랫폼을 제공하고 있다.
커넥티드 오토바이 시장: 기업 평가 매트릭스
스타콤 시스템즈(Starcom Systems)는 오토바이 전용 텔레매틱스, GPS 추적, 셀룰러 연결 및 원격 모니터링 분야에서 강력한 제품 입지를 확보하고 있으며, 개인용 및 상업용 이륜차 애플리케이션 전반에 걸쳐 확고한 도입 실적을 바탕으로 강력한 시장 입지와 폭넓은 제품 커버리지를 갖추고 있어 ‘스타(Star)’ 플레이어로 분류됩니다. 로버트 보쉬(Robert Bosch)는 ‘신흥 리더(Emerging Leader)’로 분류됩니다. 보쉬는 강력한 자동차 전자 및 커넥티비티 역량을 보유하고 있으나, 커넥티드 오토바이 포트폴리오는 여전히 선택적인 편이어서, 기술적 입지는 탄탄하지만 오토바이 전용 시장 침투율과 제품 범위는 상대적으로 좁은 편입니다.
주요 시장 참여 기업
- 스타콤 시스템즈(Starcom Systems Ltd.)
- 코모듈(Comodule OÜ)
- KPIT 테크놀로지스(KPIT Technologies)
- 이투란 글로벌(Ituran Global)
- E-노비아(E-Novia S.P.A)
- 야마하 모터(Yamaha Motor Co., Ltd.)
- 가와사키 모터스(Kawasaki Motors Corp.)
- 스즈키 모터 코퍼레이션
- 할리 데이비슨
- BMW 그룹
- 로버트 보쉬 GmbH
- 콘티넨탈 AG
- 오토토크스
- 파나소닉 코퍼레이션
- 지멘스
최근 동향
2026년 8월 : 야마하 모터 주식회사는 디지털 라이더 경험의 일환으로 커넥티드 오토바이 기능을 탑재할 것으로 예상되는 야마하 R2(오토바이)를 공개했습니다.
2026년 7월 : 가와사키 모터스(Kawasaki Motors, Ltd.)는 ‘닌자 650(오토바이)’을 출시했습니다. 이 모델은 오토바이와 라이더의 스마트폰을 연결하여 차량 정보 및 관련 디지털 기능을 제공하는 ‘RIDEOLOGY THE APP’을 통해 가와사키의 스마트폰 연결 기능을 그대로 유지하고 있습니다.
2026년 6월 : 할리-데이비슨(Harley-Davidson)은 미국 건국 250주년을 기념하여 한정판 ‘슈퍼 글라이드(Super Glide)’ 오토바이를 선보였습니다. 이 헤리티지 모델은 미래의 커넥티드 오토바이 기능을 위해 현대적인 전자 장치와 커넥티비티 지원 플랫폼을 통합하고 있습니다.
2026년 4월 : 스즈키 모터 USA는 미국 내 오토바이, 스쿠터, ATV 고객을 위한 금융 옵션을 확대하기 위해 옥테인 렌딩(Octane Lending)과 제휴했습니다. 이번 협력을 통해 스즈키 딜러들은 옥테인의 포괄적인 금융 플랫폼을 이용할 수 있게 되었으며, 이는 파워스포츠 판매를 늘리고 현대적인 이륜차의 보급을 촉진하는 것을 목표로 합니다.
2026년 2월 : 스즈키 모터사이클 인디아는 인기 있는 ‘액세스(Access)’ 스쿠터의 새로운 모델을 출시했으며, 이 모델에는 잠김 방지 브레이크 시스템(ABS)이 탑재되었습니다. 이번 업그레이드는 도시 라이더들의 제동 안전성을 높이고, 대중 시장 스쿠터 부문에서 스즈키의 기술 경쟁력을 강화합니다.
2026년 1월 : KPIT 테크놀로지스는 세일즈포스와 파트너십을 체결하고, 세일즈포스의 AI 및 클라우드 역량을 활용하여 자사의 차량 관계 관리(VRM) 솔루션을 전 세계로 확대했습니다. 이번 협력은 커넥티드 오토바이 플랫폼을 포함하여 OEM 및 차량 대여 업체를 위한 커넥티드 차량 애프터서비스 및 라이프사이클 관리에 중점을 두고 있습니다.
1 서론 29
1.1 연구 목적 29
1.2 시장 정의 30
1.3 연구 범위 32
1.3.1 시장 세분화 32
1.3.2 포함 및 제외 항목 32
1.4 분석 대상 기간 33
1.5 분석 대상 통화 33
1.6 분석 대상 단위 34
1.7 이해관계자 34
1.8 변경 사항 요약 34
2 집행 요약 35
2.1 시장 하이라이트 및 주요 통찰력 35
2.2 주요 시장 참여자: 전략적 발전 현황 분석 36
2.3 커넥티드 오토바이 시장의 파괴적 트렌드 37
2.4 커넥티드 오토바이 시장의 고성장 부문 37
2.5 지역별 개요: 시장 규모, 성장률 및 전망 38
3 심층 분석 39
3.1 커넥티드 오토바이 시장 참여 기업을 위한 유망한 기회 39
3.2 이륜차 유형별 커넥티드 오토바이 시장 39
3.3 하드웨어별 커넥티드 오토바이 시장 40
3.4 추진 방식별 커넥티드 오토바이 시장 40
3.5 네트워크 유형별 커넥티드 오토바이 시장 41
3.6 최종 사용자별 커넥티드 오토바이 시장 41
3.7 연결형 오토바이 시장, 응용 분야별 42
3.8 연결형 오토바이 시장, 지역별 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 43
4.2.1 성장 동인 44
4.2.1.1 텔레매틱스 및 커넥티드 서비스의 OEM 통합 확대 44
4.2.1.2 커넥티드 전기 이륜차의 채택 증가 45
4.2.1.3 라이더 및 차량용 커넥티드 애플리케이션의 확대 45
4.2.2 제약 요인 46
4.2.2.1 높은 비용 및 제한적인 지불 의향 46
4.2.2.2 연결성 생태계의 분열 47
4.2.3 기회 47
4.2.3.1 연결 서비스 수익화의 성장 47
4.2.3.2 연결형 진단 및 애프터마켓 텔레매틱스의 확대 48
4.2.4 과제 48
4.2.4.1 증가하는 사이버 보안 위험 48
4.2.4.2 소프트웨어 및 OTA의 복잡성 증가 49
4.3 미충족 요구 사항 및 미개척 분야 50
4.3.1 원활한 OEM 간 연결성 50
4.3.2 오토바이 전용 종합 비상 대응 50
5 산업 동향 51
5.1 거시경제 지표 51
5.1.1 서론 51
5.1.2 GDP 동향 및 전망 51
5.1.3 글로벌 자동차 스쿠터 및 오토바이 시장 동향 52
5.1.4 글로벌 커넥티드 차량 산업 동향 52
5.2 공급망 분석 53
5.3 생태계 매핑 54
5.3.1 네트워크 제공업체 55
5.3.2 서비스 플랫폼 제공업체 55
5.3.3 소프트웨어 제공업체 55
5.3.4 하드웨어 제공업체 56
5.3.5 OEM 56
5.4 가격 분석 57
5.4.1 주요 업체별 평균 가격 분석, 2024-2026 57
5.4.2 지역별 평균 가격 분석 (2024–2026) 57
5.5 무역 분석 58
5.5.1 수입 시나리오 (HS 코드 8711) 58
5.5.2 수출 시나리오 (HS 코드 8711) 59
5.6 주요 컨퍼런스 및 행사, 2026–2027 61
5.7 고객 비즈니스에 영향을 미치는 동향 및 변화 62
5.8 투자 및 자금 조달 시나리오 62
5.9 사례 연구 분석 63
5.9.1 원격 진단 및 OTA 업데이트를 위한 커넥티드 차량 플랫폼 63
5.9.2 이륜차용 OTA 소프트웨어 업데이트 및 온디맨드 기능 63
5.9.3 어드벤처 오토바이용 커넥티드 오토바이 플랫폼 64
5.9.4 내비게이션 및 차량 데이터를 위한 커넥티드 오토바이 생태계 64
5.10 이스라엘-이란 전쟁의 영향 64
5.10.1 서론 64
5.10.2 에너지 시장의 혼란 65
5.10.3 연료 가격 변동성이 커짐에 따라 커넥티드
오토바이 기능의 가치 제안이 강화됨 65
5.10.4 운영 비용에 미치는 영향 65
5.10.5 시장 수요의 변화 66
5.10.6 공급망 및 현지화에 미치는 영향 67
5.10.7 전략적 시장 전망 67
5.11 EU-인도 무역 협정 영향 분석 68
5.11.1 서론 68
5.11.2 EU 관세 70
6 기술 발전, AI 주도적 영향, 특허,
혁신 및 향후 응용 분야 72
6.1 기술 분석 72
6.1.1 서론 72
6.1.2 핵심 기술 72
6.1.2.1 임베디드 텔레매틱스 시스템 72
6.1.2.2 ECU 및 센서 통합 72
6.1.2.3 첨단 라이더 지원 시스템(ARAS) 73
6.1.3 보완 기술 73
6.1.3.1 스마트폰 연동 플랫폼 73
6.1.3.2 인간-기계 인터페이스(HMI) 시스템 73
6.1.3.3 내비게이션 및 지오펜싱 모듈 73
6.1.3.4 스마트 헬멧과 웨어러블 기기의 통합 74
6.1.4 관련 기술 74
6.1.4.1 무선(OTA) 업데이트 시스템 74
6.1.4.2 연결형 전기차(EV)용 배터리 관리 시스템(BMS) 74
6.1.4.3 예측 유지보수 74
6.2 기술/제품 로드맵 75
6.3 특허 분석 75
6.4 AI/생성형 AI의 영향 78
6.5 미래 응용 분야 78
6.5.1 차량 데이터를 통한 예측 정비 및 반복적
서비스 수익 창출 78
6.5.2 V2X 연결성을 통해 오토바이가 협력적 안전 노드로 변모 79
6.5.3 차량군 연결성을 통해 오토바이가 데이터 기반
상업적 자산으로 전환 79
7 주요 이해관계자 및 구매 기준 80
7.1 의사결정 과정 80
7.2 주요 이해관계자 및 구매 기준 81
7.2.1 구매 과정의 주요 이해관계자 82
7.2.2 구매 기준 83
8 지속 가능성 및 규제 환경 86
8.1 규제 환경 86
8.1.1 규제 기관, 정부 기관,
및 기타 조직 목록 86
8.1.2 규제 체계 88
8.1.2.1 캐나다 88
8.1.2.2 미국 88
8.1.2.3 유럽연합 89
8.1.2.3.1 일반 데이터 보호 규정(GDPR) 89
9 이륜차 유형별 커넥티드 오토바이 시장 91
9.1 서론 92
9.2 오토바이 93
9.2.1 차량 복잡성 증가로 인한 오토바이 내 내장형
커넥티비티의 가치 상승 93
9.3 스쿠터/모페드 95
9.3.1 도시 지역에서의 높은 이용률로 인해 스쿠터 커넥티비티가 실용적인
디지털 서비스로 전환되고 있음 95
9.4 주요 통찰 96
10 하드웨어별 커넥티드 오토바이 시장 97
10.1 서론 98
10.2 임베디드 99
10.2.1 전용 커넥티비티 하드웨어가 상시 연결된
오토바이 서비스를 가능하게 함 99
10.3 통합형 100
10.3.1 통합 전자 장치가 연결성을 라이더의 핵심 경험으로 전환 100
10.4 주요 통찰 101
11 추진 방식별 커넥티드 오토바이 시장 102
11.1 서론 103
11.1.1 2025년 추진 방식별 베스트셀러 커넥티드 오토바이 104
11.2 내연기관(ICE) 105
11.2.1 라이더의 편의성을 넘어선 연결성을 확장하는 차량 지능의 발전 105
11.2.2 125 CC 미만 106
11.2.2.1 낮은 차량 가격이 첨단 연결 기능 도입을 제한 106
11.2.3 126–300 CC 107
11.2.3.1 프리미엄화 추세로 인해 확장되는 커넥티드 오토바이 기능 107
11.2.4 > 300 CC 107
11.2.4.1 첨단 커넥티드 경험을 가능하게 하는 프리미엄 차량 아키텍처 107
11.3 전기차 108
11.3.1 연결성을 전기차의 핵심 운영 체제로 전환하는 배터리 인텔리전스
108
11.3.2 < 3 KW 109
11.3.2.1 저출력 전기차는 필수적인 배터리 및 차량 연결성을 우선시한다 109
11.3.3 3–7 KW 110
11.3.3.1 배터리 의존도 증가가 차량 연결성을 더욱 심화시키고 있다 110
11.3.4 > 7 KW 111
11.3.4.1 고출력 전기차는 연결성을 차량 지능의 필수 요소로 만듦 111
11.4 주요 핵심 통찰 112
12 네트워크 유형별 커넥티드 오토바이 시장 113
12.1 서론 114
12.2 3G/4G 115
12.2.1 셀룰러 커버리지 확대로 인해 클라우드 연결 기능이
모든 오토바이에서 표준화되고 있다 115
12.3 5G 116
12.3.1 더 높은 대역폭과 더 낮은 지연 시간으로 안전성이 요구되는
오토바이 커넥티비티 구현 116
12.4 기타 117
12.4.1 시야 범위(Line of Sight)를 넘어 오토바이 안전성을 확장하는
차량 간 직접 통신
시야 범위를 넘어 117
12.5 주요 핵심 통찰 118
13 최종 사용자별 커넥티드 오토바이 시장 119
13.1 서론 120
13.1.1 오토바이 기반 차량 호출 서비스를 제공하는 기업 121
13.2 개인용 121
13.2.1 커넥티드 라이딩 경험에 대한 수요 증가가 주도하는
개인용 오토바이 커넥티비티 121
13.3 상업용 122
13.3.1 차량 함대의 디지털화와 증가하는 배송 수요가
상업용 오토바이 커넥티비티를 가속화 122
13.4 주요 1차 조사 결과 123
14 응용 분야별 커넥티드 오토바이 시장 124
14.1 서론 124
14.2 안전 및 보안 126
14.2.1 통근 중 안전 및 보안에 대한 강조 증가
시장 성장 견인 126
14.2.2 ECALL 및 BCALL 126
14.2.3 지오펜싱 127
14.2.4 첨단 라이더 보조 시스템(ARAS) 127
14.2.5 라이더 행동 모니터링 127
14.3 내비게이션 127
14.3.1 내비게이션용 커넥티드 기능의 인기 상승이
수요를 견인 127
14.3.2 턴-바이-턴 내비게이션 128
14.3.3 실시간 교통 정보 업데이트 128
14.3.4 여행 계획 및 경로 공유 128
14.3.5 주차 보조 및 위치 찾기 128
14.4 차량 상태 및 진단 128
14.4.1 이륜차의 상태 유지에 중점을 두어 시장 주도 128
14.4.2 예측 정비 알림 129
14.4.3 배터리 관리 시스템(전기차용) 129
14.4.4 원격 진단 130
14.5 인포테인먼트 및 통신 130
14.5.1 스마트폰 연동 130
14.5.2 음악/미디어 스트리밍 및 음성 비서 131
14.5.3 주행 텔레메트리 및 성능 분석 131
14.5.4 헬멧 연동 기능 131
14.6 기타 애플리케이션 131
14.6.1 OTA 소프트웨어 업데이트 132
14.6.2 원격 기능 해제/구독 업그레이드 132
14.6.3 충전소 찾기 132
14.6.4 원격 잠금/잠금 해제 (공유 오토바이용) 132
14.7 주요 통찰력 132
15 지역별 커넥티드 오토바이 시장 133
15.1 서론 134
15.2 아시아 태평양 135
15.2.1 중국 138
15.2.1.1 방대한 이륜차 보유 대수와 확장되는 디지털 생태계가
커넥티드 오토바이 보급을 가속화할 전망 138
15.2.2 인도 139
15.2.2.1 전기화 및 스마트 스쿠터 보급이 시장 성장을 견인할 전망 139
15.2.3 일본 140
15.2.3.1 프리미엄 오토바이, 첨단 라이더 기술 및 디지털 통합이
성장을 견인할 전망 140
15.2.4 대한민국 141
15.2.4.1 스마트 도시 모빌리티와 디지털 인프라가 수요를 가속화할 전망 141
15.2.5 필리핀 142
15.2.5.1 이륜차에 대한 높은 의존도와 확대되는 디지털 모빌리티 서비스가
보급을 뒷받침할 전망 142
15.2.6 인도네시아 143
15.2.6.1 플랫폼 주도형 배달 및 차량 호출 수요가 시장 성장을 가속화할 전망 143
15.2.7 베트남 144
15.2.7.1 전기 스쿠터 확산이 내장형 연결성 도입을 가속화할 전망 144
15.2.8 태국 145
15.2.8.1 프리미엄 스쿠터 수요와 전기 모빌리티 발전이
시장 성장을 뒷받침할 전망 145
15.2.9 기타 아시아 태평양 지역 146
15.2.9.1 스마트 전기 모빌리티의 확대와 프리미엄 스쿠터 수요가
도입을 강화할 전망 146
15.3 유럽 147
15.3.1 프랑스 149
15.3.1.1 전기 모빌리티의 성장과 커넥티드 차량 규제가
텔레매틱스 도입을 강화할 전망 149
15.3.2 독일 151
15.3.2.1 프리미엄 모델 출시 및 첨단 디지털 기능으로
연결형 오토바이 보급 확대 151
15.3.3 이탈리아 152
15.3.3.1 국내 OEM의 강력한 혁신과 프리미엄 모델 출시로
시장 확대 152
15.3.4 스페인 153
15.3.4.1 강력한 스쿠터 수요와 커넥티드 안전 기술에 대한 관심 증가가
시장을 견인할 전망 153
15.3.5 영국 154
15.3.5.1 프리미엄 오토바이 수요와 라이더를 위한 디지털 기술이
시장 성장을 가속화할 전망 154
15.3.6 기타 유럽 국가 155
15.3.6.1 도시의 전기화 추세와 프리미엄 라이딩 수요가 시장 확장을 견인할 전망 155
15.4 북미 156
15.4.1 미국 158
15.4.1.1 프리미엄 오토바이 수요와 OEM 주도의 텔레매틱스 혁신이
시장 성장을 강화할 전망 158
15.4.2 캐나다 159
15.4.2.1 프리미엄 오토바이 수요와 OEM의 커넥티비티 혁신이
시장 성장을 견인할 전망 159
15.4.3 멕시코 160
15.4.3.1 오토바이 사용 확대 및 디지털 기능이 탑재된
모델의 채택 증가로 커넥티드 오토바이 수요 견인 160
16 경쟁 구도 162
16.1 개요 162
16.2 주요 기업들의 전략/승리 요인 162
16.3 2025년 시장 점유율 분석 163
16.4 주요 기업들의 매출 분석 165
16.5 기업 가치 평가 및 재무 지표 166
16.5.1 기업 가치 평가 166
16.5.2 재무 지표 167
16.6 브랜드 비교 169
16.7 기업 평가 매트릭스: 주요 기업(OEM), 2025년 171
16.7.1 스타 기업 171
16.7.2 신흥 선도 기업 171
16.7.3 보편적 기업 171
16.7.4 참여 기업 171
16.7.5 기업 사업 범위: 주요 업체(OEM), 2025년 173
16.7.5.1 기업 사업 범위 173
16.7.5.2 하드웨어 사업 범위 174
16.7.5.3 지역별 입지 175
16.8 기업 평가 매트릭스: 주요 기업(기술 제공업체), 2025년 176
16.8.1 스타 기업 176
16.8.2 신흥 선도 기업 176
16.8.3 보편적 기업 176
16.8.4 참여 기업 176
16.8.5 기업 사업 범위: 주요 기업(기술 제공업체), 2025년 178
16.8.5.1 기업 활동 범위 178
16.8.5.2 하드웨어 활동 범위 179
16.8.5.3 지역별 활동 범위 180
16.9 경쟁 구도 181
16.9.1 신제품 출시 181
16.9.2 거래 182
16.9.3 사업 확장 183
16.9.4 기타 동향 184
17 기업 프로필 185
17.1 주요 업체: 소프트웨어 공급업체 185
17.1.1 스타콤 시스템즈(STARCOM SYSTEMS LLC) 185
17.1.1.1 사업 개요 185
17.1.1.2 제공 제품 186
17.1.1.3 MnM의 관점 186
17.1.1.3.1 주요 강점 186
17.1.1.3.2 전략적 선택 186
17.1.1.3.3 약점 및 경쟁 위협 186
17.1.2 COMODULE OÜ 187
17.1.2.1 사업 개요 187
17.1.2.2 제공 제품 187
17.1.2.3 최근 동향 188
17.1.2.3.1 신제품 출시 188
17.1.2.3.2 거래 188
17.1.2.4 MnM의 관점 189
17.1.2.4.1 주요 강점 189
17.1.2.4.2 전략적 선택 189
17.1.2.4.3 약점 및 경쟁 위협 189
17.1.3 KPIT TECHNOLOGIES LTD. 190
17.1.3.1 사업 개요 190
17.1.3.2 제공 제품 191
17.1.3.3 최근 동향 192
17.1.3.3.1 거래 192
17.1.3.3.2 사업 확장 193
17.1.3.4 MnM의 견해 193
17.1.3.4.1 주요 강점 193
17.1.3.4.2 전략적 선택 193
17.1.3.4.3 약점 및 경쟁 위협 193
17.1.4 ITURAN GLOBAL 194
17.1.4.1 사업 개요 194
17.1.4.2 제공 제품 195
17.1.4.2.1 거래 196
17.1.4.3 MnM의 관점 196
17.1.4.3.1 주요 강점 196
17.1.4.3.2 전략적 선택 196
17.1.4.3.3 약점 및 경쟁 위협 196
17.1.5 E-NOVIA S.P.A 197
17.1.5.1 사업 개요 197
17.1.5.2 제공 제품 197
17.1.5.3 최근 동향 198
17.1.5.3.1 거래 내역 198
17.1.5.4 MnM 관점 198
17.1.5.4.1 주요 강점 198
17.1.5.4.2 전략적 선택 198
17.1.5.4.3 약점 및 경쟁 위협 198
17.2 주요 업체 (OEM) 199
17.2.1 야마하 모터 주식회사 199
17.2.1.1 사업 개요 199
17.2.1.2 주요 제품 200
17.2.1.3 최근 동향 201
17.2.1.3.1 신제품 출시 201
17.2.1.3.2 제휴 및 거래 201
17.2.1.4 MnM의 관점 202
17.2.1.4.1 주요 강점 202
17.2.1.4.2 전략적 선택 202
17.2.1.4.3 약점 및 경쟁 위협 203
17.2.2 가와사키 모터스(KAWASAKI MOTORS CORP.) 204
17.2.2.1 사업 개요 204
17.2.2.2 주요 제품 205
17.2.2.3 최근 동향 206
17.2.2.3.1 신제품 출시 206
17.2.2.3.2 거래 207
17.2.2.4 MnM의 관점 207
17.2.2.4.1 주요 강점 207
17.2.2.4.2 전략적 선택 208
17.2.2.4.3 약점 및 경쟁 위협 208
17.2.3 스즈키 모터 코퍼레이션 209
17.2.3.1 사업 개요 209
17.2.3.2 주요 제품 210
17.2.3.3 최근 동향 211
17.2.3.3.1 신제품 출시 211
17.2.3.3.2 거래 211
17.2.3.3.3 기타 동향 212
17.2.3.4 MnM의 견해 212
17.2.3.4.1 주요 강점 212
17.2.3.4.2 전략적 선택 213
17.2.3.4.3 약점 및 경쟁 위협 213
17.2.4 할리-데이비슨 214
17.2.4.1 사업 개요 214
17.2.4.2 제공 제품 215
17.2.4.3 최근 동향 216
17.2.4.3.1 신제품 출시 216
17.2.4.3.2 제휴 및 거래 216
17.2.4.3.3 기타 동향 217
17.2.4.4 MnM의 관점 217
17.2.4.4.1 주요 강점 217
17.2.4.4.2 전략적 선택 217
17.2.4.4.3 약점 및 경쟁 위협 218
17.2.5 BMW 그룹 219
17.2.5.1 사업 개요 219
17.2.5.2 제공 제품 220
17.2.5.3 최근 동향 221
17.2.5.3.1 신제품 출시 221
17.2.5.3.2 거래 221
17.2.5.3.3 기타 동향 222
17.2.5.4 MnM의 관점 222
17.2.5.4.1 주요 강점 222
17.2.5.4.2 전략적 선택 222
17.2.5.4.3 약점 및 경쟁 위협 222
17.3 주요 기업: 하드웨어 공급업체 223
17.3.1 로버트 보쉬 GmbH 223
17.3.1.1 사업 개요 223
17.3.1.2 제공 제품 224
17.3.1.3 최근 동향 225
17.3.1.3.1 신제품 출시 225
17.3.1.3.2 거래 225
17.3.1.3.3 기타 동향 226
17.3.1.4 MnM의 견해 226
17.3.1.4.1 주요 강점 226
17.3.1.4.2 전략적 선택 226
17.3.1.4.3 약점 및 경쟁 위협 227
17.3.2 CONTINENTAL AG 228
17.3.2.1 사업 개요 228
17.3.2.2 제공 제품 229
17.3.2.3 최근 동향 230
17.3.2.3.1 신제품 출시 230
17.3.2.3.2 거래 230
17.3.2.4 MnM의 관점 231
17.3.2.4.1 주요 강점 231
17.3.2.4.2 전략적 선택 231
17.3.2.4.3 약점 및 경쟁 위협 231
17.3.3 AUTOTALKS 232
17.3.3.1 사업 개요 232
17.3.3.2 제공 제품 232
17.3.3.3 최근 동향 233
17.3.3.3.1 신제품 출시 233
17.3.3.3.2 거래 233
17.3.3.4 MnM의 관점 234
17.3.3.4.1 주요 강점 234
17.3.3.4.2 전략적 선택 234
17.3.3.4.3 약점 및 경쟁 위협 234
17.3.4 파나소닉 주식회사 235
17.3.4.1 사업 개요 235
17.3.4.2 제공 제품 236
17.3.4.3 최근 동향 237
17.3.4.3.1 신제품 출시 237
17.3.4.3.2 거래 237
17.3.4.4 MnM의 관점 238
17.3.4.4.1 주요 강점 238
17.3.4.4.2 전략적 선택 238
17.3.4.4.3 약점 및 경쟁 위협 238
17.3.5 SIEMENS 239
17.3.5.1 사업 개요 239
17.3.5.2 제공 제품 240
17.3.5.3 최근 동향 241
17.3.5.3.1 거래 241
17.3.5.4 MnM의 관점 241
17.3.5.4.1 주요 강점 241
17.3.5.4.2 전략적 선택 241
17.3.5.4.3 약점 및 경쟁 위협 241
17.4 주요 기업: 서비스 플랫폼 제공업체 242
17.4.1 IBM 242
17.4.1.1 사업 개요 242
17.4.1.2 제공 제품 243
17.4.1.3 최근 동향 244
17.4.1.3.1 거래 내역 244
17.4.1.3.2 기타 동향 244
17.4.1.4 MnM의 관점 244
17.4.1.4.1 주요 강점 244
17.4.1.4.2 전략적 선택 245
17.4.1.4.3 약점 및 경쟁 위협 245
17.4.2 아마존 246
17.4.2.1 사업 개요 246
17.4.2.2 제공 제품 247
17.4.2.3 최근 동향 248
17.4.2.3.1 거래 248
17.4.2.4 MnM의 관점 248
17.4.2.4.1 주요 강점 248
17.4.2.4.2 전략적 선택 248
17.4.2.4.3 약점 및 경쟁 위협 248
17.4.3 GOOGLE LLC 249
17.4.3.1 사업 개요 249
17.4.3.2 제공 제품 250
17.4.3.3 최근 동향 251
17.4.3.3.1 신제품 출시 251
17.4.3.3.2 제휴 및 인수합병 251
17.4.3.3.3 기타 동향 252
17.4.3.4 MnM의 관점 252
17.4.3.4.1 주요 강점 252
17.4.3.4.2 전략적 선택 252
17.4.3.4.3 약점 및 경쟁 위협 252
17.4.4 애플(APPLE INC.) 253
17.4.4.1 사업 개요 253
17.4.4.2 제공 제품 254
17.4.4.3 최근 동향 254
17.4.4.3.1 거래 254
17.4.4.4 MnM 관점 254
17.4.4.4.1 주요 강점 254
17.4.4.4.2 전략적 선택 254
17.4.4.4.3 약점 및 경쟁 위협 255
17.4.5 DXC 테크놀로지 컴퍼니 256
17.4.5.1 사업 개요 256
17.4.5.2 제공 제품 257
17.4.5.3 최근 동향 257
17.4.5.3.1 신제품 출시 257
17.4.5.3.2 기타 동향 257
17.4.5.4 MnM의 관점 258
17.4.5.4.1 주요 강점 258
17.4.5.4.2 전략적 선택 258
17.4.5.4.3 약점 및 경쟁 위협 258
17.5 주요 기업: 네트워크 제공업체 259
17.5.1 보다폰 그룹 259
17.5.1.1 사업 개요 259
17.5.1.2 제공 제품 260
17.5.1.3 최근 동향 261
17.5.1.3.1 거래 261
17.5.1.3.2 기타 동향 261
17.5.1.4 MnM의 견해 262
17.5.1.4.1 주요 강점 262
17.5.1.4.2 전략적 선택 262
17.5.1.4.3 약점 및 경쟁 위협 262
17.5.2 VERIZON 263
17.5.2.1 사업 개요 263
17.5.2.2 제공 제품 264
17.5.2.3 최근 동향 264
17.5.2.3.1 거래 264
17.5.2.3.2 기타 동향 265
17.5.2.4 MnM의 견해 265
17.5.2.4.1 주요 강점 265
17.5.2.4.2 전략적 선택 265
17.5.2.4.3 약점 및 경쟁 위협 265
17.5.3 TELEFÓNICA S.A. 266
17.5.3.1 사업 개요 266
17.5.3.2 제공 제품 268
17.5.3.3 최근 동향 268
17.5.3.3.1 거래 268
17.5.3.3.2 사업 확장 269
17.5.3.3.3 기타 동향 269
17.5.3.4 MnM의 관점 270
17.5.3.4.1 주요 강점 270
17.5.3.4.2 전략적 선택 270
17.5.3.4.3 약점 및 경쟁 위협 270
17.5.4 AERIS 271
17.5.4.1 사업 개요 271
17.5.4.2 제공 제품 271
17.5.4.3 최근 동향 271
17.5.4.3.1 거래 내역 271
17.5.4.4 MnM의 견해 272
17.5.4.4.1 주요 강점 272
17.5.4.4.2 전략적 선택 272
17.5.4.4.3 약점 및 경쟁 위협 272
17.5.5 차이나 텔레콤 글로벌 리미티드 273
17.5.5.1 사업 개요 273
17.5.5.2 제공 제품 274
17.5.5.3 최근 동향 274
17.5.5.3.1 사업 확장 274
17.5.5.4 MnM의 견해 274
17.5.5.4.1 주요 강점 274
17.5.5.4.2 전략적 선택 274
17.5.5.4.3 약점 및 경쟁 위협 275
17.6 기타 주요 업체(OEM) 276
17.6.1 HERO MOTOCORP LTD. 276
17.6.2 HONDA MOTOR CO., LTD. 277
17.6.3 트라이엄프 모터사이클 278
17.6.4 TVS 모터스 컴퍼니 279
17.6.5 키웨이 280
17.6.6 로얄 엔필드 281
17.6.7 KTM AG 282
17.6.8 두카티 모터 홀딩 S.P.A 283
17.6.9 IAV 284
17.6.10 FACOMSA 285
17.6.11 하만 인터내셔널 286
17.6.12 TOMTOM INTERNATIONAL BV 287
17.6.13 엔비디아 코퍼레이션 288
17.6.14 에어텔 인디아 289
17.6.15 퀄컴 테크놀로지스, Inc. 290
17.6.16 NXP 세미컨덕터스 291
17.7 기타 주요 기업 (소프트웨어 및 하드웨어 공급업체) 292
17.7.1 제로 모터사이클스(Zero Motorcycles, Inc.) 292
17.7.2 토크 모터스(Tork Motors) 293
17.7.3 TE 커넥티비티 294
17.7.4 엠비엔 테크놀로지스 인디아 PVT LTD. 295
17.7.5 칼리모토 GMBH 296
17.7.6 나빈포 297
17.7.7 인디언 모터사이클 인터내셔널, LLC 298
17.7.8 더 플로우 리미티드 299
17.7.9 텔토니카 300
17.7.10 파코폰 인크. (상호명: SHEEVA.AI) 301
17.7.11 SIBROS TECHNOLOGIES INC. 302
17.7.12 TWILIO INC. 302
17.7.13 COSMO CONNECTED 303
17.7.14 CONCIRRUS LTD. 303
17.7.15 RIDE VISION 304
17.7.16 AMODO 304
17.7.17 BLUARMOR 305
17.7.18 코비.바이크 305
17.7.19 세나 테크놀로지스(주) 306
17.7.20 야데아 테크놀로지 그룹 유한공사 307
17.7.21 바자지 오토 유한회사 307
17.7.22 NIU INTERNATIONAL 308
17.7.23 PIAGGIO & C. SPA 308
17.7.24 KYMCO 309
17.7.25 ATHER ENERGY 309
17.7.26 OLA ELECTRIC MOBILITY LTD. 310
18 연구 방법론 311
18.1 연구 데이터 311
18.1.1 2차 데이터 313
18.1.1.1 주요 2차 자료 출처 313
18.1.1.2 2차 자료의 주요 데이터 314
18.1.2 1차 데이터 314
18.1.2.1 1차 인터뷰 참여자 314
18.1.2.2 1차 인터뷰의 세부 내역 315
18.2 시장 규모 추정 316
18.2.1 바텀업 접근법 317
18.2.2 탑다운 접근법 318
18.3 데이터 삼각검증 319
18.4 연구 가정 320
18.5 연구의 한계 320
19 부록 321
19.1 업계 전문가들의 주요 통찰 321
19.2 토론 가이드 321
19.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 324
19.4 맞춤형 옵션 326
19.4.1 기업 정보 326
19.4.1.1 추가 시장 참여자 프로파일링 (최대 5개) 326
19.5 관련 보고서 326
19.6 저자 정보 327