주요 내용
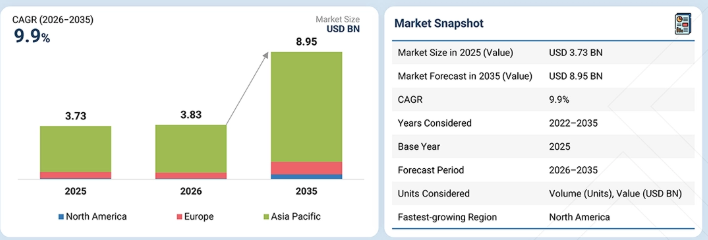
아시아 태평양 지역 시장은 2026년 3,365.2백만 달러에서 2035년까지 연평균 성장률(CAGR) 9.7%를 기록하며 7,721.0백만 달러로 성장할 것으로 전망됩니다.
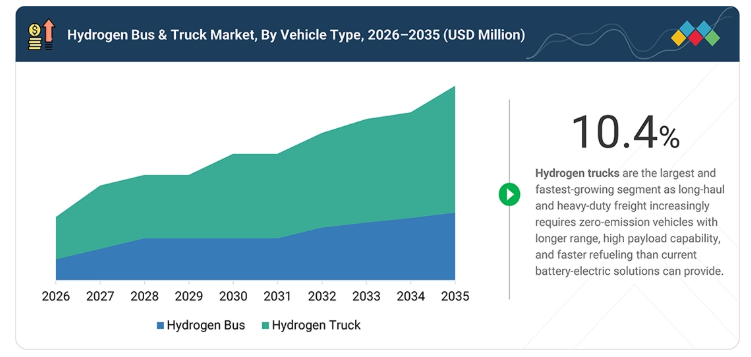
수소 트럭 시장은 2026년 7,747대에서 2035년까지 19,731대로 연평균 성장률(CAGR) 2.5%를 기록하며 성장할 것으로 전망됩니다.
30kg 미만 부문은 예측 기간 동안 연평균 성장률(CAGR) 8.0%를 기록하며, 2026년 405대에서 2035년 807대로 증가할 것으로 전망됩니다.
300–500마일 구간은 예측 기간 동안 시장을 주도할 것으로 전망됩니다. 이 구간은 2026년 5,914대에서 2035년 16,463대로 연평균 성장률(CAGR) 12.0%를 기록하며 성장할 것으로 예상됩니다.
200kW 이하 세그먼트는 예측 기간 동안 연평균 성장률(CAGR) 9.0%를 기록하며, 2026년 3,180대에서 2035년 6,889대로 성장할 것으로 전망됩니다.
Foton International은 ‘스타(Star)’로, Toyota Motor Corporation은 ‘신흥 리더(Emerging Leader)’로 분류됩니다.
AB 볼보는 ‘진취적인 기업(Progressive Company)’으로, FAW 지에팡 자동차 유한공사는 ‘대응력 있는 기업(Responsive Company)’으로 분류되었다.
수소 트럭은 시범 사업 단계에서 상업용 차량 도입 단계로 전환되고 있으며, 특히 장거리 및 고이용률 분야에서 장거리 주행, 빠른 충전, 지속적인 적재 용량이 연료전지 차량의 운영 경제성을 뒷받침할 수 있다. 수소 인프라는 시장 확대를 가로막는 핵심 제약 요인으로 부상하고 있으며, 생산 시설, 충전소, 전용 수소 운송 회랑의 가용성은 버스 및 트럭이 대규모로 배치될 수 있는 지역을 직접적으로 좌우하고 있습니다. 시장 성장은 차량 기술 자체보다는 총 소유 비용(TCO)에 의해 점점 더 결정되고 있으며, 수소 가격, 연료전지 내구성, 차량 가동률, 유지보수 비용, 인프라 활용도, 정책 지원 등이 종합적으로 수소 버스 및 트럭의 상업적 타당성을 결정합니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
수소 버스 및 트럭 시장은 연료전지 및 수소 차량 기술의 발전, 확대되는 충전 생태계, 새로운 차량 운용 사례, 가치 사슬 전반에 걸친 파트너십에 힘입어 초기 차량 도입 단계에서 더 광범위한 상업적 채택 단계로 전환되고 있습니다. 주요 고객으로는 물류 및 화물 운송업체, 소매 및 전자상거래 기업, 지자체 및 공공 차량 함대가 있으며, 이들은 더 긴 주행 거리, 더 빠른 충전, 더 높은 차량 활용도, 더 낮은 배출량, 그리고 안정적인 차량 성능을 추구하고 있습니다. 이러한 요구 사항은 노선 유연성 증대, 차량 함대 생산성 향상, 배송 및 도시 내 배출량 감소, 더 강력한 지속가능성 실적, 그리고 무공해 차량 함대 목표 달성을 위한 진전으로 이어질 수 있습니다.
시장 생태계
수소 버스 및 트럭 생태계는 OEM, 수소 충전 인프라 제공업체, 수소 생산업체, FCEV 부품 공급업체로 구성됩니다. 토요타, 현대, 다임러 트럭과 같은 OEM은 수소 차량을 개발 및 상용화하는 반면, 쉘 하이드로젠(Shell Hydrogen), 넬 ASA(Nel ASA), ITM 파워(ITM Power)와 같은 인프라 제공업체는 충전 가용성을 지원합니다. 플러그 파워(Plug Power), 에어 리퀴드(Air Liquide), BP를 포함한 수소 생산업체들은 수소를 공급하며, 발라드 파워 시스템즈(Ballard Power Systems), 보쉬(Bosch), 헥사곤 컴포지츠(Hexagon Composites), 파나소닉(Panasonic)과 같은 부품 공급업체들은 수소연료전지차(FCEV)의 안정적이고 효율적인 운행을 가능하게 하는 연료전지, 수소 저장 시스템, 배터리 및 전력 전자 장치를 공급합니다.
지역
아시아 태평양, 수소 버스 및 트럭 시장에서 최대 규모 지역으로 부상
아시아 태평양은 수소 버스 및 트럭의 최대 시장입니다. 중국 OEM들이 연료전지 차량 생산, 수소 파워트레인 개발, 차량 도입, 현지화된 서비스 지원을 점점 더 통합하고 있어, 개별적인 시범 프로젝트보다 더 강력한 상업화 경로를 구축하고 있기 때문입니다. 유통버스(Yutong Bus)는 수소 전기 레인지 익스텐더 파워트레인 시스템을 개발하는 동시에 신에너지 차량 포트폴리오를 확장하고 있으며, 아시아 태평양 전역에 확고히 자리 잡은 입지를 바탕으로 연료전지 버스 기술, 서비스 역량 및 수소 모빌리티 솔루션을 추가 시장으로 이전할 수 있는 기반을 마련하고 있다. 포톤 모터(Foton Motor)는 고출력 연료전지 시스템을 중형 및 대형 차량 포트폴리오에 통합하고 있는데, 이는 수소 트럭이 독립적인 프로젝트가 아닌 보다 광범위한 상용차 플랫폼의 일환으로 점점 더 많이 개발되고 있음을 시사한다. 아시아 태평양 지역은 OEM 주도의 수소 생태계를 구축하고 있으며, 여기서 수소 연료전지 버스, 수소 트럭, 수소 충전 인프라, 차량 서비스 네트워크가 함께 발전함으로써 차량 공급과 인프라 준비 상태 간의 격차를 줄이고 있다. 중국의 대규모 상용차 생산, 증가하는 수소 차량 도입, 그리고 확대되는 OEM 참여가 결합되어 시범 운행 차량에서 상용 주문으로 이어지는 반복 가능한 경로를 창출하고 있다.
수소 버스 및 트럭 시장: 기업 평가 매트릭스
포톤 인터내셔널(Foton International)은 확고한 글로벌 상용차 입지, 폭넓은 버스 및 트럭 제품군, 강력한 수출 성장세, 그리고 국제 신에너지 전략에 수소 기술을 적극적으로 통합하고 있다는 점으로 인해 ‘스타(Star)’로 평가된다. 이 회사의 광범위한 해외 유통 및 서비스 네트워크는 여러 지역에서 수소 상용차를 확대해 나가는 데 강력한 기반을 제공한다. 도요타 자동차(Toyota Motor Corporation)는 첨단 연료전지 기술, 확대되는 상용차 파트너십, 그리고 실제 현장에서 증가하는 수소 트럭 및 버스 도입 실적을 바탕으로 ‘신흥 리더(Emerging Leader)’로 평가된다.
주요 시장 참여 기업
- 포톤 인터내셔널
- 유통 버스 유한공사
- 샤먼 킹롱 국제 무역 유한공사
- 솔라리스 버스 & 코치 sp. z o.o.
- 현대자동차
- 안후이 안카이 자동차
- NFI
- 도요타 자동차
- 중통 버스 홀딩스
- VDL 그룹
- 다임러 트럭
- 이베코
- 라이트버스
최근 동향
2026년 3월 : 현대자동차는 친환경 수소 인프라를 통해 목재 물류의 탈탄소화를 목표로 하는 ‘카히로스(Kahirós) 프로젝트’의 일환으로 우루과이에 XCIENT Fuel Cell 트럭 8대를 배치했다.
2025년 8월 : 유통 상용차(Yutong Commercial Vehicle)는 SPIC 수소 기술(SPIC Hydrogen Technology) 및 수소 파워 테크놀로지(Hydrogen Power Technology)와 제휴하여 정저우에 수소 연료전지 물류 차량 200대를 공급함으로써, 이전에 360대의 냉장 트럭을 도입했던 것보다 더 확대된 수소 동력 물류 운영을 펼쳤습니다.
2025년 5월 : 유통은 ‘2025년 허난 정저우 수소 에너지 및 연료전지 차량 산업 발전 컨퍼런스’에서 자사의 F10 연료전지 버스를 선보이며, 빠른 수소 충전, 장거리 주행, 낮은 수소 소비량, 높은 안전성, 그리고 도시 및 교외 노선에 대한 적응성을 강조했다. 유통은 F10이 약 10분 만에 충전이 가능하며 약 450km의 주행 거리를 달성할 수 있다고 밝혔다.
1 서론 27
1.1 연구 목적 27
1.2 시장 정의 28
1.3 연구 범위 30
1.3.1 시장 세분화 30
1.3.2 포함 및 제외 항목 30
1.4 분석 기간 31
1.5 분석 대상 통화 31
1.6 분석 대상 단위 32
1.7 이해관계자 32
1.8 변경 사항 요약 32
2 집행 요약 33
2.1 시장 하이라이트 및 주요 통찰력 33
2.2 주요 시장 참여자: 전략적 발전 동향 분석 34
2.3 수소 버스 및 트럭 시장의 파괴적 트렌드 35
2.4 수소 버스 및 트럭 시장의 고성장 부문 35
2.5 지역별 개요: 시장 규모, 성장률 및 전망 36
3 프리미엄 인사이트 37
3.1 수소 버스 및 트럭 시장 참여자를 위한 매력적인 기회 37
3.2 수소 버스 및 트럭 시장: 차량 유형별 37
3.3 수소 버스 및 트럭 시장: 탱크 유형별 38
3.4 수소 버스 및 트럭 시장: 수소 탱크 크기별 38
3.5 수소 버스 및 트럭 시장, 주행 거리별 39
3.6 수소 버스 및 트럭 시장, 모터 출력별 39
3.7 수소 버스 및 트럭 시장, 지역별 40
4 시장 개요 41
4.1 서론 41
4.2 시장 동향 41
4.2.1 성장 동인 42
4.2.1.1 차량 함대의 탈탄소화 의무화 42
4.2.1.2 전기차(EV)보다 빠른 충전 속도 46
4.2.1.3 ‘녹색 수소’ 생산에 대한 투자 증가 49
4.2.1.4 높은 적재량 유지율로 인한 대형 차량 함대의 수소 도입 확대 50
4.2.2 제약 요인 51
4.2.2.1 수소 충전 인프라에 대한 높은 초기 투자 비용 51
4.2.2.2 높은 가연성과 연료 누출 탐지의 어려움 52
4.2.3 기회 54
4.2.3.1 연료전지 기술의 발전 54
4.2.3.1.1 수소연료전지 상용 화물 트럭 개발 55
4.2.3.2 재생 가능 에너지원과의 통합 57
4.2.3.3 수소 회랑 구축 58
4.2.4 과제 59
4.2.4.1 가솔린/전기 차량에 비해 높은 차량 비용 59
4.2.4.2 수소 저장 및 운송의 과제 61
4.2.4.3 저비용 친환경 수소의 공급 제한 62
4.3 미충족 수요 및 미개척 분야 65
4.3.1 대형 차량 함대를 위한 저비용·고이용률 수소 충전 65
4.3.2 내구성이 향상되고 수명 주기 비용이 낮은 수소 파워트레인 65
4.3.3 단순 차량 중심 솔루션이 아닌 통합 수소 차량 생태계 66
5 산업 동향 67
5.1 거시경제 지표 67
5.1.1 서론 67
5.1.2 GDP 동향 및 전망 67
5.1.3 수소 버스 및 트럭 시장 동향 69
5.2 생태계 분석 69
5.3 공급망 분석 73
5.4 사례 연구 분석 74
5.4.1 녹색 수소 인프라, 남미 최초의 H₂ 대형 트럭 차량단 운영을 가능하게 하다 74
5.4.2 장기 차량 운영 실적을 통해 다양한 중장비 용도에 대한 수소 활용 가능성 입증 75
5.4.3 런던 교통국(TFL), 2025년까지 탄소 배출량 감축을 위해 연료전지 버스 도입 75
5.4.4 발라드 파워 시스템(Ballard Power Systems)과 반 훌(Van Hool)이 협력하여 지속 가능한 교통 솔루션을 구축 76
5.4.5 다임러 트럭(Daimler Truck) GENH2: 실전 시험을 통해 수소 트럭의 양산 단계에 한 걸음 더 다가서다 76
5.5 주요 OEM: MNM 인사이트 77
5.5.1 포톤 인터내셔널: FCEV 전략 77
5.5.2 샤먼 킹롱 인터내셔널 트레이딩 유한공사: FCEV 전략 77
5.5.3 유통 버스 유한공사 : 수소연료전지차(FCEV) 전략 78
5.5.4 솔라리스 버스 앤 코치(SOLARIS BUS & COACH SP. Z.O.O.): 수소연료전지차(FCEV) 전략 78
5.5.5 현대자동차: 수소연료전지차(FCEV) 전략 79
5.6 수소 버스 및 트럭 시장: 비즈니스 모델 80
5.7 지역별 수소 충전소 구축 동향: MNM 인사이트 81
5.8 기존 및 출시 예정인 수소 상용차 모델 84
5.8.1 수소 트럭 84
5.8.2 수소 버스 85
5.9 H2ICE 버스 및 트럭: MNM 인사이트 85
5.10 주요 OEM별 버스 비교: MNM 인사이트 87
5.11 가격 분석 88
5.11.1 수소 버스 주요 업체의 평균 판매 가격 동향 88
5.11.2 수소 트럭 주요 OEM의 평균 판매 가격 추이 89
5.11.3 지역별 평균 판매 가격 추이 90
5.12 무역 분석 92
5.12.1 수입 현황 (HS 코드 8702) 92
5.12.2 수출 시나리오 (HS 코드 8702) 93
5.13 2026-2027년 주요 컨퍼런스 및 행사 95
5.14 고객 비즈니스에 영향을 미치는 동향 및 변화 95
5.15 투자 및 자금 조달 시나리오 96
5.16 배터리 전기차 및 연료전지 전기차 버스 및 트럭의 총 소유 비용 96
5.17 자재 명세서 99
5.17.1 연료전지 전기차,
내연기관(ICE), 배터리 전기차 버스 간 자재 명세서 비교 99
5.17.2 연료전지 전기차,
내연기관(ICE), 배터리 전기차 트럭 간 자재 명세서 비교 100
5.18 EU-인도 무역 협정 영향 분석 102
5.18.1 서론 102
5.18.2 EU 관세 104
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 106
6.1 기술 분석 106
6.1.1 서론 106
6.1.2 핵심 기술 106
6.1.2.1 고체 산화물 연료 전지(SOFC) 106
6.1.2.2 고분자 전해질 막 연료 전지(PEMFC) 106
6.1.2.3 직접 보로하이드라이드 연료전지(DBFC) 107
6.1.2.4 패키지형 연료전지 시스템 모듈 107
6.1.2.5 연료전지 하이브리드 전기 자동차(FCHEV) 108
6.1.2.6 수소 내연 기관(H2ICE) 108
6.1.2.7 비귀금속 촉매 기반 연료전지 109
6.1.2.8 탄산염 초구조 고체 연료전지(CSSFC) 110
6.1.3 보완 기술 110
6.1.3.1 저탄소 수소 110
6.1.3.2 수소 함유 액체 유기 수소 운반체(LOHC) 111
6.1.3.3 액화 수소 기술 111
6.1.4 관련 기술 111
6.1.4.1 수소 센서 시스템 111
6.2 기술/제품 로드맵 112
6.3 특허 분석 112
6.4 미래 응용 분야 114
6.4.1 주행 거리 및 신속한 연료 보급이 핵심 요인으로 부상함에 따라 장거리 화물 운송 분야에서 수소 도입이 확대됨 114
6.4.2 장거리 노선으로 인해 더 긴 주행 거리가 요구됨에 따라 시외버스 도입이 확대됨 114
6.4.3 전용 운행이 통제된 충전 인프라를 뒷받침함에 따라 산업용 차량이 수소를 채택함 114
6.5 AI/생성형 AI가 수소 버스 및 트럭 시장에 미치는 영향 115
7 고객 현황 및 구매 행동 116
7.1 주요 이해관계자 및 구매 기준 116
7.1.1 구매 과정의 주요 이해관계자 116
7.1.2 구매 기준 117
7.2 도입 장벽 및 내부 과제 118
7.3 다양한 최종 사용자의 미충족 요구 119
8 지속 가능성 및 규제 환경 120
8.1 규제 환경 120
8.1.1 지역별 규제 기관, 정부 기관,
및 기타 조직 122
9 동력 출력에 따른 수소 버스 및 트럭 시장 126
9.1 서론 127
9.2 200 kW 이하 129
9.2.1 최대 200 kW 출력 범위의 엔진 수요를 촉진할 라스트 마일 배송 서비스 129
9.2.2 최대 200 kW: 수소 버스 모델 129
9.2.3 최대 200 kW: 수소 트럭 모델 130
9.3 200–400 kW 131
9.3.1 더 높은 적재량으로 중출력 플랫폼 도입 촉진 131
9.3.2 200–400 kW: 수소 버스 모델 131
9.3.3 200–400 kW: 수소 트럭 모델 132
9.4 400 kW 이상 133
9.4.1 시장 성장을 견인할 대형 운송 수단에 대한 수요 증가 133
9.4.2 400 kW 이상: 수소 버스 모델 133
9.4.3 400 kW 이상: 수소 트럭 모델 134
9.5 주요 핵심 통찰 135
10 주행 거리별 수소 버스 및 트럭 시장 136
10.1 서론 137
10.2 300마일 이하 138
10.2.1 무공해 도심 교통 및 라스트 마일 배송에 대한 수요가 부문 성장을 주도할 전망 138
10.2.2 300마일 이하: 수소 버스 모델 139
10.2.3 300마일 이하: 수소 트럭 모델 139
10.3 300–500마일 141
10.3.1 현장 서비스 및 대중교통 운영 수요가 부문별 성장을 견인할 전망 141
10.3.2 300–500 마일: 수소 버스 모델 141
10.3.3 300–500 마일: 수소 트럭 모델 142
10.4 500마일 이상 143
10.4.1 장거리 운행은 효율성과 대용량 저장 용량을 최우선으로 하여 시장을 주도할 것 143
10.4.2 500마일 이상: 수소 버스 모델 143
10.4.3 500마일 이상: 수소 트럭 모델 144
10.5 주요 핵심 통찰 145
11 수소 탱크 용량별 수소 버스 및 트럭 시장 146
11.1 서론 147
11.2 30kg 미만 148
11.2.1 라스트 마일 배송 서비스 및 단거리 수소 버스 수요 증가로 시장 활성화 148
11.2.2 30kg 미만: 수소 버스 및 트럭 모델 149
11.3 30–60 kg 150
11.3.1 장거리 운행으로 인해 저장 용량과 적재 용량의 균형이 중요 150
11.3.2 30–60 kg: 수소 버스 및 트럭 모델 150
11.4 > 60 kg 152
11.4.1 성장을 견인할 대형 운송 수단에 대한 수요 증가 152
11.4.2 > 60 kg: 수소 버스 및 트럭 모델 152
11.5 주요 1차 조사 결과 153
12 탱크 유형별 수소 버스 및 트럭 시장 154
12.1 서론 155
12.1.1 자동차용 수소 탱크 유형 분류 155
12.2 유형 III 157
12.2.1 다른 탱크보다 높은 내부 압력을 견딜 수 있음 157
12.2.2 제3형 수소 탱크를 장착한 수소 버스 157
12.2.3 제3형 수소 탱크를 장착한 수소 트럭 157
12.3 제4형 158
12.3.1 수요 증대를 위한 고압 수소 저장 필요성 158
12.3.2 제4형 수소 탱크를 장착한 수소 버스 159
12.3.3 제4형 수소 탱크를 장착한 수소 트럭 160
12.4 유형 V 161
12.4.1 더 높은 적재량 수요로 인해 대형 수소 모빌리티용 유형 V 탱크 개발이 가속화됨 161
12.5 주요 통찰 162
13 차종별 수소 버스 및 트럭 시장 163
13.1 서론 164
13.2 수소 버스 166
13.2.1 수소 버스 수요 촉진을 위한 정부 정책 166
13.2.2 미니버스/셔틀 168
13.2.2.1 수소 미니버스/셔틀 모델 168
13.2.3 시내/대중교통 버스 169
13.2.3.1 수소 시내/대중교통 버스 모델 169
13.3 수소 트럭 170
13.3.1 장거리 운송 수요 증가가 시장을 견인할 전망 170
13.3.2 중형 트럭 172
13.3.2.1 수소 중형 트럭 모델 172
13.3.3 대형 트럭 172
13.3.3.1 수소 대형 트럭 모델 173
13.4 주요 통찰력 173
14 지역별 수소 버스 및 트럭 시장 174
14.1 서론 175
14.2 아시아 태평양 180
14.2.1 중국 182
14.2.1.1 청정 및 재생 에너지에 대한 투자 증가가 성장을 견인 182
14.2.2 일본 184
14.2.2.1 수소 인프라에 대한 수요 증가가 시장을 활성화 184
14.2.3 대한민국 186
14.2.3.1 현대자동차와 같은 국내 OEM 업체들의 시장 수요 및 확대를 위한 추진 186
14.2.4 인도 188
14.2.4.1 성장을 견인할 ‘친환경 교통’ 촉진을 위한 정부의 이니셔티브 188
14.3 유럽 189
14.3.1 프랑스 192
14.3.1.1 수요 촉진을 위한 주요 수소 연료 차량 함대의 존재 192
14.3.2 독일 194
14.3.2.1 성장을 촉진하기 위한 수소 인프라 개발 194
14.3.3 이탈리아 195
14.3.3.1 수소 연료 차량으로의 전환이 시장을 견인 195
14.3.4 스페인 196
14.3.4.1 수소 연료 차량 생산을 촉진할 전략적 파트너십 및 투자 196
14.3.5 영국 197
14.3.5.1 무공해 차량 수요가 시장을 견인 197
14.4 북미 199
14.4.1 캐나다 201
14.4.1.1 차량 함대의 탈탄소화 수요가 성장을 견인 201
14.4.2 미국 202
14.4.2.1 수소 버스 도입 확대로 수소 연료 차량의 인기 고조 202
15 경쟁 구도 205
15.1 개요 205
15.2 주요 기업 전략/승리 요인 205
15.3 2025년 시장 점유율 분석 206
15.4 매출 분석 208
15.5 기업 가치 평가 및 재무 지표 209
15.6 브랜드/제품 비교 210
15.7 기업 평가 매트릭스: 주요 기업, 2025년 211
15.7.1 스타 기업 211
15.7.2 신흥 리더 211
15.7.3 보편적 기업 211
15.7.4 참여 기업 211
15.7.5 기업 사업 범위: 주요 기업, 2025년 213
15.7.5.1 기업 사업 범위 213
15.7.5.2 지역별 사업 범위 214
15.7.5.3 차종별 사업 범위 214
15.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 215
15.8.1 진취적인 기업 215
15.8.2 대응형 기업 215
15.8.3 역동적 기업 215
15.8.4 출발선 215
15.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2026 217
15.8.5.1 스타트업/중소기업 목록 217
15.8.5.2 스타트업/중소기업의 경쟁 벤치마킹 217
15.9 경쟁 시나리오 218
15.9.1 제품 출시/개발 218
15.9.2 거래 219
15.9.3 기타 동향 220
16 기업 프로필 221
16.1 주요 기업 221
16.1.1 FOTON INTERNATIONAL 221
16.1.1.1 사업 개요 221
16.1.1.2 제공 제품/솔루션 222
16.1.1.3 최근 동향 224
16.1.1.3.1 제품 출시 및 개선 224
16.1.1.3.2 거래 224
16.1.1.3.3 사업 확장 225
16.1.1.3.4 기타 동향 226
16.1.1.4 MnM의 관점 226
16.1.1.4.1 승리할 권리 226
16.1.1.4.2 전략적 선택 227
16.1.1.4.3 약점 및 경쟁 위협 227
16.1.2 YUTONG BUS CO., LTD. 228
16.1.2.1 사업 개요 228
16.1.2.2 제공하는 제품/솔루션 229
16.1.2.3 최근 동향 230
16.1.2.3.1 신제품 출시 및 기능 개선 230
16.1.2.3.2 거래 내역 230
16.1.2.3.3 기타 동향 231
16.1.2.4 MnM의 견해 231
16.1.2.4.1 승리할 권리 231
16.1.2.4.2 전략적 선택 231
16.1.2.4.3 약점 및 경쟁 위협 231
16.1.3 샤먼 킹 롱 인터내셔널 트레이딩 유한공사, 유한공사 232
16.1.3.1 사업 개요 232
16.1.3.2 제공 제품/솔루션 233
16.1.3.3 최근 동향 235
16.1.3.3.1 기타 동향 235
16.1.3.4 MnM 관점 236
16.1.3.4.1 승리할 권리 236
16.1.3.4.2 전략적 선택 236
16.1.3.4.3 약점 및 경쟁 위협 236
16.1.4 SOLARIS BUS & COACH SP. Z O.O. 237
16.1.4.1 사업 개요 237
16.1.4.2 제공 제품/서비스 238
16.1.4.3 최근 동향 238
16.1.4.3.1 제품 출시 및 개선 238
16.1.4.3.2 거래 내역 238
16.1.4.3.3 기타 동향 239
16.1.4.4 MnM의 관점 241
16.1.4.4.1 승리할 권리 241
16.1.4.4.2 전략적 선택 241
16.1.4.4.3 약점 및 경쟁 위협 241
16.1.5 현대자동차 242
16.1.5.1 사업 개요 242
16.1.5.2 제공하는 제품/솔루션 243
16.1.5.3 최근 동향 244
16.1.5.3.1 신제품 출시 244
16.1.5.3.2 거래 244
16.1.5.3.3 기타 동향 245
16.1.5.4 MnM의 관점 245
16.1.5.4.1 승리할 권리 245
16.1.5.4.2 전략적 선택 246
16.1.5.4.3 약점 및 경쟁 위협 246
16.1.6 안후이 안카이 자동차 유한공사 247
16.1.6.1 사업 개요 247
16.1.6.2 제공 제품/솔루션 248
16.1.6.3 최근 동향 248
16.1.6.3.1 제품 출시 및 개선 248
16.1.6.3.2 사업 확장 249
16.1.6.3.3 기타 동향 249
16.1.7 도요타 자동차 주식회사 250
16.1.7.1 사업 개요 250
16.1.7.2 제공하는 제품/솔루션 251
16.1.7.3 최근 동향 252
16.1.7.3.1 제품 출시 및 개발 252
16.1.7.3.2 거래 252
16.1.7.3.3 기타 동향 253
16.1.8 VDL GROEP 254
16.1.8.1 사업 개요 254
16.1.8.2 제공 제품/솔루션 255
16.1.8.3 최근 동향 256
16.1.8.3.1 제품 출시 및 개선 256
16.1.8.3.2 계약 체결 256
16.1.8.3.3 사업 확장 257
16.1.8.3.4 기타 동향 257
16.1.9 NFI GROUP 258
16.1.9.1 사업 개요 258
16.1.9.2 제공 제품/솔루션 259
16.1.9.3 최근 동향 260
16.1.9.3.1 제품 출시 및 개발 260
16.1.9.3.2 거래 260
16.1.9.3.3 기타 동향 261
16.1.10 WRIGHTBUS 262
16.1.10.1 사업 개요 262
16.1.10.2 제공하는 제품/솔루션 263
16.1.10.3 최근 동향 263
16.1.10.3.1 제품 출시 및 개발 263
16.1.10.3.2 거래 264
16.1.10.3.3 사업 확장 264
16.1.10.3.4 기타 동향 265
16.1.11 ZHONGTONG BUS HOLDING CO., LTD. 266
16.1.11.1 사업 개요 266
16.1.11.2 제공 제품/솔루션 267
16.1.11.3 최근 동향 267
16.1.11.3.1 제품 출시 및 개선 267
16.1.11.3.2 기타 동향 267
16.1.12 다임러 트럭 AG 268
16.1.12.1 사업 개요 268
16.1.12.2 제공하는 제품/솔루션 269
16.1.12.3 최근 동향 270
16.1.12.3.1 신제품 출시 270
16.1.12.3.2 계약 체결 270
16.1.12.3.3 사업 확장 272
16.1.12.3.4 기타 동향 272
16.1.13 IVECO S.P.A. 274
16.1.13.1 사업 개요 274
16.1.13.2 제공하는 제품/솔루션 275
16.1.13.3 최근 동향 276
16.1.13.3.1 거래 276
16.1.13.3.2 계약 276
16.1.13.3.3 사업 확장 277
16.1.13.3.4 기타 동향 277
16.2 기타 주요 기업 279
16.2.1 SAIC-IVECO 홍옌 상용차 유한공사 279
16.2.2 시노트럭(CNHTC) 280
16.2.3 다윈 오토 281
16.2.4 동풍자동차 282
16.2.5 저장 지리 홀딩 그룹 283
16.2.6 차리오트 모터스 284
16.2.7 오토카르 285
16.2.8 카르산 286
16.2.9 람피니 카를로 S.P.A. 287
16.2.10 퍼스트 하이드로젠 288
16.2.11 테바 289
16.2.12 산이 그룹 290
16.2.13 팩카(PACCAR INC.) 291
16.2.14 노바 버스(NOVA BUS INC.) 292
16.2.15 HYZON 293
16.2.16 칭링 이스즈 모터스 수출입 유한공사 294
16.2.17 FAW 지에팡 자동차 유한공사 295
16.2.18 AB 볼보 296
17 연구 방법론 297
17.1 연구 데이터 297
17.1.1 2차 데이터 298
17.1.1.1 주요 2차 자료 목록 299
17.1.1.2 2차 자료의 주요 데이터 300
17.1.2 1차 데이터 301
17.1.2.1 1차 인터뷰 참여자 301
17.1.2.2 주요 산업 통찰력 301
17.1.2.3 1차 인터뷰 내역 302
17.1.2.4 1차 인터뷰 참여자 목록 302
17.2 시장 규모 추정 방법론 303
17.2.1 바텀업(Bottom-up) 접근법 305
17.2.2 탑다운(Top-down) 접근법 305
17.3 시장 세분화 및 데이터 삼각검증 306
17.4 요인 분석 309
17.5 연구 가정 309
17.6 연구의 한계 310
17.7 위험 분석 311
18 부록 312
18.1 업계 전문가들의 주요 통찰 312
18.2 토론 가이드 312
18.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 315
18.4 맞춤형 옵션 317
18.4.1 지역별 차량 등급별 수소 버스 및 트럭 시장 317
18.4.2 수소 버스 및 트럭 시장, 추가 국가 (최대 3개국) 317
18.4.3 추가 시장 참여자 프로파일링 (최대 5개사) 317
18.5 관련 보고서 317
18.6 저자 정보 318