주요 내용
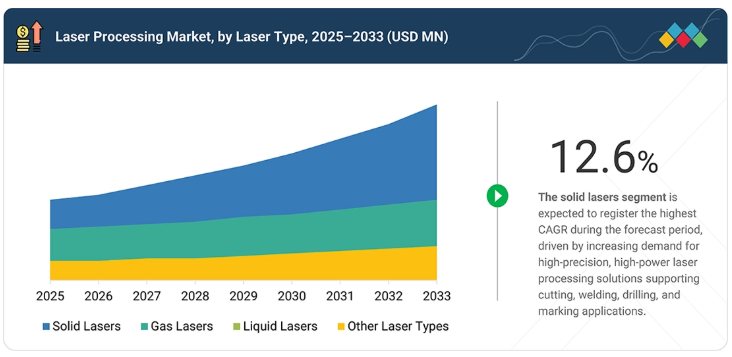
레이저 유형별로는 고체 레이저 부문이 효율성, 신뢰성, 우수한 빔 품질, 그리고 다양한 산업 분야에서의 활용도 덕분에 2033년 레이저 가공 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다.
하이브리드 빔 부문은 더 큰 가공 유연성을 제공하고 다양한 레이저 기반 작업을 지원할 수 있는 장점에 힘입어 2026년 레이저 가공 시장에서 40.6%의 점유율을 기록할 것으로 전망됩니다.
응용 분야별로는, 절단 부문이 고정밀 및 효율적인 소재 가공에 널리 활용됨에 따라 2026년에 30.1%의 시장 점유율을 차지할 것으로 전망됩니다.
최종 사용 산업별로는, 정밀 제조 및 소형화에 대한 수요가 증가함에 따라 마이크로전자 및 반도체 부문이 레이저 가공 시장에서 가장 큰 점유율을 차지하고 있습니다.
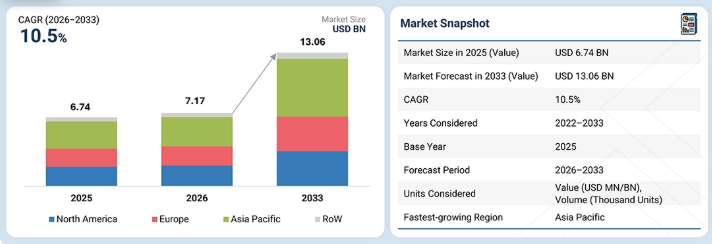
지역별로는 아시아 태평양 지역이 2026년부터 2033년까지 레이저 가공 시장에서 연평균 성장률(CAGR) 12.0%를 기록할 것으로 예상됩니다.
레이저 가공 시장은 광범위한 레이저 소스, 레이저 시스템 및 포토닉스 포트폴리오를 보유한 기존 주요 업체들이 포진해 있는 것이 특징입니다. Coherent Corp., TRUMPF, Han’s Laser Technology Industry Group Co., Ltd., IPG Photonics Corporation 및 JENOPTIK AG는 강력한 기술 역량, 제품 혁신, 지리적 입지, 전략적 파트너십, 인수합병 및 신제품 출시를 바탕으로 시장을 주도하는 주요 기업들입니다.
레이저 가공 시장에는 틈새 시장용 레이저 소스, 포토닉스 기술, 레이저 가공 장비 및 특정 응용 분야 솔루션을 전문으로 하는 중소기업(SME) 및 전문 기업들이 포함됩니다. ALPHALAS GmbH, Applied Laser Technology, Inc., Arima Lasers Corp., Focuslight Technologies Inc., Inno Laser Technology Co., Ltd., Photonics Industries International, Inc., SFX 및 TOPTICA Photonics AG 등은 특정 산업, 과학 및 고정밀 레이저 가공 응용 분야를 다루는 전문 기업들입니다.
레이저 가공 시장은 첨단 제조, 소형 전자기기, 산업 자동화에 대한 수요 증가에 힘입어 성장하고 있습니다. 이 시장의 응용 분야는 정밀 소재 가공을 위한 의료, 자동차, 항공우주 분야에 걸쳐 있습니다. 레이저 시스템 및 소프트웨어 분야의 기술 혁신은 효율성을 지속적으로 향상시키고 첨단 산업 전반에 걸쳐 도입을 확대하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 파괴적 변화
레이저 가공 시장은 기존 기술에서 신기술로 전환되고 있으며, 이는 산업 전반에 걸쳐 새로운 매출 구성을 주도하고 있습니다. 고체, 액체, 기체 레이저의 발전은 마이크로전자, 자동차, 항공우주, 의료 기기 등의 분야에서 채택을 촉진하고 있습니다. 이러한 혁신은 제조 효율성과 정밀성을 변화시키고 있는 산업용 사물인터넷(IIoT), AI, 클라우드 컴퓨팅, 예측 유지보수 등 광범위한 트렌드와 부합합니다. 디지털화가 가속화됨에 따라 신기술은 고객의 전략적 과제와 장기적인 성장 성과에 핵심적인 요소로 자리 잡고 있습니다.
시장 생태계
레이저 가공 생태계는 원자재 공급업체, 레이저 가공 시스템 제조업체, 레이저 가공 시스템 유통업체 및 최종 사용 산업으로 구성됩니다. 이 생태계는 마이크로전자 및 반도체, 자동차, 의료 및 생명과학, 항공우주, 건축 및 건설과 같은 최종 사용 산업을 포함합니다.
지역
아시아 태평양 지역은 예측 기간 동안 레이저 가공 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
아시아 태평양 지역은 중국, 일본, 한국, 인도의 강력한 제조 기반을 바탕으로 예측 기간 동안 글로벌 레이저 가공 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 이러한 성장은 전자, 자동차, 반도체 산업의 확대와 더불어 정부 주도의 자동화 및 연구개발(R&D) 이니셔티브에 힘입어 뒷받침되고 있습니다. 베트남과 태국과 같은 신흥 허브들은 글로벌 투자를 유치하고 있으며, 디지털 전환과 스마트 공장 도입은 첨단 레이저 시스템에 대한 수요를 더욱 촉진하고 있습니다.
2025~2032년 레이저 가공 시장 규모, 점유율 및 동향: 기업 평가 매트릭스
레이저 가공 시장에서 Coherent Corp. (미국)과 TRUMPF (독일)는 강력한 제품 포트폴리오, 광범위한 시장 영향력, 그리고 전 세계적 채택을 주도하는 전략적 혁신을 갖춘 주요 기업들입니다. MKS Instruments (미국)는 시장 점유율은 작지만, 집중적이고 첨단 레이저 기술을 활용하여 경쟁력을 강화함으로써 떠오르는 리더로 자리매김하고 있습니다.
주요 시장 참여 기업
- 코히어런트(Coherent Corp., 미국)
- 트럼프프(TRUMPF, 독일)
- 한스 레이저 테크놀로지 인더스트리 그룹(Han’s Laser Technology Industry Group Co., Ltd., 중국)
- IPG 포토닉스(IPG Photonics Corporation, 미국)
- 제노프틱(JENOPTIK AG, 독일)
- 파이브스(Fives, 프랑스)
- AXBIS(한국)
- 루멘텀 오퍼레이션스(Lumentum Operations LLC, 미국)
- 그라보테크(Gravotech, Inc., 프랑스)
- Laser Star Technologies (미국)
최근 동향
2026년 9월 : TRUMPF는 인공지능(AI) 기반 프로그래밍 기능을 갖춘 소형 로봇 레이저 용접 셀인 ‘TruLaser Weld 3000’을 출시했습니다. 이 시스템은 AI를 활용해 프로그래밍 속도를 높였으며, 소형 용접 광학 장치를 통해 접근이 어려운 영역까지 작업이 가능합니다. 이 솔루션은 유연한 자동 용접 응용 분야와 소량 생산에 최적화되어 있습니다.
2026년 1월 : IPG Photonics Corporation은 SPIE Photonics West 2026에서 높은 빔 품질을 갖춘 새로운 8kW 소형 단일 모드 레이저 소스를 선보였습니다. 이 레이저는 이후 2026 SPIE Prism Award의 레이저 부문에서 수상했으며, 더 높은 정밀도를 제공함과 동시에 새로운 산업용 가공 응용 분야를 가능하게 하도록 설계되었습니다.
1 서론 30
1.1 연구 목적 30
1.2 시장 정의 30
1.3 시장 범위 31
1.3.1 시장 세분화 및 지역 범위 31
1.3.2 포함 및 제외 항목 32
1.3.3 분석 대상 기간 32
1.4 분석 대상 통화 33
1.5 분석 단위 33
1.6 한계점 33
1.7 이해관계자 33
1.8 변경 사항 요약 34
2 집행 요약 35
2.1 시장 하이라이트 및 주요 통찰력 35
2.2 주요 시장 참여자: 전략적 발전 현황 분석 36
2.3 레이저 가공 시장의 파괴적 트렌드 37
2.4 고성장 부문 38
2.5 지역별 개요: 시장 규모, 성장률 및 전망 39
3 프리미엄 인사이트 40
3.1 레이저 가공 시장 참여 기업을 위한 유망한 기회 40
3.2 레이저 유형별 레이저 가공 시장 40
3.3 구성도별 레이저 가공 시장 41
3.4 레이저 가공 시장, 응용 분야별 41
3.5 레이저 가공 시장, 최종 사용 산업별 42
3.6 레이저 가공 시장, 지역별 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 43
4.2.1 성장 동인 44
4.2.1.1 정밀 의료 및 맞춤형 치료 분야에서 레이저 기술의 통합 확대 44
4.2.1.2 전통적인 소재 가공 방식에서 첨단 레이저 기반 솔루션으로의 전환 44
4.2.1.3 나노 및 마이크로 규모 제조 분야에서 레이저 기술에 대한 의존도 증가 45
4.2.1.4 마킹 및 코딩 작업에서 레이저 응용 분야 확대 45
4.2.2 제약 요인 47
4.2.2.1 상당한 R&D 투자 및 초기 도입 비용 47
4.2.2.2 숙련된 레이저 기술자 인력 부족 47
4.2.3 기회 48
4.2.3.1 자동차 부문에서 레이저 기술의 활용 확대 48
4.2.3.2 소비재의 디자인, 기능성 및
맞춤형화를 강화하기 위한 도입 증가 49
4.2.3. 3 과학 연구 및 혁신 분야에서의 역할 확대 49
4.2.4 과제 50
4.2.4.1 희토류 원소 사용으로 인한 환경 문제 50
4.2.4.2 고출력 레이저 통합의 기술적 한계 51
4.3 미충족 수요 및 미개척 분야 52
4.4 상호 연계된 시장 및 부문 간 기회 53
4.5 1/2/3차 공급업체의 전략적 움직임 55
5 산업 동향 56
5.1 서론 56
5.2 포터의 5가지 힘 분석 56
5.2.1 신규 진입자의 위협 57
5.2.2 대체재의 위협 57
5.2.3 공급자의 교섭력 57
5.2.4 구매자의 교섭력 58
5.2.5 경쟁 강도 58
5.3 거시경제 전망 59
5.3.1 서론 59
5.3.2 GDP 동향 및 전망 59
5.3.3 글로벌 제조업 동향 61
5.3.4 글로벌 자동차 및 전기차 산업 동향 61
5.4 공급망 분석 61
5.5 생태계 분석 63
5.6 가격 분석 65
5.6.1 레이저 유형별 평균 판매 가격 동향, 2022–2025 65
5.6.2 레이저 가공 솔루션의 평균 판매 가격 추이,
지역별, 2022–2025 66
5.7 무역 분석 67
5.7.1 수입 시나리오 (HS 코드 901320) 67
5.7.2 수출 시나리오 (HS 코드 901320) 68
5.8 주요 컨퍼런스 및 행사, 2026–2027 69
5.9 고객 비즈니스에 영향을 미치는 동향/변혁 69
5.10 투자 및 자금 조달 시나리오 70
5.11 사례 연구 분석 71
5.12 미국 관세의 영향 – 레이저 가공 시장 73
5.12.1 서론 73
5.12.2 주요 관세율 74
5.12.3 가격 영향 분석 75
5.12.4 국가/지역별 영향 76
5.12.4.1 미국 76
5.12.4.2 유럽 76
5.12.4.3 아시아 태평양 77
5.12.5 최종 사용 산업에 미치는 영향 77
6 기술 발전, AI가 주도하는 영향, 특허,
및 혁신 79
6.1 주요 기술 79
6.1.1 기계 학습 및 인공 지능 79
6.1.2 적층 제조 79
6.2 보완 기술 80
6.2.1 라이더(LiDAR) 80
6.3 인접 기술 80
6.3.1 광섬유 80
6.4 특허 분석 83
6.5 인공지능(AI)이 레이저 가공 시장에 미치는 영향 88
6.5.1 주요 활용 사례 및 시장 잠재력 88
6.5.2 레이저 가공 시장에서 제조업체/OEM이 따르는 모범 사례 89
6.5.3 레이저 가공 시장 내 AI 도입 관련 사례 연구 89
6.5.4 상호 연결된/인접한 생태계 및 시장 참여자에 미치는 영향 90
6.5.5 레이저 가공 시장에서 고객의 AI 도입 준비도 91
6.6 규제 환경 91
6.6.1 규제 기관, 정부 기관 및 기타 조직 91
6.6.2 표준 93
6.6.2.1 IEC 60825-1:2014 93
6.6.2.2 ANSI Z136.1 94
6.6.2.3 연방 레이저 제품 성능 표준(FLPPS) 94
6.6.2.4 비이온화 방사선 보호 국제 위원회(ICNIRP) (2013) 94
6.6.2.5 EN 60825 – 레이저 제품의 안전성 94
7 고객 환경 및 구매자 행동 95
7.1 의사결정 과정 95
7.2 구매 과정에 관여하는 주요 이해관계자 및 그들의 구매 기준 96
7.2.1 구매 과정의 주요 이해관계자 96
7.2.2 구매 기준 97
7.3 도입 장벽 및 내부 과제 98
7.4 다양한 최종 사용 산업의 미충족 요구 사항 99
8 레이저 가공 장치의 구성 요소 100
8.1 서론 100
8.2 레이저 100
8.3 레이저 시스템 101
9 레이저 유형별 레이저 가공 시장 102
9.1 서론 103
9.2 고체 레이저 105
9.2.1 파이버 레이저 106
9.2.1.1 절단, 용접 및 마킹 분야에서의 채택 증가가 부문 성장을 견인 106
9.2.2 루비 레이저 107
9.2.2.1 피부과 및 과학 연구 분야의 지속적인 수요가 부문 성장을 뒷받침 107
9.2.3 YAG 레이저 107
9.2.3.1 고정밀 용접 및 절단 분야에서의 사용 증가가 부문 성장을 견인 107
9.2.4 반도체 레이저 107
9.2.4.1 적층 제조 및 소형 레이저 시스템에서의 도입 증가가 부문 성장을 촉진 107
9.2.5 얇은 디스크 레이저 108
9.2.5.1 고출력·고빔 품질 가공에 대한 수요 증가로 부문 성장 가속화 108
9.3 가스 레이저 109
9.3.1 CO₂ 레이저 110
9.3.1.1 비금속 소재의 비접촉 가공에 대한 수요 증가로 부문 성장 견인 110
9.3.2 엑시머 레이저 111
9.3.2.1 반도체 포토리소그래피 및 시력 교정 분야에서의 사용 확대가 부문 성장을 견인 111
9.3.3 헬륨-네온 레이저 111
9.3.3.1 정밀 정렬 및 측정 도구에 대한 지속적인 수요가 부문 성장을 뒷받침 111
9.3.4 아르곤 레이저 112
9.3.4.1 안과 시술 및 과학 연구 분야에서의 지속적인 도입이 부문별 성장을 촉진 112
9.3.5 화학 레이저 112
9.3.5.1 국방 및 고에너지 연구 분야에 대한 투자 증가가 부문별 성장을 지속 112
9.4 액체 레이저 113
9.4.1 시장 성장을 견인하기 위한 식생 및 토지 피복 연구 분야에서의 활용 확대 113
9.5 기타 레이저 유형 114
10 구성별 레이저 가공 시장 116
10.1 서론 117
10.2 고정 빔 118
10.2.1 시장 확장을 뒷받침하는 모션 제어 및 CNC 시스템의 진화 118
10.3 이동 빔 119
10.3.1 시장 성장을 촉진하기 위한 스마트 제조 이니셔티브를 뒷받침하는 정부 투자 119
10.4 하이브리드 빔 121
10.4.1 수요 촉진을 위한 생산 주기 단축 및 제품 품질 개선에 대한 관심 증가 121
11 응용 분야별 레이저 가공 시장 123
11.1 서론 124
11.2 절단 125
11.2.1 세그먼트 성장을 견인할 제조 부문의 발전 125
11.3 용접 126
11.3.1 전기차 및 배터리 생산 증가가 시장 성장을 뒷받침할 전망 126
11.4 드릴링 126
11.4.1 고정밀 미세 가공에 대한 수요 증가가 시장 성장을 견인할 전망 126
11.5 마킹 및 조각 127
11.5.1 정밀도와 무균성을 위해 의료 기기 생산에서 레이저 조각 사용 증가가 시장을 견인 127
11.6 첨단 가공 128
11.6.1 시장 성장을 촉진할 산업 및 의료 분야의 적층 제조 발전 128
11.7 기타 응용 분야 128
12 최종 용도 산업별 레이저 가공 시장 129
12.1 서론 130
12.1.1 주요 경쟁사 132
12.2 마이크로전자 및 반도체 133
12.2.1 소형화 및 회로 복잡성 증가로 인한 첨단 레이저 가공 수요 가속화 133
12.2.2 사례 연구 분석 137
12.2.3 PCB 드릴링 및 절단 139
12.2.4 웨이퍼 다이싱 139
12.2.5 OLED 디스플레이 패터닝 140
12.2.5.1 마이크로전자 및 반도체 산업 고객사 목록 140
12.3 자동차 141
12.3.1 경량 소재, 전기차,
및 자동화 제조로의 전환이 시장을 주도할 전망 141
12.3.2 사례 연구 분석 145
12.3.3 차체 패널 용접 147
12.3.4 배터리 용접 147
12.3.5 플라스틱 부품 마킹 147
12.3.5.1 자동차 산업 고객 목록 148
12.4 의료 및 생명과학 148
12.4.1 의료 기기의 정밀화 및 소형화에 대한 수요 가속화로 시장 성장 견인 148
12.4.2 사례 연구 분석 153
12.4.3 의료 기기 제조 154
12.4.4 스텐트용 레이저 미세 가공 155
12.4.5 DNA 및 세포 조작 155
12.4.5.1 의료 및 생명과학 산업 분야 고객 목록 155
12.5 항공우주 156
12.5.1 수요 촉진을 위한 자재 낭비 감소 및 생산 가속화에 대한 관심 증가 156
12.5.2 사례 연구 분석 160
12.5.3 항공기 부품 용접 161
12.5.4 복합 재료 가공 162
12.5.5 레이저 거리 측정기 및 표적 지정 시스템 162
12.5.5.1 항공우주 산업 고객 목록 162
12.6 건축 및 건설 163
12.6.1 시장 확장을 뒷받침하기 위한 자동화 및 디지털 제어 제조 기술의 활용 확대 163
12.6.2 사례 연구 분석 167
12.6.3 장식용 레이저 절단 167
12.6.4 인테리어 및 외관 조각 168
12.6.4.1 건축 및 건설 산업 고객 목록 168
12.7 기타 최종 용도 산업 169
12.7.1 사례 연구 분석 173
12.7.1.1 기타 최종 용도 산업의 고객 목록 174
13 지역별 레이저 가공 시장 175
13.1 서론 176
13.2 북미 177
13.2.1 미국 180
13.2.1.1 시장 성장을 견인할 전자 제조 분야의 미세 가공 수요 증가 180
13.2.2 캐나다 181
13.2.2.1 시장 성장을 뒷받침할 광학 및 포토닉스 분야의 정부 지원 혁신 181
13.2.3 멕시코 183
13.2.3.1 시장 확장을 촉진하기 위한 스마트 제조 허브 개발 183
13.3 유럽 184
13.3.1 영국 188
13.3.1.1 시장 성장을 견인하기 위한 광학 및 레이저 연구개발에 대한 투자 증가 188
13.3.2 독일 189
13.3.2.1 수요 촉진을 위한 탄탄한 산업 기반 및 첨단 제조 기술에 대한 투자 189
13.3.3 프랑스 191
13.3.3.1 성장 기회 창출을 위한 의료, 제약 및 섬유 부문의 확대 191
13.3.4 이탈리아 192
13.3.4.1 시장 성장을 뒷받침하기 위한 국제 협력을 통한 현지 유통망 확장 192
13.3.5 스페인 193
13.3.5.1 시장 성장에 기여하기 위한 자동화 및 스마트 제조 분야 투자 193
13.3.6 네덜란드 194
13.3.6.1 시장 성장을 뒷받침하기 위한 첨단 기술 및 정밀 제조 산업의 성장 194
13.3.7 스위스 195
13.3.7.1 시장 성장에 기여할 정밀 공학 및 포토닉스 분야의 탄탄한 기반과 혁신 195
13.3.8 폴란드 196
13.3.8.1 전자 및 반도체 분야의 정밀 제조 수요 증가가 시장을 견인할 전망 196
13.3.9 북유럽 198
13.3.9.1 첨단 제조, 헬스케어 혁신,
그리고 지속가능성에 대한 강조가 수요를 촉진할 전망 198
13.3.10 기타 유럽 지역 199 13.4 아시아 태평양 200
13.4.1 중국 204
13.4.1.1 웨이퍼 제조, 첨단 패키징 및 반도체 장비 제조의 확장이 시장을 견인할 전망 204
13.4.2 일본 205
13.4.2.1 탄탄한 제조 부문의 존재가 유망한 성장 기회를 제공할 전망
205
13.4.3 대한민국 207
13.4.3.1 적층 제조 및 3D 프린팅 기술의 발전으로 긍정적인 시장 성장 전망 207
13.4.4 인도 208
13.4.4.1 국제적인 레이저 기술 공급업체의 입지 확대가 시장 성장에 기여할 전망 208
13.4.5 호주 209
13.4.5.1 시장 성장을 뒷받침하기 위해 자국 제조 역량을 강화하는 전략적 파트너십 209
13.4.6 인도네시아 211
13.4.6.1 시장 성장을 촉진할 정부의 반도체 산업 개발에 대한 집중 211
13.4.7 말레이시아 212
13.4.7.1 번창하는 반도체 산업이 유망한 성장 기회를 창출 212
13.4.8 태국 213
13.4.8.1 시장 성장을 뒷받침하는 한국 반도체 제조사의 기술 이전 213
13.4.9 베트남 214
13.4.9.1 배터리 제조업체의 레이저 가공 솔루션 수요 증가가 시장 성장을 견인할 전망 214
13.4.10 기타 아시아 태평양 지역 215
13.5 기타 지역 216
13.5.1 중동 218
13.5.1.1 바레인 220
13.5.1.1.1 레이저 가공 수요 촉진을 위한 산업 현대화에 대한 전략적 집중 220
13.5.1.2 쿠웨이트 220
13.5.1.2.1 시장 성장을 뒷받침하기 위한 ‘쿠웨이트 비전 2035’ 전략 하의 정책 220
13.5.1.3 오만 220
13.5.1.3.1 시장 성장을 뒷받침하기 위한 상업 및 산업 분야에서의 레이저 기반 솔루션의 중요성 증대 220
13.5.1.4 카타르 221
13.5.1.4.1 시장 성장에 기여할 첨단 제조 및 청정 에너지 전환에 대한 투자 221
13.5.1.5 사우디아라비아 221
13.5.1.5.1 시장 성장을 촉진하기 위한 첨단 기술을 활용한 국내 제조 역량 확대 221
13.5.1.6 아랍에미리트(UAE) 222
13.5.1.6.1 시장 성장을 촉진하기 위한 첨단 배터리 제조 기술에 대한 투자 222
13.5.1.7 기타 중동 지역 222
13.5.2 남미 222
13.5.2.1 시장 확장을 강화하기 위해 기술 인식을 제고하는 주요 산업 박람회 222
13.5.3 아프리카 223
13.5.4 남아프리카 공화국 225
13.5.4.1 도입을 촉진하기 위한 ICT 부문의 벤처 캐피털 투자 증가 225
13.5.5 기타 아프리카 국가 225
14 경쟁 구도 226
14.1 개요 226
14.2 주요 기업 경쟁 전략 및 성공 요인, 2024–2026 226
14.3 시장 점유율 분석, 2025 229
14.4 매출 분석 231
14.5 기업 가치 평가 및 재무 지표 232
14.6 브랜드/제품 비교 233
14.7 기업 평가 매트릭스(주요 기업), 2025 234
14.7.1 스타 기업 234
14.7.2 신흥 선도 기업 234
14.7.3 보편적 기업 235
14.7.4 참여 기업 235
14.7.5 기업 사업 범위: 주요 기업, 2025 236
14.7.5.1 기업 사업 범위 236
14.7.5.2 지역별 사업 범위 237
14.7.5.3 레이저 유형별 사업 범위 238
14.7.5.4 응용 분야별 사업 범위 239
14.7.5.5 최종 사용 산업별 시장 점유율 240
14.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 241
14.8.1 진취적인 기업 241
14.8.2 대응력이 뛰어난 기업 241
14.8.3 역동적인 기업 241
14.8.4 출발선 241
14.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 243
14.8.5.1 추가 스타트업/중소기업 상세 목록 243
14.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 244
14.9 경쟁 시나리오 245
14.9.1 제품 출시 245
14.9.2 거래 246
14.9.3 사업 확장 247
15 기업 프로필 248
15.1 주요 기업 248
15.1.1 코히어런트(COHERENT CORP.) 248
15.1.1.1 사업 개요 248
15.1.1.2 제공 제품/솔루션/서비스 249
15.1.1.3 최근 동향 252
15.1.1.3.1 신제품 출시 252
15.1.1.4 MnM의 관점 254
15.1.1.4.1 주요 강점/승리 요인 254
15.1.1.4.2 전략적 선택 254
15.1.1.4.3 약점/경쟁 위협 254
15.1.2 TRUMPF 255
15.1.2.1 사업 개요 255
15.1.2.2 제공하는 제품/솔루션/서비스 256
15.1.2.3 최근 동향 260
15.1.2.3.1 신제품 출시 260
15.1.2.3.2 거래 261
15.1.2.4 MnM의 관점 261
15.1.2.4.1 주요 강점/승리 요인 261
15.1.2.4.2 전략적 선택 261
15.1.2.4.3 약점/경쟁 위협 261
15.1.3 HAN’S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD. 262
15.1.3.1 사업 개요 262
15.1.3.2 제공하는 제품/솔루션/서비스 263
15.1.3.3 최근 동향 264
15.1.3.3.1 신제품 출시 264
15.1.3.4 MnM의 관점 265
15.1.3.4.1 주요 강점/승리 요인 265
15.1.3.4.2 전략적 선택 265
15.1.3.4.3 약점/경쟁 위협 265
15.1.4 IPG PHOTONICS CORPORATION 266
15.1.4.1 사업 개요 266
15.1.4.2 제공하는 제품/솔루션/서비스 267
15.1.4.3 최근 동향 269
15.1.4.3.1 신제품 출시 269
15.1.4.3.2 거래 내역 270
15.1.4.4 MnM의 관점 271
15.1.4.4.1 주요 강점/승리 요인 271
15.1.4.4.2 전략적 선택 271
15.1.4.4.3 약점/경쟁 위협 271
15.1.5 JENOPTIK AG 272
15.1.5.1 사업 개요 272
15.1.5.2 제공하는 제품/솔루션/서비스 274
15.1.5.3 최근 동향 275
15.1.5.3.1 신제품 출시 275
15.1.5.4 MnM의 관점 276
15.1.5.4.1 주요 강점/승리 요인 276
15.1.5.4.2 전략적 선택 276
15.1.5.4.3 약점/경쟁 위협 276
15.1.6 FIVES 277
15.1.6.1 사업 개요 277
15.1.6.2 제공하는 제품/솔루션/서비스 278
15.1.6.3 최근 동향 279
15.1.6.3.1 사업 확장 279
15.1.7 AXBIS 280
15.1.7.1 사업 개요 280
15.1.7.2 제공하는 제품/솔루션/서비스 280
15.1.8 LUMENTUM OPERATIONS LLC 281
15.1.8.1 사업 개요 281
15.1.8.2 제공하는 제품/솔루션/서비스 283
15.1.8.3 최근 동향 283
15.1.8.3.1 거래 내역 283
15.1.8.3.2 사업 확장 284
15.1.9 GRAVOTECH, INC. 285
15.1.9.1 사업 개요 285
15.1.9.2 제공하는 제품/솔루션/서비스 285
15.1.9.3 최근 동향 286
15.1.9.3.1 신제품 출시 286
15.1.10 LASER STAR TECHNOLOGIES 287
15.1.10.1 사업 개요 287
15.1.10.2 제공하는 제품/솔루션/서비스 287
15.1.11 LUMIBIRD 289
15.1.11.1 사업 개요 289
15.1.11.2 제공하는 제품/솔루션/서비스 290
15.1.11.3 최근 동향 291
15.1.11.3.1 거래 내역 291
15.1.12 EPILOG LASER 292
15.1.12.1 사업 개요 292
15.1.12.2 제공하는 제품/솔루션/서비스 292
15.1.12.3 최근 동향 293
15.1.12.3.1 신제품 출시 293 15.1.13 MKS INSTRUMENTS 294
15.1.13.1 사업 개요 294
15.1.13.2 제공하는 제품/솔루션/서비스 295
15.1.13.3 최근 동향 296
15.1.13.3.1 신제품 출시 296
15.1.14 NOVANTA INC. 297
15.1.14.1 사업 개요 297
15.1.14.2 제공하는 제품/솔루션/서비스 299
15.1.14.3 최근 동향 300
15.1.14.3.1 신제품 출시 300
15.1.15 EUROLASER GMBH 301
15.1.15.1 사업 개요 301
15.1.15.2 제공하는 제품/솔루션/서비스 302
15.2 기타 업체 303
15.2.1 600 GROUP PLC 303
15.2.2 BYSTRONIC GROUP 304
15.2.3 ALPHALAS GMBH 305
15.2.4 APPLIED LASER TECHNOLOGY, INC. 306
15.2.5 ARIMA LASERS CORP. 307
15.2.6 포커스라이트 테크놀로지스(주) 308
15.2.7 이노 레이저 테크놀로지(주) 309
15.2.8 NKT 포토닉스 A/S 310
15.2.9 포토닉스 인더스트리즈 인터내셔널(주) 311
15.2.10 SFX 312
15.2.11 TOPTICA PHOTONICS AG 313
15.2.12 UNIVERSAL LASER SYSTEMS, INC. 314
16 연구 방법론 315
16.1 연구 데이터 315
16.1.1 2차 데이터 316
16.1.1.1 주요 2차 자료 317
16.1.1.2 2차 자료의 주요 데이터 317
16.1.2 1차 데이터 318
16.1.2.1 1차 인터뷰 참가자 318
16.1.2.2 1차 자료의 주요 데이터 318
16.1.2.3 주요 산업 통찰력 319
16.1.2.4 1차 조사 내역 319
16.1.3 2차 및 1차 조사 320
16.2 시장 규모 추정 321
16.2.1 바텀업 접근법 322
16.2.1.1 바텀업 분석을 통한 시장 규모 추정 접근법 (수요 측면) 322
16.2.2 탑다운 접근법 323
16.2.2.1 탑다운 분석을 통한 시장 규모 추정 접근법
(공급 측면) 323
16.2.2.2 공급 측면에서 시장 규모를 추정하는 방법 (방법 1) 324
16.2.2.3 공급 측면에서 시장 규모를 추정하는 방법 (방법 2) 324
16.3 데이터 삼각측량 326
16.4 연구 가정 327
16.5 레이저 가공 시장에 대한 경기 침체의 영향을 분석하기 위해 고려된 매개변수 327
16.6 위험 평가 328
16.7 연구의 한계 328
17 부록 329
17.1 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 332
17.2 맞춤형 옵션 334
17.3 관련 보고서 334
17.4 저자 정보 335