주요 내용
2026년 아시아 태평양 지역 차량 전기화 시장은 매출 점유율 48.3%를 차지했다.
액체 히터 PTC 부문은 13.6%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상된다.
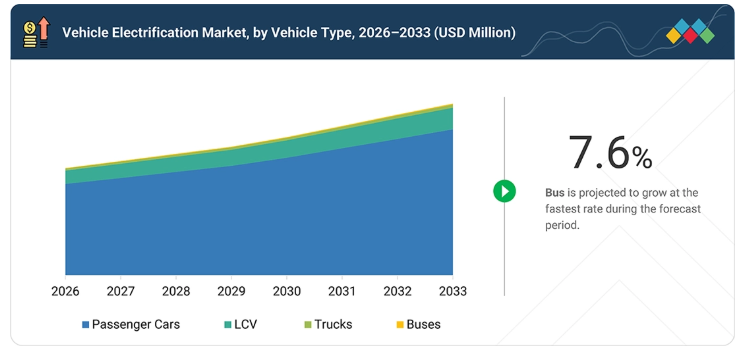
차종별로는 2026년부터 2033년까지 트럭 부문이 가장 빠른 성장률을 보일 것으로 전망된다.
하이브리드화 정도별로는 내연기관(ICE) 부문이 시장을 주도할 것으로 예상된다.
로버트 보쉬(Robert Bosch GmbH, 독일), 덴소(Denso Corporation, 일본), 발레오(Valeo SE, 프랑스), ZF 프리드리히스하펜(ZF Friedrichshafen AG, 독일), 아이신(Aisin Corporation, 일본) 등은 높은 시장 점유율과 폭넓은 제품 포트폴리오를 바탕으로 차량 전동화 시장의 주요 기업으로 꼽혔다.
TCCI Manufacturing, Highly Marelli Holdings, Zhejiang Boyang Compressor 등은 전문 틈새 분야에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서도 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 입증하고 있다.
자동차 제조사들이 BEV, PHEV, 48V 마일드 하이브리드 차량으로 전환함에 따라 차량 전동화가 급속히 확대되고 있다. 이러한 변화로 인해 EPS, 스타트-스톱 시스템, 전기식 워터 펌프 및 오일 펌프, 전기식 에어컨 컴프레서, 전기식 진공 펌프, PTC 액체 히터, ISG와 같은 전동화 부품에 대한 수요가 급증하고 있습니다. 이러한 부품들은 기존의 기계식 구동 시스템을 대체하여 엔진과 독립적으로 작동할 수 있게 하며, 효율성을 높이고 정밀한 온디맨드 제어가 가능합니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
부품 수준의 차량 전동화 시장은 기계식 보조 장치에서 EPS, 전자식 펌프, 전자식 에어컨 컴프레서, 전자식 진공 펌프, ISG와 같은 전기 구동 및 전자 제어 시스템으로의 전환에 따라 재편되고 있으며, 공급업체들은 가변 속도 및 수요 기반 작동과 소형 통합 모듈에 주력하고 있습니다. 12V/48V/고전압 차량 아키텍처 지원, 다중 전압 호환성, 부품 통합 및 경량화 설계는 다양한 차량 플랫폼 전반에 걸쳐 유연하고 효율적인 전동화 솔루션 개발을 가속화하고 있습니다. 또한, 지능형 제어, 시스템 수준의 통합, 경량 부품 개발과 같은 트렌드는 기존의 부품 아키텍처를 혁신하고 있으며, 1차 공급업체들이 OEM을 위해 더 높은 에너지 효율, 독립적인 보조 장치 작동, 배기 가스 저감, 그리고 더 빠르고 비용 경쟁력 있는 전동화 도입을 실현할 수 있는 새로운 기회를 창출하고 있습니다.
시장 생태계
차량 전동화 시장 생태계는 원자재 공급업체, 부품 제조업체, 1차 공급업체(Tier 1), OEM, 최종 사용자를 규제 기관 및 연구개발(R&D) 부문과 연결하여 규정 준수와 혁신을 주도합니다. 리튬 및 구리와 같은 원자재는 모터, 인버터, 펌프와 같은 부품으로 가공되며, 1차 공급업체(Tier 1)는 이를 조립하여 OEM을 위한 시스템으로 완성합니다. 고객과 차량 함대의 채택은 수요와 시장 성장을 촉진합니다.
지역
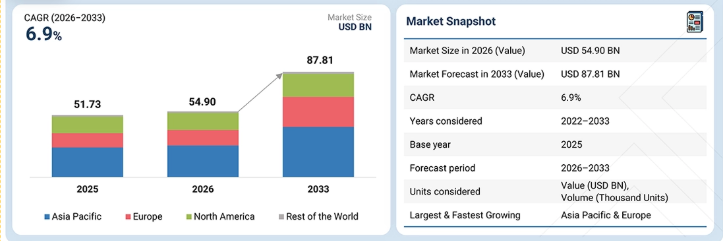
아시아 태평양 지역은 예측 기간 동안 차량 전기화 시장에서 가장 큰 규모를 차지할 것으로 예상됩니다.
아시아 태평양 지역이 차량 전기화 시장에서 가장 큰 규모를 차지하는 주된 이유는, 이 지역이 특히 중국을 중심으로 매우 방대한 상용차 생산 기반과 전기화 차량 아키텍처의 훨씬 더 높은 보급률을 결합하여, 보조 전기화 제품에 대한 설치 기회가 현저히 더 크기 때문입니다. 중국은 2025년의 핵심 구조적 동인입니다. 중국은 전 세계 무공해 중·대형 차량 판매의 약 88~90%를 차지했으며, 전기 트럭 판매량은 40만 대를 넘어 대형 트럭 판매의 약 28%를 차지했습니다. 이는 정의된 제품 범위에 있어 중요한데, 중국 OEM들이 단순히 전기 구동계를 추가하는 데 그치지 않고, 이러한 전환을 통해 엔진에 의존하던 보조 장치를 전기 펌프, 압축기, 히터 및 조향 시스템으로 대체하는 속도가 가속화되고 있기 때문이다. 또한, OEM, 배터리 공급업체, 전력 전자 부품 및 부품 공급업체가 근접한 위치에 모여 있는 중국의 고도로 통합된 생태계 덕분에 이러한 아키텍처가 더 빠르게 확장되고 시스템 비용도 절감될 수 있다. IEA는 중국 전기 트럭이 거의 전적으로 중국산 배터리와 현지 생산 섀시로 제작되며, CATL 한 곳만으로도 중국 전기 트럭에 사용되는 배터리의 약 80%를 공급하고 있다고 지적한다. 두 번째 전략적 이유는 아시아태평양(APAC) 지역이 “전동화 도입” 단계에서 “전동화 산업화” 단계로 이동하고 있다는 점이다. 중국은 항만, 광업, 철강, 물류, 지역 운송 트럭과 같이 이용률이 높은 분야에서 빠르게 전기화를 추진하고 있으며, 이러한 분야에서는 경로가 예측 가능하기 때문에 순수 전기 트럭(BEV)의 경제성과 충전 및 배터리 교환이 특히 실현 가능합니다. ICCT에 따르면, 2025년 중국의 전기 대형 트럭 판매량은 약 232,000대로 거의 3배 가까이 증가했습니다. 한편, 인도는 전용 무공해 화물 운송 회랑을 비롯해 전기 트럭 금융 및 충전 표준과 관련된 이니셔티브를 포함하여 전기 버스 및 트럭을 위한 생태계를 구축하고 있다. 따라서 아시아 태평양 지역의 선도적 위상은 단순히 차량 판매량뿐만 아니라, 상용차와 승용차 전반에 걸쳐 완전한 전기 구동 보조 아키텍처를 확대 적용할 수 있는 이 지역의 역량에 의해 주도되고 있다.
차량 전기화 시장: 기업 평가 매트릭스
차량 전기화 시장 매트릭스에서 ROBERT BOSCH GMBH(Star)는 강력한 글로벌 입지, 폭넓은 전기화 포트폴리오, 주요 자동차 OEM과의 확고한 협력 관계를 바탕으로 선두를 달리고 있습니다. 이 회사는 통합 eAxle, 전기 모터, SiC 기반 인버터, 고전압 DC/DC 컨버터, 충전기-컨버터, 차량 제어 장치(VCU), 전력 전자 모듈을 포함한 핵심 및 첨단 전동화 기술 전반에 걸쳐 강력한 입지를 유지하고 있어, 전력 밀도, 에너지 효율, 고전압 아키텍처, 급속 충전, 주행 거리, 확장 가능한 전기 파워트레인 통합에 대한 진화하는 요구 사항을 충족할 수 있습니다.
주요 시장 참여 기업
- 로버트 보쉬(Robert Bosch GmbH, 독일)
- 덴소(DENSO Corporation, 일본)
- 발레오(Valeo SE, 프랑스)
- ZF 프리드리히스하펜(ZF Friedrichshafen AG, 독일)
- 아이신(AISIN Corporation, 일본)
- 제텍(JTEKT Corporation, 일본)
- 마흘레(MAHLE GmbH, 독일)
- 보그워너(BorgWarner, 미국)
최근 동향
2026년 9월 : 발레오(프랑스)는 프랑스 에타플(Étaples) 공장에서 고전압 인버터 생산을 시작했으며, 이는 해당 공장이 12V/48V 전기 기술에서 고전압 전기차 전력 전자 장치로 전환되었음을 의미합니다. 이 회사는 첫 계약을 확보하여 2026년부터 전기 상용차용, 2027년부터 승용차용 생산을 시작함으로써 유럽 내 인버터 현지 생산 역량을 강화했습니다.
2026년 9월 : ZF(독일)는 전기 모터, 인버터, 하이브리드 모듈, 메카트로닉스 및 전기 구동 감속기를 위한 새로운 수리 솔루션을 통해 전기차 애프터마켓 포트폴리오를 확장했다. 이번 개발을 통해 ZF의 전동화 전략은 순정 시스템에서 한 걸음 더 나아가 전동화 구동계의 부품 수준 서비스로 확대되었으며, 이는 차량 수명 주기를 연장하고 구동 장치 전체 교체의 필요성을 줄여준다.
2026년 8월 : 로버트 보쉬(독일)는 전기 모터와 변속기를 리지드 액슬에 직접 통합한 18~49톤 상용차용 ‘리지드 e액슬(Rigid eAxle)’을 선보였다. 이 솔루션은 보쉬의 전동화 파워트레인 포트폴리오를 더 무거운 상용차 분야로 확장하며, 고하중 전기 응용 분야를 지원하도록 설계되었다.
2026년 8월 : 덴소(DENSO), 아이신(AISIN), 블루이 넥서스(BluE Nexus, 일본)는 2모터 하이브리드 구동 모듈을 공동 개발했으며, 이 모듈은 신형 스텔란티스(Stellantis) 지프 체로키(Jeep Cherokee)에 채택되었다. 이 시스템은 고효율·고토크 트랜스액슬과 최적화된 모터 및 부스트 컨버터 제어를 결합한 것으로, 아이신(AISIN)이 트랜스액슬과 모터를 제조하고 덴소(DENSO)가 인버터를 공급함으로써 북미 시장을 위한 수직 통합형 전동화 구동 솔루션을 구축했다.
2026년 8월 : 덴소(일본)는 자동차 제조사와 배터리 제조사가 개별 배터리에 대한 추적성 데이터를 수집, 관리 및 제공할 수 있도록 지원하는 ‘배터리용 디지털 제품 패스포트 솔루션’을 출시했다. 이 서비스는 유럽 배터리 규정 및 2027년 2월 시행 예정인 배터리 패스포트 요건 준수를 지원하기 위해 설계되었으며, 덴소의 차량 전동화 포트폴리오에 소프트웨어/데이터 계층을 추가했다.
1 서론 29
1.1 연구 목적 29
1.2 시장 정의 30
1.3 연구 범위 31
1.3.1 대상 시장 및 지역 범위 31
1.3.2 포함 및 제외 항목 32
1.4 분석 기간 32
1.5 분석 통화 33
1.6 분석 단위 34
1.7 이해관계자 34
1.8 변경 사항 요약 34
2 집행 요약 36
2.1 주요 시장 참여자: 전략적 발전 동향 분석 37
2.2 차량 전기화 시장의 파괴적 트렌드 38
2.3 차량 전기화 시장의 고성장 부문 38
2.4 지역별 현황: 시장 규모, 성장률 및 전망 39
3 심층 분석 41
3.1 차량 전기화 시장 참여 기업을 위한 유망한 기회 41
3.2 차량 유형별 차량 전기화 시장 41
3.3 하이브리드화 정도별 차량 전동화 시장 42
3.4 추진 방식 및 제품별 차량 전동화 시장 42
3.5 지역별 차량 전동화 시장 43
4 시장 개요 44
4.1 서론 44
4.2 시장 동향 45
4.2.1 성장 동인 45
4.2.1.1 내연기관(ICE), 48V 및 전기차(EV) 플랫폼 전반에 걸친 기계식 보조 장치의 전기화 확대 45
4.2.1.2 전기차 채택 증가 46
4.2.1.3 기계식 구동 부품 대비 에너지 효율이 높은 전동화 부품에 대한 수요 증가 46
4.2.1.4 소프트웨어 정의 E/E 아키텍처로 인해 보조 장치가 제어 가능한 차량 기능으로 전환됨 47
4.2.2 제약 요인 48
4.2.2.1 전기 부품의 높은 비용 48
4.2.2.2 분산된 전기 아키텍처로 인한 차세대 보조 장치로의 전환 복잡화 48
4.2.3 기회 48
4.2.3.1 소프트웨어 정의 차량(SDV)으로의 전환 48
4.2.3.2 지능형 열 관리의 필요성 49
4.2.3.3 단일 부품 공급에서 통합된 소프트웨어 제어 보조 시스템으로의 전환 49
4.2.4 과제 50
4.2.4.1 내연기관(ICE) 플랫폼과의 복잡한 통합 50
4.3 미충족 수요 및 미개척 분야 50
4.4 상호 연결된 시장 및 부문 간 기회 52
4.5 1/2/3차 공급업체의 전략적 움직임 54
4.5.1 OEM의 전략적 움직임 54
4.5.2 1차 공급업체의 전략적 움직임 55
4.5.3 2차 공급업체의 전략적 움직임 56
4.5.4 3차 공급업체의 전략적 움직임 57
5 산업 동향 59
5.1 거시경제 전망 59
5.1.1 GDP 동향 및 전망 59
5.1.2 차량 전동화 시장에 영향을 미치는 글로벌 자동차 산업의 동향 61
5.1.2.1 고집적 전기화 시스템 수요를 견인하는 통합 전기 구동 아키텍처 61
5.1.2.2 고효율 전기화 부품 수요를 견인하는 800V 아키텍처 및 SiC 전력 전자 장치 61
5.1.2.3 고급 전기화 부품 수요를 견인하는 배터리 에너지 밀도 향상 및 초고속 충전 61
5.1.2.4 지능형 전동화 시스템 수요를 견인하는 소프트웨어 정의 에너지 관리 61
5.2 생태계 분석 62
5.3 공급망 분석 64
5.4 사례 연구 분석 65
5.4.1 인도 시내버스용 ZF AXTRAX 2 LF 전기 액슬 65
5.4.2 마힌드라(Mahindra)의 전기차 플랫폼용 발레오(VALEO)의 3-in-1 전기 액슬 65
5.4.3 디젤 차량에 스타트-스톱 시스템 적용 66
5.4.4 전동 파워 스티어링으로의 전환 66
5.4.5 첨단 고전압 부품 개발 67
5.5 2026–2027년 주요 컨퍼런스 및 행사 67
5.6 투자 및 자금 조달 시나리오 68
5.7 가격 분석 70
5.7.1 제품 유형별 평균 판매 가격, 2023–2025 70
5.7.2 지역별 평균 판매 가격, 2023–2025 71
5.8 무역 분석 72
5.8.1 수입 시나리오 (HS 코드 841330) 72
5.8.2 수출 시나리오 (HS 코드 841330) 73
5.9 고객 비즈니스에 영향을 미치는 동향 및 변화 요인 74
5.10 차량 전동화 아키텍처 전환 74
5.11 플랫폼 모듈화 및 표준화 동향 75
5.12 전동화 부품 구성 및 가치 이동 77
5.13 부품 수준 탄소 발자국 분석 78
5.14 상위 12개 전기 승용차 OEM사의 전기식 냉각수 펌프 적용 현황 79
5.15 상위 13개 상용차 OEM사의 전기식 냉각수 펌프 적용 현황 79
5.16 전기식 냉각수 펌프 – 체결된 공급업체 계약 현황 80
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 전략적 적용 분야 81
6.1 기술 분석 81
6.1.1 핵심 기술 81
6.1.1.1 고전압 통합 e-액슬 시스템 81
6.1.1.2 첨단 ECU 및 소프트웨어 정의 부품 82
6.1.2 보완 기술 82
6.1.2.1 비밀봉 소재를 활용한 전기식 냉각수 펌프 82
6.1.2.1.1 축 소재 82
6.1.2.1.2 베어링 소재 83
6.1.3 관련 기술 84
6.1.3.1 연결성 및 IoT 지원 부품 84
6.2 부품 기술 로드맵 및 향후 수익원 85
6.3 특허 분석 86
6.4 OEM–1차 공급업체 기술 및 조달 현황 91
6.5 AI/일반 AI가 차량 전동화 시장에 미치는 영향 91
6.6 EU-인도 FTA 무역 협정이 차량 전동화 시장에 미치는 영향 92
6.7 미국-이스라엘-이란 갈등이 자동차 및 운송 산업에 미치는 영향 92
6.8 미국-이스라엘-이란 전쟁이 차량 전동화 시장에 미치는 영향 93
7 규제 현황 94
7.1 지역별 규제 및 규정 준수 94
7.1.1 규제 기관, 정부 기관 및 기타 조직 94
7.1.2 국가별 전기차 인센티브 96
7.1.2.1 네덜란드 96
7.1.2.2 독일 96
7.1.2.3 프랑스 97
7.1.2.4 영국 99
7.1.2.5 중국 100
7.1.2.6 미국 100
7.2 산업 표준 101
7.3 지속 가능성 이니셔티브 103
7.3.1 배터리 순환 경제 및 재활용 104
7.3.2 스마트 충전 및 재생 에너지 통합 104
7.3.3 고효율 전기 파워트레인 아키텍처 104
8 고객 환경 및 구매자 행동 105
8.1 의사결정 과정 105
8.2 구매 과정의 주요 이해관계자 및 평가 기준 106
8.2.1 구매 과정의 주요 이해관계자 106
8.2.2 구매 기준 107
8.3 도입 장벽 및 내부 과제 109
8.4 다양한 최종 사용 산업 분야의 미충족 요구 사항 110
8.4.1 승용차 – 과도한 배터리 크기 증가 없이 더 긴 주행 거리 및 더 빠른 충전 110
8.4.2 프리미엄 및 고성능 전기차 – 높은 전력 밀도 및 신속한 에너지 공급 110
8.4.3 전기 경상용차 – 낮은 운영 비용으로 높은 활용도 110
8.4.4 전기 버스 – 서비스 중단 시간을 최소화한 대용량 배터리 111
8.4.5 대형 트럭 – 장거리 주행이 가능한 고적재량 전기화 111
8.4.6 전기 2/3륜차 – 경제적인 배터리 및 편리한 충전 111
8.5 시장 수익성 112
8.5.1 수익성 개요 112
9 하이브리드화 정도별 차량 전동화 시장 114
9.1 서론 115
9.2 내연기관 및 마이크로 하이브리드 차량 117
9.2.1 기계적 손실을 줄이기 위한 전기 보조 장치의 통합이 수요를 견인 117
9.3 HEV 118
9.3.1 OEM의 전기 출력 증대 및 파워트레인 통합 강화를 통한 하이브리드 시스템 확장 118
9.4 플러그인 하이브리드 전기차(PHEV) 120
9.4.1 전기 주행 거리 증가로 인한 PHEV의 전기 부품 비중 확대 120
9.5 BEV 121
9.5.1 주행 거리 및 충전 요구 사항으로 인해 BEV가 고전압 및 더욱 통합된 아키텍처로 진화하고 있음 121
9.6 주요 통찰 123 10 추진 방식 및 제품별 차량 전동화 시장 124
10.1 서론 125
10.2 스타트-스톱 시스템 129
10.2.1 엔진 재시동 빈도 증가로 인한 고사이클 배터리 및 48V 스타터 시스템 수요 증가 129
10.2.1.1 내연기관(ICE) 130
10.2.1.2 전기차(EV) 131
10.3 전동 파워 스티어링 132
10.3.1 차량 중량 증가 및 ADAS 조향 개입으로 인한 고출력 EPS 수요 증가 132
10.3.1.1 내연기관(ICE) 134
10.3.1.2 전기차(EV) 135
10.4 전기-유압식 파워 스티어링 136
10.4.1 엔진 정지 시 조향 작동으로 인한 독립적인 유압 발생 수요 136
10.4.1.1 내연기관(ICE) 138
10.4.1.2 EV 139
10.5 액체 히터 PTC 141
10.5.1 BEV에서 엔진 폐열 손실로 인한 전용 전기 난방에 대한 의존도 증가 141
10.5.1.1 내연기관 142
10.5.1.2 전기차 143
10.6 전기식 에어컨 컴프레서 144
10.6.1 엔진과 독립적인 HVAC 작동 및 히트 펌프 시스템과의 통합이 시장을 주도할 전망 144
10.6.1.1 내연기관 146
10.6.1.2 전기차(EV) 147
10.7 전기식 진공 펌프 148
10.7.1 엔진에서 생성되는 진공의 상실로 인해 독립적인 브레이크 부스터 지원이 필요한 경우 148
10.7.1.1 내연기관(ICE) 150
10.7.1.2 EV 151
10.8 전기 오일 펌프 152
10.8.1 E-액슬의 높은 전력 밀도로 인해 표적 오일 냉각에 대한 수요 증가 152
10.8.1.1 ICE 153
10.8.1.2 EV 154
10.9 전기식 워터 펌프 155
10.9.1 급속 충전 및 배터리 전력 밀도 증가로 인한 냉각수 유량 요구 사항 증가 155
10.9.1.1 내연기관(ICE) 157
10.9.1.2 전기차(EV) 158
10.10 통합 시동 발전기 159
10.10.1 엔진 재시동, 회생 제동 및 토크 보조 기능을 결합한 48V 아키텍처 159
10.10.1.1 내연기관(ICE) 161
10.10.1.2 전기차(EV) 162
10.11 주요 통찰 163
11 차종별 차량 전동화 시장 164
11.1 서론 165
11.2 승용차 167
11.2.1 다양한 파워트레인 선택지가 승용차의 전기화 비중을 확대 167
11.3 경상용차 168
11.3.1 도시 내 배송 운행 주기로 인해 경상용차의 전기화 비중이 증가 168
11.4 트럭 170
11.4.1 높은 적재량과 긴 운행 주기로 인해 대용량 전동화 보조 장치 및 추진 시스템이 필요 170
11.5 버스 172
11.5.1 높은 일일 가동률로 인해 전기식 보조 장치 및 열 관리 시스템이 필수적 172
11.6 주요 통찰 173
12 지역별 차량 전기화 시장 174
12.1 서론 175
12.2 아시아 태평양 177
12.2.1 중국 179
12.2.1.1 강력한 신에너지차(NEV) 정책, OEM의 주도적 역할, 공급업체의 확장이 시장을 견인할 전망 179
12.2.2 일본 182
12.2.2.1 하이브리드 및 플러그인 하이브리드 기술 분야의 선도적 입지가 시장을 견인할 전망 182
12.2.3 인도 184
12.2.3.1 OEM의 성장 모멘텀과 공급업체의 현지화가 시장을 견인할 전망 184
12.2.4 대한민국 187
12.2.4.1 강력한 OEM 및 공급업체 생태계가 시장을 견인할 전망 187
12.2.5 기타 아시아 태평양 지역 189
12.3 유럽 192
12.3.1 독일 194
12.3.1.1 높은 전기차 생산량과 증가하는 내수 수요가 시장을 견인 194
12.3.2 네덜란드 197
12.3.2.1 대규모 전기차 보급과 V2G 혁신이 시장을 견인할 전망 197
12.3.3 프랑스 199
12.3.3.1 OEM 프로그램, 배터리 프로젝트 및 공급업체의 규모 확대가 시장을 견인할 전망 199
12.3.4 영국 202
12.3.4.1 친환경 교통 수단에 대한 인식이 시장을 견인할 전망 202
12.3.5 스페인 204
12.3.5.1 전기 구동 시스템 및 전력 전자 장치에 대한 수요 증가가 시장을 견인할 전망 204
12.3.6 이탈리아 207
12.3.6.1 OEM의 집중적인 투자와 공급업체와의 적극적인 계약 체결이 시장을 견인할 전망 207
12.3.7 기타 유럽 국가 209
12.4 북미 212
12.4.1 미국 214
12.4.1.1 시장을 견인할 엄격한 규제 추진 214
12.4.2 캐나다 216
12.4.2.1 시장을 견인할 ZEV 의무화 정책 및 공급업체 투자 216
12.4.3 멕시코 219
12.4.3.1 엄격한 CO₂ 배출 기준 및 현지 생산이 시장 성장 견인 219
12.5 기타 지역 221
12.5.1 브라질 223
12.5.1.1 연비 효율이 높은 차량에 대한 수요 증가가 시장 성장 견인 223
12.5.2 남아프리카 공화국 226
12.5.2.1 더 깨끗하고 연비 효율이 높은 차량에 대한 수요 증가가 시장을 견인할 전망 226
12.6 산업 통찰 231
13 경쟁 구도 232
13.1 개요 232
13.2 주요 기업들의 전략/승리 요인, 2022–2026 232
13.3 전기식 냉각수 펌프 시장 점유율 분석, 2025 234
13.4 전기식 컴프레서 시장 점유율 분석, 2025 235
13.5 2025년 전기 액슬 시장 점유율 분석 236
13.6 2025년 중국 전기 액슬 시장 점유율 분석 237
13.7 2023–2025년 매출 분석 238
13.8 기업 평가 매트릭스: 주요 업체, 2025 239
13.8.1 스타 기업 239
13.8.2 신흥 선도 기업 239
13.8.3 보편적 기업 239
13.8.4 참여 기업 239
13.8.5 기업 사업 범위: 주요 기업, 2025 241
13.8.5.1 기업 사업 범위 241
13.8.5.2 지역별 사업 범위 242
13.8.5.3 차종별 사업 범위 243
13.9 기업 평가 매트릭스: 스타트업/중소기업, 2025 243
13.9.1 진취적인 기업 243
13.9.2 대응력 있는 기업 244
13.9.3 역동적인 기업 244
13.9.4 출발점 244
13.9.5 경쟁력 벤치마킹 245
13.9.5.1 주요 스타트업/중소기업 상세 목록 245
13.9.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 245
13.10 기업 가치 평가 및 재무 지표 246
13.11 브랜드/제품 비교 247
13.12 경쟁 시나리오 247
13.12.1 제품 출시/개발 현황 247
13.12.2 거래 내역 249
13.12.3 사업 확장 250
14 기업 프로필 252
14.1 주요 기업 252
14.1.1 로버트 보쉬 GmbH 252
14.1.1.1 사업 개요 252
14.1.1.2 제공 제품 253
14.1.1.3 최근 동향 255
14.1.1.3.1 신제품 출시 255
14.1.1.3.2 거래 256
14.1.1.3.3 사업 확장 257
14.1.1.3.4 기타 258
14.1.1.4 MnM의 관점 259
14.1.1.4.1 주요 강점 259
14.1.1.4.2 전략적 선택 259
14.1.1.4.3 약점 및 경쟁 위협 259
14.1.2 덴소(DENSO CORPORATION) 260
14.1.2.1 사업 개요 260
14.1.2.2 주요 제품 261
14.1.2.3 최근 동향 262
14.1.2.3.1 신제품 출시/개발 262
14.1.2.3.2 거래 내역 263
14.1.2.3.3 사업 확장 264
14.1.2.3.4 기타 265
14.1.2.4 MnM의 관점 265
14.1.2.4.1 주요 강점 265
14.1.2.4.2 전략적 선택 266
14.1.2.4.3 약점 및 경쟁 위협 266
14.1.3 VALEO 267
14.1.3.1 사업 개요 267
14.1.3.2 제공 제품 268
14.1.3.3 최근 동향 269
14.1.3.3.1 제품 출시/개발 269
14.1.3.3.2 거래 270
14.1.3.3.3 사업 확장 271
14.1.3.3.4 기타 273
14.1.3.4 MnM의 관점 273
14.1.3.4.1 주요 강점 273
14.1.3.4.2 전략적 선택 273
14.1.3.4.3 약점 및 경쟁 위협 273
14.1.4 아이신 코퍼레이션 274
14.1.4.1 사업 개요 274
14.1.4.2 제공 제품 275
14.1.4.3 최근 동향 275
14.1.4.3.1 거래 내역 275
14.1.4.3.2 사업 확장 276
14.1.4.3.3 기타 276
14.1.4.4 MnM의 견해 277
14.1.4.4.1 주요 강점 277
14.1.4.4.2 전략적 선택 277
14.1.4.4.3 약점 및 경쟁 위협 277
14.1.5 ZF FRIEDRICHSHAFEN AG 278
14.1.5.1 사업 개요 278
14.1.5.2 제공 제품 279
14.1.5.3 최근 동향 280
14.1.5.3.1 거래 280
14.1.5.3.2 사업 확장 281
14.1.5.3.3 기타 281
14.1.5.4 MnM의 관점 282
14.1.5.4.1 주요 강점 282
14.1.5.4.2 전략적 선택 282
14.1.5.4.3 약점 및 경쟁 위협 282
14.1.6 MAHLE GMBH 283
14.1.6.1 사업 개요 283
14.1.6.2 제공 제품 284
14.1.6.3 최근 동향 285
14.1.6.3.1 사업 확장 285
14.1.6.3.2 기타 286
14.1.7 BORGWARNER INC. 287
14.1.7.1 사업 개요 287
14.1.7.2 제공 제품 288
14.1.7.3 최근 동향 289
14.1.7.3.1 신제품 출시/개발 289
14.1.7.3.2 거래 289
14.1.7.3.3 사업 확장 290
14.1.7.3.4 기타 291
14.1.8 JTEKT CORPORATION 292
14.1.8.1 사업 개요 292
14.1.8.2 제공 제품 293
14.1.8.3 최근 동향 294
14.1.8.3.1 제품 출시/개발 294
14.1.8.3.2 사업 확장 295
14.1.8.3.3 기타 295
14.2 기타 기업 296
14.2.1 BROSE FAHRZEUGTEILE SE & CO. KG 296
14.2.2 NIDEC CORPORATION 297
14.2.3 SCHAEFFLER AG 298
14.2.4 PANASONIC AUTOMOTIVE SYSTEMS CO., LTD. 299
14.2.5 ASTEMO, LTD. 300
15 연구 방법론 301
15.1 연구 데이터 301
15.1.1 2차 데이터 303
15.1.1.1 자동차 생산량에 대한 2차 자료 303
15.1.1.2 시장 규모 산정에 대한 2차 자료 303
15.1.1.3 2차 자료에서 도출한 주요 데이터 304
15.1.2 1차 데이터 304
15.1.2.1 1차 인터뷰 대상자 305
15.1.2.2 1차 인터뷰 내역 305
15.2 시장 규모 추정 방법론 306
15.2.1 바텀업(Bottom-up) 접근법 306
15.3 데이터 삼각검증 308
15.4 요인 분석 309
15.5 연구 가정 310
15.6 연구의 한계 311
16 부록 312
16.1 주요 산업 통찰력 312
16.2 토론 가이드 312
16.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 315
16.4 맞춤형 옵션 317
16.4.1 부품 및 지역별 48V 시장 317
16.4.1.1 아시아·오세아니아 317
16.4.1.1.1 스타트-스톱 시스템 317
16.4.1.1.2 전동 파워 스티어링(EPS) 317
16.4.1.1.3 PTC 액체 히터 317
16.4.1.1.4 전동 에어컨 컴프레서 317
16.4.1.1.5 전기 진공 펌프 317
16.4.1.1.6 전기 오일 펌프 317
16.4.1.1.7 전기 워터 펌프 317
16.4.1.1.8 일체형 스타터 제너레이터 317
16.4.1.2 유럽 317
16.4.1.2.1 스타트-스톱 시스템 317
16.4.1.2.2 전동 파워 스티어링(EPS) 317
16.4.1.2.3 PTC 액체 히터 317
16.4.1.2.4 전기식 에어컨 컴프레서 317
16.4.1.2.5 전기식 진공 펌프 317
16.4.1.2.6 전기식 오일 펌프 317
16.4.1.2.7 전기식 워터 펌프 317
16.4.1.2.8 통합형 스타터 제너레이터 317
16.4.1.3 북미 318
16.4.1.3.1 스타트-스톱 시스템 318
16.4.1.3.2 전동 파워 스티어링(EPS) 318
16.4.1.3.3 액체 히터 PTC 318
16.4.1.3.4 전기식 에어컨 컴프레서 318
16.4.1.3.5 전기식 진공 펌프 318
16.4.1.3.6 전기식 오일 펌프 318
16.4.1.3.7 전기식 워터 펌프 318
16.4.1.3.8 통합 시동 발전기 318
16.4.1.4 기타 지역 318
16.4.1.4.1 스타트-스톱 시스템 318
16.4.1.4.2 전동 파워 스티어링(EPS) 318
16.4.1.4.3 PTC 액체 히터 318
16.4.1.4.4 전기식 에어컨 컴프레서 318
16.4.1.4.5 전기식 진공 펌프 318
16.4.1.4.6 전기식 오일 펌프 318
16.4.1.4.7 전기식 워터 펌프 318
16.4.1.4.8 일체형 시동기-발전기 318
16.5 관련 보고서 319
16.6 저자 정보 320