주요 내용
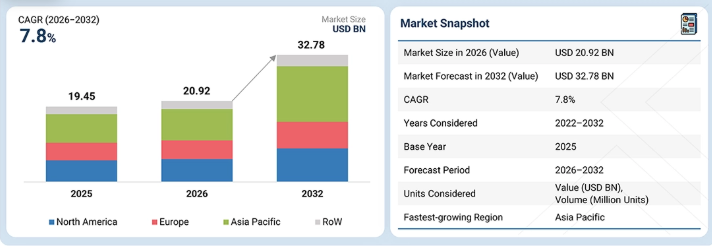
아시아 태평양 지역은 2026년 기준 매출액 기준 약 38.5%의 점유율을 차지하며 공기 처리 기기 시장을 주도할 것으로 전망됩니다.
연결성 유형별로는 AI/IoT 지원 부문이 예측 기간 동안 21.8%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
공기질 센서 유형별로는 다중 센서 부문이 예측 기간 동안 약 15.1%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
유통 채널별로는 온라인 부문이 예측 기간 동안 약 10.1%의 더 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
제품 유형별로는 공기청정기 부문이 예측 기간 동안 가장 큰 시장 규모를 차지할 것으로 전망됩니다.
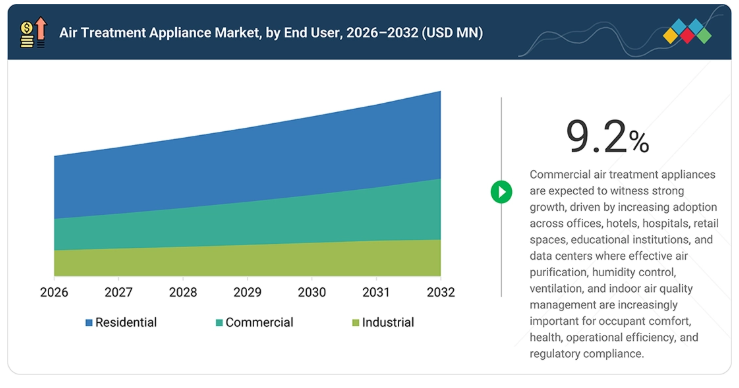
최종 사용자별로는 상업용 부문이 예측 기간 동안 9.2%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
다이슨(Dyson), 샤오미(Xiaomi), 콘데어 그룹(Condair Group), 미데아 그룹(Midea Group), LG전자는 강력한 시장 입지, 광범위한 제품 포트폴리오, 그리고 공기 정화 및 공기 처리 공정에서의 첨단 역량을 바탕으로 공기 처리 기기 시장의 주요 기업으로 선정되었습니다.
몰레큘(Molekule)과 에어더리얼(Airthereal)을 비롯한 기업들은 전문적인 틈새 분야에서 확고한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 공기 처리 기기 시장의 신흥 시장 리더로서의 잠재력을 강조하고 있다.
소비자와 기업이 주거, 상업, 산업 분야 전반에 걸쳐 실내 공기질, 습도 조절, 에너지 효율 및 스마트 공기 처리 솔루션에 대한 투자를 늘림에 따라 공기 처리 기기 시장 점유율은 크게 증가할 것으로 예상됩니다. 실내 공기 오염에 대한 우려 증가, 건강 및 웰빙에 대한 인식 제고, 기후 조건의 변화, 습도 조절에 대한 수요 증가 등이 시장 성장을 더욱 뒷받침하고 있습니다. 이러한 요인들은 실내 공기질과 쾌적성을 향상시키기 위한 공기청정기, 가습기, 제습기의 도입을 촉진하고 있습니다. 다이슨(Dyson), 코웨이(Coway), LG전자, 미데아 그룹(Midea Group), 파나소닉(Panasonic), 다이킨(Daikin), 먼터스(Munters), 샤프(Sharp)와 같은 주요 기업들의 제품 혁신과 전략적 개발이 시장 성장을 강화하고 있습니다. 이러한 개발은 첨단 여과 기술, 에너지 효율이 높은 압축기 기술은 물론, 스마트 센싱, AI 기반 공기질 모니터링, IoT 연결성, 자동 습도 조절, 다기능 공기 처리 솔루션에 중점을 두어 가전 제품의 효율성, 편의성 및 전반적인 공기 처리 효과를 개선하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
첨단 스마트 및 연결형 공기 처리 가전, AI 기반 공기질 모니터링 솔루션, 에너지 효율 기술, 다기능 시스템은 주거, 상업 및 산업 분야 전반에 걸쳐 실내 공기질 관리 방식을 재편하고 있습니다. 이러한 혁신을 통해 실시간 모니터링, 자동화된 작동, 지능형 습도 관리, 원격 제어 및 최적화된 에너지 소비가 가능해지며, 기존의 독립형 공기 처리 가전을 넘어 새로운 수익 기회를 창출하고 있습니다. 고객들이 더욱 건강한 실내 환경, 운영 효율성, 낮은 전력 소비를 우선시함에 따라 제조사들은 연결형 및 지능형 공기 처리 솔루션으로 전환하고 있습니다. 이러한 전환은 주거, 상업 및 산업 환경 전반에 걸쳐 솔루션 도입을 촉진하고 있으며, 글로벌 공기 처리 기기 시장의 전반적인 성장과 프리미엄화를 뒷받침하고 있습니다.
시장 생태계
공기 처리 기기 생태계는 R&D 기관, 기기 OEM, HVAC 시스템 통합업체, 유통업체/직접 판매 팀, 최종 사용자로 구성되어 있으며, 실내 공기질 및 기후 제어 솔루션을 위한 통합 가치 사슬을 형성합니다. 연구개발 기관과 부품 공급업체는 공기 여과 매체, HEPA 필터, 센서, 가습 시스템, 모터, 제어 장치, 공기 처리 부품 등 필수 기술을 제공하는 반면, OEM 업체들은 공기청정기, 에어컨, 가습기, 제습기, 선풍기 및 통합 공기 처리 기기를 개발합니다. 다이슨(Dyson), LG전자, 다이킨(Daikin)과 같은 기업들은 여과, 감지, 기류 관리 및 스마트 제어 기능을 주거용 및 상업용 솔루션에 통합하고 있습니다. 시스템 통합업체와 HVAC 전문업체는 공기 처리 장비를 환기, 난방, 냉방 및 건물 관리 시스템과 통합하여 건물 전반에 걸쳐 시스템을 구축합니다. 직영 영업팀, 유통업체, 온라인 및 주택 개조 소매업체를 포함한 소매 채널을 통해 제품이 주거 및 상업용 고객에게 전달됩니다. 주거용 건물, 상업용 사무실, 의료 시설 및 교육 기관의 최종 사용자들은 깨끗한 공기, 습도 조절, 열적 쾌적성, 에너지 효율 및 개선된 실내 환경 품질에 대한 수요를 주도합니다. 이러한 생태계 참여자들 간의 협업은 여과 및 정화, 스마트 센싱, 에너지 효율적인 운영, 연결형 공기 처리 기기, 통합 실내 공기질 관리 분야의 혁신을 뒷받침합니다.
지역
예측 기간 동안 아시아 태평양 지역이 공기 처리 기기 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 급속한 도시화, 대기 오염 심화, 주거 및 상업 인프라 확장, 실내 공기질에 대한 인식 제고로 인해 공기 처리 기기 분야에서 가장 빠르게 성장하는 공기 처리 기기 산업이 될 것으로 예상됩니다. 가정, 사무실, 의료 시설, 호텔 및 산업 시설 전반에 걸쳐 공기 청정기, 가습기, 제습기에 대한 수요가 증가함에 따라 이 지역의 시장 도입이 가속화되고 있습니다. 또한 중국, 인도, 일본, 한국은 스마트 빌딩, 에너지 효율 가전, 첨단 HVAC 시스템, 사물인터넷(IoT) 기반 홈 기술에 대한 투자를 통해 수요를 강화하고 있다. 대기질 개선, 산업 발전 촉진, 더 건강한 실내 환경 조성에 초점을 맞춘 정부 정책과 주요 가전 제조업체들의 진출이 이 지역 시장의 확장을 뒷받침하고 있다.
공기 처리 가전 시장: 기업 평가 매트릭스
공기 처리 가전 기업 매트릭스에서 미디아 그룹(Star)은 주거, 상업 및 산업용 애플리케이션을 아우르는 에어컨, 공기청정기, 제습기, 가습기 및 기타 실내 기후 솔루션의 폭넓은 제품 포트폴리오를 바탕으로 선도적인 위치를 차지하고 있습니다. 강력한 글로벌 입지, 광범위한 제품 포트폴리오, 그리고 에너지 효율적이고 스마트하며 연결된 공기 처리 기술에 대한 지속적인 집중은 이 회사의 견고한 시장 지위를 뒷받침하고 있습니다.
그리 일렉트릭(GREE Electric, 신흥 리더)은 주거용 및 상업용 분야를 아우르는 에어컨, 제습기, 공기청정기, 통합 공조 솔루션으로 구성된 광범위한 제품 포트폴리오를 통해 입지를 강화하고 있다. 전 세계 시장에 걸친 강력한 입지, 확립된 제조 역량, 인버터 기반 시스템, 스마트 공조 기술, 첨단 공기청정 솔루션을 포함한 지속적인 제품 혁신은 에너지 효율이 높은 실내 기후 및 공기 처리 분야에서 경쟁력을 확대하고 있다.
주요 시장 참여 기업
- 샤오미(중국)
- 다이슨(싱가포르)
- LG전자(대한민국)
- 코웨이(대한민국)
- 미데아 그룹(중국)
- 콘데어 그룹(스위스)
- 파나소닉 홀딩스(일본)
- 문터스(스웨덴)
- GREE ELECTRIC APPLIANCES, INC. (중국)
- SHARP CORPORATION (일본)
최근 동향
2026년 6월 : 파나소닉은 북미 지역의 현대식 단독주택을 위한 에너지 회수 환기장치(ERV)인 ‘BalancedHome 210’을 출시했다. 이 장치는 지속적인 균형 환기를 제공하고 실내 공기질을 개선하며, 고성능 주거용 건물에서 제습 솔루션을 보완하는 습도 제어 요구를 충족시킨다.
2026년 5월 : 코웨이는 에너지 효율 등급 1등급을 획득한 새로운 용량 모델을 출시하며 한국 내 인버터 제습기 라인업을 확대했습니다. 이 제품들은 강력한 제습 성능과 전력 소비 절감에 중점을 두어, 가전 제습기 시장에서 코웨이의 입지를 강화했습니다.
2026년 4월 : 샤오미는 대용량 스마트 제습기를 전 세계에 출시했습니다. 이 제품은 앱 기반 제어 기능, 넓은 공간에 적합한 높은 제습 용량, 샤오미의 스마트 홈 생태계와의 연동 기능을 갖추고 있어 글로벌 제습기 시장에서의 입지를 강화했습니다.
2026년 4월 : 미디아 그룹(Midea Group)과 일렉트로룩스 그룹(Electrolux Group)이 북미 지역에서 장기적인 전략적 파트너십을 체결했다. 이번 협력은 가전 및 기후 솔루션 분야의 제조, 제품 개발, 시장 전략에 중점을 두어, 미디아의 제습 관련 HVAC 및 공기 처리 역량을 강화했다.
2025년 6월 : 먼터스(Munters)는 매사추세츠주 에임즈버리에 흡습제 가습 제품 전용 신규 생산 시설을 개장했다. 이 플래그십 공장은 북미 시장을 위한 흡습제 기반 가습 장비를 생산할 예정이며, 공기 처리 및 습도 제어 솔루션에 대한 증가하는 수요를 충족하기 위해 운영을 통합하고 생산 능력을 확대할 것이다.
1 서론 39
1.1 연구 목적 39
1.2 시장 정의 39
1.3 시장 범위 40
1.3.1 시장 세분화 및 지역 범위 40
1.3.2 포함 및 제외 항목 41
1.3.3 분석 대상 기간 41
1.4 분석 대상 통화 42
1.5 분석 대상 단위 42
1.6 한계점 42
1.7 이해관계자 42
2 요약 43
2.1 시장 하이라이트 및 주요 통찰 43
2.2 주요 시장 참여자: 전략적 발전 현황 분석 44
2.3 공기 정화 기기 시장의 파괴적 트렌드 45
2.4 고성장 부문 46
2.5 지역별 개요: 시장 규모, 성장률 및 전망 47
3 심층 분석 48
3.1 공기 처리 기기 시장 참여 기업을 위한 유망한 기회 48
3.2 제품 유형별 공기 처리 기기 시장 49
3.3 연결성별 공기 처리 기기 시장 49
3.4 공기질 센서 유형별 공기 처리 기기 시장 50
3.5 지역별 공기 처리 기기 시장 50
3.6 국가별 공기 처리 기기 시장 51
4 시장 개요 52
4.1 서론 52
4.2 시장 동향 52
4.2.1 성장 동인 53
4.2.1.1 실내 공기질에 대한 소비자 지출 증가 53
4.2.1.2 도시 지역의 실내 공기 오염 노출 확대 53
4.2.1.3 건강한 건물 환경에 대한 투자 증가 53
4.2.1.4 대기질 악화 시 보호 수단에 대한 수요 증가 54
4.2.2 제약 요인 55
4.2.2.1 제품 수명 주기 비용 증가로 인한 가전제품 보급 제한 55
4.2.2.2 소비자 인식 부족으로 인한 시장 침투 제한 55
4.2.2.3 에너지 비용 상승으로 인한 가전제품 지속적 사용 제한 55
4.2.3 기회 56
4.2.3.1 상업용 건물을 아우르는 기관 조달 확대 56
4.2.3.2 스마트 홈 보급 확대에 따른 프리미엄 수요 창출 57
4.2.3.3 도시화 가속화에 따른 신흥 시장 수요 창출 57
4.2.4 과제 58
4.2.4.1 공기 처리 성능과 에너지 소비 간의 균형 유지 58
4.2.4.2 제품 성능 유지를 위한 정기 유지보수 관리 58
4.2.4.3 다양한 지역 시장 요구 사항에 제품 적응 58
4.3 상호 연결된 시장 및 부문 간 기회 59
4.4 1/2/3위 기업들의 전략적 움직임 61
5 산업 동향 63
5.1 포터의 5가지 힘 분석 63
5.1.1 신규 진입자의 위협 64
5.1.2 대체재의 위협 64
5.1.3 공급자의 협상력 64
5.1.4 구매자의 협상력 64
5.1.5 경쟁 강도 65
5.2 거시경제 전망 65
5.2.1 서론 65
5.2.2 GDP 동향 및 전망 65
5.2.3 전 세계 단독주택 산업의 동향 67
5.2.4 전 세계 사무실 산업의 동향 68
5.3 가치 사슬 분석 68
5.4 생태계 분석 71
5.5 가격 분석 72
5.5.1 주요 업체별, 제품 유형별 공기 처리 기기 평균 판매 가격
(2025년) 72
5.5.2 공기 처리 기기의 평균 판매 가격 추이,
지역별, 2022–2025 74
5.6 무역 분석 76
5.6.1 수입 시나리오 (HS 코드 842139) 76
5.6.2 수출 시나리오 (HS 코드 842139) 77
5.7 주요 컨퍼런스 및 행사, 2026–2027 78
5.8 고객 비즈니스에 영향을 미치는 동향/변화 78
5.9 투자 및 자금 조달 시나리오 79
5.10 사례 연구 분석 80
5.10.1 캠필(CAMFIL), 카롤린스카 대학병원의 실내 공기질 개선 80
5.10.2 파나소닉(PANASONIC), 기후 병원의 공기질 개선 80
5.10.3 다이킨, 그랜지 대학병원에 공기 처리 솔루션 제공 81
5.11 2025년 미국 관세가 공기 처리 기기 시장에 미치는 영향 81
5.11.1 서론 81
5.11.2 주요 관세율 82
5.11.3 가격 영향 분석 82
5.11.4 국가/지역별 영향 83
5.11.4.1 북미 83
5.11.4.2 유럽 83
5.11.4.3 아시아 태평양 83
5.11.5 산업별 영향 83
6 규제 환경 85
6.1 지역별 규제 및 규정 준수 85
6.1.1 규제 기관, 정부 기관 및 기타 조직 85
6.1.2 표준
887 기술 발전, AI가 주도하는 영향, 특허,및 혁신 907.1 핵심 기술 907.1.1 AI 기반 대기질 관리 907.1.2 첨단 공기 정화 기술 907.1.3 스마트 센서 기반 공기 처리 907.2 보완 기술 907.2.1 사물인터넷(IoT) 및 스마트 연결성 907.2.2 빌딩 관리 시스템 917.2.3 첨단 HVAC 제어 및 센서 917.3 관련 기술 917.3.1 열펌프 기술 917.3.2 스마트 빌딩 및 홈 오토메이션 917.3.3 에너지 회수 환기 917.4 기술 로드맵 927.4.1 단기 (2025–2027): 스마트 연결성 및 센서 기반 공기 관리 927.4.2 중기 (2027–2030): AI 기반 공기질 관리 및 통합 실내 환경 937.4.3 장기 (2030–2035+): 자율적 실내 환경 관리 및 예측형 공기 관리 947.5 특허 분석 957.6 AI/GEN AI가 공기 처리 기기 시장에 미치는 영향 977.6.1 주요 활용 사례 및 시장 잠재력 977.6.2 공기 처리 기기 시장에서 OEM이 따르는 모범 사례 987.6.3 AI 도입과 관련된 사례 연구 997.6.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 997.6.5 AI가 통합된 공기 처리 기기 시장 도입에 대한 고객의 준비도 1008 고객 현황 및 구매자 행동 1018.1 의사결정 과정 1018.2 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 1038.2.1 구매 과정의 주요 이해관계자 1038.2.2 구매 기준 1048.3 도입 장벽 및 내부 과제 1058.4 다양한 산업 분야의 미충족 수요 1079 제품 유형별 공기 정화 기기 시장 1099.1 서론 110
9.2 공기청정기 111
9.2.1 유형별 111
9.2.1.1 휴대용 실내 공기청정기 111
9.2.1.1.1 유연한 공기질 솔루션에 대한 소비자 인식 및 수요 증가가 도입을 주도 111
9.2.1.2 전체 주택용 공기청정기(덕트형) 112
9.2.1.2.1 중앙 집중식 실내 공기질 관리에 대한 수요 증가가 보급을 가속화할 전망 112
9.2.1.3 덕트 내장형 공기청정기 112
9.2.1.3.1 HVAC 통합 및 실내 공기질 요구 사항의 증가가 수요를 뒷받침할 전망 112
9.2.1.4 차량용 공기청정기 112
9.2.1.4.1 차내 공기질에 대한 인식 제고와 자동차 전기화가 보급을 주도 112
9.2.2 기술별 125
9.2.2.1 HEPA 여과 125
9.2.2.1.1 고효율 입자 제거에 대한 수요 증가로 도입 확대 125
9.2.2.2 활성탄 여과 125
9.2.2.2.1 VOC 및 가정 내 악취에 대한 우려 증가로 활성탄 여과 수요 증가 125
9.2.2.3 정전집진기(ESP) 125
9.2.2.3.1 정전집진기 도입을 뒷받침하는 대풍량 입자 제거에 대한 수요 증가 125
9.2.2.4 이온 발생기 126
9.2.2.4.1 공기 처리 가전제품에 이온 발생기 통합을 뒷받침하는 다단계 공기 정화에 대한 수요 증가 126
9.2.2.5 UV-C 살균 126
9.2.2.5.1 UV-C 살균 통합을 촉진하는 공기 중 미생물 제어에 대한 관심 증가 126
9.2.2.6 광촉매 산화(PCO) 126
9.2.2.6.1 광촉매 산화 기술 채택을 뒷받침하는 첨단 VOC 및 미생물 처리 수요 증가 126
9.2.2.7 플라즈마 기술 127
9.2.2.7.1 공기 청정기 내 플라즈마 기술 통합을 촉진하는 다중 오염 물질 처리 기술의 발전 127
9.2.3 처리 면적별 141
9.2.3.1 소형 공간 (<250 Sq Ft) 141
9.2.3.1.1 도입을 촉진하는 소형 및 에너지 효율적인 솔루션에 대한 수요 증가 141
9.2.3.2 중형 공간 (250–500 Sq Ft) 142
9.2.3.2.1 균형 잡힌 커버리지와 스마트 공기질 모니터링에 대한 수요 증가가 성장을 뒷받침 142
9.2.3.3 대형 공간 (500–1,000 제곱피트) 142
9.2.3.3.1 시장 성장을 뒷받침하는 대용량 스마트 공기청정기의 채택 증가 142
9.2.3.4 초대형 (>1,000 Sq Ft) 142
9.2.3.4.1 보급 확대를 주도하는 대용량 및 중앙 집중식 정화 솔루션에 대한 수요 증가 142
9.2.4 가격대별 157
9.2.4.1 가격대별 제품 차별화 확대로 공기 처리 기기 보급 확대 157
9.2.5 2025년 공기청정기 시장 점유율 분석 167
9.2.6 제품 유형별 공기청정기 시장 점유율 분석 168
9.2.7 청정 면적별 공기청정기 시장 점유율 분석 171
9.3 가습기 173
9.3.1 실내 건조함에 대한 우려 증가와 스마트 습도 제어 기술이 보급을 주도할 전망 173
9.3.2 유형별 174
9.3.2.1 초음파식 174
9.3.2.1.1 저소음 분무 기술 및 스마트 제어 기술의 발전이 초음파식 가습기 수요를 강화 174
9.3.2.2 증발식 174
9.3.2.2.1 시장 성장을 뒷받침하는 자동 조절 가습 및 유지보수 부담이 적은 운영에 대한 수요 증가 174
9.3.2.3 온기 미스트/스팀 175
9.3.2.3.1 온기 미스트 및 스팀 가습기 채택을 뒷받침하는 위생적인 가습 방식에 대한 관심 증가 175
9.3.2.4 하이브리드 175
9.3.2.4.1 연중 내내 쾌적한 환경을 원하는 수요로 인해 멀티 모드 하이브리드 가습기 채택 가속화 175
9.3.3 가습 범위별 187
9.3.3.1 최대 300 Sq Ft 187
9.3.3.1.1 보급 확대를 뒷받침하는 소형 가습 솔루션에 대한 수요 증가 187
9.3.3.2 300–600 Sq Ft 188
9.3.3.2.1 시장 성장을 견인할 대용량 가정용 가전 제품에 대한 수요 증가 188
9.3.3.3 600 Sq Ft 이상 188
9.3.3.3.1 수요를 견인할 전 가정용 습도 관리 시스템의 보급 확대 188
9.3.4 가격대별 199
9.3.4.1 실내 공기질에 대한 인식 제고와 자동 습도 제어에 대한 수요 증가가 가습기 보급을 가속화할 전망 199
9.3.5 2025년 가습기 시장 점유율 분석 210
9.3.6 기술별 가습기 시장 점유율 분석 211
9.3.7 적용 면적별 가습기 시장 점유율 분석 214
9.4 제습기 216
9.4.1 습도 상승 및 자동 습도 제어에 대한 수요 증가로 제습기 도입 가속화 216
9.4.2 기술별 216
9.4.2.1 제습제 216
9.4.2.1 흡습제 제습기 적용 분야 확대를 위한 첨단 수분 흡착 소재 및 에너지 효율적 설계 216
9.4.2.2 고정 속도 압축기 217
9.4.2.2.1 비용 효율적인 제습 및 안정적인 연속 가동에 대한 수요가 도입을 주도 217
9.4.2.3 인버터 압축기 217
9.4.2.3.1 채택 가속화를 위한 에너지 효율 요구 사항 증가 및 지능형 부하 관리 217
9.4.3 용량 유형별 229
9.4.3.1 일일 최대 10 L 229
9.4.3.1.1 저용량 제습기 채택을 뒷받침하는 소형 습기 관리에 대한 수요 증가 229
9.4.3.2 일일 10–20 L 229
9.4.3.2.1 중용량 제습기 채택을 주도하는 주거용 습도 부하 증가 및 유연한 실내 커버리지 수요 229
9.4.3.3 20–40 L/일 230
9.4.3.3.1 시장 성장을 뒷받침하기 위한 높은 제습 성능 및 세탁물 건조 용도에 대한 수요 증가 230
9.4.3.4 40 L/일 이상 230
9.4.3.4.1 산업용 습도 제어 요구 사항의 확대가 대용량 제습 시스템 수요를 견인할 전망 230
9.4.4 가격대별 241
9.4.4.1 제품 등급 확대에 따른 소비자 지출 세그먼트 전반에 걸친 공기 처리 가전 접근성 증대 241
9.4.5 2025년 제습기 시장 점유율 분석 252
9.4.6 기술별 제습기 시장 점유율 분석 253
9.4.7 용량 유형별 제습기 시장 점유율 분석 255
10 연결성별 공기 처리 기기 시장 258
10.1 서론 259
10.2 기존형 263
10.2.1 저렴하고 간편한 공기 처리 솔루션에 대한 수요가 기존 가전제품 시장을 지속적으로 지탱하고 있음 263
10.3 Wi-Fi 지원 263
10.3.1 원격 가전 관리 및 스마트 홈 통합에 대한 수요 증가가 Wi-Fi 채택을 주도하고 있다 263
10.4 블루투스 지원 264
10.4.1 블루투스 통합을 지원하기 위한 원활한 기기 페어링 및 로컬 제어에 대한 수요 증가 264
10.5 AI/IoT 지원 264
10.5.1 AI 및 IoT 도입 가속화를 위한 환경 감지 및 자율 제어 기술의 발전 264
11 공기질 센서 유형별 공기 처리 기기 시장 265
11.1 서론 266
11.2 PM 센서 270
11.2.1 미세먼지 오염에 대한 인식 제고가 공기 처리 가전제품에 PM 센서 통합을 주도 270
11.3 VOC 센서 270
11.3.1 화학 오염 물질 및 가정 내 배출물에 대한 우려 증가로 인한 VOC 센서 채택 확대 270
11.4 습도 센서 270
11.4.1 균형 잡힌 실내 습도에 대한 관심 증가가 시장을 견인할 전망 270
11.5 다중 센서 271
11.5.1 여러 환경 매개변수의 통합으로 포괄적인 실내 공기질 모니터링 수요 가속화 271
11.6 센서 미탑재 제품 271
11.6.1 센서 없는 공기 처리 가전 제품에 대한 수요 유지를 위한 가격 민감성 수요 및 간편한 조작에 대한 선호 271
12 유통 채널별 공기 처리 가전 시장 272
12.1 서론 273
12.2 오프라인 276
12.2.1 가전제품 소매업체 276
12.2.1.1 연결형 및 스마트 공기청정기 제품에 대한 소비자 접근성 제고를 위한 가전제품 소매망 확장 276
12.2.2 가전제품 전문점 277
12.2.2.1 전용 가전 매장을 통해 판매 지원을 강화하고 대도시를 넘어 공기 처리 기기의 시장 범위를 확대 277
12.2.3 전문 실내 공기질(IAQ) 판매점 277
12.2.3.1 특정 용도에 맞춘 공기질 솔루션에 대한 수요 증가로 전문 실내 공기질(IAQ) 판매점 네트워크 강화 277
12.2.4 하이퍼마켓 및 슈퍼마켓 278
12.2.4.1 유동 인구가 많은 소매 채널을 통해 일반 소비자의 공기 처리 가전 제품 노출 확대 278
12.2.5 직접 판매 278
12.2.5.1 제조업체들은 고객 관계를 강화하고 제품의 전 과정에 걸친 가치를 확보하기 위해 직접 판매를 확대하고 있다 278
12.3 온라인 279
12.3.1 브랜드 직영 웹사이트 279
12.3.1.1 소비자 직접 판매(DTC) 전략의 확대에 따라 제조업체들은 온라인 공기 정화기 판매에 대한 통제력을 강화하고 있다 279
12.3.2 전자상거래 플랫폼 280
12.3.2.1 더 폭넓은 디지털 상품 구색과 더 빠른 주문 처리로 인해 전자상거래 플랫폼이 주요 공기 정화 제품 판매 채널로서의 입지를 강화하고 있다 280
13 최종 사용자별 공기 정화 기기 시장 281
13.1 서론 282
13.2 주거용 286
13.2.1 단독 주택 286
13.2.1.1 건강을 중시하는 가구와 스마트 홈 보급 확대가 공기 처리 수요를 견인할 전망 286
13.2.2 아파트 286
13.2.2.1 도시 아파트 거주 및 건물 수준의 실내 공기질(IAQ) 요건으로 인해 소형 통합형 공기 처리 솔루션에 대한 수요가 증가할 전망 286
13.3 상업 시설 287
13.3.1 사무실 287
13.3.1.1 직원의 건강과 생산성 향상이 최우선 과제로 부상함에 따라 사무실 전반에 걸쳐 공기질 모니터링 및 정화 수요가 증가할 전망 287
13.3.2 의료 시설 287
13.3.2.1 감염 관리 우선순위 및 높은 공기질 기준으로 인해 전문적인 공기 처리 시스템 도입 확대 287
13.3.3 호텔 및 리조트 288
13.3.3.1 투숙객의 웰빙 및 지속가능성 이니셔티브로 인해 호텔 및 리조트 전반에 걸쳐 공기 처리 시스템 통합이 확대될 전망 288
13.3.4 교육 기관 288
13.3.4.1 폭염 대응 능력 및 학생 복지 강화로 인해 학교 전반에 걸쳐 공기 처리 및 기후 제어 시스템에 대한 투자가 증가할 전망 288
13.3.5 소매 및 쇼핑 센터 289
13.3.5.1 높은 이용률과 고객 경험 우선순위를 바탕으로 소매 시설 전반에 걸쳐 실내 공기질 투자 확대 289
13.3.6 정부 청사 289
13.3.6.1 공공 부문 실내 공기질 프로그램을 통해 인증된 공기 처리 장비에 대한 기관 차원의 수요 창출 289
13.3.7 공항 및 교통 289
13.3.7.1 승객 건강, 기내 공기질 및 배출 저감에 대한 우선순위로 인해 공기 처리 적용 분야가 확대될 전망 289
13.3.8 데이터 센터 290
13.3.8.1 AI 워크로드 및 열 밀도 증가로 인해 데이터 센터 내 첨단 냉각 및 공기 관리 시스템 도입이 가속화될 전망 290
13.3.9 연구실 290
13.3.9.1 엄격한 오염 및 습도 제어 요건으로 인한 연구실 내 특수 공기 처리 수요 증가 290
13.3.10 기타 상업용 최종 사용자 290
13.4 산업용 291
13.4.1 자동차 291
13.4.1.1 전기화 및 정밀 제조로 인해 자동차 공장에서 제어된 공기 및 습도 조건에 대한 수요가 증가 291
13.4.2 제약 291
13.4.2.1 엄격한 수분 및 오염 관리로 인해 제약 제조 분야에서 첨단 제습 기술 도입이 증가 291
13.4.3 식품 및 음료 292
13.4.3.1 습기에 민감한 생산 및 보관 요건으로 인해 식품 가공 분야의 산업용 제습 수요가 강화될 전망 292
13.4.4 발전 292
13.4.4.1 발전 시설에서 첨단 냉각 및 환경 제어 수요를 증가시키는 열 부하 증가 및 신뢰성 요구 사항 292
13.4.5 건설 293
13.4.5.1 건설 현장에서 공기 처리 시스템 도입을 증가시키는 더욱 엄격한 먼지 제어 요구 사항 및 강화되는 환경 규정 준수 293
13.4.6 기타 산업 최종 사용자 293
14 지역별 공기 처리 기기 시장 294
14.1 서론 295
14.2 북미 297
14.2.1 미국 298
14.2.1.1 스마트 홈 보급 확대에 따른 공기 청정기 시장 침투 가속화 298
14.2.2 캐나다 299
14.2.2.1 계절성 알레르기 유발 물질 및 효율 기준이 보급을 뒷받침할 전망 299
14.2.3 멕시코 299
14.2.3.1 도시화, 산업화 및 건강에 대한 인식 제고가 새로운 성장 기회를 창출할 전망 299
14.3 유럽 300
14.3.1 독일 301
14.3.1.1 에너지 효율을 중시하는 소비자와 엄격한 실내 공기질 기준이 보급을 주도할 전망 301
14.3.2 영국 302
14.3.2.1 기밀성이 높은 주택, 계절성 알레르기 유발 물질, 그리고 증가하는 열 노출로 인해 실내 공기 관리 수요가 증가할 전망 302
14.3.3 프랑스 302
14.3.3.1 도시 오염에 대한 인식과 에너지 효율이 높은 가전제품 수요가 시장 확산을 주도할 전망 302
14.3.4 이탈리아 302
14.3.4.1 다단계 여과 방식에 대한 소비자 선호도 증가가 시장을 견인할 전망 302
14.3.5 스페인 303
14.3.5.1 도시 대기 오염 및 스마트 홈 보급 확대가 성장 기회를 제공할 전망 303
14.3.6 기타 유럽 국가 303
14.4 아시아 태평양 304
14.4.1 중국 306
14.4.1.1 심각한 도시 오염과 스마트 홈 생태계 확장이 시장을 견인할 전망 306
14.4.2 일본 306
14.4.2.1 기술 리더십과 실내 쾌적성에 대한 높은 인식이 시장을 견인할 전망 306
14.4.3 인도 306
14.4.3.1 급속한 도시화, 오염 노출 및 가처분 소득 증가가 공기 정화 기기 보급을 가속화할 전망 306
14.4.4 대한민국 307
14.4.4.1 밀집된 도시 주거 환경과 스마트 가전 보급 확대가 수요를 견인할 전망 307
14.4.5 말레이시아 307
14.4.5.1 열대 기후의 높은 습도, 스모그 발생, 스마트 홈 보급 확대가 시장 성장을 뒷받침할 전망 307
14.4.6 대만 308
14.4.6.1 첨단 전자제품 제조 및 스마트 홈 보급 확대가 시장을 견인할 전망 308
14.4.7 베트남 308
14.4.7.1 산업화와 소비자의 건강 의식 고조가 시장을 견인할 전망 308
14.4.8 기타 아시아 태평양 지역 308
14.5 기타 지역 309
14.5.1 중동 309
14.5.1.1 스마트 빌딩 투자가 시장 성장을 견인할 전망 309
14.5.2 아프리카 310
14.5.2.1 도시 오염, 산업화 및 습도 문제가 새로운 성장 기회를 창출할 전망 310
14.5.3 남미 310
14.5.3.1 도입을 뒷받침할 소비자 시장 확대 310
15 경쟁 구도 311
15.1 개요 311
15.2 주요 기업 전략/승리 요인, 2023–2026 311
15.3 매출 분석, 2021–2025 312
15.4 시장 점유율 분석, 2025 313
15.5 브랜드 비교 314
15.6 기업 평가 매트릭스: 주요 기업, 2025 315
15.6.1 스타 기업 315
15.6.2 신흥 리더 기업 315
15.6.3 보편적 기업 315
15.6.4 참여 기업 316
15.6.5 기업 사업 범위: 주요 기업, 2025년 317
15.6.5.1 기업 사업 범위 317
15.6.5.2 지역별 사업 범위 317
15.6.5.3 제품 유형별 사업 범위 318
15.6.5.4 연결성 시장 점유율 318
15.6.5.5 대기질 센서 유형별 시장 점유율 319
15.6.5.6 최종 사용자 시장 점유율 319
15.7 기업 평가 매트릭스: 스타트업/중소기업, 2025 320
15.7.1 진보적인 기업 320
15.7.2 대응력 있는 기업 320
15.7.3 역동적인 기업 320
15.7.4 출발선 320
15.7.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 321
15.7.5.1 주요 스타트업/중소기업 상세 목록 321
15.7.5.2 스타트업/중소기업의 경쟁력 벤치마킹 322
15.8 기업 가치 평가 및 재무 지표 323
15.9 경쟁 시나리오 324
15.9.1 제품 출시 324
15.9.2 거래 325
16 기업 프로필 326
16.1 주요 기업 326
16.1.1 LG전자 326
16.1.1.1 사업 개요 326
16.1.1.2 제공 제품/솔루션/서비스 327
16.1.1.3 MnM의 관점 328
16.1.1.3.1 주요 강점/승리 요인 328
16.1.1.3.2 전략적 선택 328
16.1.1.3.3 약점/경쟁 위협 328
16.1.2 파나소닉 홀딩스 329
16.1.2.1 사업 개요 329
16.1.2.2 제공하는 제품/솔루션/서비스 330
16.1.2.3 최근 동향 331
16.1.2.3.1 신제품 출시 331
16.1.2.4 MnM 관점 331
16.1.2.4.1 주요 강점/승리 요인 331
16.1.2.4.2 전략적 선택 332
16.1.2.4.3 약점/경쟁 위협 332
16.1.3 미디아 그룹 333
16.1.3.1 사업 개요 333
16.1.3.2 제공 제품/솔루션/서비스 334
16.1.3.3 최근 동향 335
16.1.3.3.1 거래 335
16.1.3.3.2 사업 확장 336
16.1.3.4 MnM 관점 336
16.1.3.4.1 주요 강점/승리 요인 336
16.1.3.4.2 전략적 선택 336
16.1.3.4.3 약점/경쟁 위협 337
16.1.4 MUNTERS 338
16.1.4.1 사업 개요 338
16.1.4.2 제공하는 제품/솔루션/서비스 339
16.1.4.3 최근 동향 340
16.1.4.3.1 사업 확장 340
16.1.4.4 MnM의 관점 340
16.1.4.4.1 주요 강점/승리 요인 340
16.1.4.4.2 전략적 선택 341
16.1.4.4.3 약점/경쟁 위협 341
16.1.5 DYSON 342
16.1.5.1 사업 개요 342
16.1.5.2 제공하는 제품/솔루션/서비스 343
16.1.5.3 MnM 관점 343
16.1.5.3.1 주요 강점/승리 요인 343
16.1.5.3.2 전략적 선택 344
16.1.5.3.3 약점/경쟁 위협 344
16.1.6 샤오미 345
16.1.6.1 사업 개요 345
16.1.6.2 제공하는 제품/솔루션/서비스 346
16.1.6.3 최근 동향 347
16.1.6.3.1 신제품 출시 347
16.1.6.3.2 사업 확장 348
16.1.7 코웨이 349
16.1.7.1 사업 개요 349
16.1.7.2 제공하는 제품/솔루션/서비스 350
16.1.7.3 최근 동향 350
16.1.7.3.1 신제품 출시 350
16.1.8 CONDAIR GROUP 351
16.1.8.1 사업 개요 351
16.1.8.2 제공하는 제품/솔루션/서비스 352
16.1.8.3 최근 동향 352
16.1.8.3.1 신제품 출시 352
16.1.8.3.2 사업 확장 353
16.1.9 GREE ELECTRIC APPLIANCES, INC. 354
16.1.9.1 사업 개요 354
16.1.9.2 제공하는 제품/솔루션/서비스 355
16.1.9.3 최근 동향 356
16.1.9.3.1 거래 356
16.1.10 다이킨 산업 주식회사 357
16.1.10.1 사업 개요 357
16.1.10.2 제공하는 제품/솔루션/서비스 358
16.2 기타 업체 359
16.2.1 샤프 주식회사 359
16.2.2 베르수니 360
16.2.3 삼성 361
16.2.4 캐리어 362
16.2.5 아이퀘어 363
16.2.6 데롱기 그룹 364
16.2.7 카렐 인더스트리즈 S.P.A. 365
16.2.8 유니레버 366
16.2.9 베신크 366
16.2.10 헬렌 오브 트로이 367
16.2.11 스타들러 폼 367
16.2.12 AIR&ME 368
16.2.13 BEURER GMBH 368
16.2.14 WOOD’S 369
16.2.15 TROTEC 370
17 연구 방법론 371
17.1 연구 데이터 371
17.1.1 2차 및 1차 연구 373
17.1.2 2차 데이터 373
17.1.2.1 주요 2차 자료 374
17.1.2.2 2차 자료 374
17.1.3 1차 데이터 374
17.1.3.1 1차 자료의 분류 374
17.1.3.2 1차 자료에서 도출된 주요 데이터 375
17.1.3.3 주요 산업 통찰력 375
17.2 시장 규모 추정 376
17.2.1 바텀업 접근법 376
17.2.2 탑다운 접근법 377
17.3 시장 전망 접근법 377
17.3.1 공급 측면 377
17.3.2 수요 측면 378
17.4 시장 세분화 및 데이터 삼각측량 379
17.5 요인 분석 380
17.5.1 수요 측면 분석
380
17.6 연구 가정 381
17.7 연구의 한계 381
17.8 위험 평가 382
18 부록 383
18.1 업계 전문가들의 통찰 383
18.2 토론 가이드 384
18.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 386
18.4 맞춤형 옵션 388
18.5 관련 보고서 388
18.6 저자 정보 389