| ■ 영문 제목 : Aluminum Welding Wires Market Size, Share & Trends Analysis Report By Alloy Type (Aluminum-Silicon Alloys, Aluminum-Magnesium Alloys, Pure Aluminum), By End Use (Aerospace, Transportation, Building & Construction, Energy, Oil & Gas) By Region, And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : GVR-4-68041-016-5 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 8월 ■ 페이지수 : 100 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 4-5영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 재료 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
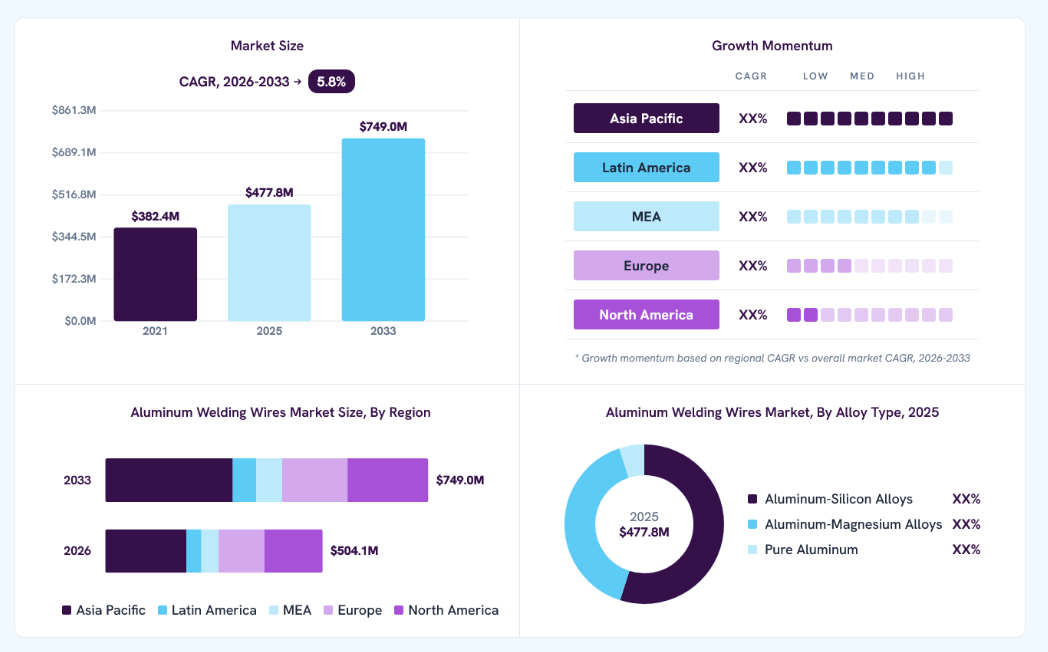
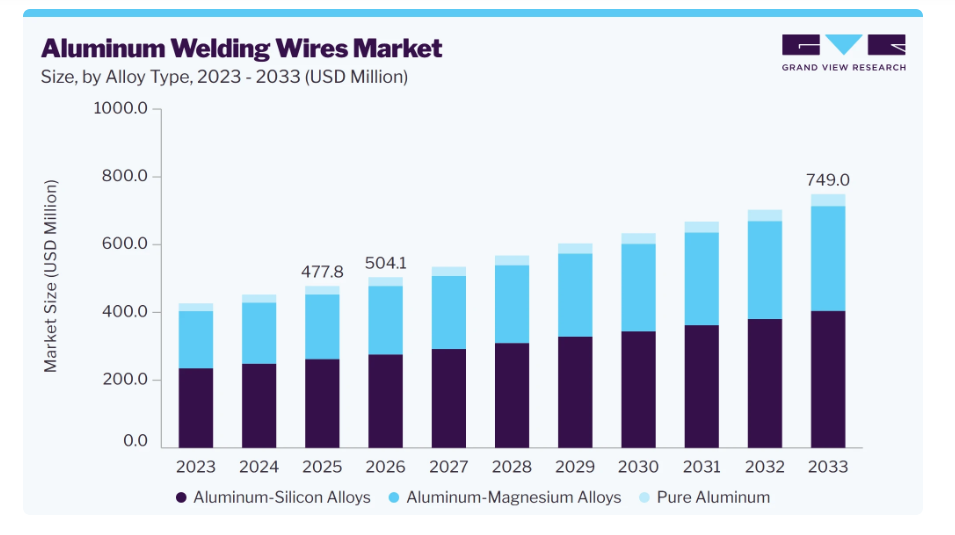
2025년 전 세계 알루미늄 용접선 시장 규모는 4억 7,780만 달러로 집계되었으며, 2026년 5억 410만 달러에서 2033년에는 7억 4,900만 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 5.8%를 기록할 것으로 예상됩니다. 아시아 태평양 지역은 2025년 매출 점유율 37.0%를 기록하며 시장을 주도했다. 전 세계 알루미늄 용접 와이어 시장은 자동차, 항공우주, 조선, 운송, 건설 및 일반 제조 분야에 걸쳐 알루미늄의 채택이 증가함에 따라 성장하고 있으며, 이 분야의 경량성, 내식성 및 우수한 강중비(strength-to-weight ratio)는 소재 대체 및 부품 제작을 뒷받침하고 있다.
■ 보고서 목차
주요 시장 동향 및 통찰
지역별 주요 사항
시장 규모 및 전망
차량의 경량화 추세와 전기 모빌리티의 확대는 차체 구조물, 배터리 인클로저 및 기타 경량 부품에 대한 알루미늄 용접 와이어 수요를 창출하고 있습니다. 또한, 대량 생산 분야에서 자동화 및 로봇 용접의 확대는 일관된 공급, 안정적인 아크 성능, 신뢰할 수 있는 용접 품질을 제공하는 용접 와이어에 대한 필요성을 높이고 있습니다. 조선, 인프라 개발, 재생 에너지 장비 및 산업용 제작 분야의 성장은 최종 사용 부문 전반에 걸친 소비를 더욱 확대하고 있습니다. 알루미늄 합금 조성 및 용접 기술의 발전은 공정 효율과 용접 무결성을 향상시켜, 높은 생산성, 치수 정확도, 내구성 있는 접합부가 요구되는 분야에서 알루미늄 용접 와이어의 사용을 뒷받침하고 있다. 시장 동향전 세계 알루미늄 용접 와이어 시장은 자동차, 항공우주, 운송, 조선, 건설 및 산업 제조 분야에 걸쳐 경량화 제작, 용접 품질, 공정 효율 및 재료 호환성에 대한 강조가 커짐에 따라 진화하고 있다. 제조업체들은 응용 분야별 요구 사항을 충족하기 위해 알루미늄 합금 조성 및 와이어 사양 전반에 걸쳐 제품 포트폴리오를 확장하고 있습니다. 기술 개발은 와이어 공급 일관성, 아크 안정성, 용접 무결성, 자동화 및 로봇 용접 시스템과의 호환성 개선에 점점 더 초점을 맞추고 있으며, 제조업체들은 대량 생산 및 성능에 민감한 응용 분야의 요구 사항을 충족하기 위해 생산 정밀도와 품질 관리를 강화하고 있습니다. 성장 동인: 경량 알루미늄 부품의 채택 확대이 시장은 자동차, 전기차, 항공우주, 철도, 해양 및 산업 장비 제조 분야에서 알루미늄 사용이 증가함에 따라 성장하고 있습니다. 알루미늄은 내식성과 우수한 기계적 성능을 제공하면서 중량 감소를 가능하게 하여, 구조용 및 가공 부품에서 더 무거운 소재를 대체하도록 장려하고 있습니다. 전기 모빌리티의 확장은 차량 구조물, 배터리 인클로저 및 관련 부품에서 알루미늄 사용을 더욱 증가시키고 있습니다. 이러한 응용 분야에서 알루미늄 소비가 확대됨에 따라, 신뢰할 수 있는 접합, 가공 효율성 및 생산 확장성을 뒷받침하기 위한 호환 용접 와이어에 대한 수요도 증가하고 있습니다. 제약 요인: 높은 재료 비용 및 용접의 복잡성기회: 자동화 및 로봇 용접의 확대시장 집중도 및 특성글로벌 알루미늄 용접 와이어 시장은 기존 용접 소모재 제조업체와 전문 지역 공급업체로 구성된 분산되고 경쟁이 치열한 구조를 특징으로 합니다. 경쟁적 입지는 생산 능력, 합금 개발 전문성, 제품 일관성, 기술 역량 및 유통망에 의해 좌우됩니다. 대형 제조업체는 일반적으로 자동차, 항공우주, 운송, 해양, 건설 및 산업 분야 고객에게 서비스를 제공하는 반면, 지역 공급업체는 현지화된 생산, 용도별 맞춤형 제품, 가격 경쟁력 및 고객 대응력을 통해 경쟁합니다. 제품 차별화는 주로 합금 조성, 와이어 직경, 표면 품질, 공급 특성, 특정 용접 공정 및 모재와의 호환성에 기반합니다. 제조사들은 자동화 및 로봇 용접 응용 분야의 요구 사항을 충족하기 위해 일관된 와이어 형상, 제어된 표면 특성, 안정적인 공급, 반복 가능한 용접 성능에 점점 더 중점을 두고 있습니다. 규제 요건 또한 제품 인증, 품질 보증, 화학 조성, 라벨링 및 시장 접근에 영향을 미치며, 특히 각국 정부가 알루미늄 및 알루미늄 합금 제품에 대한 품질 관리 요건을 강화하고 있는 상황에서 그 중요성이 더욱 커지고 있습니다. 업계 통합은 용접 소모재 포트폴리오와 제조 역량을 강화하기 위한 인수합병, 전략적 투자, 지리적 확장에 의해 주도되고 있습니다. M&A 활동을 통해 제조업체들은 제품 라인업을 확대하고, 전문 기술에 접근하며, 지역 유통망을 확장하고, 산업 고객과의 관계를 강화할 수 있습니다. 동시에, 규제 준수 및 고객 인증 요건은 소규모 제조업체에 진입 장벽을 조성하여, 확립된 생산 시스템, 품질 관리 역량, 기술 전문성, 신뢰할 수 있는 공급망을 갖춘 공급업체들에게 유리한 환경을 조성합니다. 분석가의 관점
합금 유형 분석알루미늄-실리콘 합금은 전 세계 알루미늄 용접 와이어 시장에서 54.8%라는 가장 큰 매출 점유율을 차지했습니다. 우수한 용접성, 일반적으로 사용되는 알루미늄 모재와의 높은 호환성, 용접 균열에 대한 저항성 덕분에 이 합금은 광범위한 제작 요구 사항에 적합합니다. 이러한 합금은 일관된 용접 성능과 접합부 신뢰성이 요구되는 자동차 부품, 운송 장비, 건축 구조물, 기계 및 일반 금속 가공 분야에서 널리 활용되고 있습니다. 알루미늄-마그네슘 합금은 예측 기간 동안 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 높은 강도, 내식성, 구조용 응용 분야에 대한 적합성 덕분에 이 합금은 운송, 해양, 자동차 및 산업용 제작 분야에서 점점 더 중요한 역할을 하고 있습니다. 특히 향상된 기계적 성능과 가혹한 작동 조건에 대한 내성이 요구되는 응용 분야에서 가볍지만 내구성이 뛰어난 부품에 대한 수요가 증가함에 따라 알루미늄-마그네슘 용접선의 채택이 확대되고 있습니다. 최종 용도 분석운송 부문은 자동차, 철도, 상용차 및 기타 모빌리티 응용 분야에서 알루미늄이 광범위하게 사용됨에 따라 전 세계 알루미늄 용접 와이어 시장에서 가장 큰 매출 점유율을 차지했습니다. 알루미늄 용접 와이어는 경량 차체 구조물, 프레임, 패널 및 기타 가공 부품의 접합에 널리 활용되며, 이러한 분야에서는 경량화, 내식성 및 구조적 성능이 중요합니다. 전기차의 확산과 차량 효율성에 대한 관심이 높아짐에 따라 알루미늄 부품의 채택이 더욱 촉진되고 있으며, 이는 호환 가능한 용접 소모재에 대한 수요를 뒷받침하고 있습니다. 항공우주 부문은 예측 기간 동안 6.9%라는 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 이 부문은 필요한 강도와 내구성을 유지하면서 경량화를 달성하기 위해 항공기 구조물 및 부품에 알루미늄과 알루미늄 합금을 점점 더 많이 도입하고 있습니다. 항공기 생산 증가, 기단 현대화, 효율적인 제조 공정에 대한 수요 증가는 고품질 알루미늄 용접 와이어에 대한 추가적인 수요를 창출하고 있습니다. 정밀한 제작, 신뢰할 수 있는 접합부, 첨단 용접 공정에 대한 강조가 커짐에 따라 항공우주 분야에서 알루미늄 용접 소모재의 채택이 더욱 확대되고 있습니다. 지역별 분석북미는 확고한 자동차, 항공우주, 운송, 해양, 건설 및 산업 제조 부문의 뒷받침을 받아 알루미늄 용접 와이어의 성숙한 시장입니다. 경량 차량 구조물, 항공기 부품, 운송 장비 및 조립품에 알루미늄 사용이 증가함에 따라 소모재 수요가 뒷받침되고 있습니다. 전기차 제조의 확대에 따라 차체 구조, 배터리 인클로저 및 관련 부품에 알루미늄 사용이 증가하고 있습니다. 미국 알루미늄 용접 와이어 시장 동향미국은 상당한 규모의 자동차, 항공우주, 방위, 기계 및 운송 제조 역량을 바탕으로 북미 내에서 가장 큰 시장을 차지하고 있습니다. 항공기 생산 증가와 기단 현대화는 알루미늄 가공 및 용접 소모재에 대한 수요를 창출하고 있습니다. 자동차 제조사들은 차량 중량을 줄이고 효율성을 높이기 위해 알루미늄 부품의 사용을 확대하고 있습니다. 전기차 및 배터리 제조 분야에서도 알루미늄 용접 와이어의 적용 범위가 넓어지고 있습니다. 멕시코는 자동차, 운송 장비, 기계 및 산업 제조업의 확장을 통해 알루미늄 용접 와이어의 중요한 시장으로 부상하고 있습니다. 멕시코가 북미 생산 네트워크와 통합됨에 따라 부품 제조 및 가공 활동의 현지화가 촉진되고 있습니다. 경량 차량 구조물과 알루미늄 기반 조립체의 생산 증가로 용접 와이어 수요가 확대되고 있습니다. 유럽 알루미늄 용접 와이어 시장 동향유럽은 자동차, 항공우주, 철도, 선박, 건설, 기계 및 산업 장비 제조의 뒷받침을 받아 확고한 알루미늄 용접 와이어 시장을 유지하고 있다. 이 지역은 경량 차량 설계와 전기화에 중점을 두고 있어 구조용 및 가공 부품에 알루미늄 사용이 확대되고 있다. 항공기 및 운송 장비 제조업체들은 중량에 민감한 응용 분야에 알루미늄 접합 솔루션을 지속적으로 필요로 하고 있다. 제조 공정 전반에 걸친 자동화 확대는 일관된 와이어 사양과 신뢰할 수 있는 공정 성능에 대한 수요를 높이고 있습니다. 독일은 강력한 자동차, 기계, 운송, 항공우주 및 산업 제조 기반을 바탕으로 유럽에서 중요한 시장을 차지하고 있습니다. 알루미늄은 차량 구조물, 전기 이동 수단 부품, 기계 및 경량 산업용 조립체에 점점 더 많이 적용되고 있습니다. 따라서 자동차 생산은 여전히 알루미늄 용접 와이어 수요의 중요한 원천으로 남아 있습니다. 이 나라의 첨단 제조 환경은 로봇 및 자동 용접 장비의 광범위한 사용을 뒷받침하고 있습니다. 영국 시장은 항공우주, 자동차, 선박, 철도, 건설 및 특수 산업 제조 분야의 수요에 힘입어 성장하고 있습니다. 알루미늄이 경량 항공기 구조물 및 부품에 널리 사용되고 있기 때문에 항공우주 분야는 중요한 수요 기반을 형성합니다. 자동차 제조업체들도 특정 차량 및 전기 모빌리티 분야에 알루미늄을 적용하고 있습니다. 선박 및 철도 제조 분야에서는 내식성이 뛰어나고 경량인 조립 부품에 대한 추가적인 수요가 발생하고 있습니다. 아시아 태평양 알루미늄 용접 와이어 시장 동향아시아 태평양 지역은 2025년 37.0%라는 가장 높은 매출 점유율로 오디오 코덱 시장을 주도했습니다. 아시아 태평양 지역은 대규모 자동차 생산, 전기차 제조, 조선, 철도, 건설, 기계 및 산업용 제작 분야의 지원에 힘입어 알루미늄 용접 와이어에 있어 중요하고 성장하는 시장을 형성하고 있습니다. 제조 능력의 급속한 확대로 인해 접합 및 조립이 필요한 알루미늄 부품의 물량이 증가하고 있습니다. 이 지역의 성장하는 전기 모빌리티 산업은 차량 구조물 및 배터리 관련 부품 분야에서 새로운 응용 분야를 창출하고 있습니다. 조선 및 철도 제조업은 알루미늄 용접 소모품에 대한 추가 수요를 창출하고 있습니다. 중국은 광범위한 자동차, 전기차, 조선, 철도, 건설 및 기계 제조 산업의 뒷받침을 받아 아시아 태평양 지역 내 주요 시장입니다. 알루미늄을 많이 사용하는 부품의 높은 생산량은 산업용 제작 전반에 걸쳐 용접 소모재에 대한 상당한 수요를 창출하고 있습니다. 인도의 확장되는 전기차 산업은 차량 구조물 및 배터리 관련 조립체에서 알루미늄 사용을 증가시키고 있습니다. 인도는 자동차, 철도, 건설, 방위, 기계 및 일반 제조 활동의 확장에 힘입어 알루미늄 용접 와이어의 신흥 시장입니다. 산업 생산의 증가는 차량 부품, 제작 구조물, 운송 장비 및 기계 분야에서 알루미늄의 사용 범위를 넓히고 있습니다. 전기차 제조의 성장은 경량 알루미늄 부품에 대한 새로운 응용 분야를 창출하고 있습니다. 철도 및 인프라 프로젝트의 확대 또한 알루미늄 가공 수요에 기여하고 있습니다. 중동 및 아프리카 알루미늄 용접 와이어 시장 동향중동 및 아프리카 시장은 건설, 운송, 에너지 인프라, 산업 제조 및 가공 활동의 확장에 힘입어 성장하고 있습니다. 인프라 개발에 대한 투자 증가와 제조 역량의 다각화는 구조물 가공, 운송 장비, 기계 및 산업 부품 분야에서 알루미늄 용접 와이어의 응용 분야를 창출하고 있습니다. 현대적인 용접 장비의 도입과 가공 생산성에 대한 강조가 강화되면서 시장 발전이 뒷받침되고 있습니다. 사우디아라비아는 인프라 개발, 산업 다각화, 교통 프로젝트, 제조 능력에 대한 투자에 힘입어 이 지역 내 신흥 시장을 대표하고 있습니다. 건설, 산업 장비, 교통 분야 전반에 걸친 가공 활동의 확대는 알루미늄 용접 소모재에 대한 수요를 창출하고 있습니다. 첨단 생산 기술의 도입이 증가함에 따라 고부가가치 가공 작업에서 알루미늄 용접 와이어의 사용이 더욱 확대되고 있습니다. 라틴 아메리카 알루미늄 용접 와이어 시장 동향라틴 아메리카 시장은 자동차 제조, 운송 장비, 건설, 산업용 제작 및 확대되는 인프라 투자에 힘입어 성장하고 있습니다. 차량 및 산업용 분야에서 경량 소재의 사용이 증가함에 따라 알루미늄 용접 와이어의 잠재 시장이 확대되고 있습니다. 제조 시설의 현대화와 자동 용접 기술의 점진적인 도입 또한 일관성이 높은 용접 소모재에 대한 수요 증가에 기여하고 있습니다. 브라질은 자동차, 운송, 기계, 건설 및 산업 제조 기반을 바탕으로 이 지역에서 중요한 시장을 형성하고 있습니다. 알루미늄은 경량화와 내식성이 중요한 차량 부품, 조립 구조물 및 산업 장비에 점점 더 많이 사용되고 있습니다. 제조 능력의 확대와 현대적인 용접 및 제작 기술에 대한 투자는 다양한 산업 분야에서 알루미늄 용접 와이어에 대한 수요를 뒷받침하고 있습니다. 주요 알루미늄 용접 와이어 기업 분석이 시장에서 활동하는 주요 기업으로는 ESAB, Lincoln Electric, ITW, 스미토모 전기 산업 등이 있습니다. ESAB는 용접 및 절단 기술의 글로벌 공급업체로, 용접 장비, 소모재, 자동화 시스템 및 제작 솔루션에 이르는 포괄적인 제품 포트폴리오를 제공합니다. 이 회사는 다양한 합금 조성 및 용접 요구 사항에 맞춰 개발된 알루미늄 MIG 와이어와 TIG 봉을 포함하여 광범위한 알루미늄 용가재 포트폴리오를 보유하고 있습니다. 이 회사의 알루미늄 용접 솔루션은 운송, 자동차, 건설, 해양 및 일반 산업 제작 분야에 걸쳐 활용되며, 글로벌 알루미늄 용접 와이어 시장에서 입지를 공고히 하고 있습니다.
주요 알루미늄 용접 와이어 기업이번 알루미늄 용접 와이어 시장에 대한 연구에서는 다음과 같은 주요 기업들을 분석 대상으로 선정했습니다. ESAB 링컨 일렉트릭 ITW (일리노이 툴 웍스) 스미토모 전기 산업 GARG INOX 노바메탈 그룹 WA 그룹 ANAND ARC KaynakTekniği Sanayi ve Ticaret A.Ş.
최근 동향2026년 5월, 링컨 일렉트릭은 알루미늄 가공의 생산성과 일관성을 향상시키기 위해 설계된 AlumaFab 알루미늄 MIG 용접 시스템을 출시했습니다. 이 시스템은 알루미늄 용접 와이어와 호환되며, 안정적인 와이어 공급과 용접 성능을 지원하기 위해 전용 알루미늄 MIG 전원과 와이어 공급 구성을 갖추고 있습니다. 이번 출시로 링컨 일렉트릭의 알루미늄 용접 제품군이 확대되었으며, 산업용 알루미늄 가공 분야에서의 제품 제공 역량이 강화되었습니다. 2026년 7월, 코맥스 상하이(Komax Shanghai)는 닝보 보웨이 알로이(Ningbo Boway Alloy), SBT 초음파 기술(SBT Ultrasonic Technology), TE 커넥티비티(TE Connectivity)와 파트너십을 맺고 중국 전기차 산업을 위한 알루미늄 배선 솔루션 개발을 가속화했습니다. 이번 협력은 알루미늄 합금 소재, 단자 가공, 초음파 용접 및 자동 와이어 가공 분야의 전문 지식을 결합하여 자동차 배선에서 구리를 알루미늄으로 대체하는 것을 지원합니다. 이 이니셔티브는 차량 부품의 경량화를 실현하고, 생산 효율을 향상시키며, 전기차 분야에서 증가하는 경량 배선 솔루션에 대한 수요를 충족시키는 것을 목표로 합니다.\ 글로벌 알루미늄 용접 와이어 시장 보고서 세분화본 보고서는 글로벌, 지역 및 국가 차원의 매출 성장 전망을 제시하며, 2021년부터 2033년까지 각 하위 부문의 최신 산업 동향에 대한 분석을 제공합니다. 이번 연구를 위해 Grand View Research는 합금 유형, 최종 용도 및 지역을 기준으로 글로벌 알루미늄 용접선 시장 보고서를 세분화했습니다.
목차 제1장. 연구 방법론 및 범위 1.1. 시장 세분화 및 범위 1.2. 시장 정의 1.3. 정보 수집 1.3.1. 구매한 데이터베이스 1.3.2. GVR의 내부 데이터베이스 1.3.3. 2차 자료 및 제3자 관점 1.3.4. 1차 조사 1.4. 정보 분석 1.4.1. 데이터 분석 모델 1.5. 시장 구성 및 데이터 시각화 1.6. 데이터 검증 및 공개 제2장. 요약 2.1. 시장 개요 2.2. 세분시장 개요 2.3. 경쟁 구도 개요 제3장. 글로벌 알루미늄 용접 와이어 시장의 변수, 동향 및 범위 3.1. 시장 집중도 및 성장 전망 분석 3.2. 산업 가치 사슬 분석 3.2.1. 원자재/부품 전망 3.2.2. 제조업체 전망 3.2.3. 유통 전망 3.2.4. 최종 용도 전망 3.3. 규제 체계 3.4. 기술 개요 3.5. 시장 역학 3.5.1. 시장 동인 분석 3.5.2. 시장 제약 요인 분석 3.5.3. 시장 과제 분석 3.5.4. 시장 기회 분석 3.6. 경제 메가 트렌드 분석 3.7. 산업 분석 도구 3.7.1. 포터의 5가지 힘 분석 3.7.2. 거시환경 분석 제4장. 글로벌 알루미늄 용접선 시장: 합금 유형별 추정 및 동향 분석 4.1. 합금 유형별 동향 분석 및 시장 점유율, 2025년 및 2033년 4.2. 합금 유형별 글로벌 알루미늄 용접선 시장 추정 및 전망, 2021년~2033년 (백만 달러) 4.3. 알루미늄-실리콘 합금 4.3.1. 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) 4.4. 알루미늄-마그네슘 합금 4.4.1. 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) 4.5. 순수 알루미늄 4.5.1. 2021~2033년 시장 매출 추정 및 전망 (백만 달러) 제5장. 글로벌 알루미늄 용접 와이어 시장: 최종 용도별 추정 및 동향 분석 5.1. 최종 용도 동향 분석 및 시장 점유율, 2025년 및 2033년 5.2. 최종 용도별 전 세계 알루미늄 용접 와이어 시장 추정 및 전망, 2021년~2033년 (백만 USD) 5.3. 항공우주 5.3.1. 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) 5.4. 운송 5.4.1. 시장 매출 추정 및 전망, 2021–2033년 (백만 달러) 5.5. 건축 및 건설 5.5.1. 시장 매출 추정 및 전망, 2021–2033년 (백만 달러) 5.6. 에너지 5.6.1. 2021–2033년 시장 매출 추정 및 전망 (백만 USD) 5.7. 석유 및 가스 5.7.1. 2021–2033년 시장 매출 추정 및 전망 (백만 USD) 5.8. 조선 5.8.1. 2021–2033년 시장 매출 추정 및 전망 (백만 달러) 5.9. 농업 및 중장비 5.9.1. 2021–2033년 시장 매출 추정 및 전망 (백만 달러) 5.10. 기타 5.10.1. 2021~2033년 시장 매출 추정 및 전망 (백만 달러) 제6장. 글로벌 알루미늄 용접 와이어 시장: 지역별 추정 및 동향 분석 6.1. 지역별 동향 분석 및 시장 점유율, 2025년 및 2033년 6.2. 북미 6.2.1. 2021~2033년 시장 추정 및 전망 (백만 달러) 6.2.2. 2021~2033년 합금 유형별 시장 추정 및 전망 (백만 달러) 6.2.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 USD) 6.2.4. 미국 6.2.4.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.2.4.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.2.4.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.2.5. 캐나다 6.2.5.1. 시장 추정 및 전망, 2021–2033 (백만 달러) 6.2.5.2. 합금 유형별 시장 추정 및 전망, 2021–2033 (백만 달러) 6.2.5.3. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.2.6. 멕시코 6.2.6.1. 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.2.6.2. 합금 유형별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 6.2.6.3. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 6.3. 유럽 6.3.1. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 6.3.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.3.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.3.4. 독일 6.3.4.1. 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.3.4.2. 합금 유형별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.3.4.3. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.3.5. 프랑스 6.3.5.1. 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.3.5.2. 합금 유형별 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 6.3.5.3. 최종 용도별 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 6.3.6. 영국 6.3.6.1. 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 6.3.6.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.3.6.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.3.7. 이탈리아 6.3.7.1. 2021–2033년 시장 추정 및 전망 (백만 달러) 6.3.7.2. 2021–2033년 합금 유형별 시장 추정 및 전망 (백만 달러) 6.3.7.3. 2021–2033년 최종 용도별 시장 추정 및 전망 (백만 달러) 6.3.8. 스페인 6.3.8.1. 주요 국가 동향 6.3.8.2. 2021~2033년 시장 추정 및 전망 (백만 달러) 6.3.8.3. 합금 유형별 시장 추정 및 전망, 2021–2033 (백만 USD) 6.3.8.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (백만 USD) 6.4. 아시아 태평양 6.4.1. 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.4.2. 합금 유형별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.4.3. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.4.4. 중국 6.4.4.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.4.4.2. 합금 유형별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.4.4.3. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.4.5. 인도 6.4.5.1. 2021년~2033년 시장 추정 및 전망 (백만 달러) 6.4.5.2. 2021년~2033년 합금 유형별 시장 추정 및 전망 (백만 달러) 6.4.5.3. 2021년~2033년 최종 용도별 시장 추정 및 전망 (백만 달러) 6.4.6. 일본 6.4.6.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.4.6.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.4.6.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.4.7. 호주 6.4.7.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.4.7.2. 합금 유형별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.4.7.3. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.4.8. 한국 6.4.8.1. 2021년~2033년 시장 추정 및 전망 (백만 달러) 6.4.8.2. 2021년~2033년 합금 유형별 시장 추정 및 전망 (백만 달러) 6.4.8.3. 2021년~2033년 최종 용도별 시장 추정 및 전망 (백만 달러) 6.5. 라틴 아메리카 6.5.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.5.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.5.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 USD) 6.5.4. 브라질 6.5.4.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.5.4.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.5.4.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.5.5. 아르헨티나 6.5.5.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.5.5.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.5.5.3. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.6. 중동 및 아프리카 6.6.1. 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.6.2. 합금 유형별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.6.3. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.6.4. 사우디아라비아 6.6.4.1. 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.6.4.2. 합금 유형별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 6.6.4.3. 최종 용도별 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 6.6.5. 아랍에미리트 6.6.5.1. 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 6.6.5.2. 합금 유형별 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 6.6.5.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.6.6. 남아프리카 공화국 6.6.6.1. 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.6.6.2. 합금 유형별 시장 추정 및 전망, 2021–2033년 (백만 달러) 6.6.6.3. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 제7장. 글로벌 알루미늄 용접 와이어 시장 – 경쟁 구도 7.1. 주요 시장 참여자별 최근 동향 및 영향 분석 7.2. 기업 분류 7.3. 기업 포지셔닝 분석 7.4. 2025년 기업 히트맵 분석 7.5. 전략 매핑 7.6. 기업 프로필 7.6.1. ESAB 7.6.1.1. 기업 개요 7.6.1.2. 재무 실적 7.6.1.3. 제품 벤치마킹 7.6.1.4. 최근 동향 7.6.2. 링컨 일렉트릭 7.6.2.1. 기업 개요 7.6.2.2. 재무 실적 7.6.2.3. 제품 벤치마킹 7.6.2.4. 최근 동향 7.6.3. ITW (Illinois Tool Works) 7.6.3.1. 참가 기업 개요 7.6.3.2. 재무 실적 7.6.3.3. 제품 벤치마킹 7.6.3.4. 최근 동향 7.6.4. 스미토모 전기 산업 7.6.4.1. 참가 기업 개요 7.6.4.2. 재무 실적 7.6.4.3. 제품 벤치마킹 7.6.4.4. 최근 동향 7.6.5. GARG INOX 7.6.5.1. 참여 기업 개요 7.6.5.2. 재무 실적 7.6.5.3. 제품 벤치마킹 7.6.5.4. 최근 동향 7.6.6. 노바메탈 그룹 7.6.6.1. 참여 기업 개요 7.6.6.2. 재무 실적 7.6.6.3. 제품 벤치마킹 7.6.6.4. 최근 동향 7.6.7. WA 그룹 7.6.7.1. 참가 기업 개요 7.6.7.2. 재무 실적 7.6.7.3. 제품 벤치마킹 7.6.7.4. 최근 동향 7.6.8. ANAND ARC 7.6.8.1. 참가 기업 개요 7.6.8.2. 재무 실적 7.6.8.3. 제품 벤치마킹 7.6.8.4. 최근 동향 7.6.9. KaynakTekniği Sanayi ve Ticaret A.Ş. 7.6.9.1. 참가 기업 개요 7.6.9.2. 재무 실적 7.6.9.3. 제품 벤치마킹 7.6.9.4. 최근 동향 7.6.10. Tianjin Bridge 7.6.10.1. 참여 기업 개요 7.6.10.2. 재무 실적 7.6.10.3. 제품 벤치마킹 7.6.10.4. 최근 동향 7.6.11. 웰드 애틀랜틱 7.6.11.1. 참여 기업 개요 7.6.11.2. 재무 실적 7.6.11.3. 제품 벤치마킹 7.6.11.4. 최근 동향 7.6.12. 창저우 화통 용접 7.6.12.1. 참가 기업 개요 7.6.12.2. 재무 실적 7.6.12.3. 제품 벤치마킹 7.6.12.4. 최근 동향 7.6.13. 징레이 용접 7.6.13.1. 참여 기업 개요 7.6.13.2. 재무 실적 7.6.13.3. 제품 벤치마킹 7.6.13.4. 최근 동향 7.6.14. 산동 줄리 용접 7.6.14.1. 참여 기업 개요 7.6.14.2. 재무 실적 7.6.14.3. 제품 벤치마킹 7.6.14.4. 최근 동향 7.6.15. Elisental 7.6.15.1. 참가 기업 개요 7.6.15.2. 재무 실적 7.6.15.3. 제품 벤치마킹 7.6.15.4. 최근 동향 |
| ※본 조사보고서 [세계의 알루미늄 용접 와이어 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 알루미늄-실리콘 합금, 알루미늄-마그네슘 합금, 순수 알루미늄] (코드 : GVR-4-68041-016-5) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 알루미늄 용접 와이어 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 알루미늄-실리콘 합금, 알루미늄-마그네슘 합금, 순수 알루미늄] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!