| ■ 영문 제목 : Automotive Sensors Market by Sales Channel (OEM, Aftermarket), Type (Temperature, Pressure, Oxygen, Position, Speed, Inertial, Image, Level, Chemical, Lidar, Current Sensors), Vehicle Type (Passenger Car, LCV, HCV), Application - Global Forecast to 2032 | |
 | ■ 상품코드 : SE 2489 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 6월 ■ 페이지수 : 387 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : IT/전자 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
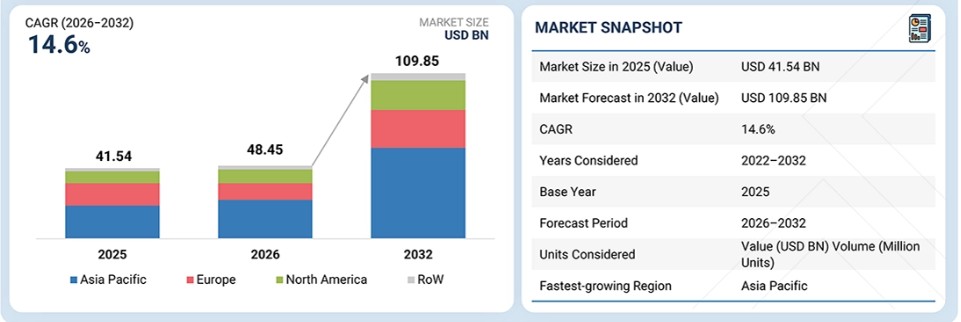
Marketsandmarkets에 따르면, 자동차 센서 시장 규모는 USD 2026년 484억 5천만에서 2032년 1,098억 5천만으로, 연평균 성장률(CAGR) 14.6%를 기록하며 성장할 것으로 추정됩니다. 자동차 센서 시장은 안전 및 운전자 보조 기능의 확산, 전기차 생산 증가, 커넥티드 및 자율 주행 기술의 발전에 힘입어 성장하고 있습니다. 차량 안전성 향상, 배기가스 저감, 연비 개선을 목표로 하는 규제 정책들은 자동차 분야의 다양한 응용 분야에서 센서 도입을 더욱 뒷받침하고 있다.
■ 보고서 목차
주요 내용아시아 태평양 지역은 예측 기간 동안 자동차 센서 시장에서 15.1%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 2025년 기준, 센서 유형별로는 위치 센서 부문이 전 세계 시장의 21.6%를 차지하며 가장 큰 시장 점유율을 기록했습니다. 예측 기간 동안 차량 유형별로는 승용차 부문이 자동차 센서 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 2025년 기준 파워트레인 시스템 부문이 27.6%로 가장 높은 시장 점유율을 차지했다. Robert Bosch GmbH, DENSO Corporation, Aptiv PLC, Valeo SA(프랑스)는 ADAS, 라이더, 레이더, 이미지 센싱 및 커넥티드 카 기술 발전에 적극적으로 참여하고 있어 자동차 센서 시장의 주요 기업으로 꼽혔다. 트랙센스(TracSense), 레보(Revvo), 컴프레딕트(COMPREDICT)는 차량의 지능, 안전 및 유지보수 역량을 향상시키기 위해 스마트 센싱, 예측 분석, 소프트웨어 정의 차량(SDV) 기술에 주력하는 신생 기업 및 중소기업들입니다. 자동차 센서 시장 점유율은 주로 안전 및 운전자 보조 기술의 보급 확대, 차량 전기화로의 급속한 전환, 그리고 커넥티드 및 자율주행 차량의 개발에 힘입어 성장하고 있습니다. 또한, 승객 안전, 환경 규정 준수, 연비 효율과 관련된 규제 요건으로 인해 자동차 제조사들은 차량 시스템 전반에 더 많은 센서를 탑재하도록 장려받고 있습니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신자동차 센서 시장 동향은 수익 창출이 기존의 센서 응용 분야에서 차량 전기화, 커넥티비티, 자율 주행을 지원하는 첨단 솔루션으로 전환됨에 따라 중대한 변화를 겪고 있습니다. 과거에는 시장 수익이 주로 내연기관 차량에 사용되는 파워트레인, 온도, 압력 및 배기 가스 모니터링 센서에서 발생했습니다. 그러나 ADAS, 전기차, 커넥티드 카 기술의 채택이 증가함에 따라 라이더, 레이더, 이미지 센서, 배터리 관리 센서, 탑승자 모니터링 시스템을 중심으로 한 새로운 수익원이 창출되고 있다. 이러한 기회를 활용하기 위해 센서 제조사들은 기술 역량을 확대하고, 도요타, 폭스바겐, 현대, 테슬라, BYD와 같은 주요 자동차 OEM 업체들과의 관계를 강화하고 있다. 이러한 고객사들은 차량 안전, 전동화, 소프트웨어 정의 아키텍처, 자율 주행 기능에 점점 더 중점을 두고 있어, 정교한 센싱 솔루션에 대한 수요를 견인하고 있습니다. 그 결과, AI 기반 센서 퓨전, 솔리드 스테이트 라이더, 4D 이미징 레이더, 엣지 컴퓨팅 기술 분야의 혁신이 핵심적인 경쟁 차별화 요소로 부상하고 있습니다. 궁극적으로 이러한 기술 발전은 안전성 강화, 차량 효율성 향상, 연결성 확대, 운영 비용 절감, 차량 자동화 수준 제고 등 최종 사용자에게 실질적인 혜택을 제공할 것으로 기대됩니다. 따라서 시장의 향후 성장 궤적은 지능적이고 연결되며 점차 자율화되는 모빌리티 생태계로의 산업 전환에 따라 형성될 것입니다. 시장 생태계자동차 센서 시장 생태계는 센싱 솔루션의 개발, 생산 및 상용화를 공동으로 지원하는 반도체 공급업체, 센서 제조업체 및 유통 파트너로 구성됩니다. 인피니언 테크놀로지스(Infineon Technologies AG) 및 온세미(onsemi)와 같은 반도체 기업들은 자동차 센서 시스템의 기반을 형성하는 마이크로컨트롤러, 신호 처리 IC, 전력 관리 소자 및 센싱 칩을 포함한 핵심 부품을 공급합니다. 로버트 보쉬(Robert Bosch GmbH), 덴소(DENSO Corporation), 센사타 테크놀로지스(Sensata Technologies)와 같은 센서 제조업체들은 이러한 반도체 기술을 활용하여 ADAS, 차량 전기화, 안전 및 파워트레인 시스템에 이르는 다양한 응용 분야를 위한 첨단 압력, 온도, 위치, 관성, 레이더 및 배터리 관리 센서를 설계하고 제조합니다. 공급망을 뒷받침하는 디지키(DigiKey) 및 마우저 일렉트로닉스(Mouser Electronics)와 같은 유통업체들은 효율적인 부품 조달, 재고 관리, 글로벌 유통을 보장함으로써 시장 진출을 용이하게 합니다. 이러한 생태계 참여자들 간의 긴밀한 협력은 혁신을 가속화하고, 공급망의 회복력을 강화하며, 시장 출시 기간을 단축하고, 차세대 자동차 센싱 기술의 대규모 도입을 가능하게 합니다. 지역예측 기간 동안 아시아 태평양 지역, 자동차 센서 시장에서 가장 빠른 성장세 기록할 전망아시아 태평양 지역은 중국, 일본, 한국, 인도 전역에서 견조한 차량 생산량, 첨단 반도체 제조 역량, 전기차(EV) 및 지능형 모빌리티 도입 가속화에 힘입어 예측 기간 동안 자동차 센서 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 중국은 대규모 신에너지차(NEV) 생산과 커넥티드 카 인프라 투자를 통해 지역 내 수요를 주도하고 있는 반면, 일본과 한국은 확립된 자동차 생태계를 활용하여 ADAS, 라이더, 레이더 기술을 발전시키고 있습니다. 인도는 자동차 전자 부품의 현지화, 정부 인센티브(PLI, FAME), 중형 차급에서의 ADAS 보급률 상승에 힘입어 고성장 시장으로 부상하고 있습니다. 이 지역의 확대되는 반도체 생산 능력과 안전, 연결성, 전동화 기능에 대한 수요 증가는 예측 기간 동안 센서 제조업체들에게 상당한 성장 기회를 창출할 것으로 예상됩니다. 자동차 센서 시장 규모, 점유율 및 성장 분석: 기업 평가 매트릭스보쉬(Bosch GmbH)는 강력한 글로벌 입지, 폭넓은 센서 포트폴리오, 기술 리더십, 그리고 자동차 OEM 업체들과의 긴밀한 협력 관계를 바탕으로 자동차 센서 시장의 ‘스타 플레이어’로 자리매김하고 있습니다. 한편, 현대모비스는 ADAS, 자율주행 및 전동화 기술에 대한 투자 확대와 더불어 센서 역량 강화 및 글로벌 시장 입지 확대를 바탕으로 ‘신흥 리더’로 부상하고 있습니다. 주요 시장 참여 기업
최근 동향2025년 9월 : AUMOVIO는 오로라 이노베이션(Aurora Innovation)과 파트너십을 체결하고, 자사의 레이더 및 ADAS 센서 스택을 활용해 상용화 가능한 자율 주행 트럭 시스템을 구현했다. 2026년 4월 : 보쉬와 퀄컴은 ADAS 솔루션 개발을 위해 파트너십을 확대했으며, 보쉬의 차량 안전 기술 전문성과 퀄컴의 강력한 처리 및 연결 역량을 결합했다. 이번 협력은 차량 안전성을 강화하고 더욱 자동화된 주행 경험을 제공하기 위한 통합 솔루션을 창출하는 것을 목표로 한다. 2024년 4월 : 덴소(DENSO)는 차량 성능과 연결성을 향상시키기 위해 설계된 혁신적인 플랫폼인 ‘모비큐(MobiQ)’를 통해 스마트 모빌리티 애프터마켓 시장에 진출했습니다. 모비큐는 데이터 분석 및 IoT 기술을 활용하여 사용자에게 실시간 차량 모니터링, 정비 알림, 맞춤형 서비스 추천을 제공하는 것을 목표로 합니다.
1 서론 39
1.1 연구 목적 39
1.2 시장 정의 39
1.3 시장 범위 40
1.3.1 시장 세분화 및 지역 범위 40
1.3.2 포함 및 제외 항목 41
1.3.3 조사 기간 42
1.4 분석 대상 통화 42
1.5 이해관계자 42
1.6 변경 사항 요약 44
2 집행 요약 45
2.1 시장 주요 특징 및 핵심 통찰력 45
2.2 주요 시장 참여자: 전략적 발전 현황 분석 47
2.3 자동차 센서 시장의 파괴적 트렌드 48
2.4 고성장 부문 49
2.5 지역별 개요: 시장 규모, 성장률 및 전망 50
3 프리미엄 인사이트 52
3.1 자동차 센서 시장 참여 기업을 위한 유망한 기회 52
3.2 센서 유형별 자동차 센서 시장 53
3.3 판매 채널별 자동차 센서 시장 54
3.4 응용 분야별 자동차 센서 시장 54
3.5 센서 유형 및 국가별 북미 자동차 센서 시장 55
3.6 자동차 센서 시장, 지역별 55
4 시장 개요 56
4.1 서론 56
4.2 시장 동향 56
4.2.1 성장 동인 57
4.2.1.1 안전 규정 및 자율 주행 트렌드에 힘입은 멀티 센서 ADAS 아키텍처에 대한 상당한 수요 57
4.2.1.2 차량 및 승객 안전 강화를 위한 최첨단 전자 및 소프트웨어의 높은 도입률 57
4.2.1.3 자동차 센서 분야의 연구 개발을 지원하고 표준을 조화시키기 위한 정부의 인센티브 및 보조금 58
4.2.1.4 고객 요구 사항을 충족하기 위한 자동차 센서의 급속한 발전 58
4.2.2 제약 요인 59
4.2.2.1 신흥 경제국에서의 애프터마켓 서비스 전문가 부족 59
4.2.2.2 라이더 자동차 센서의 높은 비용 60
4.2.3 기회 61
4.2.3.1 라이더 기술에 대한 자동차 제조사의 투자 증가 61
4.2.3.2 CO₂ 배출량 감축을 위한 전기차(EV) 및 하이브리드 전기차(HEV)의 보급 확대 61
4.2.3.3 자율주행차 및 커넥티드 카의 급속한 확산 62
4.2.3.4 자동차 애프터마켓 서비스에 대한 수요 증가 62
4.2.4 과제 63
4.2.4.1 자율주행차의 안전 및 보안 위협 63
4.2.4.2 엄격한 성능 요구 사항으로 인한 센서 설계 및 개발 비용 증가 64
4.2.4.3 기능적 정확성을 보장하기 위한 관련 기술에 대한 의존도 64
4.3 상호 연결된 시장 및 부문 간 기회 65
4.4 1/2/3차 공급업체의 전략적 움직임 65
5 산업 동향 67
5.1 포터의 5가지 힘 분석 67
5.1.1 신규 진입자의 위협 68
5.1.2 대체재의 위협 69
5.1.3 공급자의 협상력 69
5.1.4 구매자의 협상력 70
5.1.5 경쟁 강도 70
5.2 거시경제 전망 70
5.2.1 서론 70
5.2.2 GDP 동향 및 전망 70
5.2.3 글로벌 자동차 센서 산업의 동향 72
5.2.3.1 ADAS 및 자율주행차에 첨단 센서의 급속한 통합 72
5.2.3.2 자동차 제조사들의 스마트 및 AI 기반 센서 채택 확대 72
5.2.3.3 전기차(EV)에서의 센서 사용 증가 73
5.3 가치 사슬 분석 73
5.4 생태계 분석 75
5.5 가격 분석 77
5.5.1 2025년 센서 유형별 자동차 센서 가격대 77
5.5.2 2025년 주요 업체별 자동차 센서 유형 가격대 79
5.5.3 센서 유형별 자동차 센서 평균 판매 가격 동향, 2021–2025 79
5.5.4 지역별 자동차 센서 평균 판매 가격 동향, 2021–2025 80
5.6 무역 분석 81
5.6.1 수입 시나리오 (HS 코드 903290) 81
5.6.2 수출 시나리오 (HS 코드 903290) 82
5.7 주요 컨퍼런스 및 행사, 2026–2027 83
5.8 고객 비즈니스에 영향을 미치는 동향/변혁 84
5.9 투자 및 자금 조달 시나리오 85
5.10 사례 연구 분석 86
5.10.1 전기차용 자동차 센서 인터페이스 칩 개발 86
5.10.2 극한 온도를 견디고 노면 상태를 감지하기 위한 인쇄 회로 기판 내 센서 통합 86
5.10.3 고성능 애플리케이션을 위한 압력 센서 도입 87
5. 10.4 강우 강도에 따라 와이퍼 속도를 조절하기 위한 비 센서 구현 87
5.10.5 저장 효율 및 제품 추적성 향상을 위한 이미지 센서 도입 88
5.11 미국 관세의 영향 – 개요 88
5.11.1 서론 88
5.11.2 가격 영향 분석 89
5.11.3 국가/지역별 영향 90
5.11.3.1 미국 90
5.11.4 유럽 91
5.11.5 아시아 태평양 92
5.11.6 차종별 자동차 산업에 미치는 영향 93
6 기술 발전, AI가 주도하는 영향,
특허 및 혁신 94
6.1 핵심/신흥 기술 94
6.1.1 AI 기반 스마트 센서 94
6.1.2 MEMS 기반 센서 94
6.1.3 솔리드 스테이트 라이더 시스템 94
6.1.4 4D 이미징 레이더 94
6.2 보완 기술 95
6.2.1 센서 융합 기술 95
6.2.2 V2X(Vehicle-to-Everything) 통신 95
6.2.3 엣지 컴퓨팅 플랫폼 95
6.3 관련 기술 95
6.3.1 자동차 반도체 기술 95
6.3.2 배터리 관리 시스템 95
6.3.3 자동차 사이버 보안 기술 96
6.4 기술 로드맵 96
6.5 특허 분석 98
6.6 AI가 자동차 센서 시장에 미치는 영향 100
6.6.1 주요 활용 사례 및 시장 잠재력 100
6.6.1.1 테슬라: AI 기반 배터리 및 차량 감지 인텔리전스 100
6.6.1.2 엔비디아: AI 기반 자율 주행 인식 시스템 100
6.6.1.3 로버트 보쉬 GmbH: AI 기반 예측 감지 및 ADAS 최적화 100
6.6.2 자동차 센서 시장에서 제조업체들이 따르는 모범 사례 100
6.6.3 자동차 센서 시장에서의 AI 도입 관련 사례 연구 101
6.6.4 상호 연결된/인접한 생태계 및 시장 참여자에 미치는 영향 101
6.6.5 자동차 센서 시장에서 AI 도입에 대한 고객의 준비도 102
6. 7 성공 사례 및 실제 적용 사례 102
7 규제 환경 104
7.1 지역별 규제 및 규정 준수 104
7.1.1 규제 기관, 정부 기관 및 기타 조직 104
7.1.2 산업 표준 및 인증 107
7.1.3 규정 107
8 고객 환경 및 구매자 행동 109
8.1 의사결정 과정 109
8.2 구매 과정에 참여하는 주요 이해관계자 및 그들의 평가 기준 111
8.2.1 구매 과정의 주요 이해관계자 111
8.2.2 구매 기준 112
8.3 도입 장벽 및 내부 과제 112
8.4 다양한 최종 사용 산업의 미충족 요구 113
8.5 시장 수익성 114
8.5.1 매출 잠재력 115
8.5.2 비용 동향 115
8.5.3 판매 채널별 마진 기회 115
9 센서 유형별 자동차 센서 시장 116
9.1 서론 117
9.2 온도 센서 123
9.2.1 엔진 관리 및 HVAC 시스템에서 온도 센서 사용 증가가 시장을 견인 123
9.3 압력 센서 125
9.3.1 연비 개선 및 차량 배기 가스 저감에 대한 관심 증가로 부문별 성장 가속화 125
9.4 산소 센서 128
9.4.1 차량 배기 가스 모니터링과 관련된 엄격한 정부 규제가 부문 성장을 견인 128
9.5 NOx 센서 131
9.5.1 세그먼트 성장을 뒷받침하는 상용차 및 하이브리드 차량 생산 증가 131
9.6 위치 센서 134
9. 6.1 실시간 차량 제어에 대한 수요 증가로 위치 센서 채택 확대 134
9.7 속도 센서 137
9.7.1 자동차 제조사들이 차량 안정성 및 안전성 강화에 점점 더 중점을 두면서 속도 센서 수요가 급증 137
9.8 관성 센서 139
9.8.1 커넥티드, 자율주행 및 전기차의 채택 확대가 성장 기회를 창출할 전망 139
9.8.1.1 가속도계 142
9.8.1.2 자이로스코프 143
9.8.1.3 관성 측정 장치 143
9.9 이미지 센서 143
9.9.1 승객 안전 및 운전 편의성 향상에 대한 관심 증가로 인한 이미지 센서 수요 확대 143
9.9.1.1 상보형 금속 산화물 반도체(CMOS) 146
9.9.1.2 전하 결합 소자(CCD) 147
9.10 수위 센서 147
9. 10.1 배포 확대를 위한 엔진 효율 모니터링 및 차량 정비 확보의 시급한 필요성 147
9.11 화학 센서 150
9.11.1 차량 시스템 내 가스 및 휘발성 화합물의 농도를 모니터링하여 수요를 촉진할 수 있는 능력 150
9.12 레이더 센서 152
9.12.1 차량 지능을 높이고 차량 안전성을 강화하여 수요를 촉진할 잠재력 152
9.13 초음파 센서 155
9.13.1 주차 보조 및 근접 감지 애플리케이션에서 초음파 센서 사용 증가가 시장을 견인할 전망 155
9.14 라이더(LIDAR) 센서 158
9.14.1 장애물 감지 및 인식 능력 향상으로 원활하고 안전한 주행 보장, 수요 가속화 158
9.15 전류 센서 161
9.15.1 배터리 구동 차량에 대한 수요 증가로 인해 센서 보급 가속화 161
9.16 기타 센서 164
9.16.1 비 센서 167
9.16.2 상대 습도 센서 167
9.16.3 근접 센서 167
9.16.4 미세먼지 센서 168
10 판매 채널별 자동차 센서 시장 169
10.1 서론 170
10.2 OEM(원천 장비 제조업체) 172
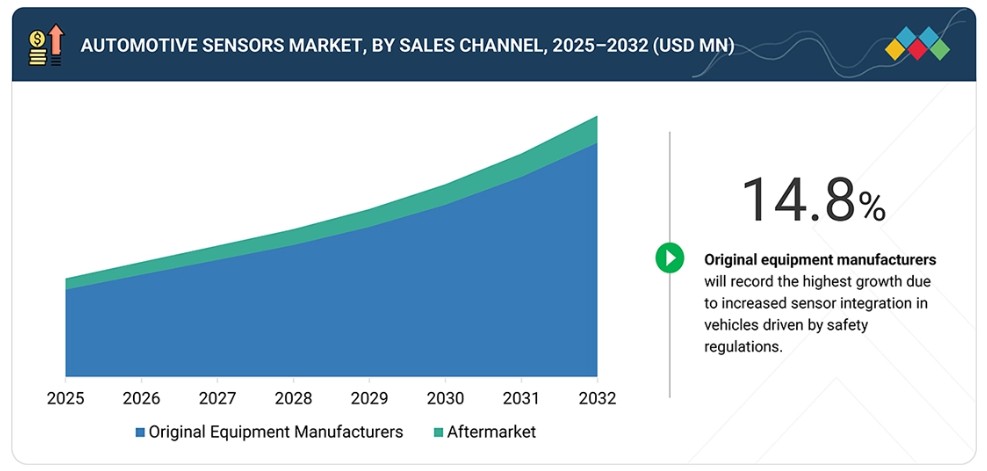
10.2.1 OEM의 첨단 자동차 센서 채택을 촉진하는 엄격한 차량 안전 및 배기 가스 규제 172
10.3 애프터마켓 174
10.3.1 차량 유지보수, 맞춤화 및 수리 활동에서 자동차 센서 사용 증가가 애프터마켓 부문을 견인 174
11 차종별 자동차 센서 시장 177
11.1 서론 178
11.2 승용차 180
11.2.1 급속한 도시화와 높은 가처분 소득이 해당 부문의 성장을 촉진할 전망 180
11.3 경상용차 180
11.3.1 라스트 마일 배송 및 전자상거래 물류 분야에서의 활용 증가가 시장 성장을 견인 180
11.4 대형 상용차 181
11.4.1 물류 및 화물 수요 증가로 대형 상용차의 센서 통합 촉진 181
12 응용 분야별 자동차 센서 시장 182
12.1 서론 183
12.2 파워트레인 시스템 185
12.2.1 하이브리드, 수소 및 대체 연료 차량 전반에 걸친 파워트레인의 급속한 전기화가 센서 채택을 주도할 전망 185
12.3 섀시 186
12.3.1 더 엄격해진 안전 규정과 높아진 소비자 기대감이 섀시 센서 채택을 촉진할 전망 186
12.4 배기 시스템 188
12.4.1 엄격한 배기가스 배출 규제로 인해 센서 기반 배기 시스템 수요 급증 188
12.5 안전 및 제어 시스템 190
12.5.1 도로 안전 및 사고 예방에 대한 강조가 강화되며 시장 성장 뒷받침 190
12.6 차체 전자 시스템 192
12.6.1 차체 전자 시스템 분야의 센서 혁신을 촉진하는 첨단 편의 기능 개발을 위한 자동차 제조사 간의 치열한 경쟁 192
12.7 텔레매틱스 시스템 194
12.7.1 증가하는 커넥티비티 및 차량 관리 수요가 시장 성장에 기여할 전망 194
12.8 운전자 보조 및 자동화 시스템 196
12.8.1 ADAS 및 자율 주행 기술의 채택 확대가 시장 성장 196
12.9 기타 응용 분야 198
13 지역별 자동차 센서 시장 201
13.1 서론 202
13.2 북미 204
13.2.1 북미의 거시경제 전망 208
13.2.2 미국 208
13.2.2.1 시장 성장을 가속화할 전기차 및 하이브리드차의 급속한 보급 208
13.2.3 캐나다 208
13.2.3.1 시장 성장을 촉진하기 위한 전기 모빌리티 및 무공해 교통 수단에 대한 강력한 집중 208
13.2.4 멕시코 209
13.2.4.1 시장 성장을 뒷받침하기 위한 자동차 제조사 및 센서 제조사의 생산 시설 확대 209
13.3 유럽 210
13.3.1 유럽의 거시경제 전망 210
13.3.2 독일 215
13.3.2.1 꾸준한 수요를 견인하는 강력한 첨단 자동차 R&D 생태계 215
13.3.3 영국 215
13.3.3.1 시장 확장을 촉진하는 럭셔리, 프리미엄 및 커넥티드 차량에 대한 높은 수요 215
13.3.4 프랑스 216
13.3.4.1 시장 성장에 기여할 전기차 인프라에 대한 정부 보조금 및 전략적 투자 216
13.3.5 이탈리아 216
13.3.5.1 시장을 견인할 대학 주도의 지능형 모빌리티 및 센서 혁신 연구 216
13.3.6 기타 유럽 국가 217
13.4 아시아 태평양 217
13.4.1 아시아 태평양 지역의 거시경제 전망 218
13.4.2 중국 222
13.4.2.1 ADAS 및 로봇택시 응용을 위한 자율 주행 및 라이더 센서 혁신에 대한 대규모 투자가 시장을 견인 222
13.4.3 일본 222
13.4.3.1 시장 성장을 촉진할 자율 주행 및 스마트 교통 이니셔티브 222
13.4.4 대한민국 223
13.4.4.1 자동차 센서 채택 확대를 위한 스마트 모빌리티 및 커넥티드 교통에 대한 강력한 집중 223
13.4.5 인도 223
13.4.5.1 성장 기회를 창출하기 위한 자동차 부문의 정부 이니셔티브 및 증가하는 외국인 직접 투자(FDI) 223
13.4.6 기타 아시아 태평양 지역 224
13.5 기타 지역 224
13.5.1 기타 지역의 거시경제 전망 228
13.5.2 중동 228
13.5.2.1 시장 성장을 뒷받침할 도로 안전, 차량 효율성 및 지속 가능한 교통과 관련된 정부 규제 228
13.5.3 아프리카 229
13.5.3.1 시장을 견인할 안전하고 연비 효율이 높은 차량에 대한 수요 증가 229
13.5.4 남미 229
13.5.4.1 시장 성장을 뒷받침하는 유연한 수출입 정책 229
14 경쟁 구도 231
14.1 개요 231
14.2 주요 기업의 경쟁 전략/승리 요인, 2023–2026 231
14.3 매출 분석 232
14.4 시장 점유율 분석, 2025 232
14.5 브랜드/제품 비교 234
14.5.1 로버트 보쉬 GmbH (독일) 235
14.5.2 덴소 주식회사 (일본) 235
14.5.3 아우모비오 SE (독일) 235
14.5.4 발레오 SA (프랑스) 235
14.5.5 센사타 테크놀로지스(미국) 235
14.6 기업 평가 매트릭스: 주요 기업, 2025년 235
14.6.1 스타 기업 236
14.6.2 신흥 선도 기업 236
14.6.3 보편적 기업 236
14.6.4 참여 기업 236
14.6.5 기업 입지: 주요 기업, 2025년 238
14.6.5.1 기업 입지 238
14.6.5.2 지역별 입지 239
14.6.5.3 차종별 입지 240
14.6.5.4 판매 채널 진출 현황 241
14.6.5.5 응용 분야 진출 현황 242
14.7 기업 평가 매트릭스: 스타트업/중소기업, 2025 243
14.7.1 진취적인 기업 243
14.7.2 대응력이 뛰어난 기업 243
14.7.3 역동적인 기업 243
14.7.4 출발점 243
14.7.5 경쟁 벤치마킹: 스타트업/중소기업, 2025 245
14.7.5.1 주요 스타트업/중소기업 상세 목록 245
14.7.5.2 스타트업/중소기업의 경쟁 벤치마킹 246
14.8 기업 가치 평가 및 재무 지표 247
14.9 경쟁 시나리오 248
14.9.1 제품 출시 248
14.9.2 거래 249
15 기업 프로필 250
15.1 주요 기업 250
15.1.1 로버트 보쉬 GmbH 250
15.1.1.1 사업 개요 250
15.1.1.2 제공 제품 252
15.1.1.3 최근 동향 252
15.1.1.4 전략 정보 253
15.1.1.4.1 시장 지위 253
15.1.1.4.2 재무 전략 253
15.1.1.4.3 운영 전략 253
15.1.1.4.4 시장 확장 전략 253
15.1.1.4.5 전략적 DNA 254
15.1.1.4.6 승리의 권리 254
15.1.1.4.7 제품 USP 254
15.1.1.4.8 승패 분석 254
15.1.1.4.9 최근 전략적 움직임 (2023–2026) 254
15.1.1.4.10 잠재적 조치 (2026–2028) 255
15.1.1.4.11 위험, 제약 조건 및 사각지대 255
15.1.1.4.12 매출 감소 255
15.1.1.5 SWOT 분석 256
15.1.1.6 MNM 관점 256
15.1.1.6.1 주요 강점 256
15.1.1.6.2 전략적 선택 257
15.1.1.6.3 약점 및 경쟁 위협 257
15.1.2 덴소(DENSO CORPORATION) 258
15.1.2.1 사업 개요 258
15.1.2.2 제공 제품 259
15.1.2.3 최근 동향 260
15.1.2.4 전략적 정보 260
15.1.2.4.1 시장 지위 260
15.1.2.4.2 재무 전략 261
15.1.2.4.3 운영 전략 261
15.1.2.4.4 시장 확장 전략 261
15.1.2.4.5 전략적 DNA 261
15.1.2.4.6 승리할 권리 261
15.1.2.4.7 제품 USP 262
15.1.2.4.8 승패 분석 262
15.1.2.4.9 최근 전략적 움직임 (2023–2026) 262
15.1.2.4.10 잠재적 움직임 (2026–2028) 262
15.1.2.4.11 위험, 제약 사항 및 사각지대 262
15.1.2.4.12 매출 분석 263
15.1.2.5 SWOT 분석 264
15.1.2.6 MNM 관점 264
15.1.2.6.1 주요 강점 264
15.1.2.6.2 전략적 선택 264
15.1.2.6.3 약점 및 경쟁 위협 265
15.1.3 AUMOVIO SE 266
15.1.3.1 사업 개요 266
15.1.3.2 제공 제품 267
15.1.3.3 최근 동향 268
15.1.3.4 전략적 정보 268
15.1.3.4.1 시장 지위 268
15.1.3.4.2 재무 전략 269
15.1.3.4.3 운영 전략 269
15.1.3.4.4 시장 확장 전략 269
15.1.3.4.5 전략적 DNA 269
15.1.3.4.6 승리할 권리 269
15.1.3.4.7 제품의 USP 270
15.1.3.4.8 승패 분석 270
15.1.3.4.9 최근 전략적 움직임 (2023–2026) 270
15.1.3.4.10 잠재적 움직임 (2026–2028) 270
15.1.3.4.11 위험, 제약 조건, 및 사각지대 270
15.1.3.4.12 매출 구성 분석 270
15.1.3.5 SWOT 분석 272
15.1.3.6 MNM 관점 272
15.1.3.6.1 주요 강점 272
15.1.3.6.2 전략적 선택 272
15.1.3.6.3 약점 및 경쟁 위협 273
15.1.4 VALEO SA 274
15.1.4.1 사업 개요 274
15.1.4.2 제공 제품 275
15.1.4.3 최근 동향 276
15.1.4.4 전략적 정보 276
15.1.4.4.1 시장 위치 276
15.1.4.4.2 재무 전략 277
15.1.4.4.3 운영 전략 277
15.1.4.4.4 시장 확장 전략 277
15.1.4.4.5 전략적 DNA 277
15.1.4.4.6 승리할 권리 277
15.1.4.4.7 제품의 USP 278
15.1.4.4.8 승패 분석 278
15.1.4.4.9 최근 전략적 움직임 (2023–2026) 278
15.1.4.4.10 잠재적 조치 (2026–2028) 278
15.1.4.4.11 위험, 제약 조건 및 사각지대 278
15.1.4.4.12 매출 내역 분석 279
15.1.4.5 SWOT 분석 280
15.1.4.6 MNM 관점 280
15.1.4.6.1 주요 강점 280
15.1.4.6.2 전략적 선택 280
15.1.4.6.3 약점 및 경쟁 위협 281
15.1.5 SENSATA TECHNOLOGIES, INC. 282
15.1.5.1 사업 개요 282
15.1.5.2 제공 제품 283
15.1.5.3 최근 동향 284
15.1.5.4 전략적 정보 284
15.1.5.4.1 시장 지위 284
15.1.5.4.2 재무 전략 284
15.1.5.4.3 운영 전략 285
15.1.5.4.4 시장 확장 전략 285
15.1.5.4.5 전략적 DNA 285
15.1.5.4.6 승리할 권리 285
15.1.5.4.7 제품 USP 285
15.1.5.4.8 승패 분석 286
15.1.5.4.9 최근 전략적 움직임 (2023–2026) 286
15.1.5.4.10 잠재적 전략 (2026–2028) 286
15.1.5.4.11 위험, 제약 조건 및 사각지대 286
15.1.5.4.12 매출 분석 287
15.1.5.5 SWOT 분석 288
15.1.5.6 MNM 관점 288
15.1.5.6.1 주요 강점 288
15.1.5.6.2 전략적 선택 288
15.1.5.6.3 약점 및 경쟁 위협 289
15.1.6 NITERRA CO., LTD. 290
15.1.6.1 사업 개요 290
15.1.6.2 제공 제품 291
15.1.6.3 최근 동향 292
15. 1.6.4 전략적 인텔리전스 292
15.1.6.4.1 시장 지위 292
15.1.6.4.2 재무 전략 292
15.1.6.4.3 운영 전략 293
15.1.6.4.4 시장 확장 전략 293
15.1.6.4.5 전략적 DNA 293
15.1.6.4.6 승리할 권리 293
15.1.6.4.7 제품의 USP 293
15.1.6.4.8 승패 분석 294
15.1.6.4.9 최근 전략적 움직임 (2023–2026) 294
15.1.6.4.10 잠재적 전략 (2026–2028) 294
15.1.6.4.11 위험, 제약 조건 및 사각지대 294
15.1.6.4.12 매출 구성 분석 294
15.1.6.5 SWOT 분석 295
15.1.6.6 MNM 관점 296
15.1.6.6.1 주요 강점 296
15.1.6.6.2 전략적 선택 296
15.1.6.6.3 약점 및 경쟁 위협 296
15.1.7 APTIV PLC 297
15.1.7.1 사업 개요 297
15.1.7.2 제공 제품 298
15.1.7.3 최근 동향 299
15.1.7.4 전략적 정보 299
15.1.7.4.1 시장 지위 299
15.1.7.4.2 재무 전략 299
15.1.7.4.3 운영 전략 299
15.1.7.4.4 시장 확장 전략 299
15.1.7.4.5 전략적 DNA 300
15.1.7.4.6 승리할 권리 300
15.1.7.4.7 제품의 USP 300
15.1.7.4.8 승패 분석 300
15.1.7.4.9 최근 전략적 조치 (2023–2026) 300
15.1.7.4.10 잠재적 조치 (2026–2028) 300
15.1.7.4.11 위험, 제약 조건 및 사각지대 300
15.1.7.4.12 매출 분석 301
15.1.7.5 SWOT 분석 301
15.1.7.6 MNM 관점 302
15.1.7.6.1 주요 강점 302
15.1.7.6.2 전략적 선택 302
15.1.7.6.3 약점 및 경쟁 위협 302
15.1.8 ZF FRIEDRICHSHAFEN AG 303
15.1.8.1 사업 개요 303
15.1.8.2 제공 제품 304
15.1.8.3 최근 동향 305
15.1.8.4 전략적 정보 305
15.1.8.4.1 시장 지위 305
15.1.8.4.2 재무 전략 305
15.1.8.4.3 운영 전략 305
15.1.8.4.4 시장 확장 전략 305
15.1.8.4.5 전략적 DNA 306
15.1.8.4.6 승리할 권리 306
15.1.8.4.7 제품의 USP 306
15.1.8.4.8 승패 분석 306
15.1.8.4.9 최근 전략적 움직임 (2023–2026) 306
15.1.8.4.10 잠재적 움직임 (2026–2028) 306
15.1.8.4.11 위험, 제약 조건 및 사각지대 306
15.1.8.4.12 매출 내역 분석 307
15.1.8.5 SWOT 분석 307
15.1.8.6 MNM 관점 308
15.1.8.6.1 주요 강점 308
15.1.8.6.2 전략적 선택 308
15.1.8.6.3 약점 및 경쟁 위협 308
15.1.9 HELLA GMBH & CO. KGAA (FORVIA) 309
15.1.9.1 사업 개요 309
15.1.9.2 제공 제품 310
15.1.9.3 최근 동향 310
15.1.9.4 전략적 정보 311
15.1.9.4.1 시장 지위 311
15.1.9.4.2 재무 전략 311
15.1.9.4.3 운영 전략 311
15.1.9.4.4 시장 확장 전략 311
15.1.9.4.5 전략 DNA 311
15.1.9.4.6 승리의 권리 311
15.1.9.4.7 제품 USP 311
15.1.9.4.8 승패 분석 312
15.1.9.4.9 최근 전략적 움직임 (2023–2026) 312
15.1.9.4.10 잠재적 움직임 (2026–2028) 312
15.1.9.4.11 위험, 제약 조건 및 사각지대 312
15.1.9.4.12 매출 분석 313
15.1.9.5 SWOT 분석 314
15.1.9.6 MNM 관점 314
15.1.9.6.1 주요 강점 314
15.1.9.6.2 전략적 선택 314
15.1.9.6.3 약점 및 경쟁 위협 314
15.1.10 현대모비스(주) 315
15.1.10.1 사업 개요 315
15.1.10.2 제공 제품 316
15.1.10.3 최근 동향 316
15.1.10.4 전략적 정보 317
15.1.10.4.1 시장 지위 317
15.1.10.4.2 재무 전략 317
15.1.10.4.3 운영 전략 317
15.1.10.4.4 시장 확장 전략 317
15.1.10.4.5 전략적 DNA 317
15.1.10.4.6 승리의 권리 318
15.1.10.4.7 제품의 USP 318
15.1.10.4.8 승패 분석 318
15.1.10.4.9 최근 전략적 움직임 (2023–2026) 318
15.1.10.4.10 잠재적 움직임 (2026–2028) 318
15.1.10.4.11 위험, 제약 조건 및 사각지대 318
15.1.10.4.12 매출 분석 318
15.1.10.5 SWOT 분석 319
15.1.10.6 MNM 관점 319
15.1.10.6.1 주요 강점 319
15.1.10.6.2 전략적 선택 320
15.1.10.6.3 약점 및 경쟁적 위협 320
15.1.11 HITACHI ASTEMO 321
15.1.11.1 사업 개요 321
15.1.11.2 제공 제품 322
15.1.11.3 최근 동향 322
15.1.11.4 전략적 정보 323
15.1.11.4.1 시장 지위 323
15.1.11.4.2 재무 전략 323
15.1.11.4.3 운영 전략 323
15.1.11.4.4 시장 확장 전략 323
15.1.11.4.5 전략적 DNA 323
15.1.11.4.6 승리할 권리 323
15.1.11.4.7 제품의 USP 324
15.1.11.4.8 승패 분석 324
15.1.11.4.9 최근 전략적 움직임 (2023–2026) 324
15.1. 11.4.10 잠재적 전략 (2026–2028) 324
15.1.11.4.11 위험, 제약 조건 및 사각지대 324
15.1.11.4.12 매출 구성 분석 324
15.1.11.5 SWOT 분석 325
15.1.11.6 MNM 관점 325
15.1.11.6.1 주요 강점 325
15.1.11.6.2 전략적 선택 326
15.1.11.6.3 약점 및 경쟁 위협 326
15.1.12 MAGNA INTERNATIONAL 327
15.1.12.1 사업 개요 327
15.1.12.2 제공 제품 328
15.1.12.3 최근 동향 328
15.1.12.4 전략적 인텔리전스 329
15.1.12.4.1 시장 지위 329
15.1.12.4.2 재무 전략 329
15.1.12.4.3 운영 전략 329
15.1.12.4.4 시장 확장 전략 329
15.1.12.4.5 전략적 DNA 329
15.1.12.4.6 승리할 권리 330
15.1.12.4.7 제품 USP 330
15.1.12.4.8 승패 분석 330
15.1. 12.4.9 최근 전략적 움직임 (2023–2026) 330
15.1.12.4.10 잠재적 움직임 (2026–2028) 330
15.1.12.4.11 위험, 제약 조건 및 사각지대 330
15.1.12.4.12 매출 분석 330
15.1.12.5 SWOT 분석 331
15.1.12.6 MNM 관점 332
15.1.12.6.1 주요 강점 332
15.1.12.6.2 전략적 선택 332
15.1.12.6.3 약점 및 경쟁 위협 332
15.1.13 무라타 제조 주식회사 (모듈 사업부) 333
15.1.13.1 사업 개요 333
15.1.13.2 제공 제품 334
15.1.13.3 최근 동향 335
15.1.13.4 전략적 정보 335
15.1.13.4.1 시장 지위 335
15.1.13.4.2 재무 전략 335
15.1.13.4.3 운영 전략 335
15.1.13.4.4 시장 확장 전략 336
15.1.13.4.5 전략적 DNA 336
15.1.13.4.6 승리할 권리 336
15.1.13.4.7 제품 USP 336
15.1.13.4.8 승패 분석 336
15.1. 13.4.9 최근 전략적 움직임 (2023–2026) 336
15.1.13.4.10 잠재적 움직임 (2026–2028) 336
15.1.13.4.11 위험, 제약 조건 및 사각지대 337
15.1.13.4.12 매출 분석 337
15.1.13.5 SWOT 분석 338
15.1.13.6 MNM 관점 338
15.1.13.6.1 주요 강점 338
15.1.13.6.2 전략적 선택 338
15.1.13.6.3 약점 및 경쟁 위협 339
15.1.14 TE CONNECTIVITY 340
15.1.14.1 사업 개요 340
15.1.14.2 제공 제품 341
15.1.14.3 최근 동향 342
15.1.14.4 전략적 정보 342
15.1.14.4.1 시장 지위 342
15.1.14.4.2 재무 전략 342
15.1.14.4.3 운영 전략 342
15.1.14.4.4 시장 확장 전략 343
15.1.14.4.5 전략적 DNA 343
15.1.14.4.6 승리할 권리 343
15.1.14.4.7 제품의 USP 343
15.1.14.4.8 승패 분석 343
15.1.14.4.9 최근 전략적 움직임 (2023–2026) 344
15.1.14.4.10 잠재적 움직임 (2026–2028) 344
15.1.14.4.11 위험, 제약 사항 및 사각지대 344
15.1.14.4.12 매출 구성 분석 344
15.1.14.5 SWOT 분석 345
15.1.14.6 MNM 관점 345
15.1.14.6.1 주요 강점 345
15.1.14.6.2 전략적 선택 346
15.1.14.6.3 약점 및 경쟁 위협 346
15.2 기타 업체 347
15.2.1 모빌아이 글로벌(Mobileye Global Inc.) 347
15.2.1.1 사업 개요 347
15.2.1.2 시장 지위 347
15.2.1.3 제품 포트폴리오 347
15.2.1.4 운영 전략 347
15.2.1.5 시장 확장 전략 347
15.2.1.6 제품의 차별화 요소 348
15.2.1.7 최근 동향 348
15.2.1.8 MnM 애널리스트의 견해 348
15.2.1.9 전략적 DNA/승패 분석 348
15.2.1.10 최근 전략적 움직임 (2023–2026) 348
15.2.2 BORGWARNER INC. 349
15.2.2.1 사업 개요 349
15.2.2.2 시장 지위 349
15.2.2.3 제품 포트폴리오 349
15.2.2.4 운영 전략 349
15.2.2.5 시장 확장 전략 349
15.2.2.6 제품 USP 349
15.2.2.7 최근 동향 350
15.2.2.8 MnM 애널리스트의 견해 350
15.2.2.9 전략적 DNA/승패 분석 350
15.2.2.10 최근 전략적 움직임 (2023–2026) 350
15.2.3 HL 만도 351
15.2.3.1 사업 개요 351
15.2.3.2 시장 지위 351
15.2.3.3 제품 포트폴리오 351
15.2.3.4 운영 전략 351
15.2.3.5 시장 확장 전략 351
15.2.3.6 제품 USP 351
15.2.3.7 최근 동향 352
15.2.3.8 MnM 애널리스트 관점 352
15.2.3.9 전략적 DNA/승패 분석 352
15.2.3.10 최근 전략적 움직임 (2023–2026) 352
15.2.4 VEONEER INC. (SSW PARTNERS) 353
15.2.4.1 사업 개요 353
15.2.4.2 시장 지위 353
15.2.4.3 제품 포트폴리오 353
15.2.4.4 운영 전략 353
15.2.4.5 시장 확장 전략 353
15.2.4.6 제품 USP 353
15.2.4.7 최근 동향 354
15.2.4.8 MnM 애널리스트 견해 354
15.2.4.9 전략적 DNA/승패 분석 354
15.2.4.10 최근 전략적 움직임 (2023–2026) 354
15.2.5 ALPS ALPINE CO., LTD. 355
15.2.5.1 사업 개요 355
15.2.5.2 시장 지위 355
15.2.5.3 제품 포트폴리오 355
15.2.5.4 운영 전략 355
15.2.5.5 시장 확장 전략 355
15.2.5.6 제품 USP 355
15.2.5.7 최근 동향 356
15.2.5.8 MnM 애널리스트 견해 356
15.2.5.9 전략적 DNA/승패 분석 356
15.2.5.10 최근 전략적 움직임 (2023–2026) 356
15.2.6 ISABELLENHÜTTE HEUSLER GMBH & CO. KG 357
15.2.6.1 사업 개요 357
15.2.6.2 시장 지위 357
15.2.6.3 제품 포트폴리오 357
15.2.6.4 운영 전략 357
15.2.6.5 시장 확장 전략 357
15.2.6.6 제품 USP 358
15.2.6.7 최근 동향 358
15.2.6.8 MnM 애널리스트의 견해 358
15.2.6.9 전략적 DNA/승패 분석 358
15.2.6.10 최근 전략적 움직임 (2023–2026) 358
15.2.7 LEM INTERNATIONAL SA 359
15.2.7.1 사업 개요 359
15.2.7.2 시장 지위 359
15.2.7.3 제품 포트폴리오 359
15.2.7.4 운영 전략 359
15.2.7.5 시장 확장 전략 359
15.2.7.6 제품 USP 359
15.2.7.7 최근 동향 360
15.2.7.8 MnM 애널리스트 견해 360
15.2.7.9 전략적 DNA/승패 분석 360
15.2.7.10 최근 전략적 움직임 (2023–2026) 360
15.2.8 HUF HÜLSBECK & FÜRST GMBH & CO. KG 361
15.2.8.1 사업 개요 361
15.2.8.2 시장 지위 361
15.2.8.3 제품 포트폴리오 361
15.2.8.4 운영 전략 361
15.2.8.5 시장 확장 전략 361
15.2.8.6 제품 USP 361
15.2.8.7 최근 동향 362
15.2.8.8 MnM 애널리스트의 견해 362
15.2.8.9 전략적 DNA/승패 분석 362
15.2.8.10 최근 전략적 움직임 (2023–2026) 362
15.2.9
AMPHENOL ADVANCED SENSORS 363
15.2.9.1 사업 개요 363
15.2.9.2 시장 지위 363
15.2.9.3 제품 포트폴리오 363
15.2.9.4 운영 전략 363
15.2.9.5 시장 확장 전략 363
15.2.9.6 제품 USP 363
15.2.9.7 최근 동향 364
15.2.9.8 MnM 애널리스트의 견해 364
15.2.9.9 전략적 DNA/승패 분석 364
15.2.9.10 최근 전략적 움직임 (2023–2026) 364
|

| ※본 조사보고서 [글로벌 자동차 센서 시장 (~2032) : 판매 채널별(OEM, 애프터마켓),차량 유형별(승용차, 경형 상용차, 대형 상용차)] (코드 : SE 2489) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 자동차 센서 시장 (~2032) : 판매 채널별(OEM, 애프터마켓),차량 유형별(승용차, 경형 상용차, 대형 상용차)] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!